
Tamaño y Participación del Mercado de Carbohidrasa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.04 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.49 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
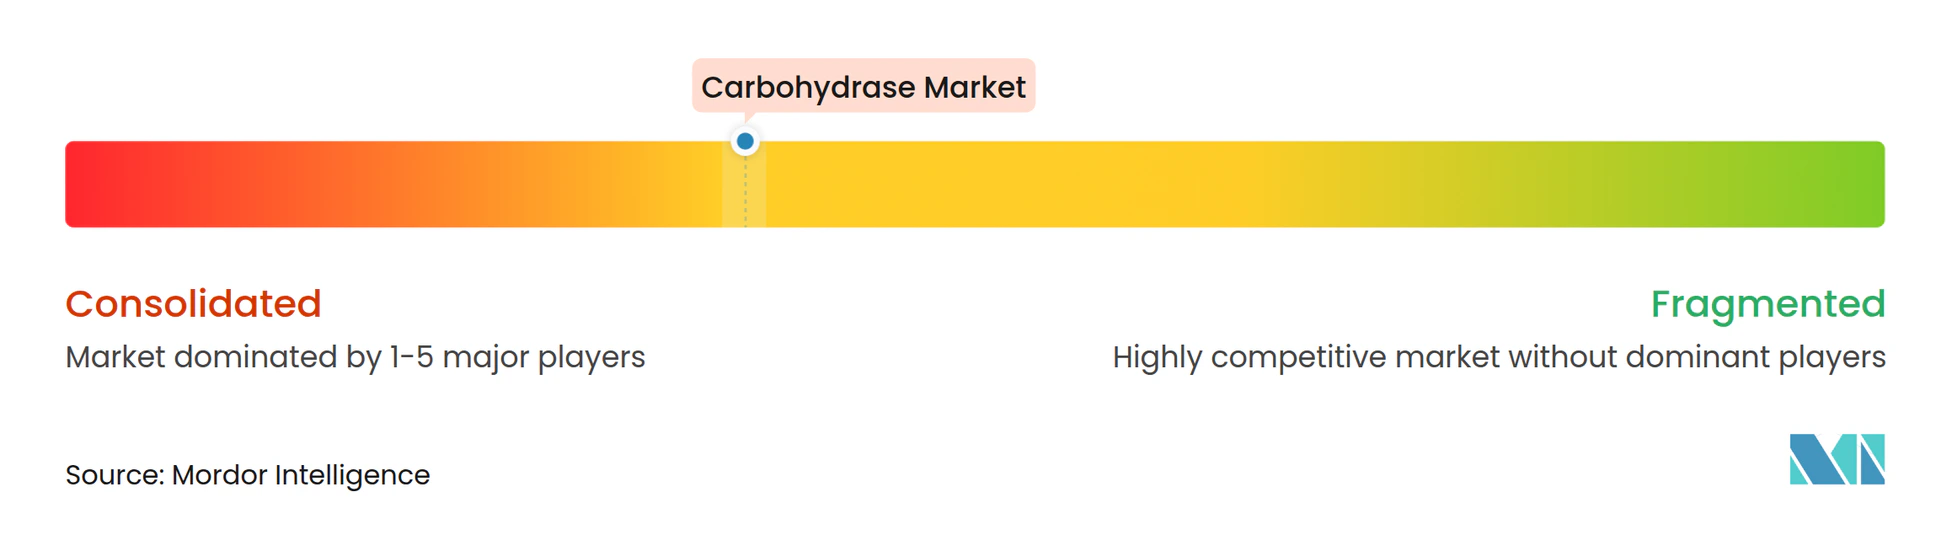
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carbohidrasa por Mordor Intelligence
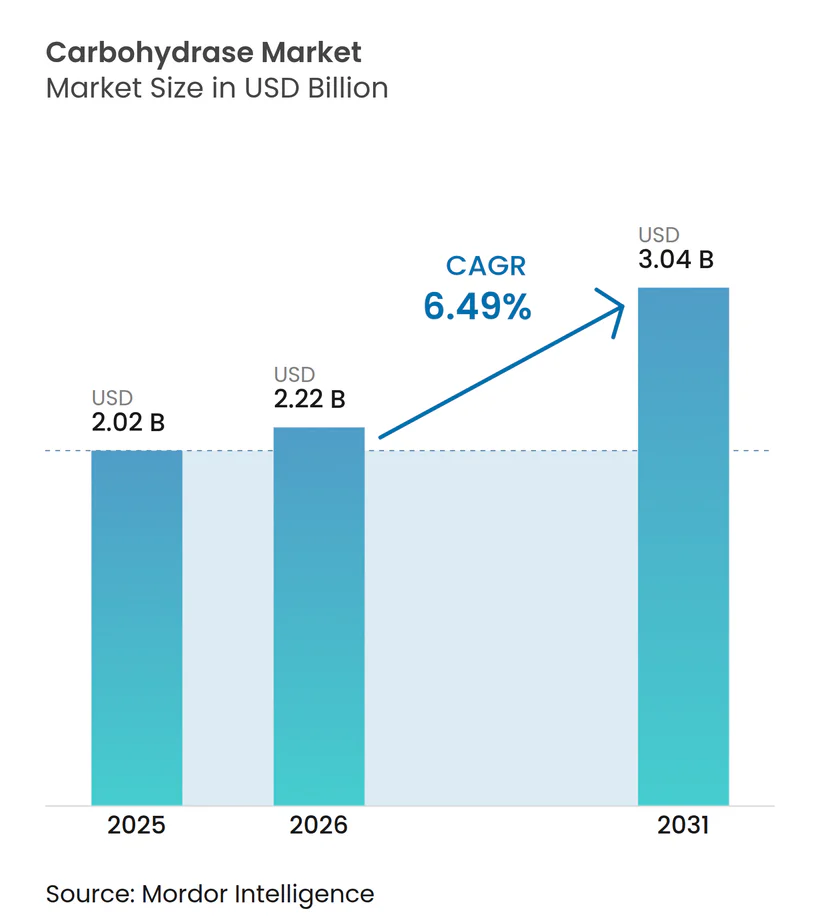
Se proyecta que el tamaño del mercado de Carbohidrasas sea de 2,02 mil millones de USD en 2025, 2,22 mil millones de USD en 2026, y alcance los 3,04 mil millones de USD en 2031, creciendo a una CAGR del 6,49% de 2026 a 2031. El crecimiento en el mercado de Carbohidrasas está vinculado al movimiento constante del sector alimentario que se aleja de los auxiliares de procesamiento químico y avanza hacia soluciones basadas en enzimas que favorecen etiquetas más limpias y una menor intensidad de procesamiento. El mercado de Carbohidrasas también se está beneficiando de una industrialización más rápida de las cadenas de suministro de alimentos y piensos en las economías en desarrollo, mientras que los mercados maduros están generando más valor a través de mezclas multienzimáticas que mejoran la consistencia, el rendimiento y el control de formulación. Otro cambio que está dando forma al mercado de Carbohidrasas es la creciente superposición entre la producción de grado alimentario y la de grado terapéutico, ya que las aplicaciones de enzimas digestivas requieren sistemas de cumplimiento más sólidos y elevan el umbral de entrada para los fabricantes más pequeños. La velocidad de desarrollo de productos también está mejorando, con el diseño de proteínas asistido por inteligencia artificial que ayuda a los principales proveedores a acortar los ciclos de investigación y llevar al mercado variantes más termoestables y específicas para cada aplicación. La competencia sigue siendo moderadamente concentrada, con grandes empresas integradas de biosoluciones que refuerzan su alcance mediante el control de la distribución, mientras que la presión sobre los costos de insumos y los largos plazos de aprobación siguen siendo los principales límites para la expansión
Conclusiones Clave del Informe
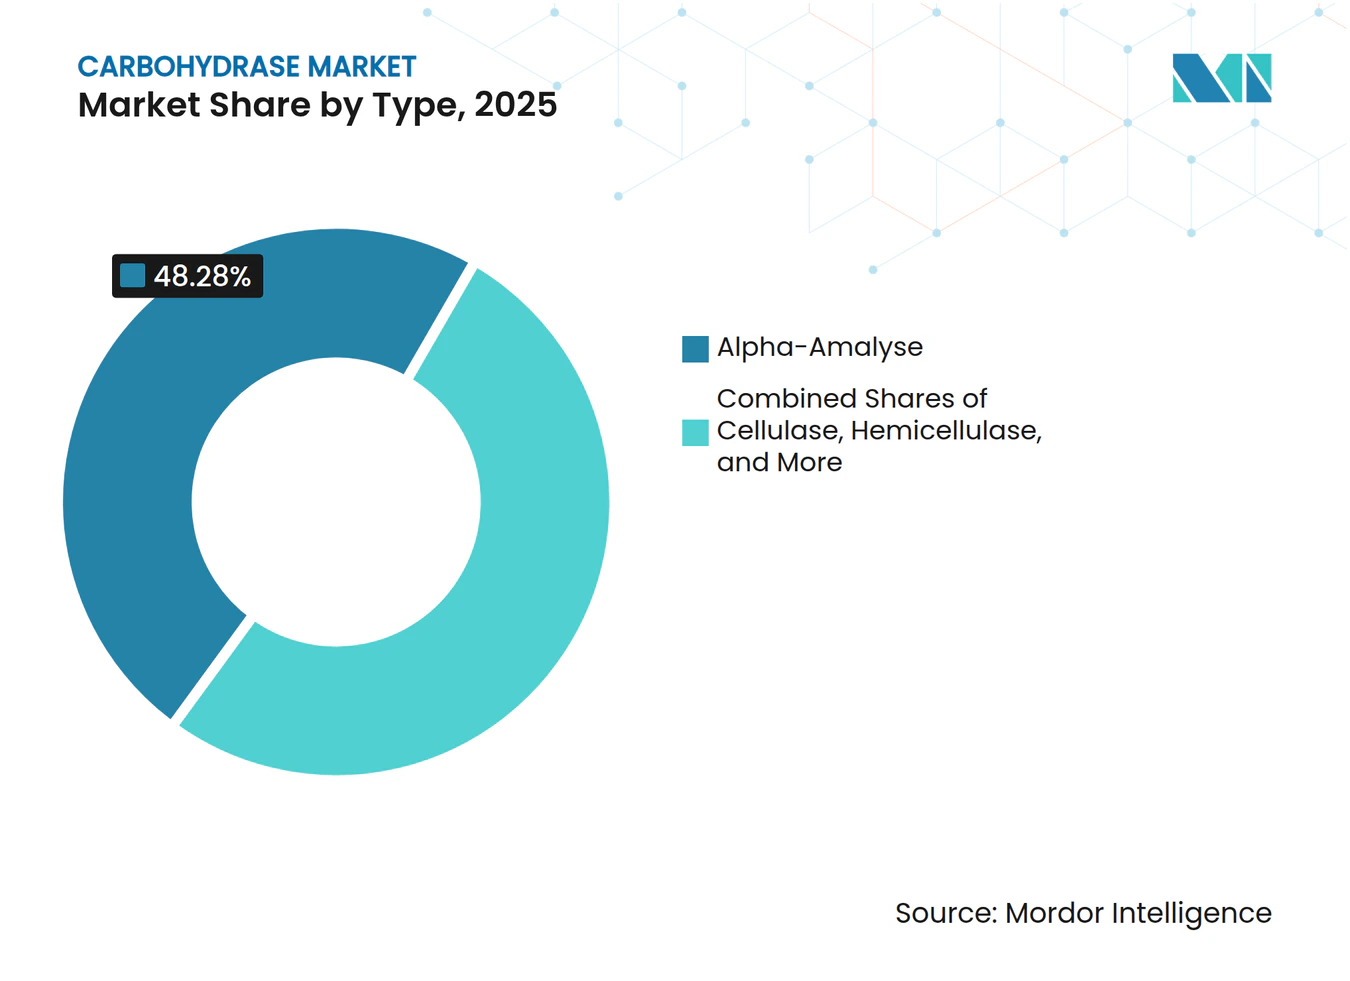
- Por tipo, la Alfa Amilasa lideró con una participación del 48,28% en 2025, mientras que la Celulasa fue el tipo de mayor crecimiento hasta 2031, registrando la CAGR más alta del 7,73%.
- Por forma, el Polvo mantuvo una participación del 51,41% en 2025, mientras que el Líquido registró la CAGR proyectada más alta del 8,02% hasta 2031.
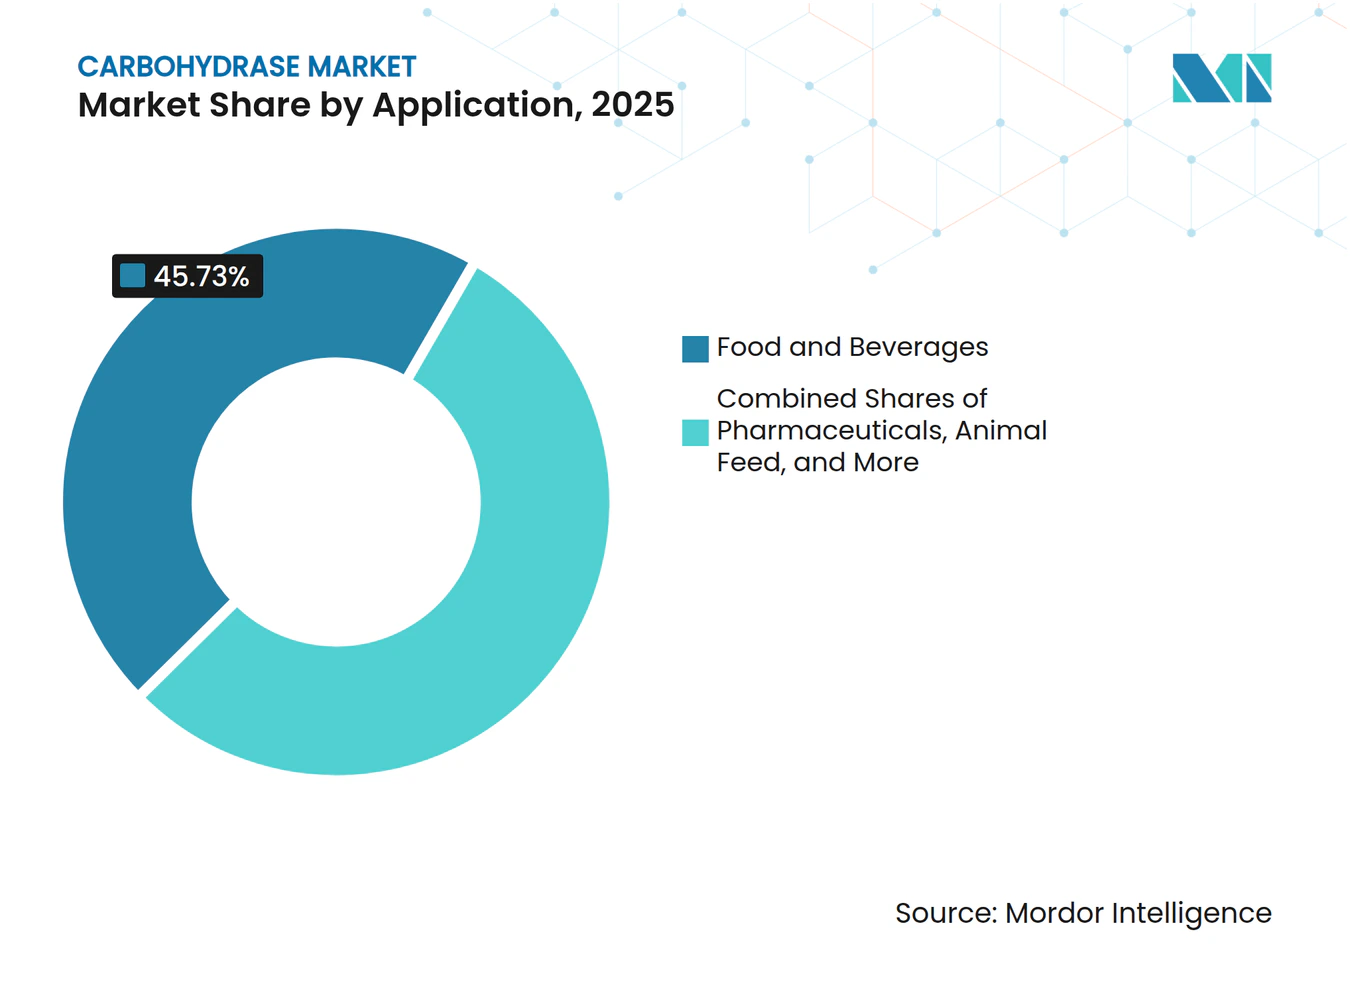
- Por aplicación, Alimentos y Bebidas representó una participación del 45,73% en 2025, mientras que Farmacéuticos fue la aplicación de mayor crecimiento hasta 2031, registrando una CAGR del 7,45%.
- Por geografía, América del Norte mantuvo una participación del 38,42% en 2025, mientras que Asia-Pacífico registró la CAGR proyectada más alta del 7,65% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Alimentos Procesados y de Conveniencia | +1.4% | Global, con Asia-Pacífico y América del Sur como centros de demanda primarios | Mediano plazo (2 a 4 años) |
| Expansión de la Industria Panadera | +1.1% | América del Norte y Europa (maduros), Asia-Pacífico (incipiente) | Corto plazo (≤ 2 años) |
| Creciente Demanda de Ingredientes Funcionales y Especializados | +0.8% | América del Norte, Europa | Mediano plazo (2 a 4 años) |
| Adopción Creciente en Aplicaciones de Alimento para Animales | +0.7% | Global, concentrado en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Crecientes Aplicaciones Industriales Más Allá del Procesamiento de Alimentos | +0.5% | Asia-Pacífico como núcleo, con expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Avances Tecnológicos en Ingeniería de Enzimas | +0.7% | América del Norte y Europa (I+D), Global (despliegue) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Alimentos Procesados y de Conveniencia
El mercado de Carbohidrasa está estrechamente vinculado a la demanda de alimentos procesados porque los productos envasados y de larga vida útil requieren un control más preciso de la textura, la estabilidad del sabor y la gestión de la vida útil. El mercado de Carbohidrasa también se beneficia del continuo aumento en el procesamiento de cereales, ya que la conversión del almidón sigue siendo un paso fundamental en las cadenas de producción de jarabe de glucosa, edulcorantes y productos relacionados. La producción mundial de granos de cereales se ha mantenido por encima de 2.800 millones de toneladas en los últimos años, proporcionando una base grande y estable para las enzimas de procesamiento de almidón, como la alfa-amilasa y la glucoamilasa [1]. Los lácteos procesados están añadiendo otra capa de demanda, especialmente donde los productos reducidos en lactosa y orientados a los probióticos requieren un manejo enzimático más preciso durante la reformulación. El mercado de Carbohidrasa aún tiene margen para profundizar en Asia-Pacífico y América Latina, donde los sistemas de procesamiento de alimentos se están formalizando y la intensidad enzimática sigue por debajo de los niveles de América del Norte y Europa. Los grandes fabricantes también están utilizando mezclas de enzimas optimizadas para aliviar la presión sobre los costos de insumos sin debilitar la calidad del producto, lo que refuerza el argumento económico para una adopción más amplia.
Expansión de la Industria Panadera
El mercado de Carbohidrasa tiene un fuerte vínculo con la producción panadera porque la alfa-amilasa y la xilanasa siguen siendo herramientas básicas de procesamiento para el acondicionamiento de la masa, la mejora del volumen del pan y el rendimiento antienvejecimiento. El mercado de Carbohidrasa recibe apoyo, por tanto, cada vez que las panaderías industriales amplían su capacidad o sustituyen los mejoradores químicos por sistemas de procesamiento más limpios. Una revisión de 2025 publicada en Foods mostró que las alfa-amilasas diseñadas mediante ingeniería de proteínas están mejorando la termoestabilidad, la eficiencia catalítica y el potencial de reutilización en aplicaciones de panadería y refinación de azúcar. Ese cambio es relevante en América del Norte y Europa, donde la reformulación de etiqueta limpia ha impulsado las mezclas de enzimas hacia funciones que antes desempeñaban los emulsionantes y los acondicionadores químicos de masa. Advanced Enzyme Technologies identificó las soluciones para panadería como un área de crecimiento prioritario en su presentación del ejercicio fiscal 26 y vinculó ese plan a la expansión en Europa, las Américas y otros mercados internacionales. El mercado de Carbohidrasa también tiene un mayor recorrido en países como India y Vietnam, donde la capacidad de panadería industrial está aumentando y la penetración de enzimas aún se está desarrollando.
Adopción Creciente en Aplicaciones de Alimento para Animales
El mercado de Carbohidrasa está ganando apoyo de las aplicaciones de piensos porque las mezclas de xilanasa-amilasa y las preparaciones de celulasa ayudan a liberar más energía utilizable de las dietas a base de trigo, maíz y soja. Esto hace que el mercado de Carbohidrasa sea relevante no solo para el control de los costos de los piensos, sino también para la eficiencia digestiva y la gestión de la salud intestinal en sistemas de aves de corral y porcino. Novonesis asignó un valor de EUR 1.500 millones a la adquisición de la participación de dsm-firmenich en la Alianza de Enzimas para Piensos en 2025, lo que demostró la importancia que han adquirido la escala y el acceso directo al mercado en las enzimas para piensos. Los sistemas de enzimas termoestables también han mejorado la adecuación práctica de las carbohidrasas en los piensos peletizados, ya que una mayor tolerancia al calor permite su incorporación en una etapa más temprana del proceso y reduce la complejidad del manejo. El mercado de Carbohidrasa está experimentando una demanda de piensos especialmente firme en Asia-Pacífico y América del Sur, donde la producción avícola es grande y la presión para reducir el uso de antibióticos está ampliando el papel de las enzimas nutricionales. Esto amplía la demanda más allá de la simple liberación de energía y ofrece a los proveedores más margen para posicionar las carbohidrasas para piensos como herramientas de rendimiento.
Avances Tecnológicos en Ingeniería de Enzimas
El mercado de Carbohidrasa está cambiando a medida que la ingeniería de enzimas acorta el camino desde el diseño en laboratorio hasta el lanzamiento comercial. El mercado de Carbohidrasa también se está diferenciando más porque los proveedores ahora pueden ajustar el rango de pH, el perfil de actividad y la tolerancia al calor con mayor precisión para satisfacer necesidades industriales específicas. Novonesis informó que la inteligencia artificial redujo el tiempo de predicción de la forma de las proteínas de casi 1 año a menos de 1 minuto, lo que contribuyó a respaldar 33 nuevos lanzamientos de biosoluciones en 2025, con el 25% de los ingresos anuales provenientes de productos desarrollados en los 5 años anteriores. Un estudio de 2025 publicado en Polymers mostró que la evolución dirigida mejoró la actividad de la xilanasa, lo que tiene una relevancia clara para usos en panadería, procesamiento de fibra y biocombustibles. Otro estudio de 2025 encontró que la ingeniería de túneles catalíticos mejoró el rendimiento de velocidad de una endoglucanasa GH7 termoestable mientras preservaba la operación por encima de los 75 °C, lo que favorece entornos industriales de uso más intensivo. Un artículo separado de 2025 identificó una glucoamilasa que puede hidrolizar almidón crudo a temperaturas moderadas sin gelatinización, lo que podría reducir la demanda de energía en la conversión de almidón y mejorar el argumento de costos para una adopción más amplia en el mercado de Carbohidrasa.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Producción y Desarrollo | -0.5% | Global | Mediano plazo (2 a 4 años) |
| Requisitos Regulatorios Estrictos | -0.3% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Disponibilidad de Tecnologías de Procesamiento Alternativas | -0.2% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Sensibilidad al Precio entre los Usuarios Finales | -0.2% | Núcleo de Asia-Pacífico, Oriente Medio y África, América del Sur | Mediano plazo (2 a 4 |
| Fuente: Mordor Intelligence | |||
Altos Costos de Producción y Desarrollo
El mercado de Carbohidrasa sigue siendo sensible a los costos porque la fermentación comercial requiere biorreactores controlados, operaciones estériles y purificación continua en la fase descendente. El mercado de Carbohidrasa también se ve afectado por la alta proporción de insumos de sustrato en los costos operativos, ya que los jarabes de glucosa, las fuentes de nitrógeno y las sales minerales pueden representar entre el 40% y el 60% del gasto de producción. Esa estructura favorece a los grandes fabricantes con capacidad de fermentación por encima de la escala en la que los costos unitarios se vuelven más competitivos con los precios líderes del mercado. Los costos de desarrollo añaden otra carga porque las nuevas preparaciones enzimáticas requieren pruebas de aplicación, trabajo de seguridad y validación comercial antes de poder ocupar un lugar en los usos finales regulados. Los canales farmacéuticos y de suplementos digestivos elevan aún más el listón, ya que esas aplicaciones necesitan sistemas de calidad más sólidos que la producción estándar de grado alimentario. El resultado es un campo más reducido en los nichos de mayor valor, donde solo un grupo limitado de proveedores verticalmente integrados puede respaldar tanto el cumplimiento normativo como la escala.
Requisitos Regulatorios Estrictos
El mercado de Carbohidrasa enfrenta una expansión más lenta cuando los proveedores intentan lanzar la misma preparación enzimática en canales de alimentos, piensos y terapéuticos en múltiples regiones. El mercado de Carbohidrasa está especialmente expuesto en Europa, donde las enzimas alimentarias necesitan una opinión positiva de la Autoridad Europea de Seguridad Alimentaria antes de poder incorporarse a la Lista de la Unión, y ese proceso puede llevar varios años. Advanced Enzyme Technologies informó que había presentado 15 expedientes de enzimas ante la Autoridad Europea de Seguridad Alimentaria en marzo de 2025, con 9 opiniones positivas de I+D y 6 aún en revisión, lo que muestra cuánto tiempo deben esperar incluso las empresas establecidas. Los Estados Unidos ofrecen una vía más rápida en algunos casos, pero el proceso de Reconocimiento General como Seguro de la Administración de Alimentos y Medicamentos sigue requiriendo grandes paquetes de datos toxicológicos y de composición, como se vio en el cierre de marzo de 2025 para la notificación de fructanasa de AB Enzymes[2]. Las diferentes velocidades de aprobación entre las principales regiones otorgan una ventaja a los proveedores con equipos regulatorios dedicados e infraestructura local. Esto ralentiza la difusión de variantes más nuevas con mejor rendimiento en el mercado de Carbohidrasa y aumenta la carga para los competidores de tamaño mediano.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Alfa Amilasa Ancla un Portafolio de Enzimas en DiversificaciónLa Alfa Amilasa mantuvo el 48,28% de la participación del mercado de carbohidrasas en 2025, lo que refleja su papel central en la licuefacción del almidón en panadería, elaboración de cerveza, producción de jarabe de glucosa y procesamiento de materias primas para biocombustibles. El mercado de Carbohidrasas continúa apoyándose en este tipo de enzima porque esos usos finales se encuentran en el núcleo de la conversión global de carbohidratos alimentarios e industriales. Una revisión de 2025 publicada en Foods describió cómo la evolución dirigida, el diseño semiracional y los métodos de inmovilización están mejorando la estabilidad y eficiencia de la alfa-amilasa en el procesamiento de alimentos. Una revisión de 2024 publicada a través de PMC mostró que la xilanasa reduce la viscosidad del arabinoxilano en las dietas avícolas y también favorece la clarificación de jugos, lo que explica su amplia relevancia comercial. La Pectinasa mantuvo su posición a través de la clarificación de jugos y el procesamiento del vino, con una adopción creciente en los mercados de procesamiento de frutas en Asia y América del Sur. La Hemicelulasa también ganó importancia en las mezclas multienzimáticas para panadería, donde trabaja junto con la alfa-amilasa y la xilanasa para mejorar el comportamiento de la masa y la estructura de la miga. Las preparaciones de disacáridas, incluidas la lactasa y la sacarasa, adquirieron relevancia en el procesamiento lácteo y de confitería a medida que se expandieron los formatos sin lactosa y de nutrición especializada. El mercado de Carbohidrasas en general sigue anclado en las enzimas de almidón de alto volumen, pero se está diversificando de manera constante hacia carteras más específicas por aplicación. Ese cambio hace que la combinación de tipos sea más equilibrada con el tiempo sin debilitar la posición de liderazgo de la alfa-amilasa.
La Celulasa fue el tipo de mayor crecimiento hasta 2031, registrando una CAGR del 7,73%. El mercado de Carbohidrasas está atrayendo una mayor demanda de celulasa proveniente de los combustibles renovables, porque las materias primas lignocelulósicas necesitan una sacarificación eficaz antes de la conversión. La Administración de Información Energética de los Estados Unidos informó en 2024 que la capacidad de producción de biocombustibles de EE. UU. aumentó un 7% hasta casi 24 mil millones de galones por año, lo que respalda la necesidad de enzimas para la conversión de biomasa[3]. En salud digestiva, las formulaciones que contienen celulasa aparecen con mayor frecuencia en productos enzimáticos de venta libre, donde el valor por unidad es más alto que en el uso industrial a granel. Esto le da a la industria de Carbohidrasas otro camino de crecimiento más allá de la conversión alimentaria de gran volumen. También significa que la futura expansión por tipo dependerá no solo de la escala, sino también de la capacidad de los proveedores para cumplir con diferentes estándares de calidad y aplicación. El mercado de Carbohidrasas está, por tanto, experimentando un crecimiento más rápido en los tipos que conectan el procesamiento industrial con los usos finales orientados a la salud.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma:
El Polvo Domina el Volumen mientras el Líquido Crece más RápidoEl Polvo representó el 51,41% del mercado global de Carbohidrasas en 2025, mostrando su continua fortaleza en premezclas de panadería, mezcla de piensos compuestos y cadenas de suministro que necesitan formulaciones secas estables. El mercado de Carbohidrasas sigue dependiendo en gran medida del polvo porque los formatos secos son más fáciles de almacenar, transportar y dosificar en operaciones de grandes lotes. Los polvos secados por atomización y liofilizados permiten niveles de actividad precisos en la molienda de harina y la fabricación de piensos, donde el rendimiento enzimático consistente por kilogramo de sustrato es importante. Los gránulos desempeñan un papel más especializado en el mercado de Carbohidrasas, especialmente en la peletización de piensos, donde el control del polvo, el comportamiento de liberación y los estándares de manipulación en el lugar de trabajo son más relevantes. Las formas en polvo y granulada también mantienen una ventaja en costos en el procesamiento de almidón y edulcorantes a gran escala cuando la precisión del líquido no es esencial. Esa ventaja en costos ayuda a proteger la base instalada de formas secas incluso a medida que las líneas de procesamiento se automatizan más. El mercado de Carbohidrasas, por tanto, mantiene el polvo en el centro de la demanda por volumen, mientras que los gránulos satisfacen necesidades operativas específicas en aplicaciones seleccionadas. Este equilibrio refleja el hecho de que la elección de la forma generalmente está determinada por el flujo de trabajo de la planta y las condiciones de almacenamiento, más que por el tipo de enzima por sí solo. También explica por qué los productos secos siguen profundamente integrados en los sistemas industriales de larga distancia y alto rendimiento.
Se proyecta que el Líquido registre el crecimiento más rápido con una CAGR del 8,02% hasta 2031 en la combinación del tamaño del mercado de Carbohidrasas por forma. El mercado de Carbohidrasas está atrayendo una mayor demanda de líquidos proveniente de sistemas continuos de panadería, elaboración de cerveza y procesamiento de almidón, porque la dosificación automatizada mejora el control y reduce la variabilidad. Las formulaciones líquidas eliminan los pasos de manejo del polvo y dispersión necesarios con los polvos, lo que facilita su integración en la gestión de procesos en tiempo real. Los canales farmacéuticos y de suplementos digestivos refuerzan esta tendencia porque los formatos de enzimas líquidas suelen preferirse cuando importa la disolución rápida y la administración oral más sencilla. Como resultado, es probable que el mercado de Carbohidrasas vea que los líquidos ganan participación más rápidamente en instalaciones que priorizan la automatización, la precisión en la dosificación y la capacidad de respuesta en la formulación. Aun así, el crecimiento de los líquidos no desplaza a los polvos en todos los ámbitos, porque muchos usuarios a granel todavía prefieren la menor complejidad de manejo del suministro seco. Eso deja la combinación de formas del mercado de Carbohidrasas dividida entre la eficiencia de volumen en polvo y la precisión de proceso en líquido. El resultado es una estructura de formas más orientada a la aplicación, en lugar de un simple cambio de un formato a otro.
Por Aplicación:
Alimentos y Bebidas Lideran mientras la Demanda Farmacéutica se FortaleceAlimentos y Bebidas representó el 45,7% del tamaño del mercado de carbohidrasas en 2025. El mercado de Carbohidrasas depende de este segmento porque la panadería, el procesamiento de almidón, la elaboración de cerveza y la clarificación de jugos representan la base de demanda más amplia y consolidada. La panadería sigue siendo el impulsor más importante dentro de este grupo, especialmente a medida que los productores en Europa y América del Norte reemplazan los acondicionadores químicos de masa por sistemas de etiqueta limpia basados en enzimas. Esa escala muestra cuán profundamente el mercado de Carbohidrasas está vinculado a la producción alimentaria cotidiana, más que a un nicho especializado estrecho. La Alimentación Animal se mantuvo como un centro de demanda adyacente, donde las mezclas de xilanasa-amilasa mejoran la digestibilidad y los resultados de salud intestinal en los sistemas ganaderos comerciales. El uso en biocombustibles y biorrefinerías añadió otro soporte estructural porque la celulasa sigue siendo central en el procesamiento de etanol celulósico a partir de residuos y cultivos energéticos. El mercado de Carbohidrasas, por tanto, continúa obteniendo la mayor parte de sus ingresos de usos vinculados a los alimentos, incluso a medida que los sectores adyacentes se expanden. Esto le otorga a la aplicación una combinación de estabilidad y margen para una diversificación gradual.
Farmacéuticos fue la aplicación de mayor crecimiento hasta 2031, registrando una CAGR del 7,45%. El mercado de Carbohidrasas está ingresando a un canal de mayor valor aquí porque las aplicaciones con receta médica y orientadas a la salud conllevan requisitos de cumplimiento más estrictos y una economía unitaria más sólida que los usos de procesamiento a granel. La Terapia de Reemplazo de Enzimas Pancreáticas incluye la amilasa como componente central, y el creciente diagnóstico de insuficiencia pancreática exocrina está respaldando la demanda de prescripciones en América del Norte y Europa. Más allá del uso con receta, los productos de venta libre que contienen alfa-galactosidasa, lactasa y fructanasa están avanzando cada vez más hacia el comercio minorista convencional, respaldados en parte por la monografía actualizada de enzimas digestivas de Health Canada en diciembre de 2025. Esto está cambiando el mercado de Carbohidrasas al crear una división entre la demanda industrial de gran volumen y la demanda de grado terapéutico, más pequeña pero de mayor valor. Los proveedores que pueden atender ambos canales están mejor posicionados para ampliar los márgenes y defender la diferenciación de productos. Los proveedores enfocados únicamente en la producción a granel de bajo costo pueden encontrar más difícil participar en esta vía de aplicación de mayor crecimiento. El mercado de Carbohidrasas, por tanto, se está volviendo más estratificado por los estándares de calidad de la aplicación tanto como por el volumen del uso final. Ese cambio es una de las razones más claras por las que los farmacéuticos están ganando atención dentro de la historia de crecimiento más amplia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Carbohidrasas en las Américas
América del Norte concentró el 38,42% de la cuota del mercado de carbohidrasas en 2025. El mercado de carbohidrasas en América del Norte está respaldado por una amplia base de panificación industrial, un sector maduro de almidones y edulcorantes, y un marco GRAS de la FDA que ofrece a los proveedores una vía viable para la comercialización de nuevas enzimas. Las recientes aprobaciones de la FDA para la preparación de fructanasa de AB Enzymes en marzo de 2025 y el aviso de beta-mananasa de BASF para alimentación porcina en julio de 2025 demuestran que la región sigue activa en materia de aprobaciones de productos. El mercado de carbohidrasas también se beneficia de los estrechos vínculos de trabajo entre los fabricantes de enzimas y los grandes productores de alimentos, lo que contribuye a acelerar la implementación comercial tras la aprobación. América del Sur se mantuvo en un nivel de ingresos menor, pero el mercado apuntó a una demanda más sólida vinculada a los biocombustibles gracias al impulso de Brasil en materia de combustibles renovables, así como a una creciente inversión en procesamiento de alimentos en Chile, Colombia y Perú. Esta combinación otorga al mercado de carbohidrasas en América del Sur una mezcla útil de demanda en los sectores de combustibles, bebidas, procesamiento de frutas y nutrición animal. Aun así, la intensidad de uso de enzimas por persona sigue siendo inferior a la de América del Norte, lo que deja margen para futuras ganancias en la adopción a medida que el procesamiento local escala.
Mercado de Carbohidrasas en Europa
Europa se mantuvo como una región central en términos de ingresos en el mercado de carbohidrasas, aunque su ritmo de crecimiento está condicionado por estrictas normas de autorización y largos plazos de revisión. El mercado de carbohidrasas en Europa recompensa, por tanto, a los proveedores capaces de sostener inversiones regulatorias más elevadas durante varios años. La región también se beneficia del apoyo político a la producción de base biológica y a la menor dependencia de aditivos alimentarios químicos, lo que refuerza el argumento a favor de las alternativas enzimáticas en la elaboración de productos de panadería, zumos y lácteos. Advanced Enzyme Technologies reportó 15 presentaciones ante la EFSA a principios de 2026, con 9 opiniones positivas de I+D, lo que pone de relieve el nivel de compromiso necesario para mantenerse activo en Europa. El mercado de carbohidrasas en países europeos más pequeños como Polonia y Bélgica también avanza a medida que los sistemas de panadería y molinería de harina se modernizan. Esto significa que Europa sigue siendo importante no por ser un mercado fácil de penetrar, sino porque establece estándares elevados que pueden favorecer a los proveedores consolidados y con capacidad técnica.
Mercado de Carbohidrasas en Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 6,65% hasta 2031, convirtiéndose en el bloque regional de mayor crecimiento en las perspectivas del tamaño del mercado de carbohidrasas. El mercado de carbohidrasas en esta región está impulsado por la rápida industrialización de las cadenas de suministro de alimentos y piensos en China, India, Vietnam y el sudeste asiático en general. También se señaló que Advanced Enzyme Technologies registró un aumento interanual del 22% en los ingresos de Nutrición Animal y un incremento del 16% en los ingresos de bioprocesamiento de alimentos en el tercer trimestre del ejercicio fiscal 2026, lo que refleja una demanda más sólida en los mercados del sur de Asia. El mercado de carbohidrasas en Oriente Medio y África se mantuvo como el más pequeño en términos de ingresos; sin embargo, la inversión en procesamiento de alimentos en los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica está creando una base más amplia para las enzimas de almidón y panadería. Los países del norte de África, como Marruecos y Egipto, fueron descritos como adoptantes en etapa temprana, con un crecimiento vinculado a la expansión de la molinería de harina y al procesamiento local por parte de fabricantes internacionales de alimentos. Esto sitúa al mercado de carbohidrasas con su perfil de crecimiento más rápido en Asia-Pacífico, mientras que Oriente Medio y África se desarrolla desde una base más pequeña mediante la consolidación de capacidades en la manufactura de alimentos.
Panorama Competitivo
El mercado de Carbohidrasa muestra una concentración de moderada a alta, con Novonesis A/S, IFF y BASF manteniendo posiciones sólidas en los segmentos de enzimas de almidón, panadería y piensos de gran volumen. El mercado de Carbohidrasa no está completamente consolidado, sin embargo, porque proveedores especializados como AB Enzymes, Advanced Enzyme Technologies y SUNSON Industry Group siguen compitiendo a través del enfoque en productos, ventajas de costo regionales y cobertura regulatoria selectiva. Novonesis reforzó su posición en 2025 al completar la adquisición de la participación de dsm-firmenich en la Alianza de Enzimas para Piensos, asumiendo la plena responsabilidad de ventas y distribución de ese portafolio. Ese movimiento demostró que el control sobre los canales comerciales ahora importa tanto como la escala de fabricación en las enzimas para piensos. El mercado de Carbohidrasa también está creando espacio en áreas de mayor valor, especialmente donde las aplicaciones digestivas y los usos industriales más termoestables requieren un rendimiento técnico superior al que puede ofrecer la producción de fermentación estándar.
El comportamiento competitivo en el mercado de Carbohidrasa se centra cada vez más en la amplitud del portafolio, la profundidad regulatoria y la capacidad de combinar el rendimiento enzimático con el soporte de aplicación en la fase descendente. IFF y BASF avanzaron en esa dirección en octubre de 2025 a través de una colaboración estratégica que unió la plataforma de Biomateriales Enzimáticos Diseñados de IFF con las capacidades de polímeros y química de BASF. Esa asociación sugiere que el mercado de Carbohidrasa está pasando de la competencia basada en preparaciones individuales a la competencia basada en sistemas más amplios y rendimiento por caso de uso. Advanced Enzyme Technologies también amplió su base de calidad y pruebas a través de Staria Labs bajo su filial en los Estados Unidos, apoyando una mayor infraestructura analítica para productos enzimáticos y probióticos. Estos movimientos muestran que los proveedores están invirtiendo no solo en producción, sino también en validación, soporte al cliente y diferenciación técnica.
Los fabricantes asiáticos están añadiendo presión en el mercado de Carbohidrasa, especialmente donde la fermentación competitiva en costos y las estrategias comerciales específicas de la región pueden ganar negocios en aplicaciones de volumen. SUNSON Industry Group describió su enfoque en 2025 a través de una estrategia de "Cuatro Novedades" centrada en nuevas enzimas, nuevas aplicaciones, nuevos segmentos de mercado y nuevas geografías. El mercado de Carbohidrasa está, por tanto, experimentando una competencia más fuerte de productores que ya no se limitan al suministro de productos básicos y están construyendo posiciones globales más amplias. Al mismo tiempo, los proveedores mejor posicionados para la próxima fase son aquellos que pueden combinar grandes sistemas de fermentación, purificación en la fase descendente y una ejecución regulatoria creíble en todas las regiones. Esto mantiene el mercado de Carbohidrasa lo suficientemente abierto para que los competidores regionales crezcan, pero aún inclinado hacia los actores integrados en los segmentos más valiosos. Las empresas con producción en un solo sitio y portafolios reducidos pueden enfrentar presión sobre los márgenes a medida que los precios a granel se ajustan. El resultado es un mercado donde la escala sigue importando, pero la escala por sí sola ya no es suficiente sin profundidad técnica y regulatoria.
Líderes de la Industria de Carbohidrasa
-
Novonesis A/S
-
BASF SE
-
International Flavors and Fragrances Inc.
-
Archer Daniels Midland Company
-
Advanced Enzyme Technologies Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Carbohidrasas Empresas cubiertas en este informe
- Novonesis A/S
- BASF SE
- International Flavors and Fragrances Inc.
- AB Enzymes GmbH
- Advanced Enzyme Technologies Limited
- Amano Enzyme Inc.
- Archer Daniels Midland Company
- Biocatalysts Ltd.
- Biocon Limited
- BBI Solutions
- Chr. Hansen Holding A/S
- Creative Enzymes
- DuPont de Nemours, Inc.
- Enzyme Development Corporation
- Kerry Group plc
- Megazyme Ltd.
- Specialty Enzymes and Probiotics
- SUNSON Industry Group Co. Ltd.
- Tex Biosciences (P) Ltd.
- VTR Biotech Pty Limited
Desarrollos recientes de la industria en Mercado de Carbohidrasas
- Mayo de 2026: Novonesis recibió el registro completo de etiqueta de la Unión Europea para su fitasa de próxima generación HiPhorius, ampliando la autorización a todas las especies monogástricas, incluidas las gallinas ponedoras, las aves de corral reproductoras, los lechones y los cerdos de engorde, más allá de la autorización restringida anterior. La ampliación permite a los productores de piensos desplegar una solución de fitasa única y de alta eficiencia en operaciones multiespecies, mejorando los índices de conversión del pienso y reduciendo la suplementación de fósforo inorgánico en toda la cadena de valor del pienso.
- Octubre de 2025: IFF y BASF anunciaron una colaboración estratégica para desarrollar tecnologías enzimáticas de próxima generación, combinando la plataforma de Biomateriales Enzimáticos Diseñados™ de IFF —que incluye carbohidrasas para nutrición animal y procesamiento de alimentos— con la experiencia de BASF en ingeniería de polímeros y química. La asociación tiene como objetivo sistemas enzimáticos de rendimiento superior y polímeros de base biológica para aplicaciones en tejidos, vajilla, cuidado personal, limpieza industrial y nutrición animal.
- Junio de 2025: Novonesis completó la adquisición de la participación de dsm-firmenich en la Alianza de Enzimas para Piensos tras todas las aprobaciones regulatorias, asumiendo la plena responsabilidad de ventas y distribución del portafolio de enzimas para alimento animal y salud intestinal de la alianza a nivel mundial. La transacción, valorada en EUR 1.500 millones (aproximadamente USD 1.610 millones a la tasa promedio EUR/USD de 2025 de 1,07), amplía sustancialmente el alcance directo al mercado de Novonesis en nutrición animal con alto contenido de carbohidrasas.
Alcance del Informe Global del Mercado de Carbohidrasa
Resumen de la segmentación
| Alfa Amilasa |
| Xilanasas |
| Pectinasa |
| Hemicelulasa |
| Celulasa |
| Disacaridasa |
| Otros |
| Líquido |
| Polvo |
| Gránulos |
| Alimentos y Bebidas |
| Productos Farmacéuticos |
| Alimento para Animales |
| Biocombustibles y Biorrefinerías |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Suecia | |
| Polonia | |
| Bélgica | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Vietnam | |
| Indonesia | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo | Alfa Amilasa | |
| Xilanasas | ||
| Pectinasa | ||
| Hemicelulasa | ||
| Celulasa | ||
| Disacaridasa | ||
| Otros | ||
| Por Forma | Líquido | |
| Polvo | ||
| Gránulos | ||
| Por Aplicación | Alimentos y Bebidas | |
| Productos Farmacéuticos | ||
| Alimento para Animales | ||
| Biocombustibles y Biorrefinerías | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Suecia | ||
| Polonia | ||
| Bélgica | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Vietnam | ||
| Indonesia | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva actual del mercado de Carbohidrasa?
El mercado de Carbohidrasas se proyecta en 2,22 mil millones de USD en 2026 y se espera que alcance los 3,04 mil millones de USD en 2031, creciendo a una CAGR del 6,49% de 2026 a 2031.
¿Qué tipo de enzima lidera la demanda global en carbohidrasas?
La Alfa Amilasa lideró la demanda con una participación del 48,28% en 2025 porque se utiliza ampliamente en la licuefacción del almidón, panadería, elaboración de cerveza y procesamiento de jarabe de glucosa.
¿Por qué Asia-Pacífico está ganando atención en carbohidrasas?
Asia-Pacífico es la región de mayor crecimiento con una CAGR del 7,65% hasta 2031, respaldada por la expansión del procesamiento de alimentos y piensos en China, India, Vietnam y el sudeste asiático.
¿Qué está impulsando el uso farmacéutico de las carbohidrasas?
La demanda farmacéutica está aumentando porque las terapias de enzimas digestivas y los productos de suplementos minoristas se están expandiendo, y organismos reguladores como Health Canada actualizaron las directrices en 2025 que respaldan la comercialización.