
Tamaño y Participación del Mercado de Seguros Cautivos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 258.20 Mil millones de dólares |
| Tamaño del Mercado (2031) | 332.70 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.20 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Seguros Cautivos por Mordor Intelligence
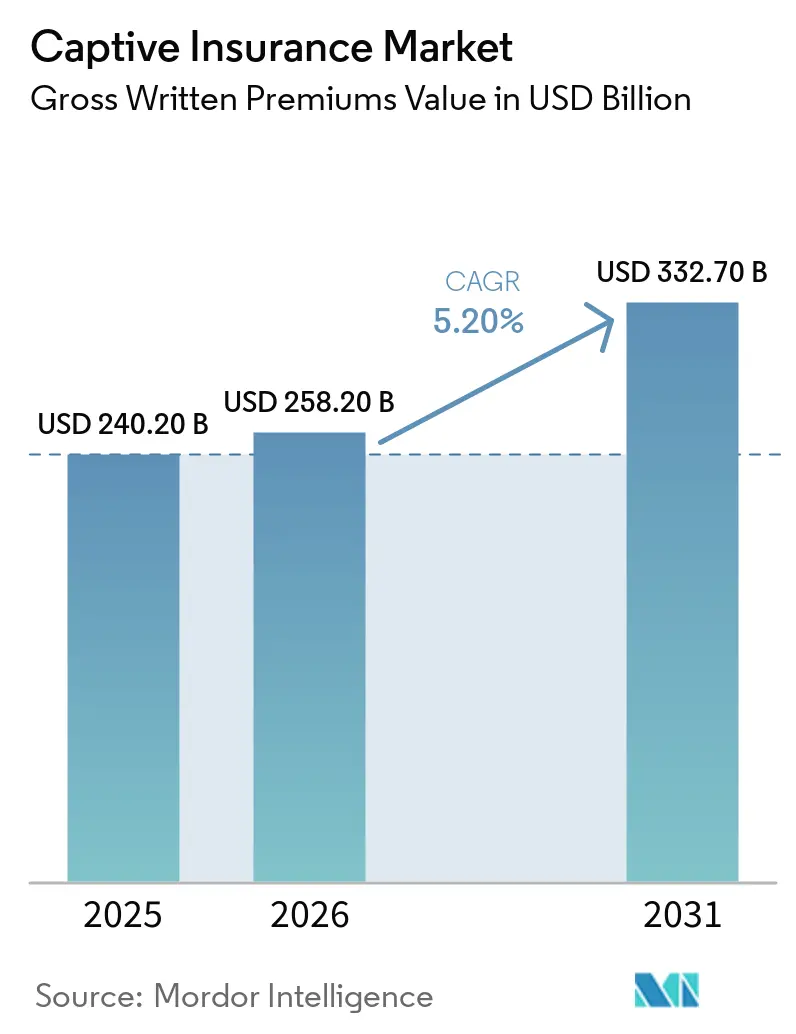
Se proyecta que el tamaño del mercado de seguros cautivos se expandirá desde 240,2 mil millones de USD en 2025 y 258,2 mil millones de USD en 2026 hasta 332,7 mil millones de USD en 2031, registrando una CAGR del 5,2% entre 2026 y 2031. La responsabilidad civil comercial, el exceso y los seguros especializados continuaron siendo difíciles de colocar, lo que mantuvo la formación de cautivos relevante para las empresas que enfrentan primas más altas, menor capacidad y menos certeza sobre el alcance de la cobertura disponible en la renovación. Los veredictos nucleares y la financiación de litigios por terceros continuaron aumentando el costo de los riesgos de responsabilidad civil, alentando a las empresas a retener exposiciones seleccionadas a través de acuerdos de cautivos en lugar de depender completamente de la capacidad comercial para esos riesgos. Los cautivos gestionados por Marsh suscribieron 79,1 mil millones de USD en primas brutas suscritas durante 2025, mientras que las empresas del Fortune 500 aumentaron el volumen de primas de cautivos en un 9%. El mercado de seguros cautivos también está respaldado por el valor continuo de los ingresos por inversiones sobre las reservas, el acceso a la reaseguración y la retención de beneficios de suscripción dentro del grupo matriz cuando la experiencia de siniestros se gestiona de manera efectiva. Estos factores respaldan un papel más amplio para los cautivos en la planificación del riesgo empresarial, incluso cuando las tasas de propiedad comercial seleccionadas se han moderado, porque las empresas pueden mantener programas establecidos de financiación de riesgos a través de ciclos de seguros cambiantes.
Conclusiones Clave del Informe
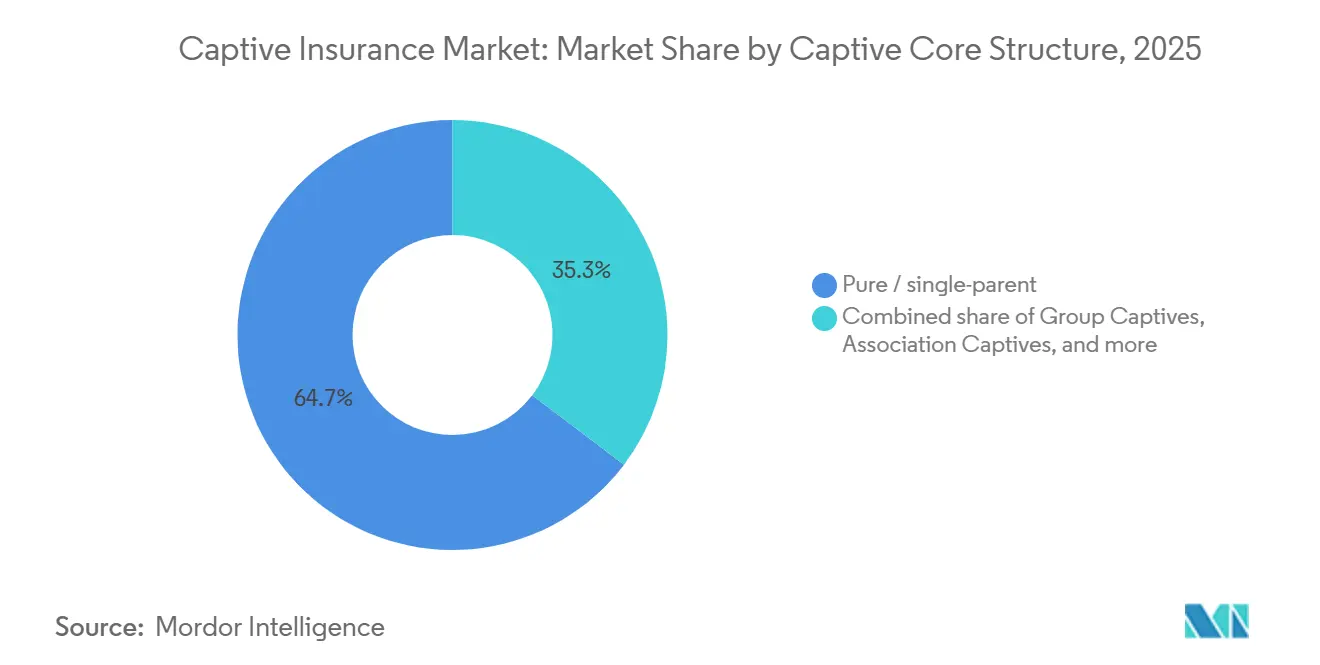
- Por estructura central del cautivo, los cautivos puros y de padre único capturaron el 64,7% de la participación del mercado de seguros cautivos en 2025, mientras que se proyecta que los núcleos de cautivos patrocinados y de celda crezcan a una CAGR del 8,4% hasta 2031.
- Por cobertura suscrita, la propiedad representó el 24,6% del tamaño del mercado de seguros cautivos en 2025, mientras que se proyecta que el ciberseguro crezca a una CAGR del 10,2% hasta 2031.
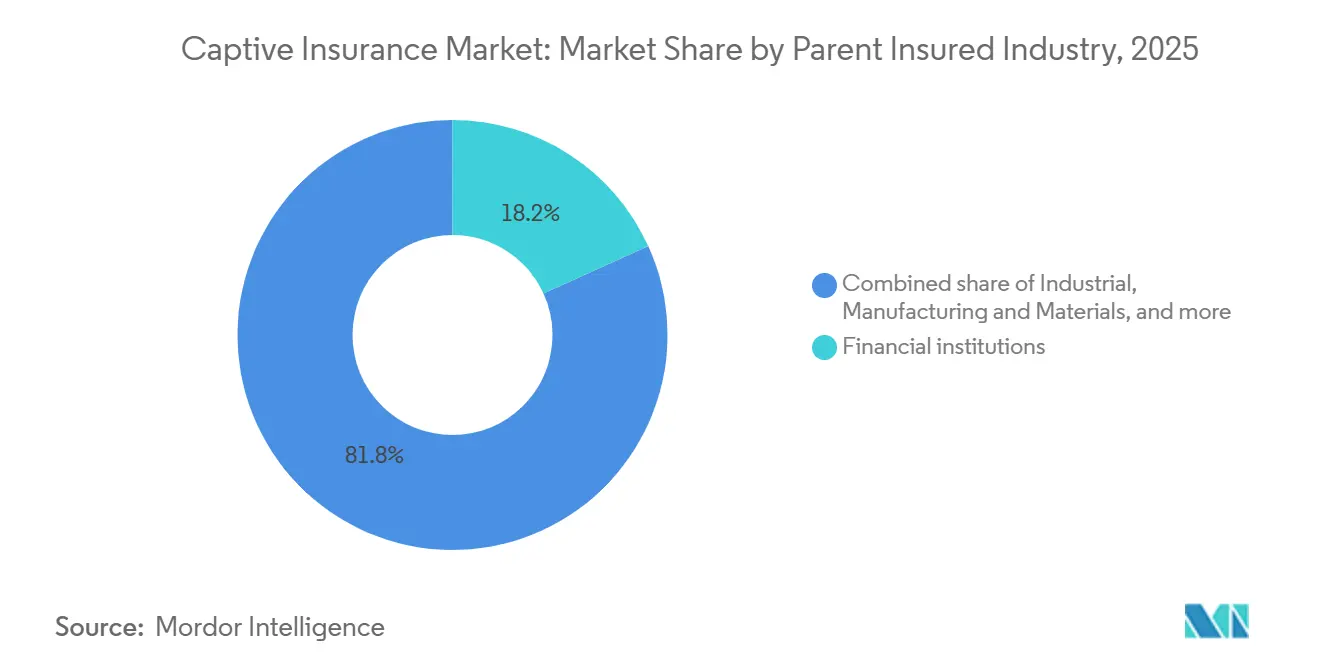
- Por industria del padre o asegurado, las instituciones financieras tuvieron una participación del 18,2% en el mercado de seguros cautivos en 2025, mientras que se proyecta que tecnología, medios y telecomunicaciones crezca a una CAGR del 8,1% hasta 2031.
- Por escala del padre, las grandes empresas y multinacionales capturaron el 72,8% del tamaño del mercado de seguros cautivos en 2025, mientras que se proyecta que las empresas del mercado medio crezcan a una CAGR del 7,7% hasta 2031.
- Por geografía, América del Norte tuvo el 75,4% del mercado de seguros cautivosImpulsor (~) % de Impacto en el Pronóstico de CAGR Relevancia Geográfica Plazo de Impacto
- Restricciones de Capacidad y Volatilidad de Precios en Seguros Comerciales +1,8% Global, concentrado en América del Norte y Europa Corto plazo (≤ 2 años)
- Creciente Complejidad de los Riesgos Cibernéticos, Climáticos y de Cadena de Suministro +1,4% Global Mediano plazo (2-4 años)
- Expansión de Estructuras de Cautivos Grupales y de Celda +1,0% América del Norte, núcleo de Asia-Pacífico, expansión a Europa Mediano plazo (2-4 años)
- Aumento de los Costos de Beneficios para Empleados y de Cobertura Médica de Exceso de Pérdida +0,8% América del Norte y Europa Mediano plazo (2-4 años)
- Innovación en Soluciones de Fronting, Reaseguro y Garantías para Cautivos +0,6% Global Largo plazo (≥ 4 años)
- Adopción Creciente de Gestión de Riesgos Basada en Datos y Tecnología para Cautivos +0,4% Global Largo plazo (≥ 4 años)
- en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Seguros Cautivos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Restricciones de Capacidad y Volatilidad de Precios en Seguros Comerciales | +1.8% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente Complejidad de los Riesgos Cibernéticos, Climáticos y de Cadena de Suministro | +1.4% | Global | Mediano plazo (2-4 años) |
| Expansión de Estructuras de Cautivos Grupales y de Celda | +1.0% | América del Norte, núcleo de Asia-Pacífico, expansión a Europa | Mediano plazo (2-4 años) |
| Aumento de los Costos de Beneficios para Empleados y de Cobertura Médica de Exceso de Pérdida | +0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Innovación en Soluciones de Fronting, Reaseguro y Garantías para Cautivos | +0.6% | Global | Largo plazo (≥ 4 años) |
| Adopción Creciente de Gestión de Riesgos Basada en Datos y Tecnología para Cautivos | +0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Capacidad y Volatilidad de Precios en Seguros Comerciales
Las condiciones duras en los seguros comerciales continuaron siendo una razón inmediata para la formación de cautivos, aunque las tasas de propiedad mostraron moderación en áreas seleccionadas. La responsabilidad civil de automóviles, la responsabilidad civil en exceso, la responsabilidad civil profesional y los riesgos de construcción continuaron enfrentando tendencias adversas de siniestros. Brown & Brown identificó los veredictos nucleares, la inflación social y la financiación de litigios por terceros como fuerzas importantes que afectan la capacidad y los precios en estas líneas[1]Brown & Brown, "Informe de Tendencias del Mercado de Cautivos 2026," Perspectivas de Seguros Comerciales de Brown & Brown, bbrown.com. El regulador de seguros de Iowa declaró que el automóvil de transporte, la responsabilidad civil en exceso y el exceso de pérdida médico se encontraban entre las líneas de más rápido crecimiento que ingresaban a los programas de cautivos en 2026. El mercado de seguros cautivos se beneficia cuando las empresas retienen estos riesgos difíciles y agregan otras líneas a un cautivo existente, lo que permite que la estructura sirva a una gama más amplia de necesidades planificadas de financiación de riesgos. Los cautivos formados durante ciclos de precios más duros han continuado operando a medida que las condiciones comerciales cambiaron en algunas clases de propiedad.
Creciente Complejidad de los Riesgos Cibernéticos, Climáticos y de Cadena de Suministro
Los cautivos se han vuelto más relevantes donde las pólizas comerciales valoran incorrectamente el riesgo, excluyen exposiciones materiales o proporcionan una cobertura de póliza limitada. Aon informó que el 24% de los propietarios de cautivos suscribieron riesgo cibernético a través de sus cautivos en 2025, en comparación con el 1% en 2014[2]Aon, "Cautivos y Ciberseguridad: De la Respuesta Táctica a la Optimización Estratégica del Riesgo," Aon, aon.com. Este cambio refleja la creciente importancia del riesgo cibernético dentro de las decisiones de retención de riesgos corporativos. Gallagher Re describió estructuras de exceso de pérdida con límite compartido que combinan el riesgo de cola cibernético con la exposición a catástrofes de propiedad no correlacionadas para reducir el costo de la protección de cola. Los programas gestionados por cautivos pueden aplicar este tipo de estructuración de riesgos en múltiples líneas de cobertura, particularmente donde los riesgos subyacentes tienen diferentes características de siniestros y requisitos de financiación. El mercado de seguros cautivos está, en consecuencia, desempeñando un papel más amplio en la gestión de riesgos que los productos de seguros estándar pueden no abordar adecuadamente, al tiempo que respalda la retención planificada de riesgos para exposiciones con capacidad limitada, términos restrictivos o incertidumbre en la renovación.
Expansión de Estructuras de Cautivos Grupales y de Celda
Los cautivos grupales, los cautivos patrocinados y las compañías de celda protegida han extendido el acceso a empresas por debajo del nivel empresarial más grande. Vermont informó que los cautivos patrocinados representaron 5 de las 15 nuevas formaciones durante el primer semestre de 2026[3]Departamento de Regulación Financiera de Vermont, "Vermont Registra una Ola de Reestructuraciones de Cautivos en 2026," Departamento de Regulación Financiera de Vermont, captiveinternational.com. La Autoridad Monetaria de Singapur propuso un marco de compañía de celda protegida en julio de 2026 para reducir los costos de establecimiento y operación para las empresas asiáticas más pequeñas. El marco propuesto está orientado a su implementación en 2028. Los modelos grupales y de celda reducen los compromisos de capital y operativos necesarios para un cautivo independiente, haciendo que la retención estructurada de riesgos sea más práctica para empresas con menores volúmenes de primas. El mercado de seguros cautivos puede, por lo tanto, llegar a empresas que están adquiriendo experiencia con la financiación alternativa de riesgos antes de considerar una estructura independiente, y proporcionar un punto de entrada práctico para empresas que aún no están listas para un cautivo puro.
Aumento de los Costos de Beneficios para Empleados y de Cobertura Médica de Exceso de Pérdida
Los gastos de atención médica y los costos de medicamentos especializados han aumentado el interés de los empleadores en los cautivos de beneficios para empleados. WTW identificó el aumento de los costos de atención médica y los gastos en medicamentos especializados como factores clave detrás del uso de cautivos para el exceso de pérdida médico y la volatilidad del programa de salud agregado[4]Willis Towers Watson, "Realidades del Mercado de Seguros 2026 Cautivos," WTW, wtwco.com. Aon informó que 5 nuevos clientes se comprometieron con estrategias de cautivos de beneficios para empleados a principios de 2025. Esa cifra igualó el promedio anual global histórico de 5 a 6 nuevos clientes registrado desde mediados de la década de 1990. Marsh también informó un crecimiento de dos dígitos en las líneas de beneficios para empleados dentro de su cartera de cautivos gestionados durante 2025. El mercado de seguros cautivos se está beneficiando a medida que los empleadores utilizan estas estructuras para gestionar la exposición al exceso de pérdida y la volatilidad del programa de salud, al tiempo que respaldan una supervisión más estrecha de los patrones de siniestros y los costos retenidos dentro de los programas de beneficios para empleados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Capital, Garantías y Liquidez | -1.2% | Global | Largo plazo (≥ 4 años) |
| Complejidad Regulatoria, Fiscal y de Sustancia Económica | -0.8% | Global, más aguda en estructuras transfronterizas | Mediano plazo (2-4 años) |
| Altos Costos de Formación, Gobernanza y Gestión Continua | -0.5% | Global, más aguda para los participantes del mercado medio | Mediano plazo (2-4 años) |
| Escasez de Experiencia Especializada en Seguros Cautivos y Actuaría | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Requisitos de Capital, Garantías y Liquidez
Los requisitos de adecuación de capital siguen siendo una barrera persistente para las empresas que consideran un cautivo, especialmente por debajo del nivel de grandes empresas. La fase de implementación final de Basilea III comenzó en julio de 2025 para los bancos de los Estados Unidos con activos superiores a 100 mil millones de USD. Puede aumentar el precio de las cartas de crédito y reducir la disponibilidad de estructuras de garantía utilizadas en programas de cautivos con fronting. Los grandes propietarios con balances más sólidos pueden cambiar hacia estructuras de fideicomiso financiadas cuando sea necesario. Los propietarios del mercado medio y los más nuevos pueden enfrentar un entorno de formación más limitado porque tienen menos opciones de garantía y menos flexibilidad para absorber mayores gastos de financiación o de cartas de crédito. Esta condición también refuerza el interés en los cautivos de celda, que generalmente requieren una capitalización mínima menor que las estructuras independientes y pueden proporcionar una alternativa donde los requisitos de garantía completos de otro modo retrasarían la formación.
Complejidad Regulatoria, Fiscal y de Sustancia Económica
Las estructuras de cautivos transfronterizas enfrentan un mayor escrutinio bajo el marco del Pilar Dos de la OCDE, las reglas de precios de transferencia alineadas con BEPS y los requisitos de sustancia económica. Estas reglas añaden trabajo de documentación y gobernanza para las empresas que mueven primas entre jurisdicciones, particularmente donde un cautivo sirve a operaciones, aseguradoras y programas de riesgo en más de 1 país. La Autoridad de Regulación Prudencial del Reino Unido y la Autoridad de Conducta Financiera publicaron documentos de consulta en 2026 sobre un régimen de cautivos dedicado fuera de Solvencia del Reino Unido. La propuesta reconoció que los cautivos vinculados al Reino Unido que operan en el extranjero pueden alejar el capital del centro financiero de Londres. Iowa actualizó su ley de seguros cautivos en mayo de 2026, incluyendo un nuevo subcapítulo para compañías de reaseguro de vida cautivas y una exención fiscal para las redomiciliaciones. Las empresas con operaciones en varias jurisdicciones aún necesitan conciliar las reglas del domicilio local con los precios de transferencia, las pruebas de sustancia y los requisitos de presentación de informes antes de establecer un cautivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Estructura Central del Cautivo: Las Estructuras de Celda Apoyan las Futuras Formaciones de Padre Único
Los cautivos puros y de padre único tuvieron una participación del 64,7% en el mercado de seguros cautivos en 2025. Su posición reflejó la propiedad directa, el control total de suscripción y la capacidad de retener ingresos por inversiones sobre las reservas, características que son particularmente relevantes para los grandes padres con operaciones maduras de gestión de riesgos y tesorería. Las grandes empresas multinacionales a menudo prefieren estas estructuras porque pueden respaldar varias líneas de riesgo y alinearse con los procesos de gobernanza establecidos. Los cautivos grupales, los cautivos de asociación y los grupos de retención de riesgos agrupan a empresas con necesidades de riesgo similares. Esta agrupación puede mejorar el acceso a la capacidad de suscripción y los términos de compra de reaseguro, al tiempo que permite a los participantes compartir recursos administrativos y supervisión del programa.
Los núcleos de cautivos patrocinados y de celda son las estructuras de más rápido crecimiento, con una CAGR proyectada del 8,4% hasta 2031. Vermont registró 5 cautivos patrocinados entre 15 nuevas formaciones en el primer semestre de 2026, mientras que las solicitudes de celda avanzaron a un ritmo similar al de las formaciones independientes. Las plataformas de gestores permiten a las pequeñas y medianas empresas obtener cobertura personalizada sin asumir el costo total de un vehículo independiente. Estas estructuras pueden crear un camino hacia la propiedad independiente futura a medida que las empresas adquieren experiencia operativa. La industria de seguros cautivos tiene, por lo tanto, una ruta de entrada más amplia para las empresas que anteriormente carecían de la escala para un cautivo puro, mientras mantiene la opción de avanzar hacia la propiedad independiente a medida que sus programas maduran.


Por Cobertura Suscrita: La Propiedad Ancla la Prima Mientras el Ciberseguro Gana Importancia
La propiedad representó el 24,6% de las primas de cobertura de cautivos en 2025, convirtiéndola en la línea individual más grande suscrita. Los cautivos gestionados por Marsh suscribieron más de 9 mil millones de USD en primas brutas de propiedad durante 2025. Las empresas industriales, energéticas y manufactureras con uso intensivo de activos utilizan acuerdos de cautivos para retener la exposición a la propiedad, especialmente donde los altos valores de los activos hacen que los deducibles comerciales, los límites de capacidad y los programas de seguros por capas sean más significativos. La responsabilidad civil general y la responsabilidad civil en exceso o paraguas formaron el grupo de cobertura más grande por prima total. Los veredictos nucleares han aumentado el costo de las capas de exceso comercial, lo que ha respaldado la retención a través de programas de cautivos.
El ciberseguro es la línea de cobertura de más rápido crecimiento, con una CAGR proyectada del 10,2% hasta 2031. Aon encontró que el 24% de los propietarios de cautivos utilizaron sus cautivos para suscribir ciberseguro en 2025. La unidad de Líneas Principales ISO de Verisk presentó endosos efectivos en enero de 2026 que permiten a las aseguradoras excluir las reclamaciones de inteligencia artificial generativa de las pólizas estándar de responsabilidad civil general comercial. Los beneficios para empleados y el exceso de pérdida médico también representan una parte material y creciente de la cartera de cautivos. Marsh registró un crecimiento de dos dígitos en las líneas de beneficios dentro de su cartera gestionada en 2025.
Por Industria del Padre o Asegurado: Las Instituciones Financieras Lideran Mientras Tecnología, Medios y Telecomunicaciones Crece Más Rápido
Las instituciones financieras representaron el 18,2% del tamaño del mercado de seguros cautivos por industria del padre en 2025. Los bancos, los gestores de activos y los grupos de seguros utilizan cautivos para la gestión del capital regulatorio, la absorción del riesgo catastrófico y las estrategias de inversión respaldadas por activos de reserva. Las empresas de atención médica y ciencias de la vida también utilizan estructuras de cautivos para abordar la negligencia médica y la complejidad del exceso de pérdida en los planes de salud autofinanciados. Las empresas de energía, servicios públicos y minería mantienen programas de múltiples líneas para exposiciones ambientales, de contaminación y de propiedad paramétrica. Estas empresas a menudo enfrentan riesgos de alta peligrosidad que necesitan estructuras personalizadas de retención y reaseguro, particularmente donde las exposiciones ambientales, operativas y de propiedad son materiales para el negocio del padre.
Tecnología, medios y telecomunicaciones es la industria del padre de más rápido crecimiento en el mercado de seguros cautivos, con una CAGR proyectada del 8,1% hasta 2031. La exposición cibernética, el riesgo de propiedad intelectual y la interrupción del negocio relacionada con la dependencia de la nube configuran el perfil de riesgo de este grupo, creando la necesidad de estructuras de cobertura que puedan reflejar las cambiantes dependencias operativas. Estas exposiciones corresponden con líneas comerciales que pueden tener términos de cobertura restrictivos y exclusiones, creando un caso más sólido para que las empresas evalúen la retención en cautivos junto con las compras de seguros comerciales. El director de seguros cautivos de Iowa identificó el automóvil de transporte y la responsabilidad civil en exceso como líneas de cautivos de rápido crecimiento durante 2026. Las empresas industriales, manufactureras y de materiales siguen siendo un gran grupo establecido debido a sus necesidades de propiedad y compensación de trabajadores. Las empresas minoristas y de consumo también están utilizando acuerdos de cautivos para exposiciones de garantía y valor residual.
Por Escala del Padre: La Demanda del Mercado Medio Amplía el Acceso Más Allá de las Grandes Multinacionales
Las grandes empresas y multinacionales capturaron una participación del 72,8% en el mercado de seguros cautivos por escala del padre en 2025. Sus volúmenes de primas pueden respaldar los costos de capitalización y permitir la suscripción de riesgos diversificados en varias líneas, mientras que sus mayores huellas operativas pueden proporcionar datos de siniestros más amplios y grupos de riesgo más diversificados. Estas empresas comúnmente operan más de 1 cautivo en diferentes domicilios y categorías de riesgo. También tienen acceso establecido a aseguradoras de fronting y mercados globales de reaseguro, lo que puede respaldar el diseño de cobertura en varias jurisdicciones y capas de riesgo retenido. Las pequeñas y microempresas siguen siendo el grupo más pequeño porque la economía de los cautivos independientes requiere un volumen de primas y capital suficientes.
Las empresas del mercado medio son el grupo de escala del padre de más rápido crecimiento, con una CAGR proyectada del 7,7% hasta 2031. Los cautivos grupales, las estructuras de celda y las plataformas de alquiler de cautivos han reducido las barreras de acceso para las empresas con un gasto anual en primas de entre 250.000 y 1 millón de USD. NFP estableció una práctica de cautivos grupales de propiedad y accidentes en marzo de 2026 a través de su adquisición de Trinity Risk Advisors. El movimiento respondió a la demanda del mercado medio y añadió capacidad de cautivos grupales a la actividad de consultoría existente de NFP en cautivos de padre único y celda segregada. El mercado de seguros cautivos se está volviendo más accesible cuando las empresas pueden unirse a estructuras grupales o de celda antes de comprometer capital a una entidad independiente y desarrollar una capacidad de gobernanza interna completa del cautivo.
Análisis Geográfico
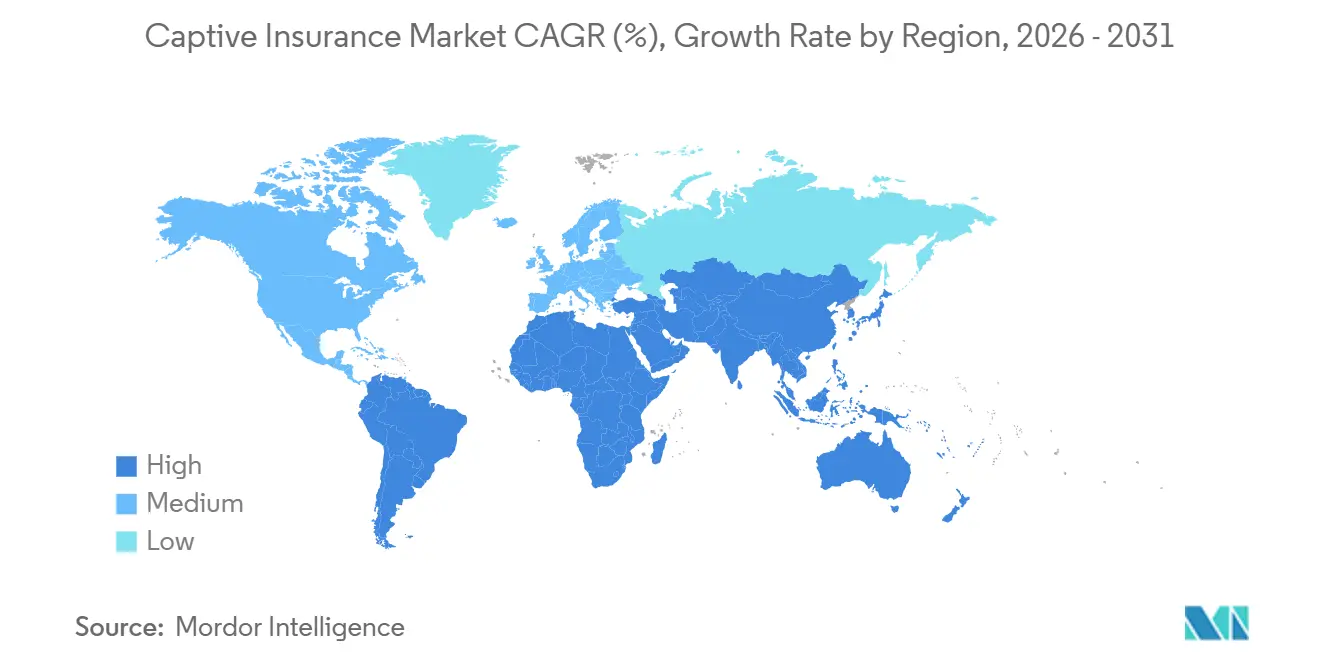
América del Norte retuvo el 75,4% de la participación en el mercado global de seguros cautivos en 2025. Los Estados Unidos tienen la infraestructura de domicilio más grande y establecida, incluyendo Vermont, Dakota del Sur, Utah y Tennessee, que proporcionan diferentes opciones regulatorias para las empresas que consideran dónde establecer un cautivo. Las nuevas formaciones de Vermont durante el primer semestre de 2025 superaron su total del año completo 2024. Las primas brutas suscritas de cautivos en 31 domicilios de América del Norte aumentaron de 94,3 mil millones de USD en 2021 a 118,5 mil millones de USD en 2025. Canadá también proporciona una opción complementaria a través del régimen de cautivos de Alberta, que entró en vigor en julio de 2022 y ahora alberga 45 cautivos con licencia bajo un marco regulatorio destinado a apoyar el crecimiento de los cautivos.
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR proyectada del 8,5% hasta 2031. Las empresas matrices asiáticas poseían solo entre el 5% y el 6% de los cautivos globales, a pesar de la contribución de la región a la actividad económica global. Los desastres naturales causaron 65 mil millones de USD en pérdidas económicas en Asia durante 2025, y más del 90% de esas pérdidas no estaban aseguradas. Singapur está consultando sobre un marco de compañía de celda protegida orientado a su implementación en 2028. China, India y Corea del Sur representan grandes oportunidades a medida que las empresas se expanden internacionalmente y buscan opciones de financiación de riesgos que la capacidad de seguros comerciales locales no proporciona completamente para exposiciones corporativas complejas.
Europa representa el segundo mercado de seguros cautivos más grande por prima global después de América del Norte, respaldado por varios domicilios establecidos y por la demanda de empresas con operaciones transfronterizas complejas. Luxemburgo, Irlanda, los Países Bajos y el Reino Unido son los principales domicilios europeos, que ofrecen ubicaciones establecidas para los propietarios de cautivos que necesitan gestionar acuerdos de seguros y reaseguros dentro de un modelo operativo transfronterizo. La población de cautivos de Francia aumentó de 6 a 23 en 2026 después de que se promulgara legislación fiscal y contable centrada en cautivos en 2023. América del Sur está respaldada por grupos industriales y financieros brasileños y argentinos. Oriente Medio y África se encuentran en una etapa más temprana, con los Emiratos Árabes Unidos y Sudáfrica buscando desarrollar roles de domicilio para las empresas multinacionales regionales.

Panorama Competitivo
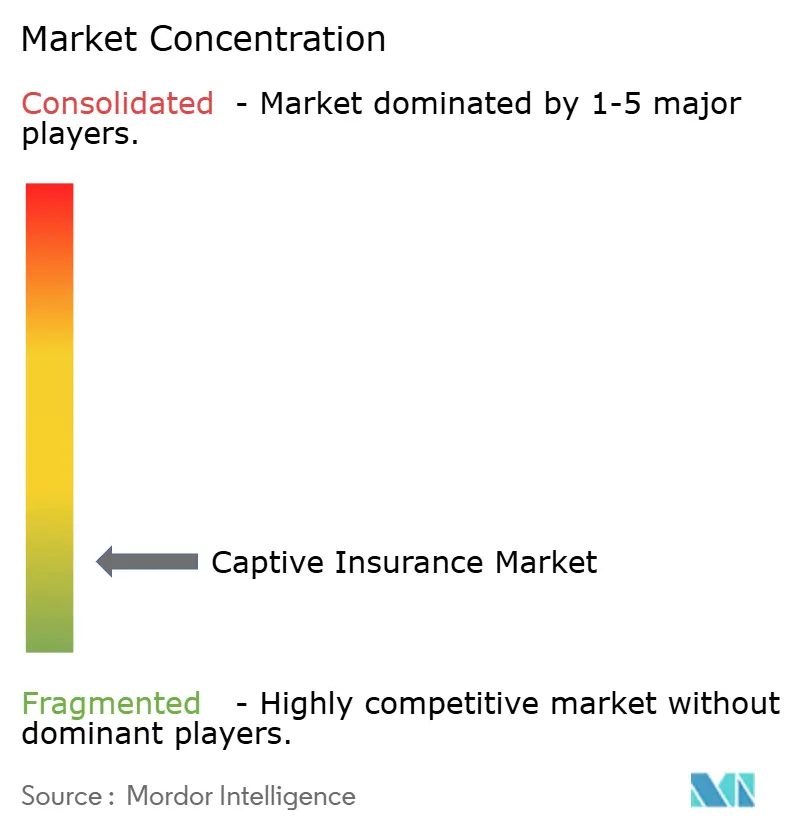
El mercado de seguros cautivos está fragmentado. Marsh Captive Solutions, Aon Insurance Managers y Willis Towers Watson gestionan una parte sustancial del volumen de primas global. Marsh gestionó 79,1 mil millones de USD en primas brutas suscritas en 1.500 cautivos durante 2025. Su posición está respaldada por redes globales de fronting, relaciones de reaseguro y plataformas de datos propietarias, que ayudan a los grandes gestores de cautivos a coordinar la suscripción, la administración de programas y los acuerdos de capital para clientes que operan en varias clases de riesgo. Strategic Risk Solutions, Artex Risk Solutions, Hylant Global Captive Solutions, Captive Resources y USA Risk Group compiten a través del conocimiento sectorial y modelos de servicio orientados por debajo del nivel Fortune 500.
Los grandes grupos de seguros han utilizado adquisiciones para añadir capacidad de gestión de cautivos regulatoria y del mercado medio. NFP adquirió Trinity Risk Advisors en marzo de 2026 y creó una práctica de cautivos grupales de propiedad y accidentes dentro de la red de corredores de Aon. Gallagher Re propuso estructuras de límite compartido que combinan el riesgo de cola cibernético con exposiciones a catástrofes de propiedad no correlacionadas. La estructura fue diseñada para reducir las tasas en línea para la protección de cola. DICEUS se asoció con la Asociación de Seguros Cautivos de Vermont en junio de 2026 para proporcionar a los miembros tecnología que cubre la administración de pólizas, finanzas, gestión de siniestros, contabilidad de reaseguros e informes de cumplimiento.
La tecnología se está convirtiendo en un área de competencia más clara entre los proveedores de servicios de cautivos, particularmente donde los gestores buscan mejorar la puntualidad y consistencia de la administración, los informes financieros y el trabajo de cumplimiento. Hartwell seleccionó INTX Insurance Software, mientras que la asociación con DICEUS se centró en herramientas digitales para los gestores de cautivos. Estas iniciativas abordan la administración de pólizas, la contabilidad de reaseguros y el monitoreo de solvencia en tiempo real. Los gestores especializados continúan compitiendo donde los clientes necesitan conocimiento específico de la industria o estructuras de menor costo que reflejen los requisitos de las empresas más pequeñas y los programas de riesgo especializados, en lugar de los amplios servicios de plataforma ofrecidos por los gestores globales más grandes. La combinación de grandes gestores globales y proveedores especializados es consistente con un entorno competitivo moderadamente concentrado en el mercado de seguros cautivos, porque el liderazgo en la gestión de primas coexiste con una competencia activa en los segmentos de clientes del mercado medio y especializados, donde la profundidad del servicio, los precios y el conocimiento de líneas de cobertura particulares pueden influir en la selección del proveedor.
Líderes de la Industria de Seguros Cautivos
-
Aon plc
-
Marsh McLennan
-
Strategic Risk Solutions
-
Willis Towers Watson plc
-
American International Group, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: La Autoridad Monetaria de Singapur publicó un documento de consulta que propone un marco legislativo de Compañía de Celda Protegida para seguros cautivos, valores vinculados a seguros y fondos de riesgo soberano. El marco está orientado a su implementación en 2028. Los desastres naturales causaron 65 mil millones de USD en pérdidas económicas en Asia durante 2025, y más del 90% de esas pérdidas no estaban aseguradas, lo que subraya la brecha de seguros abordada por la propuesta.
- Junio de 2026: DICEUS se asoció con la Asociación de Seguros Cautivos de Vermont como socio tecnológico oficial. El acuerdo dio a las más de 400 organizaciones miembros de la asociación acceso a una plataforma de gestión de cautivos para la administración de pólizas, finanzas, gestión de siniestros, contabilidad de reaseguros e informes de cumplimiento. También apoya las necesidades de informes en tiempo real para los gestores de cautivos y sus organizaciones clientes.
- Mayo de 2026: La Gobernadora de Iowa, Kim Reynolds, firmó el H.F. 2766 el 15 de mayo de 2026. La ley estableció un nuevo subcapítulo para las compañías de reaseguro de vida cautivas, introdujo una exención fiscal para las redomiciliaciones y amplió las estructuras de cautivos de propósito especial permitidas. Los cambios entraron en vigor el 1 de julio de 2026.
- Marzo de 2026: NFP, una empresa de Aon, adquirió Trinity Risk Advisors para lanzar una práctica de cautivos grupales de propiedad y accidentes. La práctica complementó la actividad de consultoría existente de NFP en cautivos de padre único y celda segregada en Burlington, Vermont. El fundador de Trinity se convirtió en director gerente de la nueva práctica.


Alcance del Informe Global del Mercado de Seguros Cautivos
| Cautivos Puros/de Padre Único |
| Cautivos Grupales |
| Cautivos de Asociación |
| Grupos de Retención de Riesgos |
| Núcleos de Cautivos Patrocinados/de Celda |
| Otras Estructuras de Cautivos de Propósito Limitado |
| Propiedad | |
| Responsabilidad Civil General, de Productos y en Exceso/Paraguas | |
| Compensación de Trabajadores y Responsabilidad del Empleador | |
| Automóvil Comercial y Flota | |
| Responsabilidad Civil Profesional | Negligencia Médica Profesional/Mala Praxis |
| Otra Responsabilidad Civil Profesional | |
| Beneficios para Empleados y Exceso de Pérdida Médico | |
| Ciberseguro | |
| Especialidad | Marina, Aviación y Transporte |
| Energía, Medio Ambiente y Contaminación | |
| Crédito, Caución y Riesgo Político | |
| Garantía, Valor Residual y Otra Especialidad | |
| Coberturas Paramétricas y Otras Estructuras/Transferencia Alternativa de Riesgos |
| Industrial, Manufactura y Materiales |
| Energía, Servicios Públicos, Minería y Recursos |
| Construcción e Inmobiliaria |
| Transporte y Logística |
| Minorista, Mayorista y Consumo |
| Tecnología, Medios y Telecomunicaciones |
| Instituciones Financieras |
| Atención Médica y Ciencias de la Vida |
| Servicios Profesionales y Empresariales |
| Sector Público, Educación e Instituciones Sociales/Sin Fines de Lucro |
| Grandes Empresas/Multinacionales |
| Empresas del Mercado Medio |
| Pequeñas y Microempresas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Estructura Central del Cautivo | Cautivos Puros/de Padre Único | |
| Cautivos Grupales | ||
| Cautivos de Asociación | ||
| Grupos de Retención de Riesgos | ||
| Núcleos de Cautivos Patrocinados/de Celda | ||
| Otras Estructuras de Cautivos de Propósito Limitado | ||
| Por Cobertura/Línea Suscrita | Propiedad | |
| Responsabilidad Civil General, de Productos y en Exceso/Paraguas | ||
| Compensación de Trabajadores y Responsabilidad del Empleador | ||
| Automóvil Comercial y Flota | ||
| Responsabilidad Civil Profesional | Negligencia Médica Profesional/Mala Praxis | |
| Otra Responsabilidad Civil Profesional | ||
| Beneficios para Empleados y Exceso de Pérdida Médico | ||
| Ciberseguro | ||
| Especialidad | Marina, Aviación y Transporte | |
| Energía, Medio Ambiente y Contaminación | ||
| Crédito, Caución y Riesgo Político | ||
| Garantía, Valor Residual y Otra Especialidad | ||
| Coberturas Paramétricas y Otras Estructuras/Transferencia Alternativa de Riesgos | ||
| Por Industria del Padre/Asegurado | Industrial, Manufactura y Materiales | |
| Energía, Servicios Públicos, Minería y Recursos | ||
| Construcción e Inmobiliaria | ||
| Transporte y Logística | ||
| Minorista, Mayorista y Consumo | ||
| Tecnología, Medios y Telecomunicaciones | ||
| Instituciones Financieras | ||
| Atención Médica y Ciencias de la Vida | ||
| Servicios Profesionales y Empresariales | ||
| Sector Público, Educación e Instituciones Sociales/Sin Fines de Lucro | ||
| Por Escala del Padre | Grandes Empresas/Multinacionales | |
| Empresas del Mercado Medio | ||
| Pequeñas y Microempresas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la adopción de seguros cautivos?
Los mayores costos de responsabilidad civil, las restricciones de capacidad, la exposición cibernética y los riesgos de beneficios para empleados están aumentando el interés en las estructuras de retención de riesgos. Los cautivos también pueden dar a las empresas un control más directo sobre los riesgos retenidos, las decisiones de financiación relacionadas, los ingresos por inversiones sobre las reservas y el uso del reaseguro para gestionar la volatilidad de los siniestros.
¿Qué tamaño tiene el mercado de seguros cautivos en 2026?
El mercado de seguros cautivos fue valorado en 258,2 mil millones de USD en 2026 y se proyecta que alcance los 332,7 mil millones de USD en 2031. El pronóstico representa una CAGR del 5,2% entre 2026 y 2031, a medida que las empresas continúan utilizando cautivos para una gama más amplia de exposiciones de responsabilidad civil, especialidad, propiedad y beneficios para empleados.
¿Qué estructura de cautivo tiene la mayor participación?
Los cautivos puros y de padre único tuvieron una participación del 64,7% en 2025 porque ofrecen gobernanza directa y control de suscripción. Estas estructuras también permiten a los grandes padres retener ingresos por inversiones sobre las reservas y coordinar la financiación de riesgos en varias líneas de cobertura, domicilios y entidades operativas.
¿Qué línea de cobertura está creciendo más rápido en los programas de cautivos?
Se proyecta que el ciberseguro crezca a una CAGR del 10,2% hasta 2031, lo que refleja un mayor uso corporativo de los cautivos para la retención del riesgo cibernético. El crecimiento sigue las preocupaciones continuas sobre los términos de cobertura comercial restrictivos y las exclusiones, así como las exposiciones cibernéticas que pueden requerir límites, retenciones y soporte de reaseguro personalizados.
¿Qué región está creciendo más rápido en seguros cautivos?
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,5% hasta 2031, respaldada por el infraseguro y las propuestas de reglas de compañías de celda protegida en Singapur. La región también tiene un potencial significativo a medida que más empresas desarrollan operaciones internacionales, evalúan la exposición a catástrofes naturales y buscan alternativas a las restricciones de cobertura comercial local.
¿Por qué las empresas del mercado medio están utilizando estructuras de cautivos?
Los cautivos grupales, las estructuras de celda y las plataformas de alquiler de cautivos pueden reducir las barreras de entrada para las empresas con un gasto anual en primas de entre 250.000 y 1 millón de USD. Estas alternativas pueden reducir el costo y la carga de capital asociados con la formación de cautivos independientes, al tiempo que permiten a los participantes acceder a la administración del programa, el apoyo de gobernanza y los acuerdos de compra de reaseguro compartido.
Última actualización de la página el:



