
Captive-Versicherungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 258.20 Milliarden US-Dollar |
| Marktgröße (2031) | 332.70 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.20 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Captive-Versicherungsmarkt Analyse von Mordor Intelligence
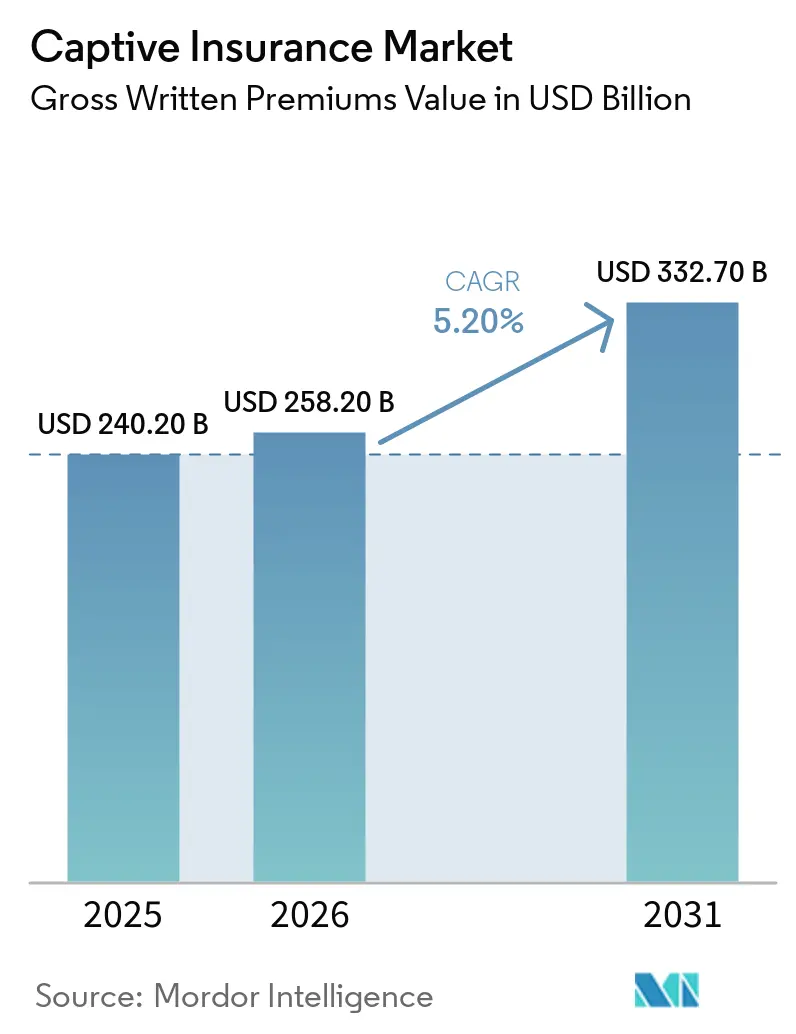
Die Größe des Captive-Versicherungsmarktes wird voraussichtlich von 240,2 Milliarden USD im Jahr 2025 und 258,2 Milliarden USD im Jahr 2026 auf 332,7 Milliarden USD bis 2031 anwachsen, was einer CAGR von 5,2 % zwischen 2026 und 2031 entspricht. Gewerbliche Haftpflicht-, Exzedenten- und Spezialversicherungen blieben schwer zu platzieren, was die Gründung von Captives für Unternehmen relevant hielt, die mit höheren Prämien, engerer Kapazität und weniger Sicherheit hinsichtlich des bei der Erneuerung verfügbaren Deckungsumfangs konfrontiert waren. Nukleare Urteile und die Finanzierung von Rechtsstreitigkeiten durch Dritte erhöhten weiterhin die Kosten von Haftpflichtrisiken und ermutigten Unternehmen, ausgewählte Risiken über Captive-Vereinbarungen zu behalten, anstatt sich für diese Risiken vollständig auf kommerzielle Kapazitäten zu verlassen. Von Marsh verwaltete Captives schrieben im Jahr 2025 79,1 Milliarden USD an gebuchten Bruttoprämien, während Fortune-500-Unternehmen das Captive-Prämienvolumen um 9 % steigerten. Der Captive-Versicherungsmarkt wird auch durch den anhaltenden Wert von Kapitalerträgen auf Rückstellungen, den Zugang zur Rückversicherung und die Beibehaltung des Zeichnungsgewinns innerhalb der Muttergruppe bei effektiver Steuerung der Schadenerfahrung gestützt. Diese Faktoren unterstützen eine breitere Rolle von Captives in der unternehmerischen Risikoplanung, auch wenn ausgewählte gewerbliche Sachversicherungsprämien sich abgeschwächt haben, da Unternehmen etablierte Risikofinanzierungsprogramme über wechselnde Versicherungszyklen hinweg aufrechterhalten können.
Wichtigste Erkenntnisse des Berichts
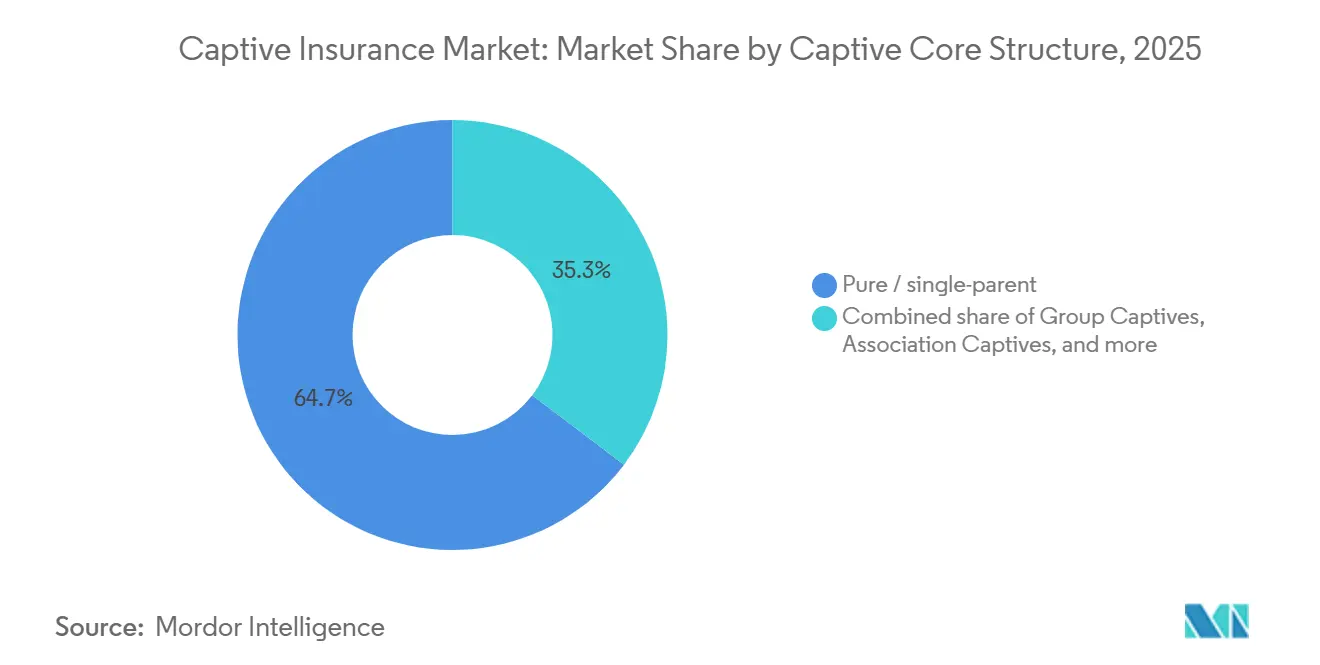
- Nach Captive-Kernstruktur entfielen reine und einzelne Muttergesellschafts-Captives im Jahr 2025 auf einen Marktanteil von 64,7 % am Captive-Versicherungsmarkt, während gesponserte und Zellen-Captive-Kerne bis 2031 voraussichtlich mit einer CAGR von 8,4 % wachsen werden.
- Nach geschriebener Deckung entfiel auf Sachversicherung im Jahr 2025 ein Anteil von 24,6 % an der Größe des Captive-Versicherungsmarktes, während Cyber bis 2031 voraussichtlich mit einer CAGR von 10,2 % wachsen wird.
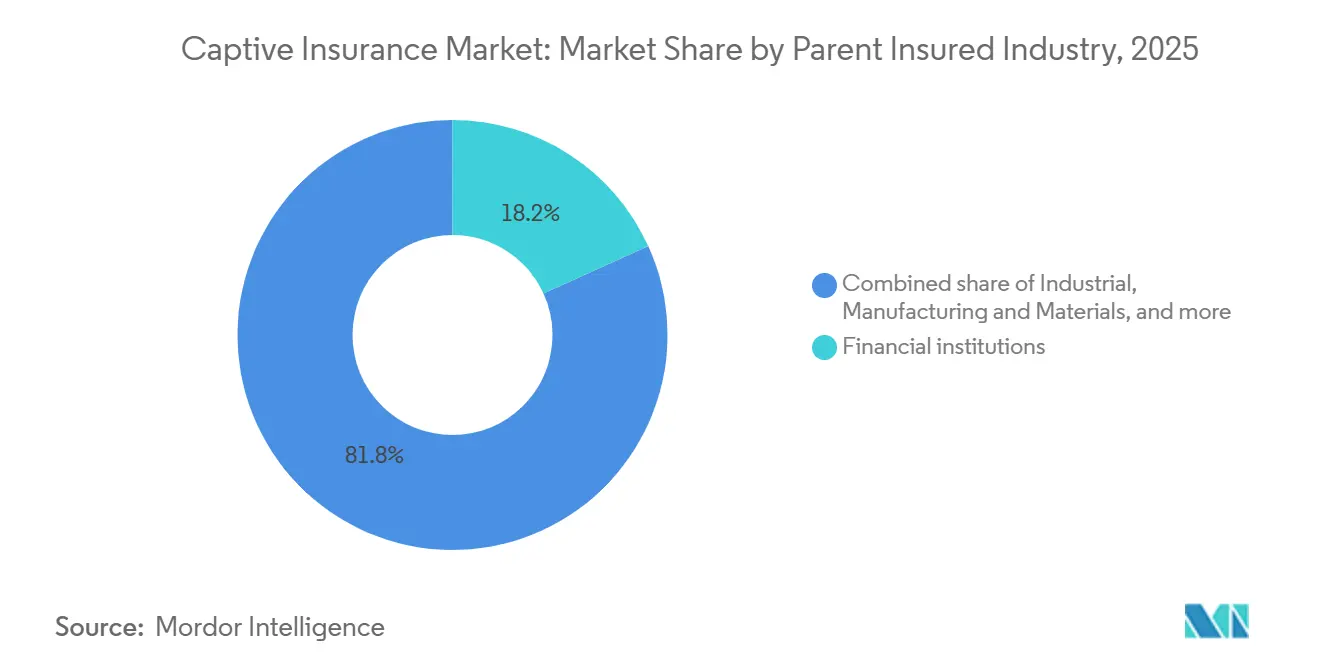
- Nach Muttergesellschaft oder versicherter Branche hielten Finanzinstitute im Jahr 2025 einen Anteil von 18,2 % am Captive-Versicherungsmarkt, während Technologie, Medien und Telekommunikation bis 2031 voraussichtlich mit einer CAGR von 8,1 % wachsen wird.
- Nach Größe der Muttergesellschaft entfielen auf Groß- und multinationale Unternehmen im Jahr 2025 72,8 % der Größe des Captive-Versicherungsmarktes, während mittelständische Unternehmen bis 2031 voraussichtlich mit einer CAGR von 7,7 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 75,4 % des Captive-Versicherungsmarktes Treiber (~) % Auswirkung auf die CAGR-Prognose Geografische Relevanz Zeithorizont der Auswirkung
- Kapazitätsengpässe und Preisvolatilität in der gewerblichen Versicherung +1,8 % Global, konzentriert in Nordamerika und Europa Kurzfristig (≤ 2 Jahre)
- Zunehmende Komplexität von Cyber-, Klima- und Lieferkettenrisiken +1,4 % Global Mittelfristig (2–4 Jahre)
- Ausweitung von Gruppen- und Zellen-Captive-Strukturen +1,0 % Nordamerika, Kernbereich Asien-Pazifik, Ausstrahlungseffekte auf Europa Mittelfristig (2–4 Jahre)
- Steigende Kosten für Mitarbeiterleistungen und medizinische Stop-Loss-Versicherungen +0,8 % Nordamerika und Europa Mittelfristig (2–4 Jahre)
- Innovation bei Captive-Fronting, Rückversicherung und Sicherheitenlösungen +0,6 % Global Langfristig (≥ 4 Jahre)
- Wachsende Nutzung von datengesteuertem Risikomanagement und Captive-Technologie +0,4 % Global Langfristig (≥ 4 Jahre)
- im Jahr 2025, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 8,5 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Captive-Versicherungsmarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapazitätsengpässe und Preisvolatilität in der gewerblichen Versicherung | +1.8% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Komplexität von Cyber-, Klima- und Lieferkettenrisiken | +1.4% | Global | Mittelfristig (2–4 Jahre) |
| Ausweitung von Gruppen- und Zellen-Captive-Strukturen | +1.0% | Nordamerika, Kernbereich Asien-Pazifik, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Steigende Kosten für Mitarbeiterleistungen und medizinische Stop-Loss-Versicherungen | +0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Innovation bei Captive-Fronting, Rückversicherung und Sicherheitenlösungen | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Wachsende Nutzung von datengesteuertem Risikomanagement und Captive-Technologie | +0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapazitätsengpässe und Preisvolatilität in der gewerblichen Versicherung
Harte gewerbliche Versicherungsbedingungen blieben ein unmittelbarer Grund für die Gründung von Captives, obwohl die Sachversicherungsprämien in ausgewählten Bereichen eine Abschwächung zeigten. Kfz-Haftpflicht, Exzedentenhaftpflicht, Berufshaftpflicht und Baurisiken sahen sich weiterhin mit ungünstigen Schadentrends konfrontiert. Brown & Brown identifizierte nukleare Urteile, soziale Inflation und die Finanzierung von Rechtsstreitigkeiten durch Dritte als wesentliche Kräfte, die Kapazität und Preisgestaltung in diesen Sparten beeinflussen[1]Brown & Brown, "Captives 2026 Market Trends Report," Brown & Brown Commercial Insurance Insights, bbrown.com. Die Versicherungsaufsicht von Iowa stellte fest, dass Transportkraftfahrzeug-, Exzedentenhaftpflicht- und medizinische Stop-Loss-Versicherungen zu den am schnellsten wachsenden Sparten gehörten, die 2026 in Captive-Programme eintraten. Der Captive-Versicherungsmarkt profitiert, wenn Unternehmen diese schwierigen Risiken behalten und weitere Sparten zu einem bestehenden Captive hinzufügen, sodass die Struktur einem breiteren Spektrum geplanter Risikofinanzierungsbedürfnisse dienen kann. Captives, die während härterer Preiszyklen gegründet wurden, haben daher weiterhin operiert, als sich die gewerblichen Bedingungen in einigen Sachversicherungsklassen änderten.
Zunehmende Komplexität von Cyber-, Klima- und Lieferkettenrisiken
Captives sind relevanter geworden, wo gewerbliche Policen Risiken falsch bepreisen, wesentliche Risiken ausschließen oder einen begrenzten Deckungsumfang bieten. Aon berichtete, dass 24 % der Captive-Eigentümer im Jahr 2025 Cyberrisiken über ihre Captives zeichneten, verglichen mit 1 % im Jahr 2014[2]Aon, "Captives and Cyber: From Tactical Response to Strategic Risk Optimization," Aon, aon.com. Diese Verschiebung spiegelt die wachsende Bedeutung von Cyberrisiken bei unternehmerischen Risikorückhalteentscheidungen wider. Gallagher Re beschrieb Strukturen mit gemeinsamen Limits für Exzedenten-Schadenexzedenten, die Cyber-Tail-Risiken mit unkorrelierten Sachkatastrophenrisiken kombinieren, um die Kosten des Tail-Schutzes zu senken. Captive-verwaltete Programme können diese Art der Risikostrukturierung über mehrere Deckungssparten hinweg anwenden, insbesondere wenn die zugrunde liegenden Risiken unterschiedliche Schadeneigenschaften und Finanzierungsanforderungen aufweisen. Der Captive-Versicherungsmarkt übernimmt folglich eine grßere Rolle bei der Verwaltung von Risiken, die Standardversicherungsprodukte möglicherweise nicht angemessen abdecken, und unterstützt gleichzeitig den geplanten Risikorückhalt für Risiken mit begrenzter Kapazität, engen Bedingungen oder Unsicherheit bei der Erneuerung.
Ausweitung von Gruppen- und Zellen-Captive-Strukturen
Gruppen-Captives, gesponserte Captives und Protected-Cell-Gesellschaften haben den Zugang für Unternehmen unterhalb der größten Unternehmensebene erweitert. Vermont meldete, dass gesponserte Captives 5 von 15 Neugründungen in der ersten Hälfte des Jahres 2026 ausmachten[3]Vermont Department of Financial Regulation, "Vermont Sees Wave of Captive Restructurings in 2026," Vermont Department of Financial Regulation, captiveinternational.com. Die Monetary Authority of Singapore schlug im Juli 2026 einen Rahmen für Protected-Cell-Gesellschaften vor, um Gründungs- und Betriebskosten für kleinere asiatische Unternehmen zu senken. Der vorgeschlagene Rahmen ist für die Umsetzung im Jahr 2028 vorgesehen. Gruppen- und Zellenmodelle reduzieren die Kapital- und Betriebsverpflichtungen, die für einen eigenständigen Captive erforderlich sind, und machen den strukturierten Risikorückhalt für Unternehmen mit geringerem Prämienvolumen praktikabler. Der Captive-Versicherungsmarkt kann daher Unternehmen erreichen, die Erfahrungen mit alternativer Risikofinanzierung sammeln, bevor sie eine eigenständige Struktur in Betracht ziehen, und einen praktischen Einstiegspunkt für Unternehmen bieten, die noch nicht bereit für einen reinen Captive sind.
Steigende Kosten für Mitarbeiterleistungen und medizinische Stop-Loss-Versicherungen
Gesundheitsausgaben und Kosten für Spezialmedikamente haben das Interesse der Arbeitgeber an Captives für Mitarbeiterleistungen gesteigert. WTW identifizierte steigende Gesundheitskosten und Ausgaben für Spezialmedikamente als Schlüsselfaktoren hinter dem Einsatz von Captives für medizinische Stop-Loss-Versicherungen und die Volatilität aggregierter Gesundheitsprogramme[4]Willis Towers Watson, "Insurance Marketplace Realities 2026 Captives," WTW, wtwco.com. Aon berichtete, dass sich Anfang 2025 5 neue Kunden zu Captive-Strategien für Mitarbeiterleistungen verpflichteten. Diese Zahl entsprach dem historischen globalen Jahresdurchschnitt von 5 bis 6 neuen Kunden, der seit Mitte der 1990er Jahre verzeichnet wurde. Marsh meldete auch ein zweistelliges Wachstum bei Mitarbeiterleistungssparten innerhalb seines verwalteten Captive-Portfolios im Jahr 2025. Der Captive-Versicherungsmarkt profitiert davon, dass Arbeitgeber diese Strukturen nutzen, um Stop-Loss-Risiken und die Volatilität von Gesundheitsprogrammen zu steuern und gleichzeitig eine engere Überwachung von Schadenmustern und einbehaltenen Kosten innerhalb von Mitarbeiterleistungsprogrammen zu unterstützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital-, Sicherheiten- und Liquiditätsanforderungen | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Regulatorische, steuerliche und wirtschaftliche Substanzkomplexität | -0.8% | Global, am stärksten ausgeprägt bei grenzüberschreitenden Strukturen | Mittelfristig (2–4 Jahre) |
| Hohe Gründungs-, Governance- und laufende Verwaltungskosten | -0.5% | Global, stärker ausgeprägt für mittelständische Marktteilnehmer | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Captive-Versicherungs- und versicherungsmathematischen Fachkenntnissen | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital-, Sicherheiten- und Liquiditätsanforderungen
Kapitaladäquanzanforderungen bleiben ein dauerhaftes Hindernis für Unternehmen, die einen Captive in Betracht ziehen, insbesondere unterhalb der Großunternehmensebene. Die Abschlussphase von Basel III begann im Juli 2025 für US-amerikanische Banken mit Vermögenswerten über 100 Milliarden USD. Dies könnte die Preisgestaltung von Akkreditiven erhöhen und die Verfügbarkeit von Sicherheitenstrukturen verringern, die in frontierten Captive-Programmen verwendet werden. Große Eigentümer mit stärkeren Bilanzen können bei Bedarf auf finanzierte Treuhandstrukturen umsteigen. Mittelständische und neuere Eigentümer könnten ein eingeschränkteres Gründungsumfeld vorfinden, da sie über weniger Sicherheitenoptionen und weniger Flexibilität verfügen, um höhere Finanzierungs- oder Akkreditivkosten zu absorbieren. Diese Bedingung verstärkt auch das Interesse an Zellen-Captives, die im Allgemeinen eine geringere Mindestkapitalisierung als eigenständige Strukturen erfordern und eine Alternative bieten können, wenn vollständige Sicherheitenanforderungen die Gründung andernfalls verzögern würden.
Regulatorische, steuerliche und wirtschaftliche Substanzkomplexität
Grenzüberschreitende Captive-Strukturen sehen sich unter dem OECD-Säule-Zwei-Rahmen, BEPS-konformen Verrechnungspreisregeln und Anforderungen an die wirtschaftliche Substanz einer erhöhten Prüfung ausgesetzt. Diese Regeln erhöhen den Dokumentations- und Governance-Aufwand für Unternehmen, die Prämien über Jurisdiktionen hinweg transferieren, insbesondere wenn ein Captive Betriebe, Versicherer und Risikoprogramme in mehr als einem Land bedient. Die britische Prudential Regulation Authority und die Financial Conduct Authority veröffentlichten 2026 Konsultationspapiere zu einem dedizierten Captive-Regime außerhalb von Solvency United Kingdom. Der Vorschlag erkannte an, dass im Ausland tätige, mit dem Vereinigten Königreich verbundene Captives Kapital vom Londoner Finanzzentrum abziehen können. Iowa aktualisierte sein Captive-Versicherungsgesetz im Mai 2026, einschließlich eines neuen Unterkapitels für Lebensrückversicherungs-Captives und einer Steuerbefreiung für Redomizilierungen. Unternehmen mit Betrieben in mehreren Jurisdiktionen müssen lokale Domizilregeln weiterhin mit Verrechnungspreisen, Substanztests und Berichtspflichten in Einklang bringen, bevor sie einen Captive gründen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Captive-Kernstruktur: Zellenstrukturen unterstützen zukünftige Einzelmuttergesellschafts-Gründungen
Reine und einzelne Muttergesellschafts-Captives hielten im Jahr 2025 einen Anteil von 64,7 % am Captive-Versicherungsmarkt. Ihre Position spiegelte das direkte Eigentum, die vollständige Zeichnungskontrolle und die Fähigkeit wider, Kapitalerträge auf Rückstellungen zu behalten – Merkmale, die besonders relevant für große Muttergesellschaften mit ausgereiften Risikomanagement- und Treasury-Operationen sind. Große multinationale Unternehmen bevorzugen diese Strukturen häufig, da sie mehrere Risikolinien unterstützen und mit etablierten Governance-Prozessen in Einklang gebracht werden können. Gruppen-Captives, Verbands-Captives und Risikorückhaltegruppen bündeln Unternehmen mit ähnlichen Risikobedürfnissen. Diese Bündelung kann den Zugang zu Zeichnungskapazitäten und Rückversicherungseinkaufsbedingungen verbessern und gleichzeitig den Teilnehmern ermöglichen, administrative Ressourcen und die Programmüberwachung zu teilen.
Gesponserte und Zellen-Captive-Kerne sind die am schnellsten wachsenden Strukturen mit einer prognostizierten CAGR von 8,4 % bis 2031. Vermont verzeichnete 5 gesponserte Captives unter 15 Neugründungen in der ersten Hälfte des Jahres 2026, während Zellenanträge in einem ähnlichen Tempo wie eigenständige Gründungen voranschritten. Manager-Plattformen ermöglichen es kleinen und mittelständischen Unternehmen, maßgeschneiderte Deckungen zu erhalten, ohne die vollen Kosten eines eigenständigen Vehikels tragen zu müssen. Diese Strukturen können einen Weg zur zukünftigen eigenständigen Eigentümerschaft schaffen, wenn Unternehmen Betriebserfahrung sammeln. Die Captive-Versicherungsbranche hat daher einen breiteren Einstiegsweg für Unternehmen, denen bisher die Größe für einen reinen Captive fehlte, während die Option erhalten bleibt, zur eigenständigen Eigentümerschaft überzugehen, wenn ihre Programme reifen.


Nach geschriebener Deckung: Sachversicherung verankert Prämien, während Cyber an Bedeutung gewinnt
Sachversicherung repräsentierte im Jahr 2025 24,6 % der Captive-Deckungsprämien und war damit die größte einzeln geschriebene Sparte. Von Marsh verwaltete Captives schrieben im Jahr 2025 mehr als 9 Milliarden USD an gebuchten Bruttosachversicherungsprämien. Anlagenintensive Industrie-, Energie- und Fertigungsunternehmen nutzen Captive-Vereinbarungen, um Sachversicherungsrisiken zu behalten, insbesondere wenn hohe Vermögenswerte gewerbliche Selbstbehalte, Kapazitätsgrenzen und geschichtete Versicherungsprogramme bedeutsamer machen. Allgemeine Haftpflicht sowie Exzedenten- oder Umbrella-Haftpflicht bildeten die größte Deckungsgruppe nach Gesamtprämie. Nukleare Urteile haben die Kosten gewerblicher Exzedentenschichten erhöht, was den Rückhalt über Captive-Programme unterstützt hat.
Cyber ist die am schnellsten wachsende Deckungssparte mit einer prognostizierten CAGR von 10,2 % bis 2031. Aon stellte fest, dass 24 % der Captive-Eigentümer ihre Captives im Jahr 2025 zur Zeichnung von Cyber nutzten. Die ISO-Core-Lines-Einheit von Verisk reichte Endorsements ein, die ab Januar 2026 wirksam werden und es Versicherern ermöglichen, Ansprüche im Zusammenhang mit generativer künstlicher Intelligenz aus Standard-Betriebshaftpflichtpolicen auszuschließen. Mitarbeiterleistungen und medizinische Stop-Loss-Versicherungen stellen ebenfalls einen wesentlichen und wachsenden Teil des Captive-Portfolios dar. Marsh verzeichnete im Jahr 2025 ein zweistelliges Wachstum bei Leistungssparten innerhalb seines verwalteten Portfolios.
Nach Muttergesellschaft oder versicherter Branche: Finanzinstitute führen, während Technologie, Medien und Telekommunikation am schnellsten wächst
Finanzinstitute machten im Jahr 2025 18,2 % der Größe des Captive-Versicherungsmarktes nach Mutterbranche aus. Banken, Vermögensverwalter und Versicherungsgruppen nutzen Captives für das regulatorische Kapitalmanagement, die Absorption von Katastrophenrisiken und Anlagestrategien, die durch Reservevermögen unterstützt werden. Gesundheits- und Biowissenschaftsunternehmen nutzen Captive-Strukturen auch, um medizinische Haftpflicht und Stop-Loss-Komplexität in selbstfinanzierten Gesundheitsplänen zu bewältigen. Energie-, Versorgungs- und Bergbauunternehmen unterhalten Mehrsparten-Programme für Umwelt-, Verschmutzungs- und parametrische Sachrisiken. Diese Unternehmen sehen sich häufig mit hochgefährlichen Risiken konfrontiert, die maßgeschneiderte Rückhalt- und Rückversicherungsstrukturen erfordern, insbesondere wenn Umwelt-, Betriebs- und Sachrisiken für das Geschäft der Muttergesellschaft wesentlich sind.
Technologie, Medien und Telekommunikation ist die am schnellsten wachsende Mutterbranche im Captive-Versicherungsmarkt mit einer prognostizierten CAGR von 8,1 % bis 2031. Cyberrisiken, Risiken im Zusammenhang mit geistigem Eigentum und cloud-abhängige Betriebsunterbrechungen prägen das Risikoprofil dieser Gruppe und schaffen einen Bedarf an Deckungsstrukturen, die sich ändernden betrieblichen Abhängigkeiten Rechnung tragen können. Diese Risiken korrespondieren mit gewerblichen Sparten, die restriktive Deckungsbedingungen und Ausschlüsse aufweisen können, was für Unternehmen einen stärkeren Anreiz schafft, den Captive-Rückhalt neben gewerblichen Versicherungskäufen zu prüfen. Der Captive-Versicherungsdirektor von Iowa identifizierte Transportkraftfahrzeug- und Exzedentenhaftpflichtversicherungen als schnell wachsende Captive-Sparten im Jahr 2026. Industrie-, Fertigungs- und Werkstoffunternehmen bleiben eine große etablierte Gruppe aufgrund ihres Sach- und Arbeitnehmerentschädigungsbedarfs. Einzel- und Konsumgüterunternehmen nutzen Captive-Vereinbarungen auch für Garantie- und Restwertrisiken.
Nach Größe der Muttergesellschaft: Mittelstandsnachfrage erweitert den Zugang über große multinationale Unternehmen hinaus
Groß- und multinationale Unternehmen hielten im Jahr 2025 einen Anteil von 72,8 % am Captive-Versicherungsmarkt nach Größe der Muttergesellschaft. Ihr Prämienvolumen kann Kapitalisierungskosten tragen und eine diversifizierte Risikozeichnung über mehrere Sparten hinweg ermöglichen, während ihre größeren Betriebsabdrücke breitere Schadendaten und diversifiziertere Risikopools liefern können. Diese Unternehmen betreiben üblicherweise mehr als einen Captive in verschiedenen Domizilen und Risikokategorien. Sie haben auch etablierten Zugang zu Fronting-Versicherern und globalen Rückversicherungsmärkten, was die Deckungsgestaltung über mehrere Jurisdiktionen und einbehaltene Risikoschichten hinweg unterstützen kann. Kleine und Kleinstunternehmen bleiben die kleinste Gruppe, da die Wirtschaftlichkeit eigenständiger Captives ein ausreichendes Prämienvolumen und Kapital erfordert.
Mittelständische Unternehmen sind die am schnellsten wachsende Gruppe nach Größe der Muttergesellschaft mit einer prognostizierten CAGR von 7,7 % bis 2031. Gruppen-Captives, Zellenstrukturen und Rent-a-Captive-Plattformen haben die Zugangshürden für Unternehmen mit jährlichen Prämienausgaben zwischen 250.000 USD und 1 Million USD gesenkt. NFP gründete im März 2026 durch die Übernahme von Trinity Risk Advisors eine Gruppen-Captive-Praxis für Sach- und Haftpflichtversicherungen. Der Schritt reagierte auf die Nachfrage des Mittelstands und ergänzte die bestehende Einzel-Muttergesellschafts- und Segregated-Cell-Beratungstätigkeit von NFP um Gruppen-Captive-Kapazitäten. Der Captive-Versicherungsmarkt wird zugänglicher, wenn Unternehmen Gruppen- oder Zellenstrukturen beitreten können, bevor sie Kapital in eine eigenständige Einheit einbringen und eine vollständige interne Captive-Governance-Kapazität entwickeln.
Geografische Analyse
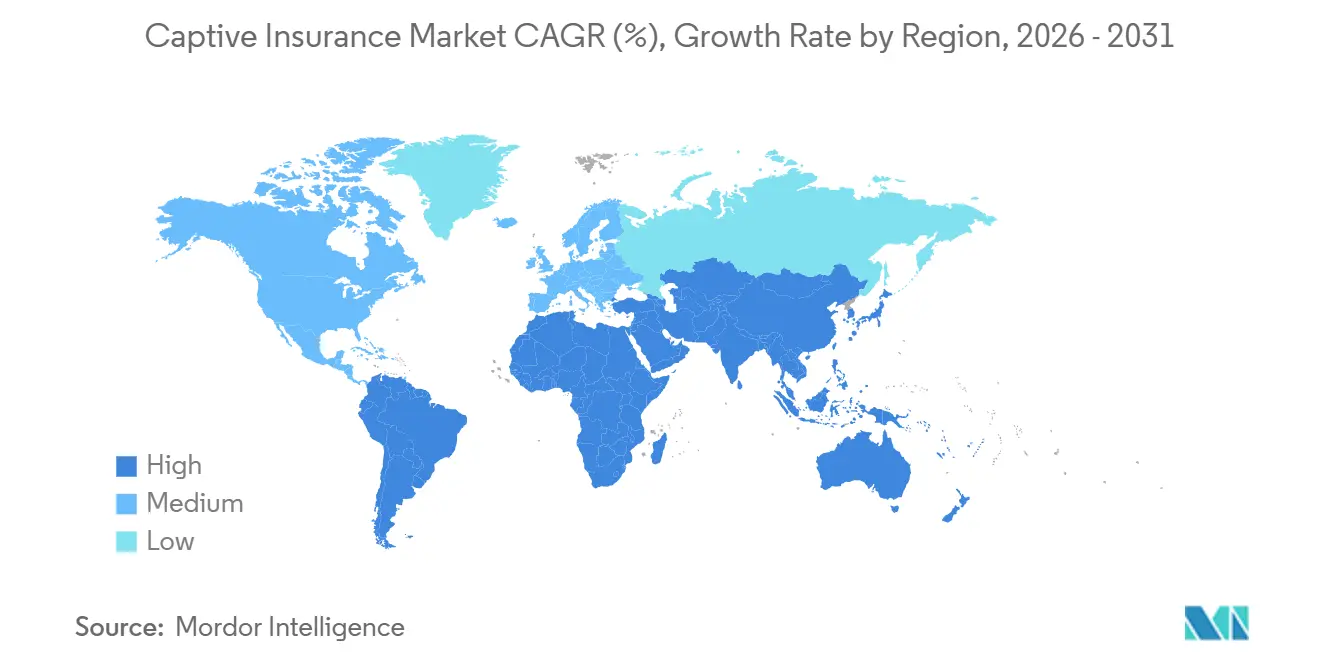
Nordamerika behielt im Jahr 2025 einen Anteil von 75,4 % am globalen Captive-Versicherungsmarkt. Die Vereinigten Staaten verfügen über die größte und etablierteste Domizilinfrastruktur, einschließlich Vermont, South Dakota, Utah und Tennessee, die verschiedene regulatorische Optionen für Unternehmen bieten, die überlegen, wo sie einen Captive gründen sollen. Vermonts Neugründungen in der ersten Hälfte des Jahres 2025 übertrafen sein Gesamtjahresergebnis 2024. Die gebuchten Bruttoprämien der Captives in 31 nordamerikanischen Domizilen stiegen von 94,3 Milliarden USD im Jahr 2021 auf 118,5 Milliarden USD im Jahr 2025. Kanada bietet auch eine ergänzende Option durch das Captive-Regime von Alberta, das im Juli 2022 in Kraft trat und nun 45 lizenzierte Captives unter einem regulatorischen Rahmen beherbergt, der das Captive-Wachstum unterstützen soll.
Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 8,5 % bis 2031. Asiatische Muttergesellschaften besaßen nur 5 % bis 6 % der globalen Captives, trotz des Beitrags der Region zur globalen Wirtschaftsleistung. Naturkatastrophen verursachten im Jahr 2025 wirtschaftliche Verluste von 65 Milliarden USD in Asien, und mehr als 90 % dieser Verluste waren nicht versichert. Singapur konsultiert zu einem Rahmen für Protected-Cell-Gesellschaften, der für die Umsetzung im Jahr 2028 vorgesehen ist. China, Indien und Südkorea stellen bedeutende Chancen dar, da Unternehmen international expandieren und Risikofinanzierungsoptionen suchen, die die lokale gewerbliche Versicherungskapazität für komplexe Unternehmensrisiken nicht vollständig abdeckt.
Europa ist der zweitgrößte Captive-Versicherungsmarkt nach globaler Prämie nach Nordamerika, unterstützt durch mehrere etablierte Domizile und die Nachfrage von Unternehmen mit komplexen grenzüberschreitenden Betrieben. Luxemburg, Irland, die Niederlande und das Vereinigte Königreich sind führende europäische Domizile und bieten etablierte Standorte für Captive-Eigentümer, die Versicherungs- und Rückversicherungsvereinbarungen innerhalb eines grenzüberschreitenden Betriebsmodells verwalten müssen. Frankreichs Captive-Bestand stieg von 6 auf 23 bis 2026, nachdem 2023 captive-fokussierte Steuer- und Rechnungslegungsgesetze verabschiedet wurden. Südamerika wird von brasilianischen und argentinischen Industrie- und Finanzgruppen unterstützt. Der Nahe Osten und Afrika befinden sich noch in einem früheren Stadium, wobei die Vereinigten Arabischen Emirate und Südafrika versuchen, Domizilrollen für regionale multinationale Unternehmen zu entwickeln.

Wettbewerbslandschaft
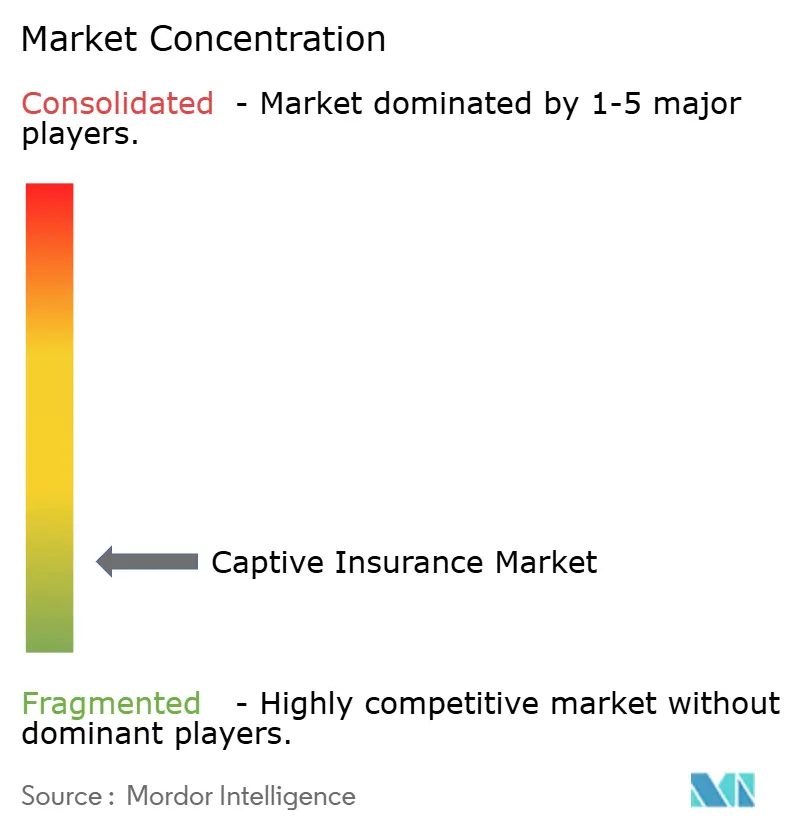
Der Captive-Versicherungsmarkt ist fragmentiert. Marsh Captive Solutions, Aon Insurance Managers und Willis Towers Watson verwalten einen erheblichen Anteil des globalen Prämienvolumens. Marsh verwaltete im Jahr 2025 79,1 Milliarden USD an gebuchten Bruttoprämien über 1.500 Captives. Seine Position wird durch globale Fronting-Netzwerke, Rückversicherungsbeziehungen und proprietäre Datenplattformen gestützt, die großen Captive-Managern helfen, Zeichnung, Programmverwaltung und Kapitalvereinbarungen für Kunden zu koordinieren, die in mehreren Risikoklassen tätig sind. Strategic Risk Solutions, Artex Risk Solutions, Hylant Global Captive Solutions, Captive Resources und USA Risk Group konkurrieren durch Branchenkenntnisse und Servicemodelle, die unterhalb der Fortune-500-Ebene ausgerichtet sind.
Große Versicherungsgruppen haben Akquisitionen genutzt, um regulatorische und mittelständische Captive-Management-Kapazitäten hinzuzufügen. NFP übernahm Trinity Risk Advisors im März 2026 und gründete eine Gruppen-Captive-Praxis für Sach- und Haftpflichtversicherungen innerhalb des Maklernetzwerks von Aon. Gallagher Re schlug Strukturen mit gemeinsamen Limits vor, die Cyber-Tail-Risiken mit unkorrelierten Sachkatastrophenrisiken kombinieren. Die Struktur wurde entwickelt, um die Online-Raten für den Tail-Schutz zu senken. DICEUS ging im Juni 2026 eine Partnerschaft mit der Vermont Captive Insurance Association ein, um Mitgliedern Technologie für Policenverwaltung, Finanzen, Schadenmanagement, Rückversicherungsbuchhaltung und Compliance-Berichterstattung bereitzustellen.
Technologie entwickelt sich zu einem klareren Wettbewerbsbereich unter Captive-Dienstleistern, insbesondere wenn Manager die Aktualität und Konsistenz von Verwaltungs-, Finanzberichterstattungs- und Compliance-Arbeiten verbessern möchten. Hartwell wählte INTX Insurance Software, während sich die DICEUS-Partnerschaft auf digitale Tools für Captive-Manager konzentrierte. Diese Initiativen befassen sich mit Policenverwaltung, Rückversicherungsbuchhaltung und Echtzeit-Solvenzüberwachung. Spezialisierte Manager konkurrieren weiterhin dort, wo Kunden branchenspezifisches Wissen oder kostengünstigere Strukturen benötigen, die den Anforderungen kleinerer Unternehmen und spezialisierter Risikoprogramme entsprechen, anstatt der breiten Plattformdienstleistungen größerer globaler Manager. Die Mischung aus großen globalen Managern und spezialisierten Anbietern ist konsistent mit einem mäßig konzentrierten Wettbewerbsumfeld im Captive-Versicherungsmarkt, da die Führungsposition im Prämienmanagement mit aktivem Wettbewerb in mittelständischen und spezialisierten Kundensegmenten koexistiert, wo Servicetiefe, Preisgestaltung und Kenntnisse bestimmter Deckungssparten die Anbieterauswahl beeinflussen können.
Captive-Versicherungsbranche Marktführer
Aon plc
Marsh McLennan
Strategic Risk Solutions
Willis Towers Watson plc
American International Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Die Monetary Authority of Singapore veröffentlichte ein Konsultationspapier, in dem ein gesetzlicher Rahmen für Protected-Cell-Gesellschaften für Captive-Versicherungen, versicherungsgebundene Wertpapiere und staatliche Risikopools vorgeschlagen wird. Der Rahmen ist für die Umsetzung im Jahr 2028 vorgesehen. Naturkatastrophen verursachten im Jahr 2025 wirtschaftliche Verluste von 65 Milliarden USD in Asien, und mehr als 90 % dieser Verluste waren nicht versichert, was die durch den Vorschlag adressierte Versicherungslücke unterstreicht.
- Juni 2026: DICEUS ging eine Partnerschaft mit der Vermont Captive Insurance Association als offizieller Technologiepartner ein. Die Vereinbarung gab den 400+ Mitgliedsorganisationen des Verbands Zugang zu einer Captive-Management-Plattform für Policenverwaltung, Finanzen, Schadenmanagement, Rückversicherungsbuchhaltung und Compliance-Berichterstattung. Sie unterstützt auch Echtzeit-Berichtsbedürfnisse für Captive-Manager und ihre Kundenorganisationen.
- Mai 2026: Iowa-Gouverneurin Kim Reynolds unterzeichnete am 15. Mai 2026 H.F. 2766. Das Gesetz etablierte ein neues Unterkapitel für Lebensrückversicherungs-Captives, führte eine Steuerbefreiung für Redomizilierungen ein und erweiterte zulässige Sonderzweck-Captive-Strukturen. Die Änderungen traten am 1. Juli 2026 in Kraft.
- März 2026: NFP, ein Aon-Unternehmen, übernahm Trinity Risk Advisors, um eine Gruppen-Captive-Praxis für Sach- und Haftpflichtversicherungen zu gründen. Die Praxis ergänzte die bestehende Einzel-Muttergesellschafts- und Segregated-Cell-Captive-Beratungstätigkeit von NFP in Burlington, Vermont. Der Gründer von Trinity wurde Geschäftsführer der neuen Praxis.


Globaler Captive-Versicherungsmarkt Berichtsumfang
| Reine / einzelne Muttergesellschafts-Captives |
| Gruppen-Captives |
| Verbands-Captives |
| Risikorückhaltegruppen |
| Gesponserte / Zellen-Captive-Kerne |
| Sonstige Captive-Strukturen mit begrenztem Zweck |
| Sachversicherung | |
| Allgemeine Haftpflicht, Produkthaftpflicht und Exzedenten-/Umbrella-Haftpflicht | |
| Arbeitnehmerentschädigung und Arbeitgeberhaftpflicht | |
| Gewerbliche Kraftfahrzeug- und Flottenversicherung | |
| Berufshaftpflicht | Medizinische Berufshaftpflicht / Kunstfehlerversicherung |
| Sonstige Berufshaftpflicht | |
| Mitarbeiterleistungen und medizinische Stop-Loss-Versicherung | |
| Cyber | |
| Spezialversicherung | See-, Luftfahrt- und Transportversicherung |
| Energie-, Umwelt- und Verschmutzungsversicherung | |
| Kredit-, Bürgschafts- und politische Risikoversicherung | |
| Garantie-, Restwert- und sonstige Spezialversicherung | |
| Parametrische und sonstige strukturierte / alternative Risikoübertragungsdeckungen |
| Industrie, Fertigung und Werkstoffe |
| Energie, Versorgungsunternehmen, Bergbau und Ressourcen |
| Bau und Immobilien |
| Transport und Logistik |
| Einzel- und Großhandel sowie Konsumgüter |
| Technologie, Medien und Telekommunikation |
| Finanzinstitute |
| Gesundheitswesen und Biowissenschaften |
| Professionelle und Unternehmensdienstleistungen |
| Öffentlicher Sektor, Bildung und soziale / gemeinnützige Einrichtungen |
| Groß- / multinationale Unternehmen |
| Mittelständische Unternehmen |
| Kleine und Kleinstunternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Captive-Kernstruktur | Reine / einzelne Muttergesellschafts-Captives | |
| Gruppen-Captives | ||
| Verbands-Captives | ||
| Risikorückhaltegruppen | ||
| Gesponserte / Zellen-Captive-Kerne | ||
| Sonstige Captive-Strukturen mit begrenztem Zweck | ||
| Nach Deckung / geschriebener Sparte | Sachversicherung | |
| Allgemeine Haftpflicht, Produkthaftpflicht und Exzedenten-/Umbrella-Haftpflicht | ||
| Arbeitnehmerentschädigung und Arbeitgeberhaftpflicht | ||
| Gewerbliche Kraftfahrzeug- und Flottenversicherung | ||
| Berufshaftpflicht | Medizinische Berufshaftpflicht / Kunstfehlerversicherung | |
| Sonstige Berufshaftpflicht | ||
| Mitarbeiterleistungen und medizinische Stop-Loss-Versicherung | ||
| Cyber | ||
| Spezialversicherung | See-, Luftfahrt- und Transportversicherung | |
| Energie-, Umwelt- und Verschmutzungsversicherung | ||
| Kredit-, Bürgschafts- und politische Risikoversicherung | ||
| Garantie-, Restwert- und sonstige Spezialversicherung | ||
| Parametrische und sonstige strukturierte / alternative Risikoübertragungsdeckungen | ||
| Nach Muttergesellschaft / versicherter Branche | Industrie, Fertigung und Werkstoffe | |
| Energie, Versorgungsunternehmen, Bergbau und Ressourcen | ||
| Bau und Immobilien | ||
| Transport und Logistik | ||
| Einzel- und Großhandel sowie Konsumgüter | ||
| Technologie, Medien und Telekommunikation | ||
| Finanzinstitute | ||
| Gesundheitswesen und Biowissenschaften | ||
| Professionelle und Unternehmensdienstleistungen | ||
| Öffentlicher Sektor, Bildung und soziale / gemeinnützige Einrichtungen | ||
| Nach Größe der Muttergesellschaft | Groß- / multinationale Unternehmen | |
| Mittelständische Unternehmen | ||
| Kleine und Kleinstunternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nutzung von Captive-Versicherungen an?
Höhere Haftpflichtkosten, Kapazitätsengpässe, Cyberrisiken und Kosten für Mitarbeiterleistungen steigern das Interesse an Risikorückhaltestrukturen. Captives können Unternehmen auch eine direktere Kontrolle über einbehaltene Risiken, damit verbundene Finanzierungsentscheidungen, Kapitalerträge auf Rückstellungen und den Einsatz von Rückversicherung zur Steuerung der Schadenschwankungen geben.
Wie groß ist der Captive-Versicherungsmarkt im Jahr 2026?
Der Captive-Versicherungsmarkt wurde im Jahr 2026 auf 258,2 Milliarden USD geschätzt und wird voraussichtlich bis 2031 332,7 Milliarden USD erreichen. Die Prognose entspricht einer CAGR von 5,2 % zwischen 2026 und 2031, da Unternehmen Captives weiterhin für ein breiteres Spektrum an Haftpflicht-, Spezial-, Sach- und Mitarbeiterleistungsrisiken einsetzen.
Welche Captive-Struktur hat den größten Marktanteil?
Reine und einzelne Muttergesellschafts-Captives hielten im Jahr 2025 einen Anteil von 64,7 %, da sie direkte Governance und Zeichnungskontrolle bieten. Diese Strukturen ermöglichen es großen Muttergesellschaften auch, Kapitalerträge auf Rückstellungen zu behalten und die Risikofinanzierung über mehrere Deckungssparten, Domizile und Betriebseinheiten hinweg zu koordinieren.
Welche Deckungssparte wächst in Captive-Programmen am schnellsten?
Cyber wird bis 2031 voraussichtlich mit einer CAGR von 10,2 % wachsen, was die verstärkte Nutzung von Captives durch Unternehmen für den Cyber-Risikorückhalt widerspiegelt. Das Wachstum folgt anhaltenden Bedenken hinsichtlich restriktiver gewerblicher Deckungsbedingungen und Ausschlüssen sowie Cyberrisiken, die möglicherweise maßgeschneiderte Limits, Selbstbehalte und Rückversicherungsunterstützung erfordern.
Welche Region wächst bei der Captive-Versicherung am schnellsten?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 8,5 % wachsen, unterstützt durch Unterversicherung und vorgeschlagene Protected-Cell-Gesellschaftsregeln in Singapur. Die Region hat auch erhebliches Potenzial, da mehr Unternehmen internationale Betriebe entwickeln, Naturkatastrophenrisiken bewerten und Alternativen zu lokalen gewerblichen Deckungsbeschränkungen suchen.
Warum nutzen mittelständische Unternehmen Captive-Strukturen?
Gruppen-Captives, Zellenstrukturen und Rent-a-Captive-Plattformen können die Einstiegshürden für Unternehmen mit jährlichen Prämienausgaben von 250.000 USD bis 1 Million USD senken. Diese Alternativen können die Kosten- und Kapitalbelastung im Zusammenhang mit der eigenständigen Captive-Gründung reduzieren und den Teilnehmern gleichzeitig Zugang zu Programmverwaltung, Governance-Unterstützung und gemeinsamen Rückversicherungseinkaufsvereinbarungen ermöglichen.
Seite zuletzt aktualisiert am:



