
キャプティブ保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 258.20 十億米ドル |
| 市場規模 (2031) | 332.70 十億米ドル |
| 成長率 (2026 - 2031) | 5.20 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるキャプティブ保険市場分析
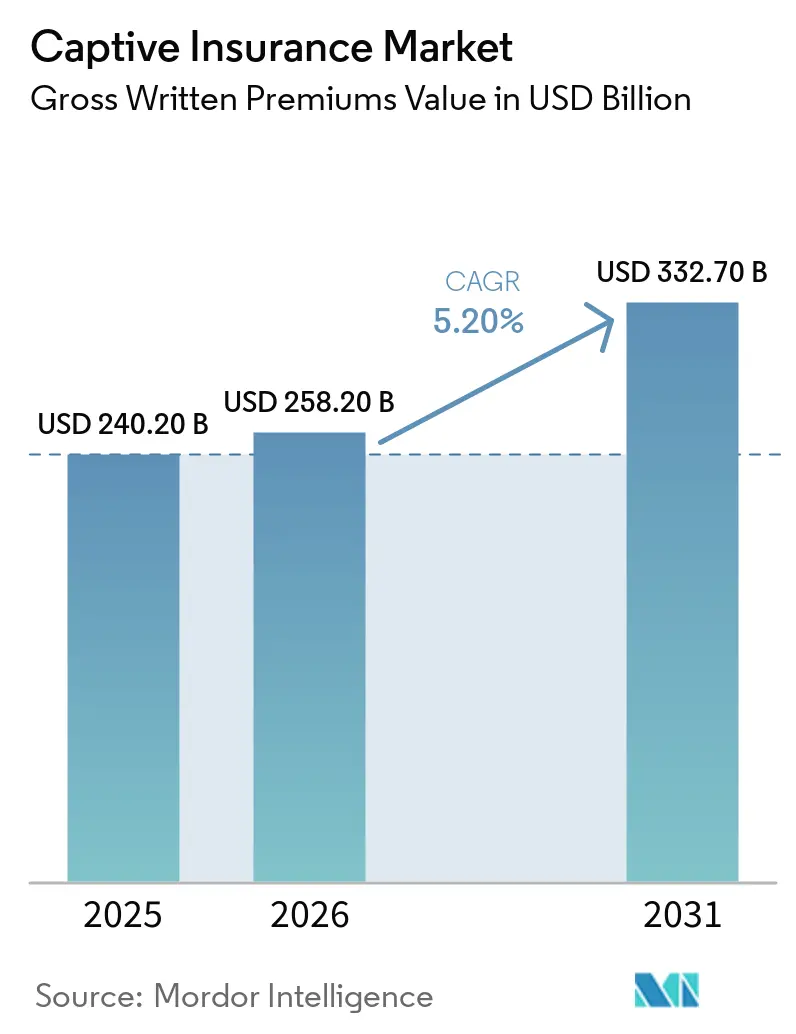
キャプティブ保険市場規模は、2025年の2,402億米ドル、2026年の2,582億米ドルから、2031年までに3,327億米ドルへと拡大する見込みであり、2026年から2031年の間にCAGR 5.2%を記録すると予測されます。商業賠償責任保険、超過損害保険、および特殊保険の引受が困難な状況が続いており、保険料の上昇、引受能力の逼迫、更新時に利用可能な補償範囲の不確実性に直面する企業にとって、キャプティブの設立が引き続き有効な手段となっています。核判決および第三者訴訟ファンディングが賠償責任リスクのコストを押し上げ続けており、企業はそれらのリスクに対して商業的引受能力に完全に依存するのではなく、キャプティブの仕組みを通じて選択的なエクスポージャーを保有するよう促されています。Marsh管理のキャプティブは2025年に790億1,000万米ドルの元受正味保険料を引き受け、フォーチュン500企業はキャプティブ保険料量を9%増加させました。キャプティブ保険市場は、準備金に対する投資収益の継続的な価値、再保険へのアクセス、および損失実績が効果的に管理された場合の親グループ内での引受利益の保持によっても支えられています。これらの要因は、一部の商業財産保険料率が緩和した場合でも、企業が変化する保険サイクルを通じて確立されたリスクファイナンスプログラムを維持できるため、企業リスク計画におけるキャプティブのより広範な役割を支持しています。
主要レポートのポイント
- キャプティブのコア構造別では、ピュア型およびシングルペアレント型キャプティブが2025年のキャプティブ保険市場シェアの64.7%を占め、スポンサード型およびセル型キャプティブコアは2031年までに8.4%のCAGRで成長すると予測されています。
- 引受補償種目別では、財物保険が2025年のキャプティブ保険市場規模の24.6%を占め、サイバー保険は2031年までに10.2%のCAGRで成長すると予測されています。
- 親会社または被保険者の業種別では、金融機関が2025年のキャプティブ保険市場において18.2%のシェアを保有し、テクノロジー・メディア・通信業界は2031年までに8.1%のCAGRで成長すると予測されています。
- 親会社の規模別では、大企業および多国籍企業が2025年のキャプティブ保険市場規模の72.8%を占め、中堅企業は2031年までに7.7%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年のキャプティブ保険市場の75.4%を占め、アジア太平洋地域は2031年までに8.5%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 商業 保険引受能力の制約と価格変動性 | +1.8% | グローバル、 北米および欧州に集中 | 短期 (2年以内) |
| サイバー・気候・ サプライチェーンリスクの複雑性の増大 | +1.4% | グローバル | 中期 (2〜4年) |
| グループおよび セルキャプティブ構造の拡大 | +1.0% | 北米、 アジア太平洋中核、欧州への波及 | 中期 (2〜4年) |
| 従業員給付および 医療ストップロスコストの上昇 | +0.8% | 北米 および欧州 | 中期 (2〜4年) |
| キャプティブフロンティング・ 再保険・担保ソリューションにおけるイノベーション | +0.6% | グローバル | 長期 (4年以上) |
| データ主導型リスク管理および キャプティブテクノロジーの採用拡大 | +0.4% | グローバル | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
商業保険引受能力の制約と価格変動性
商業保険の引受条件の厳格化は、一部の分野で財産保険料率が緩和したものの、キャプティブ設立の直接的な要因であり続けています。自動車賠償責任保険、超過賠償責任保険、専門職賠償責任保険、および建設リスクは、引き続き不利な損失トレンドに直面しています。Brown & Brownは、核判決、社会的インフレ、および第三者訴訟ファンディングを、これらの種目における引受能力と価格設定に影響を与える主要な要因として特定しました[1]。アイオワ州の保険規制当局は、輸送自動車保険、超過賠償責任保険、および医療ストップロスが2026年にキャプティブプログラムに参入する最も急成長している種目の一部であると述べました。キャプティブ保険市場は、企業がこれらの困難なリスクを保有し、既存のキャプティブに他の種目を追加することで恩恵を受けており、その構造がより広範な計画的リスクファイナンスニーズに対応できるようになっています。したがって、より厳しい価格設定サイクル中に設立されたキャプティブは、一部の財産クラスで商業条件が変化した後も引き続き運営されています。
サイバー・気候・サプライチェーンリスクの複雑性の増大
キャプティブは、商業保険がリスクを誤って価格設定したり、重要なエクスポージャーを除外したり、保険の適用範囲が限定的であったりする場合に、より関連性が高まっています。Aonは、2025年にキャプティブオーナーの24%がキャプティブを通じてサイバーリスクを引き受けており、2014年の1%から増加したと報告しました[2]。この変化は企業のリスク保有決定においてサイバーリスクの重要性が高まっていることを反映しています。Gallagher Reは、サイバーテールリスクと無相関の財産巨大災害エクスポージャーを組み合わせた共有限度超過損害構造を説明し、テール保護のコストを削減しました。キャプティブ管理プログラムは、特に基礎となるリスクが異なる損失特性と資金調達要件を持つ場合に、複数の補償種目にわたってこの種のリスク構造化を適用できます。したがって、キャプティブ保険市場は、標準的な保険商品では十分に対応できないリスクの管理においてより大きな役割を果たしており、引受能力が限定的で、条件が狭く、更新時に不確実性があるエクスポージャーに対する計画的なリスク保有を支援しています。
グループおよびセルキャプティブ構造の拡大
グループキャプティブ、スポンサードキャプティブ、およびプロテクテッドセル会社は、最大規模の企業層以下の企業へのアクセスを拡大しました。バーモント州は、2026年上半期の15件の新規設立のうち5件がスポンサードキャプティブであったと報告しました[3]。シンガポール金融管理局は、2026年7月にアジアの中小企業の設立・運営コストを削減するためのプロテクテッドセル会社の枠組みを提案しました。提案された枠組みは2028年の実施を目標としています。グループおよびセルモデルは、スタンドアロンキャプティブに必要な資本および運営上のコミットメントを削減し、保険料量が少ない企業にとって構造化されたリスク保有をより実用的なものにします。したがって、キャプティブ保険市場は、ピュアキャプティブを検討する前に代替リスクファイナンスの経験を積んでいる企業や、まだピュアキャプティブの準備が整っていない企業に対して、実用的な参入ポイントを提供できます。
従業員給付および医療ストップロスコストの上昇
医療費および特殊薬剤コストの増加により、雇用主の従業員給付キャプティブへの関心が高まっています。WTWは、医療ストップロスおよびアグリゲート健康プログラムの変動性に対するキャプティブの活用の背景にある主要な要因として、医療費の上昇と特殊薬剤支出を特定しました[4]。Aonは、2025年初頭に5件の新規クライアントが従業員給付キャプティブ戦略にコミットしたと報告しました。この数字は、1990年代半ば以降に記録された年間5〜6件の新規クライアントという歴史的なグローバル平均と一致しています。Marshも2025年に管理するキャプティブポートフォリオ内の給付種目において二桁成長を記録したと報告しました。キャプティブ保険市場は、雇用主がこれらの構造を活用してストップロスエクスポージャーと健康プログラムの変動性を管理しながら、従業員給付プログラム内のクレームパターンと保有コストをより厳密に監視することで恩恵を受けていま。
制約要因影響分析*
| 制約要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い 資本・担保・流動性要件 | -1.2% | グローバル | 長期 (4年以上) |
| 規制・ 税務・経済的実体の複雑性 | -0.8% | グローバル、 クロスボーダー構造において最も深刻 | 中期 (2〜4年) |
| 高い 設立・ガバナンス・継続的管理コスト | -0.5% | グローバル、 中堅市場参入者においてより深刻 | 中期 (2〜4年) |
| 専門的な キャプティブ保険・アクチュアリー専門知識の不足 | -0.5% | グローバル | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本・担保・流動性要件
資本充足要件は、特に大企業レベル以下の企業にとって、キャプティブを検討する際の持続的な障壁であり続けています。バーゼルIIIのエンドゲーム段階的導入は、2025年7月に資産が1,000億米ドルを超える米国銀行を対象に開始されました。これにより、信用状の価格設定が上昇し、フロンティングキャプティブプログラムで使用される担保構造の利用可能性が低下する可能性があります。バランスシートが強固な大規模オーナーは、必要に応じてファンデッドトラスト構造に移行できます。中堅市場および新規オーナーは、担保オプションが少なく、より高い資金調達や信用状費用を吸収する柔軟性が低いため、より限定的な設立環境に直面する可能性があります。この状況はまた、セルキャプティブへの関心を強化しており、セルキャプティブは一般的にスタンドアロン構造よりも最低資本化要件が低く、完全な担保要件が設立を遅らせる可能性がある場合の代替手段を提供できます。
規制・税務・経済的実体の複雑性
クロスボーダーキャプティブ構造は、OECDピラーツーの枠組み、BEPS整合型移転価格ルール、および経済的実体要件の下で精査が強化されています。これらのルールは、特にキャプティブが1カ国以上の事業、保険会社、およびリスクプログラムに対応している場合に、管轄区域をまたいで保険料を移動する企業の文書化およびガバナンス作業を増加させます。英国健全性規制機構および金融行為規制機構は、2026年にソルベンシーUK外の専用キャプティブ制度に関するコンサルテーションペーパーを公表しました。この提案は、オフショアで運営される英国関連キャプティブがロンドン金融センターから資本を移動させる可能性があることを認識しています。アイオワ州は2026年5月にキャプティブ保険法を改正し、生命キャプティブ再保険会社の新しいサブチャプターと再国内化に対する税免除を含めました。複数の管轄区域で事業を展開する企業は、キャプティブを設立する前に、移転価格、実体テスト、および報告要件と地域のドミサイルルールを調整する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
キャプティブコア構造別:
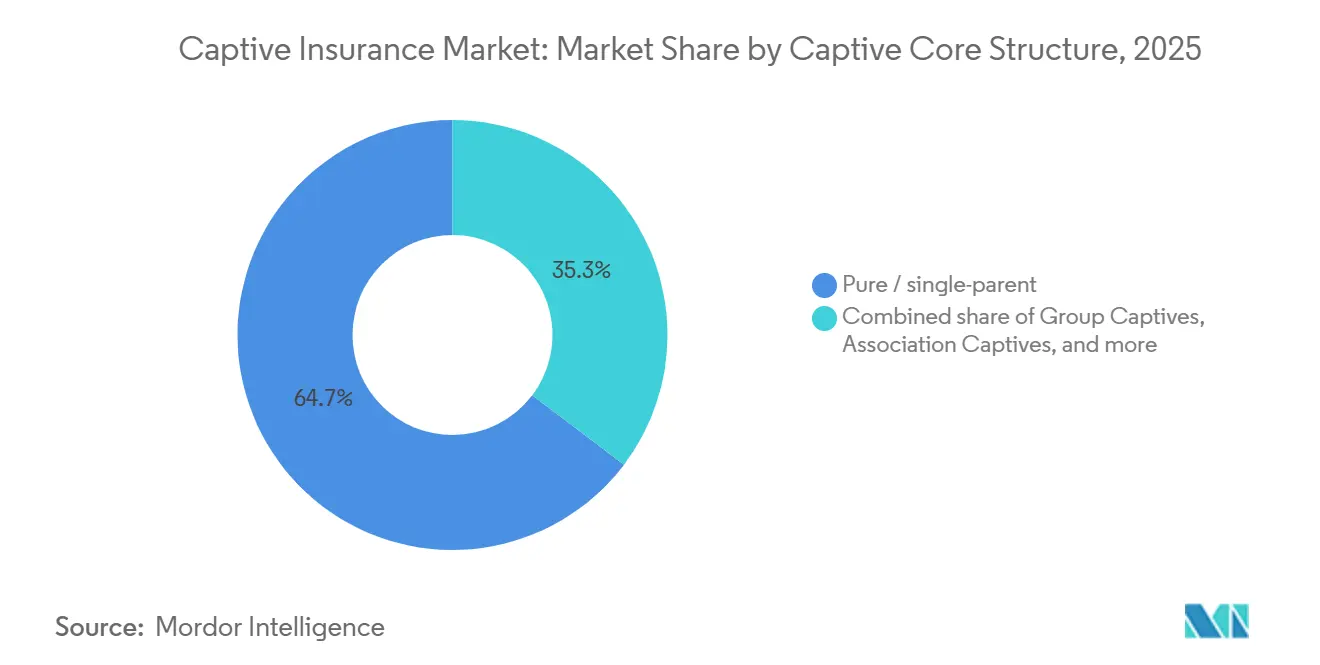
セル構造が将来のシングルペアレント設立を支援ピュア/シングルペアレントキャプティブは、2025年のキャプティブ保険市場において64.7%のシェアを保有しました。その地位は、直接所有権、完全な引受コントロール、および準備金に対する投資収益を保有する能力を反映しており、これらの特徴は成熟したリスク管理および財務運営を持つ大規模な親会社にとって特に関連性が高いです。大規模な多国籍企業は、複数のリスク種目をサポートし、確立されたガバナンスプロセスと整合できるため、これらの構造を好む傾向があります。グループキャプティブ、協会キャプティブ、およびリス保有グループは、類似したリスクニーズを持つ企業をプールします。このプーリングにより、引受能力および再保険購入条件へのアクセスが改善され、参加者が管理リソースとプログラム監視を共有できるようになります。
スポンサード/セルキャプティブコアは最も急成長している構造であり、2031年までにCAGR 8.4%が予測されます。バーモント州は2026年上半期の15件の新規設立のうち5件のスポンサードキャプティブを記録し、セルの申請はスタンドアロン設立と同様のペースで進みました。マネージャープラットフォームにより、中小企業はスタンドアロン事業体の全コストを負担することなく、カスタマイズされた補償を取得できます。これらの構造は、企業が運営経験を積むにつれて、将来のスタンドアロン所有への道を開くことができます。したがって、キャプティブ保険業界は、以前はピュアキャプティブを設立する規模がなかった企業にとってより広い参入ルートを持ち、プログラムが成熟するにつれてスタンドアロン所有に移行するオプションを維持しています。
引受補償種目別:
財産保険が保険料を支え、サイバー保険が重要性を増す財産保険は2025年のキャプティブ補償保険料の24.6%を占め、引き受けられた最大の個別種目となりました。Marsh管理のキャプティブは2025年に90億米ドル超の財産元受正味保険料を引き受けました。資産集約型の産業、エネルギー、および製造企業は、特に高い資産価値が商業免責額、引受能力限度、および多層保険プログラムをより重要にする場合に、財産エクスポージャーを保有するためにキャプティブの仕組みを使用します。一般賠償責任保険および超過/包括賠償責任保険は、総保険料による最大の補償グループを形成しました。核判決により商業超過層のコストが増加し、キャプティブプログラムを通じた保有が支持されています。
サイバー保険は最も急成長している補償種目であり、2031年までにCAGR 10.2%が予測されます。Aonは、2025年にキャプティブオーナーの24%がキャプティブを通じてサイバーリスクを引き受けたことを確認しました。VeriskのISO Core Lines部門は、2026年1月発効の特約条項を提出し、保険会社が標準的な商業一般賠償責任保険から生成的人工知能クレームを除外できるようにしました。従業員給付および医療ストップロスも、キャプティブポートフォリオの重要かつ成長している部分を占めています。Marshは2025年に管理するポートフォリオ内の給付種目において二桁成長を記録しました。
親会社/被保険者業種別:
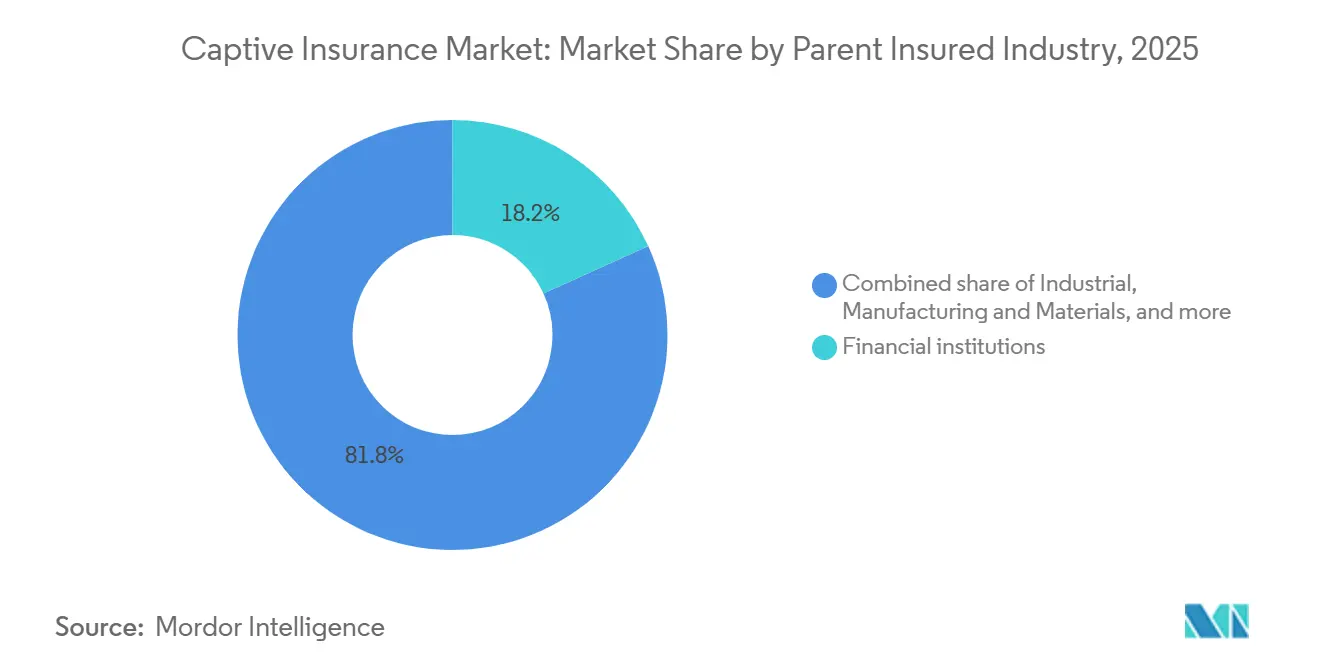
金融機関がリードし、テクノロジー・メディア・通信が最速成長金融機関は2025年の親会社業種別キャプティブ保険市場規模の18.2%を占めました。銀行、資産運用会社、および保険グループは、規制資本管理、巨大災害リスクの吸収、および準備金資産に支えられた投資戦略のためにキャプティブを使用します。医療・ライフサイエンス企業も、自己負担型健康保険プランにおける医療過誤およびストップロスの複雑性に対処するためにキャプティブ構造使用します。エネルギー、公益事業、および鉱業会社は、環境、汚染、およびパラメトリック財産エクスポージャーに対する複数種目プログラムを維持しています。これらの企業は、特に環境、運営、および財産エクスポージャーが親会社の事業にとって重要である場合に、カスタマイズされた保有および再保険構造を必要とする高リスクのリスクに直面することが多いです。
テクノロジー・メディア・通信は、キャプティブ保険市場において最も急成長している親会社業種であり、2031年までにCAGR 8.1%が予測されます。サイバーエクスポージャー、知的財産リスク、およびクラウド依存関連の事業中断がこのグループのリスクプロファイルを形成し、変化する運営依存性を反映できる補償構造の必要性を生み出しています。これらのエクスポージャーは、制限的な補償条件と除外条項を持つ可能性のある商業種目に対応しており、企業が商業保険の購入と並行してキャプティブ保有を評価するより強い根拠を生み出しています。アイオワ州のキャプティブ保険ディレクターは、2026年に輸送自動車保険および超過賠償責任保険をキャプティブ種目として急速に成長していると特定しました。産業、製造、および素材企業は、財産保険および労働者補償ニーズのために大規模な確立されたグループであり続けています。小売および消費者企業も、保証および残存価値エクスポージャーのためにキャプティブの仕組みを使用しています。
親会社規模別:
中堅市場の需要が大規模多国籍企業を超えてアクセスを拡大大企業/多国籍企業は、2025年の親会社規模別キャプティブ保険市場において72.8%のシェアを占めました。その保険料量は資本化コストを支え、複数の種目にわたる多様なリスク引受を可能にし、より大きな事業フットプリントはより広範な損失データとより多様なリスクプールを提供できます。これらの企業は一般的に、異なるドミサイルとリスクカテゴリーにわたって複数のキャプティブを運営しています。また、フロンティング保険会社およびグローバル再保険市場への確立されたアクセスを持ち、複数の管轄区域および保有リスク層にわたる補償設計をサポートできます。スモール/マイクロ企業は、スタンドアロンキャプティブの経済性が十分な保険料量と資本を必要とするため、最小のグループであり続けています。
中堅企業は最も急成長している親会社規模グループであり、2031年までにCAGR 7.7%が予測されます。グループキャプティブ、セル構造、およびレントアキャプティブプラットフォームは、年間保険料支出が25万米ドルから100万米ドルの企業のアクセス障壁を低下させました。NFPは2026年3月にTrinity Risk Advisorsの買収を通じて財産・傷害グループキャプティブ部門を設立しました。この動きは中堅市場の需要に応え、NFPの既存のシングルペアレントおよびセグリゲーテッドセルコンサルティング活動にグループキャプティブ能力を追加しました。キャプティブ保険市場は、企業がスタンドアロン事業体に資本をコミットし、完全な内部キャプティブガバナンス能力を開発するに、グループまたはセル構造に参加できる場合に、よりアクセスしやすくなっています。
地域分析
北米キャプティブ保険市場
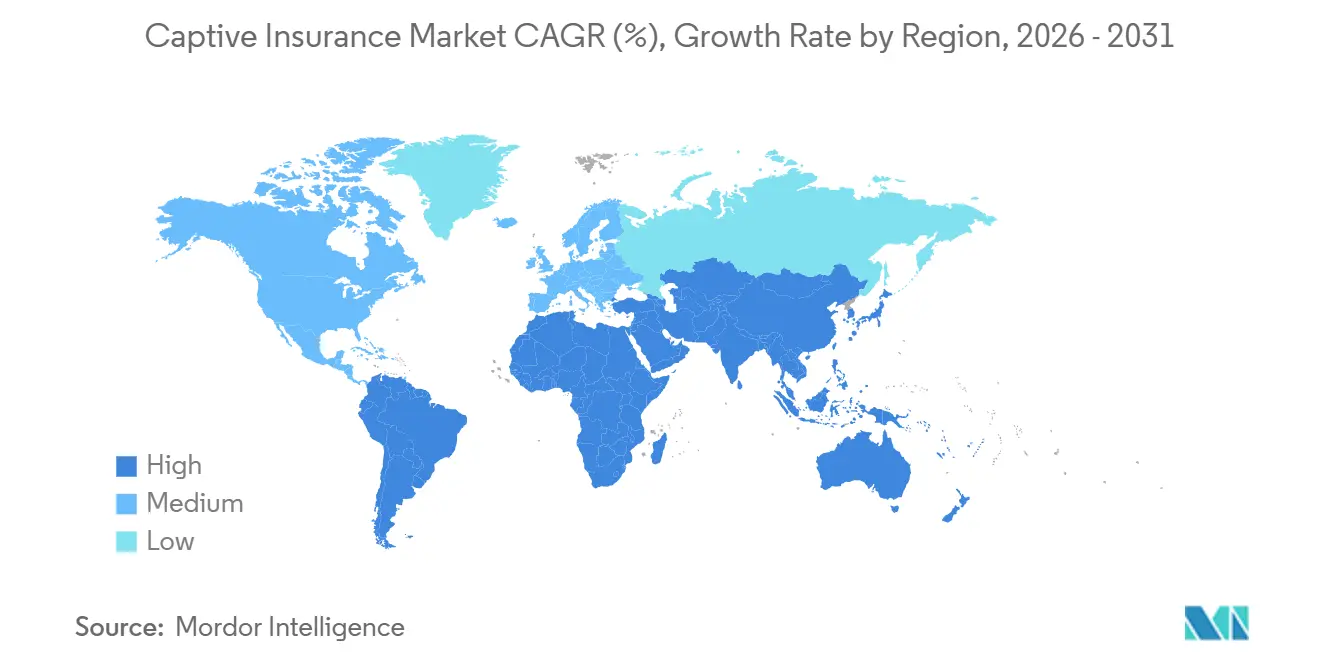
北米は2025年のキャプティブ保険市場において75.4%のシェアを維持しました。米国は最大かつ最も確立されたドミサイルインフラを有しており、バーモント州、サウスダコタ州、ユタ州、テネシー州など、キャプティブの設立を検討する企業に対してさまざま規制上の選択肢を提供しています。バーモント州の2025年上半期における新規設立件数は、2024年通年の合計を上回りました。北米31のドミサイルにおけるキャプティブの元受正味保険料は、2021年の940.3 ビリオン 米ドルから2025年には1,185 ビリオン 米ドルへと増加しました。カナダもアルバータ州のキャプティブ制度を通じて補完的な選択肢を提供しており、同制度は2022年7月に施行され、キャプティブの成長を支援することを目的とした規制枠組みのもとで現在45社のライセンスを受けたキャプティブを擁しています。
アジア太平洋キャプティブ保険市場
アジア太平洋地域は最も成長が速い地域であり、2031年までのCAGRは8.5%と予測されています。アジアの親会社が保有するキャプティブは世界全体のわずか5%から6%にとどまっており、同地域の世界経済活動への貢献度と比較して低い水準にあります。2025年にアジア全域で自然災害により650 ビリオン 米ドルの経済損失が発生し、そのうち90%以上が無保険でした。シンガポールはプロテクテッドセル会社の枠組みについて協議中であり、2028年の導入を目標しています。中国、インド、韓国は、企業が国際的に事業を拡大し、現地の商業保険キャパシティでは複雑な企業リスクエクスポージャーを十分にカバーできないリスクファイナンスの選択肢を求める中で、大きな機会を有しています。
欧州・中東・アフリカおよび南米キャプティブ保険市場
欧州は北米に次ぐ世界第2位のキャプティブ保険市場であり、複数の確立されたドミサイルと、複雑なクロスボーダー事業を展開する企業からの需要に支えられています。ルクセンブルク、アイルランド、オランダ、英国は欧州の主要ドミサイルであり、クロスボーダーの事業モデルの中で保険および再保険の取り決めを管理する必要があるキャプティブオーナーに対して確立された拠点を提供しています。フランスのキャプティブ数は、2023年にキャプティブに特化した税務・会計法制が制定された後、2026年までに6社から23社へと増加しました。南米はブラジルおよびアルゼンチンの産業・金融グループに支えられています。中東およびアフリカは依然として初期段階にあり、アラブ首長国連邦と南アフリカが域の多国籍企業向けのドミサイルとしての役割の確立を目指しています。
競合環境
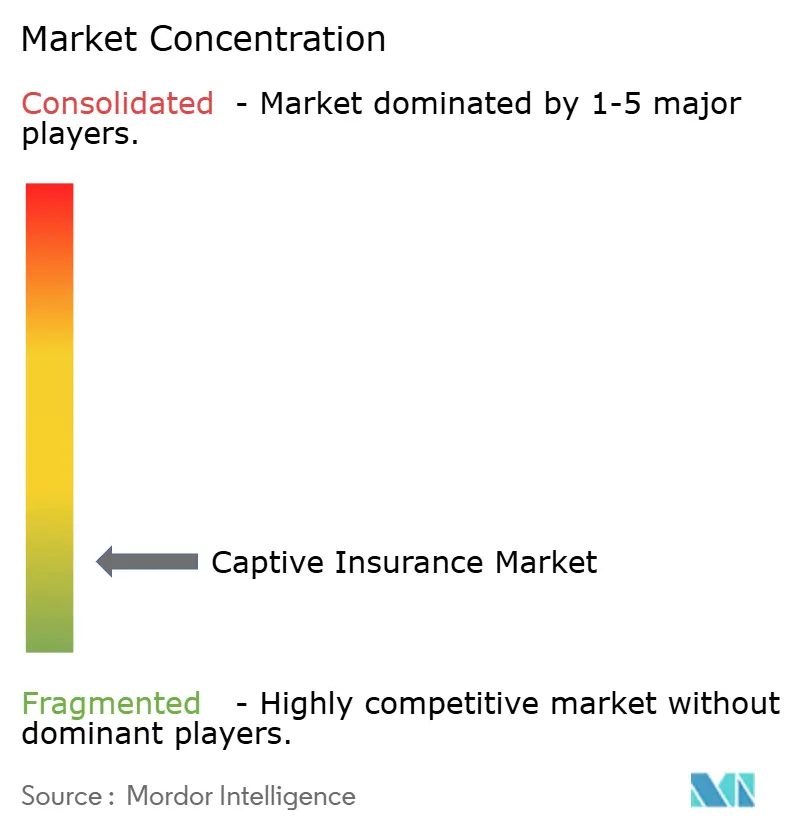
キャプティブ保険市場は細分化されている。Marsh Captive Solutions、Aon Insurance Managers、Willis Towers Watsonは、グローバルの保険料総額の相当なシェアを管理している。Marshは2025年に1,500件のキャプティブにわたり、791億米ドルの元受正味保険料を管理した。その地位は、グローバルのフロンティンネットワーク、再保険関係、および独自のデータプラットフォームによって支えられており、これらにより大手キャプティブマネージャーは、複数のリスク区分にわたって事業を展開するクライアントのアンダーライティング、プログラム管理、および資本アレンジメントを調整することができる。Strategic Risk Solutions、Artex Risk Solutions、Hylant Global Captive Solutions、Captive Resources、およびUSA Risk Groupは、フォーチュン500層以下を対象とした業界知識とサービスモデルを通じて競争している。
大手保険グループは、規制対応および中堅市場向けキャプティブ管理能力を強化するために買収を活用してきた。NFPは2026年3月にTrinity Risk Advisorsを買収し、Aonのブローカーネットワーク内に損害保険グループキャプティブ部門を設立した。Gallagher Reは、サイバーテールリスクと相関性の低い財物巨大災害エクスポージャーを組み合わせた共有限度額ストラクチャーを提案した。このストラクチャーは、テール保護のオンラインレートを引き下げることを目的として設計された。DICEUSは2026年6月にバーモント州キャプティブ保協会と提携し、保険契約管理、財務、クレーム管理、再保険会計、およびコンプライアンス報告をカバーするテクノロジーを会員に提供した。
テクノロジーは、キャプティブサービスプロバイダー間における競争の明確な領域となりつつあり、特にマネージャーが管理業務、財務報告、およびコンプライアンス業務の適時性と一貫性を向上させようとする場面において顕著である。HartwellはINTX Insurance Softwareを選定し、DICEUSの提携はキャプティブマネージャー向けのデジタルツールに焦点を当てた。これらの取り組みは、保険契約管理、再保険会計、およびリアルタイムの支払能力モニタリングに対応するものである。スペシャリストマネージャーは、クライアントが業界固有の知識や、大手グローバルマネージャーが提供する広範なプラットフォームサービスではなく、中小企業や専門的なリスクプログラムの要件を反映した低コストのストラクチャーを必要とする場面において、引き続き競争力を発揮している。
キャプティブ保険業界リーダー
-
Aon plc
-
Marsh McLennan
-
Strategic Risk Solutions
-
Willis Towers Watson plc
-
American International Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
キャプティブ保険市場
- Marsh Captive Solutions
- Aon Insurance Managers
- Strategic Risk Solutions (SRS)
- Artex Risk Solutions
- Willis Towers Watson (WTW)
- Brown & Brown
- Davies
- Risk Strategies
- USA Risk Group
- Captive Resources
- Hylant Global Captive Solutions
- AIG Insurance Management Services
- CIC Services
- Risk Management Advisors (RMA)
- Sotera Global Management
- Innovative Captive Strategies
- Spring Consulting Group
- Helio Risk
- Blackwell Captive Solutions
- Garnet Global Captive Management
Recent Industry Developments in キャプティブ保険市場
- 2026年7月:シンガポール金融管理局は、キャプティブ保険、保険リンク証券、および主権リスクプールのためのプロテクテッドセル会社の立法枠組みを提案するコンサルテーションペーパーを公表しました。この枠組みは2028年の実施を目標としています。自然災害は2025年にアジア全域で650億米ドルの経済損失をもたらし、その損失の90%以上が無保険であり、提案が対処する保険ギャップを浮き彫りにしました。
- 2026年6月:DICEUSはバーモントキャプティブ保険協会と公式テクノロジーパートナーとして提携しました。この取り決めにより、協会の400以上の会員組織が保険証券管理、財務、クレーム管理、再保険会計、およびコンプライアンス報告のためのキャプティブ管理プラットフォームにアクセスできるようになりました。また、キャプティブネージャーとそのクライアント組織のリアルタイム報告ニーズもサポートしています。
- 2026年5月:アイオワ州知事キム・レイノルズは2026年5月15日にH.F. 2766に署名しました。この法律は生命キャプティブ再保険会社の新しいサブチャプターを設立し、再国内化に対する税免除を導入し、許可された特別目的キャプティブ構造を拡大しました。変更は2026年7月1日に発効しました。
- 2026年3月:Aonの子会社であるNFPは、財産・傷害グループキャプティブ部門を立ち上げるためにTrinity Risk Advisorsを買収しました。この部門は、バーモント州バーリントンにおけるNFPの既存のシングルペアレントおよびセグリゲーテッドセルキャプティブコンサルティング活動を補完しました。Trinityの創設者が新部門のマネージングディレクターに就任しました。
グローバルキャプティブ保険市場レポートの範囲
セグメンテーション概要
| ピュア/シングルペアレントキャプティブ |
| グループキャプティブ |
| 協会キャプティブ |
| リスク保有グループ(RRG) |
| スポンサード/セルキャプティブコア |
| その他の限定目的キャプティブ構造 |
| 財産保険 | |
| 一般・製造物・超過/包括賠償責任保険 | |
| 労働者補償・雇用主賠償責任保険 | |
| 商業自動車・フリート保険 | |
| 専門職賠償責任保険 | 医療専門職/医療過誤保険 |
| その他の専門職賠償責任保険 | |
| 従業員給付・医療ストップロス保険 | |
| サイバー保険 | |
| 特殊保険 | 海上・航空・輸送保険 |
| エネルギー・環境・汚染保険 | |
| 信用・保証・政治リスク保険 | |
| 保証・残存価値・その他特殊保険 | |
| パラメトリック・その他の構造化/代替リスク移転補償 |
| 産業・製造・素材 |
| エネルギー・公益事業・鉱業・資源 |
| 建設・不動産 |
| 輸送・物流 |
| 小売・卸売・消費者 |
| テクノロジー・メディア・通信 |
| 金融機関 |
| 医療・ライフサイエンス |
| 専門職・ビネスサービス |
| 公共部門・教育・社会/非営利機関 |
| 大企業/多国籍企業 |
| 中堅企業 |
| 中小/マイクロ企業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| キャプティブコア構造別 | ピュア/シングルペアレントキャプティブ | |
| グループキャプティブ | ||
| 協会キャプティブ | ||
| リスク保有グループ(RRG) | ||
| スポンサード/セルキャプティブコア | ||
| その他の限定目的キャプティブ構造 | ||
| 引受補償/種目別 | 財産保険 | |
| 一般・製造物・超過/包括賠償責任保険 | ||
| 労働者補償・雇用主賠償責任保険 | ||
| 商業自動車・フリート保険 | ||
| 専門職賠償責任保険 | 医療専門職/医療過誤保険 | |
| その他の専門職賠償責任保険 | ||
| 従業員給付・医療ストップロス保険 | ||
| サイバー保険 | ||
| 特殊保険 | 海上・航空・輸送保険 | |
| エネルギー・環境・汚染保険 | ||
| 信用・保証・政治リスク保険 | ||
| 保証・残存価値・その他特殊保険 | ||
| パラメトリック・その他の構造化/代替リスク移転補償 | ||
| 親会社/被保険者業種別 | 産業・製造・素材 | |
| エネルギー・公益事業・鉱業・資源 | ||
| 建設・不動産 | ||
| 輸送・物流 | ||
| 小売・卸売・消費者 | ||
| テクノロジー・メディア・通信 | ||
| 金融機関 | ||
| 医療・ライフサイエンス | ||
| 専門職・ビネスサービス | ||
| 公共部門・教育・社会/非営利機関 | ||
| 親会社規模別 | 大企業/多国籍企業 | |
| 中堅企業 | ||
| 中小/マイクロ企業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
キャプティブ保険の採用を促進しているものは何ですか?
賠償責任コストの上昇、引受能力の制約、サイバーエクスポージャー、および従業員給付リスクが、リスク保有構造への関心を高めています。キャプティブはまた、保有リスク、関連する資金調達の意思決定、準備金に対する投資収益、および損失変動性を管理するための再保険の使用について、企業がより直接的なコントロールを持つことを可能にします。
2026年のキャプティブ保険市場の規模はどのくらいですか?
キャプティブ保険市場は2026年に2,582億米ドルと評価され、2031年までに3,327億米ドルに達すると予測されています。この予測は、企業がより広範な賠償責任、特殊、財産、および従業員給付エクスポージャーにキャプティブを使用し続けるにつれて、2026年から2031年の間のCAGR 5.2%を表しています。
最大のシェアを持つキャプティブ構造はどれですか?
ピュア/シングルペアレントキャプティブは、直接的なガバナンスと引受コントロールを提供するため、2025年に64.7%のシェアを保有しました。これらの構造はまた、大規模な親会社が準備金に対する投資収益を保有し、複数の補償種目、ドミサイル、および事業体にわたってリスクファイナンスを調整することを可能にします。
キャプティブプログラムで最も急成長している補償種目はどれですか?
サイバー保険は、キャプティブによるサイバーリスク保有の企業利用の増加を反映して、2031年までにCAGR 10.2%で成長すると予測されています。この成長は、制限的な商業補償条件と除外条項に関する継続的な懸念、ならびにカスタマイズされた限度額、保有額、および再保険サポートを必要とする可能性があるサイバーエクスポージャーに続くものです
キャプティブ保険で最も急成長している地域はどこですか?
アジア太平洋は、保険不足とシンガポールで提案されているプロテクテッドセル会社規則に支えられ、2031年までにCAGR 8.5%で成長すると予測されています。この地域はまた、より多くの企業が国際的な事業を展開し、自然巨大災害エクスポージャーを評価し、地域の商業補償の制約に対する代替手段を求めるにつれて、大きな可能性を持っています。
中堅企業がキャプティブ構造を使用する理由は何ですか?
グループキャプティブ、セル構造、およびレントアキャプティブプラットフォームは、年間保険料支出が25万米ドルから100万米ドルの企業の参入障壁を低下させることができます。これらの代替手段は、スタンドアロンキャプティブ設立に関連するコストと資本負担を削減しながら、参加者がプログラム管理、ガバナンスサポート、および共有再保険購入の取り決めにアクセスできるようにします。