
Taille et part du marché de l'assurance captive
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 258.20 Milliards de dollars |
| Taille du Marché (2031) | 332.70 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.20 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance captive par Mordor Intelligence
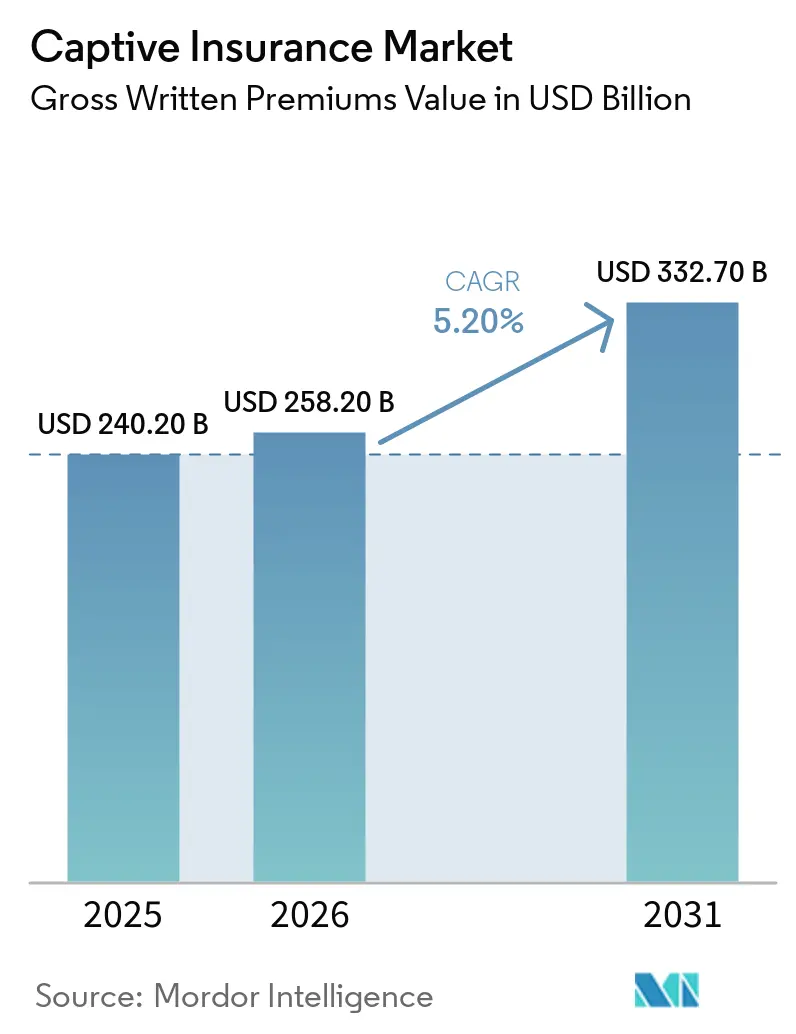
La taille du marché de l'assurance captive devrait s'étendre de 240,2 milliards USD en 2025 et 258,2 milliards USD en 2026 à 332,7 milliards USD d'ici 2031, enregistrant un CAGR de 5,2 % entre 2026 et 2031. La responsabilité civile commerciale, les couvertures excédentaires et les assurances spécialisées sont restées difficiles à placer, ce qui a maintenu la pertinence de la formation de captives pour les entreprises confrontées à des primes plus élevées, à une capacité plus restreinte et à une moindre certitude quant à l'étendue des couvertures disponibles au renouvellement. Les verdicts nucléaires et le financement des litiges par des tiers ont continué d'augmenter le coût des risques de responsabilité, incitant les entreprises à conserver certaines expositions via des dispositifs captifs plutôt que de s'appuyer entièrement sur la capacité commerciale pour ces risques. Les captives gérées par Marsh ont souscrit 79,1 milliards USD de primes brutes émises en 2025, tandis que les entreprises du Fortune 500 ont augmenté leur volume de primes captives de 9 %. Le marché de l'assurance captive est également soutenu par la valeur continue des revenus de placement sur les réserves, l'accès à la réassurance et la rétention du bénéfice de souscription au sein du groupe parent lorsque la sinistralité est gérée efficacement. Ces facteurs soutiennent un rôle plus large des captives dans la planification des risques d'entreprise, même lorsque certains taux de l'assurance dommages commerciale se sont modérés, car les entreprises peuvent maintenir des programmes de financement des risques établis à travers les cycles d'assurance changeants.
Points clés du rapport
- Par structure de base captive, les captives pures et à parent unique ont capturé 64,7 % de la part de marché de l'assurance captive en 2025, tandis que les structures captives sponsorisées et cellulaires sont projetées à un CAGR de 8,4 % jusqu'en 2031.
- Par couverture souscrite, la propriété représentait 24,6 % de la taille du marché de l'assurance captive en 2025, tandis que le cyber est projeté à un CAGR de 10,2 % jusqu'en 2031.
- Par secteur du parent ou de l'assuré, les institutions financières détenaient 18,2 % de la part du marché de l'assurance captive en 2025, tandis que la technologie, les médias et les télécommunications est projetée à un CAGR de 8,1 % jusqu'en 2031.
- Par taille du parent, les grandes entreprises et les multinationales ont capturé 72,8 % de la taille du marché de l'assurance captive en 2025, tandis que les entreprises du marché intermédiaire sont projetées à un CAGR de 7,7 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 75,4 % du marché de l'assurance captive en 2025, tandis que l'Asie-Pacifique est projetée à un CAGR de 8,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs*
| Facteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Contraintes de capacité et volatilité des prix de l'assurance commerciale | +1.8% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Complexité croissante des risques cyber, climatiques et liés à la chaîne d'approvisionnement | +1.4% | Mondial | Moyen terme (2-4 ans) |
| Expansion des structures de captives de groupe et cellulaires | +1.0% | Amérique du Nord, noyau Asie-Pacifique, extension vers l'Europe | Moyen terme (2-4 ans) |
| Hausse des coûts des avantages sociaux et de l'arrêt des pertes médicales | +0.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Innovation en matière de fronting captif, de réassurance et de solutions de garantie | +0.6% | Mondial | Long terme (≥ 4 ans) |
| Adoption croissante de la gestion des risques fondée sur les données et de la technologie captive | +0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de capacité et volatilité des prix de l'assurance commerciale
Les conditions difficiles de l'assurance commerciale sont restées une raison immédiate de formation de captives, bien que les taux de l'assurance dommages aient montré une modération dans certains domaines. La responsabilité automobile, la responsabilité excédentaire, la responsabilité professionnelle et les risques de construction ont continué de faire face à des tendances de sinistralité défavorables. Brown & Brown a identifié les verdicts nucléaires, l'inflation sociale et le financement des litiges par des tiers comme des forces majeures affectant la capacité et les prix dans ces lignes[1]. Le régulateur des assurances de l'Iowa a déclaré que l'automobile de transport, la responsabilité excédentaire et l'arrêt des pertes médicales figuraient parmi les lignes à la croissance la plus rapide entrant dans les programmes captifs en 2026. Le marché de l'assurance captive bénéficie lorsque les entreprises conservent ces risques difficiles et ajoutent d'autres lignes à une captive existante, permettant à la structure de répondre à un éventail plus large de besoins planifiés de financement des risques. Les captives formées pendant les cycles de tarification plus difficiles ont donc continué à fonctionner à mesure que les conditions commerciales ont évolué dans certaines catégories de dommages.
Complexité croissante des risques cyber, climatiques et liés à la chaîne d'approvisionnement
Les captives sont devenues plus pertinentes là où les polices commerciales évaluent mal le risque, excluent des expositions importantes ou offrent une couverture limitée. Aon a rapporté que 24 % des propriétaires de captives souscrivaient le risque cyber via leurs captives en 2025, contre 1 % en 2014[2]. Ce changement reflète l'importance croissante du risque cyber dans les décisions de rétention des risques d'entreprise. Gallagher Re a décrit des structures excédentaires de sinistres à limite partagée qui combinent le risque de queue cyber avec une exposition aux catastrophes naturelles non corrélée afin de réduire le coût de la protection contre les risques extrêmes. Les programmes gérés par des captives peuvent appliquer ce type de structuration des risques sur plusieurs lignes de couverture, en particulier lorsque les risques sous-jacents ont des caractéristiques de sinistralité et des exigences de financement différentes. Le marché de l'assurance captive joue par conséquent un rôle plus important dans la gestion des risques que les produits d'assurance standard peuvent ne pas traiter de manière adéquate, tout en soutenant la rétention planifiée des risques pour les expositions à capacité limitée, aux conditions restrictives ou à l'incertitude au renouvellement.
Expansion des structures de captives de groupe et cellulaires
Les captives de groupe, les captives sponsorisées et les sociétés à cellules protégées ont étendu l'accès aux entreprises situées en dessous du niveau des plus grandes entreprises. Le Vermont a rapporté que les captives sponsorisées représentaient 5 des 15 nouvelles formations au cours du premier semestre 2026[3]. L'Autorité monétaire de Singapour a proposé en juillet 2026 un cadre pour les sociétés à cellules protégées afin de réduire les coûts d'établissement et d'exploitation pour les petites entreprises asiatiques. Le cadre proposé est ciblé pour une mise en œuvre en 2028. Les modèles de groupe et cellulaires réduisent les engagements en capital et opérationnels nécessaires pour une captive autonome, rendant la rétention structurée des risques plus pratique pour les entreprises avec des volumes de primes plus faibles. Le marché de l'assurance captive peut donc atteindre des entreprises qui acquièrent de l'expérience en matière de financement alternatif des risques avant d'envisager une structure autonome, et offrir un point d'entrée pratique pour les entreprises pas encore prêtes pour une captive pure.
Hausse des coûts des avantages sociaux et de l'arrêt des pertes médicales
Les dépenses de santé et les coûts des médicaments spécialisés ont accru l'intérêt des employeurs pour les captives d'avantages sociaux. WTW a identifié la hausse des coûts de santé et des dépenses en médicaments spécialisés comme des facteurs clés derrière l'utilisation des captives pour l'arrêt des pertes médicales et la volatilité des programmes de santé globaux[4]. Aon a rapporté que 5 nouveaux clients se sont engagés dans des stratégies de captives d'avantages sociaux début 2025. Ce chiffre correspondait à la moyenne annuelle mondiale historique de 5 à 6 nouveaux clients enregistrée depuis le milieu des années 1990. Marsh a également rapporté une croissance à deux chiffres des lignes d'avantages sociaux au sein de son portefeuille de captives gérées en 2025. Le marché de l'assurance captive bénéficie de l'utilisation par les employeurs de ces structures pour gérer l'exposition à l'arrêt des pertes et la volatilité des programmes de santé, tout en soutenant une surveillance plus étroite des schémas de sinistres et des coûts retenus dans les programmes d'avantages sociaux.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Exigences élevées en capital, garanties et liquidités | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Complexité réglementaire, fiscale et de substance économique | -0.8% | Mondial, plus aiguë dans les structures transfrontalières | Moyen terme (2-4 ans) |
| Coûts élevés de formation, de gouvernance et de gestion continue | -0.5% | Mondial, plus aiguë pour les entrants du marché intermédiaire | Moyen terme (2-4 ans) |
| Pénurie d'expertise spécialisée en assurance captive et en actuariat | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en capital, garanties et liquidités
Les exigences d'adéquation des fonds propres restent un obstacle persistant pour les entreprises envisageant une captive, en particulier en dessous du niveau des grandes entreprises. La phase de mise en œuvre finale de Bâle III a débuté en juillet 2025 pour les banques américaines dont les actifs dépassent 100 milliards USD. Elle pourrait augmenter le prix des lettres de crédit et réduire la disponibilité des structures de garantie utilisées dans les programmes captifs frontés. Les grands propriétaires disposant de bilans plus solides peuvent se tourner vers des structures de fiducie financées lorsque cela est nécessaire. Les propriétaires du marché intermédiaire et les nouveaux propriétaires pourraient faire face à un environnement de formation plus limité car ils disposent de moins d'options de garantie et d'une moindre flexibilité pour absorber des frais de financement ou de lettres de crédit plus élevés. Cette situation renforce également l'intérêt pour les captives cellulaires, qui nécessitent généralement une capitalisation minimale inférieure à celle des structures autonomes et peuvent constituer une alternative lorsque les exigences de garantie complètes retarderaient autrement la formation.
Complexité réglementaire, fiscale et de substance économique
Les structures captives transfrontalières font l'objet d'un examen accru dans le cadre du Pilier Deux de l'OCDE, des règles de prix de transfert alignées sur le BEPS et des exigences de substance économique. Ces règles ajoutent des travaux de documentation et de gouvernance pour les entreprises qui transfèrent des primes entre juridictions, en particulier lorsqu'une captive dessert des opérations, des assureurs et des programmes de risques dans plus d'un pays. L'Autorité de réglementation prudentielle et l'Autorité de conduite financière du Royaume-Uni ont publié des documents de consultation en 2026 sur un régime captif dédié en dehors de Solvabilité Royaume-Uni. La proposition a reconnu que les captives liées au Royaume-Uni opérant à l'étranger peuvent détourner des capitaux du centre financier de Londres. L'Iowa a mis à jour sa loi sur l'assurance captive en mai 2026, incluant un nouveau sous-chapitre pour les sociétés de réassurance captive vie et une exonération fiscale pour les redomiciliations. Les entreprises opérant dans plusieurs juridictions doivent encore concilier les règles de domicile local avec les prix de transfert, les tests de substance et les exigences de déclaration avant d'établir une captive.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par structure centrale de la captive :
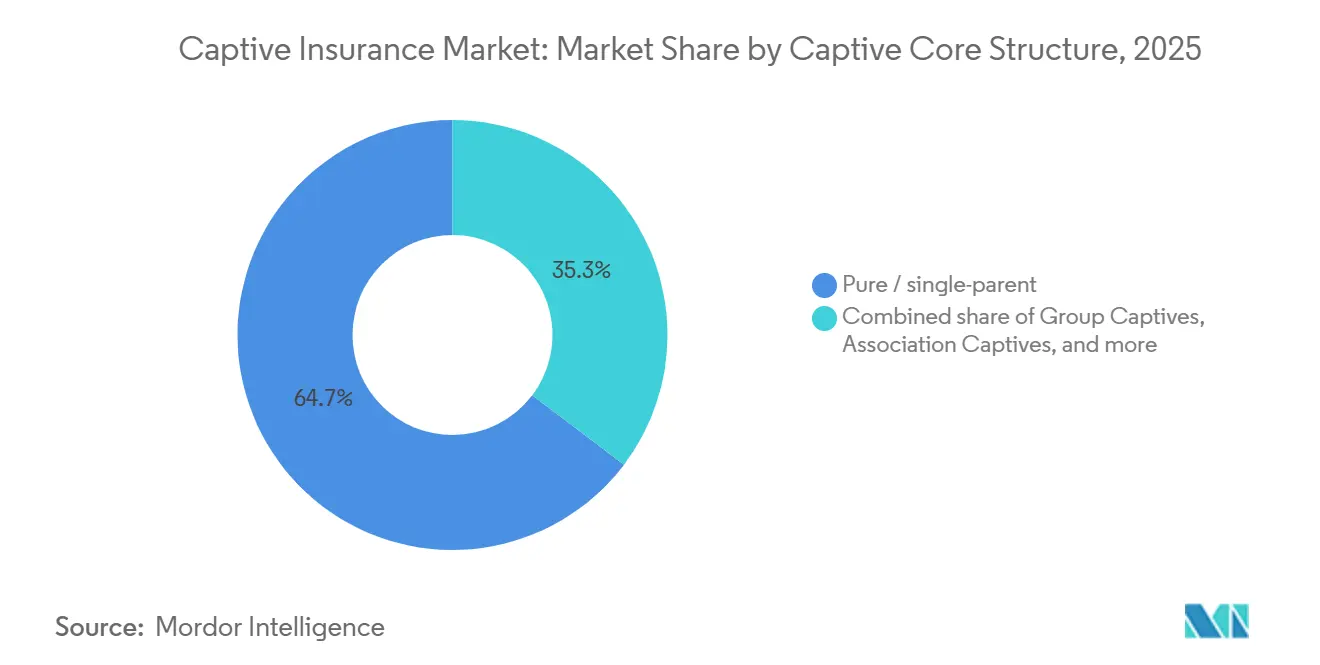
les structures cellulaires soutiennent les futures formations à parent uniqueLes captives pures et à parent unique détenaient une part de 64,7 % du marché de l'assurance captive en 2025. Leur position reflétait la propriété directe, le contrôle total de la souscription et la capacité à conserver les revenus de placement sur les réserves, des caractéristiques particulièrement pertinentes pour les grands parents disposant d'opérations matures de gestion des risques et de trésorerie. Les grandes entreprises multinationales préfèrent souvent ces structures car elles peuvent prendre en charge plusieurs lignes de risques et s'aligner sur les processus de gouvernance établis. Les captives de groupe, les captives d'association et les groupes de rétention des risques regroupent des entreprises ayant des besoins de risques similaires. Ce regroupement peut améliorer l'accès à la capacité de souscription et aux conditions d'achat de réassurance, tout en permettant aux participants de partager les ressources administratives et la supervision des programmes.
Les structures centrales de captives sponsorisées et cellulaires sont les structures à la croissance la plus rapide, avec un CAGR projeté de 8,4 % jusqu'en 2031. Le Vermont a enregistré 5 captives sponsorisées parmi 15 nouvelles formations au premier semestre 2026, tandis que les demandes de cellules progressaient à un rythme similaire aux formations autonomes. Les plateformes de gestionnaires permettent aux petites et moyennes entreprises d'obtenir une couverture sur mesure sans supporter le coût total d'un véhicule autonome. Ces structures peuvent créer une voie vers une propriété autonome future à mesure que les entreprises acquièrent de l'expérience opérationnelle. Le secteur de l'assurance captive dispose donc d'une voie d'entrée plus large pour les entreprises qui manquaient auparavant de la taille nécessaire pour une captive pure, tout en conservant la possibilité de passer à une propriété autonome à mesure que leurs programmes arrivent à maturité.


Par couverture souscrite :
la propriété ancre les primes tandis que le cyber gagne en importanceLa propriété représentait 24,6 % des primes de couverture captive en 2025, ce qui en fait la plus grande ligne individuelle souscrite. Les captives gérées par Marsh ont souscrit plus de 9 milliards USD de primes brutes émises en dommages en 2025. Les entreprises industrielles, énergétiques et manufacturières à forte intensité d'actifs utilisent des dispositifs captifs pour conserver l'exposition aux dommages, en particulier lorsque des valeurs d'actifs élevées rendent les franchises commerciales, les limites de capacité et les programmes d'assurance en couches plus significatifs. La responsabilité civile générale et la responsabilité excédentaire ou parapluie ont formé le plus grand groupe de couverture par prime totale. Les verdicts nucléaires ont augmenté le coût des couches excédentaires commerciales, ce qui a soutenu la rétention via les programmes captifs.
Le cyber est la ligne de couverture à la croissance la plus rapide, avec un CAGR projeté de 10,2 % jusqu'en 2031. Aon a constaté que 24 % des propriétaires de captives utilisaient leurs captives pour souscrire le cyber en 2025. L'unité ISO Core Lines de Verisk a déposé des avenants effectifs en janvier 2026 permettant aux assureurs d'exclure les sinistres liés à l'intelligence artificielle générative des polices standard de responsabilité civile générale commerciale. Les avantages sociaux et l'arrêt des pertes médicales représentent également une partie importante et croissante du portefeuille captif. Marsh a enregistré une croissance à deux chiffres des lignes d'avantages dans son portefeuille géré en 2025.
Par industrie du parent ou de l'assuré :
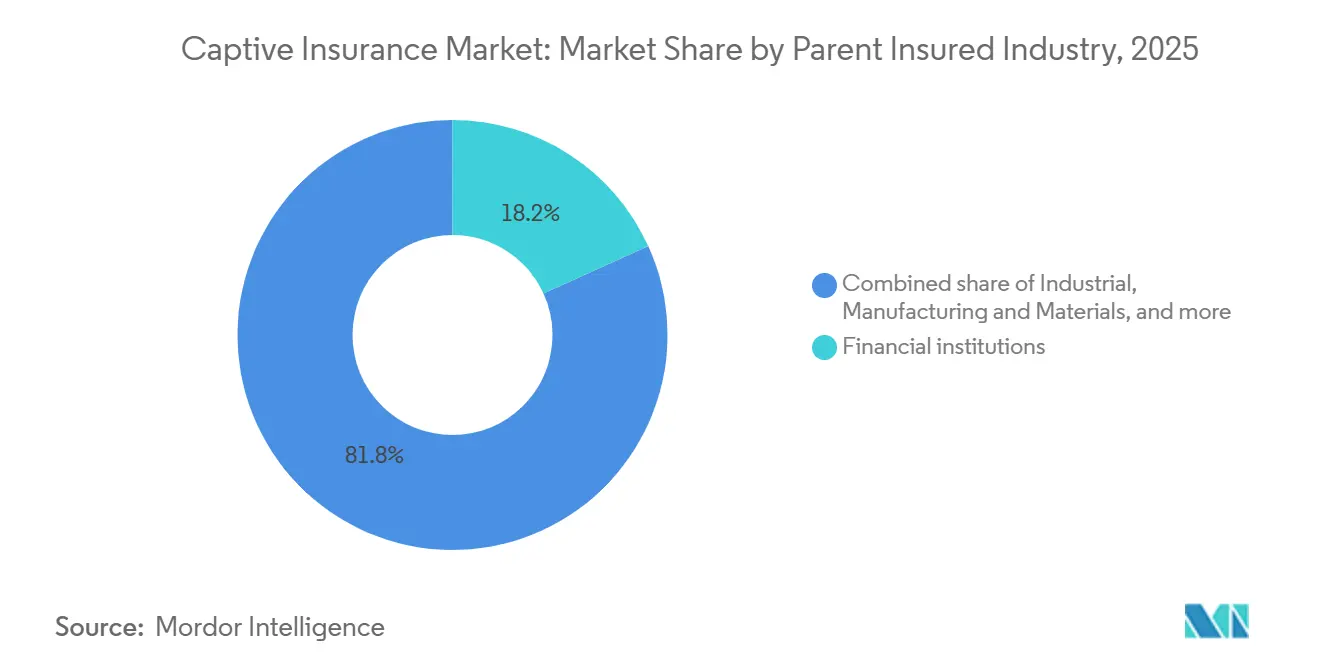
les institutions financières en tête tandis que la technologie, les médias et les télécommunications connaissent la croissance la plus rapideLes institutions financières représentaient 18,2 % de la taille du marché de l'assurance captive par industrie du parent en 2025. Les banques, les gestionnaires d'actifs et les groupes d'assurance utilisent les captives pour la gestion du capital réglementaire, l'absorption des risques catastrophiques et les stratégies d'investissement soutenues par les actifs de réserve. Les entreprises de santé et des sciences de la vie utilisent également des structures captives pour traiter la complexité de la faute médicale et de l'arrêt des pertes dans les régimes de santé autofinancés. Les entreprises d'énergie, de services publics et minières maintiennent des programmes multi-lignes pour les expositions environnementales, de pollution et de dommages paramétriques. Ces entreprises font souvent face à des risques à haute dangerosité nécessitant des structures de rétention et de réassurance personnalisées, en particulier lorsque les expositions environnementales, opérationnelles et aux dommages sont importantes pour l'activité du parent.
La technologie, les médias et les télécommunications est l'industrie parente à la croissance la plus rapide sur le marché de l'assurance captive, avec un CAGR projeté de 8,1 % jusqu'en 2031. L'exposition cyber, le risque lié à la propriété intellectuelle et l'interruption d'activité liée à la dépendance au cloud façonnent le profil de risque de ce groupe, créant un besoin de structures de couverture pouvant refléter l'évolution des dépendances opérationnelles. Ces expositions correspondent à des lignes commerciales pouvant avoir des conditions de couverture et des exclusions restrictives, créant un argument plus fort pour que les entreprises évaluent la rétention captive parallèlement aux achats d'assurance commerciale. Le directeur de l'assurance captive de l'Iowa a identifié l'automobile de transport et la responsabilité excédentaire comme des lignes captives en croissance rapide en 2026. Les entreprises industrielles, manufacturières et de matériaux restent un grand groupe établi en raison de leurs besoins en dommages et en indemnisation des travailleurs. Les entreprises de commerce de détail et de consommation utilisent également des dispositifs captifs pour les expositions liées à la garantie et à la valeur résiduelle.

Par taille du parent :
la demande du marché intermédiaire élargit l'accès au-delà des grandes multinationalesLes grandes entreprises et les multinationales ont capturé une part de 72,8 % du marché de l'assurance captive par taille du parent en 2025. Leurs volumes de primes peuvent soutenir les coûts de capitalisation et permettre une souscription de risques diversifiée sur plusieurs lignes, tandis que leurs empreintes opérationnelles plus importantes peuvent fournir des données de sinistralité plus larges et des pools de risques plus diversifiés. Ces entreprises exploitent généralement plus d'une captive dans différents domiciles et catégories de risques. Elles ont également un accès établi aux assureurs fronteurs et aux marchés mondiaux de réassurance, ce qui peut soutenir la conception de couvertures dans plusieurs juridictions et couches de risques retenus. Les petites et micro-entreprises restent le groupe le plus petit car l'économie des captives autonomes nécessite un volume de primes et un capital suffisants.
Les entreprises du marché intermédiaire sont le groupe de taille de parent à la croissance la plus rapide, avec un CAGR projeté de 7,7 % jusqu'en 2031. Les captives de groupe, les structures cellulaires et les plateformes de location de captives ont abaissé les barrières d'accès pour les entreprises dont les dépenses annuelles en primes se situent entre 250 000 USD et 1 million USD. NFP a créé une pratique de captive de groupe dommages et responsabilité en mars 2026 via son acquisition de Trinity Risk Advisors. Cette démarche répondait à la demande du marché intermédiaire et a ajouté une capacité de captive de groupe à l'activité de conseil existante de NFP en matière de captives à parent unique et à cellules ségrégées. Le marché de l'assurance captive devient plus accessible lorsque les entreprises peuvent rejoindre des structures de groupe ou cellulaires avant d'engager des capitaux dans une entité autonome et de développer une capacité complète de gouvernance interne de la captive.
Analyse géographique
Marché de l'assurance captive en Amérique du Nord
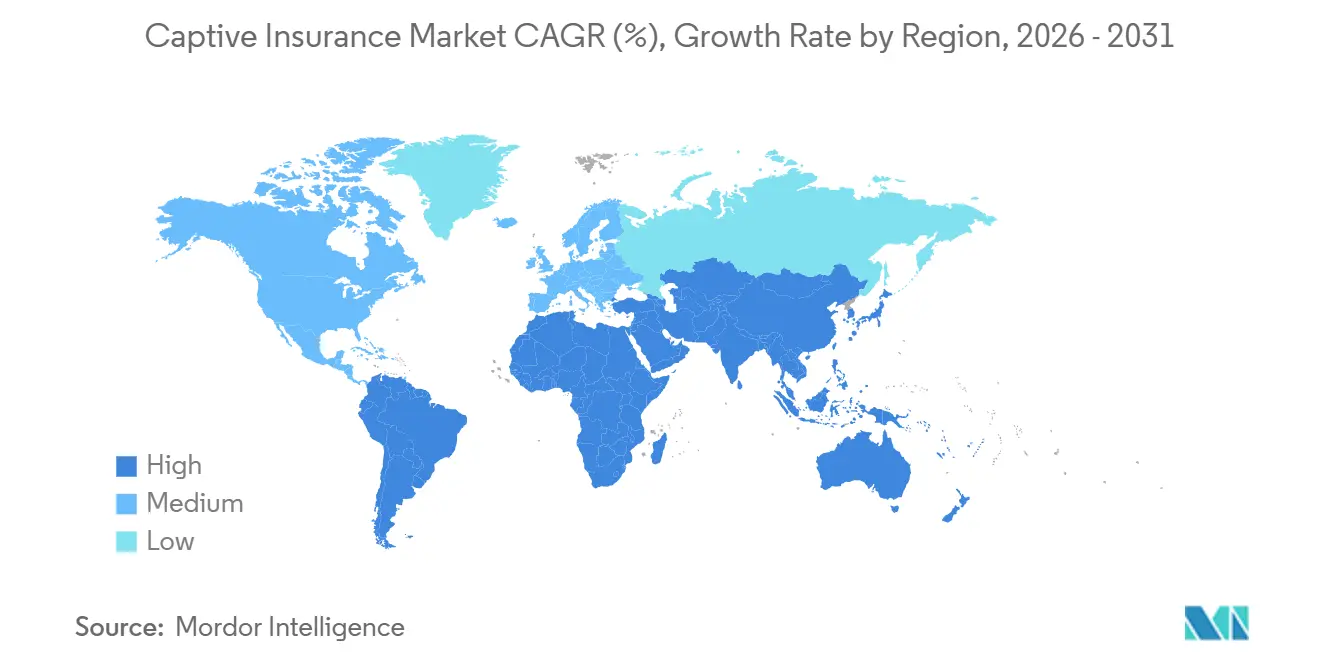
L'Amérique du Nord a conservé 75,4 % de part du marché de l'assurance captive en 2025. Les États-Unis disposent de l'infrastructure de domicile la plus grande et la plus établie, notamment le Vermont, le Dakota du Sud, l'Utah et le Tennessee, qui offrent différentes options réglementaires aux entreprises qui envisagent l'endroit où établir une captive. Les nouvelles formations au Vermont au cours du premier semestre 2025 ont dépassé le total de l'année entière 2024. Les primes brutes émises des captives dans les 31 domiciles nord-américains sont passées de 94,3 milliards USD en 2021 à 118,5 milliards USD en 2025. Le Canada offre également une option complémentaire grâce au régime de captives de l'Alberta, entré en vigueur en juillet 2022 et qui accueille désormais 45 captives agréées dans le cadre d'un dispositif réglementaire destiné à soutenir la croissance des captives.
Marché de l'assurance captive en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR projeté de 8,5 % jusqu'en 2031. Les sociétés mères asiatiques ne détenaient que 5 % à 6 % des captives mondiales, malgré la contribution de la région à l'activité économique mondiale. Les catastrophes naturelles ont causé 65 milliards USD de pertes économiques en Asie au cours de l'année 2025, et plus de 90 % de ces pertes n'étaient pas assurées. Singapour consulte sur un cadre de société à compartiments protégés dont la mise en œuvre est prévue pour 2028. La Chine, l'Inde et la Corée du Sud représentent des opportunités majeures, à mesure que les entreprises s'internationalisent et recherchent des options de financement du risque que la capacité d'assurance commerciale locale ne couvre pas entièrement pour les expositions d'entreprises complexes.
Marché de l'assurance captive en EMEA et en Amérique du Sud
L'Europe représente le deuxième marché de l'assurance captive mondial par prime après l'Amérique du Nord, soutenu par plusieurs domiciles établis et par la demande des entreprises ayant des opérations transfrontalières complexes. Le Luxembourg, l'Irlande, les Pays-Bas et le Royaume-Uni sont les principaux domiciles européens, offrant des emplacements établis aux propriétaires de captives qui doivent gérer des arrangements d'assurance et de réassurance dans le cadre d'un modèle opérationnel transfrontalier. La population de captives en France est passée de 6 à 23 d'ici 2026, après l'adoption en 2023 d'une législation fiscale et comptable axée sur les captives. L'Amérique du Sud est soutenue par des groupes industriels et financiers brésiliens et argentins. Le Moyen-Orient et l'Afrique en sont à un stade plus précoce, les Émirats arabes unis et l'Afrique du Sud cherchant à développer des rôles de domicile pour les entreprises multinationales régionales.
Paysage concurrentiel
Concentration du Marché
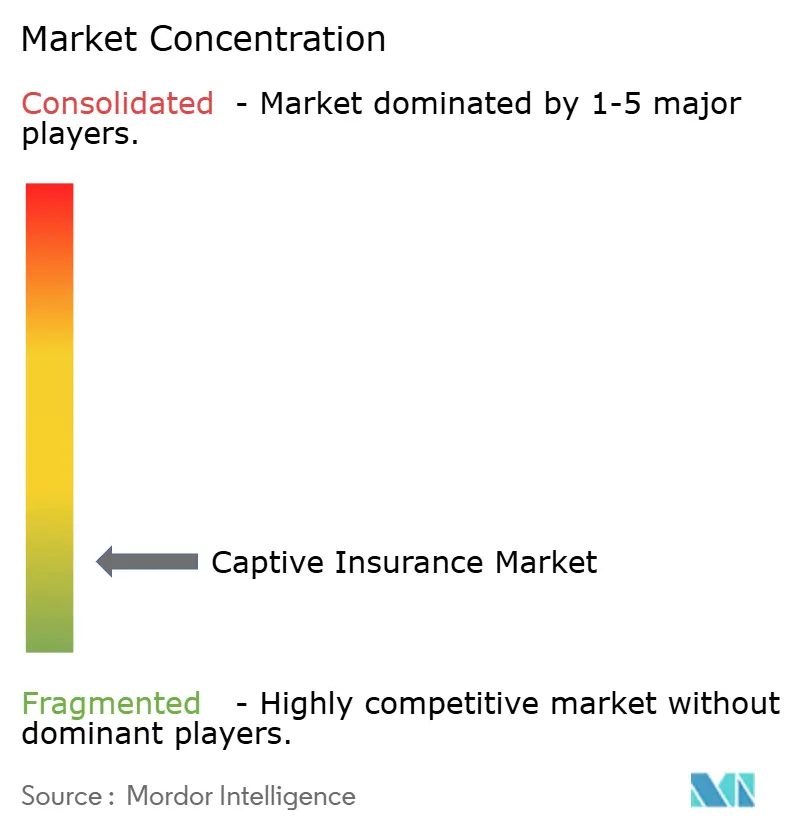
Le marché de l'assurance captive est fragmenté. Marsh Captive Solutions, Aon Insurance Managers et Willis Towers Watson gèrent une part substantielle du volume mondial de primes. Marsh a géré 79,1 milliards USD de primes brutes émises pour 1 500 captives en 2025. Sa position est soutenue par des réseaux de fronting mondiaux, des relations de réassurance et des plateformes de données propriétaires, qui aident les grands gestionnaires de captives à coordonner la souscription, l'administration des programmes et les arrangements en capital pour les clients opérant dans plusieurs classes de risques. Strategic Risk Solutions, Artex Risk Solutions, Hylant Global Captive Solutions, Captive Resources et USA Risk Group se démarquent grâce à leur expertise sectorielle et à des modèles de services ciblant les entreprises situées en dessous du niveau Fortune 500.
Les grands groupes d'assurance ont eu recours à des acquisitions pour renforcer leurs capacités de gestion réglementaire et de captives pour le marché intermédiaire. NFP a acquis Trinity Risk Advisors en mars 2026 et a créé une pratique de captive de groupe en dommages et responsabilité civile au sein du réseau de courtage d'Aon. Gallagher Re a proposé des structures à limite partagée combinant le risque de queue en cyber avec des expositions aux catastrophes naturelles en propriété non corrélées. Cette structure a été conçue pour réduire les taux en ligne pour la protection contre les risques de queue. DICEUS s'est associé à la Vermont Captive Insurance Association en juin 2026 pour fournir à ses membres des outils technologiques couvrant l'administration des polices, les finances, la gestion des sinistres, la comptabilité de réassurance et le reporting de conformité.
La technologie devient un domaine de concurrence de plus en plus marqué parmi les prestataires de services aux captives, notamment lorsque les gestionnaires cherchent à améliorer la rapidité et la cohérence de l'administration, du reporting financier et des travaux de conformité. Hartwell a sélectionné INTX Insurance Software, tandis que le partenariat DICEUS s'est concentré sur les outils numériques destinés aux gestionnaires de captives. Ces initiatives portent sur l'administration des polices, la comptabilité de réassurance et le suivi de la solvabilité en temps réel. Les gestionnaires spécialisés continuent de se démarquer lorsque les clients ont besoin d'une expertise sectorielle spécifique ou de structures à moindre coût reflétant les exigences des petites entreprises et des programmes de risques spécialisés, plutôt que les services de plateforme étendus proposés par les grands gestionnaires mondiaux.
Leaders du secteur de l'assurance captive
-
Aon plc
-
Marsh McLennan
-
Strategic Risk Solutions
-
Willis Towers Watson plc
-
American International Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance captive Entreprises couvertes dans ce rapport
- Marsh Captive Solutions
- Aon Insurance Managers
- Strategic Risk Solutions (SRS)
- Artex Risk Solutions
- Willis Towers Watson (WTW)
- Brown & Brown
- Davies
- Risk Strategies
- USA Risk Group
- Captive Resources
- Hylant Global Captive Solutions
- AIG Insurance Management Services
- CIC Services
- Risk Management Advisors (RMA)
- Sotera Global Management
- Innovative Captive Strategies
- Spring Consulting Group
- Helio Risk
- Blackwell Captive Solutions
- Garnet Global Captive Management
Développements industriels récents dans Marché de l'assurance captive
- Juillet 2026 : L'Autorité monétaire de Singapour a publié un document de consultation proposant un cadre législatif pour les sociétés à cellules protégées destiné à l'assurance captive, aux titres liés à l'assurance et aux fonds de risques souverains. Le cadre est ciblé pour une mise en œuvre en 2028. Les catastrophes naturelles ont causé 65 milliards USD de pertes économiques en Asie en 2025, et plus de 90 % de ces pertes n'étaient pas assurées, soulignant le déficit d'assurance traité par la proposition.
- Juin 2026 : DICEUS s'est associé à la Vermont Captive Insurance Association en tant que partenaire technologique officiel. L'accord a donné aux 400+ organisations membres de l'association accès à une plateforme de gestion captive pour l'administration des polices, les finances, la gestion des sinistres, la comptabilité de réassurance et le reporting de conformité. Il soutient également les besoins de reporting en temps réel des gestionnaires de captives et de leurs organisations clientes.
- Mai 2026 : Le gouverneur de l'Iowa, Kim Reynolds, a signé le H.F. 2766 le 15 mai 2026. La loi a établi un nouveau sous-chapitre pour les sociétés de réassurance captive vie, introduit une exonération fiscale pour les redomiciliations et élargi les structures captives à usage spécial autorisées. Les modifications sont entrées en vigueur le 1er juillet 2026.
- Mars 2026 : NFP, une société d'Aon, a acquis Trinity Risk Advisors pour lancer une pratique de captive de groupe dommages et responsabilité. La pratique complétait l'activité de conseil existante de NFP en matière de captives à parent unique et à cellules ségrégées à Burlington, Vermont. Le fondateur de Trinity est devenu directeur général de la nouvelle pratique.
Portée du rapport mondial sur le marché de l'assurance captive
Aperçu de la segmentation
| Captives pures/à parent unique |
| Captives de groupe |
| Captives d'association |
| Groupes de rétention des risques (GRR) |
| Structures centrales de captives sponsorisées/cellulaires |
| Autres structures captives à usage limité |
| Propriété | |
| Responsabilité civile générale, produits et excédentaire/parapluie | |
| Indemnisation des travailleurs et responsabilité des employeurs | |
| Automobile commerciale et flotte | |
| Responsabilité professionnelle | Responsabilité médicale professionnelle/faute médicale |
| Autre responsabilité professionnelle | |
| Avantages sociaux et arrêt des pertes médicales | |
| Cyber | |
| Spécialité | Marine, aviation et transport |
| Énergie, environnement et pollution | |
| Crédit, caution et risque politique | |
| Garantie, valeur résiduelle et autres spécialités | |
| Couvertures paramétriques et autres couvertures structurées/alternatives |
| Industrie, fabrication et matériaux |
| Énergie, services publics, mines et ressources |
| Construction et immobilier |
| Transport et logistique |
| Commerce de détail, commerce de gros et consommation |
| Technologie, médias et télécommunications |
| Institutions financières |
| Santé et sciences de la vie |
| Services professionnels et aux entreprises |
| Secteur public, éducation et institutions sociales/à but non lucratif |
| Grandes entreprises/multinationales |
| Entreprises du marché intermédiaire |
| Petites et micro-entreprises |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par structure centrale de la captive | Captives pures/à parent unique | |
| Captives de groupe | ||
| Captives d'association | ||
| Groupes de rétention des risques (GRR) | ||
| Structures centrales de captives sponsorisées/cellulaires | ||
| Autres structures captives à usage limité | ||
| Par couverture/ligne souscrite | Propriété | |
| Responsabilité civile générale, produits et excédentaire/parapluie | ||
| Indemnisation des travailleurs et responsabilité des employeurs | ||
| Automobile commerciale et flotte | ||
| Responsabilité professionnelle | Responsabilité médicale professionnelle/faute médicale | |
| Autre responsabilité professionnelle | ||
| Avantages sociaux et arrêt des pertes médicales | ||
| Cyber | ||
| Spécialité | Marine, aviation et transport | |
| Énergie, environnement et pollution | ||
| Crédit, caution et risque politique | ||
| Garantie, valeur résiduelle et autres spécialités | ||
| Couvertures paramétriques et autres couvertures structurées/alternatives | ||
| Par industrie du parent/assuré | Industrie, fabrication et matériaux | |
| Énergie, services publics, mines et ressources | ||
| Construction et immobilier | ||
| Transport et logistique | ||
| Commerce de détail, commerce de gros et consommation | ||
| Technologie, médias et télécommunications | ||
| Institutions financières | ||
| Santé et sciences de la vie | ||
| Services professionnels et aux entreprises | ||
| Secteur public, éducation et institutions sociales/à but non lucratif | ||
| Par taille du parent | Grandes entreprises/multinationales | |
| Entreprises du marché intermédiaire | ||
| Petites et micro-entreprises | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule l'adoption de l'assurance captive ?
La hausse des coûts de responsabilité, les contraintes de capacité, l'exposition cyber et les risques liés aux avantages sociaux accroissent l'intérêt pour les structures de rétention des risques. Les captives peuvent également donner aux entreprises un contrôle plus direct sur les risques retenus, les décisions de financement associées, les revenus de placement sur les réserves et l'utilisation de la réassurance pour gérer la volatilité des sinistres.
Quelle est la taille du marché de l'assurance captive en 2026 ?
Le marché de l'assurance captive était évalué à 258,2 milliards USD en 2026 et devrait atteindre 332,7 milliards USD d'ici 2031. La prévision représente un CAGR de 5,2 % entre 2026 et 2031, à mesure que les entreprises continuent d'utiliser les captives pour un éventail plus large d'expositions en responsabilité, spécialité, dommages et avantages sociaux.
Quelle structure captive détient la plus grande part ?
Les captives pures et à parent unique détenaient une part de 64,7 % en 2025 car elles offrent une gouvernance directe et un contrôle de la souscription. Ces structures permettent également aux grands parents de conserver les revenus de placement sur les réserves et de coordonner le financement des risques sur plusieurs lignes de couverture, domiciles et entités opérationnelles.
Quelle ligne de couverture connaît la croissance la plus rapide dans les programmes captifs ?
Le cyber devrait croître à un CAGR de 10,2 % jusqu'en 2031, reflétant une utilisation accrue des captives par les entreprises pour la rétention du risque cyber. La croissance fait suite aux préoccupations persistantes concernant les conditions de couverture commerciale restrictives et les exclusions, ainsi qu'aux expositions cyber pouvant nécessiter des limites, des rétentions et un soutien de réassurance personnalisés.
Quelle région connaît la croissance la plus rapide pour l'assurance captive ?
L'Asie-Pacifique devrait croître à un CAGR de 8,5 % jusqu'en 2031, soutenue par le sous-assurance et les règles proposées sur les sociétés à cellules protégées à Singapour. La région présente également un potentiel significatif à mesure que davantage d'entreprises développent des opérations internationales, évaluent leur exposition aux catastrophes naturelles et recherchent des alternatives aux contraintes de couverture commerciale locale.
Pourquoi les entreprises du marché intermédiaire utilisent-elles des structures captives ?
Les captives de groupe, les structures cellulaires et les plateformes de location de captives peuvent abaisser les barrières d'entrée pour les entreprises dont les dépenses annuelles en primes se situent entre 250 000 USD et 1 million USD. Ces alternatives peuvent réduire le coût et la charge en capital associés à la formation d'une captive autonome, tout en permettant aux participants d'accéder à l'administration des programmes, au soutien à la gouvernance et aux arrangements d'achat de réassurance partagés.