
Tamanho e Participação do Mercado de Seguros Cativos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 258.20 Bilhões de dólares |
| Tamanho do Mercado (2031) | 332.70 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.20 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros Cativos por Mordor Intelligence
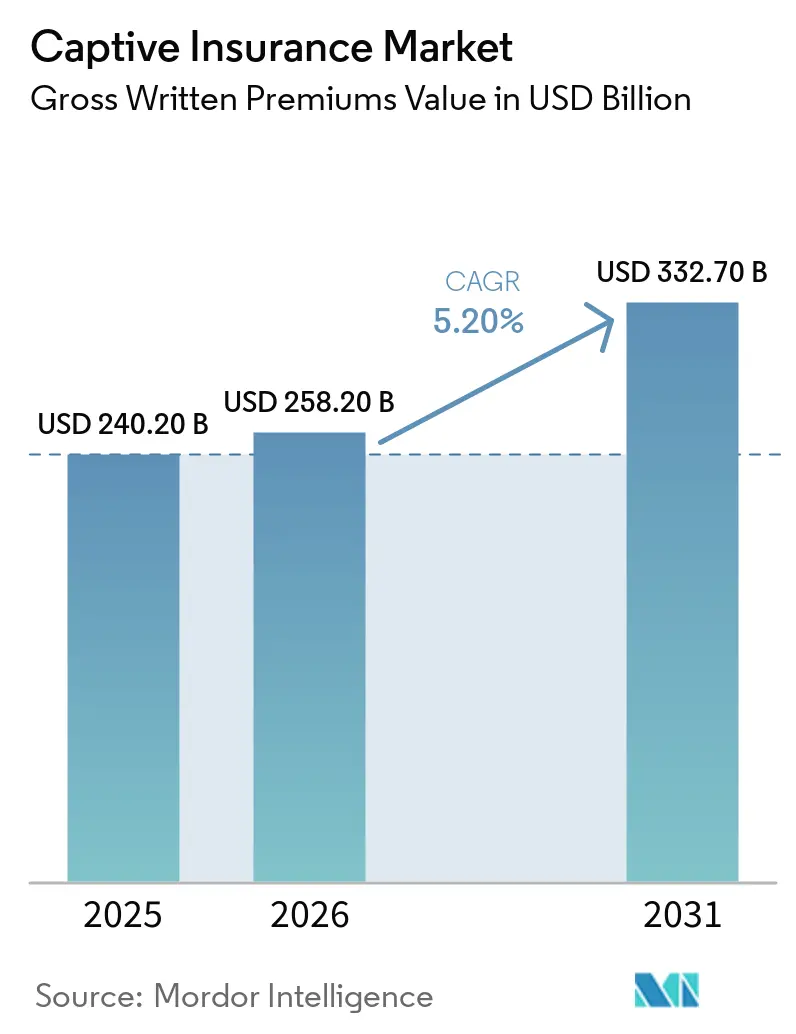
O tamanho do mercado de seguros cativos está projetado para expandir de 240,2 bilhões de USD em 2025 e 258,2 bilhões de USD em 2026 para 332,7 bilhões de USD até 2031, registrando um CAGR de 5,2% entre 2026 e 2031. A responsabilidade civil comercial, o excesso e os seguros especializados permaneceram difíceis de colocar, o que manteve a formação de cativos relevante para empresas que enfrentam prêmios mais elevados, capacidade mais restrita e menor certeza quanto ao escopo da cobertura disponível na renovação. Veredictos de grande porte e o financiamento de litígios por terceiros continuaram a aumentar o custo dos riscos de responsabilidade civil, incentivando as empresas a reter exposições selecionadas por meio de arranjos cativos, em vez de depender inteiramente da capacidade comercial para esses riscos. Os cativos gerenciados pela Marsh subscreveram 79,1 bilhões de USD em prêmio bruto emitido durante 2025, enquanto as empresas da Fortune 500 aumentaram o volume de prêmios cativos em 9%. O mercado de seguros cativos também é sustentado pelo valor contínuo da receita de investimentos sobre reservas, pelo acesso à resseguro e pela retenção do lucro de subscrição dentro do grupo controlador quando a experiência de sinistros é gerenciada de forma eficaz. Esses fatores apoiam um papel mais amplo para os cativos no planejamento de riscos empresariais, mesmo onde as taxas de propriedade comercial selecionadas se moderaram, porque as empresas podem manter programas estabelecidos de financiamento de riscos ao longo de ciclos de seguros em mudança.
Principais Conclusões do Relatório
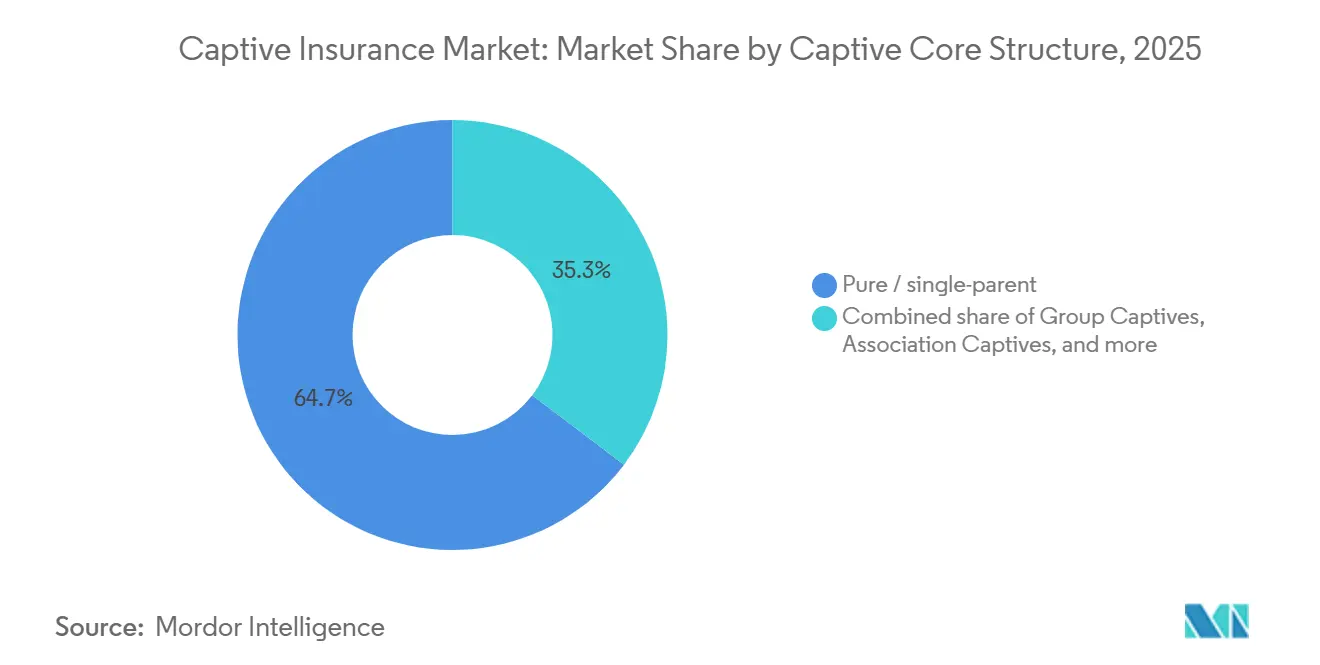
- Por estrutura central do cativo, os cativos puros e de pai único capturaram 64,7% da participação no mercado de seguros cativos em 2025, enquanto os núcleos de cativos patrocinados e celulares têm projeção de CAGR de 8,4% até 2031.
- Por cobertura emitida, a propriedade respondeu por 24,6% do tamanho do mercado de seguros cativos em 2025, enquanto o segmento cibernético tem projeção de CAGR de 10,2% até 2031.
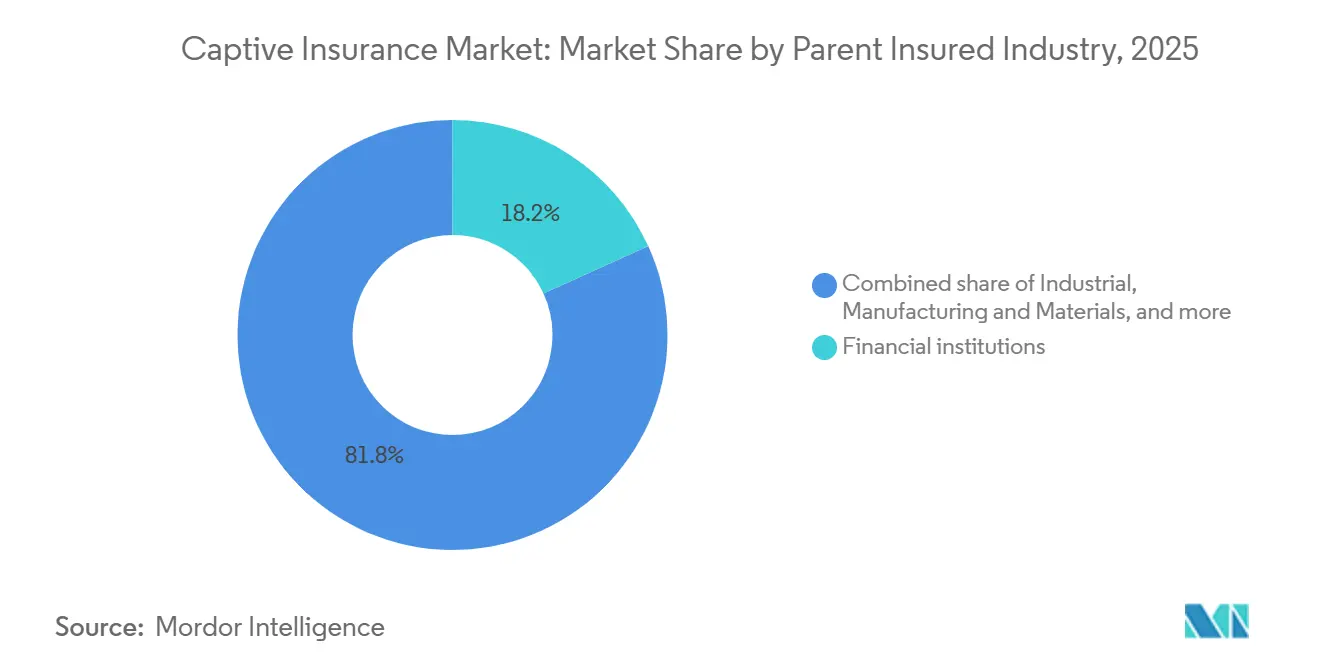
- Por setor da empresa-mãe ou segurada, as instituições financeiras detinham 18,2% de participação no mercado de seguros cativos em 2025, enquanto o setor de tecnologia, mídia e telecomunicações tem projeção de CAGR de 8,1% até 2031.
- Por porte da empresa-mãe, as grandes empresas e multinacionais capturaram 72,8% do tamanho do mercado de seguros cativos em 2025, enquanto as empresas de médio porte têm projeção de CAGR de 7,7% até 2031.
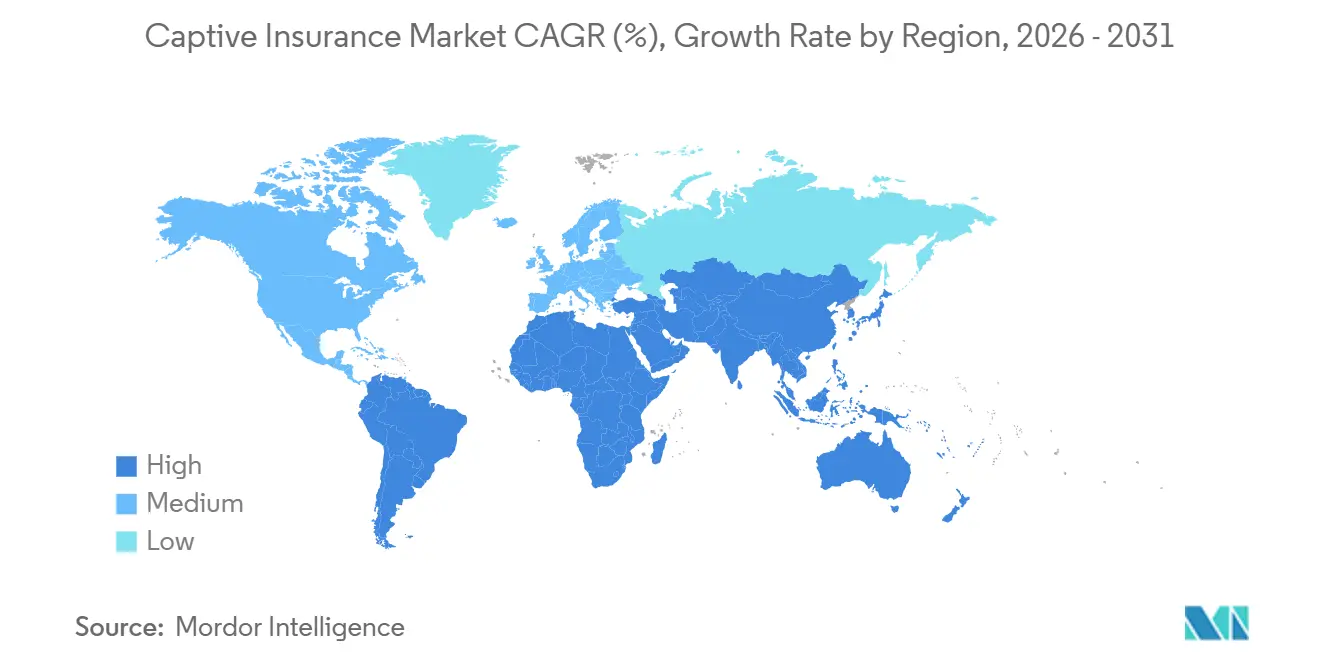
- Por geografia, a América do Norte detinha 75,4% do mercado de seguros cativos em 2025, enquanto a Ásia-Pacífico tem projeção de CAGR de 8,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Capacidade e Volatilidade de Preços no Seguro Comercial | +1.8% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Crescente Complexidade dos Riscos Cibernéticos, Climáticos e de Cadeia de Suprimentos | +1.4% | Global | Médio prazo (2-4 anos) |
| Expansão das Estruturas de Cativos em Grupo e Celulares | +1.0% | América do Norte, núcleo da Ásia-Pacífico, transbordamento para a Europa | Médio prazo (2-4 anos) |
| Aumento dos Custos de Benefícios a Funcionários e Stop-Loss Médico | +0.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Inovação em Soluções de Fronting, Resseguro e Garantias para Cativos | +0.6% | Global | Longo prazo (≥ 4 anos) |
| Adoção Crescente de Gestão de Riscos Baseada em Dados e Tecnologia para Cativos | +0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Capacidade e Volatilidade de Preços no Seguro Comercial
As condições adversas do seguro comercial permaneceram como razão imediata para a formação de cativos, embora as taxas de propriedade tenham mostrado moderação em áreas selecionadas. A responsabilidade civil de automóveis, a responsabilidade civil em excesso, a responsabilidade civil profissional e os riscos de construção continuaram a enfrentar tendências adversas de sinistros. Brown & Brown identificou veredictos de grande porte, inflação social e financiamento de litígios por terceiros como forças importantes que afetam a capacidade e os preços nessas linhas[1]. O regulador de seguros de Iowa declarou que o automóvel de transporte, a responsabilidade civil em excesso e o stop-loss médico estavam entre as linhas de crescimento mais rápido que ingressavam em programas cativos em 2026. O mercado de seguros cativos se beneficia quando as empresas retêm esses riscos difíceis e adicionam outras linhas a um cativo existente, permitindo que a estrutura atenda a uma gama mais ampla de necessidades planejadas de financiamento de riscos. Os cativos formados durante ciclos de preços mais rígidos, portanto, continuaram a operar à medida que as condições comerciais mudaram em algumas classes de propriedade.
Crescente Complexidade dos Riscos Cibernéticos, Climáticos e de Cadeia de Suprimentos
Os cativos tornaram-se mais relevantes onde as apólices comerciais precificam incorretamente o risco, excluem exposições materiais ou fornecem amplitude de apólice limitada. A Aon relatou que 24% dos proprietários de cativos subscreveram risco cibernético por meio de seus cativos em 2025, em comparação com 1% em 2014[2]. Essa mudança reflete a crescente importância do risco cibernético nas decisões de retenção de riscos corporativos. A Gallagher Re descreveu estruturas de excesso de perda com limite compartilhado que combinam risco de cauda cibernética com exposição a catástrofes de propriedade não correlacionadas para reduzir o custo da proteção de cauda. Os programas gerenciados por cativos podem aplicar esse tipo de estruturação de risco em múltiplas linhas de cobertura, particularmente onde os riscos subjacentes têm diferentes características de sinistros e requisitos de financiamento. O mercado de seguros cativos está, consequentemente, desempenhando um papel maior no gerenciamento de riscos que os produtos de seguro padrão podem não abordar adequadamente, ao mesmo tempo em que apoia a retenção planejada de riscos para exposições com capacidade limitada, termos restritos ou incerteza na renovação.
Expansão das Estruturas de Cativos em Grupo e Celulares
Os cativos em grupo, os cativos patrocinados e as empresas de células protegidas ampliaram o acesso a empresas abaixo do maior nível empresarial. Vermont relatou que os cativos patrocinados representaram 5 das 15 novas formações durante o primeiro semestre de 2026[3]. A Autoridade Monetária de Singapura propôs um arcabouço de empresa de células protegidas em julho de 2026 para reduzir os custos de estabelecimento e operação para empresas asiáticas menores. O arcabouço proposto tem como alvo a implementação em 2028. Os modelos em grupo e celular reduzem os compromissos de capital e operacionais necessários para um cativo independente, tornando a retenção estruturada de riscos mais prática para empresas com volumes de prêmios menores. O mercado de seguros cativos pode, portanto, alcançar empresas que estão construindo experiência com financiamento alternativo de riscos antes de considerar uma estrutura independente, e fornecer um ponto de entrada prático para empresas ainda não prontas para um cativo puro.
Aumento dos Custos de Benefícios a Funcionários e Stop-Loss Médico
As despesas com saúde e os custos de medicamentos especializados aumentaram o interesse dos empregadores em cativos de benefícios a funcionários. A WTW identificou o aumento dos custos de saúde e os gastos com medicamentos especializados como fatores-chave por trás do uso de cativos para stop-loss médico e volatilidade de programas de saúde agregados[4]. A Aon relatou que 5 novos clientes se comprometeram com estratégias de cativos de benefícios a funcionários no início de 2025. Esse número correspondeu à média anual global histórica de 5 a 6 novos clientes registrada desde meados da década de 1990. A Marsh também relatou crescimento de dois dígitos nas linhas de benefícios dentro de seu portfólio de cativos gerenciados durante 2025. O mercado de seguros cativos está se beneficiando à medida que os empregadores usam essas estruturas para gerenciar a exposição ao stop-loss e a volatilidade do programa de saúde, ao mesmo tempo em que apoiam uma supervisão mais próxima dos padrões de sinistros e dos custos retidos dentro dos programas de benefícios a funcionários.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevados Requisitos de Capital, Garantias e Liquidez | -1.2% | Global | Longo prazo (≥ 4 anos) |
| Complexidade Regulatória, Tributária e de Substância Econômica | -0.8% | Global, mais aguda em estruturas transfronteiriças | Médio prazo (2-4 anos) |
| Elevados Custos de Formação, Governança e Gestão Contínua | -0.5% | Global, mais agudo para entrantes de médio porte | Médio prazo (2-4 anos) |
| Escassez de Especialistas em Seguros Cativos e Atuária | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Requisitos de Capital, Garantias e Liquidez
Os requisitos de adequação de capital permanecem uma barreira persistente para empresas que consideram um cativo, especialmente abaixo do nível de grandes empresas. A fase de implementação final do Basileia III começou em julho de 2025 para bancos dos Estados Unidos com ativos acima de 100 bilhões de USD. Isso pode aumentar o preço das cartas de crédito e reduzir a disponibilidade de estruturas de garantia usadas em programas cativos com fronting. Grandes proprietários com balanços mais sólidos podem migrar para estruturas de fundos fiduciários quando necessário. Os proprietários de médio porte e mais recentes podem enfrentar um ambiente de formação mais limitado porque têm menos opções de garantia e menos flexibilidade para absorver despesas mais elevadas de financiamento ou de cartas de crédito. Essa condição também reforça o interesse em cativos celulares, que geralmente exigem capitalização mínima menor do que as estruturas independentes e podem fornecer uma alternativa onde os requisitos de garantia integral, de outra forma, atrasariam a formação.
Complexidade Regulatória, Tributária e de Substância Econômica
As estruturas de cativos transfronteiriços enfrentam maior escrutínio sob o arcabouço do Pilar Dois da OCDE, as regras de preços de transferência alinhadas ao BEPS e os requisitos de substância econômica. Essas regras adicionam trabalho de documentação e governança para empresas que movem prêmios entre jurisdições, particularmente onde um cativo atende a operações, seguradoras e programas de risco em mais de 1 país. A Autoridade de Regulação Prudencial e a Autoridade de Conduta Financeira do Reino Unido divulgaram documentos de consulta em 2026 sobre um regime dedicado a cativos fora do Solvência Reino Unido. A proposta reconheceu que os cativos vinculados ao Reino Unido que operam no exterior podem desviar capital do centro financeiro de Londres. Iowa atualizou sua lei de seguros cativos em maio de 2026, incluindo um novo subcapítulo para empresas de resseguro de cativos de vida e uma isenção fiscal para redomiciliações. Empresas com operações em várias jurisdições ainda precisam conciliar as regras do domicílio local com preços de transferência, testes de substância e requisitos de relatórios antes de estabelecer um cativo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estrutura Central do Cativo:
Estruturas Celulares Apoiam Futuras Formações de Pai ÚnicoOs cativos puros e de pai único detinham 64,7% de participação no mercado de seguros cativos em 2025. Sua posição refletia a propriedade direta, o controle total de subscrição e a capacidade de reter a receita de investimentos sobre reservas — características particularmente relevantes para grandes controladores com operações maduras de gestão de riscos e tesouraria. As grandes empresas multinacionais frequentemente preferem essas estruturas porque podem suportar várias linhas de risco e se alinhar com processos de governança estabelecidos. Os cativos em grupo, os cativos de associação e os grupos de retenção de riscos reúnem empresas com necessidades de risco semelhantes. Esse agrupamento pode melhorar o acesso à capacidade de subscrição e aos termos de compra de resseguro, ao mesmo tempo em que permite aos participantes compartilhar recursos administrativos e supervisão do programa.
Os núcleos de cativos patrocinados e celulares são as estruturas de crescimento mais rápido, com um CAGR projetado de 8,4% até 2031. Vermont registrou 5 cativos patrocinados entre 15 novas formações no primeiro semestre de 2026, enquanto as solicitações de células avançaram em ritmo semelhante ao das formações independentes. As plataformas de gestores permitem que pequenas e médias empresas obtenham cobertura personalizada sem arcar com o custo total de um veículo independente. Essas estruturas podem criar um caminho para a propriedade independente futura à medida que as empresas ganham experiência operacional. O setor de seguros cativos, portanto, tem uma rota de entrada mais ampla para empresas que anteriormente não tinham escala para um cativo puro, mantendo a opção de avançar para a propriedade independente à medida que seus programas amadurecem.


Por Cobertura Subscrita:
Propriedade Ancora o Prêmio Enquanto o Cibernético Ganha ImportânciaA propriedade representou 24,6% dos prêmios de cobertura de cativos em 2025, tornando-se a maior linha individual subscrita. Os cativos gerenciados pela Marsh subscreveram mais de 9 bilhões de USD em prêmio bruto emitido de propriedade durante 2025. Empresas industriais, de energia e de manufatura com ativos intensivos utilizam arranjos cativos para reter exposição a propriedades, especialmente onde valores elevados de ativos tornam as franquias comerciais, os limites de capacidade e os programas de seguro em camadas mais significativos. A responsabilidade civil geral e a responsabilidade civil em excesso ou guarda-chuva formaram o maior grupo de cobertura por prêmio total. Os veredictos de grande porte aumentaram o custo das camadas de excesso comercial, o que apoiou a retenção por meio de programas cativos.
O cibernético é a linha de cobertura de crescimento mais rápido, com um CAGR projetado de 10,2% até 2031. A Aon constatou que 24% dos proprietários de cativos usaram seus cativos para subscrever riscos cibernéticos em 2025. A unidade ISO Core Lines da Verisk protocolou endossos com vigência a partir de janeiro de 2026 que permitem às seguradoras excluir sinistros de inteligência artificial generativa das apólices padrão de responsabilidade civil geral comercial. Os benefícios a funcionários e o stop-loss médico também representam uma parte material e crescente do portfólio de cativos. A Marsh registrou crescimento de dois dígitos nas linhas de benefícios dentro de seu portfólio gerenciado em 2025.
Por Indústria do Controlador ou Segurado:
Instituições Financeiras Lideram Enquanto Tecnologia, Mídia e Telecomunicações Cresce Mais RapidamenteAs instituições financeiras representaram 18,2% do tamanho do mercado de seguros cativos por indústria do controlador em 2025. Bancos, gestores de ativos e grupos de seguros utilizam cativos para gestão de capital regulatório, absorção de riscos catastróficos e estratégias de investimento apoiadas por ativos de reserva. Empresas de saúde e ciências da vida também utilizam estruturas cativas para lidar com a complexidade de negligência médica e stop-loss em planos de saúde autofinanciados. Empresas de energia, serviços públicos e mineração mantêm programas de múltiplas linhas para exposições ambientais, de poluição e de propriedade paramétrica. Essas empresas frequentemente enfrentam riscos de alto risco que necessitam de estruturas personalizadas de retenção e resseguro, particularmente onde as exposições ambientais, operacionais e de propriedade são materiais para o negócio do controlador.
Tecnologia, mídia e telecomunicações é a indústria do controlador de crescimento mais rápido no mercado de seguros cativos, com um CAGR projetado de 8,1% até 2031. A exposição cibernética, o risco de propriedade intelectual e a interrupção de negócios relacionada à dependência de nuvem moldam o perfil de risco desse grupo, criando a necessidade de estruturas de cobertura que possam refletir as dependências operacionais em mudança. Essas exposições correspondem a linhas comerciais que podem ter termos de cobertura restritivos e exclusões, criando um argumento mais forte para que as empresas avaliem a retenção cativa juntamente com as compras de seguro comercial. O diretor de seguros cativos de Iowa identificou o automóvel de transporte e a responsabilidade civil em excesso como linhas cativas de crescimento rápido durante 2026. As empresas industriais, de manufatura e de materiais permanecem um grande grupo estabelecido por causa de suas necessidades de propriedade e compensação de trabalhadores. As empresas de varejo e consumo também estão usando arranjos cativos para exposições de garantia e valor residual.

Por Porte do Controlador:
A Demanda do Mercado Médio Amplia o Acesso Além das Grandes MultinacionaisAs grandes empresas e multinacionais capturaram 72,8% de participação no mercado de seguros cativos por porte do controlador em 2025. Seus volumes de prêmios podem suportar custos de capitalização e permitir a subscrição diversificada de riscos em várias linhas, enquanto seus maiores footprints operacionais podem fornecer dados de sinistros mais amplos e pools de risco mais diversificados. Essas empresas comumente operam mais de 1 cativo em diferentes domicílios e categorias de risco. Elas também têm acesso estabelecido a seguradoras de fronting e mercados globais de resseguro, o que pode apoiar o design de cobertura em várias jurisdições e camadas de risco retido. As pequenas e micro empresas permanecem o menor grupo porque a economia de cativos independentes requer volume de prêmios e capital suficientes.
As empresas de médio porte são o grupo de porte do controlador de crescimento mais rápido, com um CAGR projetado de 7,7% até 2031. Os cativos em grupo, as estruturas celulares e as plataformas de aluguel de cativos reduziram as barreiras de acesso para empresas com gastos anuais de prêmios entre 250.000 USD e 1 milhão de USD. A NFP estabeleceu uma prática de cativo em grupo de propriedade e acidentes em março de 2026 por meio de sua aquisição da Trinity Risk Advisors. A iniciativa respondeu à demanda do mercado médio e adicionou capacidade de cativo em grupo à atividade de consultoria de células segregadas e de pai único existente da NFP. O mercado de seguros cativos está se tornando mais acessível quando as empresas podem ingressar em estruturas de grupo ou celulares antes de comprometer capital com uma entidade independente e desenvolver uma capacidade plena de governança interna de cativos.
Análise Geográfica
Mercado de Seguros Cativos da América do Norte
A América do Norte reteve 75,4% da participação no mercado de seguros cativos em 2025. Os Estados Unidos possuem a maior e mais consolidada infraestrutura de domicílios, incluindo Vermont, South Dakota, Utah e Tennessee, que oferecem diferentes opções regulatórias para empresas que consideram onde estabelecer um cativo. As novas formações em Vermont durante o primeiro semestre de 2025 superaram o total do ano completo de 2024. O prêmio bruto subscrito de cativos em 31 domicílios norte-americanos aumentou de 94,3 bilhões de USD em 2021 para 118,5 bilhões de USD em 2025. O Canadá também oferece uma opção complementar por meio do regime de cativos de Alberta, que entrou em vigor em julho de 2022 e atualmente abriga 45 cativos licenciados sob um arcabouço regulatório destinado a apoiar o crescimento dos cativos.
Mercado de Seguros Cativos da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR projetado de 8,5% até 2031. As empresas-mãe asiáticas detinham apenas 5% a 6% dos cativos globais, apesar da contribuição da região para a atividade econômica mundial. Desastres naturais causaram 65 bilhões de USD em perdas econômicas na Ásia durante 2025, e mais de 90% dessas perdas não estavam seguradas. Singapura está consultando sobre um arcabouço de empresa de célula protegida com implementação prevista para 2028. China, Índia e Coreia do Sul representam grandes oportunidades à medida que as empresas se expandem internacionalmente e buscam opções de financiamento de risco que a capacidade do seguro comercial local não cobre integralmente para exposições corporativas complexas.
Mercado de Seguros Cativos da EMEA e América do Sul
A Europa representa o segundo maior mercado de seguros cativos em prêmio global, após a América do Norte, sustentado por vários domicílios consolidados e pela demanda de empresas com operações transfronteiriças complexas. Luxemburgo, Irlanda, Países Baixos e Reino Unido são os principais domicílios europeus, oferecendo localizações estabelecidas para proprietários de cativos que precisam gerir arranjos de seguro e resseguro dentro de um modelo operacional transfronteiriço. A população de cativos na França cresceu de 6 para 23 até 2026, após a promulgação de legislação tributária e contábil voltada para cativos em 2023. A América do Sul é sustentada por grupos industriais e financeiros brasileiros e argentinos. O Oriente Médio e a África permanecem em um estágio mais inicial, com os Emirados Árabes Unidos e a África do Sul buscando desenvolver papéis de domicílio para empresas multinacionais regionais.
Cenário Competitivo
Concentração do Mercado
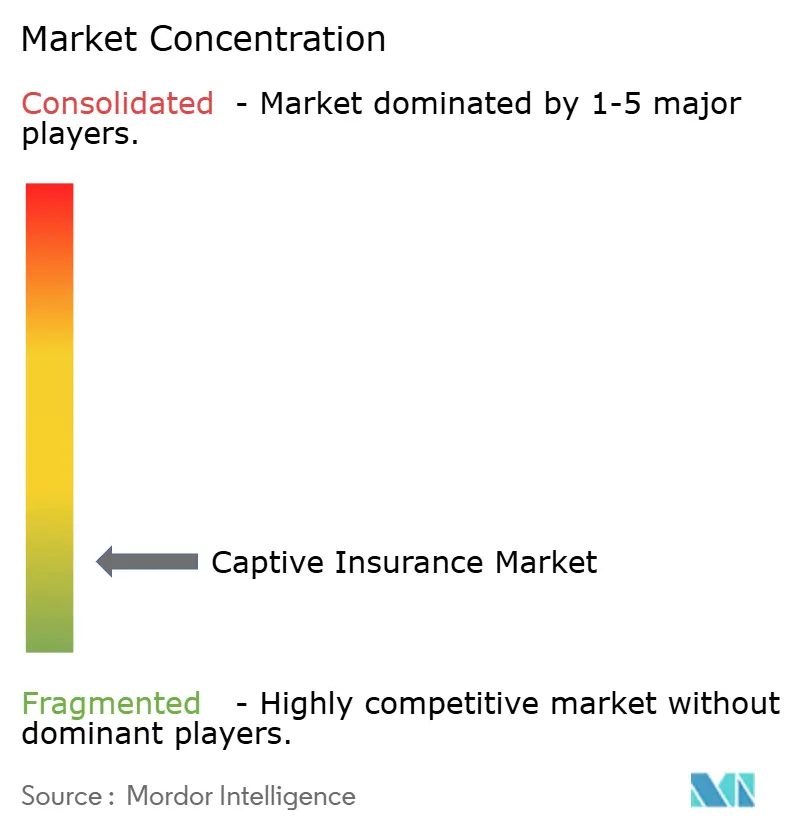
O mercado de seguros cativos é fragmentado. Marsh Captive Solutions, Aon Insurance Managers e Willis Towers Watson gerenciam uma parcela substancial do volume global de prêmios. A Marsh gerenciou 79,1 bilhões de USD em prêmios brutos subscritos em 1.500 cativos durante 2025. Sua posição é sustentada por redes globais de fronting, relacionamentos de resseguro e plataformas de dados proprietárias, que ajudam os grandes gestores de cativos a coordenar subscrição, administração de programas e arranjos de capital para clientes que operam em diversas classes de risco. Strategic Risk Solutions, Artex Risk Solutions, Hylant Global Captive Solutions, Captive Resources e USA Risk Group competem por meio de conhecimento setorial e modelos de serviço voltados para empresas abaixo do nível Fortune 500.
Grandes grupos seguradores utilizaram aquisições para ampliar a capacidade de gestão de cativos regulatórios e de médio porte. A NFP adquiriu a Trinity Risk Advisors em março de 2026 e criou uma prática de grupo cativo de danos e responsabilidades dentro da rede de corretagem da Aon. A Gallagher Re propôs estruturas de limite compartilhado que combinam risco de cauda cibernética com exposições a catástrofes de propriedade não correlacionadas. A estrutura foi concebida para reduzir as taxas online de proteção de cauda. A DICEUS firmou parceria com a Vermont Captive Insurance Association em junho de 2026 para fornecer aos membros tecnologia que abrange administração de apólices, finanças, gestão de sinistros, contabilidade de resseguro e relatórios de conformidade.
A tecnologia está se tornando uma área de competição cada vez mais evidente entre os prestadores de serviços de seguros cativos, especialmente onde os gestores buscam melhorar a pontualidade e a consistência da administração, dos relatórios financeiros e das atividades de conformidade. A Hartwell selecionou o INTX Insurance Software, enquanto a parceria com a DICEUS concentrou-se em ferramentas digitais para gestores de cativos. Essas iniciativas abrangem administração de apólices, contabilidade de resseguro e monitoramento de solvência em tempo real. Os gestores especializados continuam a competir onde os clientes necessitam de conhecimento específico do setor ou de estruturas de menor custo que reflitam os requisitos de empresas menores e programas de risco especializados, em vez dos amplos serviços de plataforma oferecidos pelos maiores gestores globais.
Líderes do Setor de Seguros Cativos
-
Aon plc
-
Marsh McLennan
-
Strategic Risk Solutions
-
Willis Towers Watson plc
-
American International Group, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros Cativos Empresas cobertas neste relatório
- Marsh Captive Solutions
- Aon Insurance Managers
- Strategic Risk Solutions (SRS)
- Artex Risk Solutions
- Willis Towers Watson (WTW)
- Brown & Brown
- Davies
- Risk Strategies
- USA Risk Group
- Captive Resources
- Hylant Global Captive Solutions
- AIG Insurance Management Services
- CIC Services
- Risk Management Advisors (RMA)
- Sotera Global Management
- Innovative Captive Strategies
- Spring Consulting Group
- Helio Risk
- Blackwell Captive Solutions
- Garnet Global Captive Management
Desenvolvimentos industriais recentes em Mercado de Seguros Cativos
- Julho de 2026: A Autoridade Monetária de Singapura divulgou um documento de consulta propondo um arcabouço legislativo de Empresa de Células Protegidas para seguros cativos, títulos vinculados a seguros e pools de risco soberano. O arcabouço tem como alvo a implementação em 2028. Os desastres naturais causaram 65 bilhões de USD em perdas econômicas na Ásia durante 2025, e mais de 90% dessas perdas não estavam seguradas, sublinhando a lacuna de seguros abordada pela proposta.
- Junho de 2026: A DICEUS fez parceria com a Vermont Captive Insurance Association como parceira tecnológica oficial. O acordo deu às mais de 400 organizações membros da associação acesso a uma plataforma de gestão de cativos para administração de apólices, finanças, gestão de sinistros, contabilidade de resseguro e relatórios de conformidade. Também apoia as necessidades de relatórios em tempo real para gestores de cativos e suas organizações clientes.
- Maio de 2026: A governadora de Iowa, Kim Reynolds, assinou o H.F. 2766 em 15 de maio de 2026. A lei estabeleceu um novo subcapítulo para empresas de resseguro de cativos de vida, introduziu uma isenção fiscal para redomiciliações e expandiu as estruturas de cativos de propsito especial permitidas. As mudanças entraram em vigor em 1º de julho de 2026.
- Março de 2026: A NFP, uma empresa da Aon, adquiriu a Trinity Risk Advisors para lançar uma prática de cativo em grupo de propriedade e acidentes. A prática complementou a atividade de consultoria de cativos de pai único e de células segregadas existente da NFP em Burlington, Vermont. O fundador da Trinity tornou-se diretor-gerente da nova prática.
Escopo do Relatório Global do Mercado de Seguros Cativos
Visão geral da segmentação
| Cativos Puros/de Pai Único |
| Cativos em Grupo |
| Cativos de Associação |
| Grupos de Retenção de Riscos (GRR) |
| Núcleos de Cativos Patrocinados/Celulares |
| Outras Estruturas de Cativos de Propósito Limitado |
| Propriedade | |
| Responsabilidade Civil Geral, de Produtos e em Excesso/Guarda-Chuva | |
| Compensação de Trabalhadores e Responsabilidade Civil do Empregador | |
| Automóvel Comercial e Frota | |
| Responsabilidade Civil Profissional | Responsabilidade Civil Médica/Negligência Médica |
| Outras Responsabilidades Civis Profissionais | |
| Benefícios a Funcionários e Stop-Loss Médico | |
| Cibernético | |
| Especializado | Marítimo, Aviação e Transporte |
| Energia, Ambiental e Poluição | |
| Crédito, Fiança e Risco Político | |
| Garantia, Valor Residual e Outras Especialidades | |
| Coberturas Paramétricas e Outras Estruturadas/de Transferência Alternativa de Risco |
| Industrial, Manufatura e Materiais |
| Energia, Serviços Públicos, Mineração e Recursos |
| Construção e Imóveis |
| Transporte e Logística |
| Varejo, Atacado e Consumo |
| Tecnologia, Mídia e Telecomunicações |
| Instituições Financeiras |
| Saúde e Ciências da Vida |
| Serviços Profissionais e Empresariais |
| Setor Público, Educação e Instituições Sociais/Sem Fins Lucrativos |
| Grandes Empresas/Multinacionais |
| Empresas de Médio Porte |
| Pequenas e Micro Empresas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Estrutura Central do Cativo | Cativos Puros/de Pai Único | |
| Cativos em Grupo | ||
| Cativos de Associação | ||
| Grupos de Retenção de Riscos (GRR) | ||
| Núcleos de Cativos Patrocinados/Celulares | ||
| Outras Estruturas de Cativos de Propósito Limitado | ||
| Por Cobertura/Linha Subscrita | Propriedade | |
| Responsabilidade Civil Geral, de Produtos e em Excesso/Guarda-Chuva | ||
| Compensação de Trabalhadores e Responsabilidade Civil do Empregador | ||
| Automóvel Comercial e Frota | ||
| Responsabilidade Civil Profissional | Responsabilidade Civil Médica/Negligência Médica | |
| Outras Responsabilidades Civis Profissionais | ||
| Benefícios a Funcionários e Stop-Loss Médico | ||
| Cibernético | ||
| Especializado | Marítimo, Aviação e Transporte | |
| Energia, Ambiental e Poluição | ||
| Crédito, Fiança e Risco Político | ||
| Garantia, Valor Residual e Outras Especialidades | ||
| Coberturas Paramétricas e Outras Estruturadas/de Transferência Alternativa de Risco | ||
| Por Indústria do Controlador/Segurado | Industrial, Manufatura e Materiais | |
| Energia, Serviços Públicos, Mineração e Recursos | ||
| Construção e Imóveis | ||
| Transporte e Logística | ||
| Varejo, Atacado e Consumo | ||
| Tecnologia, Mídia e Telecomunicações | ||
| Instituições Financeiras | ||
| Saúde e Ciências da Vida | ||
| Serviços Profissionais e Empresariais | ||
| Setor Público, Educação e Instituições Sociais/Sem Fins Lucrativos | ||
| Por Porte do Controlador | Grandes Empresas/Multinacionais | |
| Empresas de Médio Porte | ||
| Pequenas e Micro Empresas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a adoção de seguros cativos?
Custos mais elevados de responsabilidade civil, restrições de capacidade, exposição cibernética e riscos de benefícios a funcionários estão aumentando o interesse em estruturas de retenção de riscos. Os cativos também podem dar às empresas maior controle direto sobre os riscos retidos, as decisões de financiamento relacionadas, a receita de investimentos sobre reservas e o uso do resseguro para gerenciar a volatilidade de sinistros.
Qual é o tamanho do mercado de seguros cativos em 2026?
O mercado de seguros cativos foi avaliado em 258,2 bilhões de USD em 2026 e está projetado para atingir 332,7 bilhões de USD até 2031. A previsão representa um CAGR de 5,2% entre 2026 e 2031, à medida que as empresas continuam a usar cativos para uma gama mais ampla de exposições de responsabilidade civil, especializadas, de propriedade e de benefícios a funcionários.
Qual estrutura cativa tem a maior participação?
Os cativos puros e de pai único detinham 64,7% de participação em 2025 porque oferecem governança direta e controle de subscrição. Essas estruturas também permitem que grandes controladores retenham a receita de investimentos sobre reservas e coordenem o financiamento de riscos em várias linhas de cobertura, domicílios e entidades operacionais.
Qual linha de cobertura está crescendo mais rapidamente nos programas cativos?
O cibernético está projetado para crescer a um CAGR de 10,2% até 2031, refletindo o maior uso corporativo de cativos para retenção de riscos cibernéticos. O crescimento segue as preocupações contínuas em torno de termos de cobertura comercial restritivos e exclusões, bem como exposições cibernéticas que podem exigir limites, retenções e suporte de resseguro personalizados.
Qual região está crescendo mais rapidamente para seguros cativos?
A Ásia-Pacífico está projetada para crescer a um CAGR de 8,5% até 2031, apoiada pelo sub-seguro e pelas regras propostas de empresa de células protegidas em Singapura. A região também tem potencial significativo à medida que mais empresas desenvolvem operações internacionais, avaliam a exposição a catástrofes naturais e buscam alternativas às restrições de cobertura comercial local.
Por que as empresas de médio porte estão usando estruturas cativas?
Os cativos em grupo, as estruturas celulares e as plataformas de aluguel de cativos podem reduzir as barreiras de entrada para empresas com gastos anuais de prêmios de 250.000 USD a 1 milhão de USD. Essas alternativas podem reduzir o custo e o ônus de capital associados à formação de cativos independentes, ao mesmo tempo em que permitem aos participantes acessar administração de programas, suporte de governança e arranjos compartilhados de compra de resseguro.