
Tamaño y Participación del Mercado de Viviendas en Alquiler Construidas para Ese Fin
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 26.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 38.73 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.82 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | América del Norte |
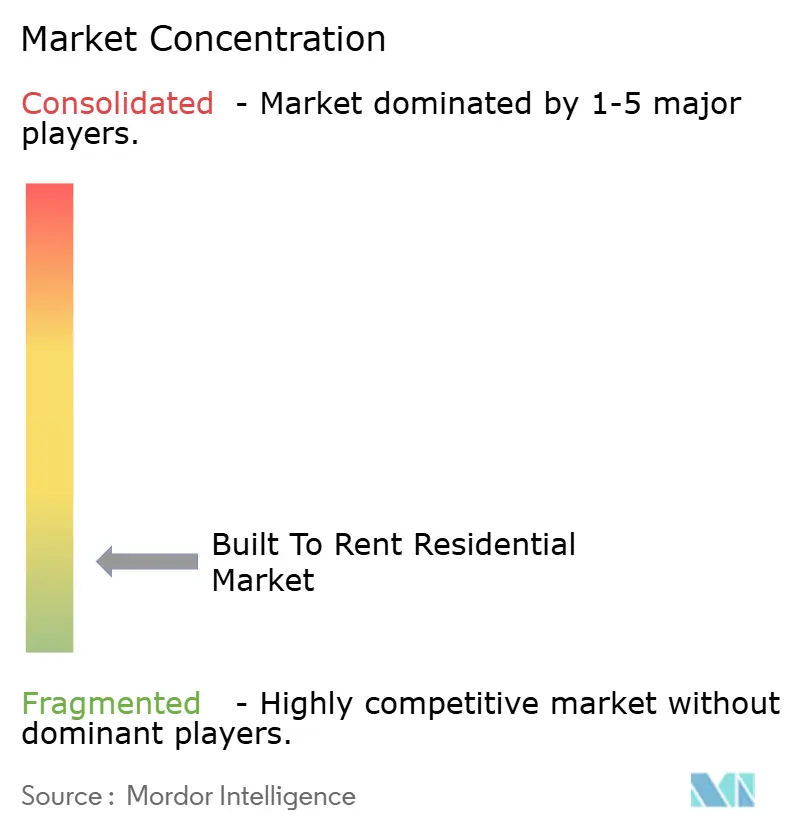
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Viviendas en Alquiler Construidas para Ese Fin por Mordor Intelligence
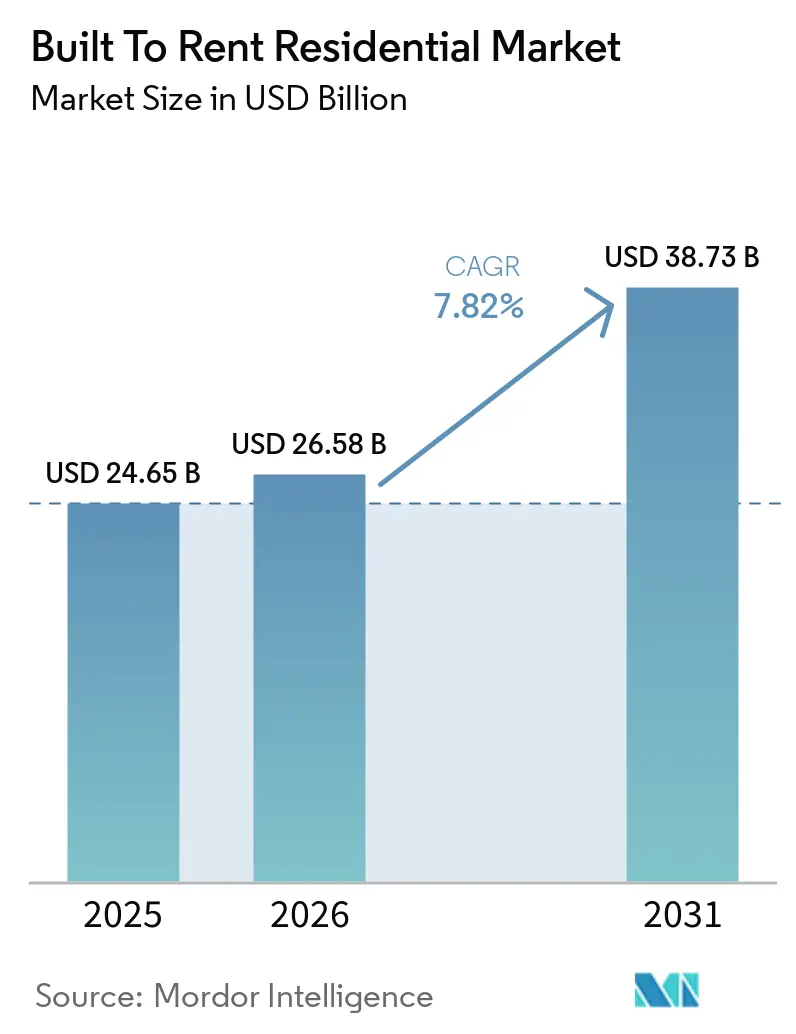
Se espera que el tamaño del Mercado de Viviendas en Alquiler Construidas para Ese Fin crezca de 24,65 mil millones de USD en 2025 a 26,58 mil millones de USD en 2026 y se prevé que alcance los 38,73 mil millones de USD en 2031 a una CAGR del 7,82% durante 2026-2031.
El mercado de viviendas en alquiler construidas para ese fin está respaldado por una brecha persistente entre los costos de vivienda y los ingresos de los hogares en las principales ciudades. En Inglaterra, el costo medio de una vivienda equivalía a 7,6 veces los ingresos anuales medianos a tiempo completo en 2025, mientras que los inquilinos privados destinaban el 34% de los ingresos del hogar al alquiler en 2025[1]Oficina de Estadísticas Nacionales, "Asequibilidad de la Vivienda en Inglaterra y Gales: 2025," Oficina de Estadísticas Nacionales, ons.gov.uk. El mercado de viviendas en alquiler construidas para ese fin se beneficia cuando los hogares de alquiler gestionados profesionalmente ofrecen una tenencia a más largo plazo, un servicio predecible y más espacio que muchos apartamentos convencionales. Los costos de financiamiento y los gastos de construcción siguen siendo restricciones materiales, especialmente para los promotores más pequeños que no pueden acceder al capital institucional en condiciones favorables. El mercado de viviendas en alquiler construidas para ese fin también enfrenta condiciones locales desiguales, ya que las adiciones de oferta en Phoenix, Dallas y Londres pueden afectar la ocupación y el crecimiento de los alquileres incluso cuando el caso de demanda más amplio permanece intacto.
Conclusiones Clave del Informe
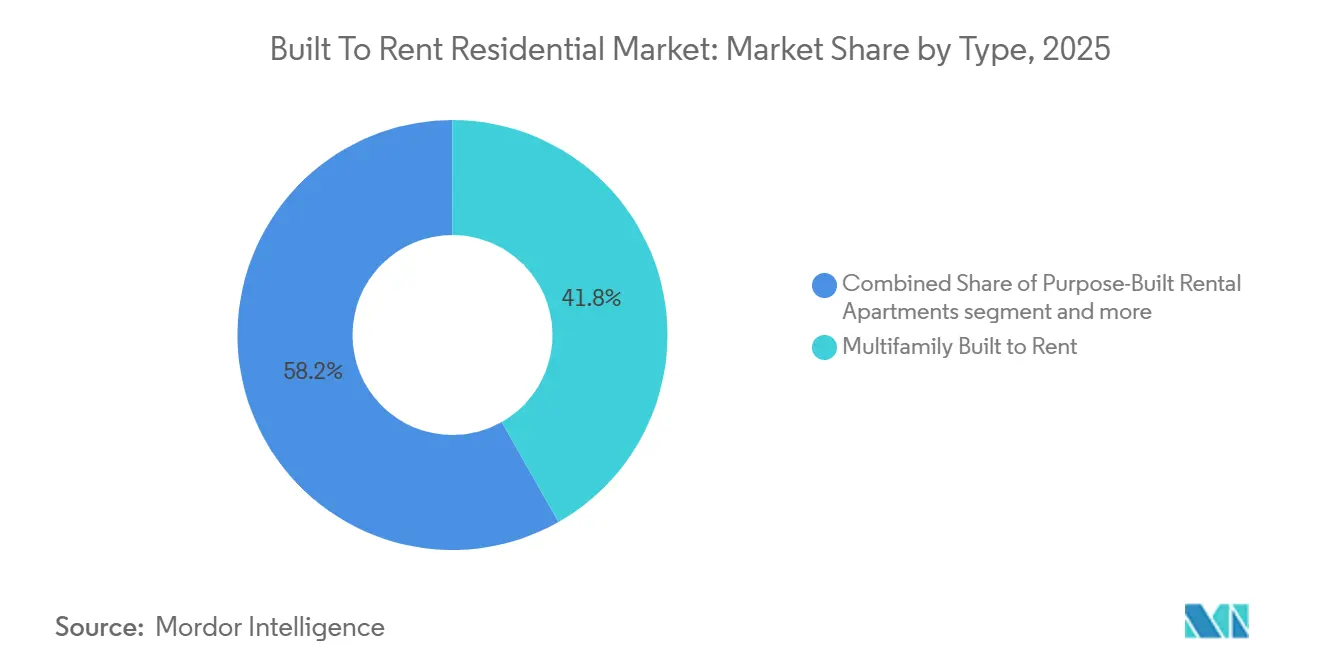
- Por tipo, el multifamiliar construido para alquiler representó una participación del 41,8% en 2025, mientras que se prevé que las comunidades unifamiliares construidas para alquiler y BTR crezcan a una CAGR del 9,5% hasta 2031.
- Por modelo de gestión, los acuerdos con operadores de terceros representaron el 61,5% del tamaño del mercado de viviendas en alquiler construidas para ese fin en 2025, mientras que se proyecta que la gestión híbrida se expanda a una CAGR del 9,1% hasta 2031.
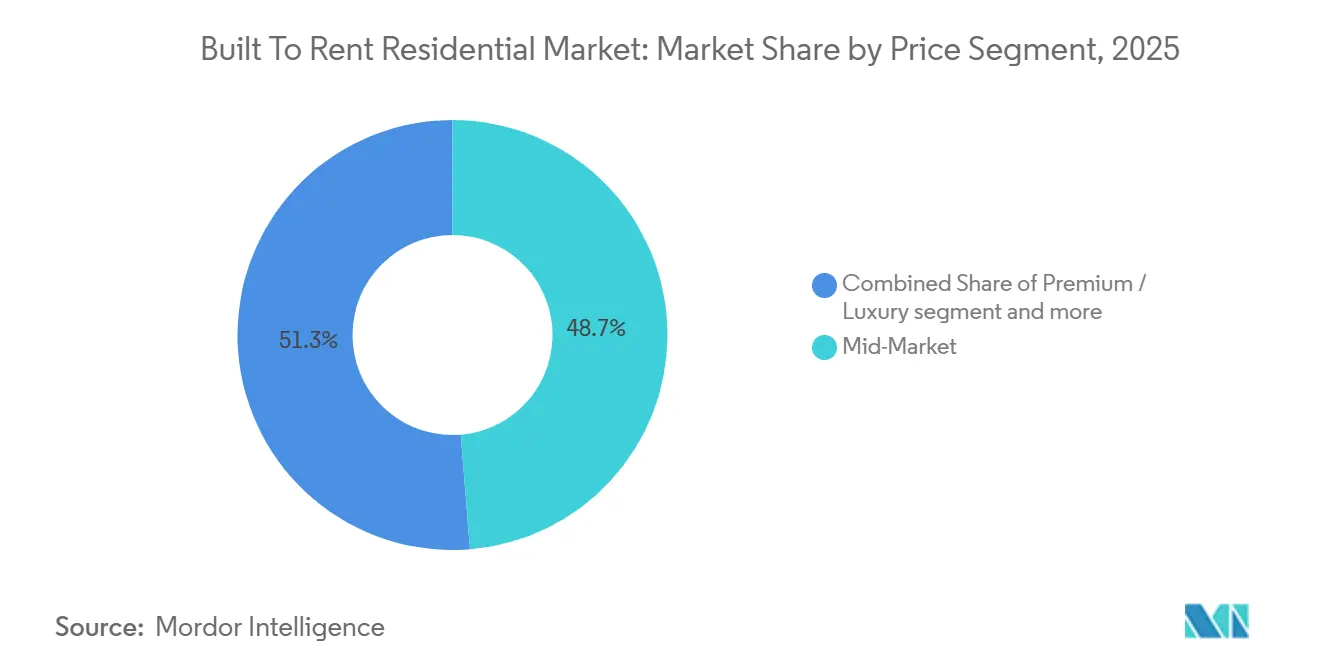
- Por segmento de precio, el alquiler de mercado medio representó el 48,7% de la participación del mercado de viviendas en alquiler construidas para ese fin en 2025, mientras que se espera que la vivienda asequible y para la fuerza laboral registre una CAGR del 9,8% hasta 2031.
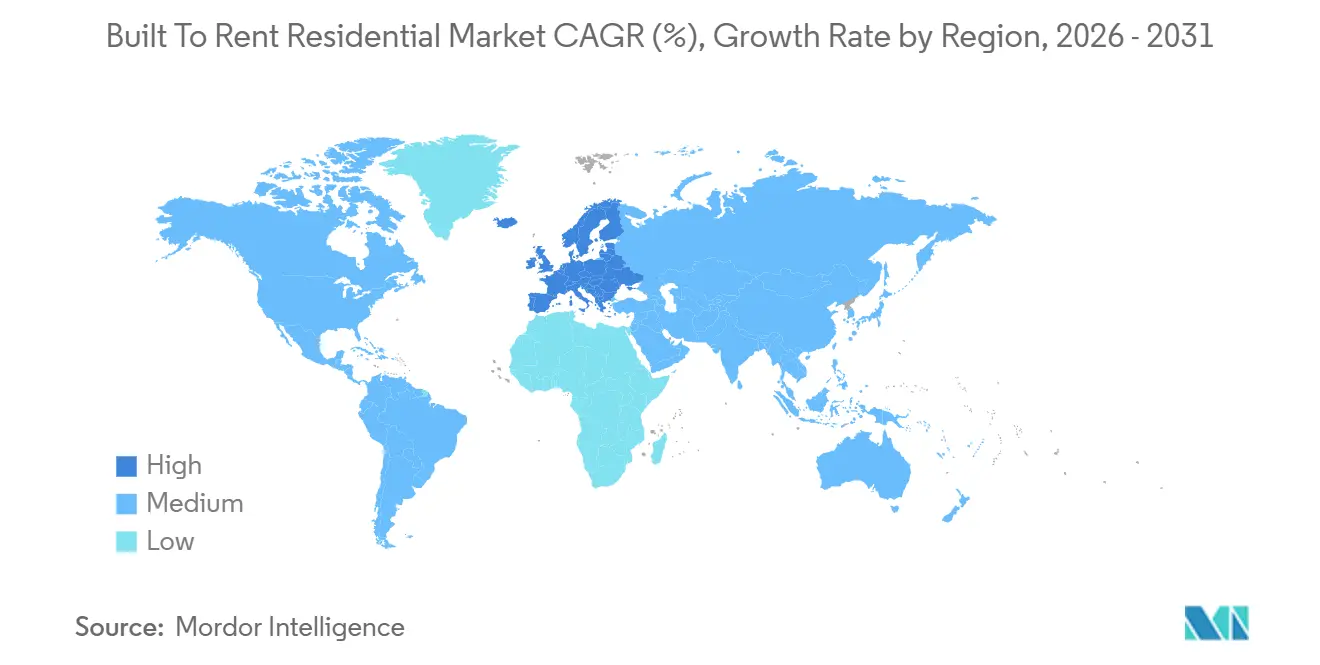
- Por geografía, América del Norte concentró el 45,2% del tamaño del mercado de viviendas en alquiler construidas para ese fin en 2025, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 14,3% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Viviendas en Alquiler Construidas para Ese Fin
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Desafíos de Asequibilidad de la Vivienda Amplían la Demanda de Alquiler | +2.1% | Global, más agudo en América del Norte, Europa Occidental y centros urbanos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| El Capital Institucional Amplía la Oferta de Alquiler Construida para Ese Fin | +1.7% | América del Norte, Reino Unido, Australia y Alemania | Mediano plazo (2-4 años) |
| La Preferencia por Alquileres Espaciosos y con Servicios Impulsa la Demanda | +1% | América del Norte, Europa Occidental y Asia-Pacífico | Largo plazo (≥ 4 años) |
| La Gestión Profesional de Propiedades Mejora la Retención de Residentes | +0.7% | Global, más fuerte en América del Norte y el Reino Unido | Mediano plazo (2-4 años) |
| Las Asociaciones de Vivienda Asequible Incrementan el Desarrollo de Viviendas en Alquiler Construidas para Ese Fin | +0.6% | América del Norte, Europa Occidental y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Los Formatos de Casas Adosadas y Viviendas en Alquiler Construidas para Ese Fin Mejoran la Viabilidad de los Proyectos | +0.5% | América del Norte, el Reino Unido y Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Desafíos de Asequibilidad de la Vivienda Amplían la Demanda de Alquiler
La asequibilidad de la vivienda sigue siendo un impulsor de demanda a largo plazo para el mercado de viviendas en alquiler construidas para ese fin. Los altos precios de compra pueden prolongar la tenencia en alquiler para los hogares que de otro modo pasarían a viviendas en propiedad. La ratio de asequibilidad de 7,6 de Inglaterra en 2025 confirma la presión sobre el acceso de los hogares a la propiedad. La Encuesta de Vivienda de Inglaterra también informó que los inquilinos privados destinaron en promedio el 34% de sus ingresos del hogar al alquiler en 2025. En los Estados Unidos, el déficit de vivienda superó los 4 millones de unidades en 2025, lo que reforzó la necesidad de oferta adicional de alquiler. Estas condiciones ofrecen a los operadores un grupo más amplio de hogares que necesitan opciones de alquiler estables en lugar de alojamiento a corto plazo.
El Capital Institucional Amplía la Oferta de Alquiler Construida para Ese Fin
El capital institucional respalda el mercado de viviendas en alquiler construidas para ese fin porque las comunidades construidas para ese fin pueden diseñarse y operarse según estándares consistentes. El capital se dirige cada vez más hacia nuevas comunidades en lugar de viviendas dispersas que requieren procesos de adquisición y operación separados. La Federación Británica de Propiedades informó que 146.700 viviendas BTR habían sido completadas en el Reino Unido en el cuarto trimestre de 2025. Este nivel de entrega demuestra que la propiedad institucional ha ido más allá de un pequeño número de proyectos piloto. Los inversores a largo plazo pueden hacer coincidir los ingresos por alquiler con los pasivos de larga duración cuando los desarrollos están completados y estabilizados. La disponibilidad de capital puede variar significativamente según el país, las condiciones de los tipos de interés y los marcos de planificación. Los operadores con acceso a terrenos, experiencia en desarrollo y sistemas fiables de gestión de propiedades tienen más probabilidades de asegurar financiamiento para nuevas comunidades.
La Preferencia por Alquileres Espaciosos y con Servicios Impulsa la Demanda
Muchos inquilinos buscan espacios exteriores privados, acceso a garaje y servicios compartidos que son más comunes en las comunidades BTR unifamiliares y adosadas. Esta preferencia apoya los formatos que se sitúan entre un apartamento convencional y la propiedad de vivienda. Las instalaciones comunitarias pueden incluir piscinas, áreas de trabajo compartido, servicios para mascotas, espacios abiertos ajardinados y salas de reuniones compartidas. Estas características pueden hacer que una comunidad de alquiler sea más adecuada para los hogares que buscan estancias más largas. También pueden ayudar a los operadores a crear una experiencia consistente para los residentes en toda una cartera. El mercado de viviendas en alquiler construidas para ese fin puede, por tanto, competir por residentes que anteriormente consideraban una vivienda inicial como su única vía práctica para obtener espacio adicional.
La Gestión Profesional de Propiedades Mejora la Retención de Residentes
La gestión profesional de propiedades respalda el mercado de viviendas en alquiler construidas para ese fin al ofrecer servicios consistentes de arrendamiento, mantenimiento y atención al residente en toda una comunidad. Una comunicación clara y un mantenimiento oportuno pueden hacer que las viviendas de alquiler sean más adecuadas para los hogares que buscan tenencias más largas. Los procesos operativos centralizados también ayudan a los propietarios a aplicar los mismos estándares de servicio en múltiples ubicaciones. Esta consistencia puede fortalecer la satisfacción de los residentes y reducir las interrupciones durante el período de arrendamiento. Una gestión sólida de la propiedad es especialmente importante para los propietarios institucionales porque la ocupación estable respalda unos ingresos por alquiler predecibles. Los operadores que combinan equipos locales receptivos con sistemas centralizados pueden gestionar mejor las necesidades de los residentes a medida que las carteras se expanden.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Mayores Costos de Financiamiento Reducen la Viabilidad de los Proyectos | -0.9% | Global, más agudo en América del Norte y el Reino Unido | Mediano plazo (2-4 años) |
| La Inflación de los Costos de Construcción y la Escasez de Mano de Obra Cualificada Retrasan la Entrega de Proyectos | -0.8% | Global, agudo en América del Norte, el Reino Unido y Australia | Mediano plazo (2-4 años) |
| La Concentración de Nueva Oferta Presiona la Ocupación y el Crecimiento de los Alquileres | -0.6% | América del Norte, especialmente el Sun Belt, y el Reino Unido | Corto plazo (≤ 2 años) |
| La Fragmentación en Planificación, Seguridad de Edificios y Regulaciones de Inquilinos Aumenta la Complejidad del Cumplimiento | -0.5% | El Reino Unido, Europa, Australia y partes de Asia-Pacífico, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Mayores Costos de Financiamiento Reducen la Viabilidad de los Proyectos
Los mayores costos del servicio de la deuda pueden retrasar o cancelar proyectos dentro del mercado de viviendas en alquiler construidas para ese fin. Esta presión es más severa para los promotores medianos con capacidad limitada en el balance. Los inicios de construcción de BTR unifamiliar en EE. UU. cayeron a 14.000 en el primer trimestre de 2026 desde 19.000 en el primer trimestre de 2025, un descenso del 26%. La Federación Británica de Propiedades y los informes del sector también mostraron una fuerte caída en los inicios en Londres durante 2025, ya que los costos de financiamiento debilitaron la economía de los proyectos. Las restricciones de financiamiento pueden consolidar la actividad de desarrollo entre las plataformas que tienen fuentes de financiamiento diversificadas. También pueden retrasar la oferta en ubicaciones donde la demanda de alquiler sigue siendo sólida.
La Concentración de Nueva Oferta Presiona la Ocupación y el Crecimiento de los Alquileres
La concentración de nueva oferta puede limitar la ocupación y el crecimiento de los alquileres cuando varias comunidades de viviendas en alquiler construidas para ese fin abren en el mismo mercado local. Este riesgo es más evidente en ubicaciones de alto desarrollo donde los operadores se dirigen a grupos similares de inquilinos. Las nuevas comunidades pueden ofrecer incentivos de arrendamiento, servicios mejorados o condiciones flexibles para atraer residentes durante el período inicial de estabilización. Las propiedades existentes pueden entonces enfrentar una actividad de arrendamiento más lenta o necesitar moderar los aumentos de alquiler para seguir siendo competitivas. El efecto puede ser temporal cuando el crecimiento de los hogares y la creación de empleo absorben las nuevas viviendas con el tiempo. Los promotores y operadores deben monitorear las entregas planificadas, la asequibilidad local y el parque de alquiler competidor antes de comprometer capital en proyectos adicionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: La Densidad Multifamiliar Lidera, las Comunidades Unifamiliares Capturan la Prima de Crecimiento
El Multifamiliar Construido para Alquiler representó el 41,8% de la participación del mercado de viviendas en alquiler construidas para ese fin en 2025. Utiliza el suelo de manera eficiente y respalda operaciones centralizadas de arrendamiento, mantenimiento, seguridad y servicios. El formato sigue siendo adecuado para los inquilinos urbanos que buscan acceso al empleo, el transporte y los servicios locales, aunque los permisos, los requisitos de seguridad de los edificios y los costos de construcción pueden afectar la entrega.
Se prevé que las Comunidades Unifamiliares Construidas para Alquiler y BTR crezcan a una CAGR del 9,5% hasta 2031. El espacio privado, los servicios comunitarios y los diseños de viviendas estandarizados respaldan la demanda y la eficiencia de los proyectos. Las casas adosadas y las viviendas adosadas pueden mejorar el uso del suelo, mientras que la entrega a escala comunitaria otorga a los propietarios un mayor control sobre los servicios a los residentes y el mantenimiento.


Por Modelo de Gestión: Los Operadores de Terceros Anclan la Escala, los Modelos Híbridos Ganan Favor Institucional
Los acuerdos con Operadores de Terceros representaron el 61,5% en 2025. El modelo permite a los propietarios institucionales utilizar gestores especializados manteniendo la propiedad de los activos separada de las operaciones diarias. Respalda la expansión de la cartera a través de capacidades establecidas de arrendamiento, mantenimiento y servicio al residente. El programa de desarrollo interno de AMH representó el 92% de sus nuevas adquisiciones de viviendas en el tercer trimestre de 2025, lo que muestra por qué algunos operadores más grandes retienen un mayor control sobre las operaciones y el desarrollo.
Se prevé que la Gestión Híbrida crezca a una CAGR del 9,1% hasta 2031. Combina sistemas y estándares centralizados con la prestación de servicios locales. Las plataformas digitales pueden respaldar el arrendamiento, el mantenimiento, la facturación y la comunicación con los residentes en múltiples comunidades. La responsabilidad clara entre propietarios, plataformas y equipos in situ sigue siendo necesaria para proteger la calidad del servicio.
Por Segmento de Precio: El Mercado Medio Retiene el Volumen, el Segmento Asequible se Acelera con Vientos de Cola de Política
El Alquiler de Mercado Medio representó una participación del 48,7% en 2025. Atiende a los hogares que pueden permitirse viviendas gestionadas profesionalmente pero que siguen sin poder comprar. Su amplia base de inquilinos respalda la demanda, mientras que los proyectos premium enfrentan mayor presión donde la oferta de alta gama está concentrada. Los operadores deben alinear los alquileres, la combinación de viviendas y los servicios con los ingresos locales y la oferta competidora.
Se prevé que la Vivienda Asequible y para la Fuerza Laboral crezca a una CAGR del 9,8% hasta 2031. El suelo público, las concesiones y los acuerdos fiscales pueden mejorar la viabilidad de los proyectos. Sin embargo, las normas de asequibilidad y los requisitos de planificación aumentan la complejidad del desarrollo y favorecen a los operadores con experiencia.
Análisis Geográfico
América del Norte concentró el 45,2% de la participación del mercado de viviendas en alquiler construidas para ese fin en 2025. La región se beneficia de una cultura madura de alquiler unifamiliar, capital institucional y una fuerte demanda en las áreas metropolitanas del Sun Belt. Los Estados Unidos ofrecen a los promotores varias opciones en comunidades unifamiliares, adosadas y multifamiliares. Canadá sigue siendo una ubicación BTR emergente en los principales centros urbanos, mientras que México presenta una oportunidad en etapa temprana en las ciudades manufactureras. Las adiciones de oferta locales pueden presionar la ocupación y los alquileres, lo que hace que el conocimiento detallado del mercado sea importante para los operadores.
Europa y Asia-Pacífico se encuentran en diferentes etapas de desarrollo dentro del mercado de viviendas en alquiler construidas para ese fin. La Federación Británica de Propiedades informó de 146.700 viviendas BTR completadas en el Reino Unido en el cuarto trimestre de 2025, un aumento del 13% interanual. Australia está construyendo una base de viviendas de alquiler gestionadas, aunque las condiciones de financiamiento y los costos de construcción continúan afectando la viabilidad de los proyectos. Alemania y Francia tienen culturas de alquiler establecidas, pero las normas locales y la economía del desarrollo varían. Los inversores deben adaptar su estrategia a las leyes de arrendamiento específicas de cada país, las aprobaciones, el tratamiento fiscal y las preferencias de los inquilinos.
Se prevé que Oriente Medio y África crezcan a una CAGR del 14,3% hasta 2031. El programa de vivienda de Arabia Saudita y el crecimiento de la población de los Emiratos Árabes Unidos respaldan el interés en viviendas de alquiler gestionadas profesionalmente. América del Sur se encuentra en una etapa más temprana, con Brasil y Argentina ofreciendo potencial debido a la demanda de alquiler urbano y el acceso limitado a hipotecas. Los promotores en estas regiones deben considerar la asequibilidad, la disponibilidad de suelo, la capacidad de construcción y los requisitos regulatorios antes de comprometer capital.

Panorama Competitivo
El mercado de viviendas en alquiler construidas para ese fin está liderado por un grupo limitado de plataformas a escala, mientras que gran parte del sector sigue fragmentado por geografía y tipo de activo. Greystar tiene actividad de desarrollo en los Estados Unidos, Europa y Australia. AMH ha continuado utilizando un enfoque de desarrollo interno, con el 92% de las nuevas adquisiciones de viviendas en el tercer trimestre de 2025 provenientes de su propio programa de desarrollo. Invitation Homes amplió su capacidad de desarrollo adquiriendo ResiBuilt por 89 millones de USD en enero de 2026, con hasta 7,5 millones de USD en ganancias basadas en rendimiento[2]Invitation Homes Inc., "Invitation Homes adquiere ResiBuilt para mejorar las capacidades de desarrollo y ofrecer más soluciones de vivienda para las familias estadounidenses," Business Wire, businesswire.com. La transacción añadió una plataforma interna de desarrollo y contratación general para el crecimiento en los mercados del sureste de EE. UU. con alta demanda. Este movimiento refleja el valor que los grandes operadores otorgan al control de las carteras de desarrollo. También puede elevar la barrera de entrada para las empresas más pequeñas sin capacidades de construcción comparables. El control del proceso de desarrollo puede mejorar la alineación entre el diseño de las viviendas, el calendario de construcción y las necesidades operativas a largo plazo. También puede reducir la dependencia de una cartera externa cuando la demanda se fortalece. Sin embargo, la capacidad interna requiere capital, personal con experiencia y un volumen de desarrollo sostenido. Los operadores sin esos recursos pueden seguir dependiendo de gestores de terceros y socios de desarrollo. La diferencia entre estos enfoques añade diversidad a las estrategias competitivas.
Tricon Residential de Blackstone inauguró Tricon Viridian, una comunidad BTR de 46 viviendas en Arlington, Texas, en julio de 2025 a través de una inversión de 15 millones de USD con HHS Residential y Johnson Development[3]Tricon Residential, "Tricon Residential inaugura nueva comunidad en Arlington, Texas," Tricon Residential, triconhomes.com. La actividad de la empresa ilustra la concentración continua en Texas y otras ubicaciones del Sun Belt. En el Reino Unido, Legal & General, Grainger plc y Watkin Jones tienen posiciones distintas en desarrollo institucional, gestión de carteras y entrega con financiamiento anticipado. Mirvac y Lendlease operan plataformas BTR a escala en Melbourne y Sídney. Estas empresas compiten a través del acceso al capital, el conocimiento del desarrollo, las capacidades operativas y las relaciones locales. Los operadores también buscan distinguir sus comunidades a través de la capacidad de respuesta en el mantenimiento, la oferta de servicios y los servicios digitales para residentes. El mercado de viviendas en alquiler construidas para ese fin está, por tanto, moldeado tanto por la escala del capital como por la capacidad de proporcionar operaciones diarias fiables. La empresa también demuestra cómo una asociación puede combinar capital, experiencia en desarrollo local y operaciones para residentes. Tales acuerdos pueden ser útiles cuando un propietario nacional necesita conocimiento del mercado local. Pueden reducir el riesgo de ejecución que conlleva entrar en una nueva área metropolitana. El enfoque sigue dependiendo de un rendimiento disciplinado en la construcción y el arrendamiento. Un proyecto local sólido no elimina las restricciones de financiamiento más amplias.
La tecnología está adquiriendo mayor importancia en el posicionamiento competitivo en el mercado de viviendas en alquiler construidas para ese fin. Los sistemas integrados pueden ayudar a los operadores a gestionar el arrendamiento, el mantenimiento, la contabilidad y la comunicación con los residentes en grandes carteras. Estas herramientas pueden ayudar a los operadores a estandarizar el servicio en diferentes comunidades. También pueden hacer que las capacidades operativas avanzadas sean más accesibles para los gestores más pequeños. Las ciudades secundarias con empleo diversificado y menor penetración institucional siguen siendo relevantes para nuevos proyectos. La vivienda asequible y para la fuerza laboral también sigue siendo un área estratégica donde las concesiones públicas pueden mejorar la viabilidad del desarrollo. La escala de la cartera puede reducir el costo unitario de la tecnología, la adquisición y el soporte a los residentes. También puede distribuir las habilidades especializadas en un mayor número de viviendas. Las empresas más pequeñas pueden responder a través del conocimiento del servicio local y modelos operativos enfocados. Los inversores compararán el rendimiento operativo con la misma atención que la ubicación y el crecimiento de los alquileres. Esto hace que la ejecución fiable sea central para el valor de la plataforma.
Líderes de la Industria de Viviendas en Alquiler Construidas para Ese Fin
-
Greystar Real Estate Partners, LLC
-
Blackstone Inc.
-
Invitation Homes Inc.
-
AMH (formerly American Homes 4 Rent)
-
Tricon Residential Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Enero de 2026: Invitation Homes adquirió ResiBuilt, promotor de viviendas en alquiler construidas para ese fin con sede en Atlanta, por 89 millones de USD más hasta 7,5 millones de USD en ganancias basadas en rendimiento, obteniendo una plataforma interna de desarrollo y contratación general para escalar su estrategia de construcción de comunidades BTR en los mercados de alto crecimiento del sureste.
- Julio de 2025: Tricon Residential de Blackstone inauguró Tricon Viridian, una comunidad BTR de 46 viviendas en Arlington, Texas, con una inversión de 15 millones de USD en asociación con HHS Residential y Johnson Development


Alcance del Informe Global del Mercado de Viviendas en Alquiler Construidas para Ese Fin
| Multifamiliar Construido para Alquiler |
| Comunidades Unifamiliares Construidas para Alquiler / Construidas para Alquiler |
| Apartamentos de Alquiler Construidos para Ese Fin |
| Viviendas / Casas Adosadas de Alquiler Construidas para Ese Fin |
| Operador Interno |
| Operador de Terceros |
| Gestión Híbrida |
| Premium / Lujo |
| Mercado Medio |
| Vivienda Asequible y para la Fuerza Laboral |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo | Multifamiliar Construido para Alquiler | |
| Comunidades Unifamiliares Construidas para Alquiler / Construidas para Alquiler | ||
| Apartamentos de Alquiler Construidos para Ese Fin | ||
| Viviendas / Casas Adosadas de Alquiler Construidas para Ese Fin | ||
| Por Modelo de Gestión | Operador Interno | |
| Operador de Terceros | ||
| Gestión Híbrida | ||
| Por Segmento de Precio | Premium / Lujo | |
| Mercado Medio | ||
| Vivienda Asequible y para la Fuerza Laboral | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de viviendas en alquiler construidas para ese fin en 2031?
Se prevé que el mercado de viviendas en alquiler construidas para ese fin alcance los 38,7 mil millones de USD en 2031, aumentando desde los 26,6 mil millones de USD en 2026 a una CAGR del 7,8%.
¿Qué tipo de propiedad crece más rápido en las viviendas en alquiler construidas para ese fin?
Se prevé que las Comunidades Unifamiliares Construidas para Alquiler y BTR crezcan a una CAGR del 9,5% hasta 2031.
¿Qué modelo de gestión tiene la mayor participación?
Los acuerdos con Operadores de Terceros representaron el 61,5% del sector en 2025, mientras que se prevé que la Gestión Híbrida crezca a una CAGR del 9,1%.
¿Por qué se está expandiendo la vivienda de alquiler asequible y para la fuerza laboral?
Se espera que la Vivienda Asequible y para la Fuerza Laboral crezca a una CAGR del 9,8%, respaldada por asociaciones públicas, requisitos de asequibilidad y demanda de vivienda.
Última actualización de la página el:



