
賃貸専用住宅市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
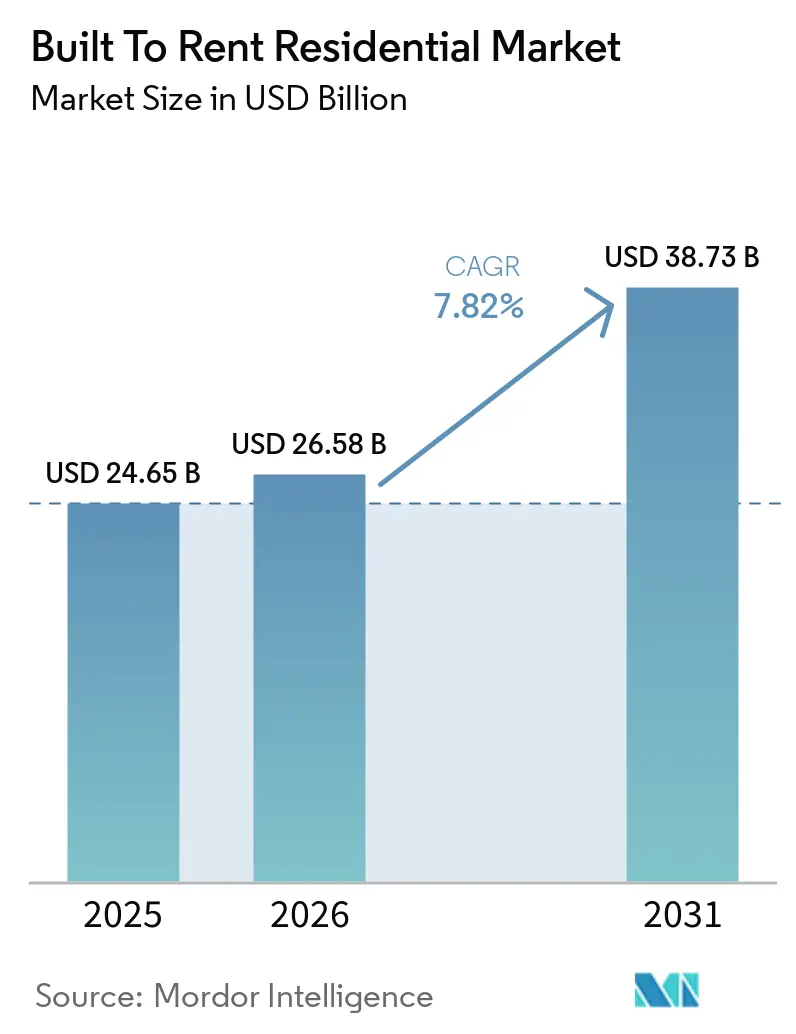
| 市場規模 (2026) | 26.58 十億米ドル |
| 市場規模 (2031) | 38.73 十億米ドル |
| Growth Rate (2026 - 2031) | 7.82 % |
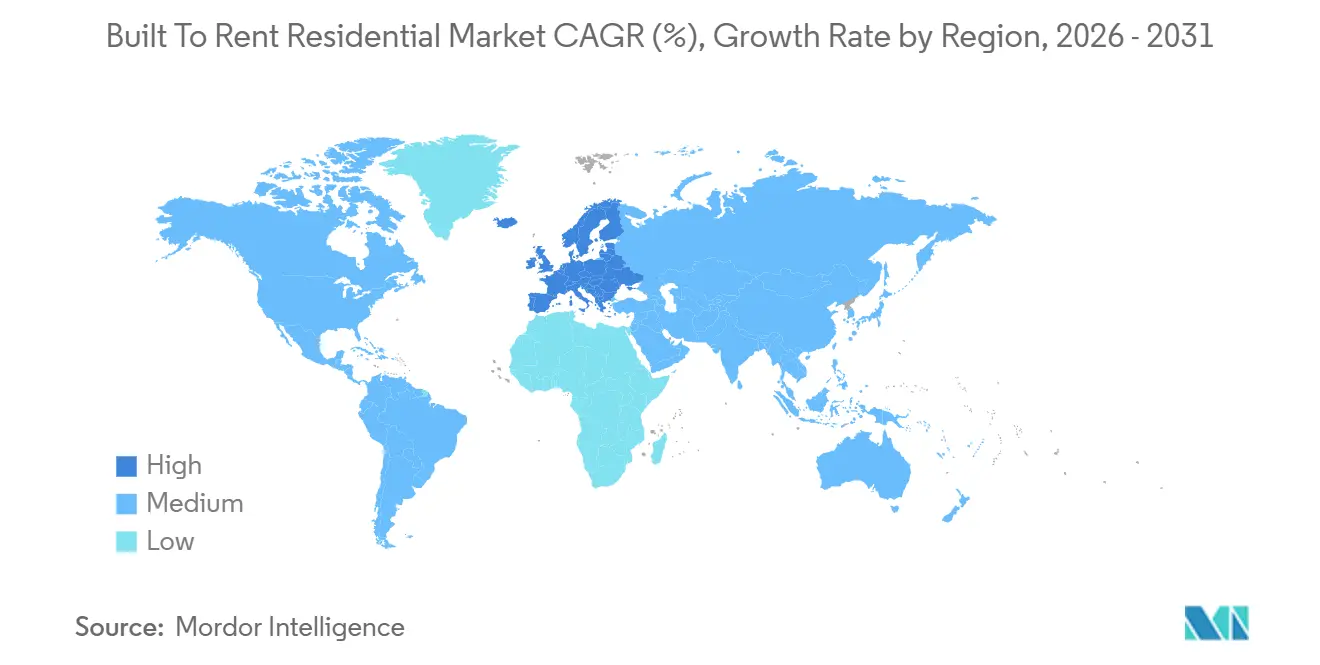
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
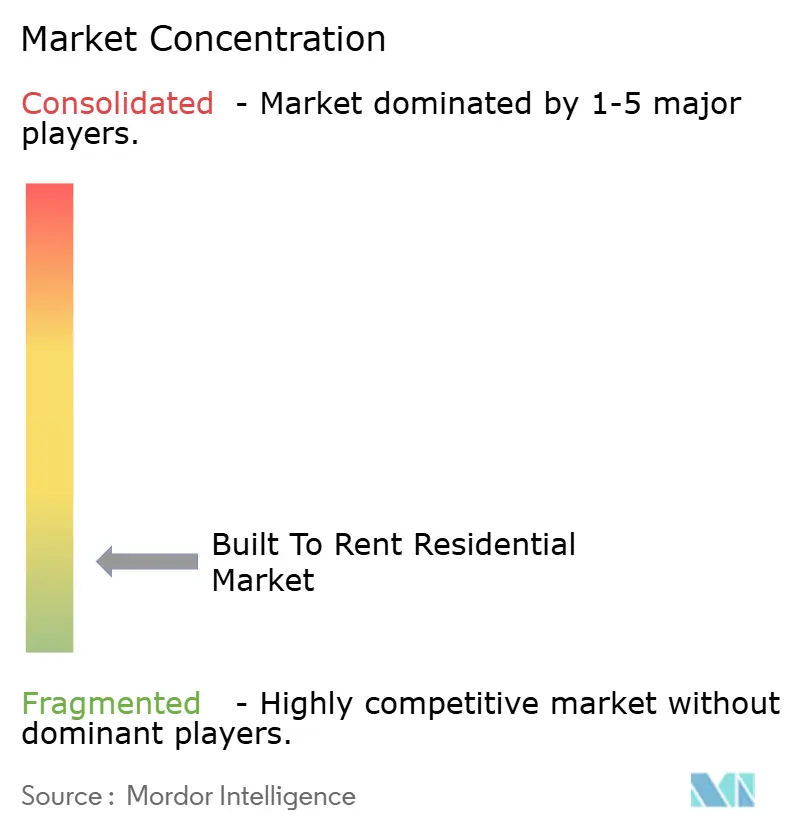
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる賃貸専用住宅市場分析
賃貸専用住宅市場規模は、2025年の246.5 ビリオン 米ドルから2026年には265.8 ビリオン 米ドルに成長し、2026年から2031年にかけて7.82%のCAGRで2031年までに387.3 ビリオン 米ドルに達すると予測されています。
賃貸専用住宅市場は、主要都市における住宅コストと世帯収入の間に持続する格差によって支えられています。イングランドでは、2025における住宅の中央値価格が年間フルタイム収入の中央値の7.6倍に達し、民間賃借人は2025年に世帯収入の34%を家賃に充てていました[1]国家統計局、「イングランドおよびウェールズにおける住宅の手頃さ:2025年」、国家統計局、ons.gov.uk。賃貸専用住宅市場は、プロフェッショナルが管理する賃貸住宅が長期的な入居期間、予測可能なサービス、および多くの従来型アパートよりも広い居住空間を提供する場合に恩恵を受けます。資金調達コストおよび建設費用は、特に有利な条件で機関投資家の資本にアクセスできない中小規模の開発業者にとって、依然として重大な制約となっています。賃貸専用住宅市場はまた、地域ごとに不均一な状況に直面しており、フェニックス、ダラス、ロンドンにおける供給増加は、より広範な需要の基盤が維持されている場合でも、稼働率と賃料成長に影響を与える可能性があります。
レポートの主要ポイント
- タイプ別では、集合住宅型賃貸専用住宅が2025年に41.8%のシェアを占め、一戸建て型賃貸専用住宅およびBTRコミュニティは2031年にかけて9.5%のCAGRで成長すると予測されています。
- 管理モデル別では、第三者事業者による管理形態が2025年の賃貸専用住宅市場規模の61.5%を占め、ハイブリッド管理は2031年にかけて9.1%のCAGRで拡大すると予測されています。
- 価格帯別では、ミッドマーケット賃貸が2025年の賃貸専用住宅市場シェアの48.7%を占め、手頃な価格帯および労働者向け住宅は2031年にかけて9.8%のCAGRを記録すると見込まれています。
- 地域別では、北米が2025年の賃貸専用住宅市場規模の45.2%を占め、中東およびアフリカは2031年にかけて14.3%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の賃貸専用住宅市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅の手頃さの課題が賃貸需要を拡大 | +2.1% | 世界全体、特に北米、西欧、およびアジア太平洋の都市部で顕著 | 長期(4年以上) |
| 機関投資家の資本が目的建設型賃貸供給を拡大 | +1.7% | 北米、英国、オーストラリア、およびドイツ | 中期(2〜4年) |
| 広い居住空間とアメニティ豊富な賃貸物件への需要が需要を押し上げ | +1% | 北米、西欧、およびアジア太平洋 | 長期(4年以上) |
| プロフェッショナルな不動産管理が入居者の継続率を向上 | +0.7% | 世界全体、特に北米および英国で顕著 | 中期(2〜4年) |
| 手頃な住宅パートナーシップが賃貸専用住宅開発を促進 | +0.6% | 北米、西欧、および中東・アフリカ | 短期(2年以内) |
| タウンハウスおよび連棟型賃貸専用住宅フォーマットがプロジェクトの実現可能性を向上 | +0.5% | 北米、英国、およびオーストラリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
住宅の手頃さの課題が賃貸需要を拡大
住宅の手頃さは、賃貸専用住宅市場における長期的な需要ドライバーであり続けています。高い購入価格は、本来であれば持ち家に移行するはずの世帯の賃貸期間を延長させる可能性がありま。イングランドの2025年における手頃さの比率7.6は、世帯が所有権を取得する際の圧力を裏付けています。イングランド住宅調査もまた、民間賃借人が2025年に世帯収入の平均34%を家賃に充てていたことを報告しています。米国では、2025年に住宅不足が400万戸を超え、追加的な賃貸供給の必要性が強調されました。こうした状況は、事業者に対して、短期的な宿泊施設ではなく安定した賃貸オプションを必要とする世帯のより広いプールを提供します。
機関投資家の資本が目的建設型賃貸供給を拡大
機関投資家の資本は、目的建設型コミュニティが一貫した基準で設計・運営できるため、賃貸専用住宅市場を支援しています。資本は、個別の取得と運営プロセスを必要とする分散した住宅よりも、新規コミュニティへの投資に向けられるようになっています。英国不動産連盟は、2025年第4四半期までに英国で146,700戸のBTR住宅が完成したと報告しました。この供給水準は、機関投資家による所有が少数のパイロットプロジェクトを超えて拡大したことを示しています。長期投資家は、開発が完了し安定化した際に、賃貸収入を長期負債と一致させることができます。資本の利用可能性は、国、金利状況、および計画フレームワークによって大きく異なる場合があります。土地へのアクセス、開発の専門知識、および信頼性の高い不動産管理システムを持つ事業者は、新規コミュニティの資金調達を確保しやすい立場にあります。
広い居住空間とアメニティ豊富な賃貸物件への需要が需要を押し上げ
多くの賃借人は、一戸建て型および連棟型BTRコミュニティでより一般的なプライベートな屋外スペース、ガレージへのアクセス、および共用アメニティを求めています。この嗜好は、従来型アパートと持ち家の間に位置するフォーマットを支持しています。コミュニティ施設には、プール、コワーキングエリア、ペット向けアメニティ、緑化されたオープンスペース、および共用会議室が含まれる場合があります。これらの特徴は、長期滞在を求める世帯にとって賃貸コミュニティをより適切なものにする可能性があります。また、事業者がポートフォリオ全体で一貫した入居者体験を創出するのにも役立ちます。したがって、賃貸専用住宅市場は、以前はスターターホームを追加スペースへの唯一の現実的な手段と見なしていた入居者を獲得するために競争することができます。
プロフェッショナルな不動産管理が入居者の継続率を向上
プロフェッショナルな不動産管理は、コミュニティ全体で一貫したリーシング、メンテナンス、および入居者サービスを提供することにより、賃貸専用住宅市場を支援しています。明確なコミュニケーションとタイムリーなメンテナンスは、長期的な入居期間を求める世帯にとって賃貸住宅をより適切なものにする可能性があります。集中化された運営プロセスはまた、オーナーが複数の拠点にわたって同じサービス基準を適用するのに役立ちます。この一貫性は、入居者の満足度を高め、リース期間中の混乱を軽減する可能性があります。安定した稼働率が予測可能な賃貸収入を支えるため、強力な不動産管理は機関投資家のオーナーにとって特に重要です。地域の対応力の高いチームと集中化されたシステムを組み合わせた事業者は、ポートフォリオが拡大するにつれて入居者のニーズをより適切に管理することができます。
制約の影響分析*
| 制約 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 資金調達コストの上昇がプロジェクトの実現可能性を低下 | -0.9% | 世界全体、特に北米および英国で顕著 | 中期(2〜4年) |
| 建設コストのインフレと熟練労働者不足がプロジェクト納期を遅延 | -0.8% | 世界全体、特に北米、英国、およびオーストラリアで顕著 | 中期(2〜4年) |
| 集中的な新規供給が稼働率と賃料成長を圧迫 | -0.6% | 北米(特にサンベルト地域)および英国 | 短期(2年以内) |
| 計画、建物安全、および入居者規制の断片化がコンプライアンスの複雑性を増大 | -0.5% | 英国、欧州、オーストラリア、およびアジア太平洋・中東・アフリカの一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
資金調達コストの上昇がプロジェクトの実現可能性を低下
高い債務返済コストは、賃貸専用住宅市場内のプロジェクトを遅延または中止させる可能性があります。この圧力は、バランスシートの余力が限られた中規模の開発業者にとって最も深刻です。米国の一戸建て型BTR着工件数は、2026年第1四半期に14,000件と、2025年第1四半期の19,000件から26%減少しました。英国不動産連盟および業界報告書もまた、資金調達コストがプロジェクト経済性を悪化させた2025年中のロンドンにおける着工件数の急激な落ち込みを示しました。資金調達の制約は、多様な資金調達源を持つプラットフォームへの開発活動の集中を促す可能性があります。また、賃貸需要が依然として強い地域での供給を遅延せる可能性もあります。
集中的な新規供給が稼働率と賃料成長を圧迫
複数の賃貸専用住宅コミュニティが同一の地域市場でオープンする場合、集中的な新規供給は稼働率と賃料成長を制限する可能性があります。このリスクは、事業者が類似した賃借人グループをターゲットとする開発が盛んな地域で最も顕著です。新規コミュニティは、初期安定化期間中に入居者を引き付けるために、リーシングインセンティブ、アップグレードされたアメニティ、または柔軟な条件を提供する場合があります。既存物件はその後、リーシング活動の鈍化に直面したり、競争力を維持するために賃料上昇を抑制する必要が生じたりする可能性があります。世帯の増加と雇用創出が時間の経過とともに新規住宅を吸収する場合、その影響は一時的なものとなる可能性があります。開発業者と事業者は、追加プロジェクトへの資本投入を決定する前に、計画中の供給、地域の手頃さ、および競合する賃貸ストックを監視する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:集合住宅型が密度でリード、一戸建て型コミュニティが成長プレミアムを獲得
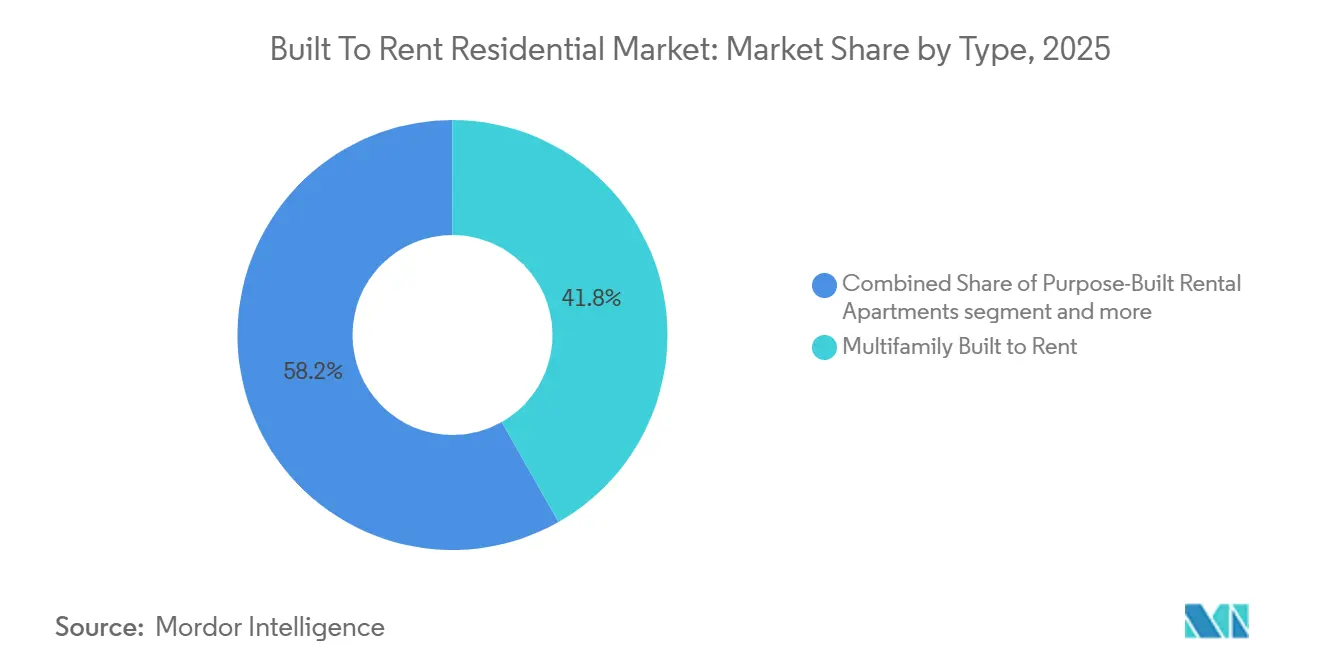
集合住宅型賃貸専用住宅は、2025年の賃貸専用住宅市場シェアの41.8%を占めました。土地を効率的に活用し、集中化されたリーシング、メンテナンス、セキュリティ、およびアメニティ運営を支援します。このフォーマットは、雇用、交通機関、および地域サービスへのアクセスを求める都市部の賃借人に引き続き適していますが、許認可、建物安全要件、および建設コストが供給に影響を与える可能性があります。
一戸建て型賃貸専用住宅およびBTRコミュニティは、2031年にかけて9.5%のCAGRで成長すると予測されています。プライベートスペース、コミュニティアメニティ、および標準化された住宅設計が需要とプロジェクト効率を支援します。タウンハウスおよび連棟型住宅は土地利用を改善し、コミュニティ規模での供給はオーナーに入居者サービスとメンテナンスに対するより大きな管理権を与えます。


管理モデル別:第三者事業者が規模を支え、ハイブリッドモデルが機関投資家の支持を獲得
第三者事業者による管理形態は、2025年に61.5%を占めました。このモデルにより、機関投資家のオーナーは日常業務から資産所有を分離しながら、専門的な管理者を活用することができます。確立されたリーシング、メンテナンス、および入居者サービス能力を通じてポートフォリオの拡大を支援します。AMHの自社開発プログラムは、2025年第3四半期における新規住宅取得の92%を占めており、一部の大規模事業者が運営と開発に対してより大きな管理権を維持する理由を示しています。
ハイブリッド管理は、2031年にかけて9.1%のCAGRで成長すると予測されています。集中化されたシステムと基準をローカルなサービス提供と組み合わせます。デジタルプラットフォームは、複数のコミュニティにわたるリーシング、メンテナンス、請求、および入居者コミュニケーションを支援することができます。サービス品質を保護するために、オーナー、プラットフォーム、よび現場チーム間の明確な説明責任が引き続き必要です。
価格帯別:ミッドマーケットが量を維持、手頃な価格帯セグメントが政策の追い風で加速
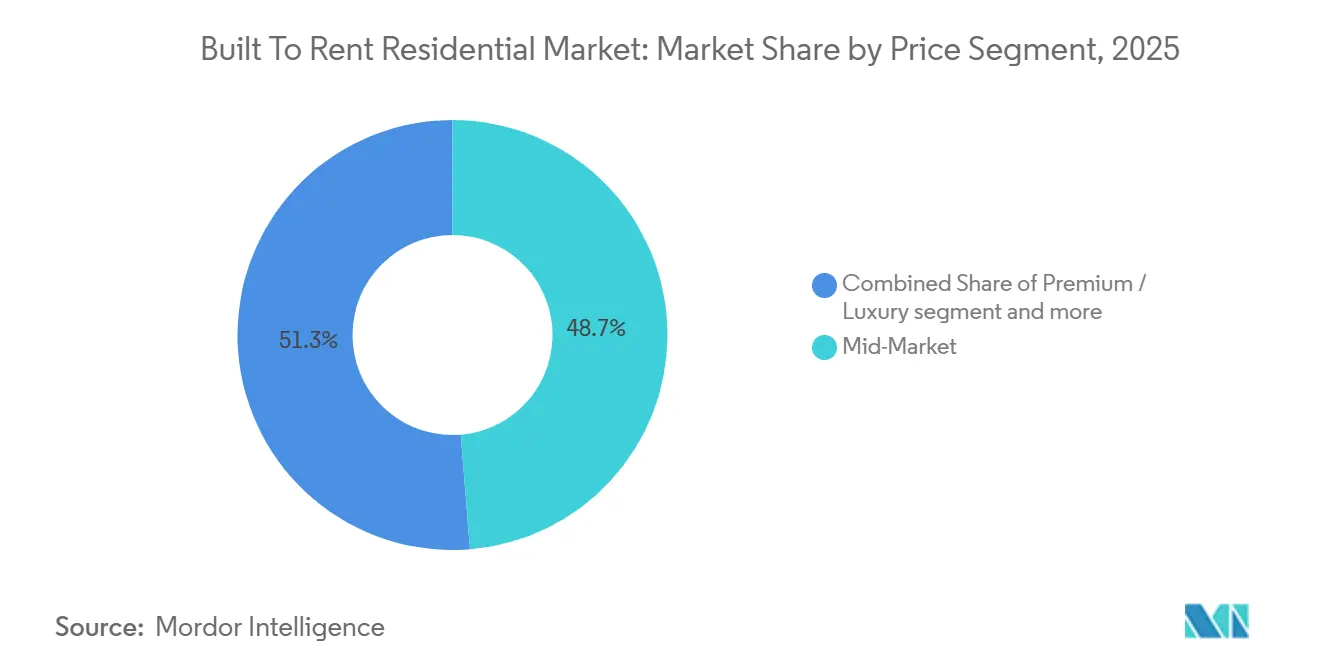
ミッドマーケット賃貸は、2025年に48.7%のシェアを占めました。プロフェッショナルが管理する住宅を購入できるが、購入はできない世帯にサービスを提供します。広い賃借人基盤が需要を支える一方、高級物件は高級供給が集中する地域でより大きな圧力に直面します。事業者は、地域の収入と競合する供給に合わせて賃料、住宅の組み合わせ、およびアメニティを調整する必要があります。
手頃な価格帯および労働者向け住宅は、2031年にかけて9.8%のCAGRで成長すると予測されています。公有地、譲歩、および税制上の取り決めがプロジェクトの実現可能性を向上させる可能性があります。ただし、手頃さに関するルールと計画要件が開発の複雑性を増大させ、経験豊富な事業者に有利に働きます。
地域分析
北米は、2025年の賃貸専用住宅市場シェアの45.2%を占めました。同地域は、成熟した一戸建て賃貸文化、機関投資家の資本、およびサンベルト都市圏における強い需要から恩恵を受けています。米国は、一戸建て、タウンハウス、および集合住宅コミュニティにわたって開発業者に複数の選択肢を提供しています。カナダは主要都市部における新興BTR拠点であり、メキシコは製造業都市において初期段階の機会を提供しています。地域の供給増加は稼働率と賃料を圧迫する可能性があり、事業者にとって詳細な市場知識が重要となります。
欧州とアジア太平洋は、賃貸専用住宅市場内で異なる発展段階にあります。英国不動産連盟は、2025年第4四半期に英国で146,700戸のBTR住宅が完成し、前年比13%増加したと報告しました。オーストラリアは管理型賃貸住宅基盤を構築していますが、資金調達状況と建設コストがプロジェクトの実現可能性に引き続き影響を与えています。ドイツとフランスには確立された賃貸文化がありますが、地域のルールと開発経済性は異なります。投資家は、国固有の借地権法、許認可、税務処理、および賃借人の嗜好に合わせて戦略を適応させる必要があります。
中東およびアフリカは、2031年にかけて14.3%のCAGRで成長すると予測されています。サウジアラビアの住宅プログラムとUAEの人口増加が、プロフェッショナルが管理する賃貸住宅への関心を支えています。南米は依然として初期段階にあり、ブラジルとアルゼンチンは都市部の賃貸需要と限られた住宅ローンへのアクセスにより潜在的な機会を提供しています。これらの地域の開発業者は、資本を投入する前に手頃さ、土地の利用可能性、建設能力、および規制要件を考慮する必要があります。

競合環境
賃貸専用住市場は、規模を持つプラットフォームの限られたグループが主導しており、セクターの多くは地域と資産タイプによって断片化されたままです。Greystarは米国、欧州、およびオーストラリアで開発活動を展開しています。AMHは自社開発アプローチを継続しており、2025年第3四半期における新規住宅取得の92%が自社開発プログラムから生まれています。Invitation Homesは、2026年1月にResiBuiltを8,900万 米ドルで買収し、最大750万 米ドルの業績連動型アーンアウトを加えることで開発能力を拡大しました[2]Invitation Homes Inc.、「Invitation HomesがResiBuiltを買収し、開発能力を強化し、米国の家族向けにより多くの住宅ソリューションを提供」、Business Wire、businesswire.com。この取引により、米国南東部の高需要市場での成長に向けた自社開発および総合請負プラットフォームが追加されました。この動きは、大規模事業者が開発パイプラインの管理に置く価値を反映しています。また、同等の建設能力を持たない中小企業にとっての参入障壁を高める可能性もあります。開発プロセスの管理は、住宅設計、建設タイミング、および長期的な運営ニーズの間の整合性を向上させることができます。需要が強まった際に外部パイプラインへの依存を軽減することもできます。ただし、自社能力には資本、経験豊富なスタッフ、および持続的な開発量が必要です。これらのリソースを持たない事業者は、引き続き第三者管理者と開発パートナーに依存する可能性があります。これらのアプローチの違いが、競争戦略の多様性を高めています。
BlackstoneのTricon Residentialは、2025年7月にHHS ResidentialおよびJohnson Developmentとの1,500万 米ドルの投資を通じて、テキサス州アーリントンに46戸のBTRコミュニティ「Tricon Viridian」をオープンしました[3]Tricon Residential、「Tricon Residentialがテキサス州アーリントンに新コミュニティをオープン」、Tricon Residential、triconhomes.com。同社の活動は、テキサスおよびその他のサンベルト地域への継続的な集中を示しています。英国では、Legal & General、Grainger plc、およびWatkin Jonesが、機関投資家による開発、ポートフォリオ管理、および前払い資金による供給において独自のポジションを持っています。MirvacとLendleaseは、メルボルンとシドニーで規模のあるBTRプラットフォームを運営しています。これらの企業は、資金調達へのアクセス、開発知識、運営能力、および地域との関係を通じて競争しています。事業者はまた、メンテナンスの対応力、アメニティの提供、およびデジタル入居者サービスを通じてコミュニティを差別化しようとしています。したがって、賃貸専用住宅市場は、資本規模と信頼性の高い日常業務を提供する能力の両方によって形成されています。同社はまた、パートナーシップが資本、地域の開発経験、および入居者運営をどのように組み合わせることができるかを示しています。このような取り決めは、全国規模のオーナーが地域の市場知識を必要する場合に有用です。新しい大都市圏に参入する際の実行リスクを軽減することができます。このアプローチは依然として、規律ある建設とリーシングのパフォーマンスに依存しています。強力な地域プロジェクトは、より広範な資金調達の制約を取り除くものではありません。
テクノロジーは、賃貸専用住宅市場における競争上のポジショニングにとってより重要になっています。統合されたシステムは、事業者が大規模なポートフォリオにわたるリーシング、メンテナンス、会計、および入居者コミュニケーションを管理するのに役立ちます。これらのツールは、事業者が異なるコミュニティ間でサービスを標準化するのに役立つ可能性があります。また、高度な運営能力を中小規模の管理者にとってよりアクセスしやすくする可能性もあります。雇用が多様化し機関投資家の浸透度が低い地方都市は、新規プロジェクトにとって引き続き関連性があります。手頃な価格帯および労働者向け住宅もまた、公的な譲歩が開発の実現可能性を向上させることができる戦略的な分野であり続けています。ポートフォリオの規模は、テクノロジー、調達、および入居者サポートの単位コストを低下させることができます。また、より多くの住宅にわたって専門的なスキルを分散させることもできます。中小企業は、地域のサービス知識と集中した運営モデルを通じて対応することができます。投資家は、立地と賃料成長と同様に運営パフォーマンスを詳細に比較するでしょう。これにより、信頼性の高い実行がプラットフォームの価値の中心となります。
賃貸専用住宅産業のリーダー企業
Greystar Real Estate Partners, LLC
Blackstone Inc.
Invitation Homes Inc.
AMH(旧American Homes 4 Rent)
Tricon Residential Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年1月:Invitation Homesは、アトランタを拠点とする賃貸専用住宅開発業者ResiBuiltを8,900万 米ドルに加え最大750万 米ドルの業績連動型アーンアウトで買収し、南東部の高成長市場全体でBTRコミュニティ建設戦略を拡大するための自社開発および総合請負プラットフォームを獲得しました。
- 2025年7月:BlackstoneのTricon Residentialは、HHS ResidentialおよびJohnson Developmentとのパートナーシップによる1,500万 米ドルの投資で、テキサス州アーリントンに46戸のBTRコミュニティ「Tricon Viridian」をオープンしました。


世界の賃貸専用住宅市場レポートの範囲
| 集合住宅型賃貸専用住宅 |
| 一戸建て型賃貸専用住宅/賃貸専用住宅コミュニティ |
| 目的建設型賃貸アパートメント |
| 目的建設型賃貸住宅/タウンハウス |
| 自社事業者 |
| 第三者事業者 |
| ハイブリッド管理 |
| プレミアム/ラグジュアリー |
| ミッドマーケット |
| 手頃な価格帯および労働者向け住宅 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、およびフィリピン) | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| ナイジェリア | |
| その他の中東およびアフリカ |
| タイプ別 | 集合住宅型賃貸専用住宅 | |
| 一戸建て型賃貸専用住宅/賃貸専用住宅コミュニティ | ||
| 目的建設型賃貸アパートメント | ||
| 目的建設型賃貸住宅/タウンハウス | ||
| 管理モデル別 | 自社事業者 | |
| 第三者事業者 | ||
| ハイブリッド管理 | ||
| 価格帯別 | プレミアム/ラグジュアリー | |
| ミッドマーケット | ||
| 手頃な価格帯および労働者向け住宅 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、およびフィリピン) | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| ナイジェリア | ||
| その他の中東およびアフリカ | ||


レポートで回答される主要な質問
2031年における賃貸専用住宅市場の予測規模はいくらですか?
賃貸専用住宅市場は、2026年の266 ビリオン 米ドルから7.8%のCAGRで成長し、2031年までに387 ビリオン 米ドルに達すると予測されています。
賃貸専用住宅において最も成長が速い物件タイプはどれですか?
一戸建て型賃貸専用住宅およびBTRコミュニティは、2031年にかけて9.5%のCAGRで成長すると予測されています。
最大のシェアを持つ管理モデルはどれですか?
第三者事業者による管理形態は、2025年にセクターの61.5%を占め、ハイブリッド管理は9.1%のCAGRで成長すると予測されています。
手頃な価格帯および労働者向け賃貸住宅が拡大している理由は何ですか?
手頃な価格帯および労働者向け住宅は、公的パートナーシップ、手頃さに関する要件、および住宅需要に支えられ、9.8%のCAGRで成長すると見込まれています。
最終更新日:



