
Marktgröße und Marktanteil des Built-to-Rent-Wohnimmobilienmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 26.58 Milliarden US-Dollar |
| Marktgröße (2031) | 38.73 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.82 % |
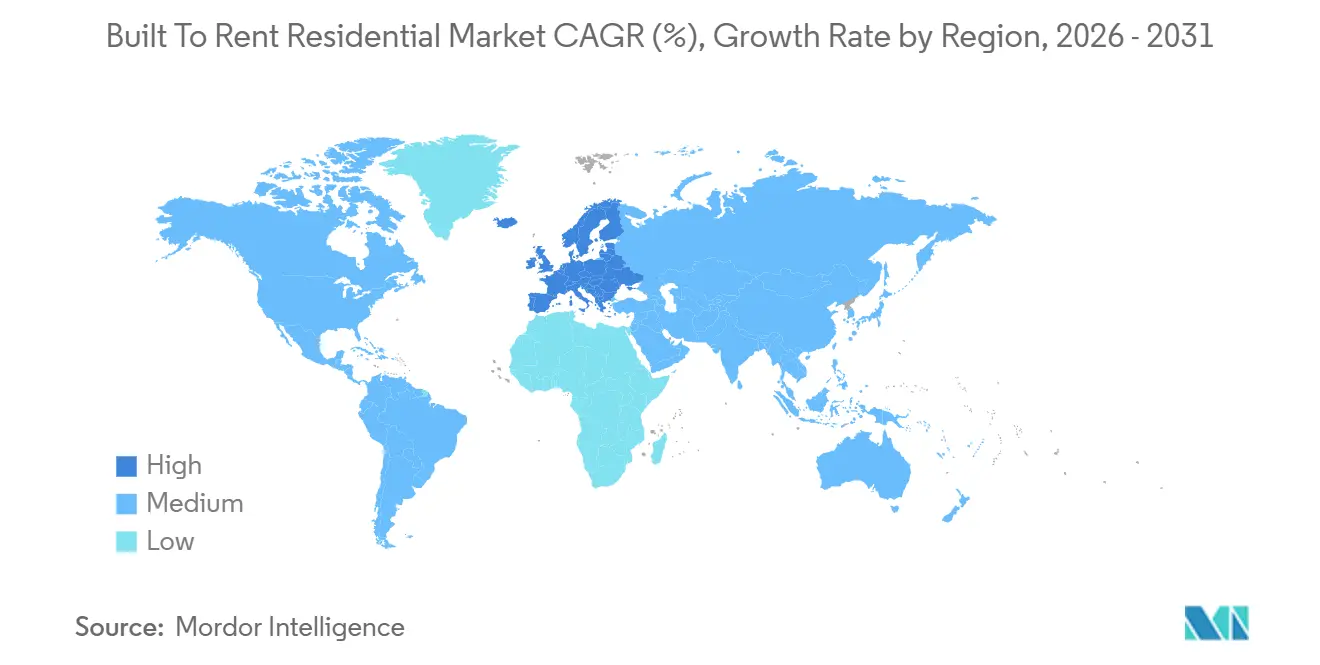
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
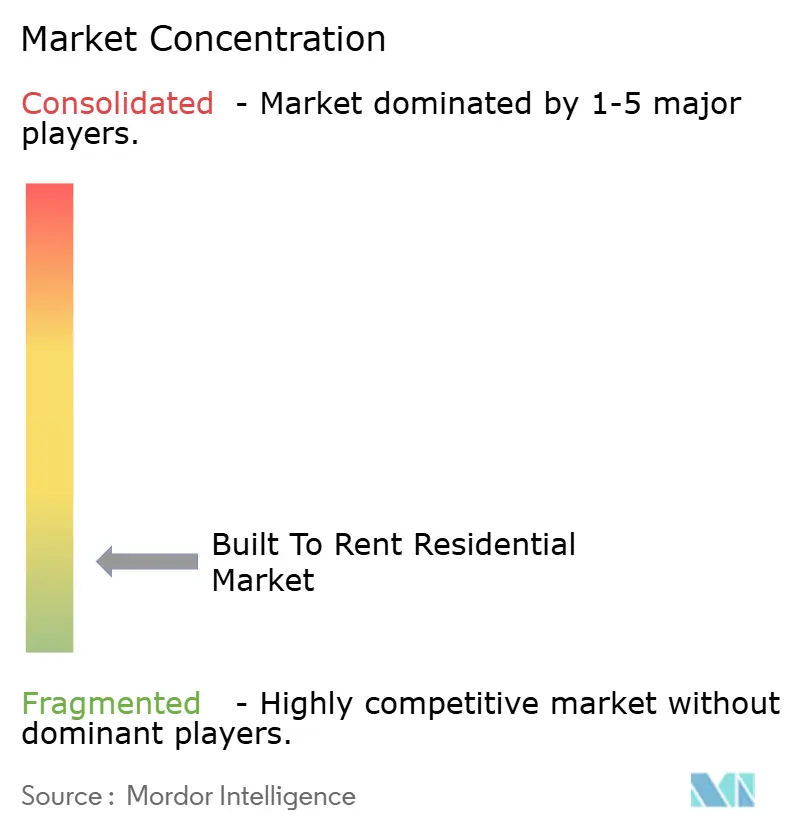
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse des Built-to-Rent-Wohnimmobilienmarkts von Mordor Intelligence
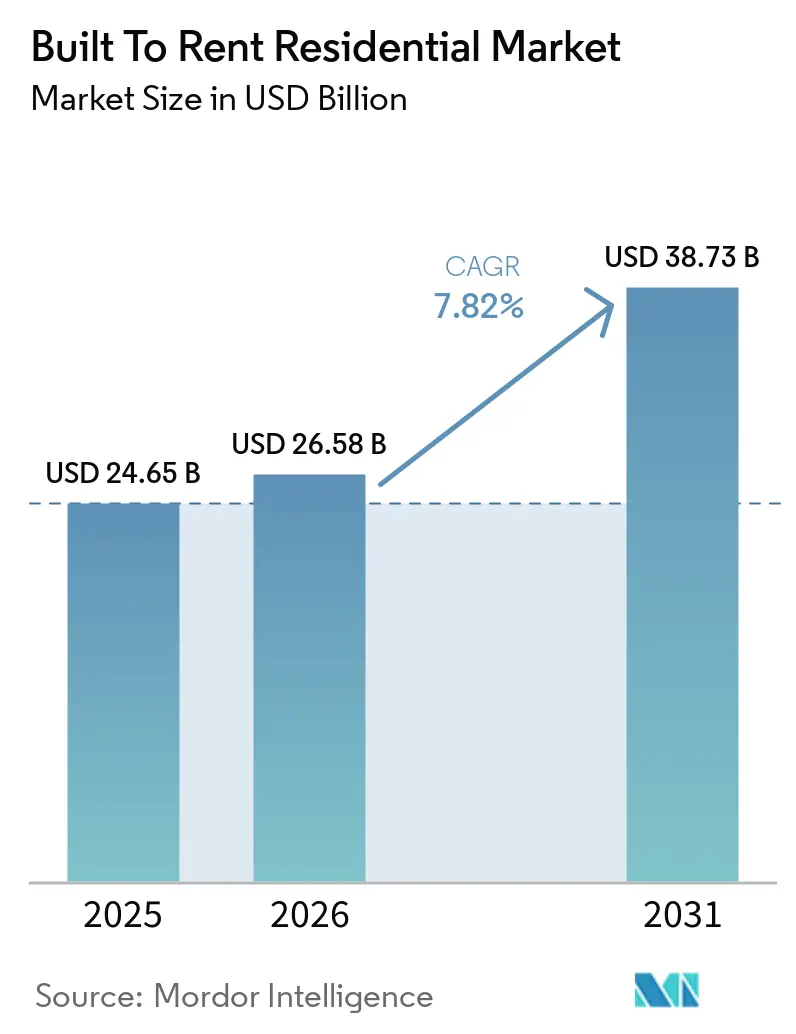
Die Marktgröße des Built-to-Rent-Wohnimmobilienmarkts soll von 24,65 Milliarden USD im Jahr 2025 auf 26,58 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 7,82 % über den Zeitraum 2026–2031 einen Wert von 38,73 Milliarden USD erreichen.
Der Built-to-Rent-Wohnimmobilienmarkt wird durch eine anhaltende Lücke zwischen Wohnkosten und Haushaltseinkommen in Großstädten gestützt. In England betrugen die mittleren Wohnkosten im Jahr 2025 das 7,6-Fache des mittleren jährlichen Vollzeiteinkommens, während private Mieter im Jahr 2025 34 % ihres Haushaltseinkommens für Miete aufwendeten[1]Office for National Statistics, "Wohnkostenerschwinglichkeit in England und Wales: 2025," Office for National Statistics, ons.gov.uk. Der Built-to-Rent-Wohnimmobilienmarkt profitiert davon, wenn professionell verwaltete Mietwohnungen längere Mietlaufzeiten, verlässlichen Service und mehr Wohnraum als viele herkömmliche Wohnungen bieten. Finanzierungskosten und Baukosten bleiben wesentliche Einschränkungen, insbesondere für kleinere Entwickler, die keinen Zugang zu institutionellem Kapital zu günstigen Konditionen haben. Der Built-to-Rent-Wohnimmobilienmarkt ist zudem mit uneinheitlichen lokalen Bedingungen konfrontiert, da Angebotszuwächse in Phoenix, Dallas und London die Auslastung und das Mietwachstum beeinflussen können, selbst wenn die übergeordnete Nachfragesituation intakt bleibt.
Wichtigste Erkenntnisse des Berichts
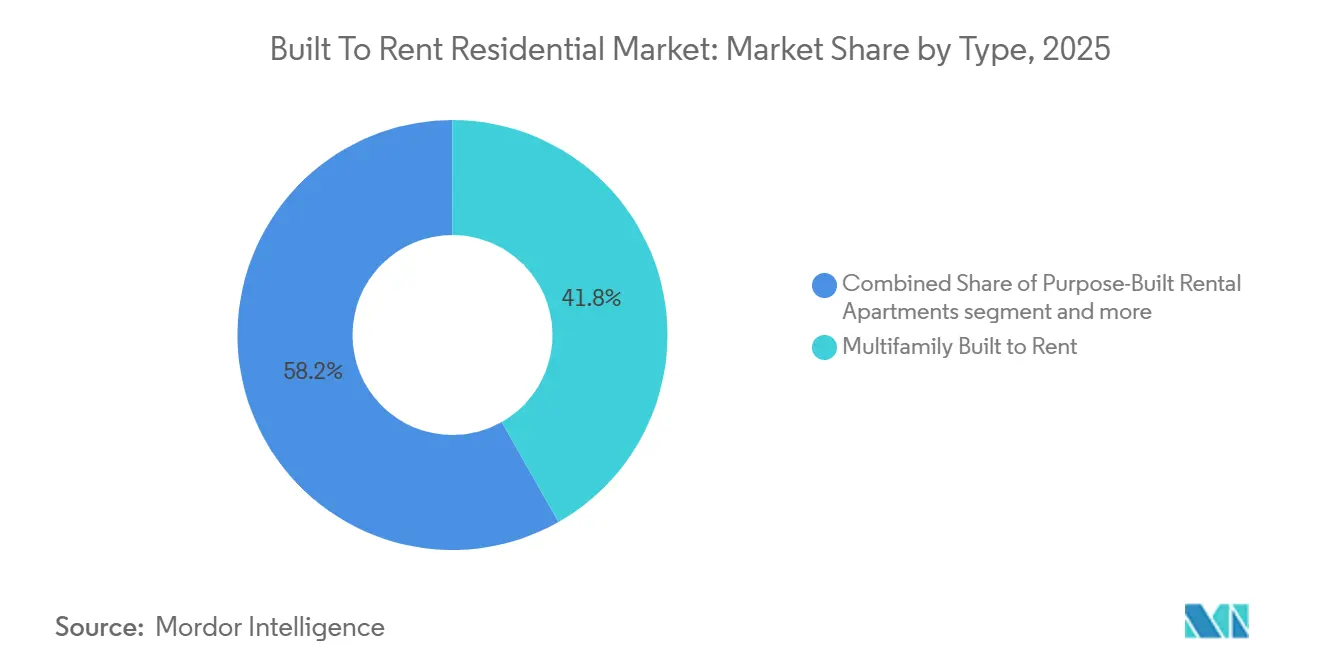
- Nach Typ hielt Mehrfamilien-Built-to-Rent im Jahr 2025 einen Anteil von 41,8 %, während Einfamilien-Built-to-Rent und BTR-Gemeinschaften bis 2031 voraussichtlich mit einer CAGR von 9,5 % wachsen werden.
- Nach Verwaltungsmodell entfielen Drittanbieter-Vereinbarungen im Jahr 2025 auf 61,5 % der Marktgröße des Built-to-Rent-Markts, während das hybride Management bis 2031 voraussichtlich mit einer CAGR von 9,1 % wachsen wird.
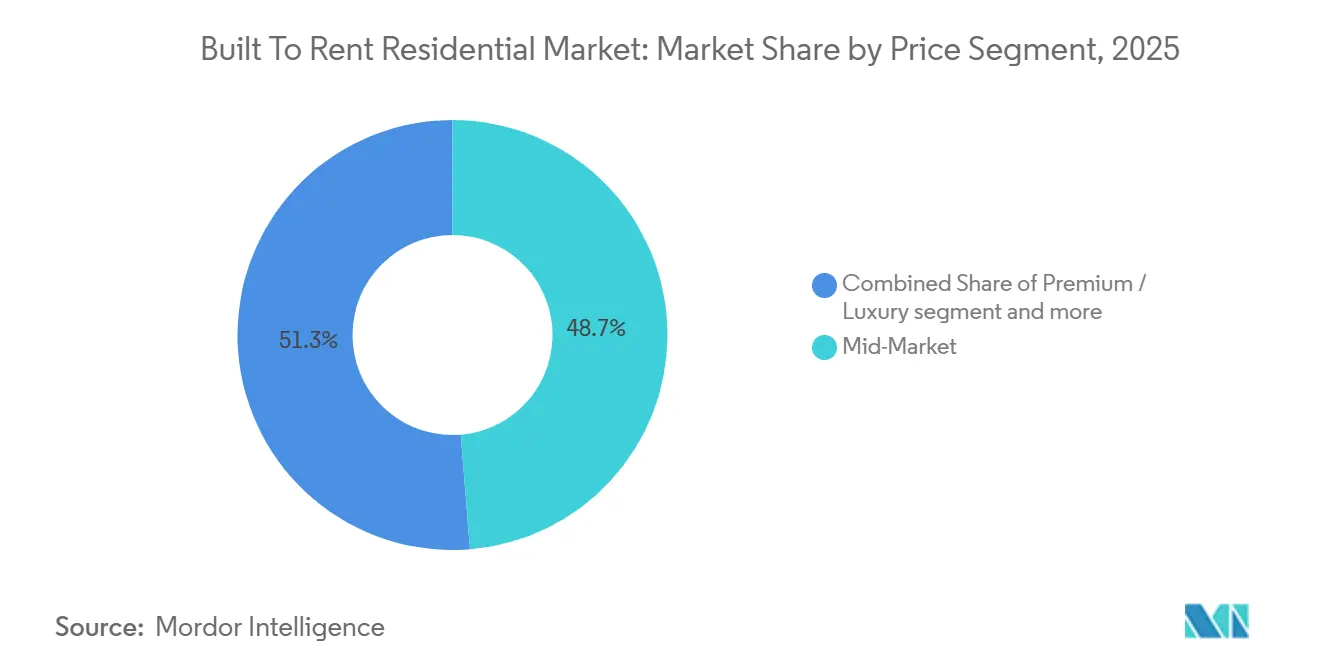
- Nach Preissegment hielt das mittlere Marktsegment im Jahr 2025 einen Anteil von 48,7 % am Built-to-Rent-Markt, während erschwinglicher Wohnraum und Arbeitskräftewohnraum bis 2031 voraussichtlich eine CAGR von 9,8 % verzeichnen wird.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 45,2 % an der Marktgröße des Built-to-Rent-Markts, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 14,3 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse des Built-to-Rent-Wohnimmobilienmarkts
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Herausforderungen bei der Wohnkostenerschwinglichkeit verlängern die Mietnachfrage | +2.1% | Global, am stärksten in Nordamerika, Westeuropa und städtischen Zentren im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Institutionelles Kapital erweitert das zweckgebundene Mietangebot | +1.7% | Nordamerika, Vereinigtes Königreich, Australien und Deutschland | Mittelfristig (2–4 Jahre) |
| Präferenz für geräumige und ausstattungsreiche Mietobjekte steigert die Nachfrage | +1% | Nordamerika, Westeuropa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Professionelles Immobilienmanagement verbessert die Mieterbindung | +0.7% | Global, am stärksten in Nordamerika und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Partnerschaften für erschwinglichen Wohnraum fördern die Built-to-Rent-Entwicklung | +0.6% | Nordamerika, Westeuropa sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Reihenhäuser und angebaute Built-to-Rent-Formate verbessern die Projektrentabilität | +0.5% | Nordamerika, das Vereinigte Königreich und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Herausforderungen bei der Wohnkostenerschwinglichkeit verlängern die Mietnachfrage
Die Wohnkostenerschwinglichkeit bleibt ein langfristiger Nachfragetreiber für den Built-to-Rent-Wohnimmobilienmarkt. Hohe Kaufpreise können die Mietdauer für Haushalte verlängern, die andernfalls in selbst genutztes Wohneigentum wechseln würden. Englands Erschwinglichkeitsverhältnis von 7,6 im Jahr 2025 bestätigt den Druck auf den Zugang der Haushalte zu Wohneigentum. Die englische Wohnungsbauerhebung berichtete außerdem, dass private Mieter im Jahr 2025 durchschnittlich 34 % ihres Haushaltseinkommens für Miete aufwendeten. In den Vereinigten Staaten überstieg das Wohnungsdefizit im Jahr 2025 4 Millionen Einheiten, was den Bedarf an zusätzlichem Mietangebot unterstrich. Diese Bedingungen verschaffen Betreibern einen größeren Pool an Haushalten, die stabile Mietoptionen anstelle von kurzfristiger Unterkunft benötigen.
Institutionelles Kapital erweitert das zweckgebundene Mietangebot
Institutionelles Kapital unterstützt den Built-to-Rent-Wohnimmobilienmarkt, da zweckgebundene Gemeinschaften nach einheitlichen Standards konzipiert und betrieben werden können. Kapital wird zunehmend auf neue Gemeinschaften ausgerichtet, anstatt auf verstreute Wohnungen, die separate Erwerbs- und Betriebsprozesse erfordern. Der British Property Federation berichtete, dass bis zum vierten Quartal 2025 im Vereinigten Königreich 146.700 BTR-Wohnungen fertiggestellt worden waren. Dieses Lieferniveau zeigt, dass institutionelles Eigentum über eine kleine Anzahl von Pilotprojekten hinausgegangen ist. Langfristige Investoren können Mieteinnahmen mit langfristigen Verbindlichkeiten abgleichen, wenn Entwicklungen abgeschlossen und stabilisiert sind. Die Kapitalverfügbarkeit kann je nach Land, Zinsbedingungen und Planungsrahmen erheblich variieren. Betreiber mit Grundstückszugang, Entwicklungsexpertise und zuverlässigen Immobilienmanagementsystemen haben bessere Chancen, Finanzierungen für neue Gemeinschaften zu sichern.
Präferenz für geräumige und ausstattungsreiche Mietobjekte steigert die Nachfrage
Viele Mieter suchen private Außenbereiche, Garagenzugang und gemeinsame Einrichtungen, die in Einfamilien- und angebauten BTR-Gemeinschaften häufiger vorkommen. Diese Präferenz unterstützt Formate, die zwischen einer herkömmlichen Wohnung und Wohneigentum angesiedelt sind. Gemeinschaftseinrichtungen können Pools, Co-Working-Bereiche, Haustiereinrichtungen, gestaltete Freiflächen und gemeinsame Besprechungsräume umfassen. Diese Merkmale können eine Mietgemeinschaft für Haushalte attraktiver machen, die längere Aufenthalte anstreben. Sie können Betreibern auch helfen, ein einheitliches Mietererlebnis über ein Portfolio hinweg zu schaffen. Der Built-to-Rent-Wohnimmobilienmarkt kann daher um Mieter konkurrieren, die zuvor ein Starterheim als ihren einzigen praktischen Weg zu mehr Wohnraum betrachteten.
Professionelles Immobilienmanagement verbessert die Mieterbindung
Professionelles Immobilienmanagement unterstützt den Built-to-Rent-Wohnimmobilienmarkt, indem es einheitliche Vermietungs-, Instandhaltungs- und Mieterserviceleistungen innerhalb einer Gemeinschaft erbringt. Klare Kommunikation und zeitnahe Instandhaltung können Mietwohnungen für Haushalte attraktiver machen, die längere Mietlaufzeiten anstreben. Zentralisierte Betriebsprozesse helfen Eigentümern auch dabei, dieselben Servicestandards an mehreren Standorten anzuwenden. Diese Konsistenz kann die Mieterzufriedenheit stärken und Störungen während der Mietlaufzeit reduzieren. Starkes Immobilienmanagement ist besonders wichtig für institutionelle Eigentümer, da eine stabile Auslastung vorhersehbare Mieteinnahmen unterstützt. Betreiber, die reaktionsfähige lokale Teams mit zentralisierten Systemen kombinieren, können die Bedürfnisse der Mieter besser erfüllen, wenn Portfolios wachsen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Finanzierungskosten verringern die Projektmachbarkeit | -0.9% | Global, am stärksten in Nordamerika und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Baukosteninfation und Fachkräftemangel verzögern die Projektlieferung | -0.8% | Global, ausgeprägt in Nordamerika, dem Vereinigten Königreich und Australien | Mittelfristig (2–4 Jahre) |
| Konzentriertes Neuangebot belastet Auslastung und Mietwachstum | -0.6% | Nordamerika, insbesondere der Sun Belt, und das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Planungs-, Gebäudesicherheits- und Mietervorschriften erhöhen die Compliance-Komplexität | -0.5% | Das Vereinigte Königreich, Europa, Australien und Teile des Asien-Pazifik-Raums, des Nahen Ostens und Afrikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Finanzierungskosten verringern die Projektmachbarkeit
Höhere Schuldendienstkosten können Projekte im Built-to-Rent-Wohnimmobilienmarkt verzögern oder absagen. Dieser Druck ist am stärksten für mittelgroße Entwickler mit begrenzter Bilanzkapazität. Die Neustarts im US-amerikanischen Einfamilien-BTR-Segment fielen im ersten Quartal 2026 auf 14.000, gegenüber 19.000 im ersten Quartal 2025, ein Rückgang von 26 %. Der British Property Federation und Branchenberichte zeigten auch einen starken Rückgang der Londoner Neustarts im Jahr 2025, da Finanzierungskosten die Projektökonomie schwächten. Finanzierungsbeschränkungen können die Entwicklungsaktivität auf Plattformen konzentrieren, die über diversifizierte Finanzierungsquellen verfügen. Sie können auch das Angebot in Lagen verzögern, wo die Mietnachfrage weiterhin stark ist.
Konzentriertes Neuangebot belastet Auslastung und Mietwachstum
Konzentriertes Neuangebot kann Auslastung und Mietwachstum begrenzen, wenn mehrere Built-to-Rent-Gemeinschaften im selben lokalen Markt eröffnen. Dieses Risiko ist am deutlichsten in entwicklungsintensiven Lagen, wo Betreiber ähnliche Mietergruppen ansprechen. Neue Gemeinschaften können Vermietungsanreize, verbesserte Ausstattungen oder flexible Konditionen anbieten, um Mieter während der anfänglichen Stabilisierungsphase zu gewinnen. Bestehende Objekte können dann mit langsamerer Vermietungsaktivität konfrontiert sein oder Mieterhöhungen moderieren müssen, um wettbewerbsfähig zu bleiben. Der Effekt kann vorübergehend sein, wenn Haushaltswachstum und Beschäftigungsschaffung neue Wohnungen im Laufe der Zeit absorbieren. Entwickler und Betreiber müssen geplante Lieferungen, lokale Erschwinglichkeit und konkurrierendes Mietangebot überwachen, bevor sie Kapital für zusätzliche Projekte einsetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Mehrfamiliendichte führt, Einfamiliengemeinschaften erzielen Wachstumsprämie
Mehrfamilien-Built-to-Rent hielt im Jahr 2025 einen Anteil von 41,8 % am Built-to-Rent-Wohnimmobilienmarkt. Es nutzt Grundstücke effizient und unterstützt zentralisierte Vermietungs-, Instandhaltungs-, Sicherheits- und Ausstattungsbetriebe. Das Format bleibt gut geeignet für städtische Mieter, die Zugang zu Beschäftigung, öffentlichen Verkehrsmitteln und lokalen Dienstleistungen suchen, obwohl Genehmigungen, Gebäudesicherheitsanforderungen und Baukosten die Lieferung beeinflussen können.
Einfamilien-Built-to-Rent und BTR-Gemeinschaften werden bis 2031 voraussichtlich mit einer CAGR von 9,5 % wachsen. Private Außenbereiche, Gemeinschaftseinrichtungen und standardisierte Hausdesigns unterstützen Nachfrage und Projekteffizienz. Reihenhäuser und angebaute Häuser können die Grundstücksnutzung verbessern, während die Lieferung im Gemeinschaftsmaßstab den Eigentümern eine größere Kontrolle über Mieterservices und Instandhaltung gibt.


Nach Verwaltungsmodell: Drittanbieter-Betreiber sichern Skalierung, Hybridmodelle gewinnen institutionelle Gunst
Drittanbieter-Vereinbarungen entfielen im Jahr 2025 auf 61,5 %. Das Modell ermöglicht es institutionellen Eigentümern, spezialisierte Manager einzusetzen und dabei das Anlageeigentum vom Tagesbetrieb zu trennen. Es unterstützt die Portfolioerweiterung durch etablierte Vermietungs-, Instandhaltungs- und Mieterservicefähigkeiten. AMHs internes Entwicklungsprogramm machte im dritten Quartal 2025 92 % seiner neuen Wohnungserwerbungen aus, was zeigt, warum einige größere Betreiber eine größere Kontrolle über Betrieb und Entwicklung behalten.
Hybrides Management wird bis 2031 voraussichtlich mit einer CAGR von 9,1 % wachsen. Es kombiniert zentralisierte Systeme und Standards mit lokaler Serviceerbringung. Digitale Plattformen können Vermietung, Instandhaltung, Abrechnung und Mieterkommunikation über mehrere Gemeinschaften hinweg unterstützen. Eine klare Verantwortlichkeit zwischen Eigentümern, Plattformen und Vor-Ort-Teams bleibt notwendig, um die Servicequalität zu schützen.
Nach Preissegment: Mittleres Marktsegment behält Volumen, erschwingliches Segment beschleunigt sich durch politischen Rückenwind
Das mittlere Marktsegment hielt im Jahr 2025 einen Anteil von 48,7 %. Es bedient Haushalte, die sich professionell verwaltete Wohnungen leisten können, aber noch nicht kaufen können. Seine breite Mieterbasis unterstützt die Nachfrage, während Premium-Projekte dort unter größerem Druck stehen, wo hochpreisiges Angebot konzentriert ist. Betreiber müssen Mieten, Wohnungsmix und Ausstattungen auf lokale Einkommen und konkurrierendes Angebot abstimmen.
Erschwinglicher Wohnraum und Arbeitskräftewohnraum werden bis 2031 voraussichtlich mit einer CAGR von 9,8 % wachsen. Öffentliche Grundstücke, Konzessionen und steuerliche Regelungen können die Projektmachbarkeit verbessern. Allerdings erhöhen Erschwinglichkeitsregeln und Planungsanforderungen die Entwicklungskomplexität und begünstigen erfahrene Betreiber.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Anteil von 45,2 % am Built-to-Rent-Wohnimmobilienmarkt. Die Region profitiert von einer etablierten Einfamilienmietkultur, institutionellem Kapital und starker Nachfrage in Sun-Belt-Metropolregionen. Die Vereinigten Staaten bieten Entwicklern mehrere Optionen in Einfamilien-, Reihenhaus- und Mehrfamiliengemeinschaften. Kanada bleibt ein aufstrebender BTR-Standort in großen städtischen Zentren, während Mexiko eine Frühphasenchance in Industriestädten bietet. Lokale Angebotszuwächse können Auslastung und Mieten unter Druck setzen, was detailliertes Marktwissen für Betreiber wichtig macht.
Europa und der Asien-Pazifik-Raum befinden sich in unterschiedlichen Entwicklungsstadien innerhalb des Built-to-Rent-Wohnimmobilienmarkts. Der British Property Federation berichtete von 146.700 fertiggestellten BTR-Wohnungen im Vereinigten Königreich im vierten Quartal 2025, ein Anstieg von 13 % im Jahresvergleich. Australien baut eine verwaltete Mietwohnungsbasis auf, obwohl Finanzierungsbedingungen und Baukosten die Projektmachbarkeit weiterhin beeinflussen. Deutschland und Frankreich haben etablierte Mietkulturen, aber lokale Vorschriften und Entwicklungsökonomie variieren. Investoren müssen ihre Strategie an länderspezifische Mietgesetze, Genehmigungen, steuerliche Behandlung und Mieterpräferenzen anpassen.
Der Nahe Osten und Afrika werden bis 2031 voraussichtlich mit einer CAGR von 14,3 % wachsen. Saudi-Arabiens Wohnungsprogramm und das Bevölkerungswachstum der Vereinigten Arabischen Emirate unterstützen das Interesse an professionell verwalteten Mietwohnungen. Südamerika befindet sich noch in einem früheren Stadium, wobei Brasilien und Argentinien aufgrund der städtischen Mietnachfrage und des eingeschränkten Hypothekenzugangs Potenzial bieten. Entwickler in diesen Regionen müssen Erschwinglichkeit, Grundstücksverfügbarkeit, Baukapazität und regulatorische Anforderungen berücksichtigen, bevor sie Kapital einsetzen.

Wettbewerbslandschaft
Der Built-to-Rent-Wohnimmobilienmarkt wird von einer begrenzten Gruppe skalierter Plattformen angeführt, während ein Großteil des Sektors nach Geografie und Anlagentyp fragmentiert bleibt. Greystar ist in den Vereinigten Staaten, Europa und Australien entwicklungsaktiv. AMH hat weiterhin einen internen Entwicklungsansatz verfolgt, wobei 92 % der neuen Wohnungserwerbungen im dritten Quartal 2025 aus dem eigenen Entwicklungsprogramm stammten. Invitation Homes erweiterte seine Entwicklungskapazität durch die Übernahme von ResiBuilt für 89 Millionen USD im Januar 2026, mit bis zu 7,5 Millionen USD in leistungsbasierten Earn-outs[2]Invitation Homes Inc., "Invitation Homes übernimmt ResiBuilt zur Verbesserung der Entwicklungskapazitäten und zur Bereitstellung weiterer Wohnlösungen für amerikanische Familien," Business Wire, businesswire.com. Die Transaktion fügte eine interne Entwicklungs- und Generalunternehmerplattform für Wachstum in nachfragestarken Märkten im Südosten der USA hinzu. Dieser Schritt spiegelt den Wert wider, den große Betreiber der Kontrolle über Entwicklungspipelines beimessen. Er könnte auch die Eintrittsbarriere für kleinere Unternehmen ohne vergleichbare Baufähigkeiten erhöhen. Die Kontrolle über den Entwicklungsprozess kann die Abstimmung zwischen Hausdesign, Bauzeitplan und langfristigen Betriebsanforderungen verbessern. Sie kann auch die Abhängigkeit von einer externen Pipeline verringern, wenn die Nachfrage zunimmt. Interne Kapazitäten erfordern jedoch Kapital, erfahrenes Personal und ein nachhaltiges Entwicklungsvolumen. Betreiber ohne diese Ressourcen werden möglicherweise weiterhin auf Drittanbieter-Manager und Entwicklungspartner angewiesen sein. Der Unterschied zwischen diesen Ansätzen trägt zur Vielfalt der Wettbewerbsstrategien bei.
Blackstones Tricon Residential eröffnete im Juli 2025 Tricon Viridian, eine BTR-Gemeinschaft mit 46 Wohnungen in Arlington, Texas, durch eine Investition von 15 Millionen USD in Partnerschaft mit HHS Residential und Johnson Development[3]Tricon Residential, "Tricon Residential eröffnet neue Gemeinschaft in Arlington, Texas," Tricon Residential, triconhomes.com. Die Aktivitäten des Unternehmens veranschaulichen die anhaltende Konzentration auf Texas und andere Sun-Belt-Standorte. Im Vereinigten Königreich haben Legal & General, Grainger plc und Watkin Jones unterschiedliche Positionen in institutioneller Entwicklung, Portfoliomanagement und vorfinanzierter Lieferung. Mirvac und Lendlease betreiben skalierte BTR-Plattformen in Melbourne und Sydney. Diese Unternehmen konkurrieren durch Kapitalzugang, Entwicklungswissen, Betriebsfähigkeiten und lokale Beziehungen. Betreiber versuchen auch, ihre Gemeinschaften durch Instandhaltungsreaktionsfähigkeit, Ausstattungsangebote und digitale Mieterservices zu differenzieren. Der Built-to-Rent-Wohnimmobilienmarkt wird daher sowohl durch Kapitalumfang als auch durch die Fähigkeit geprägt, zuverlässige tägliche Betriebsabläufe zu gewährleisten. Das Unternehmen zeigt auch, wie eine Partnerschaft Kapital, lokale Entwicklungserfahrung und Mieterbetrieb kombinieren kann. Solche Vereinbarungen können nützlich sein, wenn ein nationaler Eigentümer lokales Marktwissen benötigt. Sie können das Ausführungsrisiko beim Eintritt in eine neue Metropolregion reduzieren. Der Ansatz hängt weiterhin von disziplinierter Bau- und Vermietungsleistung ab. Ein starkes lokales Projekt beseitigt keine weiteren Finanzierungsbeschränkungen.
Technologie wird für die Wettbewerbspositionierung im Built-to-Rent-Wohnimmobilienmarkt immer wichtiger. Integrierte Systeme können Betreibern helfen, Vermietung, Instandhaltung, Buchhaltung und Mieterkommunikation über große Portfolios hinweg zu verwalten. Diese Tools können Betreibern helfen, den Service über verschiedene Gemeinschaften hinweg zu standardisieren. Sie können auch fortschrittliche Betriebsfähigkeiten für kleinere Manager zugänglicher machen. Sekundärstädte mit diversifizierter Beschäftigung und geringerer institutioneller Durchdringung bleiben für neue Projekte relevant. Erschwinglicher Wohnraum und Arbeitskräftewohnraum bleiben ebenfalls ein strategischer Bereich, in dem öffentliche Konzessionen die Entwicklungsmachbarkeit verbessern können. Portfolioumfang kann die Stückkosten für Technologie, Beschaffung und Mieterunterstützung senken. Er kann auch Spezialwissen auf eine größere Anzahl von Wohnungen verteilen. Kleinere Unternehmen können durch lokales Servicewissen und fokussierte Betriebsmodelle reagieren. Investoren werden die Betriebsleistung ebenso genau vergleichen wie Standort und Mietwachstum. Dies macht zuverlässige Ausführung zum zentralen Element des Plattformwerts.
Marktführer der Built-to-Rent-Wohnimmobilienbranche
-
Greystar Real Estate Partners, LLC
-
Blackstone Inc.
-
Invitation Homes Inc.
-
AMH (formerly American Homes 4 Rent)
-
Tricon Residential Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Januar 2026: Invitation Homes übernahm den in Atlanta ansässigen Built-to-Rent-Entwickler ResiBuilt für 89 Millionen USD zuzüglich bis zu 7,5 Millionen USD in leistungsbasierten Earn-outs und erwarb damit eine interne Entwicklungs- und Generalunternehmerplattform, um seine BTR-Gemeinschaftsbaustrategie in wachstumsstarken Märkten im Südosten der USA zu skalieren.
- Juli 2025: Blackstones Tricon Residential eröffnete Tricon Viridian, eine BTR-Gemeinschaft mit 46 Wohnungen in Arlington, Texas, mit einer Investition von 15 Millionen USD in Partnerschaft mit HHS Residential und Johnson Development


Globaler Berichtsumfang des Built-to-Rent-Wohnimmobilienmarkts
| Mehrfamilien-Built-to-Rent |
| Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften |
| Zweckgebundene Mietwohnungen |
| Zweckgebundene Mieteinzelhäuser / Reihenhäuser |
| Interner Betreiber |
| Drittanbieter-Betreiber |
| Hybrides Management |
| Premium / Luxus |
| Mittleres Marktsegment |
| Erschwinglicher Wohnraum und Arbeitskräftewohnraum |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Mehrfamilien-Built-to-Rent | |
| Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften | ||
| Zweckgebundene Mietwohnungen | ||
| Zweckgebundene Mieteinzelhäuser / Reihenhäuser | ||
| Nach Verwaltungsmodell | Interner Betreiber | |
| Drittanbieter-Betreiber | ||
| Hybrides Management | ||
| Nach Preissegment | Premium / Luxus | |
| Mittleres Marktsegment | ||
| Erschwinglicher Wohnraum und Arbeitskräftewohnraum | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Built-to-Rent-Wohnimmobilienmarkt bis 2031 erreichen?
Der Built-to-Rent-Wohnimmobilienmarkt wird bis 2031 voraussichtlich einen Wert von 38,7 Milliarden USD erreichen, ausgehend von 26,6 Milliarden USD im Jahr 2026 bei einer CAGR von 7,8 %.
Welcher Immobilientyp wächst im Built-to-Rent-Wohnungsbau am schnellsten?
Einfamilien-Built-to-Rent und BTR-Gemeinschaften werden bis 2031 voraussichtlich mit einer CAGR von 9,5 % wachsen.
Welches Verwaltungsmodell hat den größten Anteil?
Drittanbieter-Vereinbarungen hielten im Jahr 2025 einen Anteil von 61,5 % am Sektor, während hybrides Management bis 2031 voraussichtlich mit einer CAGR von 9,1 % wachsen wird.
Warum expandiert erschwinglicher Wohnraum und Arbeitskräftewohnraum im Mietbereich?
Erschwinglicher Wohnraum und Arbeitskräftewohnraum werden voraussichtlich mit einer CAGR von 9,8 % wachsen, unterstützt durch öffentliche Partnerschaften, Erschwinglichkeitsanforderungen und Wohnungsnachfrage.
Seite zuletzt aktualisiert am:



