
Taille et part du marché résidentiel construit pour la location
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 26.58 Milliards de dollars |
| Taille du Marché (2031) | 38.73 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.82 % |
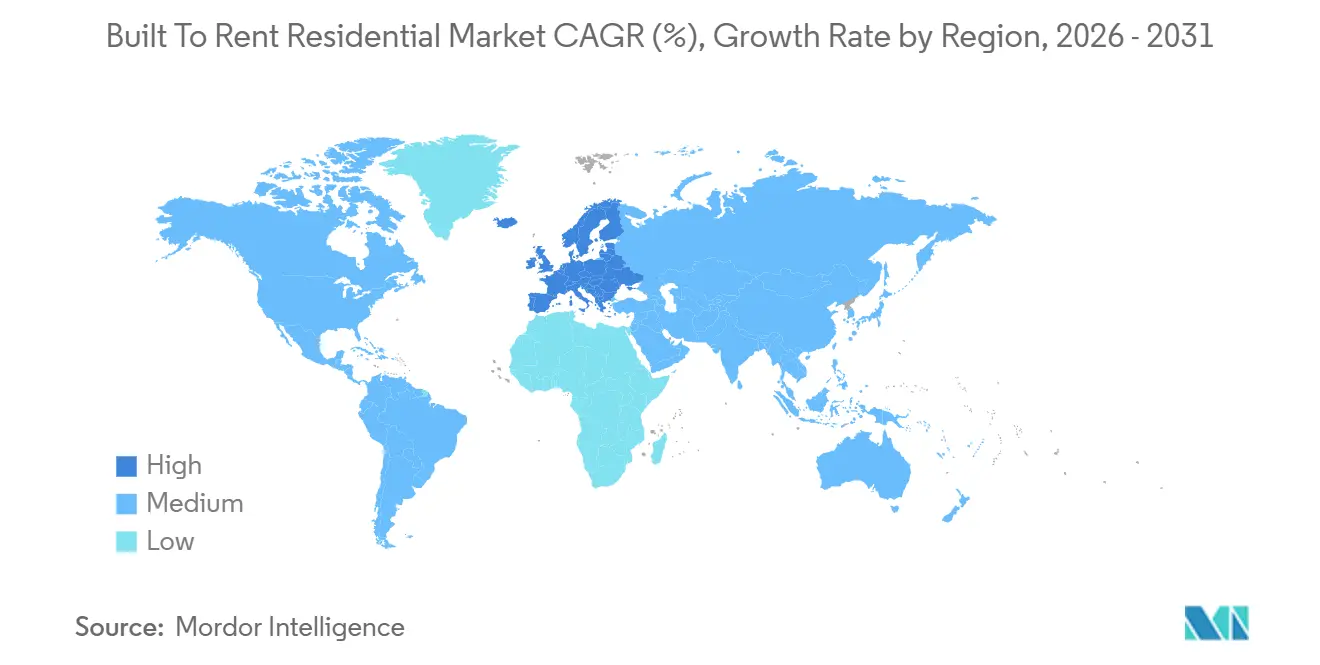
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
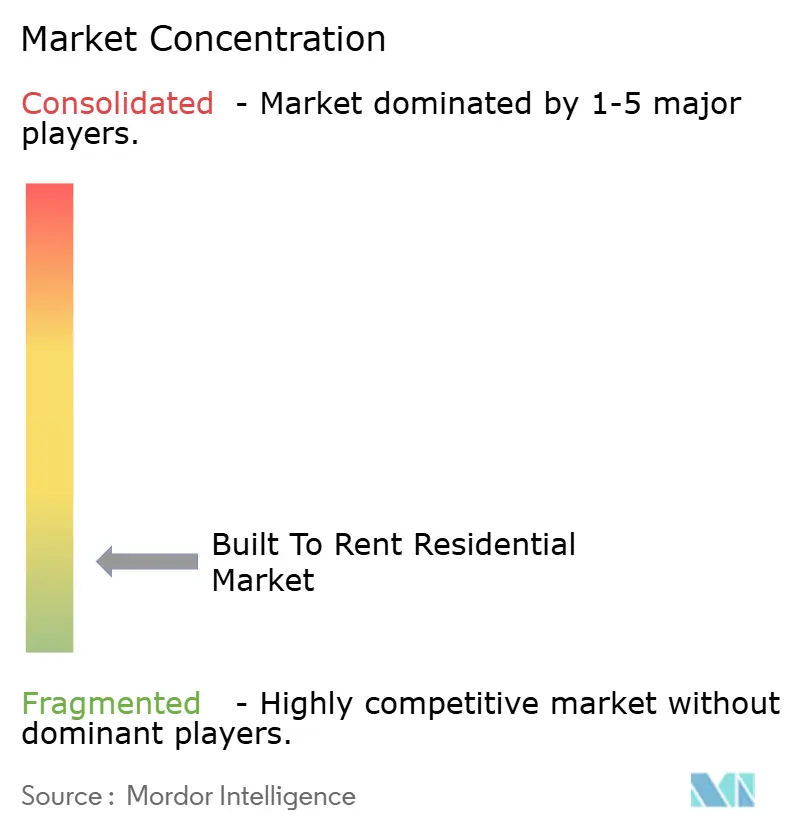
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché résidentiel construit pour la location par Mordor Intelligence
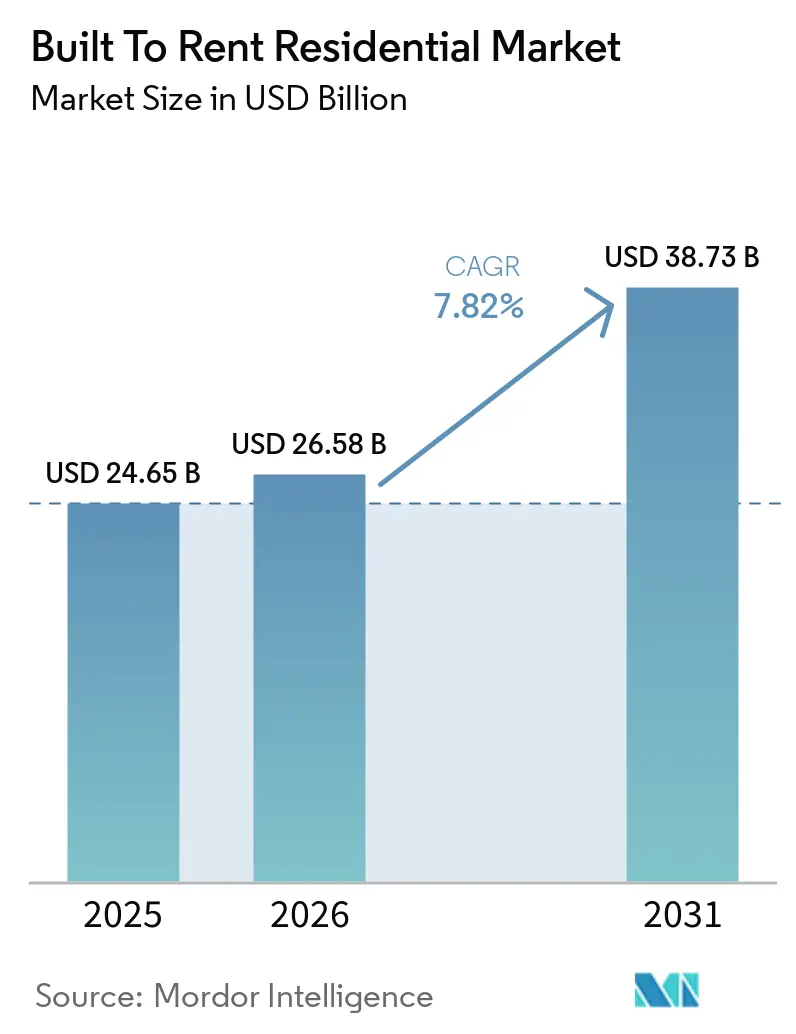
La taille du marché résidentiel construit pour la location devrait passer de 24,65 milliards USD en 2025 à 26,58 milliards USD en 2026 et atteindre 38,73 milliards USD d'ici 2031, à un CAGR de 7,82 % sur la période 2026-2031.
Le marché résidentiel construit pour la location est soutenu par un écart persistant entre les coûts du logement et les revenus des ménages dans les grandes villes. En Angleterre, le coût médian d'un logement représentait 7,6 fois le salaire annuel médian à temps plein en 2025, tandis que les locataires du secteur privé consacraient 34 % de leurs revenus au loyer en 2025[1]Office for National Statistics, "Accessibilité au logement en Angleterre et au Pays de Galles : 2025," Office for National Statistics, ons.gov.uk. Le marché résidentiel construit pour la location bénéficie de la situation où des logements locatifs gérés de manière professionnelle offrent une durée de bail plus longue, un service prévisible et plus d'espace que de nombreux appartements conventionnels. Les coûts de financement et les dépenses de construction restent des contraintes importantes, en particulier pour les promoteurs de taille modeste qui ne peuvent pas accéder aux capitaux institutionnels à des conditions favorables. Le marché résidentiel construit pour la location est également confronté à des conditions locales inégales, car les ajouts d'offre à Phoenix, Dallas et Londres peuvent affecter le taux d'occupation et la croissance des loyers, même si la demande globale reste solide.
Principaux enseignements du rapport
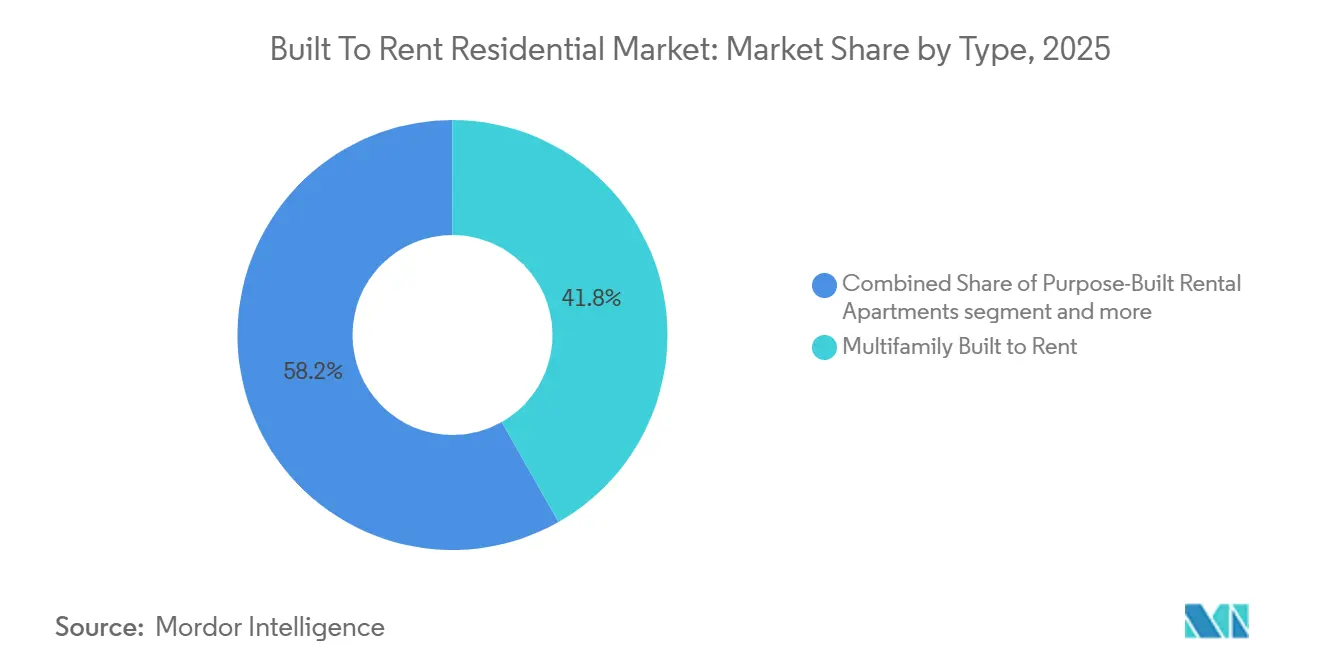
- Par type, le résidentiel collectif construit pour la location détenait une part de 41,8 % en 2025, tandis que le résidentiel individuel construit pour la location et les communautés BTR devraient croître à un CAGR de 9,5 % jusqu'en 2031.
- Par modèle de gestion, les arrangements avec des opérateurs tiers représentaient 61,5 % de la taille du marché résidentiel construit pour la location en 2025, tandis que la gestion hybride devrait se développer à un CAGR de 9,1 % jusqu'en 2031.
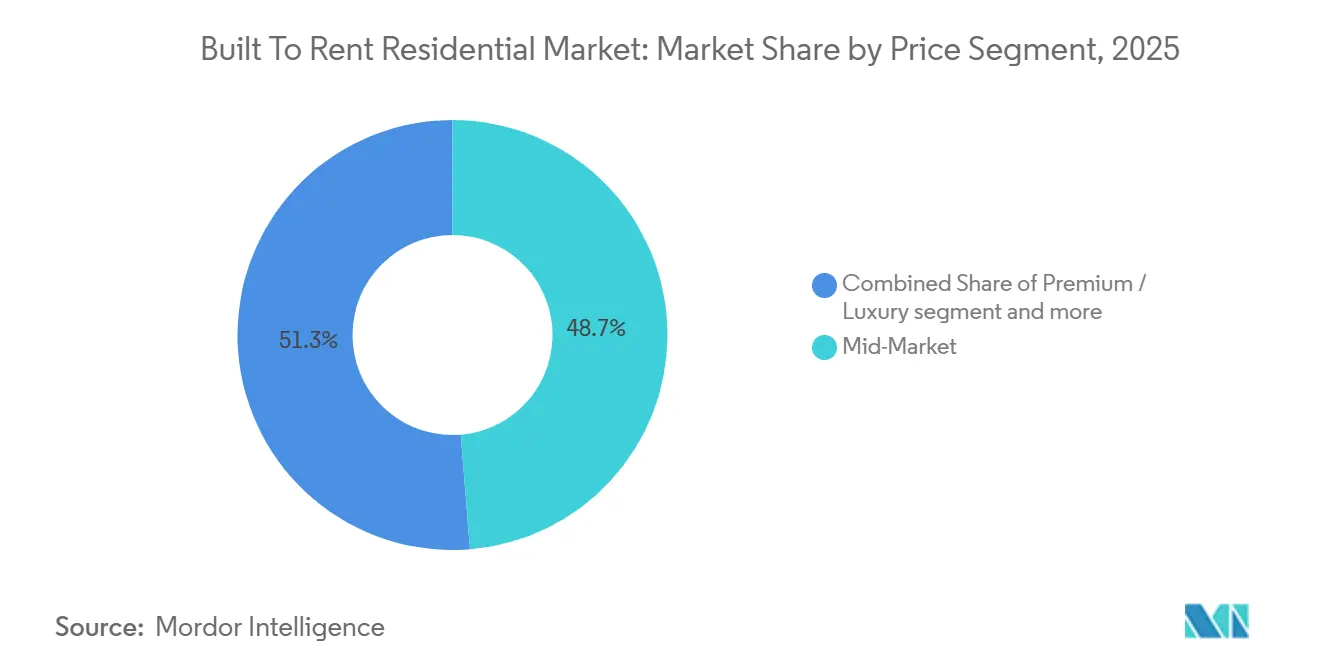
- Par segment de prix, la location milieu de gamme détenait 48,7 % de la part du marché résidentiel construit pour la location en 2025, tandis que le logement abordable et pour la main-d'œuvre devrait enregistrer un CAGR de 9,8 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 45,2 % de la taille du marché résidentiel construit pour la location en 2025, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 14,3 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial résidentiel construit pour la location
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les défis d'accessibilité au logement prolongent la demande locative | +2.1% | Mondial, plus aigu en Amérique du Nord, en Europe occidentale et dans les centres urbains d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Les capitaux institutionnels développent l'offre locative construite à cet effet | +1.7% | Amérique du Nord, Royaume-Uni, Australie et Allemagne | Moyen terme (2-4 ans) |
| La préférence pour des locations spacieuses et dotées d'équipements stimule la demande | +1% | Amérique du Nord, Europe occidentale et Asie-Pacifique | Long terme (≥ 4 ans) |
| La gestion professionnelle des biens améliore la fidélisation des résidents | +0.7% | Mondial, plus fort en Amérique du Nord et au Royaume-Uni | Moyen terme (2-4 ans) |
| Les partenariats pour le logement abordable stimulent le développement construit pour la location | +0.6% | Amérique du Nord, Europe occidentale et Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Les formats de maisons de ville et de constructions mitoyennes améliorent la viabilité des projets | +0.5% | Amérique du Nord, Royaume-Uni et Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les défis d'accessibilité au logement prolongent la demande locative
L'accessibilité au logement reste un moteur de demande à long terme pour le marché résidentiel construit pour la location. Des prix d'achat élevés peuvent prolonger la durée de location des ménages qui, autrement, accéderaient à la propriété. Le ratio d'accessibilité de 7,6 en Angleterre en 2025 confirme la pression exercée sur l'accès des ménages à la propriété. L'enquête sur le logement en Angleterre a également indiqué que les locataires du secteur privé consacraient en moyenne 34 % de leurs revenus au loyer en 2025. Aux États-Unis, le déficit de logements dépassait 4 millions d'unités en 2025, ce qui renforçait la nécessité d'une offre locative supplémentaire. Ces conditions offrent aux opérateurs un plus grand nombre de ménages ayant besoin d'options locatives stables plutôt que d'hébergements à court terme.
Les capitaux institutionnels développent l'offre locative construite à cet effet
Les capitaux institutionnels soutiennent le marché résidentiel construit pour la location, car les communautés construites à cet effet peuvent être conçues et exploitées selon des normes cohérentes. Les capitaux sont de plus en plus orientés vers de nouvelles communautés plutôt que vers des logements dispersés nécessitant des processus d'acquisition et d'exploitation distincts. La British Property Federation a indiqué que 146 700 logements BTR avaient été achevés au Royaume-Uni au quatrième trimestre 2025. Ce niveau de livraison montre que la propriété institutionnelle a dépassé le stade d'un petit nombre de projets pilotes. Les investisseurs à long terme peuvent faire correspondre les revenus locatifs avec des passifs à longue durée lorsque les développements sont achevés et stabilisés. La disponibilité des capitaux peut encore varier considérablement selon les pays, les conditions de taux d'intérêt et les cadres d'urbanisme. Les opérateurs disposant d'un accès au foncier, d'une expertise en développement et de systèmes fiables de gestion immobilière sont plus susceptibles d'obtenir des financements pour de nouvelles communautés.
La préférence pour des locations spacieuses et dotées d'équipements stimule la demande
De nombreux locataires recherchent des espaces extérieurs privés, un accès au garage et des équipements partagés plus courants dans les communautés BTR individuelles et mitoyennes. Cette préférence soutient des formats qui se situent entre un appartement conventionnel et la propriété. Les équipements collectifs peuvent inclure des piscines, des espaces de coworking, des équipements pour animaux de compagnie, des espaces verts aménagés et des salles de réunion partagées. Ces caractéristiques peuvent rendre une communauté locative plus adaptée aux ménages recherchant des séjours plus longs. Elles peuvent également aider les opérateurs à créer une expérience résidentielle cohérente à travers un portefeuille. Le marché résidentiel construit pour la location peut ainsi concurrencer pour attirer des résidents qui considéraient auparavant une maison de premier achat comme leur seule voie pratique vers un espace supplémentaire.
La gestion professionnelle des biens améliore la fidélisation des résidents
La gestion professionnelle des biens soutient le marché résidentiel construit pour la location en assurant des services cohérents de location, de maintenance et d'accompagnement des résidents au sein d'une communauté. Une communication claire et une maintenance rapide peuvent rendre les logements locatifs plus adaptés aux ménages recherchant des durées de bail plus longues. Les processus d'exploitation centralisés aident également les propriétaires à appliquer les mêmes normes de service sur plusieurs sites. Cette cohérence peut renforcer la satisfaction des résidents et réduire les perturbations pendant la durée du bail. Une gestion immobilière solide est particulièrement importante pour les propriétaires institutionnels, car un taux d'occupation stable soutient des revenus locatifs prévisibles. Les opérateurs qui combinent des équipes locales réactives avec des systèmes centralisés peuvent mieux gérer les besoins des résidents à mesure que les portefeuilles s'élargissent.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Des coûts de financement plus élevés réduisent la faisabilité des projets | -0.9% | Mondial, plus aigu en Amérique du Nord et au Royaume-Uni | Moyen terme (2-4 ans) |
| L'inflation des coûts de construction et les pénuries de main-d'œuvre qualifiée retardent la livraison des projets | -0.8% | Mondial, aigu en Amérique du Nord, au Royaume-Uni et en Australie | Moyen terme (2-4 ans) |
| La concentration de la nouvelle offre pèse sur le taux d'occupation et la croissance des loyers | -0.6% | Amérique du Nord, notamment la ceinture du Soleil, et Royaume-Uni | Court terme (≤ 2 ans) |
| La fragmentation des réglementations en matière d'urbanisme, de sécurité des bâtiments et de droits des locataires accroît la complexité de la conformité | -0.5% | Royaume-Uni, Europe, Australie et certaines parties d'Asie-Pacifique, du Moyen-Orient et de l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Des coûts de financement plus élevés réduisent la faisabilité des projets
Des coûts de service de la dette plus élevés peuvent retarder ou annuler des projets au sein du marché résidentiel construit pour la location. Cette pression est la plus sévère pour les promoteurs de taille moyenne disposant d'une capacité bilancielle limitée. Les mises en chantier de logements individuels BTR aux États-Unis sont tombées à 14 000 au premier trimestre 2026, contre 19 000 au premier trimestre 2025, soit une baisse de 26 %. La British Property Federation et les rapports sectoriels ont également fait état d'une forte baisse des mises en chantier à Londres en 2025, les coûts de financement ayant affaibli la rentabilité des projets. Les contraintes de financement peuvent concentrer l'activité de développement parmi les plateformes disposant de sources de financement diversifiées. Elles peuvent également retarder l'offre dans des zones où la demande locative reste forte.
La concentration de la nouvelle offre pèse sur le taux d'occupation et la croissance des loyers
Une nouvelle offre concentrée peut limiter le taux d'occupation et la croissance des loyers lorsque plusieurs communautés construites pour la location ouvrent sur le même marché local. Ce risque est le plus évident dans les zones à fort développement où les opérateurs ciblent des groupes de locataires similaires. Les nouvelles communautés peuvent proposer des incitations à la location, des équipements améliorés ou des conditions flexibles pour attirer des résidents pendant la période initiale de stabilisation. Les propriétés existantes peuvent alors faire face à une activité de location plus lente ou devoir modérer les augmentations de loyer pour rester compétitives. L'effet peut être temporaire lorsque la croissance des ménages et la création d'emplois absorbent les nouveaux logements au fil du temps. Les promoteurs et les opérateurs doivent surveiller les livraisons prévues, l'accessibilité locale et le parc locatif concurrent avant d'engager des capitaux dans des projets supplémentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : la densité du résidentiel collectif est en tête, les communautés individuelles captent la prime de croissance
Le résidentiel collectif construit pour la location détenait 41,8 % de la part du marché résidentiel construit pour la location en 2025. Il utilise le foncier de manière efficace et soutient des opérations centralisées de location, de maintenance, de sécurité et d'équipements. Le format reste bien adapté aux locataires urbains cherchant à accéder à l'emploi, aux transports en commun et aux services locaux, bien que les permis, les exigences de sécurité des bâtiments et les coûts de construction puissent affecter la livraison.
Le résidentiel individuel construit pour la location et les communautés BTR devraient croître à un CAGR de 9,5 % jusqu'en 2031. L'espace privé, les équipements collectifs et les conceptions de logements standardisées soutiennent la demande et l'efficacité des projets. Les maisons de ville et les logements mitoyens peuvent améliorer l'utilisation du foncier, tandis que la livraison à l'échelle d'une communauté donne aux propriétaires un meilleur contrôle sur les services aux résidents et la maintenance.


Par modèle de gestion : les opérateurs tiers ancrent la mise à l'échelle, les modèles hybrides gagnent la faveur institutionnelle
Les arrangements avec des opérateurs tiers représentaient 61,5 % en 2025. Le modèle permet aux propriétaires institutionnels de recourir à des gestionnaires spécialisés tout en maintenant la propriété des actifs séparée des opérations quotidiennes. Il soutient l'expansion du portefeuille grâce à des capacités établies de location, de maintenance et de service aux résidents. Le programme de développement en interne d'AMH représentait 92 % de ses nouvelles acquisitions de logements au troisième trimestre 2025, montrant pourquoi certains opérateurs plus importants conservent un plus grand contrôle sur les opérations et le développement.
La gestion hybride devrait croître à un CAGR de 9,1 % jusqu'en 2031. Elle combine des systèmes et des normes centralisés avec une prestation de services locale. Les plateformes numériques peuvent soutenir la location, la maintenance, la facturation et la communication avec les résidents dans plusieurs communautés. Une responsabilité claire entre les propriétaires, les plateformes et les équipes sur site reste nécessaire pour protéger la qualité du service.
Par segment de prix : le milieu de gamme conserve le volume, le segment abordable s'accélère grâce aux vents favorables des politiques publiques
La location milieu de gamme détenait une part de 48,7 % en 2025. Elle sert les ménages qui peuvent se permettre des logements gérés de manière professionnelle mais qui restent dans l'incapacité d'acheter. Sa large base de locataires soutient la demande, tandis que les projets premium font face à une pression accrue là où l'offre haut de gamme est concentrée. Les opérateurs doivent aligner les loyers, la composition des logements et les équipements avec les revenus locaux et l'offre concurrente.
Le logement abordable et pour la main-d'œuvre devrait croître à un CAGR de 9,8 % jusqu'en 2031. Le foncier public, les concessions et les dispositifs fiscaux peuvent améliorer la faisabilité des projets. Cependant, les règles d'accessibilité et les exigences d'urbanisme augmentent la complexité du développement et favorisent les opérateurs expérimentés.
Analyse géographique
L'Amérique du Nord détenait 45,2 % de la part du marché résidentiel construit pour la location en 2025. La région bénéficie d'une culture mature de la location individuelle, de capitaux institutionnels et d'une forte demande dans les métropoles de la ceinture du Soleil. Les États-Unis offrent aux promoteurs plusieurs options dans les communautés individuelles, de maisons de ville et collectives. Le Canada reste un emplacement BTR émergent dans les grands centres urbains, tandis que le Mexique présente une opportunité en phase initiale dans les villes manufacturières. Les ajouts d'offre locaux peuvent peser sur le taux d'occupation et les loyers, ce qui rend la connaissance détaillée du marché importante pour les opérateurs.
L'Europe et l'Asie-Pacifique se trouvent à différents stades de développement au sein du marché résidentiel construit pour la location. La British Property Federation a signalé 146 700 logements BTR achevés au Royaume-Uni au quatrième trimestre 2025, en hausse de 13 % d'une année sur l'autre. L'Australie développe une base de logements locatifs gérés, bien que les conditions de financement et les coûts de construction continuent d'affecter la viabilité des projets. L'Allemagne et la France ont des cultures locatives établies, mais les règles locales et l'économie du développement varient. Les investisseurs doivent adapter leur stratégie aux lois locatives spécifiques à chaque pays, aux approbations, au traitement fiscal et aux préférences des locataires.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 14,3 % jusqu'en 2031. Le programme de logement de l'Arabie saoudite et la croissance démographique des Émirats arabes unis soutiennent l'intérêt pour les logements locatifs gérés de manière professionnelle. L'Amérique du Sud reste à un stade plus précoce, le Brésil et l'Argentine offrant un potentiel en raison de la demande locative urbaine et du faible accès aux prêts hypothécaires. Les promoteurs dans ces régions doivent tenir compte de l'accessibilité, de la disponibilité du foncier, de la capacité de construction et des exigences réglementaires avant d'engager des capitaux.

Paysage concurrentiel
Le marché résidentiel construit pour la location est dominé par un groupe limité de plateformes à grande échelle, tandis qu'une grande partie du secteur reste fragmentée par géographie et type d'actif. Greystar a des activités de développement aux États-Unis, en Europe et en Australie. AMH a continué à utiliser une approche de développement en interne, avec 92 % des nouvelles acquisitions de logements au troisième trimestre 2025 provenant de son propre programme de développement. Invitation Homes a élargi sa capacité de développement en acquérant ResiBuilt pour 89 millions USD en janvier 2026, avec jusqu'à 7,5 millions USD en compléments de prix basés sur la performance[2]Invitation Homes Inc., "Invitation Homes acquiert ResiBuilt pour améliorer ses capacités de développement et offrir davantage de solutions de logement aux familles américaines," Business Wire, businesswire.com. La transaction a ajouté une plateforme de développement en interne et de maîtrise d'œuvre générale pour la croissance dans les marchés du Sud-Est des États-Unis à forte demande. Cette démarche reflète la valeur que les grands opérateurs accordent au contrôle des pipelines de développement. Elle peut également élever la barrière à l'entrée pour les petites entreprises sans capacités de construction comparables. Le contrôle du processus de développement peut améliorer l'alignement entre la conception des logements, le calendrier de construction et les besoins opérationnels à long terme. Il peut également réduire la dépendance à un pipeline externe lorsque la demande se renforce. Cependant, la capacité en interne nécessite des capitaux, du personnel expérimenté et un volume de développement soutenu. Les opérateurs sans ces ressources peuvent continuer à s'appuyer sur des gestionnaires tiers et des partenaires de développement. La différence entre ces approches contribue à la diversité des stratégies concurrentielles.
Tricon Residential de Blackstone a ouvert Tricon Viridian, une communauté BTR de 46 logements à Arlington, Texas, en juillet 2025, grâce à un investissement de 15 millions USD avec HHS Residential et Johnson Development[3]Tricon Residential, "Tricon Residential ouvre une nouvelle communauté à Arlington, Texas," Tricon Residential, triconhomes.com. L'activité de l'entreprise illustre la concentration continue sur le Texas et d'autres sites de la ceinture du Soleil. Au Royaume-Uni, Legal & General, Grainger plc et Watkin Jones ont des positions distinctes dans le développement institutionnel, la gestion de portefeuille et la livraison préfinancée. Mirvac et Lendlease exploitent des plateformes BTR à grande échelle à Melbourne et Sydney. Ces entreprises se font concurrence grâce à l'accès aux capitaux, à la connaissance du développement, aux capacités opérationnelles et aux relations locales. Les opérateurs cherchent également à distinguer leurs communautés par la réactivité de la maintenance, les offres d'équipements et les services numériques aux résidents. Le marché résidentiel construit pour la location est donc façonné à la fois par l'échelle du capital et par la capacité à assurer des opérations quotidiennes fiables. L'entreprise démontre également comment un partenariat peut combiner capital, expérience locale de développement et opérations résidentielles. De tels arrangements peuvent être utiles lorsqu'un propriétaire national a besoin de connaissances du marché local. Ils peuvent réduire le risque d'exécution lié à l'entrée dans une nouvelle zone métropolitaine. L'approche dépend toujours d'une performance disciplinée en matière de construction et de location. Un projet local solide ne supprime pas les contraintes de financement plus larges.
La technologie devient de plus en plus importante pour le positionnement concurrentiel sur le marché résidentiel construit pour la location. Les systèmes intégrés peuvent aider les opérateurs à gérer la location, la maintenance, la comptabilité et la communication avec les résidents dans de grands portefeuilles. Ces outils peuvent aider les opérateurs à standardiser le service dans différentes communautés. Ils peuvent également rendre les capacités opérationnelles avancées plus accessibles aux gestionnaires de plus petite taille. Les villes secondaires avec un emploi diversifié et une faible pénétration institutionnelle restent pertinentes pour de nouveaux projets. Le logement abordable et pour la main-d'œuvre reste également un domaine stratégique où les concessions publiques peuvent améliorer la viabilité du développement. L'échelle du portefeuille peut réduire le coût unitaire de la technologie, des achats et du soutien aux résidents. Elle peut également répartir les compétences spécialisées sur un plus grand nombre de logements. Les petites entreprises peuvent répondre par une connaissance locale du service et des modèles opérationnels ciblés. Les investisseurs compareront les performances opérationnelles aussi attentivement que l'emplacement et la croissance des loyers. Cela fait de l'exécution fiable un élément central de la valeur de la plateforme.
Leaders du secteur résidentiel construit pour la location
-
Greystar Real Estate Partners, LLC
-
Blackstone Inc.
-
Invitation Homes Inc.
-
AMH (formerly American Homes 4 Rent)
-
Tricon Residential Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Janvier 2026 : Invitation Homes a acquis ResiBuilt, promoteur de logements construits pour la location basé à Atlanta, pour 89 millions USD plus jusqu'à 7,5 millions USD en compléments de prix basés sur la performance, obtenant ainsi une plateforme de développement en interne et de maîtrise d'œuvre générale pour développer sa stratégie de construction de communautés BTR dans les marchés à forte croissance du Sud-Est.
- Juillet 2025 : Tricon Residential de Blackstone a ouvert Tricon Viridian, une communauté BTR de 46 logements à Arlington, Texas, avec un investissement de 15 millions USD en partenariat avec HHS Residential et Johnson Development.


Périmètre du rapport mondial sur le marché résidentiel construit pour la location
| Résidentiel collectif construit pour la location |
| Résidentiel individuel construit pour la location / Communautés construites pour la location |
| Appartements locatifs construits à cet effet |
| Maisons / Maisons de ville locatives construites à cet effet |
| Opérateur en interne |
| Opérateur tiers |
| Gestion hybride |
| Premium / Luxe |
| Milieu de gamme |
| Logement abordable et pour la main-d'œuvre |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Résidentiel collectif construit pour la location | |
| Résidentiel individuel construit pour la location / Communautés construites pour la location | ||
| Appartements locatifs construits à cet effet | ||
| Maisons / Maisons de ville locatives construites à cet effet | ||
| Par modèle de gestion | Opérateur en interne | |
| Opérateur tiers | ||
| Gestion hybride | ||
| Par segment de prix | Premium / Luxe | |
| Milieu de gamme | ||
| Logement abordable et pour la main-d'œuvre | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché résidentiel construit pour la location d'ici 2031 ?
Le marché résidentiel construit pour la location devrait atteindre 38,7 milliards USD d'ici 2031, en hausse par rapport à 26,6 milliards USD en 2026, à un CAGR de 7,8 %.
Quel type de bien immobilier connaît la croissance la plus rapide dans le secteur du logement construit pour la location ?
Le résidentiel individuel construit pour la location et les communautés BTR devraient croître à un CAGR de 9,5 % jusqu'en 2031.
Quel modèle de gestion détient la plus grande part ?
Les arrangements avec des opérateurs tiers détenaient 61,5 % du secteur en 2025, tandis que la gestion hybride devrait croître à un CAGR de 9,1 %.
Pourquoi le logement locatif abordable et pour la main-d'œuvre se développe-t-il ?
Le logement abordable et pour la main-d'œuvre devrait croître à un CAGR de 9,8 %, soutenu par des partenariats publics, des exigences d'accessibilité et la demande de logements.
Dernière mise à jour de la page le:



