
Tamanho e Participação do Mercado de Residências para Aluguel
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 26.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 38.73 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.82 % |
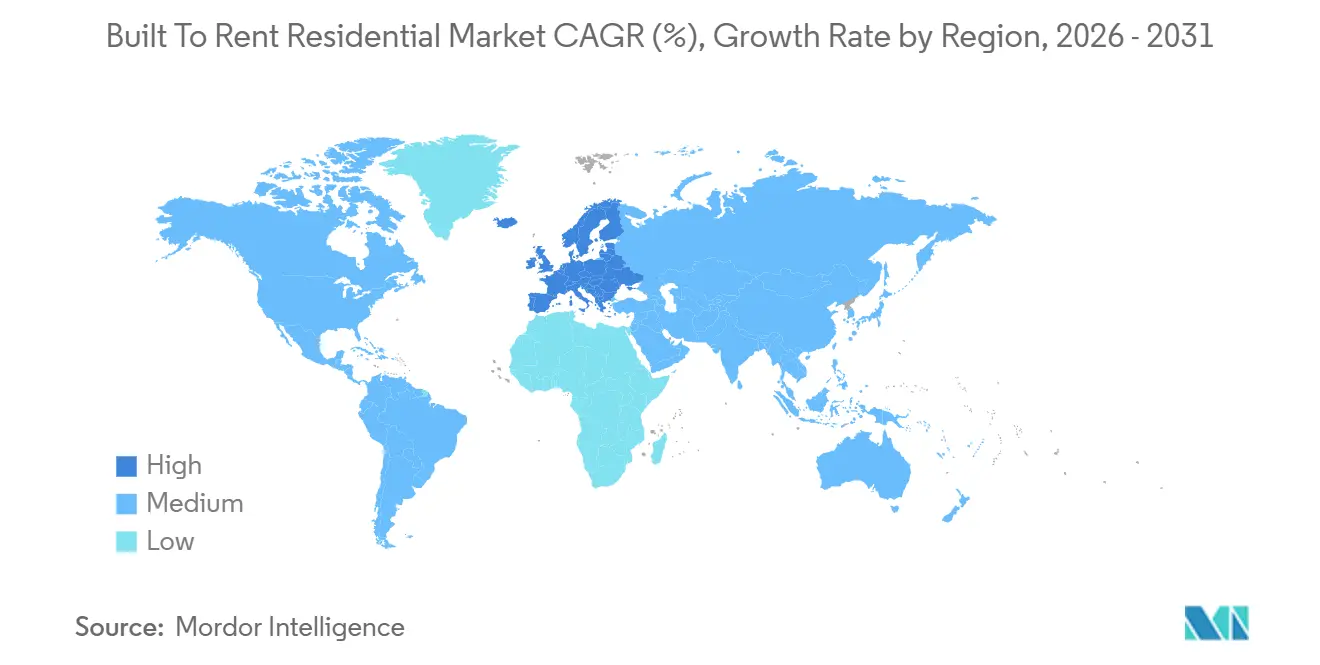
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
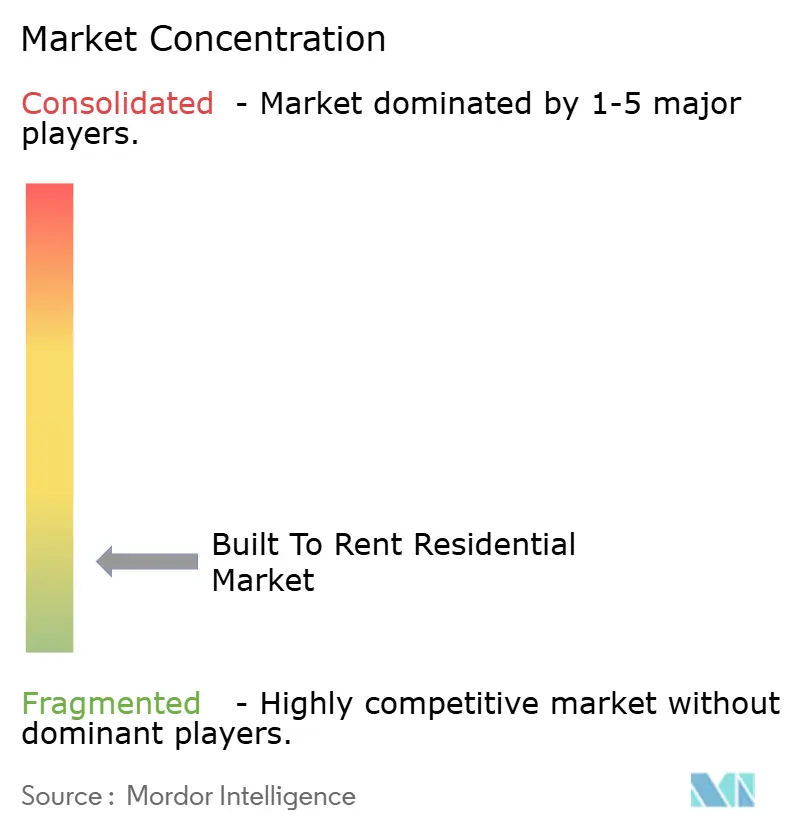
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Residências para Aluguel por Mordor Intelligence
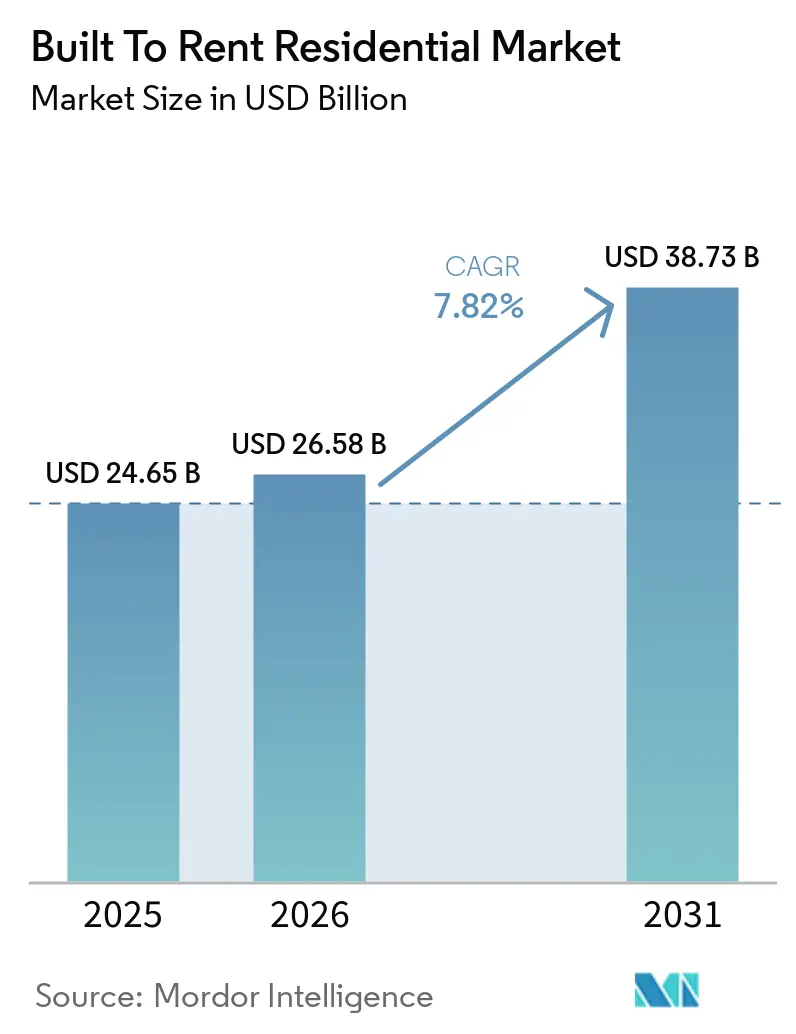
O tamanho do Mercado de Residências para Aluguel tem expectativa de crescer de 24,65 bilhões de USD em 2025 para 26,58 bilhões de USD em 2026 e tem previsão de atingir 38,73 bilhões de USD até 2031 a um CAGR de 7,82% no período de 2026 a 2031.
O mercado de residências para aluguel é sustentado por uma lacuna persistente entre os custos de habitação e a renda das famílias nas principais cidades. Na Inglaterra, o custo médio de uma residência equivalia a 7,6 vezes os ganhos anuais medianos em tempo integral em 2025, enquanto os locatários privados gastavam 34% da renda familiar com aluguel em 2025[1]Escritório de Estatísticas Nacionais, "Acessibilidade Habitacional na Inglaterra e no País de Gales: 2025," Escritório de Estatísticas Nacionais, ons.gov.uk. O mercado de residências para aluguel se beneficia quando residências alugadas gerenciadas profissionalmente oferecem contratos de longo prazo, serviço previsível e mais espaço do que muitos apartamentos convencionais. Os custos de financiamento e as despesas de construção continuam sendo restrições relevantes, especialmente para desenvolvedores menores que não conseguem acessar capital institucional em condições favoráveis. O mercado de residências para aluguel também enfrenta condições locais desiguais, pois adições de oferta em Phoenix, Dallas e Londres podem afetar a ocupação e o crescimento dos aluguéis, mesmo quando o cenário de demanda mais amplo permanece intacto.
Principais Conclusões do Relatório
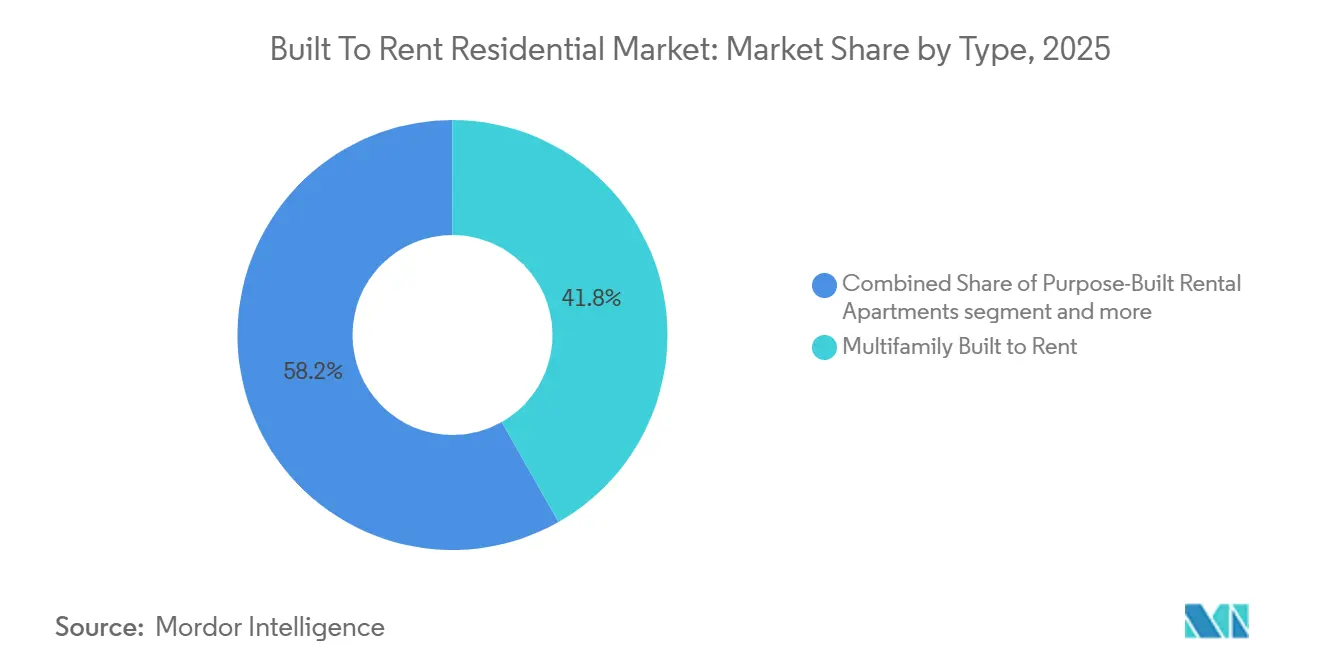
- Por tipo, as residências multifamiliares para aluguel detinham uma participação de 41,8% em 2025, enquanto as residências unifamiliares para aluguel e as Comunidades BTR têm previsão de crescer a um CAGR de 9,5% até 2031.
- Por modelo de gestão, os arranjos de operadores terceirizados responderam por 61,5% do tamanho do mercado de residências para aluguel em 2025, enquanto a gestão híbrida tem projeção de expansão a um CAGR de 9,1% até 2031.
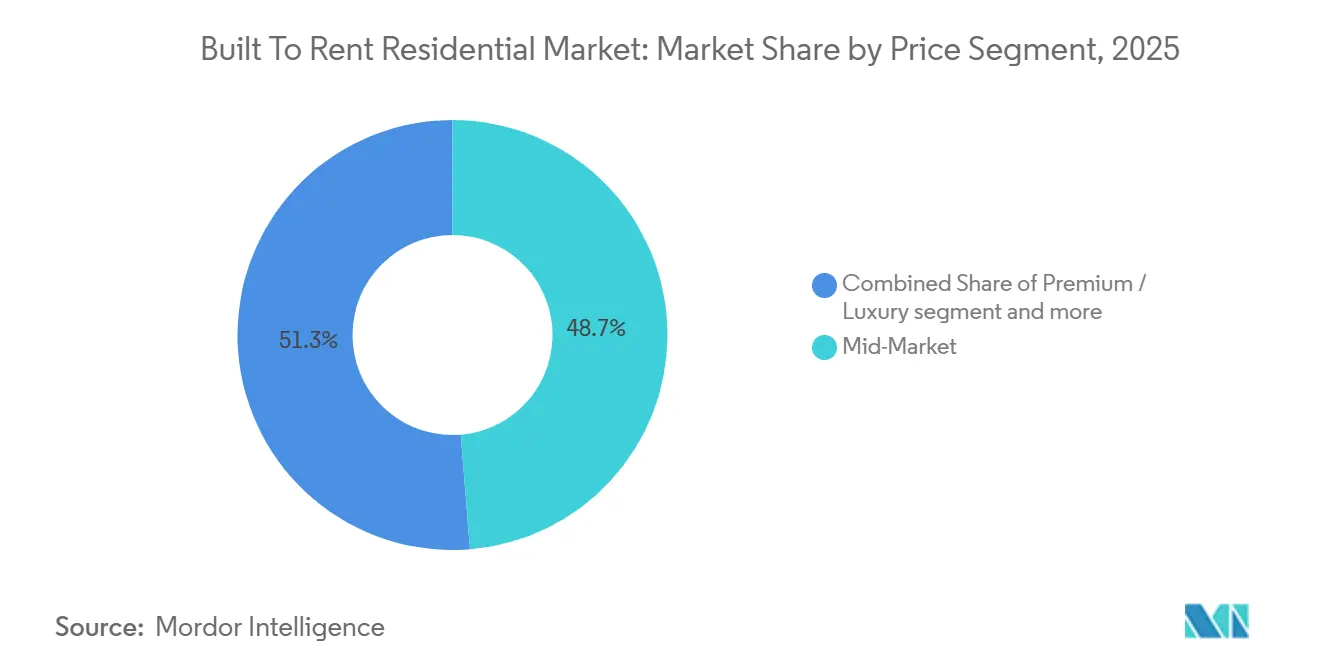
- Por segmento de preço, o aluguel de mercado intermediário detinha 48,7% da participação do mercado de residências para aluguel em 2025, enquanto a habitação acessível e para trabalhadores tem expectativa de registrar um CAGR de 9,8% até 2031.
- Por geografia, a América do Norte comandava 45,2% do tamanho do mercado de residências para aluguel em 2025, enquanto o Oriente Médio e a África têm previsão de crescer a um CAGR de 14,3% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Residências para Aluguel
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desafios de Acessibilidade Habitacional Ampliam a Demanda por Aluguel | +2.1% | Global, mais agudo nos centros urbanos da América do Norte, Europa Ocidental e APAC | Longo prazo (≥ 4 anos) |
| Capital Institucional Expande a Oferta de Aluguel Construído para Esse Fim | +1.7% | América do Norte, Reino Unido, Austrália e Alemanha | Médio prazo (2 a 4 anos) |
| Preferência por Aluguéis Espaçosos e com Comodidades Impulsiona a Demanda | +1% | América do Norte, Europa Ocidental e APAC | Longo prazo (≥ 4 anos) |
| Gestão Profissional de Propriedades Melhora a Retenção de Moradores | +0.7% | Global, mais forte na América do Norte e no Reino Unido | Médio prazo (2 a 4 anos) |
| Parcerias de Habitação Acessível Aumentam o Desenvolvimento de Residências para Aluguel | +0.6% | América do Norte, Europa Ocidental e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Formatos de Residências Geminadas e Anexas para Aluguel Melhoram a Viabilidade dos Projetos | +0.5% | América do Norte, Reino Unido e Austrália | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Desafios de Acessibilidade Habitacional Ampliam a Demanda por Aluguel
A acessibilidade habitacional continua sendo um impulsionador de demanda de longo prazo para o mercado de residências para aluguel. Os altos preços de compra podem prolongar o período de aluguel para famílias que, de outra forma, passariam para residências próprias. O índice de acessibilidade de 7,6 da Inglaterra em 2025 confirma a pressão sobre o acesso das famílias à propriedade. A Pesquisa de Habitação Inglesa também relatou que os locatários privados gastaram em média 34% de sua renda familiar com aluguel em 2025. Nos Estados Unidos, o déficit habitacional superou 4 milhões de unidades em 2025, o que reforçou a necessidade de oferta adicional de aluguel. Essas condições oferecem aos operadores um conjunto mais amplo de famílias que precisam de opções de aluguel estáveis em vez de acomodação de curto prazo.
Capital Institucional Expande a Oferta de Aluguel Construído para Esse Fim
O capital institucional apoia o mercado de residências para aluguel porque comunidades construídas para esse fim podem ser projetadas e operadas de acordo com padrões consistentes. O capital é cada vez mais direcionado para novas comunidades, em vez de residências dispersas que exigem processos separados de aquisição e operação. A Federação Britânica de Propriedades relatou que 146.700 residências BTR haviam sido concluídas no Reino Unido até o quarto trimestre de 2025. Esse nível de entrega mostra que a propriedade institucional foi além de um pequeno número de projetos piloto. Investidores de longo prazo podem combinar a renda de aluguel com passivos de longa duração quando os empreendimentos são concluídos e estabilizados. A disponibilidade de capital ainda pode variar significativamente por país, condições de taxa de juros e estruturas de planejamento. Operadores com acesso a terrenos, expertise em desenvolvimento e sistemas confiáveis de gestão de propriedades têm maior probabilidade de garantir financiamento para novas comunidades.
Preferência por Aluguéis Espaçosos e com Comodidades Impulsiona a Demanda
Muitos locatários buscam espaço externo privativo, acesso a garagem e comodidades compartilhadas que são mais comuns em comunidades BTR unifamiliares e anexas. Essa preferência apoia formatos que se situam entre um apartamento convencional e a propriedade de uma residência. As instalações comunitárias podem incluir piscinas, áreas de coworking, comodidades para animais de estimação, espaços abertos paisagísticos e salas de reunião compartilhadas. Esses recursos podem tornar uma comunidade de aluguel mais adequada para famílias que buscam estadias mais longas. Eles também podem ajudar os operadores a criar uma experiência consistente para os moradores em todo um portfólio. O mercado de residências para aluguel pode, portanto, competir por moradores que anteriormente viam uma residência inicial como sua única rota prática para obter espaço adicional.
Gestão Profissional de Propriedades Melhora a Retenção de Moradores
A gestão profissional de propriedades apoia o mercado de residências para aluguel ao oferecer locação, manutenção e atendimento ao morador consistentes em toda uma comunidade. Comunicação clara e manutenção oportuna podem tornar as residências para aluguel mais adequadas para famílias que buscam contratos mais longos. Os processos operacionais centralizados também ajudam os proprietários a aplicar os mesmos padrões de serviço em múltiplos locais. Essa consistência pode fortalecer a satisfação dos moradores e reduzir perturbações durante o período de locação. A gestão profissional de propriedades é particularmente importante para proprietários institucionais porque a ocupação estável apoia uma renda de aluguel previsível. Operadores que combinam equipes locais responsivas com sistemas centralizados podem gerenciar melhor as necessidades dos moradores à medida que os portfólios se expandem.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Financiamento Mais Altos Reduzem a Viabilidade dos Projetos | -0.9% | Global, mais agudo na América do Norte e no Reino Unido | Médio prazo (2 a 4 anos) |
| Inflação dos Custos de Construção e Escassez de Mão de Obra Qualificada Atrasam a Entrega dos Projetos | -0.8% | Global, agudo na América do Norte, no Reino Unido e na Austrália | Médio prazo (2 a 4 anos) |
| Concentração de Nova Oferta Pressiona a Ocupação e o Crescimento dos Aluguéis | -0.6% | América do Norte, especialmente o Sun Belt, e o Reino Unido | Curto prazo (≤ 2 anos) |
| Planejamento Fragmentado, Segurança de Edificações e Regulamentações de Inquilinos Aumentam a Complexidade de Conformidade | -0.5% | Reino Unido, Europa, Austrália e partes da APAC, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Financiamento Mais Altos Reduzem a Viabilidade dos Projetos
Custos mais altos de serviço da dívida podem atrasar ou cancelar projetos no mercado de residências para aluguel. Essa pressão é mais severa para desenvolvedores de médio porte com capacidade limitada de balanço patrimonial. Os inícios de construção de residências unifamiliares BTR nos EUA caíram para 14.000 no primeiro trimestre de 2026, ante 19.000 no primeiro trimestre de 2025, uma queda de 26%. A Federação Britânica de Propriedades e relatórios do setor também mostraram uma queda acentuada nos inícios de construção em Londres durante 2025, à medida que os custos de financiamento enfraqueceram a economia dos projetos. As restrições de financiamento podem consolidar a atividade de desenvolvimento entre plataformas que possuem fontes de financiamento diversificadas. Elas também podem atrasar a oferta em locais onde a demanda por aluguel permanece forte.
Concentração de Nova Oferta Pressiona a Ocupação e o Crescimento dos Aluguéis
A concentração de nova oferta pode limitar a ocupação e o crescimento dos aluguéis quando várias comunidades de residências para aluguel abrem no mesmo mercado local. Esse risco é mais evidente em locais de alto desenvolvimento onde os operadores visam grupos semelhantes de locatários. Novas comunidades podem oferecer incentivos de locação, comodidades aprimoradas ou condições flexíveis para atrair moradores durante o período inicial de estabilização. As propriedades existentes podem então enfrentar atividade de locação mais lenta ou precisar moderar os aumentos de aluguel para permanecer competitivas. O efeito pode ser temporário quando o crescimento das famílias e a criação de empregos absorvem novas residências ao longo do tempo. Desenvolvedores e operadores precisam monitorar as entregas planejadas, a acessibilidade local e o estoque de aluguel concorrente antes de comprometer capital em projetos adicionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Densidade Multifamiliar Lidera, Comunidades Unifamiliares Capturam o Prêmio de Crescimento
As Residências Multifamiliares para Aluguel detinham 41,8% da participação do mercado de residências para aluguel em 2025. Esse formato usa o terreno de forma eficiente e apoia operações centralizadas de locação, manutenção, segurança e comodidades. O formato continua bem adequado para locatários urbanos que buscam acesso a emprego, transporte e serviços locais, embora licenciamento, requisitos de segurança de edificações e custos de construção possam afetar a entrega.
As Residências Unifamiliares para Aluguel e as Comunidades BTR têm previsão de crescer a um CAGR de 9,5% até 2031. Espaço privativo, comodidades comunitárias e projetos padronizados de residências apoiam a demanda e a eficiência dos projetos. Casas geminadas e residências anexas podem melhorar o uso do terreno, enquanto a entrega em escala comunitária oferece aos proprietários maior controle sobre os serviços aos moradores e a manutenção.


Por Modelo de Gestão: Operadores Terceirizados Ancoram a Escala, Modelos Híbridos Ganham Preferência Institucional
Os arranjos de Operadores Terceirizados responderam por 61,5% em 2025. O modelo permite que proprietários institucionais utilizem gestores especializados, mantendo a propriedade dos ativos separada das operações diárias. Ele apoia a expansão do portfólio por meio de capacidades estabelecidas de locação, manutenção e atendimento ao morador. O programa de desenvolvimento interno da AMH respondeu por 92% de suas novas aquisições de residências no terceiro trimestre de 2025, mostrando por que alguns operadores maiores mantêm maior controle sobre as operações e o desenvolvimento.
A Gestão Híbrida tem previsão de crescer a um CAGR de 9,1% até 2031. Ela combina sistemas e padrões centralizados com prestação de serviços locais. Plataformas digitais podem apoiar locação, manutenção, faturamento e comunicação com moradores em múltiplas comunidades. A responsabilidade clara entre proprietários, plataformas e equipes no local continua sendo necessária para proteger a qualidade do serviço.
Por Segmento de Preço: Mercado Intermediário Mantém Volume, Segmento Acessível Acelera com Ventos Favoráveis de Políticas
O Aluguel de Mercado Intermediário detinha uma participação de 48,7% em 2025. Ele atende famílias que podem pagar por residências gerenciadas profissionalmente, mas ainda não conseguem comprar. Sua ampla base de locatários apoia a demanda, enquanto projetos premium enfrentam maior pressão onde a oferta de alto padrão está concentrada. Os operadores devem alinhar aluguéis, mix de residências e comodidades com as rendas locais e a oferta concorrente.
A Habitação Acessível e para Trabalhadores tem previsão de crescer a um CAGR de 9,8% até 2031. Terrenos públicos, concessões e arranjos fiscais podem melhorar a viabilidade dos projetos. No entanto, regras de acessibilidade e requisitos de planejamento aumentam a complexidade do desenvolvimento e favorecem operadores experientes.
Análise Geográfica
A América do Norte detinha 45,2% da participação do mercado de residências para aluguel em 2025. A região se beneficia de uma cultura madura de aluguel de residências unifamiliares, capital institucional e forte demanda nas metrópoles do Sun Belt. Os Estados Unidos oferecem aos desenvolvedores várias opções em comunidades unifamiliares, geminadas e multifamiliares. O Canadá continua sendo um local emergente de BTR nos principais centros urbanos, enquanto o México apresenta uma oportunidade em estágio inicial nas cidades industriais. Adições locais de oferta podem pressionar a ocupação e os aluguéis, tornando o conhecimento detalhado do mercado importante para os operadores.
A Europa e a Ásia-Pacífico estão em diferentes estágios de desenvolvimento no mercado de residências para aluguel. A Federação Britânica de Propriedades relatou 146.700 residências BTR concluídas no Reino Unido no quarto trimestre de 2025, um aumento de 13% em relação ao ano anterior. A Austrália está construindo uma base de habitação para aluguel gerenciada, embora as condições de financiamento e os custos de construção continuem a afetar a viabilidade dos projetos. A Alemanha e a França têm culturas de aluguel estabelecidas, mas as regras locais e a economia do desenvolvimento variam. Os investidores devem adaptar sua estratégia às leis de locação específicas de cada país, aprovações, tratamento fiscal e preferências dos locatários.
O Oriente Médio e a África têm previsão de crescer a um CAGR de 14,3% até 2031. O programa habitacional da Arábia Saudita e o crescimento populacional dos Emirados Árabes Unidos apoiam o interesse em residências para aluguel gerenciadas profissionalmente. A América do Sul permanece em um estágio mais inicial, com Brasil e Argentina oferecendo potencial devido à demanda por aluguel urbano e ao acesso limitado a hipotecas. Os desenvolvedores nessas regiões devem considerar a acessibilidade, a disponibilidade de terrenos, a capacidade de construção e os requisitos regulatórios antes de comprometer capital.

Cenário Competitivo
O mercado de residências para aluguel é liderado por um grupo limitado de plataformas de grande escala, enquanto grande parte do setor permanece fragmentada por geografia e tipo de ativo. A Greystar tem atividade de desenvolvimento nos Estados Unidos, Europa e Austrália. A AMH continuou a usar uma abordagem de desenvolvimento interno, com 92% das novas aquisições de residências no terceiro trimestre de 2025 provenientes de seu próprio programa de desenvolvimento. A Invitation Homes expandiu sua capacidade de desenvolvimento ao adquirir a ResiBuilt por 89 milhões de USD em janeiro de 2026, com até 7,5 milhões de USD em ganhos baseados em desempenho[2]Invitation Homes Inc., "Invitation Homes Adquire a ResiBuilt para Aprimorar Capacidades de Desenvolvimento e Oferecer Mais Soluções Habitacionais para Famílias Americanas," Business Wire, businesswire.com. A transação adicionou uma plataforma interna de desenvolvimento e contratação geral para crescimento nos mercados do Sudeste dos EUA com alta demanda. Essa medida reflete o valor que os grandes operadores atribuem ao controle dos pipelines de desenvolvimento. Ela também pode elevar a barreira de entrada para empresas menores sem capacidades de construção comparáveis. O controle do processo de desenvolvimento pode melhorar o alinhamento entre o projeto das residências, o cronograma de construção e as necessidades operacionais de longo prazo. Também pode reduzir a dependência de um pipeline externo quando a demanda se fortalece. No entanto, a capacidade interna requer capital, pessoal experiente e volume de desenvolvimento sustentado. Operadores sem esses recursos podem continuar a depender de gestores terceirizados e parceiros de desenvolvimento. A diferença entre essas abordagens aumenta a diversidade das estratégias competitivas.
A Tricon Residential da Blackstone inaugurou o Tricon Viridian, uma comunidade BTR de 46 residências em Arlington, Texas, em julho de 2025, por meio de um investimento de 15 milhões de USD com a HHS Residential e a Johnson Development[3]Tricon Residential, "Tricon Residential Inaugura Nova Comunidade em Arlington, Texas," Tricon Residential, triconhomes.com. A atividade da empresa ilustra a concentração contínua no Texas e em outros locais do Sun Belt. No Reino Unido, Legal & General, Grainger plc e Watkin Jones têm posições distintas em desenvolvimento institucional, gestão de portfólio e entrega com financiamento antecipado. Mirvac e Lendlease operam plataformas BTR de grande escala em Melbourne e Sydney. Essas empresas competem por meio de acesso a financiamento, conhecimento de desenvolvimento, capacidades operacionais e relacionamentos locais. Os operadores também buscam distinguir suas comunidades por meio de capacidade de resposta na manutenção, oferta de comodidades e serviços digitais para moradores. O mercado de residências para aluguel é, portanto, moldado tanto pela escala de capital quanto pela capacidade de fornecer operações diárias confiáveis. A empresa também demonstra como uma parceria pode combinar capital, experiência de desenvolvimento local e operações para moradores. Tais arranjos podem ser úteis quando um proprietário nacional precisa de conhecimento do mercado local. Eles podem reduzir o risco de execução que vem de entrar em uma nova área metropolitana. A abordagem ainda depende de desempenho disciplinado de construção e locação. Um projeto local forte não elimina as restrições de financiamento mais amplas.
A tecnologia está se tornando cada vez mais importante para o posicionamento competitivo no mercado de residências para aluguel. Sistemas integrados podem ajudar os operadores a gerenciar locação, manutenção, contabilidade e comunicação com moradores em grandes portfólios. Essas ferramentas podem ajudar os operadores a padronizar o serviço em diferentes comunidades. Elas também podem tornar capacidades operacionais avançadas mais acessíveis a gestores menores. Cidades secundárias com emprego diversificado e menor penetração institucional continuam sendo relevantes para novos projetos. A habitação acessível e para trabalhadores também continua sendo uma área estratégica onde concessões públicas podem melhorar a viabilidade do desenvolvimento. A escala do portfólio pode reduzir o custo unitário de tecnologia, aquisição e suporte ao morador. Também pode distribuir habilidades especializadas por um número maior de residências. Empresas menores podem responder por meio de conhecimento de serviço local e modelos operacionais focados. Os investidores compararão o desempenho operacional tão de perto quanto a localização e o crescimento dos aluguéis. Isso torna a execução confiável central para o valor da plataforma.
Líderes do Setor de Residências para Aluguel
-
Greystar Real Estate Partners, LLC
-
Blackstone Inc.
-
Invitation Homes Inc.
-
AMH (anteriormente American Homes 4 Rent)
-
Tricon Residential Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Janeiro de 2026: A Invitation Homes adquiriu a ResiBuilt, desenvolvedora de residências para aluguel com sede em Atlanta, por 89 milhões de USD mais até 7,5 milhões de USD em ganhos baseados em desempenho, obtendo uma plataforma interna de desenvolvimento e contratação geral para escalar sua estratégia de construção de comunidades BTR nos mercados de alto crescimento do Sudeste.
- Julho de 2025: A Tricon Residential da Blackstone inaugurou o Tricon Viridian, uma comunidade BTR de 46 residências em Arlington, Texas, com um investimento de 15 milhões de USD em parceria com a HHS Residential e a Johnson Development


Escopo do Relatório Global do Mercado de Residências para Aluguel
| Residências Multifamiliares para Aluguel |
| Residências Unifamiliares para Aluguel / Comunidades de Residências para Aluguel |
| Apartamentos para Aluguel Construídos para Esse Fim |
| Casas / Casas Geminadas para Aluguel Construídas para Esse Fim |
| Operador Interno |
| Operador Terceirizado |
| Gestão Híbrida |
| Premium / Luxo |
| Mercado Intermediário |
| Habitação Acessível e para Trabalhadores |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo | Residências Multifamiliares para Aluguel | |
| Residências Unifamiliares para Aluguel / Comunidades de Residências para Aluguel | ||
| Apartamentos para Aluguel Construídos para Esse Fim | ||
| Casas / Casas Geminadas para Aluguel Construídas para Esse Fim | ||
| Por Modelo de Gestão | Operador Interno | |
| Operador Terceirizado | ||
| Gestão Híbrida | ||
| Por Segmento de Preço | Premium / Luxo | |
| Mercado Intermediário | ||
| Habitação Acessível e para Trabalhadores | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de residências para aluguel até 2031?
O mercado de residências para aluguel tem previsão de atingir 38,7 bilhões de USD até 2031, subindo de 26,6 bilhões de USD em 2026 a um CAGR de 7,8%.
Qual tipo de propriedade está crescendo mais rapidamente no setor de residências para aluguel?
As Residências Unifamiliares para Aluguel e as Comunidades BTR têm previsão de crescer a um CAGR de 9,5% até 2031.
Qual modelo de gestão tem a maior participação?
Os arranjos de Operadores Terceirizados detinham 61,5% do setor em 2025, enquanto a Gestão Híbrida tem previsão de crescer a um CAGR de 9,1%.
Por que a habitação para aluguel acessível e para trabalhadores está se expandindo?
A Habitação Acessível e para Trabalhadores tem expectativa de crescer a um CAGR de 9,8%, apoiada por parcerias públicas, requisitos de acessibilidade e demanda habitacional.
Página atualizada pela última vez em:



