
Tamaño y Participación del Mercado de Centros de Datos Hiperescala de Brasil
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 3.33 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.46 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.17 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros de Datos Hiperescala de Brasil por Mordor Intelligence
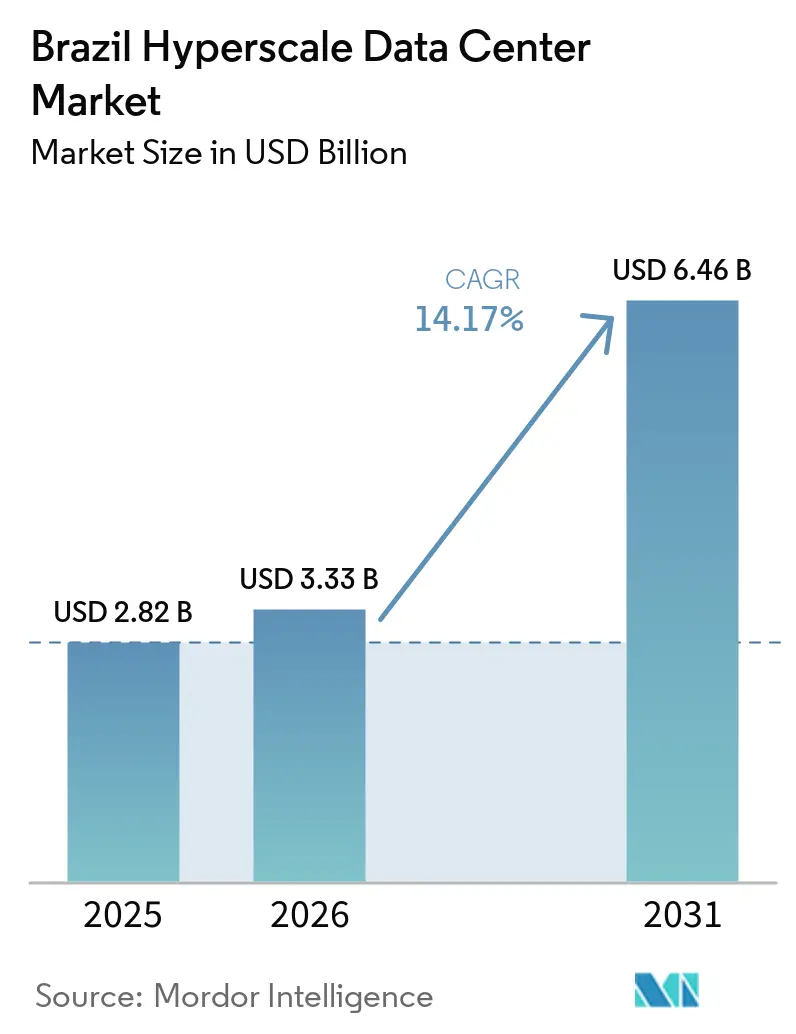
El tamaño del Mercado de Centros de Datos Hiperescala de Brasil fue valorado en 2,82 mil millones de USD en 2025 y se estima que crecerá desde 3,33 mil millones de USD en 2026 hasta alcanzar 6,46 mil millones de USD en 2031, a una CAGR del 14,17% durante el período de pronóstico (2026-2031). En términos de capacidad de carga de TI, el mercado fue valorado en 1,12 mil megavatios en 2025 y se espera que crezca desde 1,95 mil megavatios en 2026 hasta 9,97 mil megavatios en 2031, a una CAGR del 38,59% durante el período de pronóstico (2026-2031). Las salas de servidores con refrigeración líquida, el cumplimiento de la nube soberana y el abastecimiento de energía renovable emergen como principios de diseño fundamentales a medida que los operadores recalibran las instalaciones para densidades de bastidor sostenidas de 50 a 100 kW. La competencia se mantiene moderada, aunque la entrada de especialistas locales de propósito específico eleva el estándar en sostenibilidad, latencia y escala. Los nuevos incentivos fiscales que orientan la capacidad hacia el Noreste de Brasil diversifican el riesgo geográfico al tiempo que abren corredores energéticos ricos en energía eólica y solar. En conjunto, estas fuerzas refuerzan el mercado de centros de datos hiperescala de Brasil como el punto focal de América Latina para las inversiones en infraestructura de inteligencia artificial.
Conclusiones clave del informe
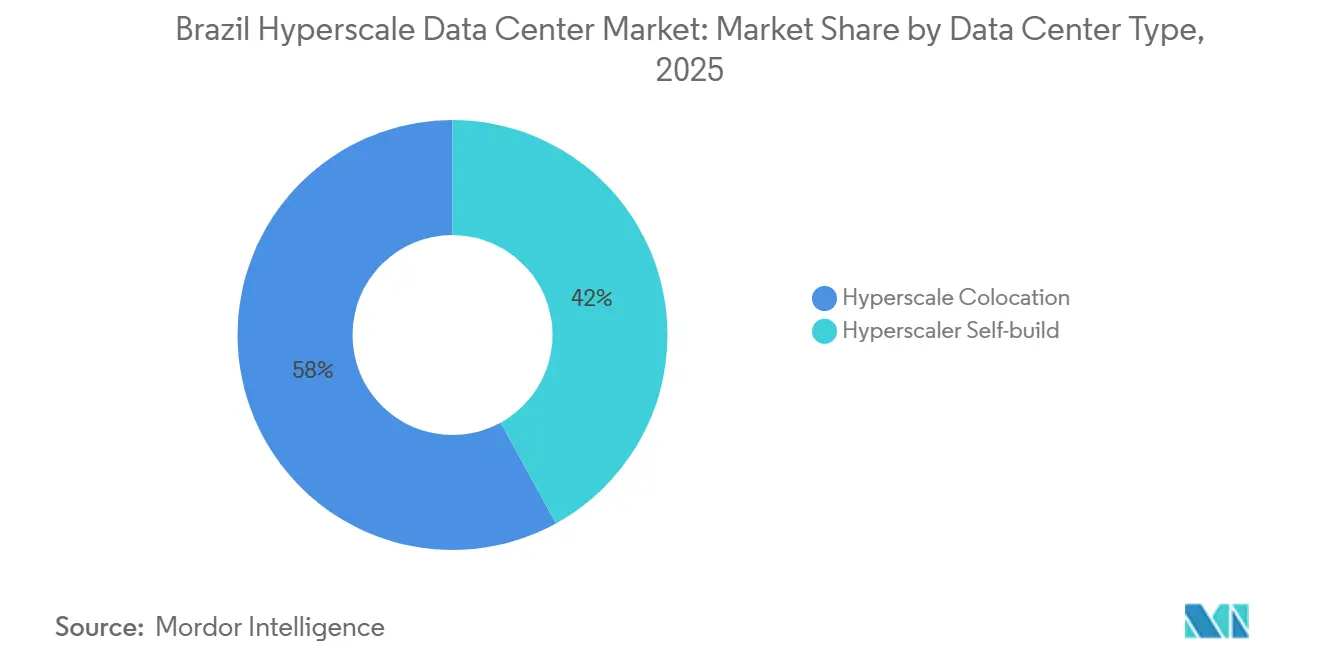
- Por tipo de centro de datos, la coubicación hiperescala lideró con una participación de ingresos del 58% en 2025; se prevé que las instalaciones de construcción propia se expandan a una CAGR del 18,40% hasta 2031.
- Por componente, el hardware de TI absorbió el 41% de la participación de ingresos en 2025; los sistemas de refrigeración líquida registraron un crecimiento de CAGR del 24,68% entre 2026 y 2031, el más rápido entre todas las categorías de infraestructura.
- Por estándar de nivel, las instalaciones de Nivel IV registraron una CAGR del 19,11% de 2026 a 2031, superando las construcciones de Nivel III que mantuvieron el 64% de la participación del mercado de centros de datos hiperescala de Brasil en 2025.
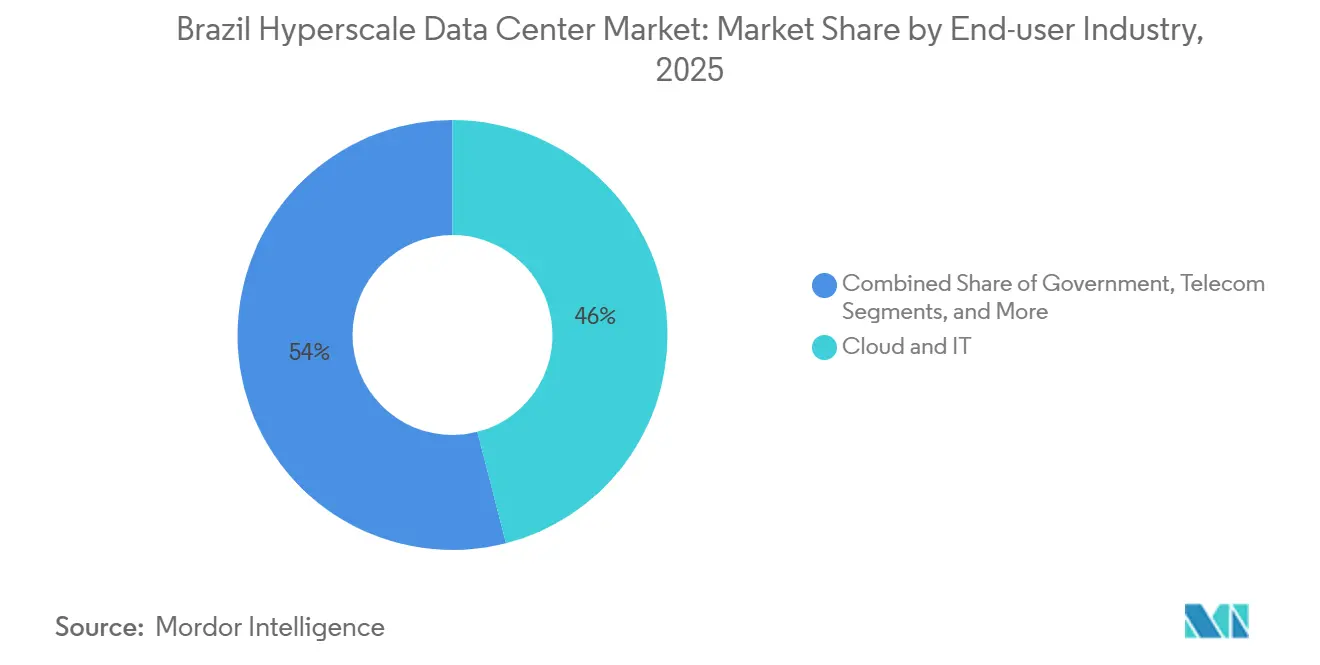
- Por industria de usuario final, las cargas de trabajo de IA/ML registraron una CAGR del 22,49% entre 2026 y 2031, mientras que la nube y las TI retuvieron una participación del 46% del tamaño del mercado de centros de datos hiperescala de Brasil en 2025.
- Por tamaño de centro de datos, se proyecta que los megasitios de más de 60 MW se expandan a una CAGR del 21,01% hasta 2031, superando a las instalaciones masivas (25-60 MW) y grandes.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Centros de Datos Hiperescala de Brasil
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Cargas de trabajo de IA/AA centradas en GPU (bastidores de más de 50 kW) | +4.20% | São Paulo, Río de Janeiro, corredores del Noreste | Mediano plazo (2 a 4 años) |
| Mandatos de pago en tiempo real de Pix | +2.80% | Centros financieros nacionales | Corto plazo (≤2 años) |
| Leyes de nube soberana y residencia de datos | +3.10% | São Paulo, Brasilia, a nivel nacional | Largo plazo (≥4 años) |
| Consolidación de borde a núcleo 5G | +2.40% | São Paulo, Río de Janeiro, metrópolis secundarias | Mediano plazo (2 a 4 años) |
| Clústeres de inferencia de IA generativa / refrigeración líquida | +2.90% | Fortaleza, Porto Alegre, metrópolis principales | Mediano plazo (2 a 4 años) |
| APPAs basadas en disponibilidad para energías renovables | +1.80% | Nacional, más fuerte en el Noreste | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Las explosivas cargas de trabajo de IA/AA centradas en GPU impulsan la transformación de la infraestructura
Los clústeres de entrenamiento de inteligencia artificial ahora consumen más de 50 kW por bastidor, superando con creces la norma heredada empresarial de 8 a 12 kW. NVIDIA reporta aproximadamente USD 800 millones en ingresos empresariales brasileños, lo que ilustra el apetito local por las GPU de alto rendimiento. Los bancos por sí solos redirigieron BRL 1,4 mil millones anuales de proyectos de CBDC hacia hardware de IA, y más del 80% espera incorporar modelos generativos en producción para 2025. Las asociaciones gubernamentales de supercomputación con NVIDIA se suman a esa carga, exigiendo espacios blancos con refrigeración líquida que puedan ejecutar GPU de 700 W de forma sostenida a escala. En consecuencia, los presupuestos de refrigeración escalan más rápido que el área de piso, reforzando una CAGR del 24,70% para los sistemas de refrigeración líquida en el mercado de centros de datos de hiperescala de Brasil.
La infraestructura de pago en tiempo real exige procesamiento de submilisegundos
Pix procesa más de 3 mil millones de transacciones al mes y tiene como objetivo 54 mil millones de transferencias anuales para 2026. La finalidad de la liquidación en un milisegundo empuja a los operadores hacia la redundancia de Nivel IV que garantiza un tiempo de actividad del 99,995%, impulsando una CAGR del 19,10% en dichas construcciones. Las instituciones financieras aumentaron el gasto en infraestructura de TI en un 61% en 2024, con el 59% destinado a la migración a la nube alineada con las cargas de trabajo de Pix. Las enormes bases de datos de alias bajo el registro DICT también presionan el almacenamiento y el cómputo, haciendo indispensables los nodos de borde de baja latencia. El mercado de centros de datos de hiperescala de Brasil, por tanto, posiciona el Nivel IV y la proximidad al borde como diferenciadores competitivos para las cargas de trabajo de pago.
Los mandatos de nube soberana reconfiguran la estrategia de ubicación de hiperescala
La postura de nube soberana al 100% de Brasil, anclada en Serpro, obliga a los proveedores internacionales a localizar el procesamiento para cumplir con la Resolución No. 19/2024. AWS asignó USD 1,8 mil millones y Microsoft USD 2,7 mil millones a campus de autoconstrucción brasileños que garantizan la residencia y el control operativo [1]. La plataforma Gov.br ahora da soporte a servicios para 150 millones de ciudadanos, consolidando las necesidades de capacidad nacional. Las instalaciones soberanas alimentadas con energía renovable en Brasilia establecen nuevos referentes para la latencia, la seguridad y el abastecimiento verde, acelerando la migración del mercado de centros de datos de hiperescala de Brasil hacia centros federales del interior del país.
Los clústeres de inferencia de IA generativa aceleran la adopción de la refrigeración líquida
Las cargas de trabajo de inferencia operan las GPU de forma continua, generando envolventes térmicos cercanos a los 100 kW por bastidor. La refrigeración por inmersión o por placa fría alcanza un PUE inferior a 1,1 y reduce el consumo de energía en un 40% en comparación con la contención de pasillos calientes. El diseño Intelliscale de CyrusOne, el giro global de Meta hacia la refrigeración líquida y la fabricación local de módulos Delta Cube indican cuán generalizadas se han vuelto estas soluciones. Casi la mitad de las salas de hiperescala brasileñas espera adoptar la refrigeración líquida para 2031, lo que eleva la participación de la infraestructura mecánica en el tamaño del mercado de centros de datos de hiperescala de Brasil.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Restricciones en el uso del agua para la refrigeración evaporativa | -2.10% | Noreste propenso a sequías, interior de São Paulo | Corto plazo (≤2 años) |
| Cuellos de botella en la cadena de suministro de GPU y óptica | -1.80% | Nacional | Mediano plazo (2 a 4 años) |
| Propuestas crecientes de impuesto al carbono y gravamen sobre el calor | -1.40% | Zonas industriales a nivel nacional | Largo plazo (≥4 años) |
| Normas de reducción de la red local (más de 30 MW) | -1.20% | Ciudades secundarias, metrópolis rurales | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Las restricciones en el uso del agua desafían los métodos tradicionales de refrigeración
La expansión de los centros de datos de Brasil se enfrenta a una grave escasez de agua en regiones clave, y el planificado megacomplejo de TikTok en la propensa a la sequía Ceará genera oposición pública por el consumo de recursos [2]. Los sistemas de refrigeración evaporativa consumen 1,8 litros de agua por kWh de carga de TI, creando conflictos de sostenibilidad en regiones que experimentan condiciones de sequía de varios años. Los activistas medioambientales de toda América Latina se movilizan contra los proyectos de centros de datos con uso intensivo de agua, lo que obliga a los operadores a adoptar sistemas de refrigeración líquida de circuito cerrado que eliminan el consumo evaporativo.
Los cuellos de botella en la cadena de suministro de GPU restringen el despliegue de infraestructura de IA
La escasez mundial de GPU extiende los ciclos de entrega más allá de los 12 meses, retrasando el despliegue de clústeres en las 390 empresas emergentes de IA de Brasil. Los alquileres de GPU basados en la nube y las alternativas de FPGA ofrecen un alivio temporal, aunque la concentración de capacidad en grandes salas se intensifica. Las iniciativas de entrenamiento de NVIDIA y las asociaciones locales tienen como objetivo optimizar la utilización, pero los vientos en contra de la oferta aún restan 1,8 puntos porcentuales a la CAGR prevista del mercado de centros de datos de hiperescala de Brasil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de centro de datos: el impulso de la autoconstrucción desafía el dominio de la colocación
Los campus de construcción propia captaron el 42% de las adiciones en 2025, lo que refleja la preferencia de los operadores hiperescala por la soberanía y la escala. La coubicación, si bien mantiene el 58% de los ingresos de 2025, enfrenta presión sobre los márgenes a medida que los inquilinos migran a sitios propietarios. Se proyecta que el tamaño del mercado de centros de datos hiperescala de Brasil para proyectos de construcción propia se expanda a una CAGR del 18,40% hasta 2031, incluso cuando los proveedores de coubicación renuevan las salas con espacio blanco listo para IA para preservar la ocupación. Operadores como V.tal responden con instalaciones de 200 MW que combinan la economía de un solo inquilino con la interconexión neutral de operadores, reduciendo la brecha entre los dos modelos.
Ascenty, de Digital Realty, asegura contratos de energía a largo plazo y acceso a cables submarinos para mantener la coubicación atractiva, mientras que AWS, Microsoft y Google aprovechan su escala de capital para acelerar la adquisición de terrenos alrededor de las capitales federales. En consecuencia, la escasez de terrenos en torno a São Paulo infla los precios, lo que incentiva construcciones en metrópolis secundarias como Porto Alegre y Fortaleza. Este cambio diversifica el mercado de centros de datos hiperescala de Brasil y obliga a los operadores de coubicación establecidos a enfatizar servicios especializados como la conectividad de acceso a la nube y las capas de nube soberana.


Por componente: la revolución de la refrigeración líquida transforma el gasto en infraestructura
El hardware de TI absorbió el 41% de los presupuestos de 2025 a medida que proliferaron los clústeres de GPU. Los gastos mecánicos, dominados por soluciones de inmersión y placa fría, crecen ahora más rápido que las obras eléctricas, avanzando a una CAGR del 24,70%. Se prevé que el tamaño del mercado de centros de datos hiperescala de Brasil solo para refrigeración se más que triplique para 2031, lo que refleja un giro desde la gestión del flujo de aire hacia la ingeniería de fluidos dieléctricos.
Los manifolds de transferencia directa al chip, las patentes de detección de fugas y los análisis térmicos basados en IA aparecen en la propiedad intelectual recién emitida a medida que los proveedores responden a bastidores de 100 kW. En consecuencia, las unidades de distribución de energía deben manejar cambios de carga rápidos mientras las redes troncales se actualizan a Ethernet de 800 G. Esta evolución sincronizada eleva la complejidad de integración y estrecha la colaboración entre los proveedores de servidores, energía y refrigeración.
Por estándar de nivel: las construcciones de Nivel IV se aceleran para aplicaciones de misión crítica
El Nivel III retuvo el 64% de la participación del mercado de centros de datos hiperescala de Brasil en 2025 al equilibrar el costo y un tiempo de actividad del 99,982%. Sin embargo, las cargas de trabajo de pagos instantáneos, el análisis de fraude con IA y la digitalización gubernamental impulsan la demanda de Nivel IV a una CAGR del 19,10%. Los bancos canalizan 1.400 millones de BRL anuales hacia salas de Nivel IV que pueden tolerar cero tiempo de inactividad durante los picos de liquidez. Las instalaciones en Brasilia reflejan esta tendencia, cumpliendo con los mandatos federales de redundancia.
Los operadores contrarrestan el diferencial de costos adoptando bloques modulares de Nivel IV dentro de campus más grandes de Nivel III. Ese método híbrido permite la eficiencia de capital al tiempo que proporciona a los inquilinos de misión crítica la disponibilidad que requieren. Con el tiempo, las instalaciones de Nivel IV pasarán de ser un nicho premium a una especificación estándar para las empresas con uso intensivo de IA, elevando el estándar de diseño en todo el mercado de centros de datos hiperescala de Brasil.
Por industria de usuario final: las cargas de trabajo de IA reconfiguran los patrones de demanda tradicionales
Los proveedores de servicios en la nube y de TI representaron el 46% de la demanda de 2025, aunque los casos de uso de IA/ML registran ahora la expansión más rápida con una CAGR del 22,50% hasta 2031. El segmento de servicios bancarios, financieros y de seguros (BFSI) lidera la adopción de Nivel IV, mientras que las cargas de trabajo del sector público crecen a medida que el portal Gov.br digitaliza los servicios ciudadanos. Gigantes del comercio electrónico minorista como Mercado Libre invierten fuertemente en análisis de logística que requieren cómputo de proximidad, amplificando la demanda de instalaciones hiperescala habilitadas para el borde.
Los operadores de telecomunicaciones que preparan redes 5G a nivel nacional priorizan los centros de datos regionales para la entrega de contenido con latencia ultrabaja. La fabricación y los proyectos piloto de Industria 4.0 se suman a la mezcla a medida que la robótica y el análisis de mantenimiento predictivo migran de los servidores en planta hacia motores de inferencia basados en la nube. En conjunto, estos cambios mantienen diversificado el mercado de centros de datos hiperescala de Brasil, mitigando la dependencia excesiva de cualquier vertical individual.

Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Por tamaño de centro de datos: las instalaciones mega lideran la expansión de capacidad
Las salas masivas de entre 25 MW y 60 MW actualmente tienen el 52% de los megavatios instalados, aunque los megasitios de más de 60 MW registran una CAGR del 21,00% hasta 2031. La Ciudad de IA de 4,7 GW de Scala a las afueras de São Paulo ejemplifica el impulso a escala mega, prometiendo economías de escala en la adquisición de energía e innovación en refrigeración. El Ministerio de Minas y Energía prevé una demanda nacional de 9 GW para 2035, lo que subraya cómo las instalaciones mega dominan la capacidad incremental.
La interconexión a la red eléctrica se convierte en el elemento de ruta crítica. Las actualizaciones de transmisión y los APPAs de energía renovable basados en disponibilidad incentivan la formación de clústeres a lo largo de los corredores del Noreste ricos en energía eólica. Esta dinámica posiciona los campus mega como el ancla del futuro mercado de centros de datos de hiperescala de Brasil, con instalaciones más pequeñas que sirven funciones de agregación de borde y recuperación ante desastres.
Análisis geográfico
Brasil alberga más de 180 centros de datos operativos y 46 construcciones confirmadas, captando el 75% de los compromisos de inversión regionales en IA e infraestructura de centros de datos. São Paulo y Río de Janeiro prosperan gracias a los densos anillos de fibra óptica y los cables submarinos globales como Seabras-1, anclando las regiones de nube primarias para todos los principales operadores de hiperescala. Fortaleza emerge como una puerta de enlace atlántica con 16 aterrizajes de cables internacionales que reducen la latencia hacia América del Norte y Europa.
El Plan Nacional de Centros de Datos (Redata) intensifica los incentivos en el Noreste, combinando alivio fiscal con importaciones de equipos más fáciles para fomentar la dispersión regional. La instalación de BRL 550 millones de V.tal en Ceará y los planes de campo verde de TikTok destacan la confianza de los primeros en moverse. Polos secundarios como Porto Alegre se benefician del concepto HyperEdge de Scala, distribuyendo el riesgo y aliviando la inflación inmobiliaria alrededor del corredor de la capital.
La escasez de agua y las normas de reducción de 30 MW complican la expansión hacia el interior del país, pero el compromiso del gobierno de modernizar la transmisión de energía por USD 52 mil millones para 2037 promete alivio. La alta penetración de energía limpia -el 85% de la matriz energética de Brasil- fortalece aún más la posición competitiva de las construcciones de hiperescala orientadas a inquilinos globales sensibles a los criterios ambientales, sociales y de gobernanza. A medida que las fuerzas de conectividad, energía y política convergen, el mercado de centros de datos de hiperescala de Brasil se convierte en un paisaje de múltiples clústeres en lugar de una historia de un único centro.
Panorama competitivo
Concentración del Mercado
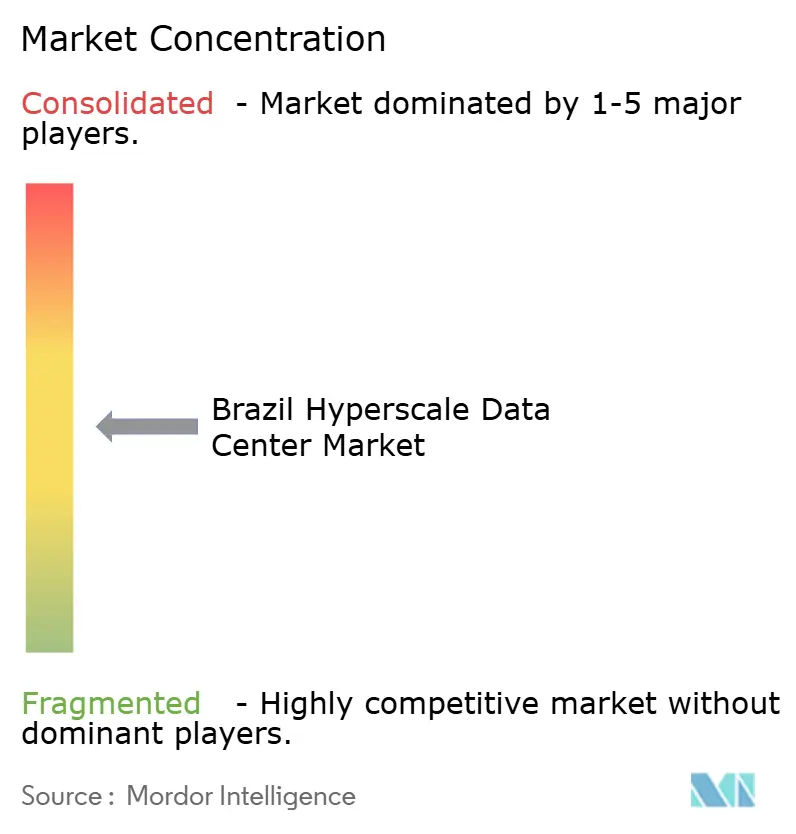
El campo competitivo muestra una concentración moderada. Digital Realty's Ascenty opera 34 sitios y extensos anillos de fibra oscura, lo que le otorga liderazgo en escala. Equinix aprovecha su trayectoria en interconexión en sus cinco instalaciones IBX brasileñas y recientemente añadió USD 94 millones de capacidad en Río de Janeiro para atender las cargas de trabajo de IA. Scala Data Centers reclama el mayor proceso de desarrollo de proyectos de América Latina a través de la Ciudad de IA de USD 50 mil millones y una subestación dedicada de 560 MW. La subsidiaria Tecto de V.tal posiciona los campus alimentados con energía renovable como un punto intermedio entre la colocación y la autoconstrucción.
Líderes de la Industria de Centros de Datos Hiperescala de Brasil
-
Scala Data Centers
-
ODATA (Aligned Data Centers, LLC)
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Oracle Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Marzo de 2025: OData anunció el desarrollo del DC SP04, un nuevo centro de datos en Osasco, São Paulo, Brasil. La empresa planea invertir más de USD 450 millones en esta instalación de 48 MW.
- Marzo de 2025: Tecto de V.tal presentó planes para una instalación de 200 MW alimentada con energía renovable en São Paulo.
- Enero de 2025: Aurea Finvest, una firma de inversión y desarrollo inmobiliario, anunció planes para desarrollar un centro de datos de 800 MW en Sumaré, São Paulo, Brasil, respaldado por una inversión de USD 830,3 millones.
- Septiembre de 2024: Scala Data Centers y Río Grande do Sul anunciaron el megaproyecto Scala AI City con capacidad para 4.750 MW.
Marco de la metodología de investigación y alcance del informe
Definiciones del Mercado y Cobertura Principal
Nuestro estudio define el mercado de centros de datos hiperescala de Brasil como todas las instalaciones nuevas u operativas ubicadas en el país que proporcionan >= 4 MW de carga de TI contigua a un único inquilino o a un conjunto de cargas de trabajo en la nube, IA o grandes proveedores de contenido OTT. La capacidad se contabiliza en megavatios instalados y se convierte en ingresos anuales por servicios utilizando las tarifas de arrendamiento vigentes en USD/MW según lo detallado por los analistas de Mordor Intelligence.
Exclusiones del alcance: Se excluyen los módulos de borde, las suites de coubicación minorista por debajo de 250 kW y las salas de servidores empresariales en las instalaciones del cliente.
Descripción General de la Segmentación
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor conversaron con gerentes de planificación de sitios en campus de construcción propia hiperescala, responsables sénior de ventas de coubicación en São Paulo y Fortaleza, planificadores de servicios públicos regionales y fabricantes de equipos originales especializados en refrigeración líquida. Estas conversaciones validaron las tasas de utilización, las hojas de ruta de densidad de bastidor y los planes futuros de adquisición de terrenos que no son visibles en los datos secundarios.
Investigación Documental
Recopilamos cifras de referencia a partir de fuentes de primer nivel de acceso público, como las estadísticas económicas nacionales del IBGE, los informes de tráfico de telecomunicaciones de ANATEL, los registros de conexión a la red eléctrica de ANEEL, los registros de importación de servidores y GPU de la Receita Federal, y el registro de certificación de instalaciones del Uptime Institute. Los documentos técnicos de asociaciones comerciales de ABRANET, los listados de mercados neutrales de operadores en DataCenterMap y los informes anuales 10-K de las empresas complementaron las señales de capacidad y precios. Fuentes de pago seleccionadas, D&B Hoovers para los estados financieros de los operadores y Dow Jones Factiva para las noticias de proyectos, ayudaron a rastrear los cambios de propiedad. Esta lista es ilustrativa; se consultaron numerosos otros registros públicos para realizar verificaciones cruzadas.
Dimensionamiento del Mercado y Pronóstico
El modelado descendente parte del inventario nacional de salas certificadas de más de 4 MW, añade las construcciones anunciadas ajustadas por un período de maduración promedio de 30 meses y multiplica por los rendimientos combinados de arrendamiento en dólares por MW antes de traducirlos a ingresos. Las verificaciones puntuales ascendentes, que muestrean cuatro consolidaciones de proveedores y el precio de venta promedio por canal multiplicado por servidores GPU enviados, se utilizan para ajustar los totales. Los impulsores clave inyectados en el modelo incluyen el número de nuevos aterrizajes de cables submarinos puestos en servicio, el volumen de pagos en tiempo real de Pix, la densidad promedio de bastidor (kW), la participación de energía renovable y las tendencias de vacancia en São Paulo. Una regresión multivariada proyecta estas variables hasta 2031 y alimenta una capa ARIMA para los choques a corto plazo. Las brechas en los datos a nivel de sitio se cubren con ratios de penetración regional derivados de entrevistas primarias.
Ciclo de Validación de Datos y Actualización
Los resultados pasan por una revisión analítica de cuatro ojos, los umbrales de varianza activan el recontacto con las fuentes de campo, y las variaciones inusuales se comparan con estadísticas independientes de consumo de energía e importaciones. Actualizamos cada año, con ajustes intermedios cuando surgen inversiones materiales, como los anuncios de campus de AWS o Microsoft. Los clientes reciben la última ejecución del modelo antes de la publicación.
Por qué la Línea de Base del Mercado de Centros de Datos Hiperescala de Brasil de Mordor Genera Confianza
Las estimaciones publicadas suelen divergir porque las empresas seleccionan diferentes categorías de servicios, convierten el gasto de capital en ingresos de maneras distintas o asumen costos de construcción únicos como ingresos recurrentes.
Los principales factores de divergencia incluyen alcances más amplios que mezclan salas minoristas y empresariales con el inventario hiperescala, conversiones de divisas de un solo año o factores de utilización de bastidor desactualizados. La definición de Mordor se limita exclusivamente a salas de >= 4 MW, aplica rendimientos de arrendamiento realizados y se actualiza anualmente, reduciendo así la varianza.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de divergencia |
|---|---|---|
| 2,82 mil millones de USD (2025) | Mordor Intelligence | - |
| 3,40 mil millones de USD (2024) | Consultora Global A | contabiliza la inversión total en centros de datos y mezcla activos minoristas y en las instalaciones del cliente |
| 4,70 mil millones de USD (2024) | Rastreador de la Industria B | utiliza ingresos por servicios de todos los tamaños de instalaciones, inflando el alcance más allá de >= 4 MW |
En resumen, nuestro alcance estrictamente definido, el seguimiento de capacidad en tiempo real y la validación de doble vía ofrecen a los tomadores de decisiones una línea de base equilibrada y reproducible, mientras que los recuentos más amplios de la industria tienden a sobreestimar el conjunto de ingresos hiperescala real de Brasil.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de centros de datos de hiperescala de Brasil?
El tamaño del mercado de centros de datos hiperescala de Brasil se sitúa en 2,82 mil millones de USD en 2025 y crece a una CAGR del 14,17% hacia 2031.
¿Qué segmento tiene la mayor participación en el mercado de centros de datos de hiperescala de Brasil?
Los servicios de colocación lideran con el 54% de la participación del mercado de centros de datos de hiperescala de Brasil, gracias a su eficiencia de capital y sus rápidos ciclos de despliegue.
¿Por qué son críticos los APPAs de energía renovable para los operadores de hiperescala brasileños?
Los APPAs de energía renovable a largo plazo aseguran electricidad de bajo costo y baja huella de carbono durante 15 años o más, reduciendo los gastos operativos al tiempo que cumplen con los objetivos de sostenibilidad corporativa.
¿Cómo está dando forma el crecimiento de las cargas de trabajo de IA al diseño de instalaciones en Brasil?
Los bastidores con alta densidad de GPU que superan los 20 kW impulsan la adopción de la refrigeración líquida y las vías de distribución de alta tensión, lo que permite un soporte eficiente para los clústeres de entrenamiento de IA.
- Mercado de Construcción de Centros de Datos Construcción a nivel mundial, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Servidores para Centros de Datos Demanda global de servidores, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Servidores de Centros de Datos de Corea del Sur Servidores en Corea del Sur, divididos por nivel de centro de datos, factor de forma y aplicación / carga de trabajo.