
Tamaño y Participación del Mercado de Computación en la Nube de Brasil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
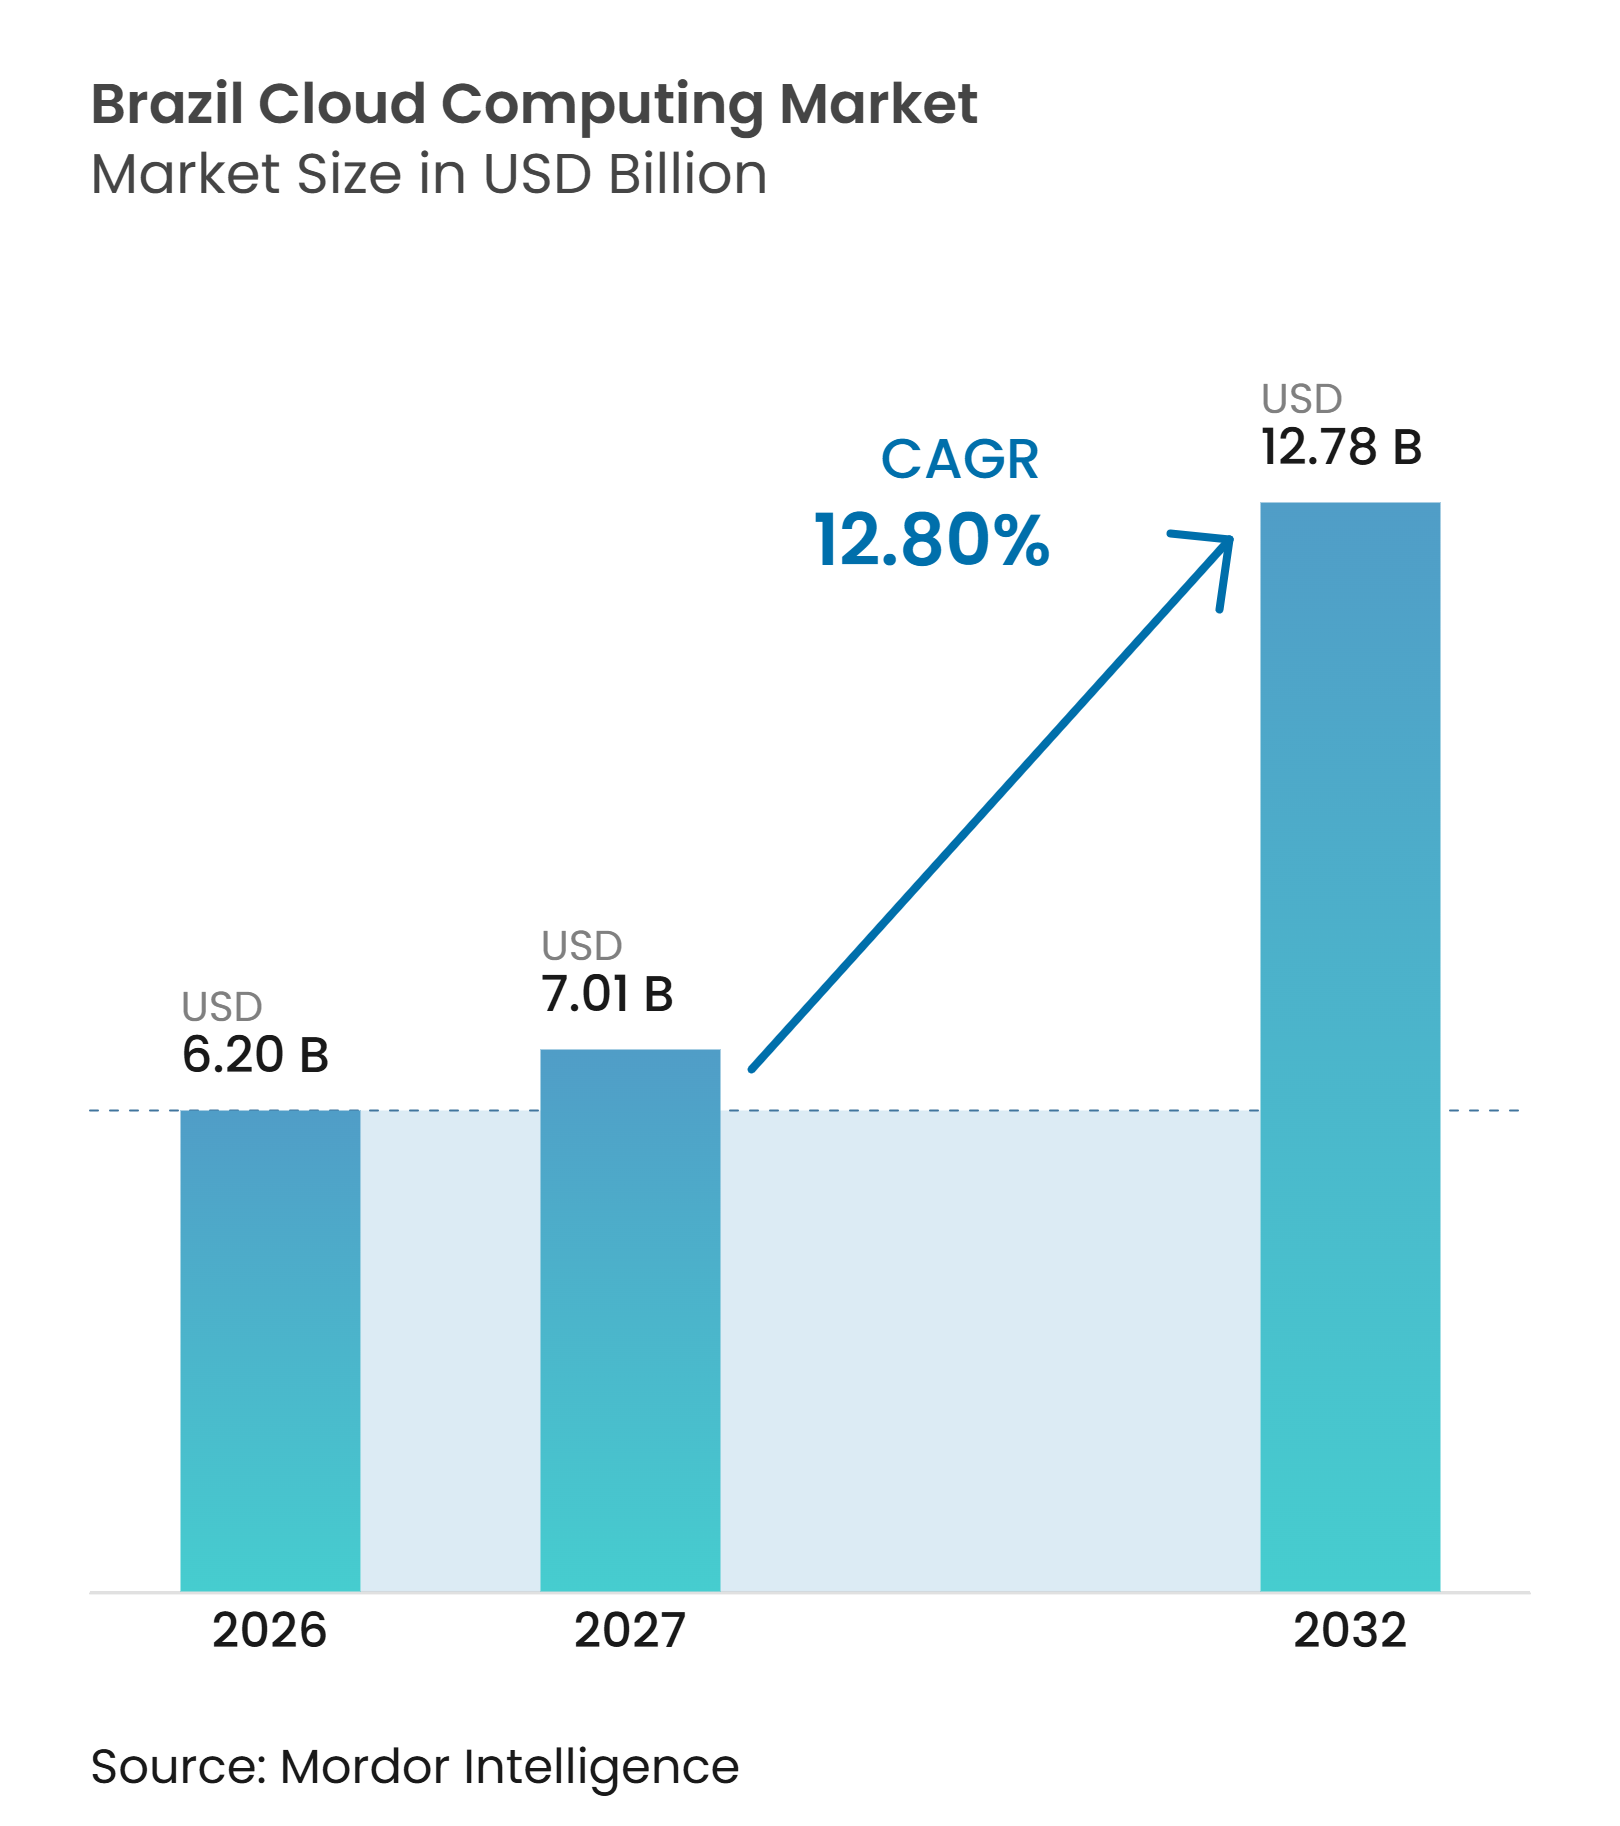
| Tamaño del mercado en el año base (2026) | 6.20 Mil millones de dólares |
| Tamaño del Mercado (2027) | 7.01 Mil millones de dólares |
| Tamaño del Mercado (2032) | 12.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.80 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Computación en la Nube de Brasil por Mordor Intelligence
El tamaño del Mercado de Computación en la Nube en Brasil se proyecta que se expanda desde 6,20 mil millones de USD en 2026 y 7,01 mil millones de USD en 2027 hasta 12,78 mil millones de USD para 2032, registrando una CAGR del 12,80% entre 2027 y 2032.
Las reformas de contratación pública bajo la estrategia federal E-Digital están orientando las cargas de trabajo de ministerios y organismos hacia regiones de hiperescala, mientras que los unicornios FinTech y los neobancos escalan sus motores de transacciones en infraestructura elástica para gestionar los picos de pagos Pix. Los fabricantes multinacionales, minoristas y grandes empresas energéticas con sede en São Paulo y Río de Janeiro están modernizando sus plataformas de planificación de recursos y atención al cliente para acortar los ciclos de producto y personalizar el comercio. Los operadores de hiperescala continúan reduciendo la latencia de red mediante nuevas zonas de disponibilidad y nodos de borde en Brasilia, Belo Horizonte y Fortaleza, y esta dispersión está ampliando el acceso regional a servicios avanzados de analítica e inteligencia artificial. La depreciación del Real brasileño frente al Dólar estadounidense sigue siendo un obstáculo estructural, que comprime los márgenes de los revendedores y promueve proyectos de optimización de costos que favorecen los modelos de implementación híbrida.
Conclusiones Clave del Informe
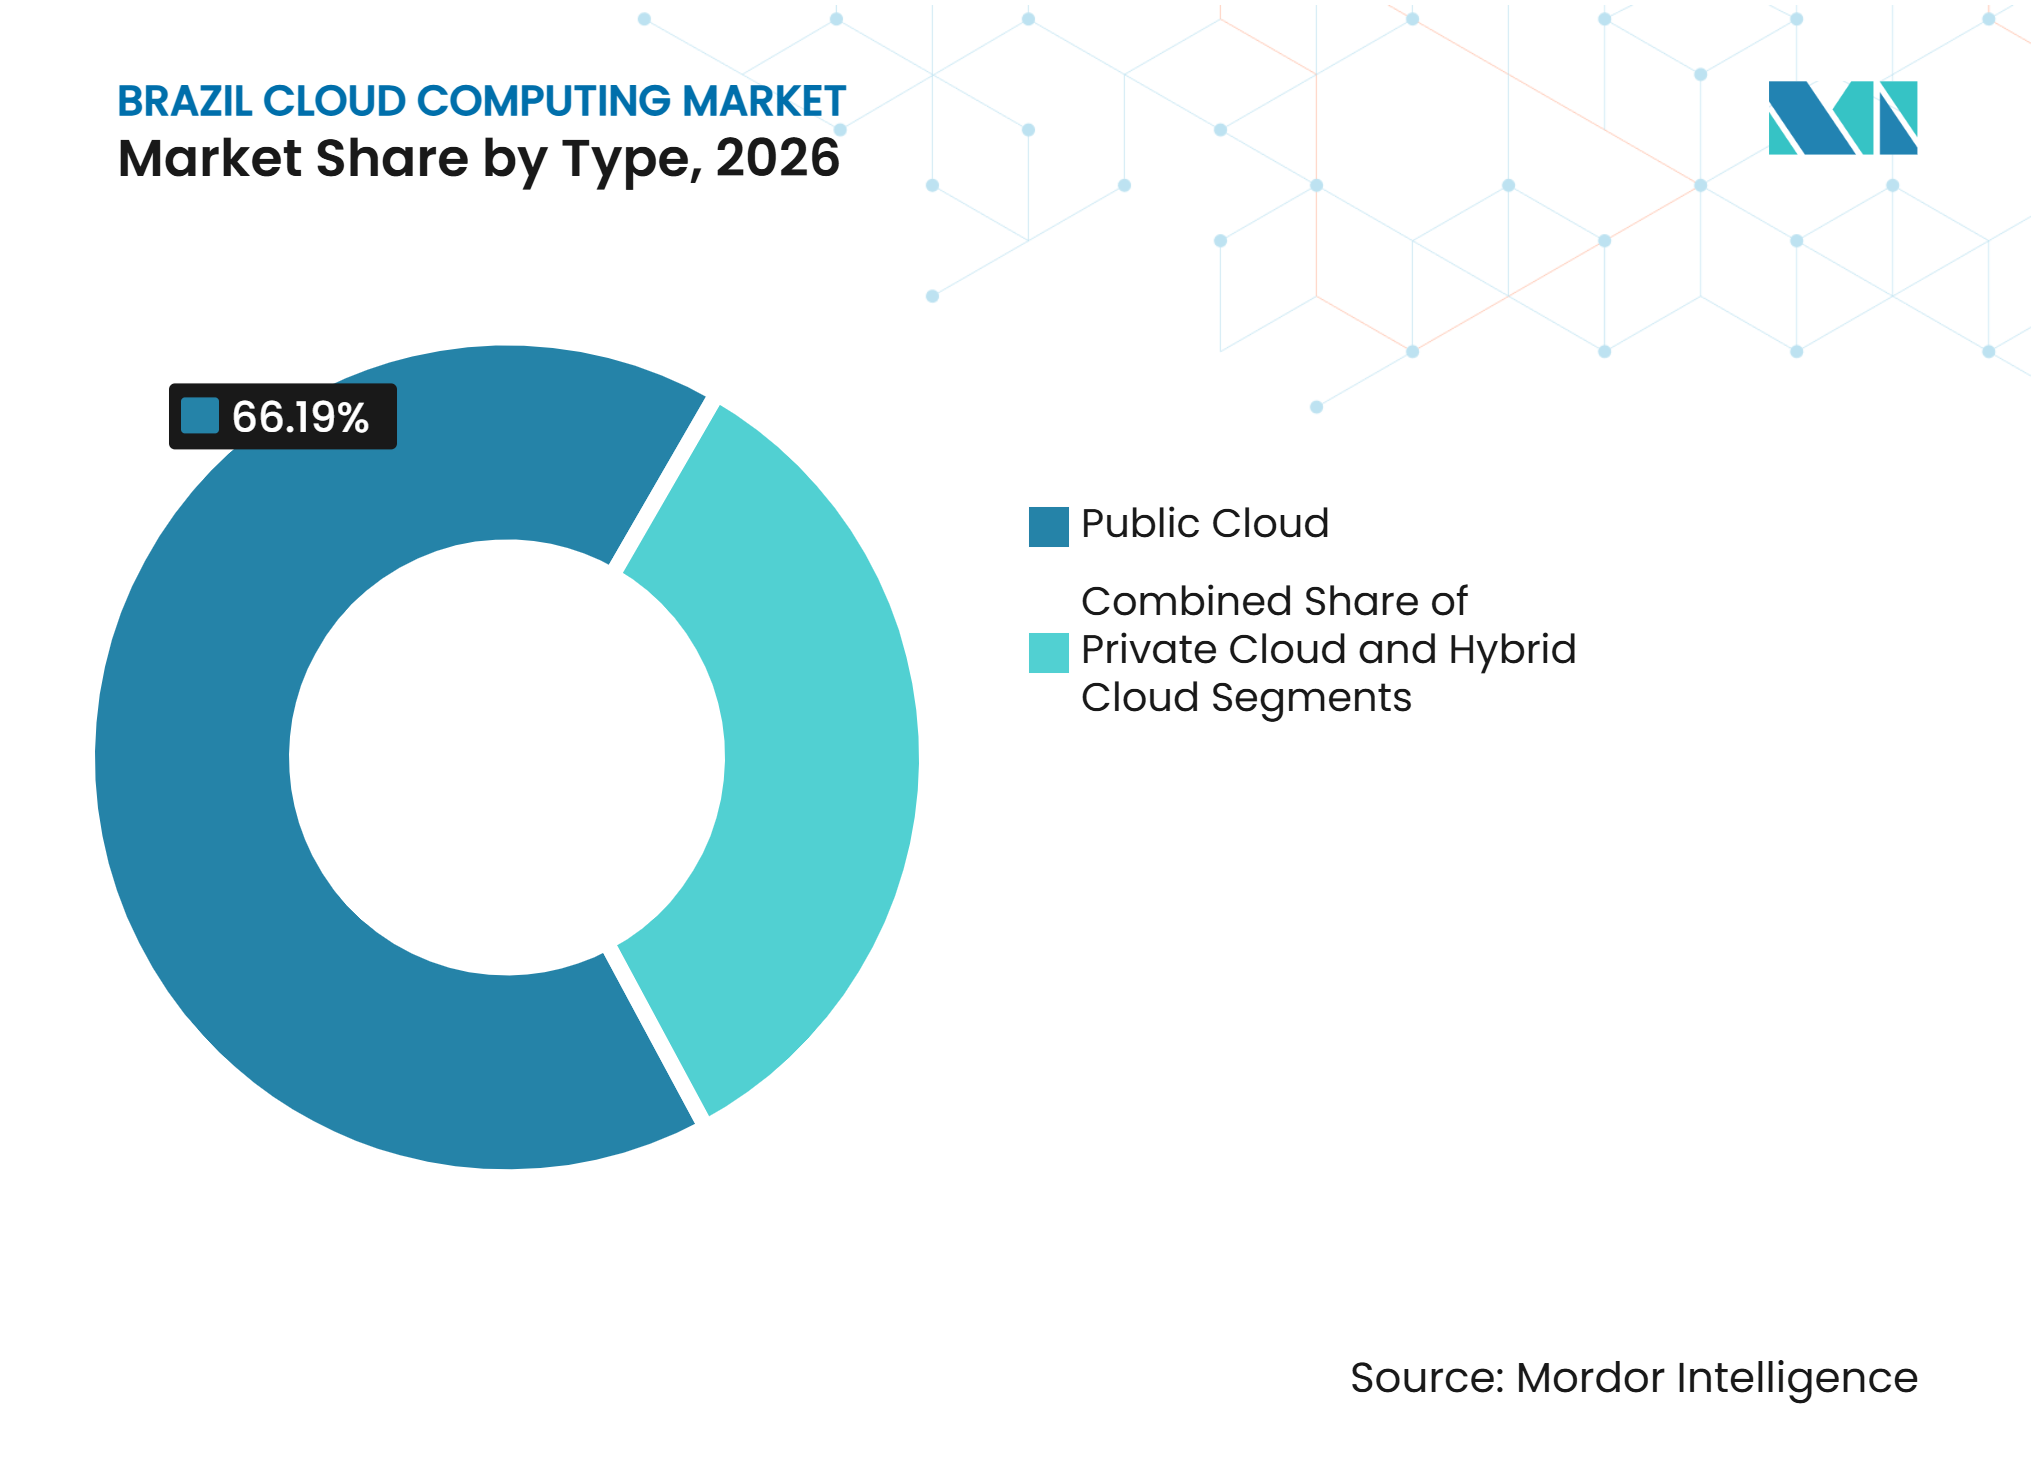
- Por tipo, la nube pública lideró con una participación de ingresos del 66,19% en 2026, mientras que la nube híbrida avanza a una CAGR del 13,78% hasta 2032.
- Por tamaño de organización, las grandes empresas capturaron el 72,41% de la participación del mercado de computación en la nube de Brasil en 2026, mientras que las pequeñas y medianas empresas se expanden a una CAGR del 13,91% hasta 2032.
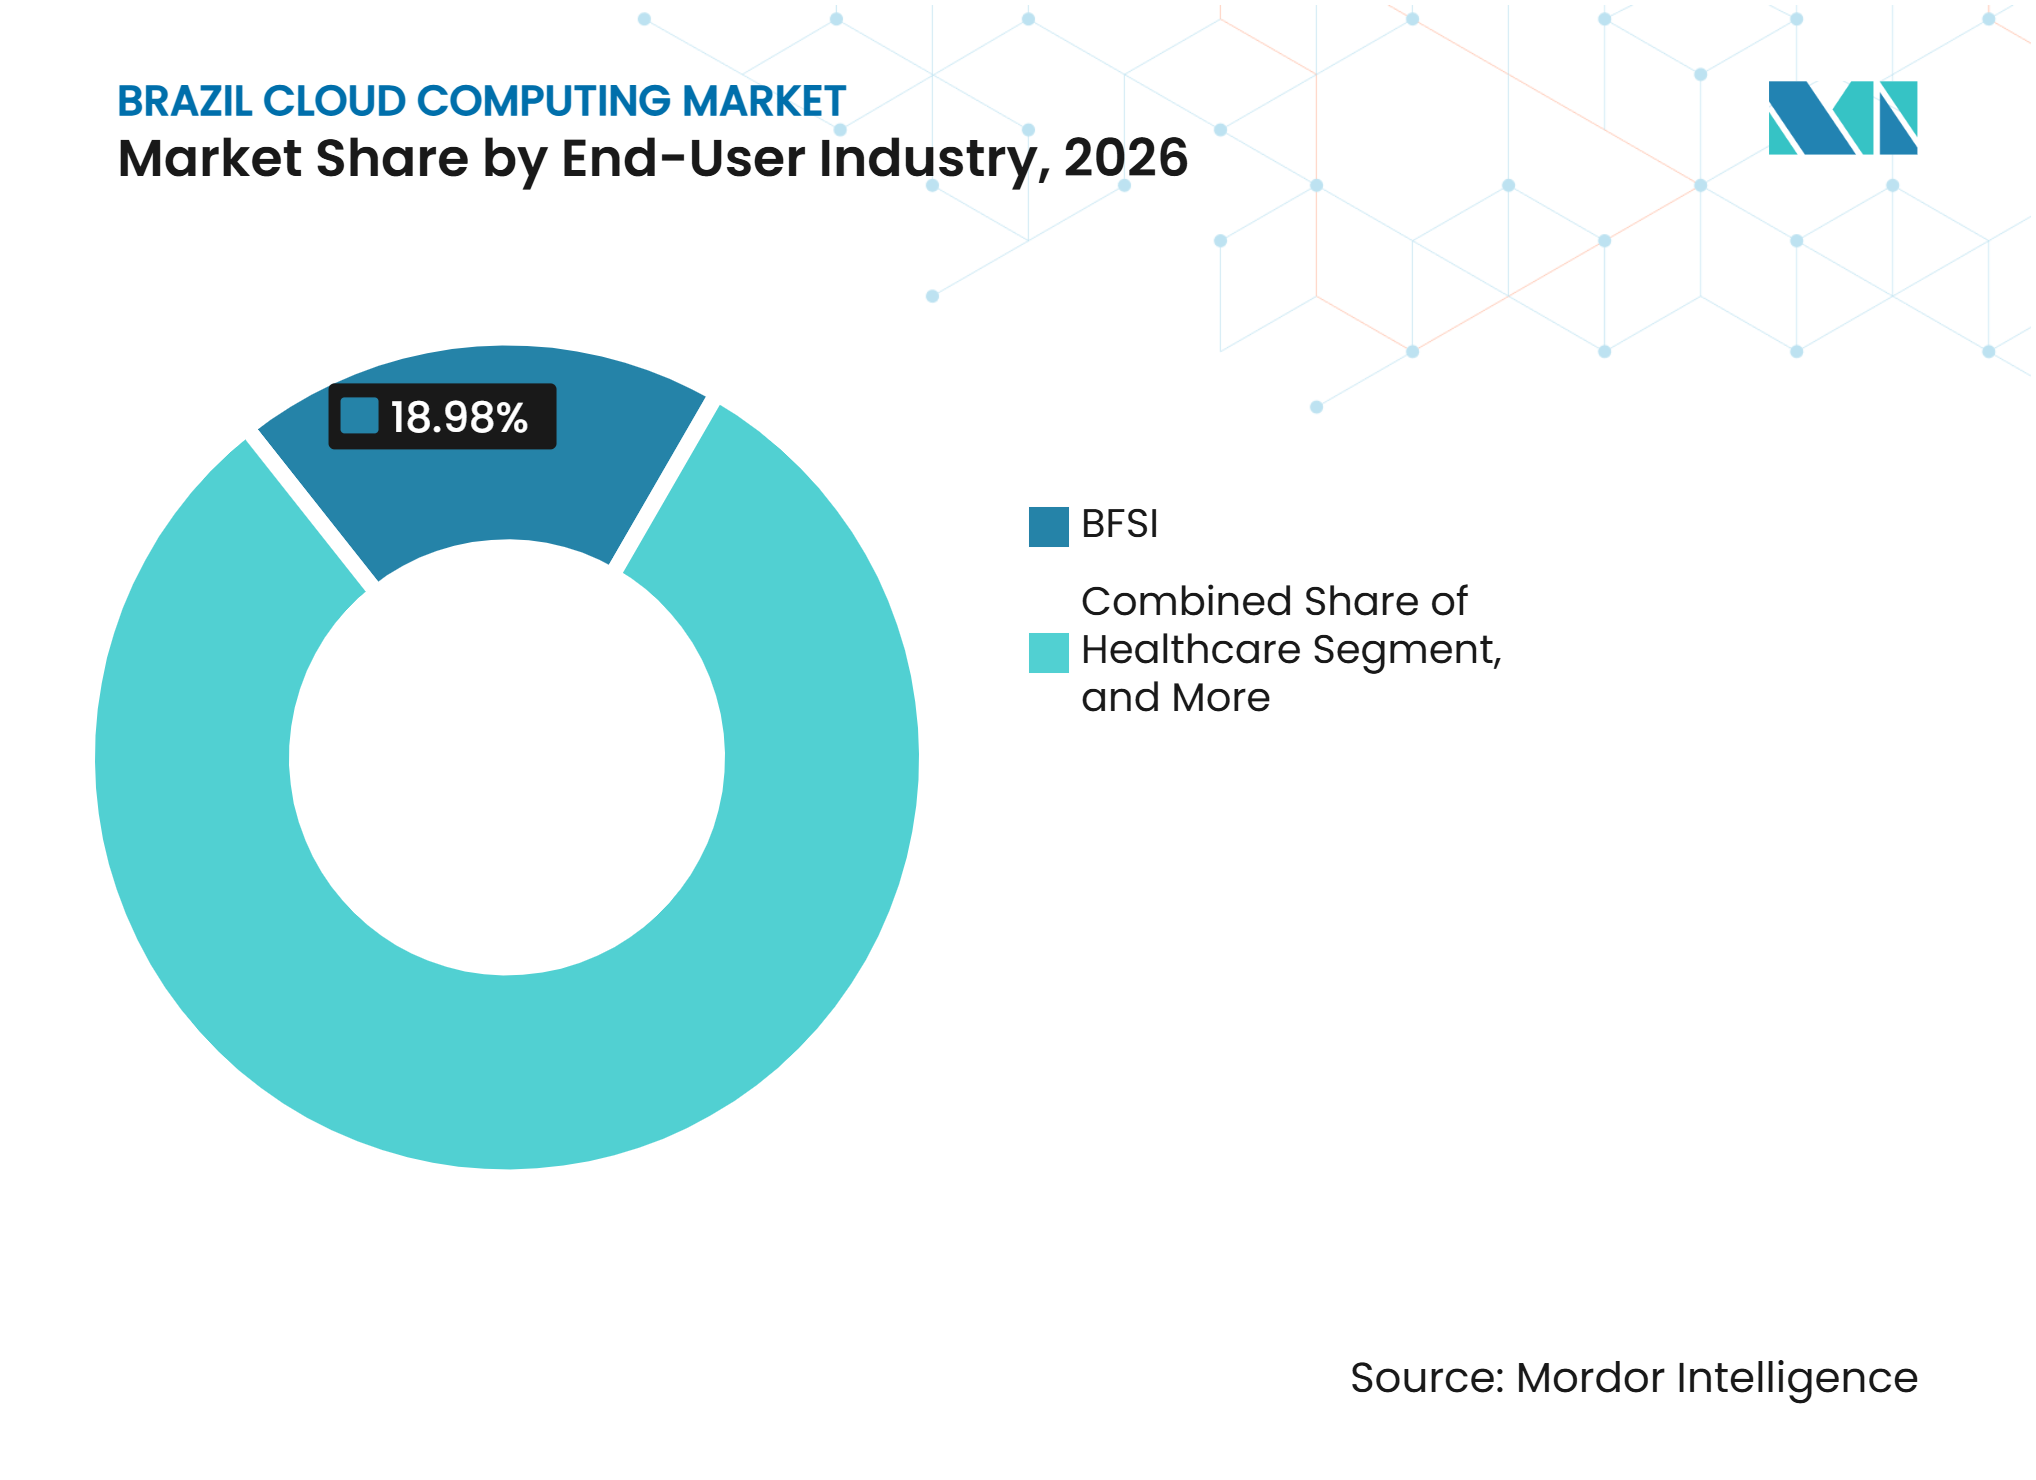
- Por industria de usuario final, la banca, los servicios financieros y los seguros representaron el 18,98% del gasto en 2026, y se prevé que el sector sanitario crezca a una CAGR del 13,76% hasta 2032.
- Por carga de trabajo, las aplicaciones empresariales y de productividad concentraron el 34,59% del uso en 2026, pero las cargas de trabajo de análisis e inteligencia artificial están aumentando a una CAGR del 13,48%.
- Por geografía, el Sudeste mantuvo una participación del 55,63% del valor en 2026, mientras que se proyecta que el Nordeste ascienda a una CAGR del 13,52% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida Digitalización de las Empresas Brasileñas | +5.20% | Nacional, con concentración en el Sudeste y el Sur | Mediano plazo (2-4 años) |
| Auge en las Inversiones en Centros de Datos de Hiperescala | +4.80% | Sudeste, con expansión hacia el Nordeste | Corto plazo (≤ 2 años) |
| Mandato Federal de Prioridad a la Nube E-Digital | +3.90% | Nacional, liderado por organismos federales en Brasilia | Mediano plazo (2-4 años) |
| Auge FinTech que Demanda Infraestructura Escalable | +3.10% | Centros urbanos del Sudeste, con desbordamiento hacia el Centro-Oeste | Corto plazo (≤ 2 años) |
| Aceleración de Cargas de Trabajo de IA e IA Generativa en la Nube | +2.70% | Sudeste y Sur, adopción temprana en centros tecnológicos | Largo plazo (≥ 4 años) |
| Despliegues de Nube Perimetral Regional para Aplicaciones Sensibles a la Latencia | +2.20% | Ciudades costeras del Nordeste, corredores logísticos del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Digitalización de las Empresas Brasileñas
Las empresas de manufactura, comercio minorista y servicios públicos están trasladando sus aplicaciones de planificación de recursos, CRM y cadena de suministro al mercado de computación en la nube de Brasil con el fin de reducir los desembolsos de capital y acortar los ciclos de lanzamiento de productos.[1] Una encuesta de transformación de 2025 registró que el 72% de las empresas aumentaron sus presupuestos de nube para apoyar el trabajo remoto y el comercio omnicanal tras las disrupciones de la pandemia. Los ensambladores automotrices ahora operan paneles de control logísticos basados en la nube que redirigen componentes cuando la congestión portuaria amenaza los inventarios justo a tiempo, reduciendo el tiempo de inactividad en los corredores del Mercosur. Los minoristas nacionales sincronizan los datos de punto de venta con motores de analítica en la nube, generando recomendaciones de precios en tiempo real que elevaron la conversión entre un 15 y un 20% en las tiendas piloto de Grupo Pão de Açúcar.[2] Dado que los mainframes heredados no pueden exponer API modernas, los ciclos de renovación se han reducido de siete a tres años, y los directores de sistemas de información citan la agilidad de integración como el principal catalizador de la migración a la nube.
Auge en las Inversiones en Centros de Datos de Hiperescala
Más de USD 2.000 millones en nueva capacidad de hiperescala están fluyendo hacia el mercado de computación en la nube de Brasil entre 2024 y 2026. Google comprometió USD 1.200 millones para su región de tres zonas en São Paulo, con el objetivo de atender a clientes de transmisión de medios y mercados de capitales que necesitan tiempos de ida y vuelta inferiores a 10 milisegundos.[3] Microsoft añadió clústeres de GPU a Azure São Paulo en marzo de 2025 para atender el entrenamiento de IA generativa para startups de imágenes y modelos de visión para el sector agrotecnológico.[4] El operador nacional Scala recaudó USD 450 millones para construir instalaciones en Fortaleza y Salvador, posicionándose cerca de los puntos de aterrizaje de cables submarinos que reducen la latencia hacia América del Norte y Europa. La nueva capacidad reduce las tarifas de salida de datos y cataliza la adopción de cargas de trabajo con alto consumo de ancho de banda, como videoconferencias, telemetría IoT y transmisión en 8K.
Mandato Federal de Prioridad a la Nube E-Digital
La estrategia E-Digital actualizada de 2024 obliga a que todo nuevo proyecto federal considere la arquitectura en la nube antes que las alternativas locales, reforzando la demanda de plataformas de hiperescala conformes y soberanas. Las directrices del Ministerio de Economía emitidas en enero de 2025 instruyen a los organismos a adoptar los controles ISO 27017 y presentar comparaciones de costo total. SERPRO había migrado el 40% de su cartera a la nube híbrida en diciembre de 2025, incluidos los motores de declaración de impuestos de Brasil, ahora alojados en Oracle Cloud, que procesa 180 millones de declaraciones cada año. Los portales estatales de São Paulo y Minas Gerais aprovechan funciones sin servidor que se escalan automáticamente durante los picos anuales de registro de vehículos, lo que pone de relieve cómo la política se ha convertido en un motor de demanda para el mercado de computación en la nube de Brasil.
Auge FinTech que Demanda Infraestructura Escalable
Más de 1.200 FinTechs surgieron en 2025, y cada una depende de una infraestructura elástica para soportar los picos de transacciones durante eventos promocionales y las oleadas de adopción de Pix. Nubank procesa 1.200 millones de llamadas API diarias en AWS y triplica la capacidad durante el Black Friday sin costos de hardware inactivo. Stone Co redujo las alertas de fraude con falsos positivos en un 35% tras trasladar sus modelos a Google Vertex AI en 2024. Las normas de banca abierta anunciadas por el Banco Central en 2024 exigen API interoperables en 700 bancos, estimulando la adopción de plataformas de integración que residen en el mercado de computación en la nube de Brasil.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Costos de Nube Soberana y Residencia de Datos | -3.40% | Nacional, agudo en sectores regulados | Corto plazo (≤ 2 años) |
| Escasez Aguda de Talento Certificado en Nube | -2.90% | Nacional, grave en ciudades secundarias | Mediano plazo (2-4 años) |
| Volatilidad Macroeconómica Persistente de la Moneda | -2.10% | Nacional, sectores dependientes de las exportaciones | Corto plazo (≤ 2 años) |
| Dependencias Heredadas de Infraestructura Local en Empresas Estatales | -1.80% | Empresas federales y estatales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos de Nube Soberana y Residencia de Datos
La Ley General de Protección de Datos Personales obliga a los bancos y aseguradoras a alojar la información de los clientes en el país, lo que eleva las facturas de infraestructura entre un 20 y un 30% en comparación con los despliegues multirregionales. Una evaluación de PwC de 2025 encontró que la carga de cumplimiento añadió entre 12 y 18 meses a los plazos de migración para las empresas altamente reguladas. La autoridad de protección de datos emitió 14 sanciones en 2025 por transferencias transfronterizas no autorizadas, lo que llevó a las empresas con aversión al riesgo a dividir el almacenamiento entre zonas de nube local y soberana. Los proveedores locales, incluido Locaweb, comercializan garantías de que los datos "nunca salen de Brasil", pero la fragmentación impide que los operadores de hiperescala aprovechen las eficiencias de escala global, amortiguando la competencia de precios en el mercado de computación en la nube de Brasil.
Escasez Aguda de Talento Certificado en Nube
Brasil operó con un déficit de 70.000 arquitectos de nube en 2025, lo que infló los salarios de los profesionales senior en un 18% interanual. Los planes de estudio universitarios van a la zaga de la práctica en Kubernetes, infraestructura como código y FinOps. AWS añadió módulos de formación en portugués en 15 campus en 2024, pero el flujo de graduados necesita varios años para madurar. Las pymes de Recife y Goiânia dependen de consultores externos que cobran tarifas diarias elevadas, lo que alarga los plazos de los proyectos. La brecha de talento empuja a las empresas hacia los servicios gestionados, pero también limita el consumo de funciones avanzadas sin servidor y de aprendizaje automático dentro del mercado de computación en la nube de Brasil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Arquitecturas Híbridas Equilibran la Soberanía y la FlexibilidadLas implementaciones híbridas representaron una porción creciente del tamaño del mercado de computación en la nube en Brasil a medida que las instituciones combinan núcleos locales con bordes multinube. En términos de valor, la nube pública aún mantuvo el 66,19% durante 2026, pero se proyecta que la nube híbrida crezca más rápido porque los auditores del Banco Central exigen la retención de ciertos conjuntos de datos transaccionales en servidores locales. Bancos como Itaú Unibanco mantienen centros de datos propios en São Paulo mientras trasladan las cargas de trabajo móviles orientadas al cliente a AWS, un patrón que se repite en seguros, telecomunicaciones y servicios públicos. La nube privada persiste dentro de las empresas estatales de petróleo y energía donde la legislación de contratación favorece las infraestructuras dedicadas, aunque esas mismas empresas utilizan Azure Arc para extender los controles de Kubernetes más allá de sus perímetros, lo que subraya la creciente sofisticación de los participantes del mercado de computación en la nube en Brasil.
Azure Arc de Microsoft permite a los fabricantes exportar la gestión de contenedores a plantas de campo manteniendo los datos de sensores en sitio por razones de latencia, un habilitador para las células de Industria 4.0 en plantas automotrices. Los operadores de telecomunicaciones agrupan 5G privado con nodos de borde gestionados para proporcionar a los conglomerados mineros y agrícolas cómputo con latencia inferior a 5 milisegundos, y los organismos gubernamentales ejecutan módulos ciudadanos confidenciales en zonas soberanas mientras adoptan analítica nativa en la nube para paneles de datos abiertos. La tracción de la Plataforma como Servicio crece entre los proveedores de software que valoran las cadenas de CI/CD consistentes sobre la migración de máquinas virtuales, lo que señala una evolución más allá de la IaaS básica hacia abstracciones de mayor orden en todo el mercado de computación en la nube en Brasil.



Por Tamaño de Organización:
Las Pymes Cierran la Brecha DigitalLas grandes empresas generaron el 72,41% de los ingresos en 2026 gracias a complejos programas multinube e investigación de inteligencia artificial con uso intensivo de GPU, aunque las pequeñas y medianas empresas están cerrando la brecha. Los incentivos del SEBRAE y los precios por suscripción permiten a los fabricantes familiares implementar pilas de ERP o comercio electrónico sin barreras de inversión de capital. Los campeones brasileños de SaaS TOTVS y Linx ahora ofrecen suites de gestión minorista desde clústeres multiusuario, cuadruplicando la velocidad de incorporación de usuarios y reduciendo la carga de mantenimiento. El tamaño del mercado de computación en la nube en Brasil para las pymes se está ampliando a medida que Shopify y Nuvemshop incorporan miles de comerciantes cada mes, agrupando APIs de inventario, pago y envío en paneles de control llave en mano.
Mientras tanto, los conglomerados continúan dictando los montos absolutos en dólares, operando laboratorios de aprendizaje automático distribuidos y gemelos digitales de alta fidelidad. Banco Bradesco orquesta la gobernanza de costos en AWS, Azure y Google para prevenir la TI en la sombra, ejemplificando la madurez de FinOps posible a escala. Las grandes mineras simulan flujos de mineral con clústeres de GPU, y los gigantes de los medios aprovechan el enrutamiento multi-CDN para la transmisión en vivo. No obstante, los proveedores de herramientas están desarrollando módulos simplificados de costos y cumplimiento para que las pymes puedan aprovechar los mismos mecanismos avanzados, lo que señala una democratización a largo plazo en todo el mercado de computación en la nube en Brasil.
Por Industria de Usuario Final:
La Atención Sanitaria Lidera la Curva de CrecimientoLos aumentos de la telesalud y las actualizaciones de los registros electrónicos de salud impulsan al sector sanitario a una CAGR del 13,76%, la más rápida dentro del mercado de computación en la nube en Brasil. Plataformas como Dr. Consulta aprovechan una infraestructura de videoconsulta resiliente y flujos de trabajo de prescripción seguros que escalan a nivel nacional. Los hospitales adoptan sistemas de Archivo y Comunicación de Imágenes en la nube, lo que permite diagnósticos asistidos por inteligencia artificial que reducen el tiempo de interpretación hasta en un 40%. Las empresas farmacéuticas cargan datos de ensayos clínicos en repositorios interoperables conectados a los portales del regulador de alimentos y medicamentos, acortando los retrasos en la aprobación de fármacos. El registro de inmunización Conecte SUS del Ministerio de Salud utiliza replicación multizonal para garantizar la disponibilidad durante las campañas masivas.
El sector de banca, servicios financieros y seguros aún capturó el 13,98% de la participación del mercado de computación en la nube en Brasil en 2026, porque las billeteras digitales y los pagos instantáneos obligan a un escalado continuo. Las cadenas de comercio minorista y electrónico ejecutan sistemas de pedidos omnicanal en la nube para orquestar la recogida en tienda y la logística de última milla. La manufactura adopta analítica de calidad predictiva, mientras que los operadores de telecomunicaciones consumen y revenden servicios en la nube simultáneamente. Los portales del sector público migran bajo el decreto E-Digital, y las universidades mantienen suites de aprendizaje en la nube más allá de las fases de educación remota pandémica, todo lo cual contribuye a ampliar la diversificación vertical dentro del mercado de computación en la nube en Brasil.

Por Carga de Trabajo:
La Analítica y la IA Aceleran la Creación de ValorLa analítica y la inteligencia artificial constituyeron el segmento de carga de trabajo de más rápido crecimiento, avanzando a una CAGR del 13,48% a medida que las empresas pasan de paneles descriptivos a pronósticos prescriptivos. Los minoristas vinculan ventas, datos meteorológicos y conversaciones en redes sociales en casas de datos para recalibrar precios por hora. Los bancos implementan modelos de detección de fraude acelerados por GPU que inspeccionan miles de millones de señales por minuto, y el agronegocio monitorea imágenes satelitales para predicciones de rendimiento. La inteligencia artificial generativa está emergiendo para guiones de centros de contacto y contenido de marketing, un testimonio de las API de modelos de fundación entregadas desde la nube.
Por el contrario, el software empresarial y de productividad aún dominó el 34,59% de las cargas de trabajo de 2026 porque el correo electrónico, la colaboración y el intercambio de archivos sustentan el trabajo distribuido. Los servicios de almacenamiento, copia de seguridad y recuperación ante desastres reemplazan las bibliotecas de cintas con promesas de durabilidad de once nueves. Las canalizaciones de desarrollo/pruebas y CI/CD aceleran los lanzamientos ágiles, permitiendo a los equipos de software lanzar funcionalidades diariamente en lugar de trimestralmente. La computación de alto rendimiento para la simulación de yacimientos energéticos y la renderización de medios añade mayor profundidad, consolidando el mercado de computación en la nube en Brasil como una plataforma multipropósito en lugar de una utilidad de uso único.
Análisis Geográfico
El Sudeste representó el 55,63% del tamaño del mercado de computación en la nube en Brasil en 2026, con São Paulo representando aproximadamente el 40% gracias a la concentración de prestamistas, fabricantes y empresas tecnológicas emergentes de Fortune 500. Las densas redes de fibra óptica, la energía confiable y la proximidad a los aterrizajes de cables submarinos en Santos y Río sostienen las construcciones de los hiperescaladores, y un ecosistema maduro de integradores acelera la adopción. El lanzamiento de la tercera zona de Google en São Paulo en noviembre de 2025 aumentó la disponibilidad regional de GPU en un 40%, brindando a los clientes de los sectores financiero, sanitario y de medios nueva capacidad para la experimentación con inteligencia artificial.
El impulso de crecimiento está migrando hacia el norte, y el Nordeste está en camino de alcanzar una CAGR del 13,52% hasta 2031. Fortaleza y Recife ofrecen terrenos y energía entre un 20 y un 30% más baratos que São Paulo, al tiempo que aprovechan los cables transatlánticos, una combinación que atrajo a Scala Data Centers a comprometer 200 millones de USD para un campus de hiperescala. Los incentivos estatales reducen los impuestos sobre la propiedad y la energía para los inversores en centros de datos, y los proyectos piloto de hospitalidad, comercio minorista y ciudades inteligentes son los primeros adoptantes de los nodos de borde locales. Las universidades de Salvador transmiten conferencias en alta definición a municipios rurales mediante conexiones de baja latencia, lo que refleja la digitalización inclusiva del mercado de computación en la nube en Brasil.
La región Sur disfruta de una sólida adopción en los clústeres de agronegocio y automotriz que se extienden desde Curitiba hasta Porto Alegre, donde los proveedores sincronizan los sensores de fábrica con nubes de borde regionales. El gasto en computación en la nube en el Centro-Oeste está impulsado por los departamentos de Brasilia que implementan la doctrina E-Digital, junto con los exportadores de soja y ganado en Mato Grosso que ejecutan analítica de agricultura de precisión. El Norte se rezaga debido a la limitada infraestructura de fibra, pero las implementaciones de borde en Manaos están reduciendo esa brecha para el enrutamiento de pedidos de comercio electrónico y los medios de transmisión, presagiando una difusión más amplia del mercado de computación en la nube en Brasil en todos los biomas brasileños.
Panorama Competitivo
Concentración del Mercado
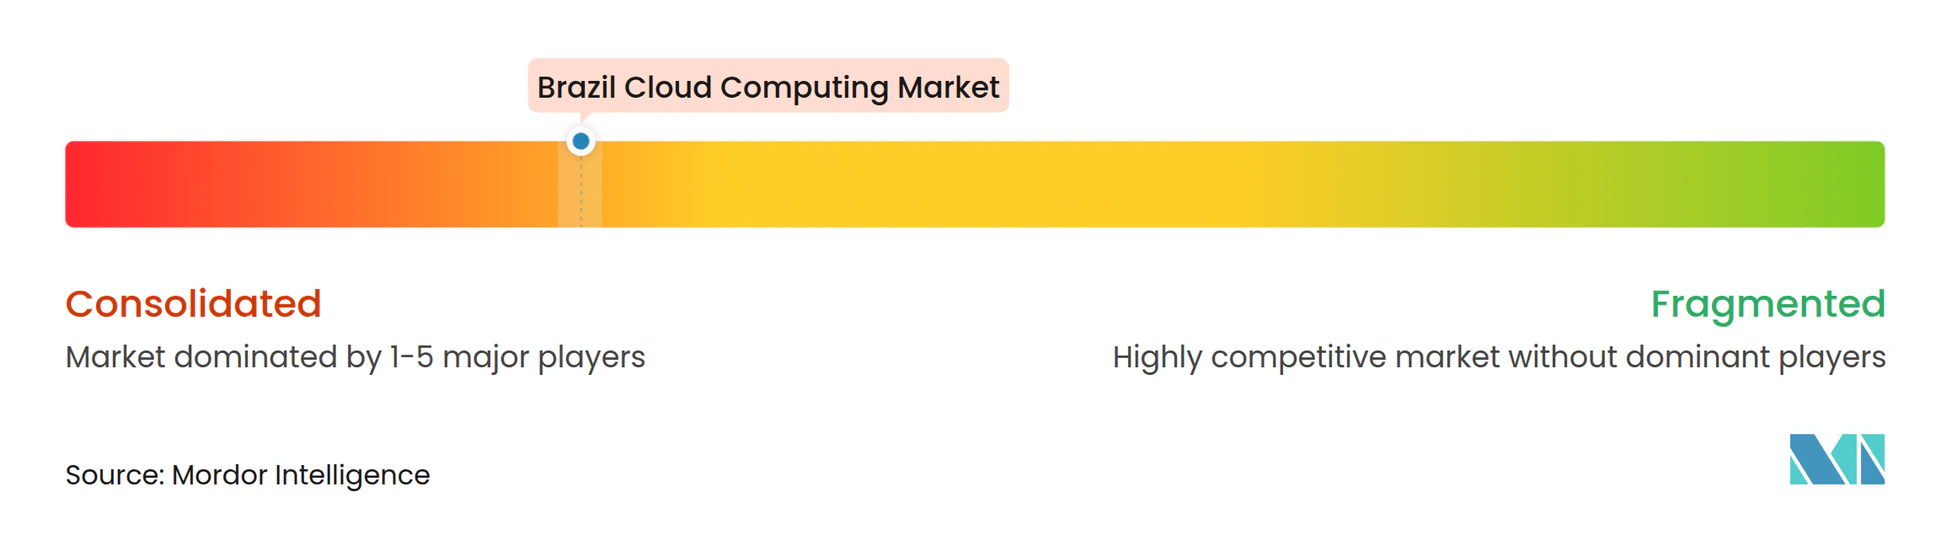
La intensidad competitiva se mantiene moderada, ya que los cinco principales hiperescaladores concentran un estimado del 60-65% del gasto en Infraestructura como Servicio y Plataforma como Servicio en 2026. Amazon Web Services mantiene la primera posición gracias a su temprana presencia en São Paulo y al menú más amplio de servicios de cómputo, bases de datos e inteligencia artificial. Microsoft Azure está aprovechando el arraigo empresarial de Office 365 al agrupar créditos y planos de nube soberana conformes con los mandatos de protección de datos, una táctica que los ministerios centrales consideran favorablemente. Google Cloud se diferencia mediante aceleradores específicos por industria, como su acuerdo de 2025 con el gigante mediático Globo para trasladar la transcodificación y el procesamiento de CDN a la infraestructura de GCP.
Los competidores nacionales Locaweb y TIVIT destacan el soporte en portugués, la facturación local y las garantías estrictas de residencia de datos, nichos que siguen siendo valiosos donde la legislación restringe las transferencias transfronterizas. La adquisición en 2025 por parte de Locaweb de una plataforma de Kubernetes gestionada amplía su alcance de Plataforma como Servicio hacia los proveedores de software independientes del mercado medio. Los integradores de sistemas, las consultoras y los operadores de telecomunicaciones están desarrollando servicios de valor agregado que envuelven migración, cumplimiento y herramientas de FinOps alrededor de los núcleos de los hiperescaladores, absorbiendo hasta el 30% del gasto de los clientes. Las solicitudes de patentes de IBM y Oracle sobre computación confidencial y cifrado homomórfico podrían redefinir los estándares de seguridad en el próximo ciclo, potencialmente restableciendo los criterios de compra dentro del mercado de computación en la nube en Brasil.
La computación de borde, la observabilidad multinube y el software de optimización del gasto se destacan como espacios en blanco viables. El competidor emergente Semantix posiciona una pila de casa de datos gestionada para empresas que carecen de capacidad de ingeniería de datos, mientras que los operadores de telecomunicaciones Vivo y Claro aprovechan los despliegues de 5G para proporcionar contenedores de borde para transmisión e IoT industrial. Las dinámicas competitivas están, por tanto, desplazándose de la capacidad bruta hacia experiencias gestionadas diferenciadas que reducen la complejidad tanto para los grandes grupos multinacionales como para las pymes con arraigo regional que participan en el mercado de computación en la nube en Brasil.
Líderes de la Industria de Computación en la Nube de Brasil
-
Alibaba Group Holding Limited
-
Amazon Web Services (AWS)
-
Google LLC (Alphabet Inc.)
-
IBM Corporation
-
Microsoft Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Computación en la Nube de Brasil Empresas cubiertas en este informe
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- International Business Machines Corporation
- Alibaba Group Holding Limited
- Oracle Corporation
- SAP SE
- Salesforce, Inc.
- Huawei Technologies Co., Ltd.
- Locaweb Serviços de Internet S.A.
- TIVIT Tecnologia da Informação S.A.
- UOL Diveo Tecnologia Ltda.
- Claro S.A. (Embratel Cloud)
- Telefônica Brasil S.A. (Vivo Cloud)
- Globo Comunicações e Participações S.A. (Globo Cloud)
- Scala Data Centers S.A.
- EdgeUno, Inc.
- Digifort Inovações Tecnológicas Ltda.
- TOTVS S.A.
- Semantix, Inc.
Lea el análisis de las empresas de computación en la nube de brasil
Desarrollos recientes de la industria en Mercado de Computación en la Nube de Brasil
- Marzo de 2025: El gobierno federal de Brasil aprobó USD 433 millones en financiamiento para Serpro para modernizar las redes del sector público y reforzar la estrategia de nube soberana.
- Marzo de 2025: Serpro reportó ingresos netos de BRL 3.930 millones y lanzó Government Cloud, señalando la viabilidad nacional en computación soberana.
- Febrero de 2025: IBM cerró su adquisición de HashiCorp por USD 6.400 millones, entregando portafolios avanzados de automatización a través de socios brasileños.
- Febrero de 2025: La empresa de servicios públicos Copel alcanzó 1 millón de medidores inteligentes en Paraná, aumentando la demanda de analítica en la nube.
Alcance del Informe del Mercado de Computación en la Nube de Brasil
El Informe del Mercado de Computación en la Nube de Brasil está Segmentado por Tipo (Nube Pública con IaaS, PaaS y SaaS; Nube Privada; Nube Híbrida), Tamaño de Organización (Pymes y Grandes Empresas), Industria de Usuario Final (Manufactura, Educación, Comercio Minorista y Comercio Electrónico, Transporte y Logística, Atención Sanitaria, BFSI, Telecomunicaciones y TI, Gobierno y Sector Público, Servicios Públicos, Medios y Entretenimiento), Carga de Trabajo (Aplicaciones Empresariales y de Productividad, Almacenamiento y Copia de Seguridad, Analítica e IA, Desarrollo/Pruebas y CI/CD, Recuperación ante Desastres, Otras Cargas de Trabajo) y Geografía (Sudeste, Sur, Nordeste, Centro-Oeste, Norte). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Nube Pública | IaaS |
| PaaS | |
| SaaS | |
| Nube Privada | |
| Nube Híbrida |
| Pymes |
| Grandes Empresas |
| Manufactura |
| Educación |
| Comercio Minorista y Comercio Electrónico |
| Transporte y Logística |
| Atención Sanitaria |
| BFSI |
| Telecomunicaciones y TI |
| Gobierno y Sector Público |
| Servicios Públicos, Medios y Entretenimiento |
| Aplicaciones Empresariales y de Productividad |
| Almacenamiento y Copia de Seguridad |
| Analítica e IA |
| Desarrollo/Pruebas y CI/CD |
| Recuperación ante Desastres |
| Otras Cargas de Trabajo |
| Por Tipo | Nube Pública | IaaS |
| PaaS | ||
| SaaS | ||
| Nube Privada | ||
| Nube Híbrida | ||
| Por Tamaño de Organización | Pymes | |
| Grandes Empresas | ||
| Por Industria de Usuario Final | Manufactura | |
| Educación | ||
| Comercio Minorista y Comercio Electrónico | ||
| Transporte y Logística | ||
| Atención Sanitaria | ||
| BFSI | ||
| Telecomunicaciones y TI | ||
| Gobierno y Sector Público | ||
| Servicios Públicos, Medios y Entretenimiento | ||
| Por Carga de Trabajo | Aplicaciones Empresariales y de Productividad | |
| Almacenamiento y Copia de Seguridad | ||
| Analítica e IA | ||
| Desarrollo/Pruebas y CI/CD | ||
| Recuperación ante Desastres | ||
| Otras Cargas de Trabajo |
Preguntas Clave Respondidas en el Informe
¿A qué velocidad está creciendo el gasto en nube en Brasil?
Se proyecta que el mercado de computación en la nube en Brasil se expanda desde 6,20 mil millones de USD en 2026 hasta 12,78 mil millones de USD para 2031 a una CAGR del 12,80%.
¿Qué modelo de despliegue está incorporando usuarios más rápidamente?
La nube híbrida es la de más rápido crecimiento, avanzando a una CAGR del 13,78% a medida que las empresas equilibran los mandatos de soberanía de datos con la flexibilidad multinube.
¿Qué sector contribuirá a la próxima ola de demanda?
El sector sanitario lidera con una CAGR prevista del 13,76% hasta 2032, impulsado por el escalado de la telemedicina y la modernización de los registros electrónicos de salud.
¿Cuál es el mayor obstáculo operativo que enfrentan las empresas?
La escasez de profesionales certificados en nube infla los salarios y alarga los plazos de despliegue, especialmente fuera de São Paulo y Río de Janeiro.
¿Cómo están afectando las fluctuaciones cambiarias a la adopción?
La depreciación del Real eleva las facturas de suscripción denominadas en USD, presionando a los revendedores e impulsando a las empresas a optimizar las cargas de trabajo para la eficiencia de costos.