
Größe und Marktanteil des brasilianischen Cloud-Computing-Markts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 6.20 Milliarden US-Dollar |
| Marktgröße (2027) | 7.01 Milliarden US-Dollar |
| Marktgröße (2032) | 12.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.80 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Cloud-Computing-Markts von Mordor Intelligence
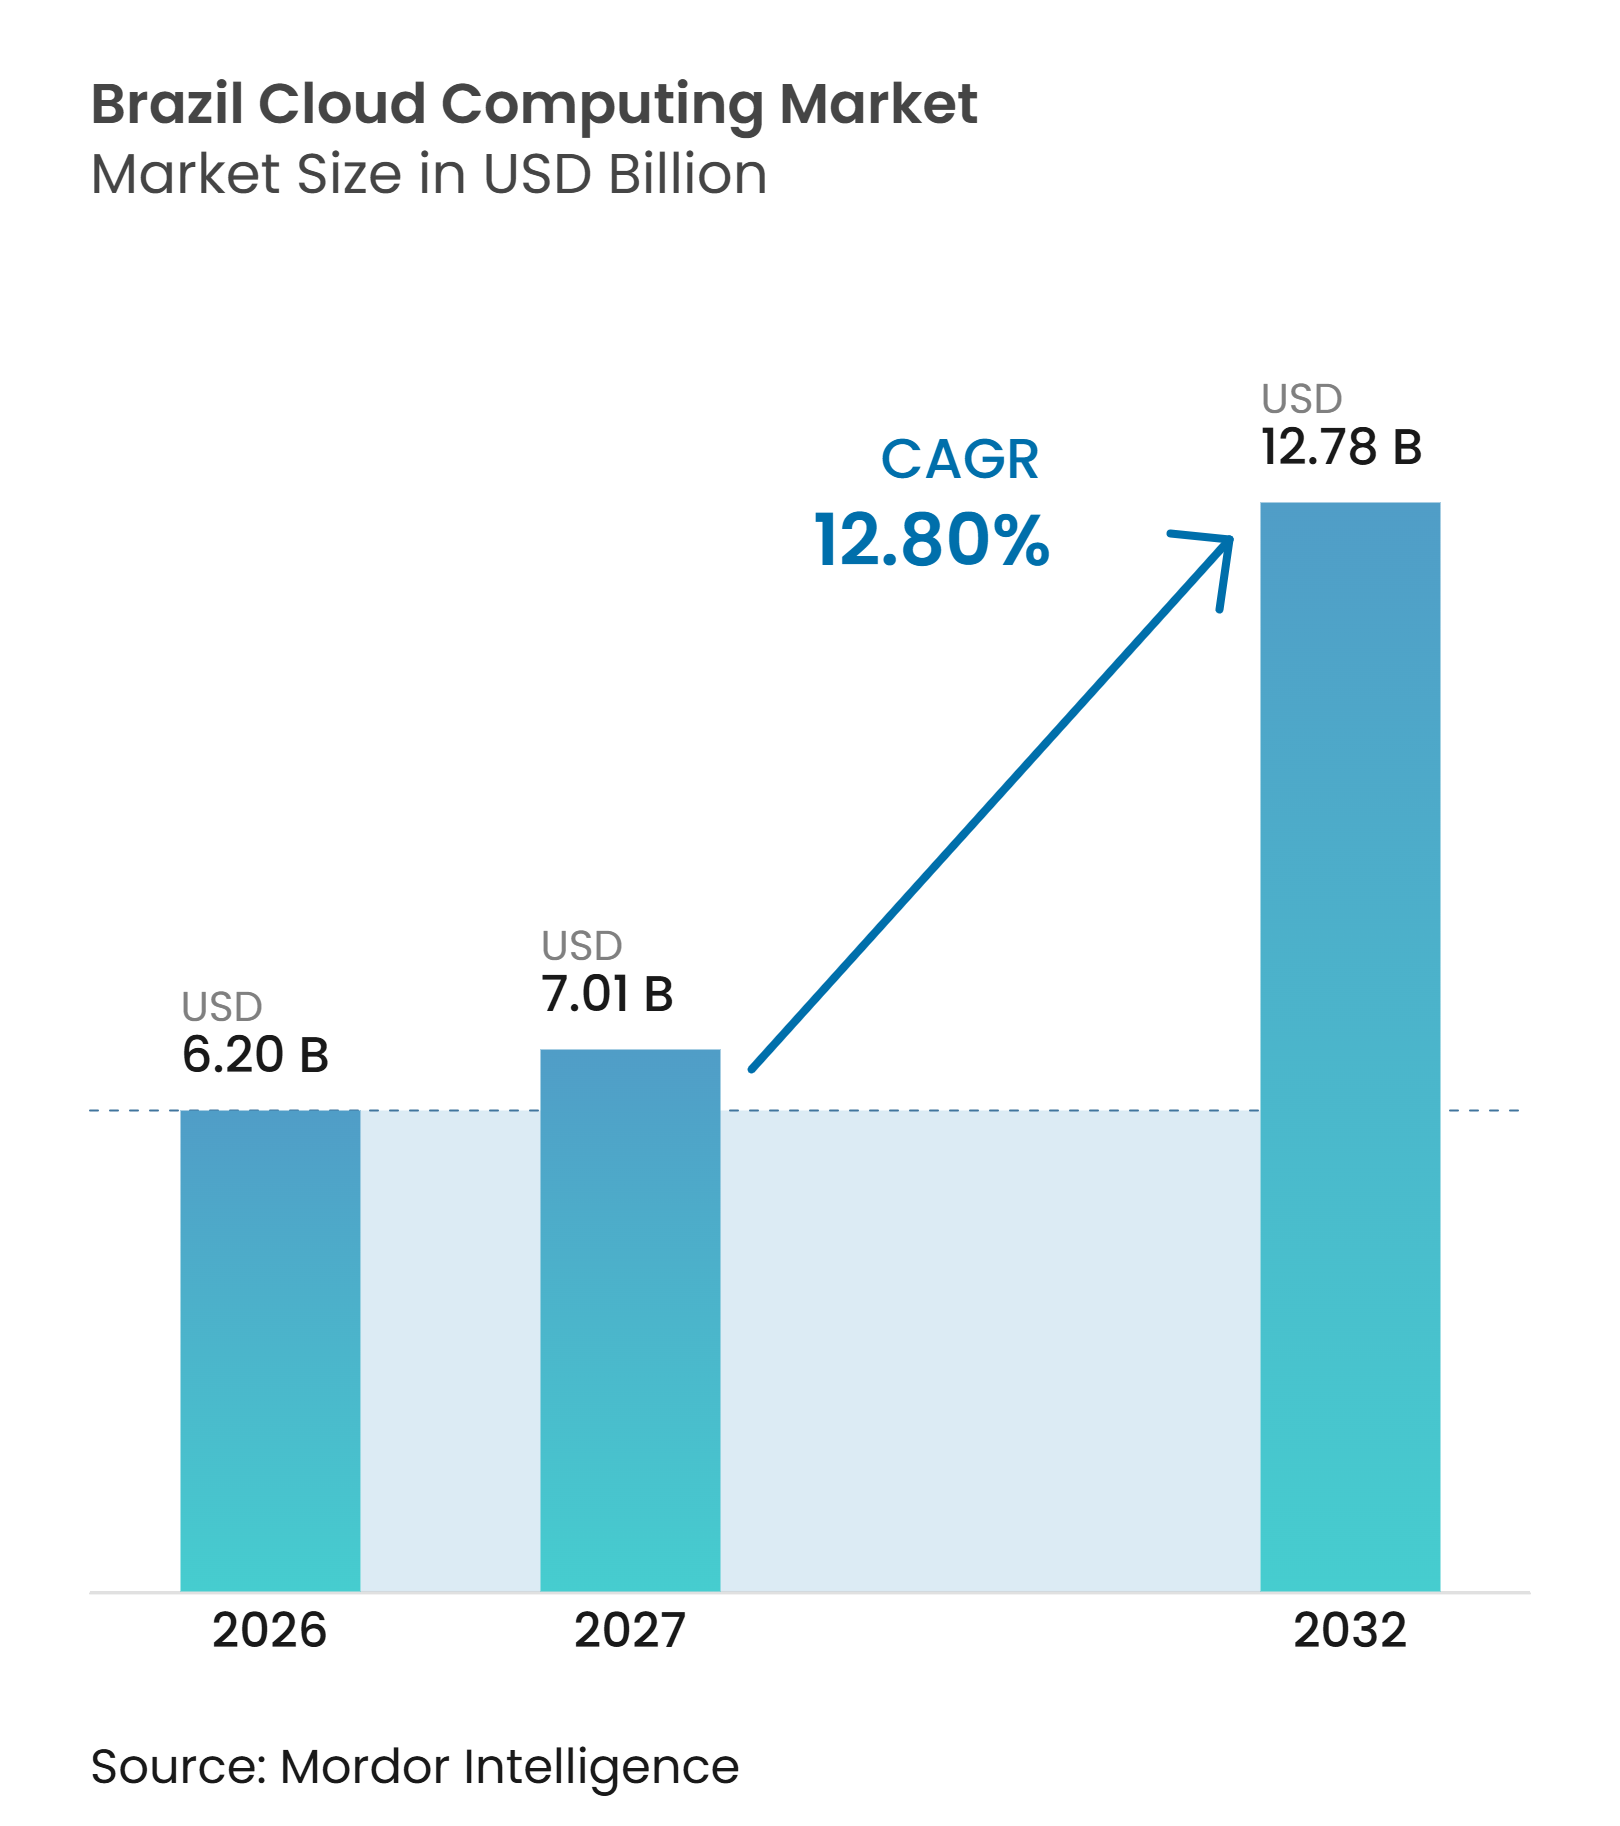
Die Größe des brasilianischen Cloud-Computing-Marktes wird voraussichtlich von 6,20 Milliarden USD im Jahr 2026 und 7,01 Milliarden USD im Jahr 2027 auf 12,78 Milliarden USD bis 2032 anwachsen und zwischen 2027 und 2032 eine CAGR von 12,80 % verzeichnen.
Reformen im öffentlichen Beschaffungswesen im Rahmen der föderalen E-Digital-Strategie lenken die Arbeitslasten von Ministerien und Behörden in Richtung Hyperscale-Regionen, während FinTech-Einhörner und Neobanken ihre Transaktions-Engines auf elastischer Infrastruktur skalieren, um Pix-Zahlungsspitzen zu bewältigen. Multinationale Hersteller, Einzelhändler und Energiekonzerne mit Hauptsitz in São Paulo und Rio de Janeiro modernisieren ihre Ressourcenplanungs- und Kundenplattformen, um Produktzyklen zu verkürzen und den Handel zu personalisieren. Hyperscale-Betreiber senken die Netzwerklatenz kontinuierlich durch neue Verfügbarkeitszonen und Edge-Knoten in Brasília, Belo Horizonte und Fortaleza, und diese Dezentralisierung erweitert den regionalen Zugang zu fortschrittlichen Analyse- und KI-Diensten. Die Abwertung des brasilianischen Real gegenüber dem US-Dollar bleibt ein struktureller Gegenwind, der die Margen der Wiederverkäufer komprimiert und Kostenoptimierungsprojekte begünstigt, die hybride Bereitstellungsmodelle bevorzugen.
Wichtigste Erkenntnisse des Berichts
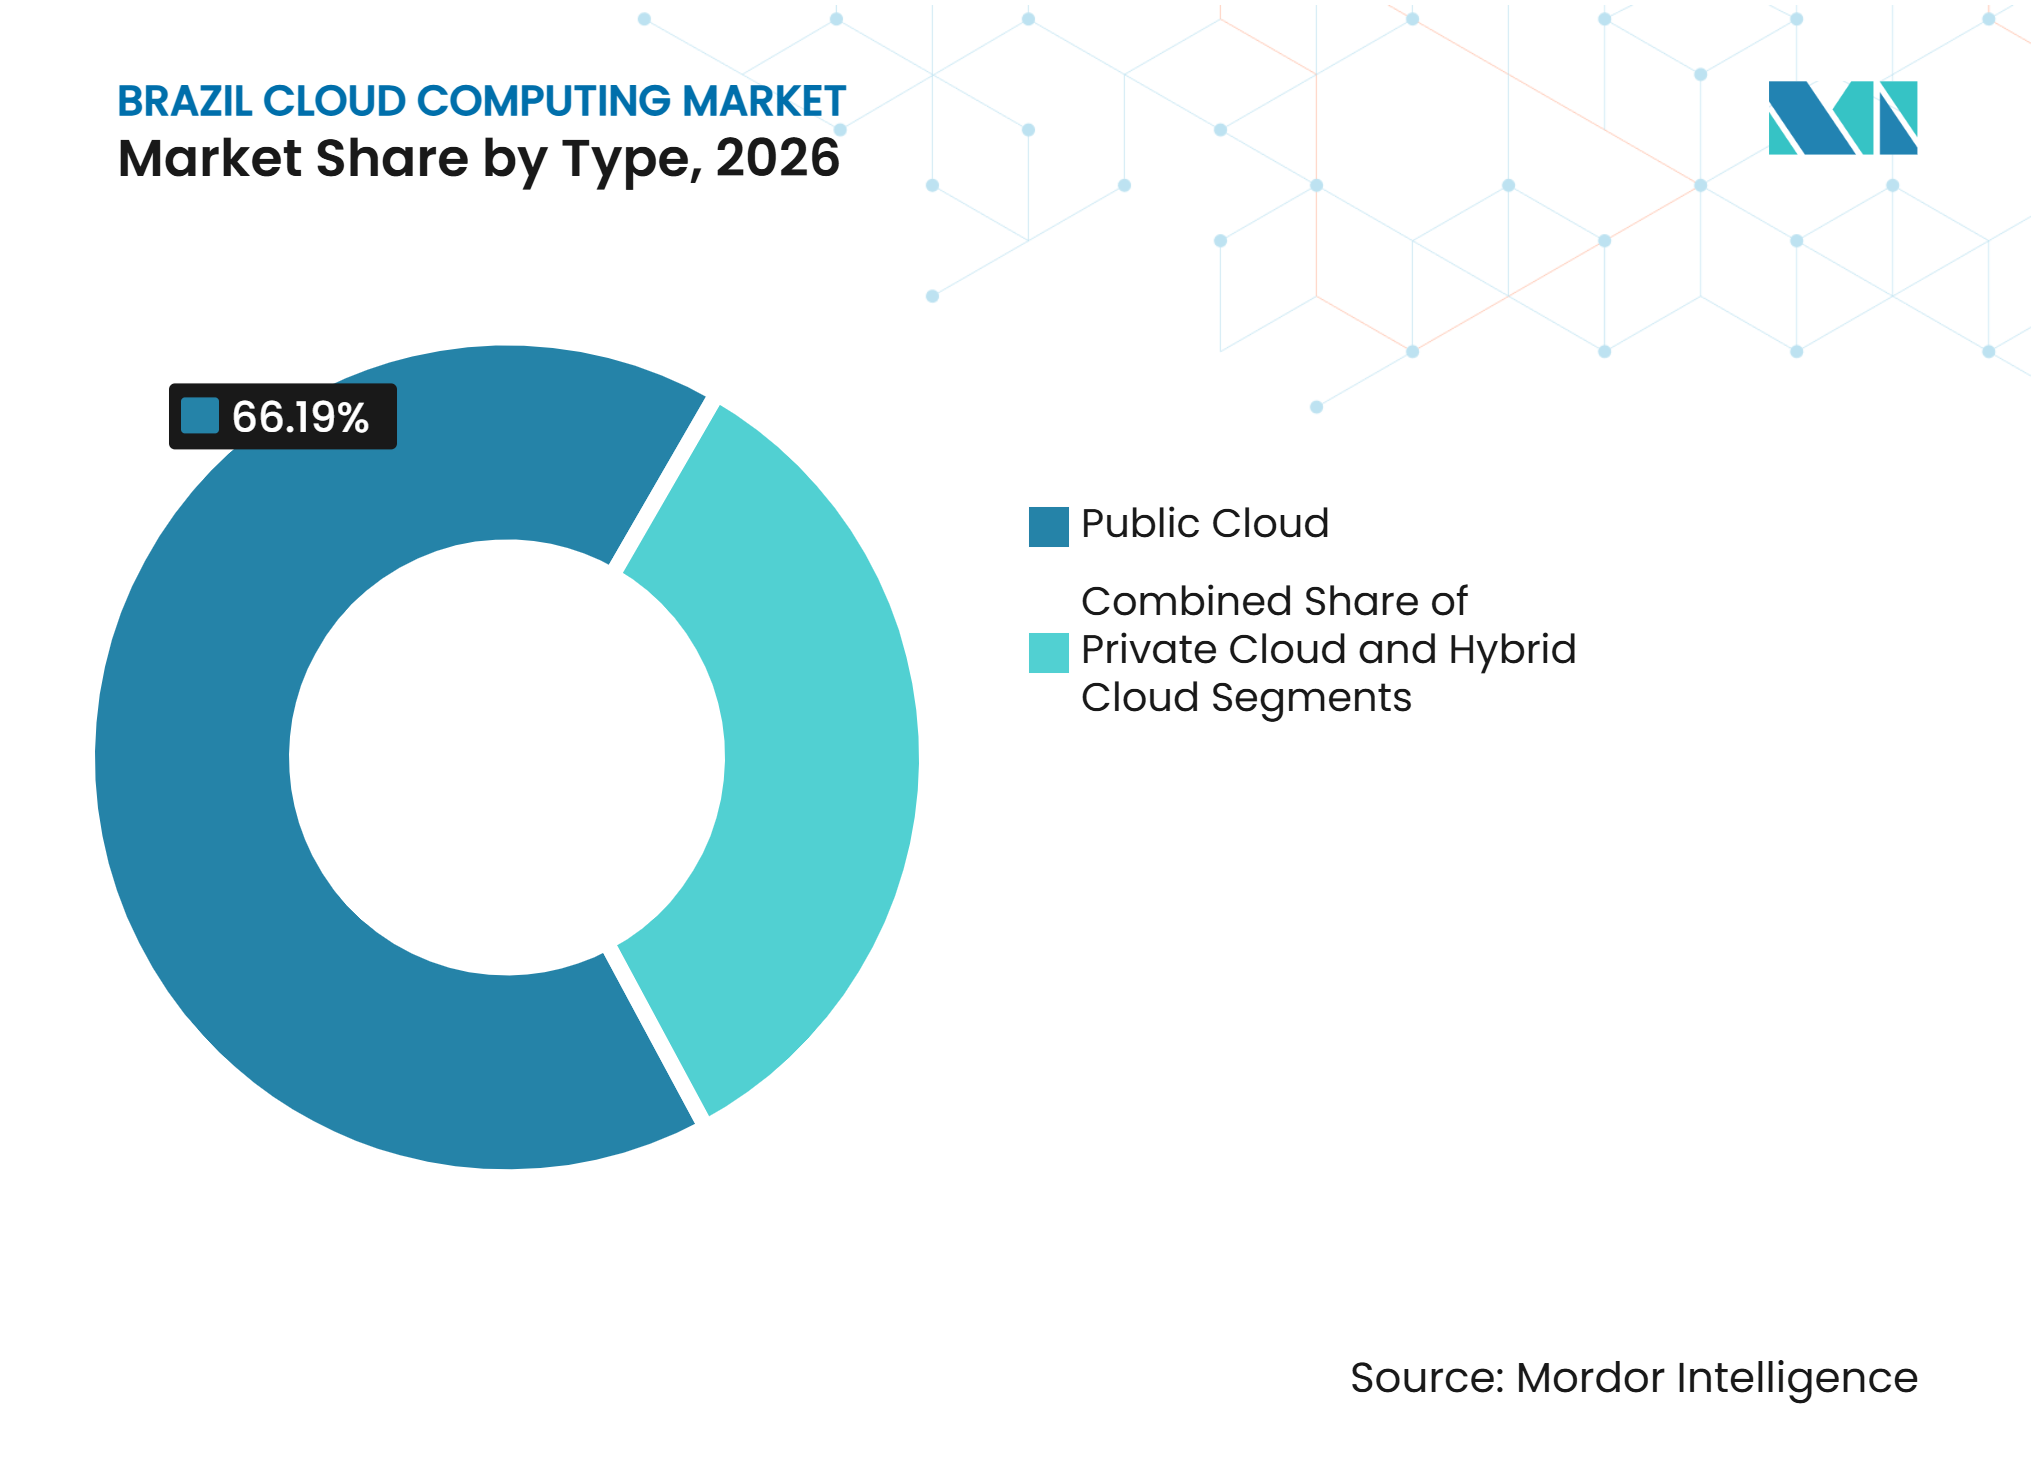
- Nach Typ führte die öffentliche Cloud im Jahr 2026 mit einem Umsatzanteil von 66,19 %, während die Hybrid-Cloud bis 2032 mit einer CAGR von 13,78 % wächst.
- Nach Unternehmensgröße entfielen im Jahr 2026 72,41 % des brasilianischen Cloud-Computing-Marktanteils auf Großunternehmen, während kleine und mittelständische Unternehmen bis 2032 mit einer CAGR von 13,91 % expandieren.
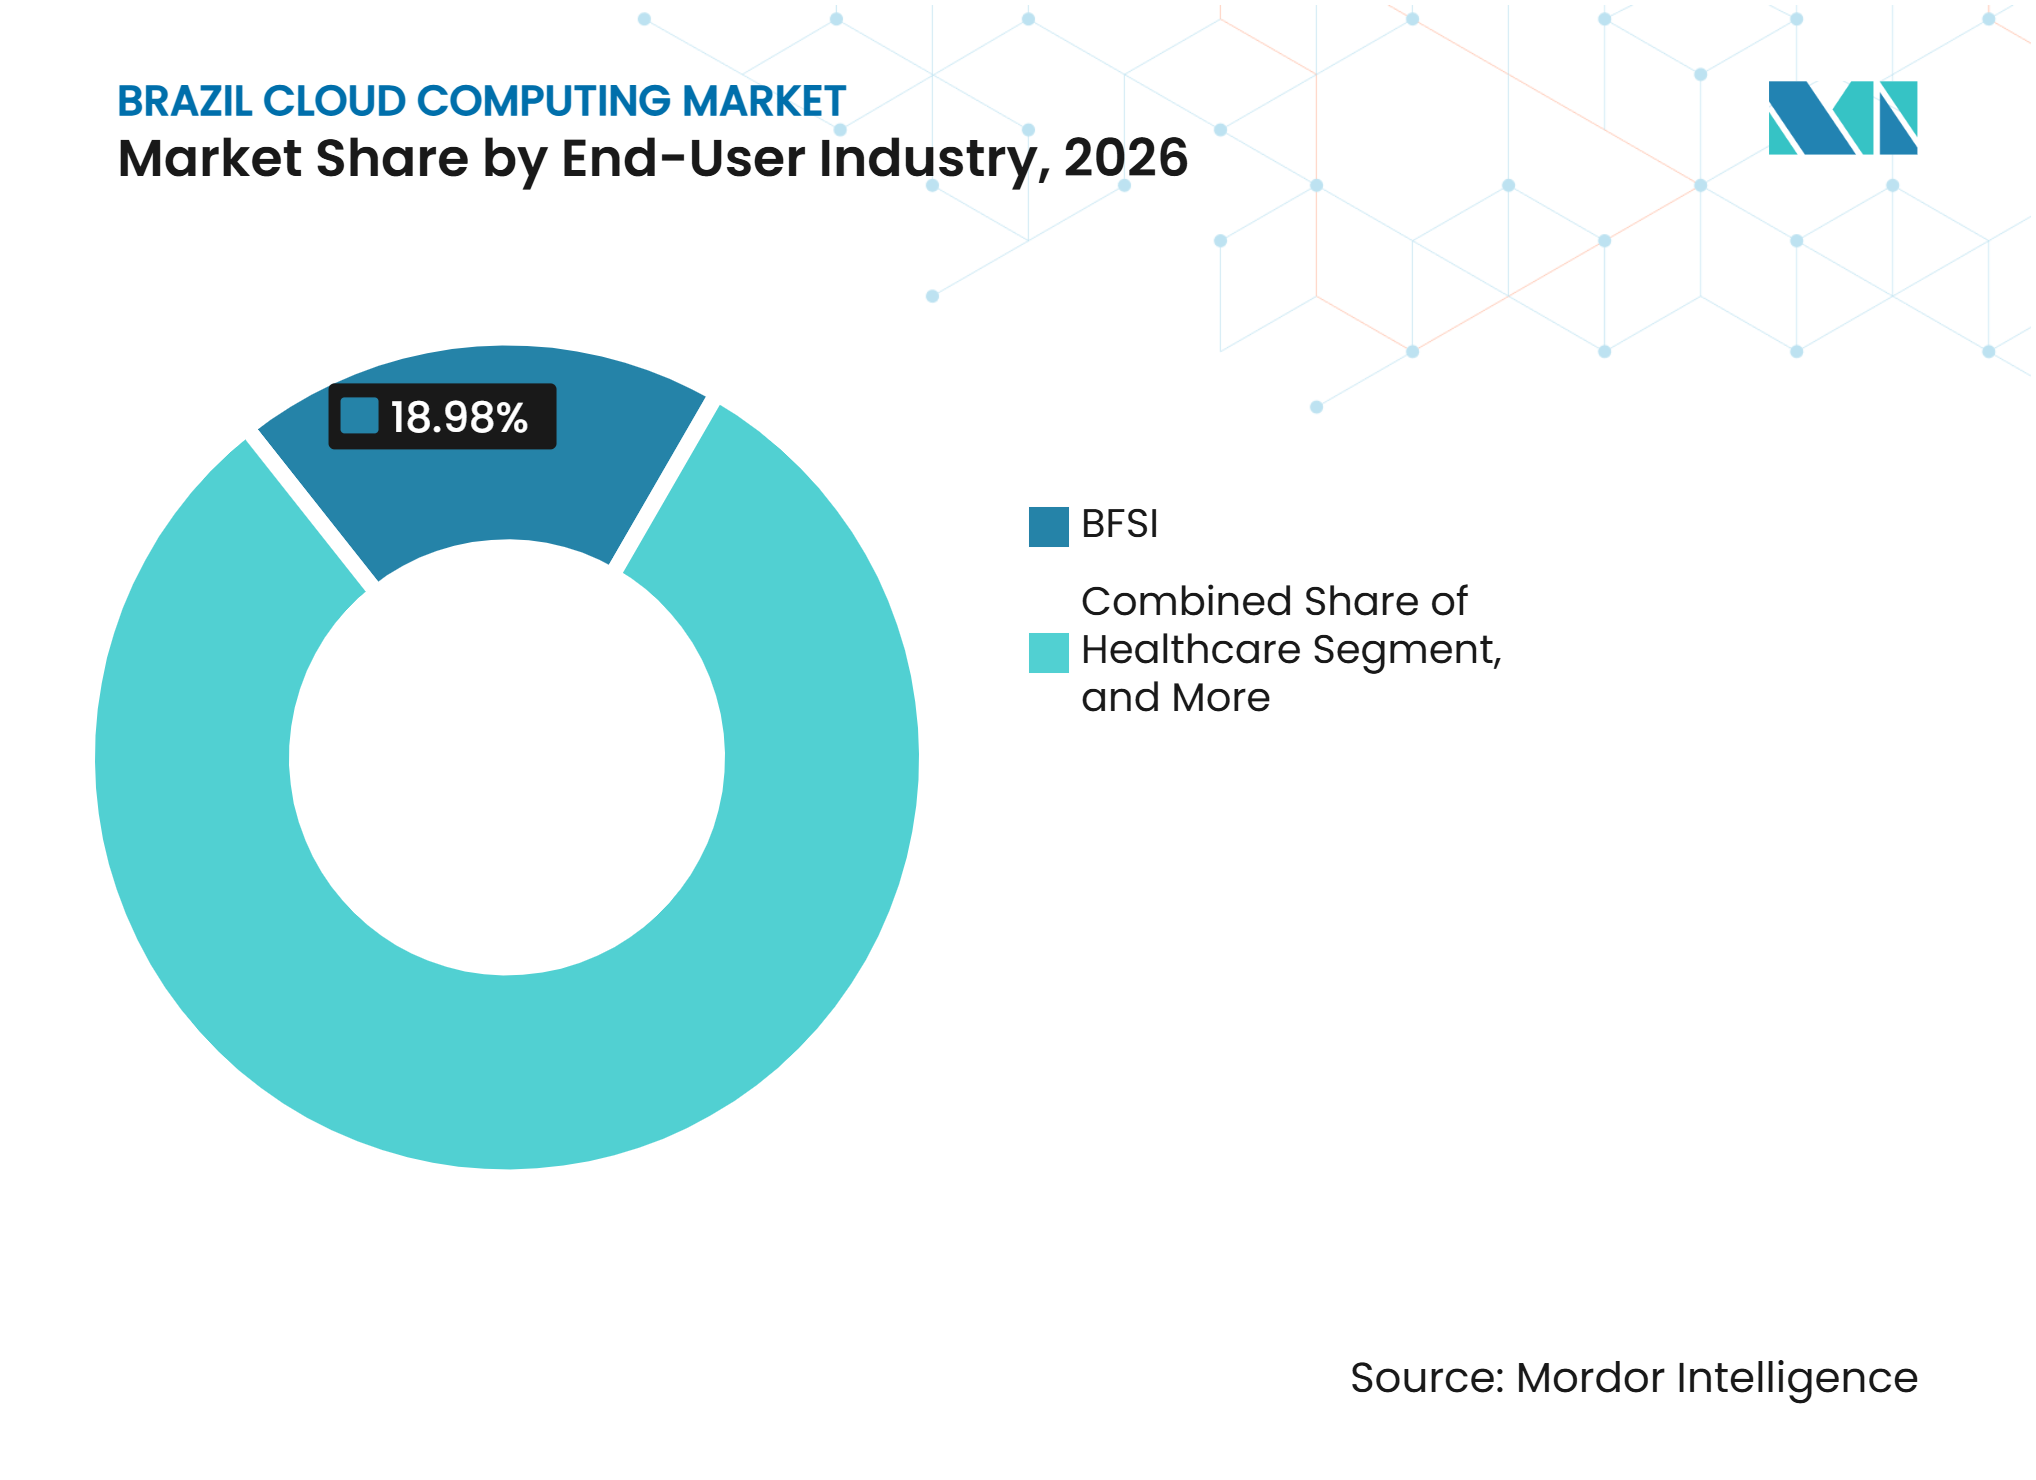
- Nach Endnutzerbranche entfielen im Jahr 2026 18,98 % der Ausgaben auf Banken, Finanzdienstleistungen und Versicherungen, und das Gesundheitswesen wird bis 2032 voraussichtlich mit einer CAGR von 13,76 % wachsen.
- Nach Workload dominierten Geschäfts- und Produktivitätsanwendungen im Jahr 2026 mit einem Nutzungsanteil von 34,59 %, während Analyse- und Workloads für künstliche Intelligenz mit einer CAGR von 13,48 % zunehmen.
- Nach Geografie hielt der Südosten im Jahr 2026 einen Wertanteil von 55,63 %, während der Nordosten bis 2032 voraussichtlich mit einer CAGR von 13,52 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Rasche Digitalisierung brasilianischer Unternehmen | +5.20% | National, mit Schwerpunkt im Südosten und Süden | Mittelfristig (2–4 Jahre) |
| Anstieg der Investitionen in Hyperscale-Rechenzentren | +4.80% | Südosten, Ausweitung auf den Nordosten | Kurzfristig (≤ 2 Jahre) |
| Föderales E-Digital-Mandat für Cloud-First-Ansatz | +3.90% | National, angeführt von Bundesbehörden in Brasília | Mittelfristig (2–4 Jahre) |
| FinTech-Boom mit Bedarf an skalierbarer Infrastruktur | +3.10% | Städtische Zentren im Südosten, Ausstrahlungseffekte auf den Mittleren Westen | Kurzfristig (≤ 2 Jahre) |
| Beschleunigung von KI- und generativen KI-Arbeitslasten in der Cloud | +2.70% | Südosten und Süden, frühe Einführung in Technologiezentren | Langfristig (≥ 4 Jahre) |
| Regionale Edge-Cloud-Einführungen für latenzempfindliche Anwendungen | +2.20% | Küstenstädte im Nordosten, Logistikkorridore im Norden | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Digitalisierung brasilianischer Unternehmen
Unternehmen aus den Bereichen Fertigung, Einzelhandel und Versorgungswirtschaft verlagern Ressourcenplanungs-, CRM- und Lieferkettenanwendungen in den brasilianischen Cloud-Computing-Markt, um Kapitalausgaben zu reduzieren und Produkteinführungszyklen zu verkürzen.[1] Eine Transformationsumfrage aus dem Jahr 2025 ergab, dass 72 % der Unternehmen ihre Cloud-Budgets erhöhten, um Remote-Arbeit und Omnichannel-Handel nach den pandemiebedingten Störungen zu unterstützen. Automobilhersteller betreiben jetzt cloudbasierte Logistik-Dashboards, die Komponenten umleiten, wenn Hafenstaus die Just-in-time-Bestände gefährden, und so Leerlaufzeiten entlang der Mercosur-Korridore reduzieren. Nationale Einzelhändler synchronisieren Point-of-Sale-Feeds mit Cloud-Analyse-Engines und generieren Echtzeit-Preisempfehlungen, die die Konversionsrate in Pilotfilialen der Grupo Pão de Açúcar um 15–20 % steigerten.[2] Da Legacy-Mainframes keine modernen APIs bereitstellen können, haben sich die Erneuerungszyklen von sieben auf drei Jahre verkürzt, und CIOs nennen Integrationsagilität als den wichtigsten Katalysator für die Cloud-Migration.
Anstieg der Investitionen in Hyperscale-Rechenzentren
Mehr als 2 Milliarden USD an neuer Hyperscale-Kapazität fließen zwischen 2024 und 2026 in den brasilianischen Cloud-Computing-Markt. Google verpflichtete sich zu 1,2 Milliarden USD für seine drei Zonen umfassende São-Paulo-Region und zielt dabei auf Kunden aus den Bereichen Medien-Streaming und Kapitalmärkte ab, die Roundtrips von unter 10 Millisekunden benötigen.[3] Microsoft fügte im März 2025 GPU-Cluster zu Azure São Paulo hinzu, um generatives KI-Training für Bildverarbeitungs-Start-ups und Agritech-Visionsmodelle zu unterstützen.[4] Der inländische Betreiber Scala sammelte 450 Millionen USD ein, um Einrichtungen in Fortaleza und Salvador zu bauen, und positioniert sich in der Nähe von Unterseekabellandungen, die die Latenz nach Nordamerika und Europa reduzieren. Neue Kapazitäten senken die Datenübertragungsgebühren und katalysieren die Einführung bandbreitenintensiver Arbeitslasten wie Videokonferenzen, IoT-Telemetrie und 8K-Streaming.
Föderales E-Digital-Mandat für Cloud-First-Ansatz
Die aktualisierte E-Digital-Strategie von 2024 verpflichtet jedes neue Bundesprojekt, Cloud-Architekturen vor lokalen Alternativen zu prüfen, und stärkt so die Nachfrage nach konformen Hyperscale- und Sovereign-Cloud-Plattformen. Im Januar 2025 herausgegebene Leitlinien des Wirtschaftsministeriums weisen Behörden an, ISO-27017-Kontrollen einzuführen und Gesamtkostenvergleiche vorzulegen. SERPRO hatte bis Dezember 2025 40 % seines Portfolios in die Hybrid Cloud migriert, einschließlich der brasilianischen Steuererklärungsmaschinen, die nun auf Oracle Cloud gehostet werden und jährlich 180 Millionen Einreichungen verarbeiten. Staatsportale in São Paulo und Minas Gerais nutzen serverlose Funktionen, die sich während der jährlichen Fahrzeugzulassungsspitzen automatisch skalieren, und verdeutlichen damit, wie die Politik zu einem Nachfragetreiber für den brasilianischen Cloud-Computing-Markt geworden ist.
FinTech-Boom mit Bedarf an skalierbarer Infrastruktur
Bis 2025 entstanden mehr als 1.200 FinTechs, und jedes ist auf elastische Infrastruktur angewiesen, um Transaktionsspitzen bei Werbeveranstaltungen und Pix-Einführungswellen standzuhalten. Nubank verarbeitet täglich 1,2 Milliarden API-Aufrufe auf AWS und verdreifacht die Kapazität am Black Friday ohne Kosten für ungenutzte Hardware. Stone Co reduzierte falsch-positive Betrugsmeldungen um 35 %, nachdem die Modelle 2024 auf Google Vertex AI umgestellt wurden. Die 2024 von der Zentralbank angekündigten Open-Banking-Regeln schreiben interoperable APIs für 700 Banken vor und stimulieren die Einführung von Integrationsplattformen, die im brasilianischen Cloud-Computing-Markt angesiedelt sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Steigende Kosten für Sovereign Cloud und Datenhaltung im Inland | -3.40% | National, besonders ausgeprägt in regulierten Sektoren | Kurzfristig (≤ 2 Jahre) |
| Akuter Mangel an Cloud-zertifizierten Fachkräften | -2.90% | National, gravierend in Städten zweiter Ordnung | Mittelfristig (2–4 Jahre) |
| Anhaltende makroökonomische Währungsvolatilität | -2.10% | National, exportabhängige Sektoren | Kurzfristig (≤ 2 Jahre) |
| Legacy-Bindungen an lokale Infrastruktur in staatsnahen Unternehmen | -1.80% | Bundes- und Landesunternehmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kosten für Sovereign Cloud und Datenhaltung im Inland
Das Lei Geral de Proteção de Dados Pessoais verpflichtet Banken und Versicherer, Kundendaten im Inland zu hosten, was die Infrastrukturkosten im Vergleich zu Multi-Region-Bereitstellungen um 20–30 % erhöht. Eine PwC-Bewertung aus dem Jahr 2025 ergab, dass der Compliance-Aufwand die Migrationszeitpläne für stark regulierte Unternehmen um 12–18 Monate verlängerte. Die Datenschutzbehörde verhängte 2025 14 Strafen für unerlaubte grenzüberschreitende Übertragungen, was risikoaverse Unternehmen dazu veranlasste, die Speicherung auf lokale und Sovereign-Cloud-Zonen aufzuteilen. Lokale Anbieter wie Locaweb vermarkten „verlässt Brasilien nie”-Garantien, doch die Fragmentierung verhindert, dass Hyperscaler globale Skaleneffekte nutzen können, was den Preiswettbewerb im brasilianischen Cloud-Computing-Markt dämpft.
Akuter Mangel an Cloud-zertifizierten Fachkräften
Brasilien verzeichnete 2025 ein Defizit von 70.000 Cloud-Architekten, was die Gehälter für Führungskräfte um 18 % im Jahresvergleich in die Höhe trieb. Universitätslehrpläne hinken der Praxis in den Bereichen Kubernetes, Infrastructure-as-Code und FinOps hinterher. AWS fügte 2024 portugiesischsprachige Schulungsmodule an 15 Hochschulen hinzu, doch die Absolventenpipeline braucht noch einige Jahre, um zu reifen. KMU in Recife und Goiânia sind auf externe Berater angewiesen, die Tagessätze auf Premiumniveau verlangen und Projektzeitpläne verlängern. Der Fachkräftemangel drängt Unternehmen zu verwalteten Diensten, begrenzt jedoch auch den Konsum fortschrittlicher serverloser und maschineller Lernfunktionen im brasilianischen Cloud-Computing-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Hybride Architekturen balancieren Datensouveränität und FlexibilitätHybride Bereitstellungen machten einen wachsenden Anteil an der Größe des brasilianischen Cloud-Computing-Marktes aus, da Institutionen lokale Kernsysteme mit Multi-Cloud-Edges kombinieren. Wertmäßig hielt die öffentliche Cloud im Jahr 2026 noch 66,19 %, doch die Hybrid-Cloud ist auf einem schnelleren Wachstumskurs, da Prüfer der Zentralbank die Aufbewahrung bestimmter Transaktionsdatensätze auf lokaler Hardware vorschreiben. Banken wie Itaú Unibanco unterhalten eigene Rechenzentren in São Paulo und lagern gleichzeitig kundenseitige mobile Arbeitslasten auf AWS aus – ein Muster, das sich in der Versicherungs-, Telekommunikations- und Versorgungsbranche wiederholt. Private Cloud bleibt in staatlichen Öl- und Energiekonzernen bestehen, wo das Beschaffungsrecht dedizierte Infrastrukturen begünstigt, doch dieselben Unternehmen nutzen Azure Arc, um Kubernetes-Steuerungen über ihre eigenen Grenzen hinaus auszudehnen, was die zunehmende Reife der Teilnehmer am brasilianischen Cloud-Computing-Markt unterstreicht.
Microsoft Azure Arc ermöglicht es Herstellern, das Container-Management auf Feldwerke auszuweiten und gleichzeitig Sensordaten aus Latenzgründen lokal zu halten – ein Enabler für Industrie-4.0-Zellen in der Automobilfertigung. Telekommunikationsbetreiber bündeln privates 5G mit verwalteten Edge-Knoten, um Bergbau- und Agrarkonzernen Rechenleistung mit einer Latenz von unter 5 Millisekunden bereitzustellen, und Behörden betreiben vertrauliche Bürgermodule in souveränen Zonen, während sie Cloud-native Analysen für Open-Data-Dashboards einsetzen. Die Akzeptanz von Plattform-als-Dienst wächst unter Softwareanbietern, die konsistente CI/CD-Ketten gegenüber der reinen Verlagerung virtueller Maschinen bevorzugen, was eine Entwicklung über reine Infrastruktur-als-Dienst hinaus hin zu höherwertigen Abstraktionen im gesamten brasilianischen Cloud-Computing-Markt signalisiert.



Nach Unternehmensgröße:
KMU schließen die digitale LückeGroßunternehmen erwirtschafteten im Jahr 2026 72,41 % des Umsatzes dank komplexer Multi-Cloud-Programme und GPU-intensiver KI-Forschung, doch kleine und mittlere Unternehmen holen den Rückstand auf. SEBRAE-Anreize und abonnementbasierte Preisgestaltung ermöglichen es familiengeführten Herstellern, ERP- oder E-Commerce-Stacks ohne Investitionsaufwand aufzubauen. Die brasilianischen SaaS-Marktführer TOTVS und Linx liefern nun Einzelhandelsmanagementsysteme aus mandantenfähigen Clustern, was die Geschwindigkeit des Nutzer-Onboardings vervierfacht und den Wartungsaufwand senkt. Die Größe des brasilianischen Cloud-Computing-Marktes für KMU wächst, da Shopify und Nuvemshop monatlich Tausende von Händlern hinzugewinnen und Bestands-, Zahlungs- und Versand-APIs hinter schlüsselfertigen Dashboards bündeln.
Unterdessen dominieren Konzerne weiterhin die absoluten Ausgaben, indem sie verteilte Machine-Learning-Labore und hochauflösende digitale Zwillinge betreiben. Banco Bradesco koordiniert die Kostenverwaltung über AWS, Azure und Google, um Schatten-IT zu verhindern, und veranschaulicht damit die im großen Maßstab mögliche FinOps-Reife. Große Bergbauunternehmen simulieren Erzflüsse mit GPU-Clustern, und Medienkonzerne nutzen Multi-CDN-Routing für Live-Streaming. Dennoch entwickeln Tooling-Anbieter vereinfachte Kosten- und Compliance-Module, damit KMU dieselben fortschrittlichen Hebel nutzen können, was eine langfristige Demokratisierung im gesamten brasilianischen Cloud-Computing-Markt signalisiert.
Nach Endnutzerbranche:
Gesundheitswesen führt die Wachstumskurve anTelemedizin-Wachstum und Aktualisierungen elektronischer Patientenakten treiben das Gesundheitswesen auf eine CAGR von 13,76 % – die höchste innerhalb des brasilianischen Cloud-Computing-Marktes. Plattformen wie Dr. Consulta nutzen eine ausfallsichere Videokonferenz-Infrastruktur und sichere Rezept-Workflows, die national skalieren. Krankenhäuser setzen Cloud-basierte Bildarchivierungs- und Kommunikationssysteme ein und ermöglichen so KI-gestützte Diagnostik, die die Interpretationszeit um bis zu 40 % verkürzt. Pharmaunternehmen laden klinische Studiendaten in interoperable Repositorien hoch, die mit den Portalen der Lebens- und Arzneimittelbehörde verbunden sind, und verkürzen so die Zulassungszeiten für Medikamente. Das Conecte-SUS-Impfregister des Gesundheitsministeriums nutzt Multi-Zonen-Replikation, um die Verfügbarkeit während Massenimpfkampagnen zu gewährleisten.
Das Bank-, Finanzdienstleistungs- und Versicherungswesen hielt im Jahr 2026 noch 13,98 % des Marktanteils am brasilianischen Cloud-Computing-Markt, da digitale Geldbörsen und Sofortzahlungen eine kontinuierliche Skalierung erzwingen. Einzelhandels- und E-Commerce-Ketten betreiben Omnichannel-Bestellsysteme in der Cloud, um Click-and-Collect und die Logistik der letzten Meile zu koordinieren. Die Fertigung setzt auf prädiktive Qualitätsanalysen, während Telekommunikationsbetreiber Cloud-Dienste gleichzeitig nutzen und weiterverkaufen. Behördenportale werden im Rahmen des E-Digital-Erlasses migriert, und Universitäten behalten Cloud-Lernsysteme über die pandemiebedingten Fernlernphasen hinaus bei – all dies trägt zur Verbreiterung der vertikalen Diversifizierung im brasilianischen Cloud-Computing-Markt bei.

Nach Arbeitsauslastung:
Analysen und KI beschleunigen die WertschöpfungAnalyse und Künstliche Intelligenz bildeten die am schnellsten wachsende Arbeitslastkategorie mit einer CAGR von 13,48 %, da Unternehmen von beschreibenden Dashboards zu präskriptiver Prognose übergehen. Einzelhändler verknüpfen Verkaufs-, Wetter- und Social-Media-Daten in Data Lakehouses, um Preise stündlich anzupassen. Banken setzen GPU-beschleunigte Betrugsmodelle ein, die Milliarden von Signalen pro Minute analysieren, und die Agrarwirtschaft überwacht Satellitenbilder für Ertragsprognosen. Generative KI setzt sich für Kontaktcenter-Skripte und Marketingtexte durch – ein Beleg für Cloud-basierte Foundation-Model-APIs.
Demgegenüber dominierten Geschäfts- und Produktivitätssoftware im Jahr 2026 noch 34,59 % der Arbeitslasten, da E-Mail, Zusammenarbeit und Dateifreigabe die verteilte Arbeit unterstützen. Speicher-, Backup- und Disaster-Recovery-Dienste ersetzen Bandbibliotheken durch Haltbarkeitsversprechen von elf Neunen. Dev/Test- und CI/CD-Pipelines beschleunigen agile Releases und ermöglichen es Softwareteams, täglich statt vierteljährlich Funktionen bereitzustellen. Hochleistungsrechnen für die Simulation von Energiereservoirs und Medienrendering verleiht dem brasilianischen Cloud-Computing-Markt zusätzliche Tiefe und festigt ihn als Mehrzweckplattform statt als Einzweck-Versorgungsleistung.
Geografische Analyse
Der Südosten machte im Jahr 2026 55,63 % der Größe des brasilianischen Cloud-Computing-Marktes aus, wobei São Paulo allein rund 40 % repräsentierte, bedingt durch die Konzentration von Fortune-500-Kreditgebern, Herstellern und Technologie-Start-ups. Dichte Glasfasernetze, zuverlässige Stromversorgung und die Nähe zu Unterseekabellandungen in Santos und Rio begünstigen den Ausbau durch Hyperscaler, und ein reifes Ökosystem von Integratoren beschleunigt die Akzeptanz. Googles Start der dritten Zone in São Paulo im November 2025 steigerte die regionale GPU-Verfügbarkeit um 40 % und verschaffte Kunden aus dem Finanz-, Gesundheits- und Medienbereich neue Kapazitäten für KI-Experimente.
Das Wachstumsmomentum verlagert sich nach Norden, und der Nordosten ist auf Kurs für eine CAGR von 13,52 % bis 2031. Fortaleza und Recife bieten Land und Energie 20–30 % günstiger als São Paulo und verfügen gleichzeitig über transatlantische Kabelanbindungen – eine Kombination, die Scala Data Centers dazu veranlasste, 200 Millionen USD für einen Hyperscale-Campus zu verpflichten. Staatliche Anreize senken Grundstücks- und Energiesteuern für Rechenzentrumsinvestoren, und Gastgewerbe, Einzelhandel sowie Smart-City-Pilotprojekte sind frühe Anwender lokaler Edge-Knoten. Universitäten in Salvador übertragen HD-Vorlesungen über Niedriglatenzverbindungen in ländliche Gemeinden, was die inklusive Digitalisierung des brasilianischen Cloud-Computing-Marktes widerspiegelt.
Die Südregion verzeichnet eine solide Akzeptanz in Agrarwirtschafts- und Automobilclustern, die sich von Curitiba bis Porto Alegre erstrecken, wo Zulieferer Fabriksensoren mit regionalen Edge-Clouds synchronisieren. Die Cloud-Ausgaben im Zentrum-Westen werden durch Brasília-Behörden, die die E-Digital-Doktrin umsetzen, sowie durch Soja- und Rindfleischexporteure in Mato Grosso, die Präzisionslandwirtschaftsanalysen betreiben, gestützt. Der Norden hinkt aufgrund begrenzter Glasfaserinfrastruktur hinterher, doch Edge-Bereitstellungen in Manaus verringern diesen Rückstand für die Weiterleitung von E-Commerce-Bestellungen und Streaming-Medien, was eine breitere Diffusion des brasilianischen Cloud-Computing-Marktes in alle brasilianischen Biome ankündigt.
Wettbewerbslandschaft
Marktkonzentration
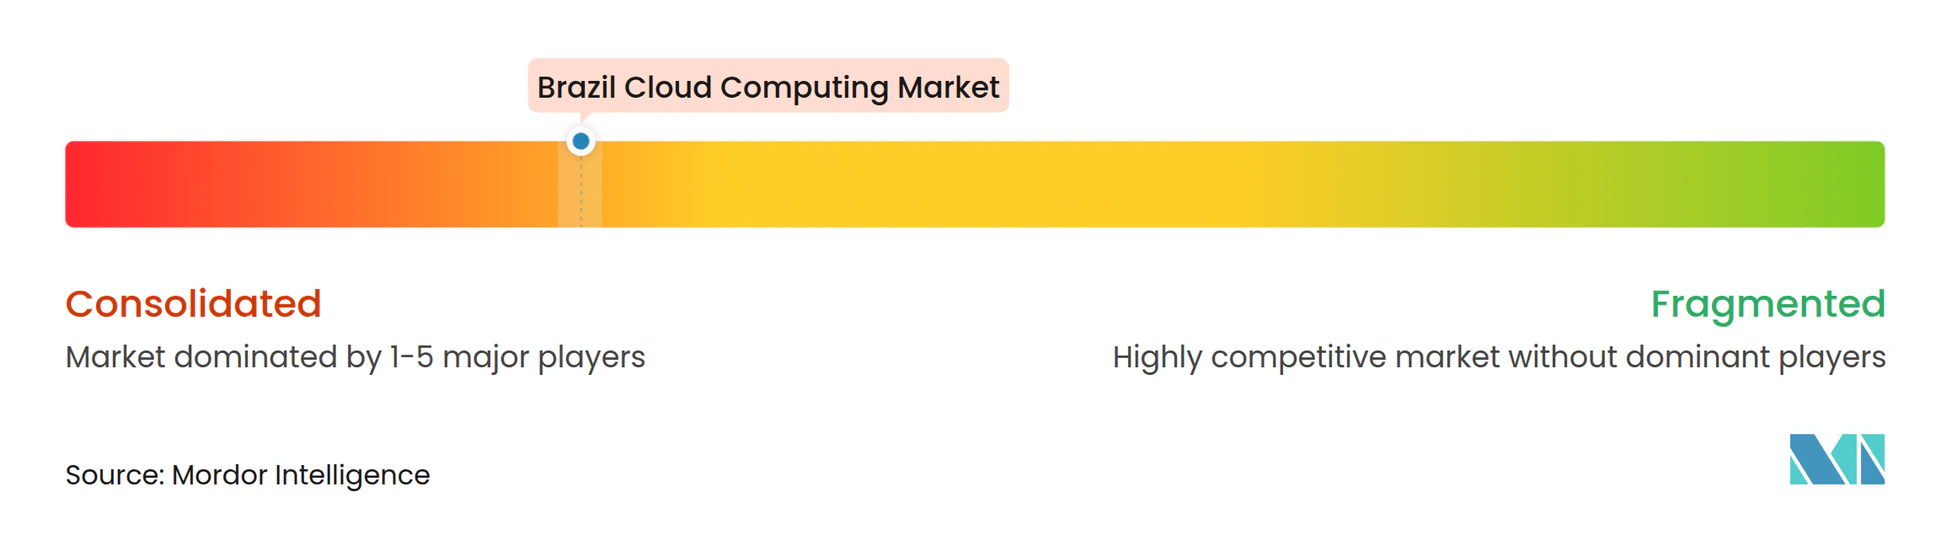
Die Wettbewerbsintensität bleibt moderat, da die fünf größten Hyperscaler schätzungsweise 60–65 % der Ausgaben für Infrastruktur-als-Dienst und Plattform-als-Dienst im Jahr 2026 auf sich vereinen. Amazon Web Services behauptet die Führungsposition durch einen frühen Markteintritt in São Paulo und das breiteste Angebot an Rechen-, Datenbank- und KI-Diensten. Microsoft Azure nutzt die Verankerung von Office 365 in Großunternehmen, indem es Credits und souveräne Cloud-Blueprints bündelt, die den Datenschutzvorgaben entsprechen – eine Taktik, die zentrale Ministerien wohlwollend betrachten. Google Cloud differenziert sich durch branchenspezifische Beschleuniger, wie etwa die 2025 geschlossene Partnerschaft mit dem Medienkonzern Globo zur Auslagerung von Transcodierung und CDN-Verarbeitung auf die GCP-Infrastruktur.
Inländische Wettbewerber wie Locaweb und TIVIT betonen portugiesischsprachigen Support, lokale Abrechnung und strikte Datenresidenzgarantien – Nischen, die dort wertvoll bleiben, wo die Gesetzgebung grenzüberschreitende Datenübertragungen einschränkt. Locawebs Erwerb einer verwalteten Kubernetes-Plattform im Jahr 2025 erweitert seine Plattform-als-Dienst-Reichweite auf mittelständische unabhängige Softwareanbieter. Systemintegratoren, Beratungsunternehmen und Telekommunikationsbetreiber erschließen Mehrwertdienste, die Migration, Compliance und FinOps-Tooling um Hyperscaler-Kerne bündeln, und absorbieren bis zu 30 % der Kundenausgaben. Patentanmeldungen von IBM und Oracle im Bereich Confidential Computing und homomorphe Verschlüsselung könnten die Sicherheitsanforderungen im nächsten Zyklus neu definieren und die Kaufkriterien im brasilianischen Cloud-Computing-Markt potenziell neu ausrichten.
Edge Computing, Multi-Cloud-Observability und Software zur Ausgabenoptimierung heben sich als vielversprechende Wachstumsfelder hervor. Der aufstrebende Herausforderer Semantix positioniert einen verwalteten Data-Lakehouse-Stack für Unternehmen ohne eigene Data-Engineering-Kapazitäten, während die Telekommunikationsbetreiber Vivo und Claro ihre 5G-Rollouts nutzen, um Edge-Container für Streaming und industrielles IoT bereitzustellen. Die Wettbewerbsdynamik verlagert sich damit von reiner Kapazität hin zu differenzierten verwalteten Erfahrungen, die die Komplexität sowohl für multinationale Konzerne als auch für regional verankerte KMU im brasilianischen Cloud-Computing-Markt beherrschbar machen.
Marktführer der brasilianischen Cloud-Computing-Branche
-
Alibaba Group Holding Limited
-
Amazon Web Services (AWS)
-
Google LLC (Alphabet Inc.)
-
IBM Corporation
-
Microsoft Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brasilianischer Cloud-Computing-Markt Unternehmen in diesem Bericht
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- International Business Machines Corporation
- Alibaba Group Holding Limited
- Oracle Corporation
- SAP SE
- Salesforce, Inc.
- Huawei Technologies Co., Ltd.
- Locaweb Serviços de Internet S.A.
- TIVIT Tecnologia da Informação S.A.
- UOL Diveo Tecnologia Ltda.
- Claro S.A. (Embratel Cloud)
- Telefônica Brasil S.A. (Vivo Cloud)
- Globo Comunicações e Participações S.A. (Globo Cloud)
- Scala Data Centers S.A.
- EdgeUno, Inc.
- Digifort Inovações Tecnológicas Ltda.
- TOTVS S.A.
- Semantix, Inc.
Lesen Sie die Analyse der Brasilianischer Cloud-Computing-Markt-Unternehmen
Neueste Industrielle Entwicklungen in Brasilianischer Cloud-Computing-Markt
- März 2025: Die brasilianische Bundesregierung genehmigte 433 Millionen USD an Finanzierung für Serpro zur Modernisierung öffentlicher Netzwerke und zur Stärkung der Sovereign-Cloud-Strategie.
- März 2025: Serpro meldete einen Nettoumsatz von 3,93 Milliarden BRL und startete Government Cloud, was die inländische Tragfähigkeit im Bereich Sovereign Computing signalisiert.
- Februar 2025: IBM schloss die Übernahme von HashiCorp für 6,4 Milliarden USD ab und liefert damit fortschrittliche Automatisierungsportfolios über brasilianische Partner.
- Februar 2025: Das Versorgungsunternehmen Copel erreichte 1 Million intelligente Stromzähler in Paraná und steigerte damit die Nachfrage nach Cloud-Analysen.
Berichtsumfang des brasilianischen Cloud-Computing-Markts
Der Bericht über den brasilianischen Cloud-Computing-Markt ist segmentiert nach Typ (Public Cloud mit IaaS, PaaS und SaaS; Private Cloud; Hybrid Cloud), Unternehmensgröße (KMU und Großunternehmen), Endnutzerbranche (Fertigung, Bildung, Einzel- und E-Commerce, Transport und Logistik, Gesundheitswesen, BFSI, Telekommunikation und IT, Regierung und öffentlicher Sektor, Versorgungswirtschaft, Medien und Unterhaltung), Arbeitsauslastung (Geschäfts- und Produktivitätsanwendungen, Speicherung und Backup, Analysen und KI, Entwicklung/Test und CI/CD, Disaster Recovery, sonstige Arbeitslasten) sowie Geografie (Südosten, Süden, Nordosten, Mittlerer Westen, Norden). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Public Cloud | IaaS |
| PaaS | |
| SaaS | |
| Private Cloud | |
| Hybrid Cloud |
| KMU |
| Großunternehmen |
| Fertigung |
| Bildung |
| Einzel- und E-Commerce |
| Transport und Logistik |
| Gesundheitswesen |
| BFSI |
| Telekommunikation und IT |
| Regierung und öffentlicher Sektor |
| Versorgungswirtschaft, Medien und Unterhaltung |
| Geschäfts- und Produktivitätsanwendungen |
| Speicherung und Backup |
| Analysen und KI |
| Entwicklung/Test und CI/CD |
| Disaster Recovery |
| Sonstige Arbeitslasten |
| Nach Typ | Public Cloud | IaaS |
| PaaS | ||
| SaaS | ||
| Private Cloud | ||
| Hybrid Cloud | ||
| Nach Unternehmensgröße | KMU | |
| Großunternehmen | ||
| Nach Endnutzerbranche | Fertigung | |
| Bildung | ||
| Einzel- und E-Commerce | ||
| Transport und Logistik | ||
| Gesundheitswesen | ||
| BFSI | ||
| Telekommunikation und IT | ||
| Regierung und öffentlicher Sektor | ||
| Versorgungswirtschaft, Medien und Unterhaltung | ||
| Nach Arbeitsauslastung | Geschäfts- und Produktivitätsanwendungen | |
| Speicherung und Backup | ||
| Analysen und KI | ||
| Entwicklung/Test und CI/CD | ||
| Disaster Recovery | ||
| Sonstige Arbeitslasten |
Im Bericht beantwortete Schlüsselfragen
Wie schnell wachsen die Cloud-Ausgaben in Brasilien?
Der brasilianische Cloud-Computing-Markt wird voraussichtlich von 6,20 Milliarden USD im Jahr 2026 auf 12,78 Milliarden USD bis 2031 mit einer CAGR von 12,80 % wachsen.
Welches Bereitstellungsmodell gewinnt am schnellsten neue Nutzer?
Die Hybrid-Cloud wächst am schnellsten mit einer CAGR von 13,78 %, da Unternehmen Datensouveränitätsvorgaben mit Multi-Cloud-Flexibilität in Einklang bringen.
Welcher Sektor wird die nächste Nachfragewelle auslösen?
Das Gesundheitswesen führt mit einer prognostizierten CAGR von 13,76 % bis 2032, angetrieben durch die Skalierung der Telemedizin und die Modernisierung elektronischer Patientenakten.
Was ist die größte operative Hürde für Unternehmen?
Ein Mangel an Cloud-zertifizierten Fachkräften treibt die Gehälter in die Höhe und verlängert die Bereitstellungszeitpläne, insbesondere außerhalb von São Paulo und Rio de Janeiro.
Wie wirken sich Währungsschwankungen auf die Einführung aus?
Die Abwertung des Real erhöht die in USD denominierten Abonnementkosten, setzt Wiederverkäufer unter Druck und veranlasst Unternehmen, Arbeitslasten zur Kostenoptimierung zu rationalisieren.