
Tamaño y Participación del Mercado de Préstamos para Automóviles en Brasil
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 85.97 Mil millones de dólares |
| Tamaño del Mercado (2026) | 90.10 Mil millones de dólares |
| Tamaño del Mercado (2031) | 113.70 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.80 % |
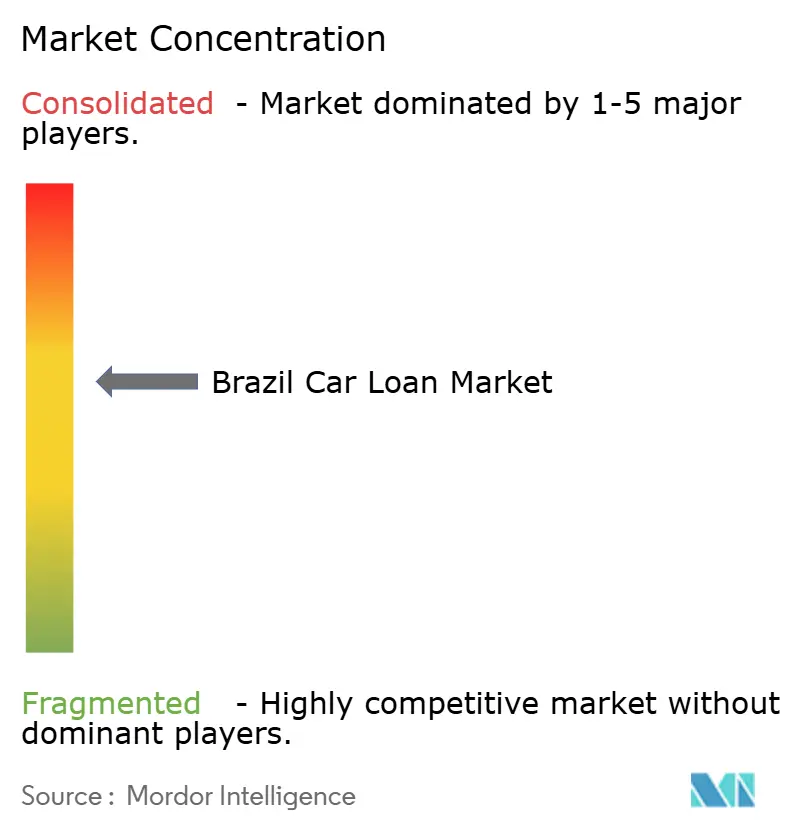
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Préstamos para Automóviles en Brasil por Mordor Intelligence
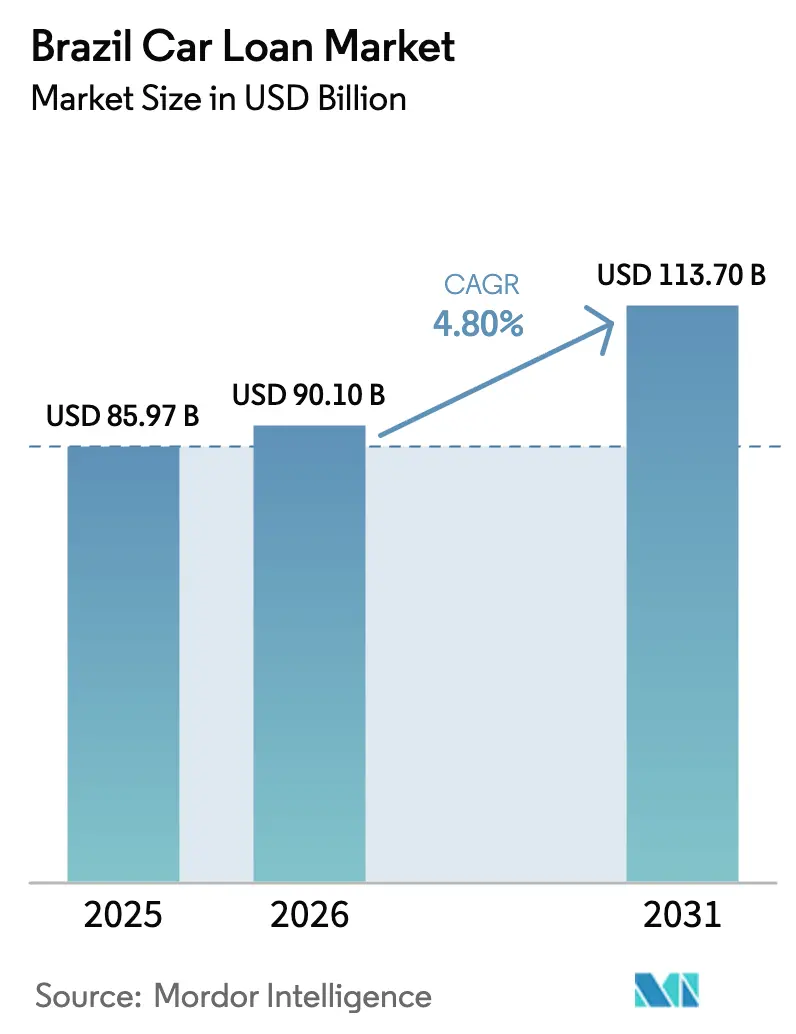
Se proyecta que el tamaño del Mercado de Préstamos para Automóviles en Brasil sea de 85,97 mil millones de USD en 2025, 90,10 mil millones de USD en 2026, y alcance los 113,70 mil millones de USD en 2031, creciendo a una CAGR del 4,80% de 2026 a 2031.
Los elevados costos de financiamiento definen las condiciones actuales, ya que el Banco Central mantuvo la tasa de política Selic en el 15,00% en diciembre de 2025, lo que sostuvo las tasas de crédito automotriz cerca de máximos de varios años y mantuvo la asequibilidad bajo presión. Incluso en este entorno restrictivo, el financiamiento de vehículos se expandió un 2,3% mes a mes en noviembre de 2025, a medida que los prestamistas aprovecharon la originación digital, el seguro integrado y programas de crédito bien orientados para sostener la demanda[1]Banco Central do Brasil, "Tasa de interés Selic," Banco Central do Brasil, bcb.gov.br. Los controles de riesgo siguen siendo fundamentales a medida que los prestamistas responden a la orientación de estabilidad financiera del Banco Central, mientras que la evolución de las normas de seguros mejora los plazos de gestión de siniestros y aclara las expectativas en el punto de venta, contribuyendo a mantener las tasas de adhesión en los vehículos financiados. El mercado de préstamos para automóviles en Brasil continúa siendo moldeado por la coordinación de las financieras cautivas de los fabricantes de equipos originales (OEM), las huellas omnicanal de los principales bancos y las empresas fintech que escalan mediante el intercambio de datos de Finanzas Abiertas y ciclos de suscripción más rápidos.
Conclusiones Clave del Informe
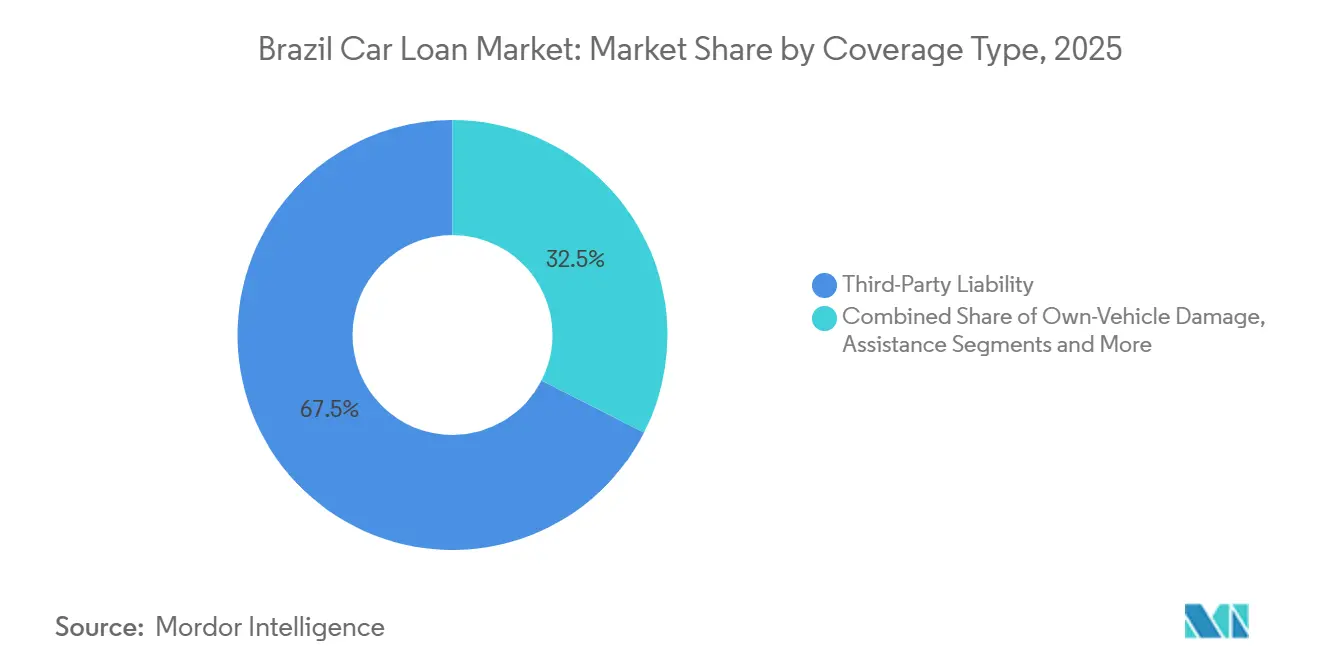
- Por tipo de cobertura, la responsabilidad civil ante terceros lideró el mercado de préstamos para automóviles en Brasil con una participación de ingresos del 67,50% en 2025, mientras que la cobertura integral de daños al vehículo propio tiene una previsión de expansión a una CAGR del 5,82% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 58,80% de la participación del mercado de préstamos para automóviles en Brasil en 2025, mientras que los vehículos comerciales tienen una proyección de crecimiento a una CAGR del 5,43% hasta 2031.
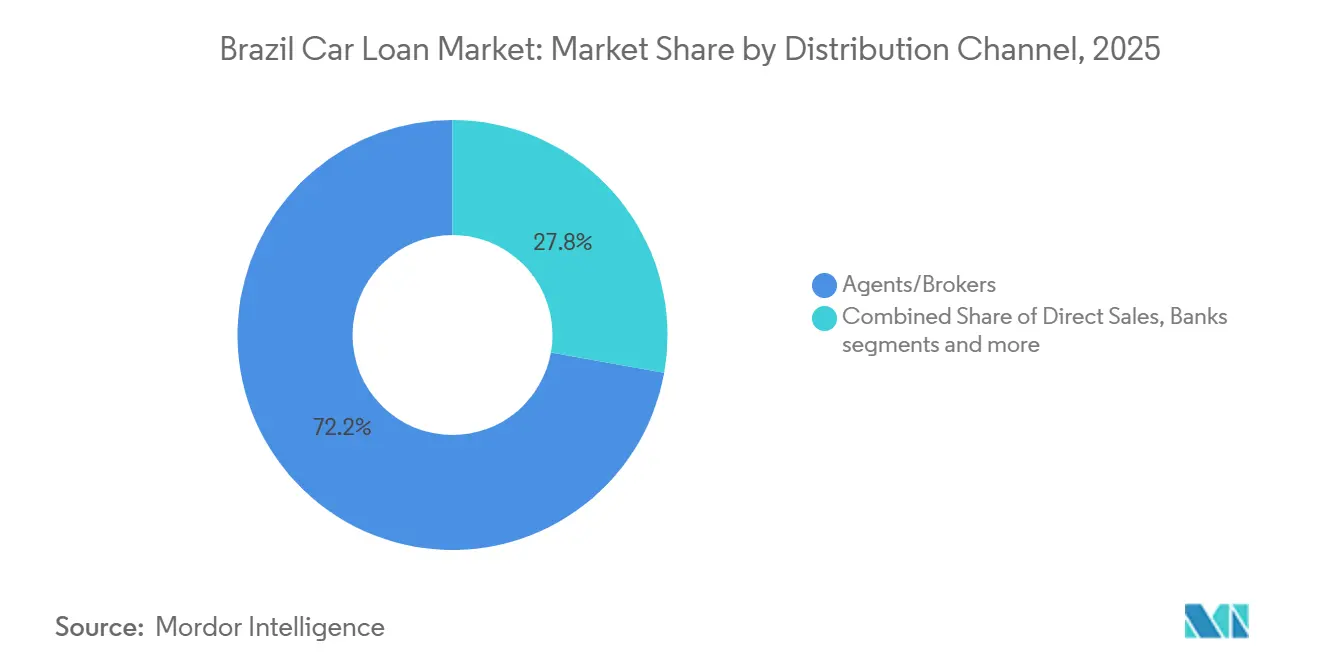
- Por canal de distribución, los agentes y corredores mantuvieron el 72,20% de la participación del mercado de préstamos para automóviles en Brasil en 2025 y registraron las perspectivas de crecimiento más rápidas a una CAGR del 7,54% hasta 2031.
- Por tipo de motor, los vehículos de motor de combustión interna representaron el 59,70% de la participación del mercado de préstamos para automóviles en Brasil en 2025, mientras que los híbridos son los de mayor crecimiento a una CAGR del 7,65% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Préstamos para Automóviles en Brasil
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en la propiedad de vehículos y compras financiadas que respaldan la demanda de seguros integrados | +1.2% | Nacional, con mayor penetración en São Paulo, Río de Janeiro, Minas Gerais | Mediano plazo (2-4 años) |
| Plataformas digitales de préstamos automotrices que mejoran la penetración de préstamos y seguros | +0.9% | Nacional, liderado por las regiones Sureste y Sur, con expansión hacia el Noreste | Corto plazo (≤ 2 años) |
| Panorama crediticio competitivo que ofrece opciones de financiamiento automotriz flexibles vinculadas a seguros | +0.7% | Nacional | Mediano plazo (2-4 años) |
| Expansión urbana que impulsa la demanda sostenida de movilidad personal y financiamiento de vehículos | +0.8% | Nacional, más fuerte en regiones metropolitanas y capitales estatales | Largo plazo (≥ 4 años) |
| Normas obligatorias de responsabilidad civil ante terceros que refuerzan las tasas de adhesión a seguros | +0.5% | Nacional | Largo plazo (≥ 4 años) |
| Fortalecimiento de la confianza del consumidor y el acceso al crédito que fomenta la propiedad de vehículos | +1.0% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en la propiedad de vehículos y compras financiadas que respaldan la demanda de seguros integrados
La base de vehículos registrados en Brasil continuó expandiéndose en 2024, creando un conjunto más amplio de activos elegibles para crédito y reforzando la adhesión a seguros en el punto de venta en el mercado de préstamos para automóviles en Brasil. Los prestamistas y aseguradoras utilizan cada vez más ofertas integradas para conectar el financiamiento con la responsabilidad civil ante terceros y complementos integrales, lo que estabiliza los valores de recuperación y mejora la protección del prestatario durante el plazo. Las verticales bancarias vinculadas al automóvil ofrecen sinergias de venta cruzada que aumentan la adopción de pólizas y la penetración de servicios, lo que respalda los ingresos por comisiones y mejora el valor de vida por cliente financiado[2]Porto Seguro, "Transcripción de Conferencia Telefónica Resultados 1T25," Porto Seguro, portoseguro.com.br. La modernización de la suscripción y los siniestros en 2025 reduce las fricciones de procesamiento y aumenta la transparencia, lo que fomenta la adhesión de coberturas más amplias y reduce las disputas para los vehículos financiados en el mercado de préstamos para automóviles en Brasil. La estructura del mercado de préstamos para automóviles en Brasil se beneficia de estas dinámicas porque una mayor penetración asegurada también protege el valor de la garantía y reduce las pérdidas por incobrables para los prestamistas, particularmente en las carteras minoristas de primera categoría.
Las plataformas digitales de préstamos automotrices están mejorando la penetración de préstamos y seguros
La originación digital continuó ganando participación en las solicitudes en 2025 a medida que los prestamistas integraron flujos móviles, listados en marketplaces y fuentes de datos en tiempo real que comprimen el tiempo de aprobación en el mercado de préstamos para automóviles en Brasil. Banco PAN escaló su cartera de vehículos con originación omnicanal y recorridos de crédito estandarizados, mientras que las integraciones con marketplaces de miles de concesionarios ampliaron el alcance del embudo y mejoraron la conversión. Creditas aumentó los volúmenes de financiamiento con garantía automotriz y financiamiento automotriz en 2025 aplicando suscripción nativa de inteligencia artificial y datos de Finanzas Abiertas para reducir los costos de adquisición y mejorar la selección de crédito en todos los segmentos. La distribución digital de seguros de automóviles avanzó en paralelo, impulsada por grandes plataformas de consumo que integran seguros en los recorridos financieros cotidianos, lo que eleva la adhesión de pólizas entre los prestatarios financiados en el mercado de préstamos para automóviles en Brasil[3]Nu International, "Seguros, lanzamientos de pólizas e hitos," Nu International, international.nubank.com.br. Estos avances acortan los ciclos de aprobación, reducen el costo operativo por préstamo y respaldan un crecimiento más seguro incluso cuando las tasas de referencia son elevadas, añadiendo resiliencia al mercado de préstamos para automóviles en Brasil.
Panorama crediticio competitivo que ofrece opciones de financiamiento automotriz flexibles vinculadas a seguros
La competencia se intensificó a medida que bancos, financieras cautivas y empresas fintech diversificaron sus ofertas, incluido el financiamiento vinculado a seguros en el punto de venta en el mercado de préstamos para automóviles en Brasil. La franquicia de financiamiento al consumidor de Santander reforzó su liderazgo en el financiamiento de vehículos nuevos en América Latina en 2025 y utilizó recorridos integrados en redes de concesionarios para aumentar la adhesión de pólizas y optimizar los costos de adquisición. Volkswagen Financial Services aumentó las originaciones e introdujo una plataforma fintech para concesionarios que centraliza la gestión de efectivo y las cuentas por cobrar, lo que fortalece los ecosistemas cautivos en torno al financiamiento y los seguros[4]Volkswagen Financial Services Overseas, "Informe Anual IFRS 2024," Volkswagen Financial Services Overseas, vwfs-overseas.com. Las pólizas de motor basadas en el uso y habilitadas por telemática añaden precisión en la fijación de precios para los conductores más seguros y crean una mejor alineación entre el riesgo crediticio y las primas de seguro para los clientes financiados. Las combinaciones flexibles de plazo, cobertura y servicios integrados mejoran la asequibilidad y amplían la base de clientes potenciales en el mercado de préstamos para automóviles en Brasil incluso cuando las tasas de referencia son elevadas.
Expansión urbana que impulsa la demanda sostenida de movilidad personal y financiamiento de vehículos
El crecimiento urbano sostenido mantiene la movilidad personal como elemento central de la economía de los hogares y las microempresas, lo que respalda la demanda recurrente de financiamiento de vehículos en el mercado de préstamos para automóviles en Brasil. El auge de los servicios de transporte y entrega basados en aplicaciones continúa ampliando el conjunto de prestatarios para motocicletas, automóviles de pasajeros y vehículos comerciales ligeros utilizados para el trabajo y los desplazamientos. Los programas de transición de flotas municipales, incluidas las iniciativas de autobuses de cero emisiones en las principales capitales, redirigen la demanda de financiamiento hacia nuevas categorías de vehículos e infraestructura complementaria en el mercado de préstamos para automóviles en Brasil. Las estructuras de mejora crediticia público-privadas lanzadas en 2025 respaldan los despliegues iniciales y atraen a prestamistas privados, lo que amplía las opciones para los clientes y mejora la preparación del ecosistema a largo plazo. A medida que la fabricación local de vehículos eléctricos e híbridos escala, la oferta para el consumidor se amplía y los valores residuales se estabilizan, añadiendo más opciones de financiamiento en todos los tipos de motor en el mercado de préstamos para automóviles en Brasil.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad macroeconómica y tasas de interés elevadas que restringen la demanda de financiamiento automotriz | -1.8% | Nacional | Corto plazo (≤ 2 años) |
| Presiones inflacionarias que reducen la asequibilidad de los préstamos para vehículos asegurados | -0.9% | Nacional, más agudo en regiones de menores ingresos | Mediano plazo (2-4 años) |
| Aumento del riesgo crediticio y los impagos que conducen a criterios de préstamo y suscripción más estrictos | -0.7% | Nacional, concentrado en las regiones Noreste y Norte | Mediano plazo (2-4 años) |
| Complejidad regulatoria que aumenta las cargas de cumplimiento para aseguradoras y prestamistas | -0.4% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad macroeconómica y tasas de interés elevadas que restringen la demanda de financiamiento automotriz
La tasa Selic se mantuvo en el 15,00% a finales de 2025, lo que mantuvo las cuotas mensuales elevadas y pesó sobre la asequibilidad para muchos posibles prestatarios en el mercado de préstamos para automóviles en Brasil. Los datos del Banco Central muestran que el crédito del sistema a los hogares se expandió en noviembre, pero el costo del crédito automotriz no dirigido se mantuvo elevado, limitando el ritmo de normalización de la demanda. El Informe de Política Monetaria señaló riesgos persistentes en torno a las expectativas de inflación, lo que restringió el margen a corto plazo para la flexibilización de la política y reforzó la suscripción cautelosa en el mercado de préstamos para automóviles en Brasil. Los prestamistas con sólidos canales de concesionarios utilizaron precios promocionales y coberturas integradas para proteger los volúmenes, pero las originaciones aún reflejaron límites estrictos de servicio de deuda y disciplina en los pagos iniciales. Los gestores de cartera enfatizaron la protección del margen y los rendimientos ajustados al riesgo, lo que mantuvo el mercado de préstamos para automóviles en Brasil en una trayectoria de crecimiento moderado hacia 2026.
Presiones inflacionarias que reducen la asequibilidad de los préstamos para vehículos asegurados
La dinámica de precios general se moderó en comparación con los picos anteriores, pero mantuvo elevados los costos operativos de la propiedad de vehículos, especialmente cuando se financia con un seguro integral requerido por los prestamistas en el mercado de préstamos para automóviles en Brasil. Los fabricantes y distribuidores enfrentaron el traslado de costos de insumos que influyó en los precios de venta, mientras que los prestatarios también absorbieron primas nominales más altas por selecciones de cobertura más amplias. Los bancos mantuvieron umbrales de puntuación crediticia más estrictos para preservar la calidad de la cartera, lo que empujó a algunos compradores hacia plazos más largos o compras diferidas en el mercado de préstamos para automóviles en Brasil. Los consumidores priorizaron la cobertura esencial y cotizaron las opciones de forma más activa a través de canales digitales, lo que agudizó la competencia entre aseguradoras y corredores. Estas fuerzas combinadas redujeron incrementalmente la asequibilidad para los prestatarios de menores ingresos incluso cuando los prestamistas refinaron las ofertas integradas para mantener manejables los pagos mensuales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cobertura: Los mandatos de responsabilidad civil anclan el mercado, los daños integrales se aceleran a una CAGR del 5,82%
La responsabilidad civil ante terceros capturó el 67,50% en 2025, estableciendo la capa base de protección para los vehículos financiados en la participación del mercado de préstamos para automóviles en Brasil. Los prestamistas generalmente exigen prueba de cobertura de responsabilidad civil válida durante la vigencia del contrato, lo que mejora las recuperaciones y respalda la mitigación de pérdidas para el mercado de préstamos para automóviles en Brasil. El enfoque del regulador en la toma de decisiones oportuna sobre siniestros mejora la experiencia del cliente y reduce las disputas, lo que respalda tasas de adhesión estables en la originación en el mercado de préstamos para automóviles en Brasil. Los grandes grupos integrados utilizan los vínculos entre banca y seguros para realizar ventas cruzadas de asistencia en carretera y extensiones de garantía que complementan la cobertura de responsabilidad civil para los clientes financiados. Estas prácticas anclan la industria de préstamos para automóviles en Brasil a un nivel de cobertura transparente, manteniendo al mismo tiempo los precios sensibles al riesgo del conductor y al perfil del vehículo.
Las pólizas integrales y de daños propios se expanden más rápido que la responsabilidad civil, creciendo a una CAGR del 5,82% hasta 2031, a medida que los prestamistas exigen cobertura completa para proteger la garantía en el mercado de préstamos para automóviles en Brasil. Los recorridos integrados liderados por financieras cautivas y bancos integran cada vez más las primas en los flujos de financiamiento, lo que simplifica la compra y reduce los costos de adquisición de clientes para las aseguradoras. Los siniestros digitales y la telemática mejoran la precisión en la fijación de precios para los conductores seguros, una característica que respalda la adopción entre los prestatarios jóvenes y urbanos que utilizan financiamiento. A medida que la cobertura se vuelve más modular, los prestatarios pueden adaptar los complementos a sus patrones de uso, lo que respalda la persistencia y reduce la gravedad de las pérdidas para los prestamistas y aseguradoras en el mercado de préstamos para automóviles en Brasil. Una mayor variedad de productos y una tramitación más rápida en todos los canales sostienen la trayectoria ascendente de la adhesión integral en los vehículos financiados.


Por Tipo de Vehículo: Automóviles de pasajeros 58,80%, vehículos comerciales se aceleran a una CAGR del 5,43%
Los automóviles de pasajeros representaron el 58,80% de las unidades financiadas en 2025, manteniendo el papel de ancla para las carteras minoristas en el mercado de préstamos para automóviles en Brasil. Los concesionarios y marketplaces ampliaron los flujos omnicanal que aceleran las aprobaciones y respaldan el financiamiento de vehículos usados, lo que amplió el acceso para los consumidores que buscan pagos mensuales predecibles. Los grandes bancos aprovecharon el alcance de sus sucursales y la banca digital para mantener la escala de originación para los modelos convencionales e integrar ofertas de seguros en el punto de venta. Las financieras cautivas priorizaron la lealtad a la marca y la estabilidad del valor residual, lo que benefició la penetración de vehículos nuevos y los servicios auxiliares en el mercado de préstamos para automóviles en Brasil. A medida que la suscripción incorpora más datos verificados de ingresos y transacciones, la calidad de las aprobaciones mejora y el riesgo de morosidad se modera entre los prestatarios de automóviles de pasajeros.
Se proyecta que los vehículos comerciales crezcan a una CAGR del 5,43% hasta 2031, lo que refleja el aumento de la logística de última milla, las actualizaciones de flotas municipales y las necesidades de vehículos de pequeñas empresas en el mercado de préstamos para automóviles en Brasil. Los nuevos programas de mejora crediticia para autobuses de cero emisiones ayudan a atraer capital privado y crean plantillas bancables que pueden escalar a más ciudades. Los fabricantes de equipos originales (OEM) ampliaron la gama de furgonetas de reparto urbano y camiones ligeros disponibles para financiamiento, y las financieras cautivas utilizaron ecosistemas de concesionarios para integrar contratos de servicio con préstamos. Los prestatarios empresariales dependen de un costo total de propiedad predecible, lo que hace que la adhesión a seguros y los paquetes de mantenimiento sean valiosos junto con el financiamiento en la industria de préstamos para automóviles en Brasil. A medida que avanza el ensamblaje local de modelos comerciales electrificados, se espera que las opciones de financiamiento se amplíen aún más.
Por Canal de Distribución: Agentes/corredores 72,20%, los modelos digitales integrados escalan rápidamente
Los agentes y corredores mantuvieron el 72,20% en 2025 y muestran la trayectoria de expansión más sólida hasta 2031, lo que refleja su profunda integración con los concesionarios y su capacidad para configurar coberturas en el punto de venta en el mercado de préstamos para automóviles en Brasil. La consolidación de redes de corredores y la adopción de herramientas de cotización digital acortaron los tiempos de emisión y mejoraron la transparencia de precios, lo que respalda una mayor conversión en los segmentos financiados. Los bancos continuaron realizando ventas cruzadas de pólizas de motor a los clientes de préstamos y utilizaron datos a nivel de cuenta para rellenar previamente las solicitudes, lo que reduce la fricción para los compradores financiados. Las aseguradoras fintech y los bancos digitales escalaron recorridos integrados rentables para la cobertura automotriz, mejorando el alcance entre los clientes de seguros por primera vez conectados a solicitudes de préstamos. Esta combinación de canales tradicionales e integrados aumenta las opciones del consumidor y respalda una adhesión más amplia en el mercado de préstamos para automóviles en Brasil.
Si bien los agentes y corredores siguen siendo el conducto dominante, los modelos integrados y de marketplace escalan rápidamente desde una base pequeña aprovechando el tráfico de aplicaciones bancarias y listados de automóviles en el mercado de préstamos para automóviles en Brasil. El seguro integrado vinculado a concesionarios puede integrarse en los flujos de préstamos, lo que agiliza la fijación de precios y reduce el abandono durante el recorrido del cliente. A medida que la adopción de Finanzas Abiertas se profundiza, el intercambio de datos entre instituciones respalda cotizaciones y suscripciones más precisas en tiempo real, lo que es aditivo tanto para la conversión como para la gestión de riesgos en el mercado de préstamos para automóviles en Brasil. El panorama de distribución se está diversificando, por tanto, hacia modelos híbridos que combinan la experiencia de los corredores, el alcance bancario y los recorridos digitales integrados. Con el tiempo, esto debería aumentar la intensidad competitiva y el valor para los prestatarios en el mercado de préstamos para automóviles en Brasil.
Por Tipo de Motor: Motor de combustión interna 59,70%, los híbridos son los de mayor crecimiento a una CAGR del 7,65% por sinergia con combustible flexible
Los vehículos de motor de combustión interna, incluidos los modelos de combustible flexible, representaron el 59,70% del volumen financiado en 2025 y continúan anclando la composición de la cartera en el mercado de préstamos para automóviles en Brasil. La plataforma de combustible flexible sigue siendo una ventaja estructural dada la amplia disponibilidad de combustible y los costos operativos competitivos cuando el precio del etanol es favorable. Los prestamistas utilizan plazos estándar y modelos residuales bien probados para los vehículos de motor de combustión interna, lo que respalda una suscripción escalable y recuperaciones predecibles en el mercado de préstamos para automóviles en Brasil. Los prestatarios de vehículos de motor de combustión interna a menudo califican para paquetes integrados de asistencia en carretera y garantía extendida que mejoran la previsibilidad del costo total de propiedad bajo financiamiento. A medida que las opciones de electrificación se amplían, los prestamistas están posicionados para ofrecer comparaciones lado a lado que mantienen competitivos a los vehículos de motor de combustión interna en los segmentos sensibles al precio del mercado de préstamos para automóviles en Brasil.
Los híbridos son el tipo de motor de mayor crecimiento a una CAGR del 7,65% hasta 2031 en el mercado de préstamos para automóviles en Brasil, respaldados por modelos híbridos de combustible flexible adaptados a los combustibles y patrones de uso locales. Las palancas de política bajo el programa MOVER, incluido el tratamiento específico del Impuesto sobre Productos Industrializados (IPI) y el apoyo a la investigación y el desarrollo, fomentan las inversiones de los fabricantes de equipos originales (OEM) que amplían la disponibilidad de modelos y reducen los precios. A medida que el ensamblaje doméstico aumenta, los prestamistas ganan más confianza en los valores residuales y el soporte de garantía de baterías, lo que aumenta la aceptación de financiamiento para las variantes híbridas y enchufables. Las financieras cautivas y los bancos están adaptando los plazos y los paquetes de cobertura para alinearse con los perfiles de mantenimiento electrificados, incluidos los paquetes para batería, tren motriz y servicios de asistencia en carretera. Estos desarrollos fortalecen el caso de financiamiento para los híbridos como tecnología puente en el mercado de préstamos para automóviles en Brasil.
Análisis Geográfico
La región Sureste concentra más del 60% del volumen nacional de financiamiento de vehículos, lo que asegura el liderazgo de la región en el mercado de préstamos para automóviles en Brasil y proporciona a los prestamistas la mayor concentración de redes de concesionarios y usuarios de banca digital. La alta densidad de la red permite aprobaciones más rápidas, controles de fraude más estrictos y una mayor adhesión a seguros para los vehículos financiados en esta región. Los bancos universales utilizan modelos omnicanal que combinan sucursales y recorridos móviles, respaldados por programas cautivos que integran financiamiento y cobertura en el concesionario. A medida que el seguro integrado se expande, es más probable que los prestatarios del Sureste encuentren cotizaciones dinámicas y adhesión con un solo clic en los flujos de préstamos, lo que eleva la conversión para las compras financiadas en el mercado de préstamos para automóviles en Brasil. La combinación de vehículos nuevos y usados de la región se alinea bien con las fortalezas de los bancos, las financieras cautivas y los prestamistas digitales.
El Sur presenta una mayor propensión a la adopción temprana de modelos electrificados y un denso ecosistema de concesionarios, lo que fomenta una combinación diversa de prestatarios minoristas y de pequeñas y medianas empresas en el mercado de préstamos para automóviles en Brasil. El tratamiento fiscal local y los incentivos a nivel estatal para los vehículos de bajas emisiones complementan las políticas federales que orientan la inversión hacia tecnologías más limpias. Las unidades de financiamiento cautivo aprovechan las sólidas relaciones con los concesionarios para pilotar seguros integrados y servicios de soporte posventa que fomentan la adopción del financiamiento. Las aseguradoras digitales y las plataformas de consumo también han construido bases de pólizas significativas en la región, mejorando la selección y la velocidad para los prestatarios que prefieren las experiencias móviles. Estas características sostienen una competencia saludable y opciones para los consumidores y las microempresas en el mercado de préstamos para automóviles en Brasil.
El Noreste es la región de mayor crecimiento con una CAGR del 6,2%, respaldado por el auge de la originación digital, los modelos integrados y el enfoque de los prestamistas en los segmentos desatendidos en el contexto del tamaño del mercado de préstamos para automóviles en Brasil a nivel regional. Las empresas fintech utilizan datos alternativos y registros de Finanzas Abiertas para ampliar el acceso entre los prestatarios con historial crediticio tradicional limitado, lo que reduce las tasas de rechazo y mejora la equidad. Los bancos y las financieras cautivas también están extendiendo la cobertura a través de asociaciones con corredores e integraciones con concesionarios para aumentar la adhesión en las ventas financiadas. A medida que los datos de pago y suscripción se vuelven más portátiles, los modelos de suscripción reflejan mejor los flujos de caja reales, lo que mejora el acceso y el rendimiento de la cartera en el mercado de préstamos para automóviles en Brasil. Estas tendencias apuntan a una convergencia en la disponibilidad de productos entre regiones durante el período de previsión.
Panorama regulatorio
El préstamo para vehículos en Brasil está supervisado por el Banco Central de Brasil (Banco Central do Brasil) en materia de crédito y conducta prudencial, con altos costos de financiamiento que continúan restringiendo la asequibilidad, ya que la tasa de política Selic se situó en 15,00% en diciembre de 2025. En el aspecto de las garantías, el Sistema Nacional de Gravámenes (SNG), administrado por B3, respalda el crédito automotor garantizado mediante el registro de gravámenes y la restricción de transferencias en vehículos financiados, lo que ayuda a reducir el fraude y fortalece los procesos de recuperación en bancos, financieras cautivas y prestamistas no bancarios.
La regulación también influye en el diseño de productos y en los segmentos objetivo a través del Conselho Monetario Nacional (CMN) y de programas federales. La Resolución del CMN N.º 5.304 (20 de mayo de 2026) estableció reglas para el financiamiento de vehículos destinados a conductores de transporte profesional vinculadas a criterios de sostenibilidad, relacionando las condiciones de acceso con las características del vehículo. La Medida Provisoria N.º 1.359/2026 estableció fuentes de financiamiento y criterios de acceso para programas de financiamiento vehicular a través del BNDES, reforzando el papel de los canales de financiamiento público junto con la originación privada. En el nivel del seguro comúnmente asociado a los vehículos financiados, la supervisión de la SUSEP continúa dando forma a la competencia y a la conducta en el punto de venta, apoyando expectativas más claras en torno a la gestión de siniestros y las prácticas de venta que afectan la vinculación de coberturas ligadas a préstamos.
Análisis de la cadena de valor
La cadena de valor del préstamo para automóviles en Brasil comienza con la generación de demanda de vehículos a través de redes de fabricantes de equipo original (OEM) y concesionarios independientes, mercados en línea y canales de venta minorista liderados por corredores, que canalizan las solicitudes hacia los flujos de originación de los prestamistas. El crédito es luego originado por bancos universales, financieras no bancarias y brazos de financiamiento cautivo de fabricantes de equipo original (junto con grupos como Itaú Unibanco, Bradesco y Santander), utilizando incorporación digital, verificaciones de datos habilitadas por Open Finance y procesos integrados con los concesionarios. El CDC (Crédito Directo al Consumidor) sigue siendo una modalidad central, con una participación del 28,6% a marzo de 2026. La perfección de la garantía y el control del ciclo de vida se realizan a través del registro de gravámenes del SNG administrado por B3, seguido por el servicio (facturación, atención al cliente, cobranzas y recuperación/comercialización de vehículos cuando es necesario) y la gestión de financiamiento y tesorería, que cada vez más incluye estructuras diversificadas de mercado de capitales para respaldar una originación escalable.
Los seguros y servicios complementarios se incorporan en el momento de la originación o poco después, a menudo a través de corredores y canales bancarios o de afinidad, para proteger la garantía y fortalecer la protección del prestatario. El nivel de seguros está concentrado entre las grandes aseguradoras de automóviles, encabezadas por Porto Seguro (alrededor del 28% de participación en seguros de automóviles), seguida de Tokio Marine (alrededor del 13%), Allianz (alrededor del 11%) y HDI (alrededor del 10%). Las redes de suscripción, siniestros y reparación retroalimentan la preservación del valor de la garantía y la severidad de las pérdidas para los prestamistas. El flujo del mercado también refuerza el vínculo entre la conversión en los concesionarios y la ejecución operativa, con ventas de vehículos financiados que alcanzaron 1,893 millones de unidades en el primer trimestre de 2026 (un aumento del 12,8% interanual), elevando el estándar para el registro rápido de gravámenes y la emisión de seguros agrupados a fin de mantener contenidos los tiempos de ciclo.
Panorama Competitivo
El mercado de préstamos para automóviles en Brasil exhibe una concentración moderada, con bancos universales y financieras cautivas que mantienen ventajas de distribución estructural mientras los participantes digitales amplían su participación a través de la innovación en suscripción y los flujos integrados. Los prestamistas con grandes redes de concesionarios continúan capturando beneficios de escala en la originación, el servicio y la venta cruzada de seguros de motor y paquetes de asistencia que son parte integral de las compras financiadas. Los bancos utilizan el alcance omnicanal y la profundidad de datos para agilizar las aprobaciones y mantener controles de riesgo estrictos alineados con la orientación del Banco Central. Las financieras cautivas se centran en la penetración de marca, la estabilidad del valor residual y los recorridos centrados en el concesionario que preservan la lealtad del cliente dentro del ecosistema de cada fabricante de equipos originales (OEM). Las empresas fintech apuntan a reducciones en el costo de servicio y un tiempo de aprobación más rápido, utilizando datos de Finanzas Abiertas para enriquecer los modelos de crédito y mejorar la conversión. La adhesión a seguros sigue siendo un diferenciador común, con canales digitales y de corredores que permiten la elección en el punto de venta en el mercado de préstamos para automóviles en Brasil.
Las franquicias de financiamiento al consumidor lideradas por bancos preservaron su liderazgo en 2025 gracias a las asociaciones con concesionarios, la presencia en sucursales y la penetración móvil. La Banca Digital de Consumo de Santander reforzó su posición en el financiamiento de vehículos nuevos en América Latina y mantuvo el impulso en Brasil a través de una integración más profunda con los concesionarios y provisiones de riesgo disciplinadas para reflejar las actualizaciones macroeconómicas. Banco PAN amplió las originaciones con su embudo habilitado por marketplace y recorridos de crédito estandarizados que comprimen los tiempos de aprobación y mejoran la experiencia del concesionario. Banco BV continuó diferenciándose en vehículos a través de integraciones de datos y posicionamiento de sostenibilidad para flotas financiadas. Estas instituciones complementan el financiamiento con seguros de motor integrados canalizados a través de corredores y canales bancarios, lo que ayuda a mantener altas tasas de adhesión en el mercado de préstamos para automóviles en Brasil.
Los prestamistas especializados y las empresas fintech registraron un crecimiento más rápido al reducir los costos de adquisición y utilizar la suscripción nativa de inteligencia artificial sobre datos de Finanzas Abiertas para mejorar la selección de riesgos. Creditas aumentó la originación en 2025 y accedió a los mercados de titulización para la diversificación de financiamiento, manteniendo bajos los costos de adquisición de clientes mediante el uso de automatización y canalizaciones de datos. Los prestamistas cautivos utilizaron ecosistemas de concesionarios y plataformas fintech de marca blanca para integrar pagos, cuentas por cobrar y seguros en flujos de trabajo simplificados para minoristas y clientes. Los grupos aseguradores fortalecieron las asociaciones bancarias y ampliaron la fijación de precios habilitada por telemática que recompensa a los conductores seguros, lo que alinea las primas con el riesgo crediticio para los vehículos financiados en el mercado de préstamos para automóviles en Brasil. En todo el ecosistema, el enfoque competitivo se centra en el seguro integrado, la suscripción con datos alternativos y las plantillas de financiamiento de flotas electrificadas que pueden escalar.
Líderes de la Industria de Préstamos para Automóviles en Brasil
Porto Seguro Companhia de Seguros Gerais
Tokio Marine Seguradora S.A.
MAPFRE Seguros Gerais S.A.
Allianz Seguros S.A.
HDI Seguros S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad más clara es una integración más profunda del financiamiento, el registro de gravámenes y la emisión de seguros en un único recorrido en el punto de venta que reduzca la friccción tanto para prestatarios como para concesionarios. El mercado tiene un ejemplo concreto en 2026 con Seguro Auto Financiado, lanzado por Sicoob y Grupo HDI, que combina crédito y seguro automotor en una sola operación y elimina los requisitos previos de inspección en el proceso. Esa estructura aborda el abandono y las limitaciones en el tiempo de aprobación en condiciones de tasas altas. A medida que prestamistas y aseguradoras repliquen estas construcciones agrupadas, hay espacio para desarrollar ofertas integradas estandarizadas para vehículos usados y para prestatarios regionales desatendidos, en particular donde la originación digital y los datos de Open Finance ya se han estado expandiendo.
Un segundo ámbito de oportunidad se centra en la segmentación de productos y en plantillas de financiamiento vinculadas a categorías de vehículos y flotas ligadas a políticas públicas, respaldadas por nuevas normas y programas. La Resolución del CMN N.º 5.304 (mayo de 2026) vincula el acceso al financiamiento para conductores de transporte profesional a criterios de sostenibilidad, mientras que la Medida Provisoria N.º 1.359/2026 formaliza las fuentes de financiamiento y los criterios de acceso para los programas de financiamiento vehicular vinculados al BNDES, lo que aclara las vías para ofertas de crédito estructurado. Más allá del CDC, los participantes pueden expandirse hacia modalidades complementarias como el consorcio y el arrendamiento, utilizando los mismos canales de distribución digital y de concesionarios. Las aseguradoras también pueden ampliar coberturas modulares que puedan tarificarse y emitirse dentro de los recorridos de préstamo, apoyando la protección de la garantía y mejorando la transparencia del costo total para los clientes financiados.
Desarrollos recientes del sector
- Junio de 2026: Grupo HDI Seguradora S.A. y Sicoob lanzaron Seguro Auto Financiado, un producto integrado que combina crédito y seguro automotor en una sola operación sin requerir inspección previa, disponible para plazos de hasta 36 meses y coberturas de hasta R$ 500.000. El lanzamiento amplía el crédito y el seguro automotor integrados en el punto de venta. La medida fortalece la distribución de tipo cautivo, reduce la fricción en los recorridos de financiamiento y mitiga el riesgo de crédito mediante coberturas agrupadas.
- Abril de 2026: Tokio Marine Seguradora S.A. reportó primas de seguros de automóviles que alcanzaron BRL 719,7 millones, tras un máximo de BRL 895,3 millones en diciembre de 2025. La dinámica de precios del seguro automotor influye en la asequibilidad de los vehículos financiados. La volatilidad de precios informa la evaluación de riesgo de los prestamistas y la asequibilidad en los préstamos para automóviles en Brasil.
- Marzo de 2026: Las ventas acumuladas de vehículos financiados alcanzaron 1,893 millones de unidades en el primer trimestre de 2026, un crecimiento del 12,8% respecto del primer trimestre de 2025. Esto señala una fuerte demanda en el mercado de préstamos para automóviles en Brasil. Respalda las expectativas de crecimiento del crédito y la diversificación del financiamiento para las originaciones.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado se define como el valor de los saldos de préstamos para automóviles y el nuevo financiamiento creado para la compra de vehículos de pasajeros en Brasil a través de canales de préstamo formales, medido en USD para el año indicado.
Exclusiones de alcance: Se excluyen las primas de seguros de vehículos, los paquetes de servicio de los concesionarios y los métodos de pago sin préstamo, como las compras al contado.
Descripción general de la segmentación
- Por Tipo de Cobertura
- Responsabilidad Civil ante Terceros
- Daños al Vehículo Propio
- Colisión
- Cobertura Integral (Robo, Cristales, Incendio, etc.)
- Asistencia y Complementos (Asistencia en Carretera, Legal)
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales
- Por Canal de Distribución
- Directo
- Agentes/Corredores
- Bancos
- Canales Integrados (OEM, Afinidad, etc.)
- Plataformas Digitales y Otros Canales Emergentes
- Por Tipo de Motor
- Vehículos de Motor de Combustión Interna
- Vehículos Eléctricos
- Vehículos Híbridos
- Otros (Hidrógeno con Pila de Combustible, Gas Licuado de Petróleo/Gas Natural Comprimido, etc.)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para iniciar el modelo, construimos una base de datos sólida sobre el crédito y la demanda de vehículos en Brasil, de modo que los supuestos no queden sin anclaje. Las fuentes públicas clave incluyen las series temporales de crédito del Banco Central de Brasil (BCB) sobre financiamiento vehicular, indicadores macroeconómicos del IBGE (ingresos, inflación, empleo) y el historial oficial de tasas de interés (como la SELIC) que determina la asequibilidad.
También verificamos de forma cruzada las señales de ventas de vehículos y del parque automotor provenientes de asociaciones del sector y publicaciones gubernamentales (como licencias y matriculaciones), junto con las divulgaciones de los prestamistas en informes anuales y presentaciones para inversionistas. Cuando fue necesario, se utilizaron bases de datos de pago sobre información financiera de empresas, noticias y datos financieros, y una vista a nivel de envíos de importación-exportación para verificar cronologías, la combinación de productos y las exposiciones reportadas. Estas fuentes de investigación documental son ilustrativas, y también hicimos referencia a publicaciones y presentaciones públicas adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Se utilizaron discusiones primarias para confirmar cómo se estructuran los préstamos en Brasil para vehículos nuevos y usados, el comportamiento típico del pago inicial y qué se considera realmente un préstamo para automóvil frente a créditos adyacentes. También pusimos a prueba cómo funciona en la práctica la dinámica de los canales (sucursales bancarias, flujos digitales y originación liderada por concesionarios) y luego utilizamos esa retroalimentación para ajustar los supuestos sobre tasas de aprobación, montos de operación y plazos de préstamo en distintos perfiles de prestatarios.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | Directivos (CXO): 12% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 16% | Gerentes: 47% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de una reconstrucción de arriba hacia abajo del conjunto de préstamos para automóviles en Brasil, vinculando la actividad de compra de vehículos con la penetración del financiamiento, el monto medio financiado y el ritmo de los pagos que determinan los saldos pendientes. Una vez establecido ese total, se verifica mediante aproximaciones selectivas de abajo hacia arriba, como la consolidación de exposiciones de prestamistas muestreados, verificaciones de canal sobre los volúmenes desembolsados y la lógica de precio de venta promedio (ASP) x participación financiada por tipo de vehículo, para ajustar cualquier discrepancia evidente.
Algunos insumos que modifican significativamente los resultados incluyen las tendencias de ventas de vehículos de pasajeros, las normas medias de relación préstamo-valor y de pago inicial, la distribución de los plazos de préstamo, los niveles de tasas de interés y los diferenciales, y los cambios en el rigor de aprobación que afectan la penetración financiada. La previsión se realiza luego mediante análisis de escenarios respaldado por una sensibilidad de tipo regresión simple sobre tasas, ingresos e indicadores de demanda de vehículos, y los supuestos se refinan utilizando lo que los prestamistas e intermediarios esperan en materia de precios y suscripción para los próximos años. Cuando la visión de abajo hacia arriba está incompleta para prestamistas más pequeños, la brecha se gestiona mediante una asignación basada en participación de mercado, vinculada a los patrones de originación observados y a las bandas de crecimiento de cartera divulgadas.
Validación de datos y ciclo de actualización
Los resultados se validan comparando los totales del modelo con señales independientes, como los movimientos de las series de crédito del banco central, la dirección de las ventas de vehículos y las tendencias reportadas en las principales divulgaciones de los prestamistas. Si una variación parece demasiado grande, rastreamos el factor causante analizando un supuesto a la vez, y activamos llamadas de seguimiento para reverificar elementos como la participación financiada, el monto de operación y el plazo del préstamo.
Antes de la aprobación final, los resultados pasan por revisiones de analistas en varias etapas, centradas en la coherencia entre años, el momento de la conversión de divisas y si las tasas de crecimiento se alinean con el panorama macroeconómico. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos materiales modifican las tasas, la disponibilidad de crédito o la demanda de vehículos. Antes de la entrega, se completa una revisión final actualizada para que los clientes reciban la visión más reciente.
Estimación de Mordor Intelligence del mercado de préstamos para automóviles en Brasil en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los préstamos de automóviles en Brasil pueden parecer muy dispares, porque los distintos grupos suelen contabilizar diferentes elementos dentro del mercado de préstamos y también se basan en distintos años base y momentos de conversión de divisas. En nuestro trabajo, mantenemos cada insumo vinculado a indicadores de crédito y de vehículos rastreables, y luego sometemos los resultados a pruebas de estrés mediante retroalimentación de expertos.
Las primas de seguros de vehículos quedan fuera del alcance de Mordor Intelligence en este caso, y esa única diferencia de inclusión puede inflar algunas cifras publicadas cuando combinan productos de financiamiento y de protección en un solo valor. Las brechas también surgen de si una fuente mide los nuevos desembolsos frente a los saldos pendientes, cómo trata el refinanciamiento y las renovaciones de préstamos, y si los supuestos de tasas e inflación se actualizan para coincidir con el ciclo de crédito más reciente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 85,97 mil millones de USD (2025) | |
| Asociación del sector A | 78,40 mil millones de USD (2025) | A menudo se acerca más únicamente a los saldos de financiamiento vehicular reportados por los prestamistas, lo que puede subestimar los totales si excluye préstamos originados por concesionarios que luego se ceden, y no normaliza los cambios en la combinación de productos. |
| Publicación del sector B | 96,50 mil millones de USD (2026) | Puede combinar el valor del préstamo con complementos adyacentes o utilizar supuestos agresivos de penetración financiada y de crecimiento del monto de operación, y también puede aplicar distintos momentos de conversión de divisas a lo largo del año. |
Entre las tres cifras, la mayor parte de la dispersión puede atribuirse a lo que se considera un préstamo para automóvil frente a productos complementarios, y a si la medición se basa en saldos o en desembolsos. Al mantener el modelo vinculado a series de crédito observables, señales de demanda de vehículos y condiciones de financiamiento verificadas mediante entrevistas, la estimación se mantiene transparente y puede repetirse cuando se actualizan los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de préstamos para automóviles en Brasil?
El mercado de préstamos para automóviles en Brasil se sitúa en 90,1 mil millones de USD en 2026 y tiene una proyección de alcanzar los 113,7 mil millones de USD en 2031, lo que refleja una CAGR del 4,80%.
¿Cómo afectan las tasas de interés actuales a la asequibilidad de los préstamos para automóviles en Brasil?
La tasa de política Selic se situó en el 15,00% en diciembre de 2025, lo que mantiene elevados los costos de endeudamiento para los consumidores. El financiamiento de vehículos aún creció un 2,3% mes a mes en noviembre de 2025, ya que la originación digital y las ofertas integradas respaldaron la demanda.
¿Qué segmentos de clientes y productos lideran el mercado de préstamos para automóviles en Brasil?
Los automóviles de pasajeros representaron el 58,80% del volumen financiado en 2025, los agentes y corredores gestionaron el 72,20% de la distribución, y los vehículos de motor de combustión interna representaron el 59,70%, mientras que los híbridos y la cobertura integral son los de mayor crecimiento con CAGR del 7,65% y el 5,82% respectivamente.
¿Qué regiones muestran la mayor actividad y el crecimiento más rápido para los préstamos para automóviles en Brasil?
El Sureste representa más del 60% del volumen de financiamiento de vehículos, mientras que el Noreste es la región de mayor crecimiento con una CAGR del 6,2%.
¿Qué papel desempeñan los prestamistas digitales y el seguro integrado en el financiamiento automotriz en Brasil?
Los bancos y las empresas fintech utilizan la originación digital y el seguro integrado para acelerar las aprobaciones y reducir los costos de adquisición, incluida la escala omnicanal de Banco PAN y la suscripción nativa de inteligencia artificial de Creditas con datos de Finanzas Abiertas. Las plataformas de consumo amplían la adhesión de pólizas para los compradores financiados, ya que Nubank alcanzó 2 millones de pólizas de seguro a mediados de 2024.
¿Cómo está influyendo la electrificación en el mercado de préstamos para automóviles en Brasil?
Los híbridos son el tipo de motor de mayor crecimiento con una CAGR del 7,65%, respaldados por incentivos específicos y la localización que mejoran la aceptación del financiamiento. Las iniciativas público-privadas para autobuses de cero emisiones movilizan a los prestamistas privados y crean plantillas escalables para el financiamiento de flotas.
Última actualización de la página el:



