
Tamaño y Participación del Mercado de Ingredientes de Panadería
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 20.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 29.39 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.42 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
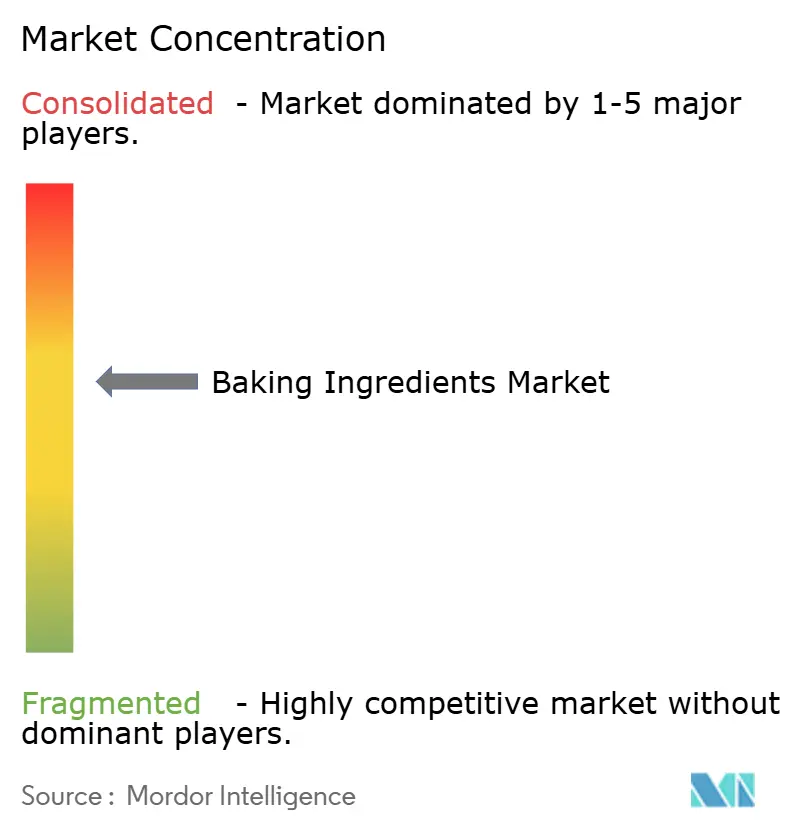
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ingredientes de Panadería por Mordor Intelligence
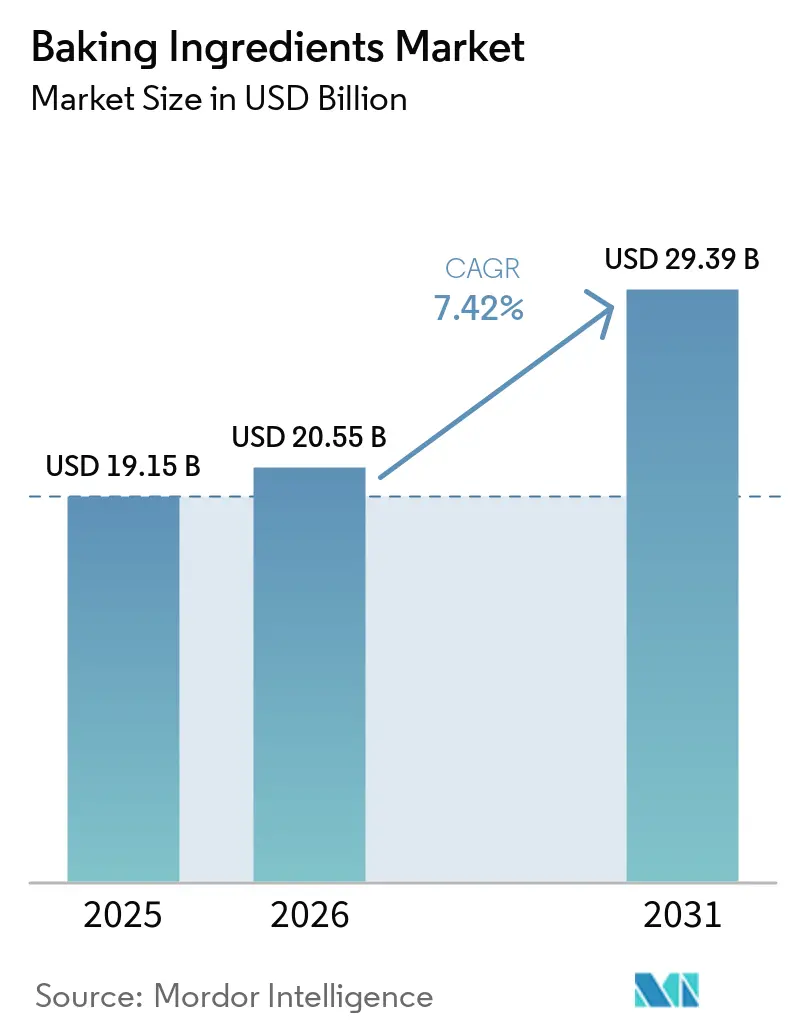
Se proyecta que el tamaño del mercado de ingredientes de panadería se expanda desde 19,15 mil millones de USD en 2025 y 20,55 mil millones de USD en 2026 hasta 29,39 mil millones de USD en 2031, registrando una CAGR del 7,42% entre 2026 y 2031. El mercado de ingredientes de panadería está siendo reformulado por la demanda de etiquetas más limpias, productos premium e ingredientes que mejoran la textura, la frescura o el valor nutricional. Los proveedores están evolucionando más allá de los insumos a granel hacia sistemas enzimáticos, conservantes naturales y mezclas especiales que pueden apoyar la reformulación sin interrumpir las operaciones de panadería. La presión sobre los precios de las materias primas hace que el costo de uso y el abastecimiento confiable sean más importantes, especialmente para grasas, harinas y edulcorantes. Los cambios regulatorios están acortando los ciclos de desarrollo para los proveedores que aún dependen de aditivos sintéticos. El mercado de ingredientes de panadería también favorece a las empresas que pueden combinar soporte técnico, conocimiento regulatorio local y amplia capacidad de fabricación.
Conclusiones Clave del Informe
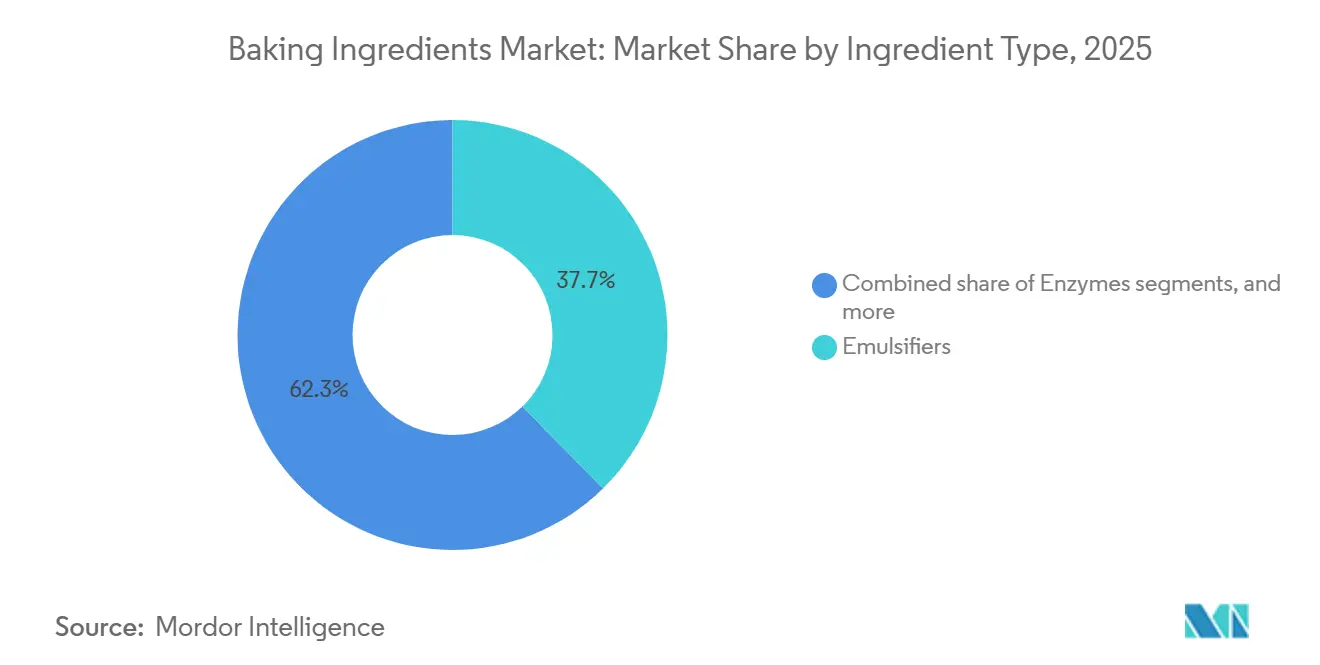
- Por tipo de ingrediente, los emulsionantes representaron el 37,66% de la participación del mercado de ingredientes de panadería en 2025, mientras que se prevé que las enzimas se expandan a una CAGR del 8,15% hasta 2031.
- Por forma, los ingredientes secos o en polvo representaron el 64,72% del tamaño del mercado de ingredientes de panadería en 2025, mientras que se proyecta que los ingredientes líquidos crezcan a una CAGR del 7,78% hasta 2031.
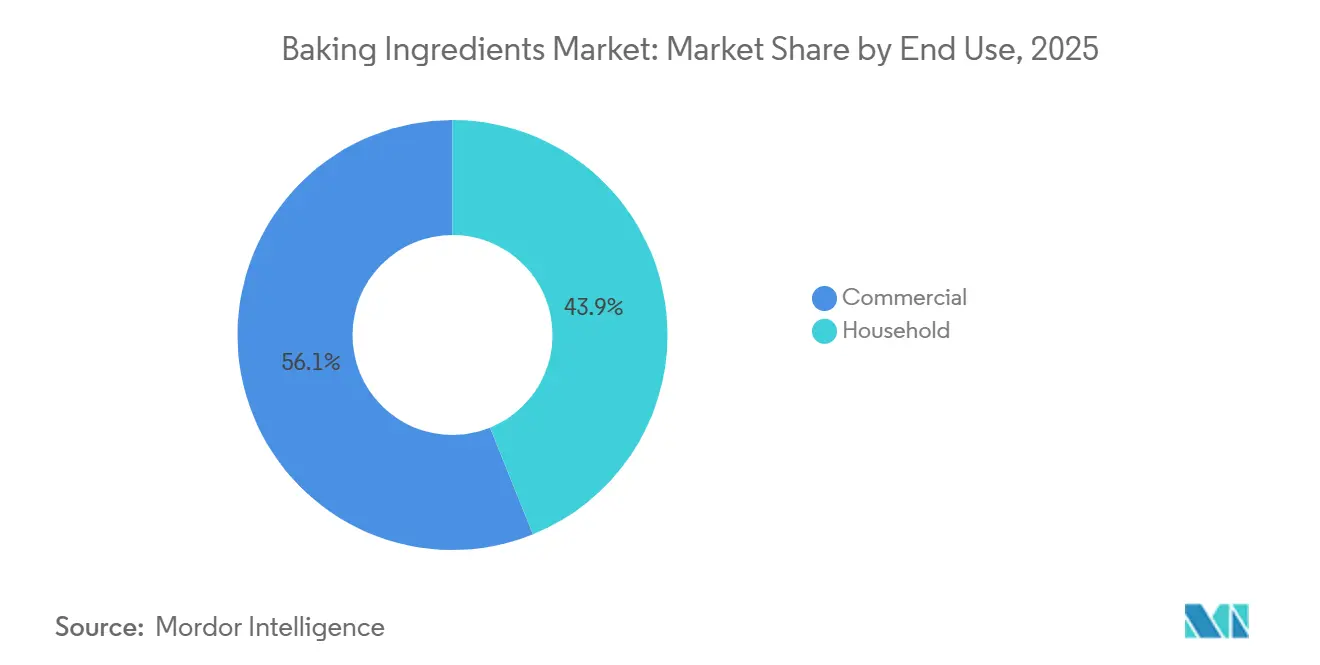
- Por uso final, los usuarios comerciales representaron el 56,11% de la participación del mercado de ingredientes de panadería en 2025, mientras que se prevé que los usuarios domésticos crezcan a una CAGR del 7,69% hasta 2031.
- Por aplicación, el pan representó el 43,27% del tamaño del mercado de ingredientes de panadería en 2025, mientras que se proyecta que los pasteles y la bollería crezcan a una CAGR del 8,31% hasta 2031.
- Por geografía, Europa representó el 34,63% de los ingresos del mercado en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 8,42% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Creciente de Insumos de Panadería con Etiqueta Limpia y Naturales | +1.8% | Global, con ganancias tempranas en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aumento del Consumo de Pan y Bollería | +1.5% | Global, más fuerte en Asia-Pacífico y MEA | Mediano plazo (2-4 años) |
| Ingredientes Funcionales para la Salud Intestinal y Alto Contenido de Proteínas | +1.2% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Avances Tecnológicos en los Procesos de Panificación | +1.0% | Global, concentrado en América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Expansión del Comercio Electrónico de Kits de Ingredientes para Panadería en el Hogar | +0.5% | América del Norte, Europa y Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| Aprovechamiento de Residuos Alimentarios en Harinas Novedosas Ricas en Fibra | +0.4% | Europa, Australia y América del Norte en etapa inicial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Insumos de Panadería con Etiqueta Limpia y Naturales
Las estrategias de adquisición de ingredientes están experimentando un cambio fundamental debido a las crecientes expectativas de transparencia por parte de los consumidores. Las formulaciones con etiqueta limpia han pasado de ser una oferta premium a un requisito básico. Reflejando esta tendencia, la Autoridad Europea de Seguridad Alimentaria (EFSA) emitió orientaciones en 2024 sobre la autorización de nuevos alimentos, enfatizando la demanda de ingredientes reconocibles y mínimamente procesados [1]. Los proveedores que invierten en tecnologías de extracción natural y prácticas de abastecimiento sostenible están en posición de obtener ventajas competitivas en este panorama en evolución. La reformulación con etiqueta limpia se ha convertido en un requisito comercial para muchos proveedores de ingredientes. En abril de 2025, 2 agencias federales de los Estados Unidos anunciaron medidas para eliminar los colorantes sintéticos de base petroquímica del suministro alimentario antes de finales de 2026. El Compromiso de Colores FD&C de la Asociación Americana de Panaderos compromete a más del 90% de sus empresas miembro a completar la eliminación gradual antes del 31 de diciembre de 2028.
Aumento del Consumo de Pan y Bollería
El pan representó el 43,27% de los ingresos en 2025, pero la demanda está evolucionando hacia formatos funcionales y premium. Kerry estimó la producción mundial de pan en 143 millones de toneladas métricas por año en marzo de 2026. La empresa también señaló que el 10% de la producción se pierde o desperdicia, lo que genera demanda de sistemas para extender la vida útil. El consumo de productos de panadería en China fue de 7-8 kg por persona en 2025, en comparación con 40 kg en los Estados Unidos y 25 kg en Japón. Esta brecha respalda una expansión de volumen a largo plazo a medida que el consumo de panadería en China se desarrolla. Los pasteles y la bollería también están incrementando la demanda de edulcorantes especiales, grasas con etiqueta limpia y sistemas enzimáticos que mantienen la estructura y la frescura.
Ingredientes Funcionales Orientados a la Salud Intestinal y las Necesidades de Alto Contenido de Proteínas
Las declaraciones de salud intestinal y alto contenido de proteínas están cambiando las prioridades de desarrollo de productos en el mercado de ingredientes de panadería. Novonesis lanzó 33 nuevas biosoluciones en 2025, y los productos introducidos durante los 5 años anteriores representaron el 25% de sus ventas. El reforzador de masa basado en fosfolipasa ENOVERA de IFF puede reducir o reemplazar el DATEM y emulsionantes similares, al tiempo que mejora la estabilidad de la masa. Un estudio científico de 2026 encontró que los alfa-glucanos producidos mediante amilosacarasa pueden alterar las propiedades viscoelásticas de la masa. Esto apoya el desarrollo de pan rico en fibra y modificado enzimáticamente con declaraciones de ingredientes más simples. Los proveedores que combinan posicionamiento nutricional con un rendimiento de procesamiento confiable probablemente estarán mejor posicionados en los formatos de panadería premium.
Avances Tecnológicos en los Procesos de Panificación
La automatización, la fermentación de precisión y el cribado enzimático están transformando el desarrollo de ingredientes y la fabricación. Novonesis utiliza una biblioteca de más de 10 millones de estructuras enzimáticas y 100.000 cepas microbianas en su cartera de innovación. Esta escala dificulta que los proveedores más pequeños igualen el ritmo de desarrollo de productos. Kerry declaró que su enzima Biobake GTNCA puede reemplazar el gluten de trigo vital y reducir los costos hasta en un 50%, o EUR 32 por tonelada métrica de harina. FERM FOOD adquirió un antiguo sitio de Orkla en Dinamarca en abril de 2026 para alcanzar una producción anual de hasta 20.000 toneladas de aglutinantes fermentados para panadería. Estas herramientas acortan los ciclos de prueba y permiten a los productores abordar la variabilidad de la harina con mayor rapidez.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios del Trigo y los Aceites Comestibles que Presionan los Márgenes | -1.2% | Global, más aguda en Asia-Pacífico, MEA y América del Sur dependientes de importaciones | Corto plazo (≤ 2 años) |
| Regulaciones Estrictas y Normas de Seguridad Alimentaria | -0.8% | América del Norte y Europa, con una carga de cumplimiento creciente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Interrupciones en la Cadena de Suministro y Escasez de Ingredientes | -0.6% | Global, concentrado en MEA y América del Sur | Corto plazo (≤ 2 años) |
| Competencia de Productos de Panadería Artesanales y Caseros | -0.4% | Europa y América del Norte, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios del Trigo y los Aceites Comestibles que Presionan los Márgenes
La inestabilidad de las materias primas es una preocupación inmediata para los equipos de adquisición de panadería. El Índice de Precios de Cereales de la FAO aumentó un 17,2% interanual en septiembre de 2026 y alcanzó su nivel más alto desde agosto de 2023. El aumento estuvo vinculado a las restricciones logísticas en el Mar Negro y el clima seco en las zonas de trigo de invierno de América del Norte. El Banco Mundial informó que se espera que el consumo mundial de aceites comestibles supere el crecimiento de la oferta en casi 3 millones de toneladas métricas en 2025-26. Esto ejerce presión sobre las grasas y los shortenings utilizados en bollería, masa laminada y galletas. Los proveedores de ingredientes convencionales enfrentan el riesgo de desplazamiento cuando las panaderías reformulan, mientras que los sistemas enzimáticos pueden ayudar a reducir los requisitos de insumos.
Regulaciones Estrictas y Normas de Seguridad Alimentaria
A medida que los principales mercados endurecen su control sobre las normas de seguridad alimentaria, los proveedores más pequeños se ven soportando el mayor peso de los crecientes costos de cumplimiento. Las actualizaciones de 2024 de la FDA al Código Alimentario exigen cambios operativos significativos en toda la cadena de suministro, introduciendo medidas mejoradas para la desinfección de superficies, el refuerzo de la defensa alimentaria y el perfeccionamiento de los sistemas de gestión de la seguridad alimentaria [2]. Mientras tanto, el Reglamento de la Comisión de la Unión Europea 2023/915 establece niveles máximos estrictos de contaminantes para los productos de panadería, respaldados por mecanismos de aplicación que impiden la comercialización de artículos no conformes. Las restricciones a nivel estatal en 8 estados de los Estados Unidos han añadido presión sobre los proveedores que atienden programas de comidas escolares. La Autoridad de Seguridad e Inocuidad Alimentaria de India ha ampliado los requisitos obligatorios de fortificación de harinas, modificando los requisitos de formulación en el sur y el sudeste de Asia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Ingrediente:
Las Enzimas se Aceleran Mientras los Emulsionantes Mantienen su EscalaLas enzimas son el tipo de ingrediente de más rápido crecimiento, con un tamaño del mercado de ingredientes de panadería para enzimas proyectado para crecer a una CAGR del 8,15% hasta 2031. Los sistemas de fosfolipasa, amilasa y lipasa pueden igualar el rendimiento de los emulsionantes sintéticos en las operaciones de panadería comercial. Kerry, Novonesis e IFF informan que los sistemas multienzimáticos pueden reducir el uso de gluten de trigo vital hasta en un 50% por tonelada métrica de harina. Novonesis ha utilizado el aprendizaje automático para evaluar 35 variedades de harina comercial e identificar parámetros enzimáticos que pueden reducir los ensayos. El mercado de ingredientes de panadería está, por tanto, recompensando las soluciones que mejoran el procesamiento al tiempo que ayudan a los clientes a simplificar las etiquetas.
Los emulsionantes representaron el 37,66% de la participación del mercado de ingredientes de panadería en 2025 porque siguen siendo ampliamente utilizados como auxiliares multifuncionales en la producción industrial de pan y bollería. Su amplia base instalada proporciona a los proveedores una base de ingresos significativa, incluso a medida que las alternativas enzimáticas ganan aceptación. Los azúcares y edulcorantes están viendo un mayor interés en alternativas naturales, aunque el costo y la replicación del sabor limitan un uso más amplio en productos de valor. Las grasas y los shortenings siguen siendo esenciales para la producción de bollería laminada y croissants a pesar de la presión de la etiqueta limpia. Los agentes leudantes son comparativamente estables, mientras que las enzimas se utilizan cada vez más para complementarlos en productos comerciales diseñados para una vida útil más larga. La industria de ingredientes de panadería en general está evolucionando hacia sistemas que realizan varias funciones a la vez.


Por Forma:
La Eficiencia de Escala del Polvo se Encuentra con la Ventaja de Precisión del LíquidoLa forma seca o en polvo representó el 64,72% de los ingresos en 2025 porque funciona bien con los sistemas de dosificación automatizados y el almacenamiento a temperatura ambiente. Los ingredientes en polvo también evitan los costos de cadena de frío asociados con muchas alternativas líquidas. Los agentes leudantes, las mezclas de enzimas en polvo y las premezclas de harinas especiales son especialmente adecuados para el procesamiento estable en estantería. Estas ventajas hacen del polvo una opción práctica para los sitios de panadería de alto volumen donde la consistencia del lote es importante. El mercado de ingredientes de panadería continúa dependiendo de los formatos en polvo en regiones donde la infraestructura de cadena de frío es limitada.
Se prevé que los ingredientes líquidos crezcan a una CAGR del 7,78% hasta 2031, liderados por preparaciones enzimáticas y soluciones de edulcorantes de proceso húmedo. Los insumos líquidos pueden proporcionar una dispersión más uniforme en las líneas de mezcla continua que la dosificación de polvo. Este cambio es más avanzado en las panaderías industriales europeas y norteamericanas, donde la mezcla continua se ha vuelto más común que el procesamiento por lotes. Los edulcorantes líquidos naturales, incluidos los jarabes de glucosa, los jarabes de azúcar invertido y las variantes de miel, ayudan a los productores a gestionar la textura y la actividad del agua en los productos dulces blandos. La logística refrigerada y los mayores costos de almacenamiento limitan la adopción de líquidos en partes de Asia-Pacífico, MEA y América del Sur. La ventaja de escala del polvo seguirá siendo importante incluso a medida que los sistemas líquidos adquieran un papel más importante en las líneas de producción sofisticadas.
Por Uso Final:
La Escala Comercial Marca el Ritmo, el Hogar se PremiumizaLos usuarios comerciales representaron el 56,11% de los ingresos en 2025, respaldados por panaderías industriales, grandes cadenas de restauración rápida y mostradores de panadería de supermercados. Estos compradores valoran enormemente el rendimiento consistente y la eficiencia del costo de uso. Los grandes proveedores integrados pueden satisfacer esas necesidades ofreciendo una amplia gama desde insumos básicos hasta sistemas especiales. La parte comercial del mercado de ingredientes de panadería también se beneficia de la creciente necesidad de recetas estandarizadas en grandes redes de puntos de venta. En este canal, el soporte técnico y la fiabilidad del suministro siguen siendo fundamentales para la selección de proveedores.
Se prevé que los usuarios domésticos crezcan a una CAGR del 7,69% hasta 2031, a medida que los kits de comercio electrónico y la cultura de panadería impulsada por las redes sociales continúan apoyando la panadería premium en el hogar. Las mezclas de harinas artesanales, las mezclas de panadería con etiqueta limpia y los azúcares especiales han ganado espacio en el comercio minorista en línea. Puratos adquirió Vör Foods en enero de 2026, fortaleciendo su capacidad para atender la demanda de rellenos a base de frutos secos y la innovación en productos dulces en los Estados Unidos. Las cadenas de restauración rápida que se expanden en Asia-Pacífico también utilizan acondicionadores premezclados, mezclas de emulsionantes líquidos y enzimas estandarizadas para reducir los requisitos de habilidades en los sitios individuales. Las ideas de productos de los paquetes domésticos premium son utilizadas cada vez más por los panaderos comerciales que persiguen declaraciones de salud y bienestar.
Por Aplicación:
Los Pasteles y la Bollería Impulsan la PremiumizaciónEl pan representó el 43,27% de los ingresos en 2025 y sigue siendo la aplicación más grande en el mercado de ingredientes de panadería. La competencia de los proveedores en el pan se centra en la extensión de la vida útil, los acondicionadores con etiqueta limpia y las combinaciones enzimáticas que reducen el número de ingredientes declarados. Kerry estimó que el 10% de la producción mundial de pan se pierde o desperdicia. Esto da a los productores de panadería una razón clara para invertir en sistemas antienvejecimiento. El pan también ofrece a los grandes proveedores una ruta establecida para escalar nuevas tecnologías enzimáticas y de conservación.
Se prevé que los pasteles y la bollería crezcan a una CAGR del 8,31% hasta 2031, a medida que los postres premium y los productos orientados a la venta como regalo se expanden. Las cadenas de pastelería han crecido en las ciudades chinas de primer y segundo nivel, aumentando la demanda de chocolate especial, rellenos a base de frutos secos y grasas premium. Las galletas y las pastas siguen respaldadas por la demanda de aperitivos y un segmento de etiqueta limpia en crecimiento. Los panecillos y las tartas mantienen una demanda estable en los mercados de restauración en Europa y América del Norte. Los croissants, los gofres y los donuts se están beneficiando de la expansión de los formatos de bollería laminada europea hacia los mercados de Asia-Pacífico y del Golfo. El mercado de ingredientes de panadería ofrece a los proveedores especializados una sólida oportunidad en estas aplicaciones porque la textura y la apariencia consistentes son importantes para el posicionamiento premium.
Análisis Geográfico
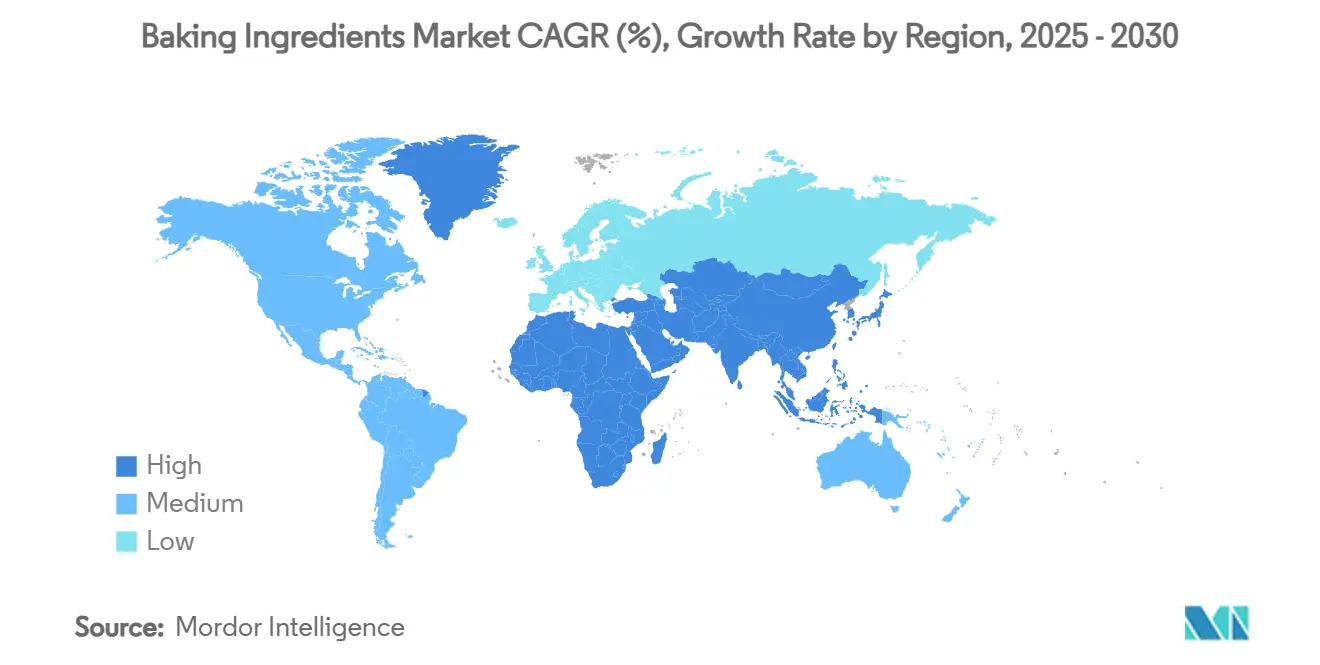
Mercado Europeo de Ingredientes para Panadería
En 2024, Europa ostenta una cuota de mercado dominante del 33,50%, impulsada por sus ricas tradiciones panaderas, los exigentes gustos de los consumidores y los marcos regulatorios que priorizan los ingredientes de etiqueta limpia y sostenibles. El maduro panorama de mercado de la región no solo allana el camino para el posicionamiento de productos premium, sino que también fomenta la integración de ingredientes funcionales. Los proveedores invierten cada vez más en laboratorios de aplicación y servicios técnicos, lo que subraya su compromiso con el fomento de la innovación de los clientes. Los estrictos estándares europeos de seguridad alimentaria y medioambiental, que a menudo marcan el referente mundial, obligan a los proveedores a adaptar sus formulaciones. Un ejemplo ilustrativo: la reevaluación realizada en 2024 por la Autoridad Europea de Seguridad Alimentaria del dióxido de silicio (E 551) como aditivo alimentario, que incluyó especificaciones actualizadas sobre los límites de elementos tóxicos, pone de manifiesto la vigilancia de la región en materia de seguridad de los ingredientes. Mientras tanto, las repercusiones del Brexit persisten, afectando a la logística de la cadena de suministro y al cumplimiento normativo. En respuesta, los proveedores están adoptando estrategias de doble ubicación, equilibrando el acceso al mercado con las complejidades de unas mayores exigencias administrativas.
Mercado de Ingredientes para Panadería en Asia-Pacífico
Asia-Pacífico se encuentra en un rápido ascenso, con una CAGR proyectada del 7,12% hasta 2030. Este crecimiento se atribuye en gran medida a la urbanización, el aumento de los ingresos disponibles y una dieta occidentalizada, factores que están impulsando el consumo de pan y productos de pastelería. Los esfuerzos por armonizar las regulaciones en los mercados de la ASEAN no solo están eliminando las barreras comerciales, sino que también están alineando los estándares de seguridad alimentaria con las mejores prácticas mundiales. Esta alineación representa una oportunidad de oro para los proveedores con experiencia en cumplimiento normativo. Además, debido al creciente consumo, las importaciones de productos de panadería también están aumentando en la región. Según los datos del Observatorio de Complejidad Económica de 2024, China importó productos de panadería por valor de 952 millones de USD[3]. A medida que la región consolida su estatus como centro de fabricación, disfruta de ventajas en la cadena de suministro para la distribución mundial.
Mercado de Ingredientes para Panadería en América del Norte
América del Norte registra un crecimiento sostenido, gracias a su sólida infraestructura de panadería comercial y a un exigente segmento de panadería doméstica que impulsa la demanda de ingredientes premium. Navegar por el complejo entramado regulatorio de la región, que incluye las actualizaciones de la FDA y las restricciones de aditivos específicas de cada estado, no es tarea sencilla. Sin embargo, esta complejidad está impulsando la innovación, especialmente en las formulaciones de etiqueta limpia. En cuanto a Canadá, el mercado de productos de panadería y tortillas se encamina hacia una caída nominal en las ventas del 3,4% en 2024, aunque se vislumbra una recuperación con un crecimiento en volumen del 4,3%. Este repunte está respaldado por la caída de los precios de la harina, que mejora la rentabilidad incluso cuando otras categorías de ingredientes ejercen presión sobre los márgenes. El comercio electrónico está transformando el panorama, con un auge en las ventas de kits de ingredientes para panadería doméstica. Los proveedores están aprovechando este momento para desarrollar estrategias directas al consumidor que no solo eluden los canales minoristas tradicionales, sino que también fomentan la fidelidad a la marca y elevan la educación del consumidor.

Panorama Competitivo
El mercado de ingredientes de panadería incluye a Cargill, Incorporated, Kerry Group, Puratos y AB Mauri entre sus proveedores globales significativos, mientras que los especialistas regionales compiten a través del servicio local y la velocidad de formulación. Los proveedores globales están fortaleciendo sus posiciones mediante adquisiciones, tecnología de fermentación y carteras de ingredientes especiales más amplias. Ingredion anunció una oferta en efectivo por Tate & Lyle en junio de 2026, con un valor empresarial de 3,7 mil millones de GBP e ingresos combinados de 9,9 mil millones de USD. La transacción muestra cómo la escala se está volviendo más importante en los sistemas de textura bucal, edulcoración, gomas y multiingredientes. También fortalece la capacidad de las empresas más grandes para distribuir los costos regulatorios y de investigación en más mercados.
Puratos acordó adquirir Dawn Foods en marzo de 2026, sujeto a aprobaciones regulatorias. La combinación vincula la tecnología de fermentación, masa madre y granos de Puratos con la red de fabricación y distribución de Dawn, que atiende a más de 50.000 operadores de panadería en más de 100 países. CVC Capital Partners acordó adquirir Irca en junio de 2026 de Advent International. Los ingresos de Irca crecieron de 370 millones de EUR en 2021 a 1,5 mil millones de EUR en 2026, y CVC planea apoyar la expansión en los Estados Unidos y EMEA a través de adquisiciones complementarias. Estas transacciones demuestran el interés en proveedores que atienden aplicaciones de bollería, panadería, chocolate y otros alimentos premium.
Novonesis tiene como objetivo una CAGR de ventas orgánicas del 6-9% hasta 2030, con la panadería identificada como una prioridad para sus sistemas de cultivos y enzimas. Su cartera está respaldada por aproximadamente 10.000 patentes y una gran biblioteca de estructuras enzimáticas. FERM FOOD está construyendo un modelo alternativo a través de la fermentación en estado sólido y un sitio de producción danés con una producción planificada de hasta 20.000 toneladas al año. Dichos proveedores están desafiando a los negocios convencionales de conservantes y acondicionadores en el norte de Europa. La industria de ingredientes de panadería sigue siendo competitiva porque los especialistas regionales aún pueden ganar en regulaciones locales, proximidad al cliente y soporte rápido de formulación.
Líderes de la Industria de Ingredientes de Panadería
-
Archer Daniels Midland Company
-
Kerry Group
-
Associated British Foods Plc
-
General Mills Inc.
-
Cargill, Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ingredientes para Panadería
- Cargill, Incorporated
- Archer Daniels Midland Company
- Kerry Group
- Associated British Foods Plc
- Puratos Group
- Lesaffre
- AB Enzymes
- Ingredion Inc.
- DSM-Firmenich
- Tate & Lyle plc
- CSM Ingredients
- Bakels Group
- Novozymes
- International Flavors and Fragrances Inc.
- General Mills Inc.
- Biocatalyst Ltd
- Riken Vitamin Co.
- Jungbunzlauer Suisse AG
- Stern Ingredients

Recent Industry Developments in Mercado de Ingredientes para Panadería
- Junio de 2026: CVC Capital Partners Fund IX celebró un acuerdo para adquirir Irca, un fabricante italiano B2B de soluciones de ingredientes para bollería, panadería, chocolate y helados, de Advent International. Los ingresos de Irca crecieron de 370 millones de EUR en 2021 a 1,5 mil millones de EUR en el momento del anuncio, y CVC planea acelerar la expansión en los Estados Unidos y EMEA a través de adquisiciones complementarias selectivas.
- Marzo de 2026: Puratos y Dawn Foods anunciaron un acuerdo definitivo de adquisición, sujeto a aprobaciones regulatorias esperadas para finales de 2026. La combinación vincula la tecnología de fermentación, masa madre y granos de Puratos con la red de fabricación y distribución de Dawn Foods, que atiende a más de 50.000 operadores de panadería en más de 100 países.
- Marzo de 2026: FERM FOOD adquirió el antiguo sitio de fabricación de Orkla en Skovlund, Dinamarca, con efecto a partir del 1 de abril de 2026, para escalar la producción de ingredientes fermentados en estado sólido. A plena capacidad, la instalación tiene como objetivo hasta 20.000 toneladas por año de legumbres fermentadas, avena, trigo y aglutinantes para aplicaciones de pan, panadería y base vegetal.


Alcance del Informe Global del Mercado de Ingredientes de Panadería
El Informe del Mercado de Ingredientes de Panadería está segmentado por Tipo de Ingrediente (Harinas y Almidones, Azúcares y Edulcorantes, Grasas y Shortenings, Emulsionantes y Más), Forma (Seco/Polvo, Líquido), Uso Final (Comercial, Doméstico), Aplicaciones (Pan, Pasteles y Bollería, y Más) y Geografía. Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Harinas y Almidones |
| Azúcares y Edulcorantes |
| Grasas y Shortenings |
| Emulsionantes |
| Agentes Leudantes |
| Enzimas |
| Otros (Colores y Sabores, Fibras) |
| Seco/Polvo |
| Líquido |
| Comercial |
| Doméstico |
| Pan |
| Pasteles y Bollería |
| Galletas y Bizcochos |
| Panecillos y Tartas |
| Otros (Cruasanes, Gofres, Donuts) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Tipo de Ingrediente | Harinas y Almidones | |
| Azúcares y Edulcorantes | ||
| Grasas y Shortenings | ||
| Emulsionantes | ||
| Agentes Leudantes | ||
| Enzimas | ||
| Otros (Colores y Sabores, Fibras) | ||
| Forma | Seco/Polvo | |
| Líquido | ||
| Uso Final | Comercial | |
| Doméstico | ||
| Aplicaciones | Pan | |
| Pasteles y Bollería | ||
| Galletas y Bizcochos | ||
| Panecillos y Tartas | ||
| Otros (Cruasanes, Gofres, Donuts) | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué forma de ingrediente de panadería se utiliza más ampliamente?
Los ingredientes secos o en polvo representaron el 64,72% de los ingresos en 2025 porque se adaptan a la dosificación automatizada, el almacenamiento a temperatura ambiente y la producción de alto volumen.
¿Cuál es el valor proyectado del mercado de ingredientes de panadería para 2031?
Se proyecta que el mercado de ingredientes de panadería alcance 29,39 mil millones de USD en 2031, desde 20,55 mil millones de USD en 2026, a una CAGR del 7,42%.
¿Qué tipo de ingrediente de panadería está creciendo más rápido?
Se proyecta que las enzimas crezcan a una CAGR del 8,15% hasta 2031 porque pueden reemplazar o reducir algunos acondicionadores de masa y emulsionantes convencionales.
¿Qué canal de uso final está creciendo más rápido?
Se prevé que el uso doméstico crezca a una CAGR del 7,69% hasta 2031.


 Sus datos están seguros y nunca se venden ni se comparten.
