
Taille et part du marché des TIC de Bahreïn
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
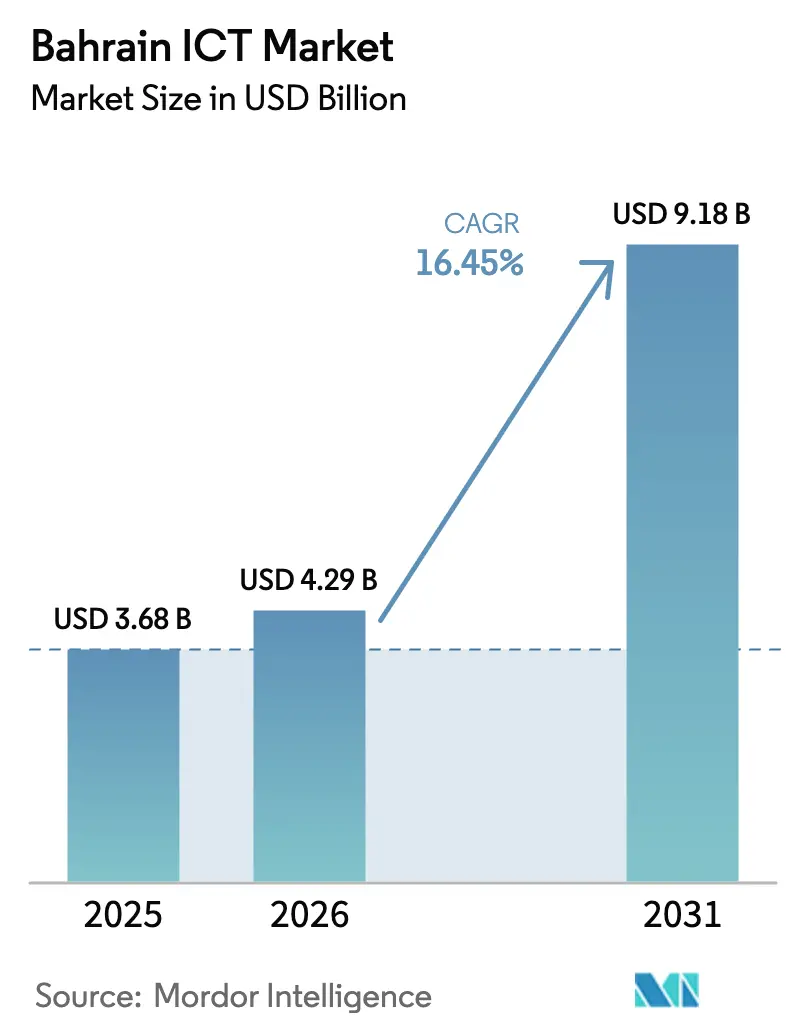
| Taille du marché de l'année de base (2025) | 3.68 Milliards de dollars |
| Taille du Marché (2026) | 4.29 Milliards de dollars |
| Taille du Marché (2031) | 9.18 Milliards de dollars |
| Growth Rate (2026 - 2031) | 16.45 % |
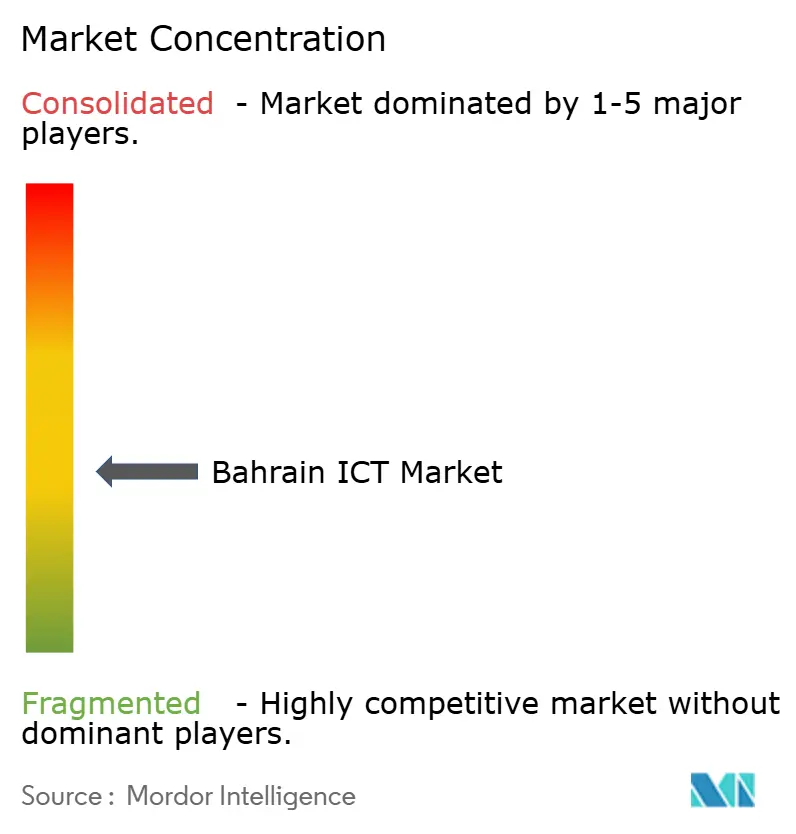
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des TIC de Bahreïn par Mordor Intelligence
La taille du marché des TIC de Bahreïn en 2026 est estimée à 4,29 milliards USD, en hausse par rapport à la valeur de 2025 de 3,68 milliards USD, avec des projections pour 2031 affichant 9,18 milliards USD, croissant à un TCAC de 16,45 % sur la période 2026-2031. Le déploiement robuste de la 5G et de la fibre optique, un mandat public de priorité au Cloud et une réglementation dynamique des technologies financières continuent d'attirer les fournisseurs internationaux dans le Royaume. La demande s'accélère dans les domaines du matériel informatique, des logiciels, des services informatiques et des services de télécommunications, alors que les entreprises poursuivent une numérisation rentable tandis que le gouvernement vise une couverture en fibre optique à 100 % des ménages d'ici 2026[2]Ookla, "Aperçus sur la connectivité avec BNET Bahreïn," ookla.com. La dynamique d'investissement est renforcée par les nœuds cloud régionaux d'AWS, Microsoft et Oracle, qui garantissent la conformité en matière de résidence des données pour les secteurs réglementés. Les opérateurs de télécommunications exploitent la 5G privée et les architectures de périphérie pour débloquer des cas d'utilisation à faible latence dans les secteurs des métaux, de la banque et de la logistique. Par ailleurs, l'adoption numérique par les PME s'accélère, soutenue par les subventions de Tamkeen et un pipeline de capital-risque en expansion qui stimule les start-ups locales de logiciels en tant que service.
Principaux enseignements du rapport
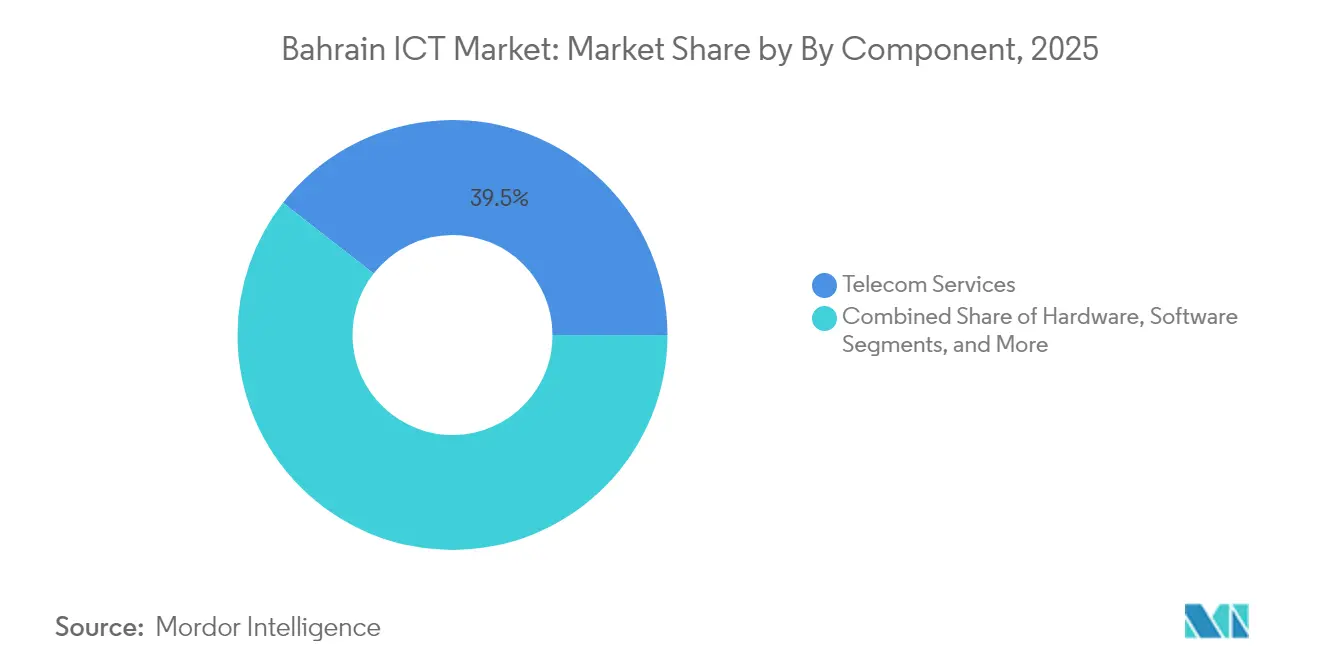
- Par composante, les services de télécommunications ont représenté 39,46 % de la part de marché des TIC de Bahreïn en 2025 ; les services informatiques sont en bonne voie pour enregistrer le TCAC le plus rapide de 10,92 % jusqu'en 2031.
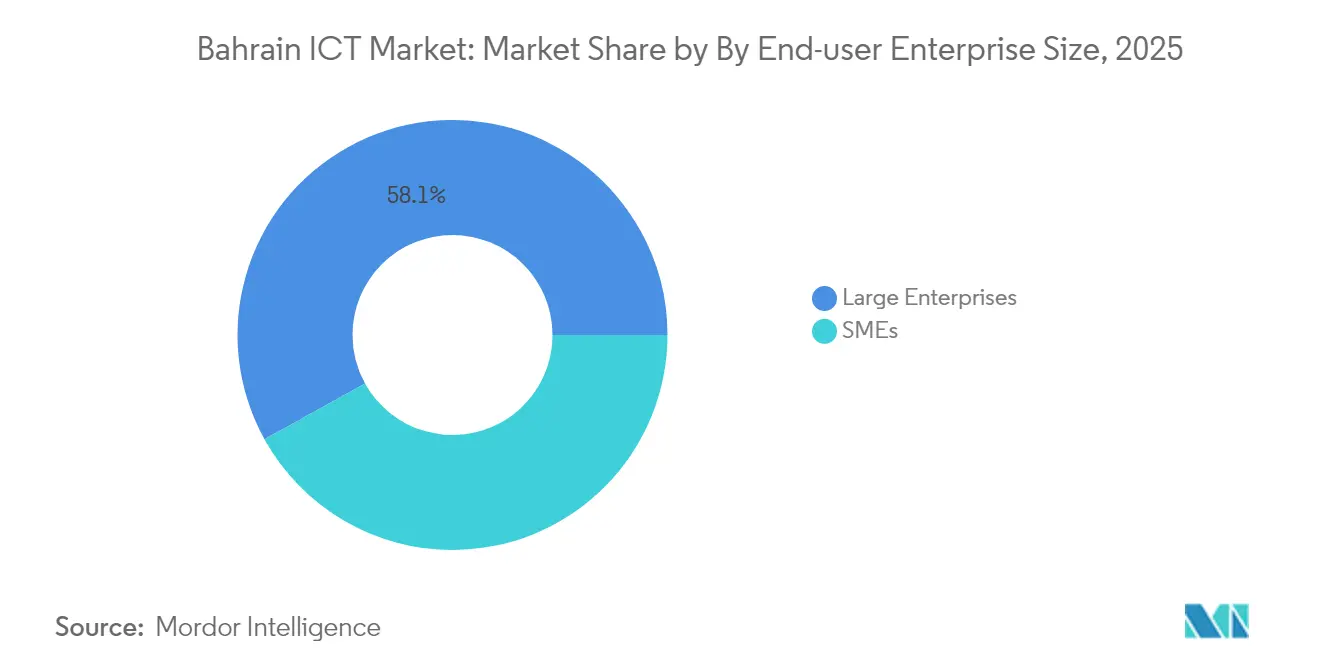
- Par taille d'entreprise, les grandes entreprises ont contrôlé 58,05 % de la taille du marché des TIC de Bahreïn en 2025, tandis que les PME croissent à un TCAC de 11,85 % jusqu'en 2031.
- Par secteur industriel, le secteur BFSI a capturé 35,92 % des parts de revenus en 2025 ; le commerce de détail et le commerce électronique devraient se développer à un TCAC de 13,25 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des TIC de Bahreïn
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Déploiement robuste de la 5G et densification du réseau de rétrodiffusion en fibre optique | +2.8% | National, avec concentration à Manama et dans les zones industrielles | Moyen terme (2 à 4 ans) |
| Le mandat de priorité au Cloud dans le secteur public accélère la migration des entreprises | +2.1% | National, avec répercussions sur les marchés du CCG | Court terme (≤ 2 ans) |
| La sandbox des technologies financières attire des fournisseurs étrangers de logiciels en tant que service | +1.7% | National, avec potentiel d'expansion régionale | Moyen terme (2 à 4 ans) |
| Le développement national des centres de données réduit la latence et améliore la conformité en matière de résidence des données | +1.9% | National, avec des avantages de connectivité régionale | Long terme (≥ 4 ans) |
| Développement du vivier local de talents en cybersécurité grâce aux incitations de Tamkeen | +1.4% | National, avec potentiel d'exportation de talents à l'échelle régionale | Long terme (≥ 4 ans) |
| Les normes d'accessibilité aux services électroniques en arabe rendues obligatoires (2025) stimulent les dépenses en technologies gouvernementales | +1.2% | National, avec potentiel de standardisation au niveau du CCG | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Déploiement robuste de la 5G et densification du réseau de rétrodiffusion en fibre optique
Les réseaux 5G privés alimentent déjà le programme d'usine intelligente d'Aluminium Bahrain après que Batelco et Nokia ont achevé le premier site 5G industriel du Royaume en 2025. La mise à niveau 5G New Calling de STC Bahrain élargit la voix d'entreprise, tandis que BNET vise une pénétration de la fibre optique à domicile de 95 % d'ici 2026, multipliant par 2,5 les vitesses fixes moyennes. Les liaisons à ultra-faible latence attirent les traders à haute fréquence et les applications IoT en temps réel dans les ports et les hubs logistiques. Les opérateurs s'attendent à ce que la densification réduise la latence de l'informatique périphérique en dessous de 10 ms, renforçant la compétitivité régionale de Bahreïn.
Mandat de priorité au Cloud dans le secteur public
Plus de 30 % des ministères ont migré leurs charges de travail principales vers AWS depuis 2019, réduisant les délais de projet de 60 % et les coûts d'exploitation jusqu'à 90 %. Les success stories dans la justice et l'éducation accélèrent les migrations du secteur privé, aidées par des subventions à la formation qui comblent les pénuries de compétences. Les garanties de souveraineté des données rassurent également les banques étrangères qui desservent les clients du CCG depuis Manama. Le marché des TIC de Bahreïn en bénéficie, car les dépenses cloud remplacent les dépenses d'investissement héritées et ouvrent des opportunités d'abonnement pour les partenaires de services gérés.
La sandbox des technologies financières attire des fournisseurs étrangers de logiciels en tant que service
La Banque Centrale accorde des fenêtres de test de neuf mois pour des solutions de technologies financières novatrices, ayant récemment accordé une licence au dépositaire de crypto-actifs Fasset dans le cadre de règles mises à jour sur les actifs virtuels[3]Banque Centrale de Bahreïn, "Licence crypto Fasset," cbb.gov.bh. Bahrain FinTech Bay fournit des laboratoires de coworking, tandis que les règles de banque ouverte adoptées en 2024 stimulent les start-ups de paiement et d'agrégation de données pilotées par API. Les fournisseurs internationaux de logiciels en tant que service considèrent la sandbox comme une voie d'entrée rapide vers le marché plus large du CCG, stimulant la demande en infrastructure cloud, en cybersécurité et en outils de conformité.
Développement national des centres de données
Le centre Hamala de Batelco offre une capacité de niveau III de 2,7 MW sur 12 236 m², fournissant une co-localisation à faible latence pour les banques et les hyperscalers. Six câbles sous-marins ancrent le rôle de Bahreïn en tant que nœud d'interconnexion dans le Golfe. L'hébergement local satisfait aux mandats de souveraineté des données imminents, réduit la latence aller-retour à <40 ms pour les principales routes commerciales, et soutient les services d'intelligence artificielle périphérique et de distribution de contenu.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La concentration du marché des télécommunications maintient les tarifs haut débit élevés | -1.8% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Dépendance à l'égard d'une main-d'œuvre technologique expatriée | -1.3% | À l'échelle nationale, répercussions sur le CCG | Long terme (≥ 4 ans) |
| Profondeur limitée du capital-risque au-delà du stade d'amorçage | -1.0% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Hausse des primes de cyber-risque pour les PME | -0.9% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La concentration du marché des télécommunications maintient les tarifs haut débit élevés
Trois opérateurs — Batelco, Zain et STC — dominent la connectivité, et les réformes de gros n'ont pas encore permis une concurrence matérielle sur les prix de détail malgré la séparation structurelle de BNET. Des tarifs élevés gonflent le coût total de possession pour la migration vers le cloud, décourageant les petites entreprises même lorsque la pénétration d'Internet dépasse 99 %.
Dépendance à l'égard d'une main-d'œuvre technologique expatriée
Les professionnels expatriés occupent de nombreux postes avancés dans le cloud, DevOps et la cybersécurité ; la rotation des visas et la concurrence salariale régionale créent des risques de continuité des projets. L'académie de cybersécurité SANS de Tamkeen et les programmes Hope Talents visent à certifier des Bahreïnis, mais les pénuries à court terme persistent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composante : Les services de télécommunications ancrent les ambitions numériques
Les services de télécommunications ont représenté 39,46 % de la part de marché des TIC de Bahreïn en 2025, les réseaux 5G et les grilles de fibre optique à l'échelle nationale formant l'épine dorsale des charges de travail à forte intensité de données. La taille du marché des TIC de Bahreïn pour les services informatiques devrait croître à un TCAC de 10,92 %, dépassant le matériel informatique et les logiciels, alors que les entreprises externalisent les migrations cloud, la cybersécurité et le conseil en intelligence artificielle. Les opérateurs explorent les scissions de tours et la location de fibre optique en gros pour se tourner vers des revenus centrés sur les services. Par ailleurs, les hyperscalers stimulent les écosystèmes locaux d'éditeurs de logiciels indépendants, favorisant les abonnements logiciels dans les domaines des ERP, des RH et des piles d'expérience client. La croissance du matériel informatique se concentre sur les serveurs de centres de données, les appareils périphériques et les unités radio, mais les marges se compriment dans un contexte de normalisation mondiale de la chaîne d'approvisionnement.
Les effets de second ordre incluent une vente croisée croissante entre la sécurité gérée et la connectivité, renforçant le revenu moyen par ligne d'entreprise. L'expansion des services électroniques gouvernementaux — plus de 200 services numériques depuis 2007 — crée une demande prévisible pour des contrats de maintenance d'applications. Des leaders en services professionnels tels que KPMG s'appuient sur des alliances Microsoft pluriannuelles pour associer des accélérateurs d'intelligence artificielle à une expertise en matière de conformité.


Par taille d'entreprise utilisatrice final : La numérisation des PME débloque de nouveaux bassins de revenus
Les grandes entreprises ont contrôlé 58,05 % des dépenses en 2025 grâce à des budgets informatiques importants et à des besoins de conformité réglementaire. Pourtant, les PME affichent le TCAC le plus rapide de 11,85 %, Tamkeen couvrant jusqu'à 80 % des coûts d'adoption du cloud et le Fonds Al Waha injectant 100 millions USD dans des fonds technologiques en phase de démarrage. Quatre-vingt-quatorze pour cent des PME bahreïniennes utilisent désormais au moins un canal de vente numérique, accélérant la demande de logiciels de comptabilité en tant que service, de points de vente et de packs de cybersécurité.
À mesure que la maturité numérique progresse, les PME pivotent du cloud unique vers le multi-cloud pour l'arbitrage des prix et la résilience, souvent via des fournisseurs de services gérés. Les grandes entreprises poursuivent des transformations SAP S/4HANA et des architectures de confiance zéro pour satisfaire aux directives cyber de la Banque Centrale. L'industrie des TIC de Bahreïn fait ainsi face à une opportunité à double voie : des logiciels en tant que service standardisés pour les petites entreprises et une intégration sur mesure pour les grandes entreprises.
Par secteur industriel : Le BFSI ancre, le commerce de détail accélère
Le secteur BFSI a représenté 35,92 % des dépenses de 2025, reflétant 190 centres de services partagés et une gouvernance progressive des technologies financières. Les API de banque ouverte stimulent la concurrence dans les paiements, tandis que les règles de dépôt de crypto-actifs attirent des start-ups blockchain. Le commerce de détail et le commerce électronique affichent un TCAC de 13,25 % alors que les consommateurs migrent en ligne ; les chaînes omnicanales adoptent des moteurs de gestion des stocks et de fidélisation pilotés par l'intelligence artificielle. Les agences gouvernementales intensifient la numérisation des services aux citoyens, poussant l'infrastructure d'identité sécurisée et de paiement électronique.
Les investissements dans la santé augmentent autour de la télémédecine et des e-pharmacies après les leçons de la pandémie, mais les lacunes dans le remboursement par les assurances tempèrent l'expansion immédiate. La fabrication s'appuie sur la 5G privée et l'IoT pour la maintenance prédictive chez Alba et Gulf Industrial Investment Co. L'énergie et les services publics déploient des compteurs intelligents et des analyses de réseau alignées sur les objectifs de neutralité carbone d'ici 2060.
Analyse géographique
Bahreïn tire parti de sa géographie compacte et de six câbles sous-marins pour servir de hub d'échange de données dans le Golfe, tout en affichant le score d'indice de maturité des télécommunications le plus élevé de la région, à 70. Le déploiement de la fibre optique par BNET vise un accès gigabit universel d'ici 2026, augmentant les vitesses des lignes fixes de 150 % depuis 2023 et soutenant les projets nationaux de villes intelligentes.
Le Royaume se classe 18e sur l'Indice de développement du gouvernement électronique des Nations Unies, soutenu par 250 millions USD de dépenses d'investissement en infrastructure numérique de Beyon en 2023. L'analyse comparative des coûts révèle que les dépenses d'exploitation des TIC sont inférieures de 28 % aux moyennes du CCG, aidées par l'absence d'impôt sur les sociétés hors hydrocarbures et des portails d'enregistrement d'entreprise en une journée.
Les indicateurs de capital humain renforcent la compétitivité : premier rang mondial en littératie numérique et deuxième parmi les États arabes sur l'Indice du capital humain de la Banque Mondiale. Les programmes de soutien salarial de Tamkeen prévoient de former 50 000 nationaux par an, renforçant davantage le vivier de talents locaux.
Paysage réglementaire
La supervision des TIC de Bahreïn est dirigée par le ministère des Transports et des Télécommunications (MTT), l'Autorité de régulation des télécommunications (TRA) étant responsable des licences, de la concurrence et des règles sectorielles, et l'orientation politique étant encadrée par le sixième Plan national des télécommunications (NTP6, 2023-2026). Les mandats de gouvernement numérique sont coordonnés par l'Autorité de l'information et de l'e-gouvernement (iGA), notamment via une politique Cloud First qui privilégie le déploiement cloud pour les charges de travail gouvernementales et établit des attentes en matière d'approvisionnement et de sécurité qui se répercutent sur des secteurs réglementés tels que le BFSI.
En mai 2025, le Comité ministériel pour les technologies de l'information et de la communication a approuvé la Politique générale de Bahreïn pour l'utilisation de l'intelligence artificielle, exigeant des entités gouvernementales qu'elles respectent des normes d'IA définies, des exigences éthiques et les lois applicables en matière de protection des données lors de l'adoption de systèmes d'IA. Bahreïn maintient également un cadre juridique permettant la fourniture de services de cloud computing à des parties étrangères, favorisant des modèles de cloud commercial et de cloud souverain alignés sur la résidence des données, que les fournisseurs mondiaux et les partenaires locaux peuvent mettre en œuvre dans le pays.
Analyse de la chaîne de valeur
La chaîne de valeur des TIC de Bahreïn commence avec les OEM internationaux et les éditeurs de logiciels fournissant du calcul, du réseautage, de la cybersécurité et des applications d'entreprise, et est renforcée par des hyperscalers et des plateformes majeures (notamment AWS et Microsoft) qui soutiennent les initiatives nationales de migration vers le cloud et d'habilitation locale. Une couche intermédiaire différenciée est ancrée par l'infrastructure numérique et l'hébergement nationaux, notamment l'empreinte de centres de données de Batelco et sa capacité edge en expansion, tandis que les intégrateurs de systèmes et les MSP fournissent la migration, la sécurité managée et la modernisation des applications pour le gouvernement et les entreprises réglementées.
Côté connectivité, BNET fonctionne comme un fournisseur d'infrastructure fibre indépendant créé pour soutenir un accès équitable à la fibre en gros, qui alimente le haut débit résidentiel, la connectivité entreprise et le backhaul 5G. En aval, des distributeurs et fournisseurs de services locaux tels que Riztech fournissent du matériel d'entreprise et des équipements réseau et proposent des services de déploiement et de support, faisant le lien entre les fournisseurs mondiaux et les utilisateurs finaux dans les secteurs gouvernementaux, BFSI et des grandes entreprises, à mesure qu'ils se standardisent sur les piles cloud, sécurité et infrastructure hybride.
Paysage concurrentiel
La structure du marché est modérément fragmentée : Batelco, Zain et STC contrôlent la connectivité, tandis que les hyperscalers dominent l'infrastructure en tant que service et que les intégrateurs de systèmes mondiaux se disputent les projets de transformation. Batelco collabore avec Nokia sur la 5G industrielle et explore la monétisation de la fibre optique en gros ; STC pilote un programme Web3 Launchpad pour pérenniser ses revenus[4]stc wholesale, "Programme Web3 Launchpad," wholesale.stc.com.bh. Le marché cloud de Zain regroupe des logiciels en tant que service pour les PME, intensifiant la rivalité au niveau de la couche de services.
Des fournisseurs mondiaux tels que Microsoft, Oracle et Google Cloud s'associent aux régulateurs pour assurer la conformité, tandis que les spécialistes de la cybersécurité Palo Alto et Trend Micro localisent les services de centres opérationnels de sécurité. Des espaces inexploités subsistent dans les scissions de sociétés de tours et les systèmes d'antennes distribuées intérieurs neutres, reflétant les tendances régionales de fusions-acquisitions où les transactions d'infrastructure numérique ont dépassé 92,3 milliards USD en 2024.
Les start-ups nationales capitalisent sur la flexibilité de la sandbox des technologies financières, sortant souvent via des acquéreurs régionaux cherchant des licences bahreïniennes. Les financements gouvernementaux et le savoir-faire des expatriés alimentent des niches dans les technologies gouvernementales, les technologies de santé et le jeu vidéo, mais les lacunes en capital de développement invitent la participation de capital-risqueurs étrangers, façonnant un paysage concurrentiel dynamique mais riche en opportunités.
Leaders de l'industrie des TIC de Bahreïn
Oracle
Amazon
IBM
Microsoft Corporation
Wipro
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les programmes sectoriels menés par le gouvernement créent un espace clair pour les fournisseurs dans le cloud, la gouvernance de l'IA, la cybersécurité et les plateformes numériques. La stratégie sectorielle des télécommunications, des TIC et de l'économie numérique de Bahreïn 2022-2026 définit des objectifs mesurables, notamment une augmentation de 20 % des start-ups TIC, une croissance de 35 % de l'emploi sectoriel national et la formation de 20 000 citoyens à la cybersécurité d'ici fin 2026, ce qui soutient la demande pour des plateformes de formation, des parcours de certification, des services SOC et des offres de sécurité managée pour les PME et les entités publiques.
La souveraineté numérique et les charges de travail à faible latence ouvrent de nouvelles opportunités de construction et d'exploitation dans le cloud souverain, l'edge et la modernisation des secteurs réglementés. En janvier 2026, Batelco et Qareeb ont lancé un centre de données edge à Data Oasis, dans le sud de Bahreïn, chez Beyon, offrant 6 000 mètres carrés d'espace évolutif positionné pour des déploiements d'entreprise et prêts pour l'IA ; cela renforce la pile locale d'hébergement et d'edge pour des secteurs tels que le BFSI, la logistique et les services numériques gouvernementaux. La Stratégie nationale de l'économie numérique 2030 élève en outre les priorités de construction de plateformes (pour le commerce, l'assurance et la contractualisation) et propose une autorité nationale pour surveiller les technologies émergentes (IA, IoT, blockchain et jumeaux numériques), créant une voie définie pour commercialiser des plateformes conformes aux réglementations et des clouds sectoriels au sein du Royaume.
Développements récents du secteur
- Février 2026 : L'Autorité de l'information et de l'e-gouvernement (iGA) a achevé la sauvegarde de 44 entités gouvernementales en utilisant les services cloud Microsoft 365 et Azure. Cette initiative met en avant l'adoption du cloud par le secteur public avec résidence des données et renforce le cadre de gouvernance cloud-first de Bahreïn. Elle renforce la souveraineté numérique de Bahreïn et la gouvernance activée par le cloud.
- Novembre 2025 : Beyon Solutions, avec iGA et Oracle, a lancé le premier HyperCloud souverain prêt pour l'IA de Bahreïn, propulsé par Oracle Alloy. Ce lancement marque l'arrivée d'une plateforme cloud souveraine pour les charges de travail réglementées et permet aux autorités d'opérer avec une résidence des données et une conformité plus strictes. Il ancre l'écosystème cloud local et accélère les services conformes en matière de résidence des données.
- Novembre 2025 : Beyon Solutions, avec Gulf Air Group et Oracle, a signé un protocole d'accord pour fournir un ERP utilisant Oracle Alloy à Bahreïn. L'accord permet un déploiement cloud d'entreprise unifié pour les grandes entreprises et simplifie les processus interfonctionnels entre les secteurs publics et privés. Il élargit l'adoption d'Oracle Alloy et renforce l'écosystème régional de services cloud.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché des TIC de Bahreïn couvre la valeur totale des dépenses technologiques et de communication qui soutiennent la connectivité et la numérisation à Bahreïn, y compris les services télécoms, les services informatiques, les logiciels et le matériel TIC associé auprès des utilisateurs finaux publics et privés.
Exclusions du périmètre : nous excluons l'électronique grand public non achetée en tant qu'infrastructure TIC, ainsi que la valeur des services d'entreprise non-TIC qui se situent hors de la fourniture télécoms et informatique.
Aperçu de la segmentation
- Par type
- Matériel informatique
- Matériel informatique
- Équipements de réseau
- Périphériques
- Logiciels informatiques
- Services informatiques
- Services gérés
- Services de traitement externalisé
- Services de conseil en gestion
- Services cloud
- Infrastructure informatique
- Sécurité informatique
- Services de communication
- Matériel informatique
- Par taille d'entreprise utilisatrice final
- Grandes entreprises
- PME
- Par secteur industriel
- BFSI
- Gouvernement et secteur public
- TIC et télécommunications
- Commerce de détail et commerce électronique
- Fabrication
- Énergie et services publics
- Santé
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par des statistiques publiques qui aident à expliquer les moteurs de la demande et le rythme d'adoption à Bahreïn, puis a été mise en correspondance avec les catégories de dépenses TIC. Nous avons utilisé des sources telles que les publications de l'Autorité de régulation des télécommunications de Bahreïn pour les indicateurs sectoriels, les publications de la Banque centrale de Bahreïn pour les signaux relatifs aux paiements numériques et à l'activité BFSI, ainsi que les tableaux de bord de l'Autorité de l'information et de l'e-gouvernement pour le contexte démographique et des ménages.
Pour ancrer les hypothèses macroéconomiques, nous avons également examiné des sources telles que les ensembles de données de la Banque mondiale et du FMI pour le PIB, l'inflation et les tendances des taux de change, ainsi que l'Union internationale des télécommunications pour les référentiels haut débit et mobile. Les dépôts d'entreprises, les rapports annuels, les présentations aux investisseurs et une couverture presse fiable ont été utilisés pour vérifier les calendriers d'investissement, les lancements de nouveaux services et les annonces de contrats majeurs. Nous avons également consulté des bases de données payantes qui fournissent des données financières et de l'intelligence sur les entreprises, de l'actualité et des données financières, des recherches de brevets, ainsi que des vérifications au niveau des expéditions d'import-export lorsque cela concernait les flux de matériel TIC. Les sources documentaires listées ici ne sont pas exhaustives, et de nombreuses autres références publiques et privées ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
La validation primaire a été réalisée par des entretiens d'experts et des enquêtes structurées avec des parties prenantes des services télécoms et informatiques, de grands acheteurs d'entreprise et des partenaires de distribution qui observent les évolutions des prix et de la demande sur le terrain. Nous avons utilisé ces échanges pour confirmer ce qui est comptabilisé comme dépense TIC à Bahreïn, en particulier les services télécoms et managés groupés, pour vérifier la cohérence de tendances d'usage telles que les mises à niveau de la fibre et la monétisation de la 5G, et pour aligner les hypothèses à court terme avec ce que les équipes d'approvisionnement budgétisent.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Direction générale (CXO) : 17 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs plus modestes : 19 % | Responsables : 42 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche mixte, où un bassin de demande descendant a d'abord été reconstitué à partir des indicateurs macroéconomiques de Bahreïn et des signaux d'adoption des télécommunications, puis recoupé avec des approximations ascendantes sélectives. En pratique, nous avons commencé par la capacité de dépenses liées aux TIC dans l'économie et l'avons reliée à des séries mesurables telles que la pénétration du haut débit et du mobile, le rythme de numérisation des entreprises et les programmes technologiques du secteur public, avant que le modèle ne soit corrigé à l'aide de vérifications échantillonnées de prix et de volumes.
Les principales entrées ayant façonné le modèle comprenaient les abonnements mobiles et fixes haut débit, la couverture 5G et la préparation à l'usage, l'avancement du déploiement de la fibre, l'orientation des revenus des services télécoms et l'appétit pour l'externalisation informatique d'entreprise selon les principaux groupes d'utilisateurs finaux (y compris le BFSI et le gouvernement). Nous avons également suivi le comportement des prix lorsque cela était pertinent, notamment les tendances typiques de regroupement de services managés et de changements d'abonnement logiciel, car ceux-ci modifient la valeur rapportée même lorsque l'usage croît de manière régulière. Pour les prévisions, une analyse de scénarios a été appliquée autour des politiques et du calendrier d'investissement, puis affinée avec de simples relations multivariées entre la croissance des dépenses TIC et les indicateurs macroéconomiques et de connectivité que les personnes interrogées ont jugés les plus sensibles.
Lorsque les signaux ascendants étaient incomplets, les lacunes ont été traitées à l'aide de références comparatives au sein de tendances de demande similaires du CCG et de règles d'allocation en cascade par type de service, et celles-ci ont été retestées lors d'appels de suivi avant la finalisation des totaux.
Validation des données et cycle de mise à jour
La validation a été effectuée en comparant les résultats du modèle avec des signaux indépendants, puis en vérifiant si le récit restait cohérent au niveau des services et des utilisateurs finaux. Les écarts importants ont déclenché un examen plus approfondi des hypothèses sous-jacentes à l'adoption, à la tarification et au calendrier de conversion des devises, suivi d'un nouveau contact avec les personnes interrogées lorsque l'écart ne pouvait être expliqué par un événement connu.
Avant validation finale, le modèle et la rédaction passent par des revues d'analystes en plusieurs étapes, comprenant des vérifications de cohérence sur les séries chronologiques et la croissance implicite par catégorie. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des évolutions importantes surviennent, telles que des changements réglementaires majeurs, des investissements d'infrastructure importants ou des chocs soudains de la demande. Juste avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus récente disponible à ce moment-là.
Taille du marché des TIC de Bahreïn selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs publiées du marché des TIC pour Bahreïn ne correspondent pas toujours, principalement parce que le terme TIC est utilisé différemment selon les sources et parce que l'année rapportée et les choix de conversion peuvent modifier le chiffre final. Le tableau permet de montrer comment ces différences apparaissent lorsque le même pays et le même sujet général sont abordés.
Le tableau met en évidence un écart qui s'explique largement par ce qui est inclus dans les TIC et par la rapidité avec laquelle les hypothèses sont actualisées, et dans le modèle de Mordor Intelligence, le total est constitué des services télécoms plus les services informatiques, les logiciels et le matériel TIC, plutôt que des revenus télécoms uniquement ou de lignes de dépenses informatiques plus restreintes.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,68 milliards USD (2025) | |
| Publication sectorielle A | 3,80 milliards USD (2022) | Utilise une année de référence plus ancienne et une évaluation sectorielle large qui peut ne pas systématiquement séparer les services télécoms, les services informatiques et le matériel, ce qui peut également passer à côté des effets récents de la monétisation de la 5G et de la fibre. |
| Publication sectorielle B | 6,30 milliards USD (2026) | Le chiffre est présenté comme une valeur prospective avec moins de clarté sur le fait qu'il inclue des éléments adjacents de l'économie numérique ou des hypothèses de revalorisation agressives, ce qui peut gonfler les totaux par rapport à une construction des dépenses TIC basée sur les catégories. |
Dans l'ensemble, la comparaison montre que le choix de l'année et les frontières des catégories créent la majeure partie de l'écart, et la manière la plus claire de lire le marché consiste à suivre un ensemble reproductible de postes de dépenses liés à la connectivité et à la demande informatique des entreprises. En rattachant les chiffres à des indicateurs observables tels que les abonnements, l'avancement du déploiement et l'orientation des prix des services, l'estimation reste traçable et peut être revérifiée lorsque les conditions changent.


Questions clés traitées dans le rapport
Quelle est la taille du marché des TIC de Bahreïn en 2026 ?
La taille du marché des TIC de Bahreïn est de 4,29 milliards USD en 2026.
Quel TCAC est prévu pour les dépenses TIC de Bahreïn jusqu'en 2031 ?
Les dépenses devraient se développer à un TCAC de 16,45 % entre 2026 et 2031.
Quelle composante connaît la croissance la plus rapide jusqu'en 2031 ?
Les services informatiques enregistrent le TCAC le plus élevé de 10,92 %, portés par la demande en cloud, cybersécurité et conseil.
Pourquoi les PME sont-elles essentielles à la future croissance des TIC à Bahreïn ?
Les subventions et l'adoption simplifiée des logiciels en tant que service poussent les dépenses TIC des PME à un TCAC de 11,85 %, dépassant les grandes entreprises.
Quel modèle de déploiement prend de l'élan parmi les entreprises réglementées ?
Le mode hybride/multi-cloud est le mode de croissance le plus rapide avec un TCAC de 14,62 %, équilibrant la résidence des données et la flexibilité.
Dernière mise à jour de la page le:



