
Tamaño y Participación del Mercado de Software de Conducción Autónoma
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 14.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 50.25 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 27.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Conducción Autónoma por Mordor Intelligence
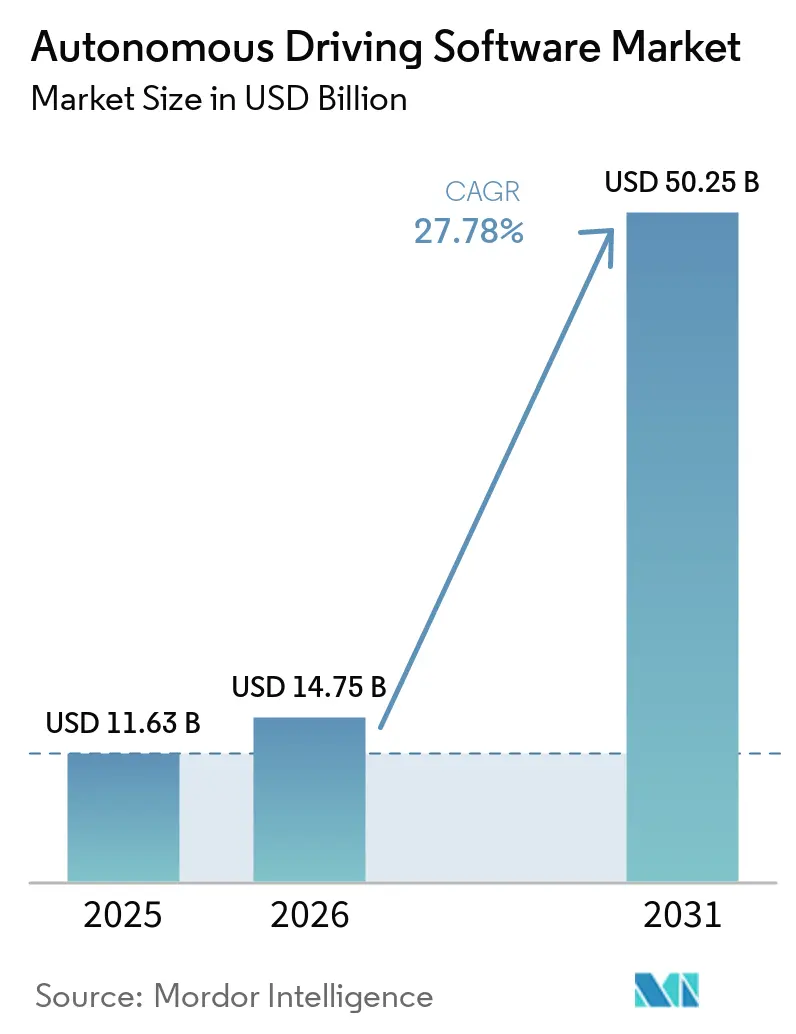
El tamaño del mercado de software de conducción autónoma fue valorado en 11,63 mil millones de USD en 2025 y se estima que crecerá desde 14,75 mil millones de USD en 2026 hasta alcanzar los 50,25 mil millones de USD en 2031, a una CAGR del 27,78% durante el período de pronóstico (2026-2031). La demanda es impulsada por las regulaciones obligatorias de sistemas avanzados de asistencia al conductor, una rápida reducción en los costos de sensores y cómputo, y la transición de los fabricantes de equipos originales hacia vehículos definidos por software. Los ecosistemas de plataformas han superado la diferenciación por hardware, por lo que el valor se concentra ahora en el código de percepción, predicción y toma de decisiones. Asia-Pacífico lidera en ingresos y volumen gracias al impulso de las políticas de China, mientras que Europa y Estados Unidos aportan marcos clave de validación y seguridad. El impulso competitivo favorece a las empresas que pueden integrar la aceleración de hardware con el desarrollo nativo en la nube, acortando así los ciclos de iteración y desbloqueando ingresos recurrentes a través de actualizaciones inalámbricas.
Conclusiones Clave del Informe
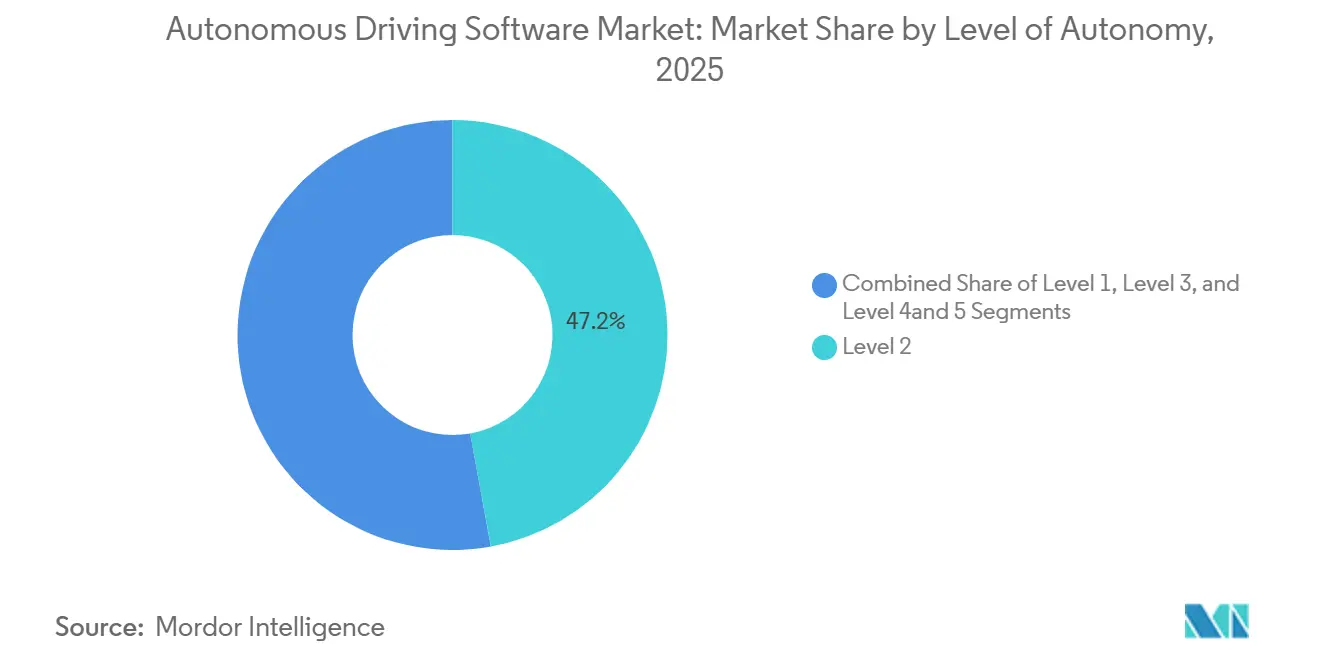
- Por nivel de autonomía, el software de Nivel 2 representó el 47,15% de la participación del mercado de software de conducción autónoma en 2025; se espera que las soluciones de Nivel 4 y 5 se expandan a una CAGR del 30,45% durante el período de pronóstico (2026-2031).
- Por tipo de propulsión, las plataformas de combustión interna representaron una participación del 63,01% del mercado de software de conducción autónoma en 2025. En contraste, se espera que los vehículos eléctricos registren la CAGR más rápida, del 31,48%, durante el período de pronóstico (2026-2031).
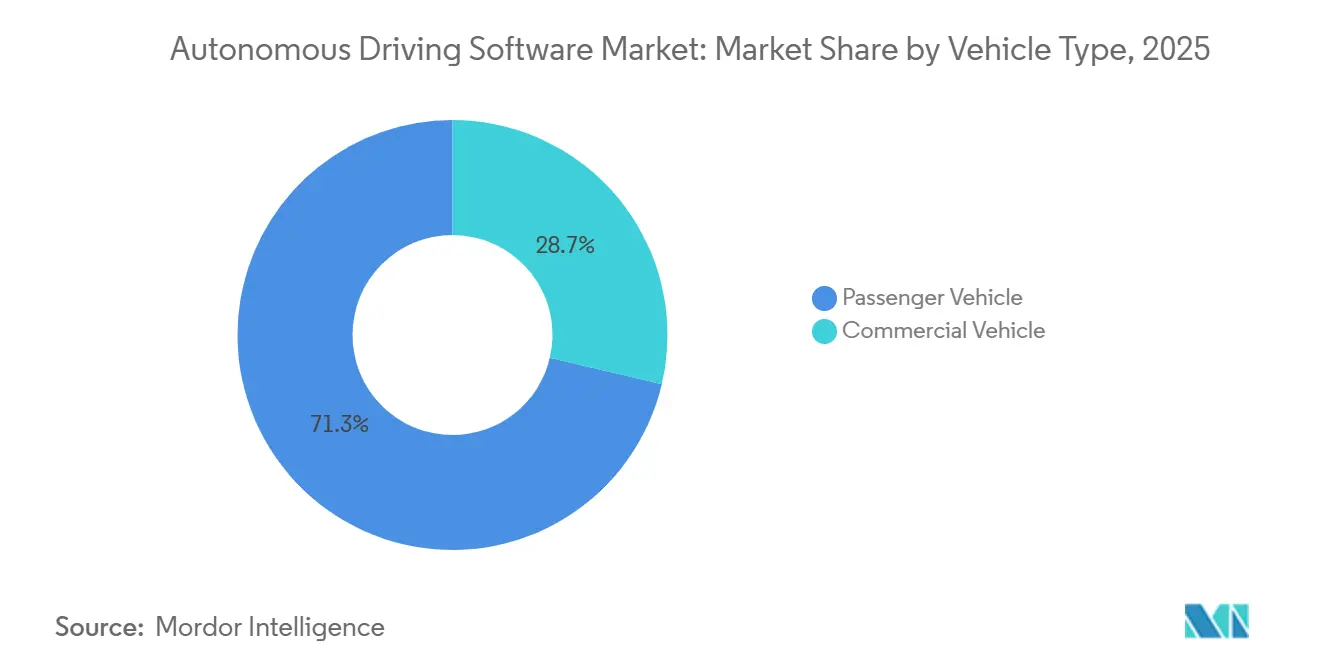
- Por tipo de vehículo, los automóviles de pasajeros lideraron el mercado de software de conducción autónoma con una participación del 71,33% en 2025; se espera que los vehículos comerciales crezcan a una CAGR del 29,33% durante el período de pronóstico (2026-2031).
- Por tipo de software, la percepción y planificación capturó una participación del 39,55% del mercado de software de conducción autónoma en 2025, mientras que se proyecta que el software de conducción autónoma asistida crezca a una CAGR del 28,65% durante el período de pronóstico (2026-2031).
- Por geografía, Asia-Pacífico capturó una participación del 36,72% del mercado de software de conducción autónoma en 2025 y se proyecta que crezca a una CAGR del 28,11% durante el período de pronóstico (2026-2031).
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reorientación de los Fabricantes de Equipos Originales hacia Vehículos Definidos por Software | +1.6% | Global, con América del Norte y Europa liderando la adopción | Mediano plazo (2-4 años) |
| Expansión de los Mandatos de Sistemas Avanzados de Asistencia al Conductor | +1.4% | Europa, China, estados selectos de los Estados Unidos | Corto plazo (≤ 2 años) |
| Reducción de Costos de LiDAR y Unidades de Cómputo | +1.3% | Global, con ventajas de fabricación en Asia-Pacífico | Mediano plazo (2-4 años) |
| Gestión Avanzada del Tráfico | +1.1% | Centros urbanos en América del Norte, China y ciudades europeas selectas | Largo plazo (≥ 4 años) |
| Simulación Nativa en la Nube | +0.9% | Global, concentrada en los principales centros de I+D automotriz | Corto plazo (≤ 2 años) |
| Pilas de Percepción sin Mapas de Alta Definición | +0.8% | China principalmente, con expansión a los mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reorientación de los Fabricantes de Equipos Originales hacia Vehículos Definidos por Software
Los fabricantes de automóviles globales se están reorganizando en torno a la entrega de funciones inalámbricas y los ingresos por suscripción. General Motors finalizó la propiedad total de Cruise, mientras que Volkswagen se alineó con una plataforma de transporte por aplicación para acelerar el despliegue de robotaxis. Tesla obtuvo ganancias significativas de su paquete Full Self-Driving en 2024, demostrando la monetización a escala. Según la empresa, la última versión del software cuenta con "datos y cómputo de entrenamiento mejorados, un aumento quíntuple en el recuento de parámetros y diversas mejoras arquitectónicas"[1]. Las asociaciones con proveedores de nube pública respaldan canalizaciones de integración continua, lo que permite lanzamientos semanales de software que iteran los algoritmos de percepción y planificación más rápido que los ciclos tradicionales de modelos anuales. La presión competitiva está, por tanto, desplazando el gasto de capital de la ingeniería mecánica hacia las canalizaciones de datos, las herramientas de simulación sintética y la automatización de casos de seguridad.
Expansión de los Mandatos de Sistemas Avanzados de Asistencia al Conductor en Europa, China y Estados Unidos
El Reglamento General de Seguridad de la Unión Europea exige ahora frenado de emergencia y mantenimiento de carril en cada vehículo nuevo, garantizando efectivamente una demanda de referencia para el software de percepción[2]. El protocolo C-NCAP 2024 de China aplica una presión similar al vincular las calificaciones de cinco estrellas a conjuntos completos de asistencia al conductor. En Estados Unidos, una combinación de programas de prueba a nivel estatal y directrices de seguridad de la Administración Nacional de Seguridad del Tráfico en Carreteras proporciona un marco federal que apoya los proyectos piloto comerciales mientras mantiene la protección del consumidor. La armonización de las funciones básicas de los sistemas avanzados de asistencia al conductor establece un trampolín hacia una mayor autonomía, ya que los proveedores pueden amortizar la inversión en investigación y desarrollo en múltiples programas geográficos, reduciendo el costo por vehículo y acelerando las hojas de ruta de funciones.
Rápida Reducción de los Costos de LiDAR y Unidades de Cómputo después de 2025
Los fabricantes de LiDAR para automoción enfrentaron una compresión de costos significativa durante 2025, reflejada en una sólida reducción en los módulos de computación de alto rendimiento entre 2023 y 2024. La fabricación en volumen traslada el hardware de detección de los modelos premium a los vehículos de segmento medio. Las facturas totales de sensores y cómputo, que anteriormente eran elevadas, han caído significativamente, desbloqueando nuevos segmentos direccionables. A medida que los precios bajan, los proveedores de primer nivel agrupan conjuntos de múltiples sensores con software de percepción llave en mano, reduciendo aún más la fricción de integración de los fabricantes de equipos originales y adelantando los calendarios de adopción de funciones de conducción autónoma.
Pilotos de Gestión Avanzada del Tráfico que Habilitan Robotaxis Geo-Delimitados de Nivel 4
Waymo ha alcanzado hitos significativos en conducción autónoma en ciudades de Estados Unidos, demostrando la viabilidad comercial del software de conducción autónoma asistida dentro de entornos con geocercas. Las asociaciones urbanas integran el enrutamiento de vehículos con la infraestructura de señales de tráfico municipales, reduciendo los tiempos de recogida y mejorando la utilización de la flota. Modelos similares se desarrollan en Pekín y Shanghái, donde las zonas dedicadas a robotaxis proporcionan datos operativos densos que cierran las brechas entre simulación y realidad. El ciclo de retroalimentación resultante aumenta la confianza de los inversores y libera capital para la expansión hacia corredores de carga y rutas de alimentación suburbanas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Talento en Seguridad Funcional | -1.4% | Global, particularmente aguda en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aprobaciones Regulatorias Fragmentadas | -1.2% | Estados Unidos principalmente, con efectos secundarios a nivel global | Mediano plazo (2-4 años) |
| Límites de Gestión Térmica en Vehículos Eléctricos | -0.9% | Global, con desafíos particulares en regiones de clima cálido | Corto plazo (≤ 2 años) |
| Ciberseguridad para Actualizaciones Inalámbricas | -0.7% | Global, con marcos regulatorios variables por región | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Talento en Seguridad Funcional para ISO 26262 y SOTIF
La demanda de la industria de ingenieros calificados bajo ISO 26262 y SOTIF supera la oferta. La certificación combina un profundo conocimiento de seguridad automotriz con habilidades de validación de aprendizaje automático, un perfil cultivado a lo largo de múltiples años de experiencia en proyectos. Los principales proveedores reportan puestos vacantes sin cubrir durante hasta un año, extendiendo los plazos de los proyectos y elevando los costos salariales. Los programas universitarios se están expandiendo, pero la brecha de talento persistirá durante la década. La dotación de personal limitada ralentiza la preparación de casos de seguridad, lo que a su vez retrasa la aprobación regulatoria para las funciones de Nivel 3 en adelante.
Aprobación Regulatoria Fragmentada en los Estados Unidos
Los estados de los Estados Unidos poseen estatutos individuales de vehículos autónomos, cada uno con reglas únicas de permisos, seguros e informes. Los desarrolladores deben mantener conjuntos de herramientas de cumplimiento separados, elevando los gastos generales y complicando la logística de flotas en múltiples estados. Aunque la NHTSA establece expectativas de seguridad de referencia, la ausencia de una ley nacional armonizada detiene los lanzamientos comerciales a nivel nacional, especialmente para los transportistas de carga que cruzan múltiples jurisdicciones. La incertidumbre resultante reduce la inversión de capital y alarga los plazos de comercialización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Nivel de Autonomía:
Escala del Nivel 2 e Impulso del Nivel 4 / 5El Nivel 2 mantuvo una participación del 47,15% en 2025 dentro del mercado de software de conducción autónoma, anclado por funciones de control de crucero adaptativo y centrado de carril implementadas en plataformas de pasajeros de alto volumen. Los ingresos provienen de paquetes de suscripción que desbloquean mayor comodidad de conducción, creando flujos de caja estables mientras acostumbran a los conductores a las funciones de automatización supervisada. Los mandatos en Europa y China obligan a los fabricantes de equipos originales a incorporar estas capacidades como equipamiento estándar, garantizando un volumen de referencia y hojas de ruta de integración predecibles.
El software de mayor autonomía de Nivel 4 y 5 está destinado a crecer a una CAGR del 30,45% durante el período de pronóstico (2026-2031), a medida que los servicios comerciales de robotaxis y transporte de carga de centro a centro escalan más allá del volumen piloto. Los dominios operativos con geocercas, combinados con protocolos de seguridad de asistencia remota, permiten operaciones de ingresos sin un conductor a bordo. Las vías regulatorias siguen siendo estrictas, pero las presentaciones exitosas de casos de seguridad en ciudades seleccionadas señalan una aceleración de las aprobaciones. La inversión se canaliza hacia la redundancia de percepción, la fidelidad de predicción de comportamiento y los mecanismos de conmutación por error en tiempo real que cumplen los objetivos de seguridad funcional.

Por Tipo de Propulsión:
Ventajas de Integración de Vehículos EléctricosLas plataformas de combustión interna representaron una participación del 63,01% del mercado de software de conducción autónoma en 2025, ya que las arquitecturas de flotas heredadas continúan dominando las ventas globales. Los sistemas híbridos enfrentan complejidades de gestión de energía que complican la implementación del software de conducción autónoma. Los fabricantes de equipos originales incorporan funciones de sistemas avanzados de asistencia al conductor a través de unidades de control electrónico distribuidas, pero los límites térmicos y el cableado de 12 voltios restringen la escalabilidad del cómputo. Las actualizaciones de software, por tanto, enfrentan cuellos de botella físicos que limitan la agilidad de la hoja de ruta.
Los vehículos eléctricos avanzarán a una CAGR del 31,48% durante el período de pronóstico (2026-2031), aprovechando la electrónica de alto voltaje y el cómputo centralizado para acomodar matrices de múltiples sensores y procesadores de clase GPU. Los circuitos de refrigeración diseñados originalmente para paquetes de baterías ahora disipan el calor de las cargas de trabajo de inteligencia artificial, resolviendo un obstáculo térmico crítico. El firmware inalámbrico orquesta la gestión de baterías y las funciones autónomas a través de una pila de software unificada, respaldando la extensión continua de funciones y aumentando el valor de vida del cliente.
Por Tipo de Vehículo:
Las Flotas Comerciales Lideran la Economía de AdopciónLos automóviles de pasajeros representaron el 71,33% de los ingresos del mercado de software de conducción autónoma en 2025, impulsados por la demanda de los consumidores de seguridad y comodidad. El volumen garantiza economías de escala para los módulos de cámara, radar y controladores de dominio, aplanando así las curvas de costo unitario que benefician a todo el ecosistema. Las narrativas de marketing reposicionan la autonomía como una función de seguridad en lugar de un accesorio premium, ampliando la aceptación en el mercado masivo.
Los vehículos comerciales, sin embargo, registrarán la CAGR más rápida del 29,33% durante el período de pronóstico (2026-2031), porque la automatización reduce drásticamente la exposición a los costos salariales de los conductores y mejora la utilización de los activos. Las rutas de larga distancia exhiben patrones de tráfico estables, lo que permite un entrenamiento eficiente de los modelos de percepción y altas métricas de kilómetros por vehículo. Los gestores de flotas invierten en centros de teleoperaciones y análisis de mantenimiento predictivo que se integran directamente en el software logístico existente, simplificando la gestión del cambio operativo.
Por Tipo de Software:
Base de Percepción y Crecimiento del Software de ChóferLa percepción y planificación mantuvo una participación del 39,55% del tamaño del mercado de software de conducción autónoma en 2025, funcionando como la capa indispensable que convierte la entrada bruta de sensores en modelos del mundo accionables. Las mejoras continuas en las redes de visión por computadora y los algoritmos de fusión de LiDAR amplían el alcance de detección y mejoran la precisión de clasificación, aumentando los márgenes de seguridad y permitiendo operaciones a mayor velocidad. Los sistemas en chip rentables agrupados con aceleradores de redes neuronales optimizados reducen la latencia de inferencia por debajo de 10 milisegundos, cumpliendo los estrictos requisitos de tiempo de reacción.
El software de conducción autónoma asistida avanzará a una CAGR del 28,65% durante el período de pronóstico (2026-2031), a medida que las pilas de extremo a extremo combinan percepción, predicción y control en motores de decisión cohesivos capaces de manejar escenarios urbanos no estructurados. Los kilómetros del mundo real recopilados de las flotas comerciales de robotaxis alimentan las canalizaciones de aprendizaje por refuerzo, mejorando la competencia en situaciones de cola larga; los módulos de asistencia remota y el monitoreo del dominio de diseño operativo garantizan una respuesta de seguridad ante fallos, un requisito previo para la aprobación regulatoria de la conducción no supervisada.
Análisis Geográfico
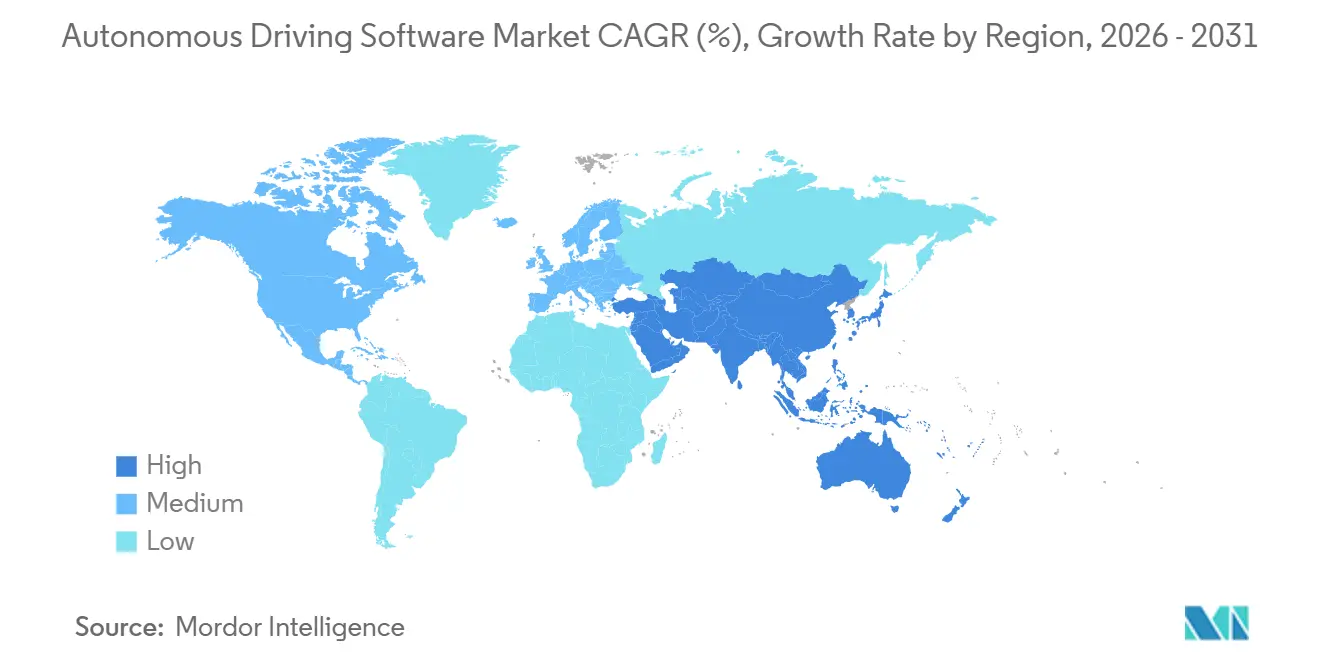
Asia-Pacífico lideró con una participación del 36,72% del mercado de software de conducción autónoma en 2025 y se proyecta que crezca a una CAGR del 28,11% durante el período de pronóstico (2026-2031). Los responsables de políticas en China autorizan zonas piloto a gran escala que cubren tráfico mixto, condiciones nocturnas y clima adverso. Los campeones tecnológicos nacionales aseguran acceso preferencial al kilometraje de prueba en vías públicas, acumulando conjuntos de datos propietarios que diferencian sus modelos de percepción. Japón apunta a lanzaderas autónomas para la movilidad rural, mientras que Corea del Sur integra redes troncales de comunicación vehicular celular 5G para mejorar la conciencia situacional. La escala de fabricación en la región reduce los costos de hardware y acelera la difusión global de las pilas de sensores de próxima generación.
Se espera que América del Norte experimente un crecimiento significativo en los próximos años. Las empresas emergentes de Silicon Valley aprovechan un capital de riesgo sustancial para explorar diversos nichos de autonomía, incluidos robots de acera y logística autónoma de milla intermedia. Los entornos regulatorios de prueba en California y Arizona permiten servicios de pasajeros en vías públicas e integraciones de transporte por aplicación, ayudando a validar la viabilidad comercial. Canadá apoya aún más el ecosistema a través de corredores de prueba en clima frío, que diversifican la cobertura de datos y someten a prueba de estrés las pilas de percepción bajo condiciones de nieve y hielo.
Europa mantiene un entorno regulatorio coordinado y está destinada a ser testigo de un crecimiento significativo durante el período de pronóstico. El Reglamento General de Seguridad exige el despliegue uniforme de sistemas avanzados de asistencia al conductor, lo que permite a los proveedores amortizar los costos de desarrollo en la gran base de automóviles de pasajeros de la región. El clúster de proveedores de primer nivel de Alemania aporta experiencia en integración hardware-software, mientras que los países escandinavos experimentan con proyectos piloto de transporte público autónomo que retroalimentan conocimientos operativos al mercado en general. Las leyes de privacidad armonizadas aclaran las obligaciones de manejo de datos, facilitando las operaciones de flotas transfronterizas.
Panorama Competitivo
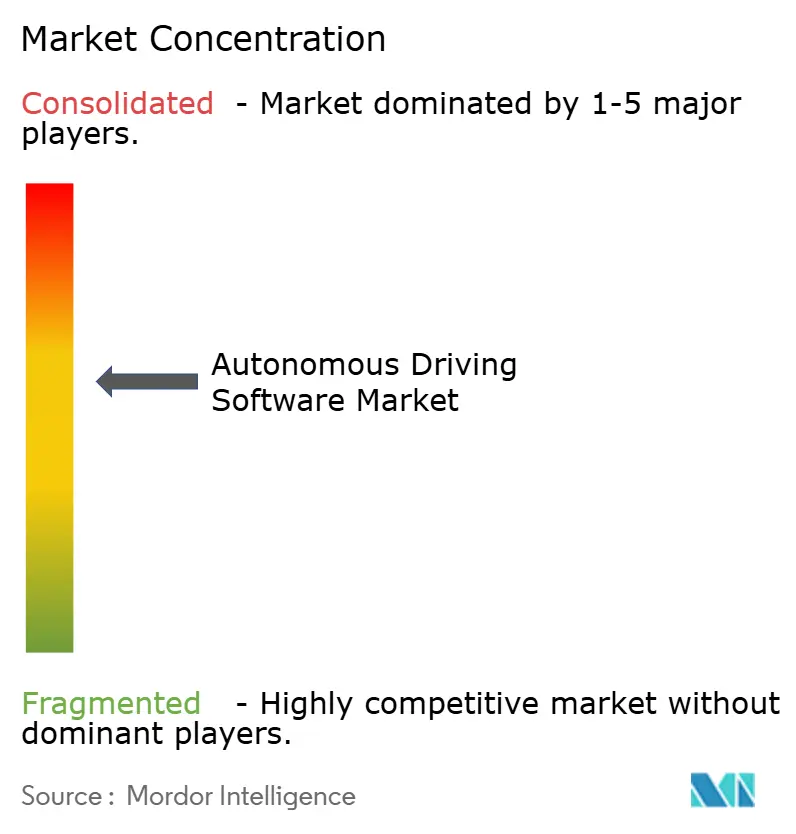
La concentración del mercado sigue siendo moderada, dejando espacio para participantes especializados. NVIDIA combina cómputo de alto rendimiento con pilas de percepción de referencia y una suite de simulación, lo que permite a los fabricantes de equipos originales acelerar el desarrollo sin una integración vertical completa. Mobileye aprovecha las economías de escala de millones de chips EyeQ, ofreciendo una ruta de actualización clara desde el Nivel 2 hasta el Nivel 4 en la misma huella de hardware. Waymo adopta un enfoque de integración vertical que controla todo, desde los sensores propietarios hasta las aplicaciones de prestación de servicios, priorizando la validación de seguridad a través de operaciones en el mundo real con alto kilometraje.
La diferenciación tecnológica ahora depende de los activos de datos y la madurez de la cadena de herramientas de software. Las empresas que gestionan registros de conducción a escala de petabytes pueden iterar rápidamente sobre los parámetros de redes neuronales, mejorando la generalización a nuevas geografías. La automatización de casos de seguridad, incluida la verificación formal de la lógica del planificador y la inyección de fallos basada en escenarios sintéticos, emerge como un nuevo campo de batalla. Los proveedores capaces de documentar el cumplimiento de ISO 26262 a nivel de artefacto de código obtienen el estatus de proveedor preferido entre los fabricantes de equipos originales que evitan riesgos.
Las alianzas estratégicas se están multiplicando. Los proveedores de nube combinan la orquestación de cómputo en el borde con back-ends de simulación escalables, mientras que los fabricantes de automóviles buscan estructuras de inversión compartida que distribuyan la carga de investigación y desarrollo entre los socios. Las fusiones y adquisiciones apuntan a capacidades de nicho, como aceleradores de percepción de alta eficiencia y trazabilidad de cadenas de herramientas de extremo a extremo. Las solicitudes de patentes aumentaron significativamente en 2025, reflejando una competencia creciente para asegurar la propiedad intelectual algorítmica antes de la comercialización masiva.
Líderes de la Industria de Software de Conducción Autónoma
-
NVIDIA Corporation
-
Mobileye (Intel Corporation)
-
Waymo LLC
-
Tesla, Inc.
-
Baidu, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de Conducción Autónoma Empresas cubiertas en este informe
- NVIDIA Corporation
- Mobileye (Intel Corporation)
- Waymo LLC
- Tesla, Inc.
- Baidu, Inc.
- Continental AG
- Robert Bosch GmbH
- Aptiv PLC
- ZF Friedrichshafen AG
- Huawei Technologies Co., Ltd.
- Cruise LLC (General Motor Company)
- Oxa Autonomy Limited
- Qualcomm Technologies, Inc.
- Valeo SA
Desarrollos recientes de la industria en Mercado de Software de Conducción Autónoma
- Septiembre de 2026: STRADVISION, una empresa de inteligencia artificial especializada en software de percepción visual probado en producción, se une al ecosistema Arm® Total Design para inteligencia artificial física. Con más de una década de experiencia llevando al mercado sistemas avanzados de asistencia al conductor y sistemas de conducción autónoma, STRADVISION anunció esto en Arm Everywhere en Shanghái, China.
- Septiembre de 2026: Hyundai anunció planes para integrar la plataforma de computación Hyperion 10 de Nvidia con el fin de lanzar sistemas de Nivel 2+ en la primera mitad de 2028, seguidos de sistemas de Nivel 2++ en la segunda mitad del año. La empresa apunta a la segunda mitad de 2029 para los vehículos equipados con su software de inteligencia artificial propietario Atria.
- Agosto de 2026: Einride AB, una empresa tecnológica que impulsa el transporte de carga autónomo y eléctrico rentable, y DAF Trucks, un fabricante líder de camiones, anunciaron una iniciativa conjunta para integrar el sistema de conducción autónoma de Einride, Einride Driver, en la plataforma de vehículos premium de DAF. Las empresas comenzarán a probar y validar las interfaces clave en 2026. En 2027, integrarán y pondrán en marcha el software de conducción autónoma de Einride, seguido de la validación de interfaces y las pruebas funcionales en un camión DAF.
- Agosto de 2026: IDrive anunció el lanzamiento de IDrive Autonomy Assisted Driving, una plataforma de asistencia al conductor de Nivel 2+ (L2+) de bajo costo y licenciable. La plataforma proporciona a las empresas automotrices una vía práctica para desplegar capacidades avanzadas de asistencia al conductor sin tener que desarrollar un sistema de conducción autónoma desde cero.
Alcance del Informe Global del Mercado de Software de Conducción Autónoma
El alcance incluye la segmentación por nivel de autonomía (nivel 1, nivel 2, nivel 3, y nivel 4 y 5), por tipo de propulsión (motor de combustión interna y eléctrico), tipo de vehículo (vehículo de pasajeros y vehículo comercial) y tipo de software (software de percepción y planificación, software de conducción autónoma asistida, software de detección interior y software de supervisión/monitoreo). El análisis también cubre la segmentación a nivel regional, que incluye América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África. El tamaño del mercado y los pronósticos de crecimiento se presentan en USD por valor.
Resumen de la segmentación
| Nivel 1 |
| Nivel 2 |
| Nivel 3 |
| Nivel 4 y 5 |
| Motor de Combustión Interna |
| Eléctrico |
| Vehículo de Pasajeros |
| Vehículo Comercial |
| Software de Percepción y Planificación |
| Software de Chófer |
| Software de Detección Interior |
| Software de Supervisión y Monitoreo |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Italia | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Nivel de Autonomía | Nivel 1 | |
| Nivel 2 | ||
| Nivel 3 | ||
| Nivel 4 y 5 | ||
| Por Tipo de Propulsión | Motor de Combustión Interna | |
| Eléctrico | ||
| Por Tipo de Vehículo | Vehículo de Pasajeros | |
| Vehículo Comercial | ||
| Por Tipo de Software | Software de Percepción y Planificación | |
| Software de Chófer | ||
| Software de Detección Interior | ||
| Software de Supervisión y Monitoreo | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Italia | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de software de conducción autónoma en 2026?
El tamaño del mercado de software de conducción autónoma se estima en 14,75 mil millones de USD y se proyecta que crezca a una CAGR del 27,78% para alcanzar los 50,25 mil millones de USD en 2031.
¿Qué región lidera la adopción del software de conducción autónoma?
Asia-Pacífico mantuvo una participación del 36,72% en 2025, impulsada por políticas de apoyo en China y una rápida expansión de la escala de fabricación.
¿Qué nivel de autonomía tiene la mayor participación comercial?
El software de asistencia al conductor de Nivel 2 lideró con una participación del 47,15% en 2025 debido a los mandatos regulatorios y los lanzamientos en el mercado masivo de automóviles de pasajeros.
¿Por qué son importantes los vehículos eléctricos para el crecimiento del software autónomo?
Las arquitecturas de vehículos eléctricos proporcionan potencia de cómputo centralizada y capacidad térmica que simplifican la integración de pilas autónomas de alto rendimiento.
¿Qué segmento de vehículos se está expandiendo más rápido?
Los vehículos comerciales registrarán la CAGR más rápida del 29,33% porque las aplicaciones de carga autónoma y entrega ofrecen claros ahorros de costos para los operadores de flotas.