
Tamaño y Participación del Mercado de Sistemas de Visión Panorámica Automotriz
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.06 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 13.79 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Sistemas de Visión Panorámica Automotriz por Mordor Intelligence
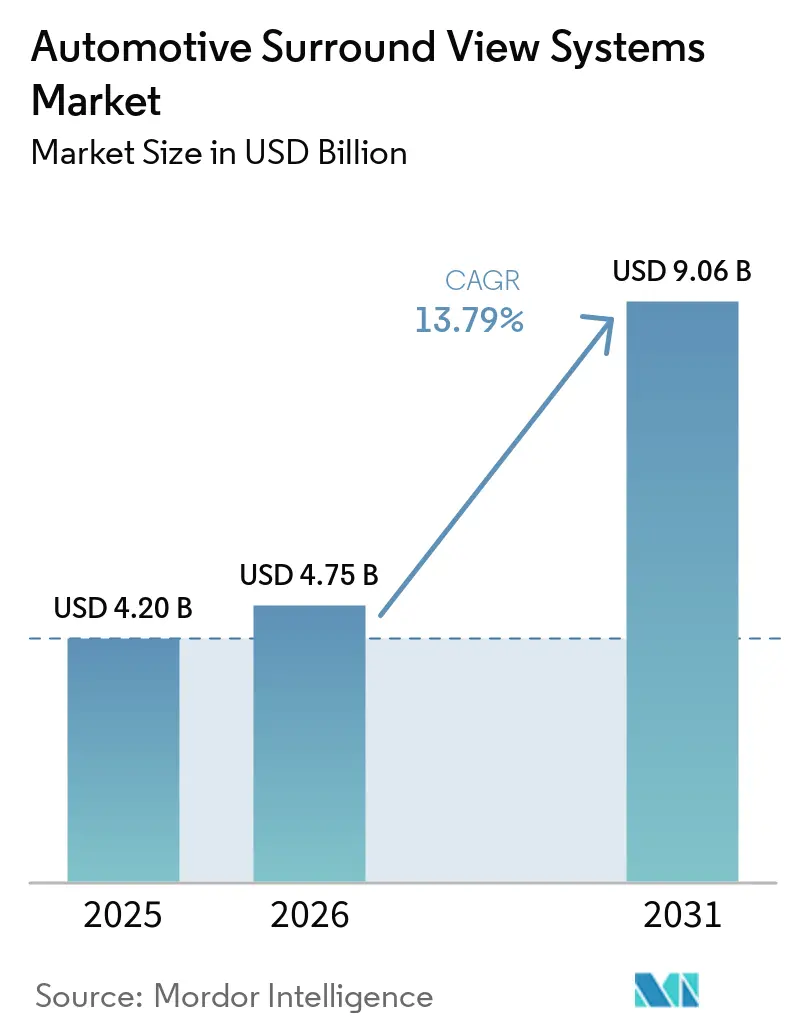
El tamaño del mercado de Sistemas de Visión Panorámica Automotriz fue valorado en 4,20 mil millones de USD en 2025, y se proyecta que crezca de 4,75 mil millones de USD en 2026 a 9,06 mil millones de USD en 2031, registrando una CAGR del 13,79% de 2026 a 2031. La creciente demanda de controladores de dominio centralizados que agrupan datos de cámaras, radares y sensores ultrasónicos está reduciendo el costo de silicio por función y convirtiendo la visión panorámica de una ayuda para el estacionamiento en una capa de percepción central para las funciones de asistencia al conductor de Nivel 2+. Los mandatos de visibilidad trasera que impulsaron la adopción inicial ahora se están alineando con los incentivos de seguros para flotas comerciales y los desbloqueos de software por suscripción en automóviles de pasajeros. Entre 2022 y 2025, la reducción de los costos de los módulos de cámara ha disminuido los gastos de componentes, haciendo que el mercado de Sistemas de Visión Panorámica Automotriz sea más accesible. Mientras tanto, avances como el cosido por IA generativa y las pantallas 3D están elevando los estándares de experiencia del usuario. A medida que los proveedores de semiconductores integran software de percepción en sistemas en chip, los fabricantes de automóviles pueden prescindir de los proveedores tradicionales de nivel 1, intensificando la competencia en el mercado.
Conclusiones Clave del Informe
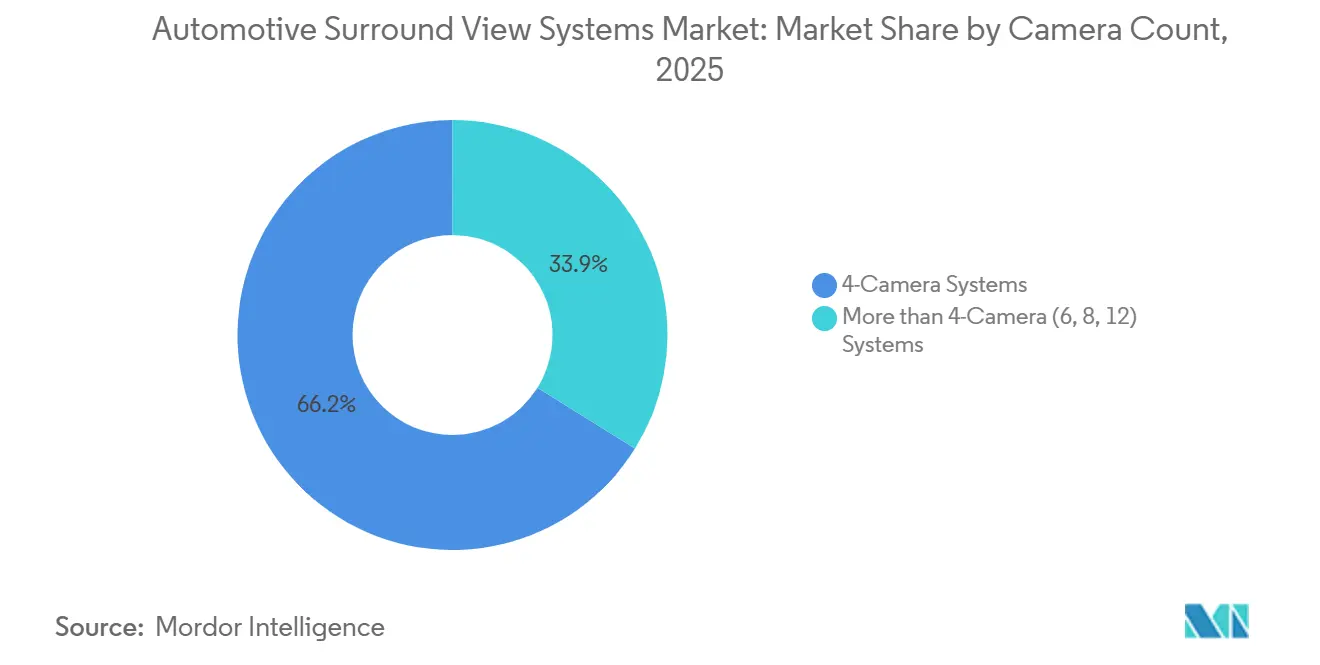
- Por número de cámaras, los sistemas de 4 cámaras lideraron con el 66,15% de la participación del mercado de Sistemas de Visión Panorámica Automotriz en 2025, mientras que las configuraciones de más de 4 cámaras avanzan a una CAGR del 18,33% hasta 2031.
- En cuanto a la funcionalidad de la cámara, el cambio automático capturó el 74,36% de la participación del mercado de Sistemas de Visión Panorámica Automotriz en 2025 y se proyecta que se expanda a una CAGR del 15,03% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 88,13% de la participación del mercado de Sistemas de Visión Panorámica Automotriz en 2025, mientras que se prevé que los vehículos comerciales crezcan a una CAGR del 17,35% hasta 2031.
- Por canal de ventas, los sistemas instalados por el OEM representaron el 90,08% de la participación del mercado de Sistemas de Visión Panorámica Automotriz en 2025; el segmento de adaptación en el mercado de accesorios escala a una CAGR del 18,74% hasta 2031.
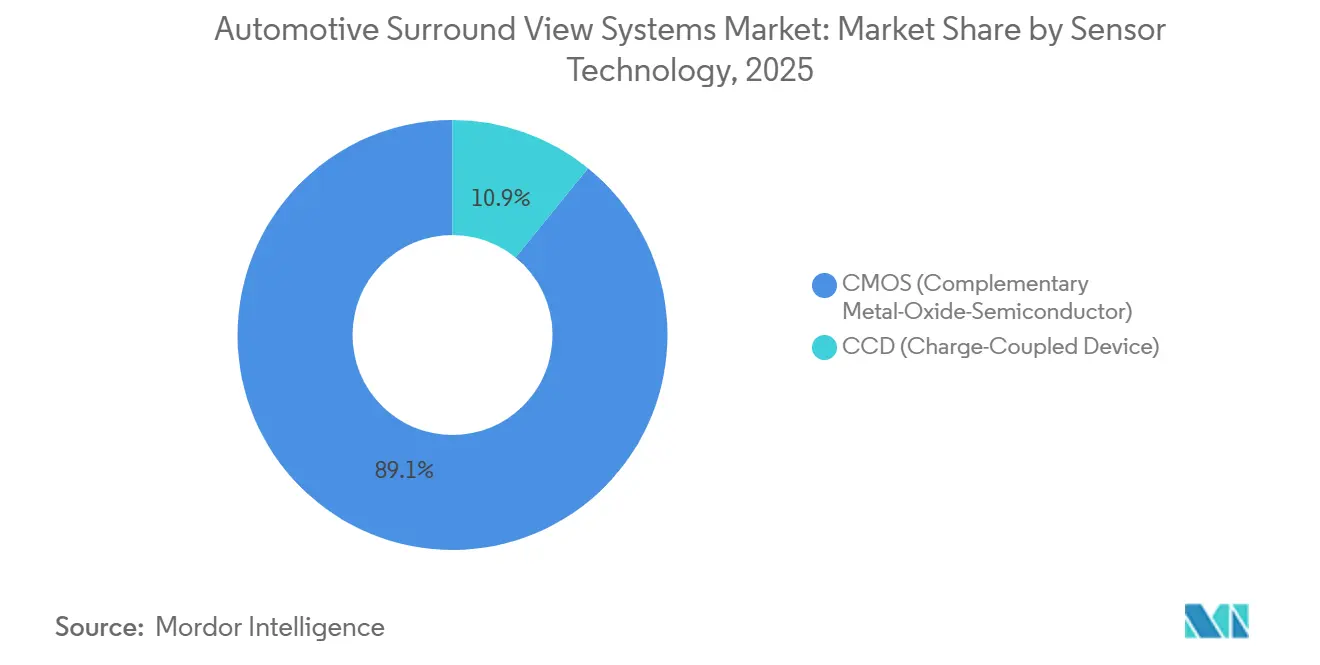
- Por tecnología de sensores, los sensores CMOS dominaron con el 89,14% de la participación del mercado de Sistemas de Visión Panorámica Automotriz en 2025 y avanzan a una CAGR del 14,81% hacia 2031.
- Por tipo de pantalla, las pantallas 2D lideraron con el 69,32% de la participación del mercado de Sistemas de Visión Panorámica Automotriz en 2025, mientras que las pantallas 3D y de realidad aumentada crecen a una CAGR del 20,39% hasta 2031.
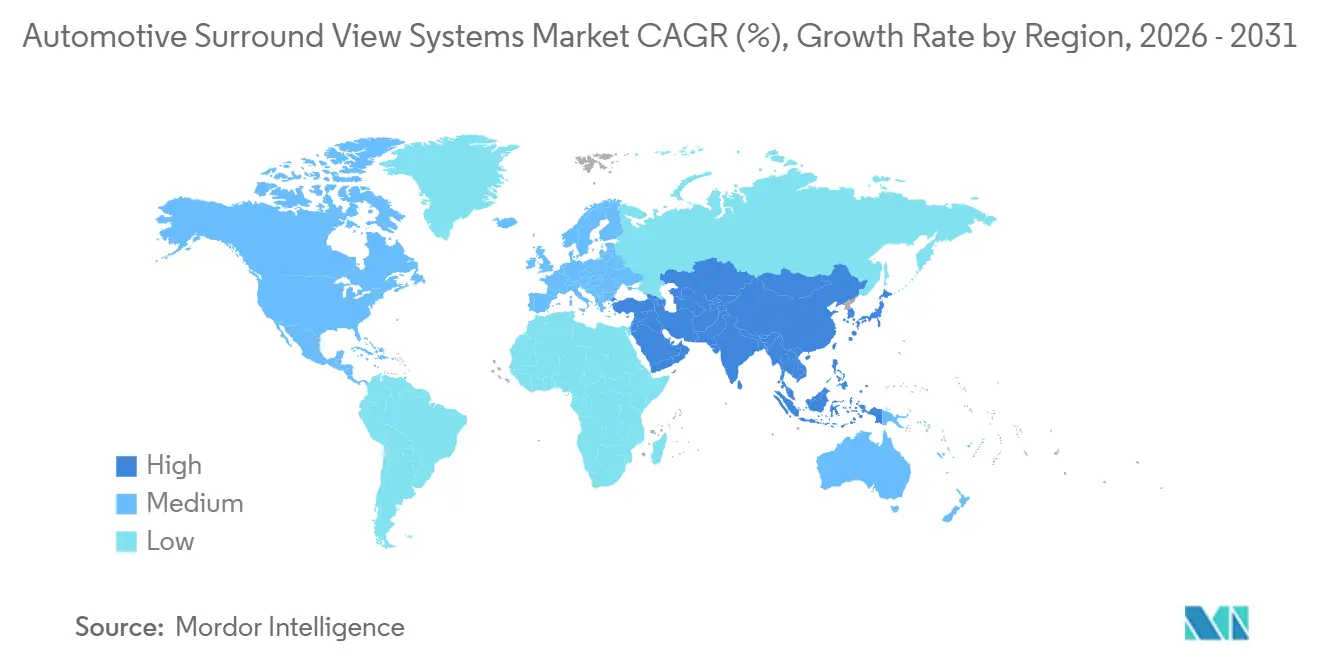
- Por geografía, Asia-Pacífico representó el 48,17% de la participación del mercado de Sistemas de Visión Panorámica Automotriz en 2025 y se espera que crezca a una CAGR del 14,45% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Visión Panorámica 3D en ADAS | +3.2% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Regulaciones Obligatorias de Visibilidad Trasera | +2.8% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Cosido Basado en IA Generativa | +2.4% | América del Norte, Europa, China | Mediano plazo (2-4 años) |
| Reducción de los Precios de Venta Promedio de Múltiples Cámaras | +1.9% | Asia-Pacífico, América del Sur | Corto plazo (≤ 2 años) |
| Desbloqueo de Funciones Impulsado por OTA | +1.6% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Flotas Logísticas que Adoptan Adaptaciones | +1.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Integración de la Visión Panorámica 3D en los Controladores de Dominio ADAS
Los controladores de dominio centralizados que ejecutan sistemas en chip compartidos permiten que la asistencia al estacionamiento, el mantenimiento de carril y el piloto en atascos reutilicen un único conjunto de múltiples cámaras, reduciendo drásticamente el costo por función. Qualcomm, Bosch y Mobileye demuestran que cuatro transmisiones de alta resolución pueden coserse y evaluarse para la detección de objetos en el mismo silicio que ejecuta la lógica de frenado de emergencia, reduciendo así los arneses de cableado y el hardware de refrigeración. En 2025, los nuevos vehículos en China adoptaron funciones de Nivel 2+, con modelos eléctricos de gama media que incorporan configuraciones avanzadas de ocho cámaras. A medida que los controladores de dominio se convierten en el estándar global para la arquitectura de cómputo de seguridad, el mercado de Sistemas de Visión Panorámica Automotriz continúa experimentando un crecimiento significativo.
Regulaciones Obligatorias de Visibilidad Trasera
Los mandatos de cámara de visión trasera en los Estados Unidos, Europa, China e India han transformado los sistemas opcionales en equipos de seguridad básicos, comprimiendo los ciclos de decisión de los OEM y acelerando los volúmenes de producción. Entre 2008 y 2021, la NHTSA registró una caída significativa en las fatalidades por atropellamiento en reversa de niños menores de cinco años. Este éxito ha llevado a los reguladores a ampliar los requisitos de seguridad para abarcar una cobertura completa de 360 grados. En India, el Bharat NCAP 2.0 está incentivando a los fabricantes de automóviles con puntuaciones de seguridad más altas para características como la detección de puntos ciegos y las alertas de tráfico cruzado trasero [1]"Borrador del Bharat NCAP 2.0," Ministerio de Transporte por Carretera y Autopistas, morth.nic.in. Como resultado, los fabricantes de automóviles adoptan cada vez más sistemas de múltiples cámaras para lograr las codiciadas calificaciones de 4 y 5 estrellas. Mientras tanto, los estándares GB de China y el Reglamento General de Seguridad de Europa están armonizando los criterios de visibilidad, impulsando el crecimiento en la región de Asia-Pacífico. Además, las compañías de seguros ofrecen descuentos a las flotas comerciales que cumplen con los requisitos, lo que impulsa aún más la demanda.
El Cosido Basado en IA Generativa Impulsa la Precisión de Percepción
El modelo de base mundial de múltiples cámaras de código abierto de Valeo, un modelo basado en transformadores, aborda eficazmente desafíos como las oclusiones y las inconsistencias de iluminación. Al generar imágenes de 360 grados sin interrupciones, supera las limitaciones que las técnicas geométricas tradicionales no podían resolver [2]"Modelo Mundial de Múltiples Cámaras de Código Abierto," Valeo Group, valeo.com. Estas vistas panorámicas de alta fidelidad mejoran significativamente la toma de decisiones del ADAS, particularmente en escenarios de tráfico urbano denso donde la precisión es crítica. Como resultado, las aplicaciones de esta tecnología se han extendido más allá del estacionamiento, generando un mayor interés de los OEM en la formación de asociaciones de intercambio de datos para aprovechar todo su potencial.
Reducción de los Precios de Venta Promedio de Múltiples Cámaras
Debido a las economías de escala en la fabricación de sensores de imagen CMOS, los precios de los módulos han disminuido significativamente desde 2020. Esta reducción de precios ha permitido la integración de matrices de seis y ocho cámaras incluso en vehículos de gama media. Al incorporar chips serializadores y de gestión de energía, las huellas de las placas de circuito impreso se han minimizado. Esto no solo reduce la huella sino que también disminuye la mano de obra de ensamblaje. En China, donde los sistemas de 4 cámaras eran dominantes en 2025, la tendencia es evidente. La acelerada erosión de precios está llevando a los fabricantes de lentes más pequeños a consolidarse o salir del mercado de Sistemas de Visión Panorámica Automotriz.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disipación de Calor y Redes dentro del Vehículo | -1.8% | Global, especialmente en climas cálidos | Corto plazo (≤ 2 años) |
| Retrasos en la Certificación de Ciberseguridad | -1.4% | Europa, Japón, Corea, Australia | Corto plazo (≤ 2 años) |
| Sensibilidad al Precio en Automóviles de Gama Básica | -1.2% | Asia-Pacífico, América del Sur, África | Mediano plazo (2-4 años) |
| Escasez de Proveedores de Lentes de Gran Angular | -0.9% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en la Disipación de Calor de la ECU y en las Redes Intravehiculares
La consolidación de controladores de dominio con altas densidades de potencia aumenta significativamente las temperaturas de los recintos, lo que requiere soluciones de refrigeración activa para los fabricantes de automóviles. Este enfoque eleva los costos de los módulos e impacta la eficiencia general. En climas más cálidos, ciertos OEM reducen las tasas de fotogramas para evitar apagados térmicos, lo que afecta negativamente la percepción del conductor. Al mismo tiempo, mientras que los flujos de datos modernos demandan mayor ancho de banda, muchas arquitecturas de vehículos aún dependen de estándares Ethernet más antiguos. La actualización a tecnologías avanzadas introduce costos adicionales por nodo.
Retrasos en la Certificación de Ciberseguridad (UNECE R155/R156)
La gestión obligatoria del ciclo de vida de la ciberseguridad extiende el período de validación para los sistemas de visión panorámica con capacidad OTA, requiriendo tiempo adicional para garantizar el cumplimiento. Este cronograma está impulsado por la necesidad de implementar medidas sólidas de ciberseguridad, incluidas pruebas de penetración, auditorías de vulnerabilidades y documentación exhaustiva para cumplir con los estándares de la industria. Estas actividades ejercen presión financiera sobre los proveedores, particularmente los más pequeños, que a menudo tienen dificultades para gestionar los costos incrementados. En consecuencia, muchos proveedores más pequeños abandonan el mercado o forman asociaciones con integradores más grandes. Los integradores más grandes, con su capacidad para distribuir costos en una cartera más amplia, están mejor equipados para manejar estas demandas, lo que les permite mantenerse competitivos y abordar los requisitos de ciberseguridad en evolución que se han vuelto cada vez más críticos en los últimos años.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Número de Cámaras:
La Adopción de Múltiples Cámaras se AceleraLas configuraciones de 4 cámaras representaron el 66,15% de la cuota del mercado de Sistemas de Visión Periférica Automotriz en 2025, aunque se prevé que las matrices de más de 4 cámaras registren una CAGR del 18,33% a medida que se extiende la autonomía de Nivel 2+. El mercado de sistemas de visión periférica automotriz para configuraciones de ocho cámaras se proyecta que se expanda rápidamente. En China, a medida que las economías de escala continúan avanzando, los vehículos están siendo equipados con sistemas de seis cámaras, una tendencia que ha ido evolucionando en los últimos años.
Los puntos de vista redundantes se integran en modelos de IA generativa que resuelven oclusiones, produciendo imágenes aéreas más nítidas y habilitando la navegación en intersecciones. Estas arquitecturas multicámara pueden incorporar un sistema de cámara de visión lateral para mejorar la visibilidad lateral, apoyar la detección de puntos ciegos y proporcionar una cobertura más completa alrededor del vehículo. El cinturón de video de seis cámaras de Bosch mejora el manejo en rotondas, y los vehículos de nueva energía en China ya promedian entre ocho y trece cámaras, consolidando una tendencia hacia un mayor número de cámaras en el mercado de Sistemas de Visión Periférica Automotriz.


Por Funcionamiento de la Cámara:
El Cambio Automático Toma el ControlEl funcionamiento automático dominó con el 74,36% de la participación del mercado de Sistemas de Visión Panorámica Automotriz en 2025 y crece a una CAGR del 15,03% hasta 2031. Los algoritmos de IA integrados en los controladores de dominio activan la vista adecuada según la velocidad y la posición del cambio de marcha, eliminando la distracción del conductor.
Los sistemas manuales se mantienen en el nicho de adaptación, pero enfrentan la obsolescencia a medida que las superposiciones de realidad aumentada necesitan cambios de punto de vista sin interrupciones. La Visión Panorámica de BMW y el EX60 de Volvo integran líneas de trayectoria directamente en la pantalla panorámica 3D, reforzando el control automático como la experiencia principal en el mercado de Sistemas de Visión Panorámica Automotriz [3]"Interfaz Hombre-Máquina de Visión Panorámica," BMW Group, bmwgroup.com.
Por Tipo de Vehículo:
Las Flotas Comerciales Impulsan Nueva DemandaLos automóviles de pasajeros dominaron, con el 88,13% de la participación del mercado de Sistemas de Visión Panorámica Automotriz en 2025; sin embargo, los vehículos comerciales avanzan a una CAGR del 17,35% hasta 2031 a medida que las flotas realizan adaptaciones para reducir el tiempo de inactividad relacionado con accidentes. El próximo estándar europeo de 2027 extiende los mandatos de punto ciego a furgonetas y camiones, mientras que el borrador de la norma BSIS de India establece requisitos similares.
Los modelos de pasajeros continúan añadiendo cámaras para funciones por suscripción, pero los operadores comerciales ven ahorros inmediatos en seguros, lo que hace que la economía de la adaptación sea atractiva. Esta dinámica divergente amplía el tamaño del mercado de Sistemas de Visión Panorámica Automotriz tanto en vehículos de nueva construcción como en la base instalada.
Por Canal de Ventas:
El Impulso de la Adaptación CreceLas instalaciones OEM representaron el 90,08% de la participación del mercado de Sistemas de Visión Panorámica Automotriz en 2025; no obstante, se proyecta que el mercado de accesorios registre una CAGR del 18,74% hasta 2031. Las flotas logísticas encuentran que los kits de cámaras de conexión directa alcanzan el punto de equilibrio en uno o dos años.
Los Fabricantes de Equipos Originales (OEM) toman un camino diferente: preinstalan hardware inactivo en los vehículos y apuestan por las suscripciones de Actualización por Aire (OTA) como fuente de ingresos. Esta divergencia en las estrategias de monetización —reventa de hardware para vehículos adaptados y suscripciones de software recurrentes para los equipados de fábrica— impulsa el crecimiento en el mercado de Sistemas de Visión Panorámica Automotriz.
Por Tecnología de Sensores:
CMOS Consolida su DominioPara 2031, se anticipa que los sensores CMOS alcanzarán una presencia casi universal, impulsados por una sólida CAGR del 14,81%, tras su sustancial participación del 89,14% en el mercado de Sistemas de Visión Panorámica Automotriz en 2025. En contraste, se proyecta que los CCD declinen a medida que las principales fábricas eliminan gradualmente sus líneas automotrices. Las mejoras como las mejoras del obturador rodante, las capacidades HDR y un consumo de energía optimizado para plataformas eléctricas satisfacen la necesidad de minimizar las cargas auxiliares.
Con las funciones integradas de procesador de señal de imagen y serializador, los tamaños de los módulos se reducen, lo que permite matrices de ocho cámaras que se mantienen dentro de los límites térmicos, consolidando aún más el dominio de CMOS en el mercado de Sistemas de Visión Panorámica Automotriz.
Por Tipo de Pantalla:
La Realidad 3-D/Aumentada Impulsa la InnovaciónLas pantallas 2D retuvieron el 69,32% de la participación del mercado de Sistemas de Visión Panorámica Automotriz en 2025, mientras que las pantallas 3D y de realidad aumentada crecen a una CAGR del 20,39%. La proyección 3D de BMW, integrada con el avanzado sistema en chip de TI, ha reducido significativamente los errores de estacionamiento y ahora añade un costo mínimo a la lista de materiales incremental.
En los últimos años, con la reducción de los costos de cómputo, los OEM chinos han comenzado a ofrecer funciones de visión panorámica de realidad aumentada en vehículos del segmento principal, marcando un cambio desde el lujo e impulsando el crecimiento del mercado de Sistemas de Visión Panorámica Automotriz.
Análisis Geográfico
Mercado de Sistemas de Visión Panorámica para Automóviles en APAC
Asia-Pacífico contribuyó con el 48,17% de la cuota del mercado de Sistemas de Visión Panorámica para Automóviles en 2025 y está creciendo a una CAGR del 14,45% hasta 2031. El auge de los vehículos eléctricos de nueva energía (NEV) en China, con vehículos que promedian ocho o más cámaras, ancla la demanda regional, mientras que el programa Bharat NCAP 2.0 de India vincula calificaciones de seguridad más altas a la visibilidad de 360 grados. El conjunto ADAS de Bosch con enfoque prioritario en China, que inicia la producción en serie a mediados de 2025, subraya el estatus de la región como banco de pruebas para la innovación rentable.
Mercado de Sistemas de Visión Panorámica para Automóviles en América del Norte y Europa
Para 2026, se espera que América del Norte y Europa representen conjuntamente una cuota significativa de las ventas totales. El contrato de Mobileye en Estados Unidos y el acuerdo de Volkswagen en Europa subrayan la creciente integración de la tecnología de visión panorámica en plataformas de mercado masivo. Los mandatos regulatorios sobre mantenimiento de carril, monitoreo del conductor y frenado de emergencia están impulsando la adopción de sistemas multicámara. Sin embargo, los retrasos en las certificaciones de ciberseguridad están extendiendo los ciclos de producto, lo que ralentiza temporalmente el crecimiento.
Mercado de Sistemas de Visión Panorámica para Automóviles en América del Sur y MEA
América del Sur, Oriente Medio y África siguen siendo mercados más pequeños, pero están alcanzando a los demás a medida que se extienden las normas de seguridad de estilo europeo. Las flotas de reparto urbano en Brasil instalan kits de adaptación para reducir las primas de seguros, y los consumidores del Golfo prefieren los SUV de gama alta que ya incluyen visión panorámica en 3D. Las altas temperaturas ambientales en Oriente Medio exigen un diseño térmico robusto; sin embargo, el sólido poder adquisitivo sostiene la adopción, lo que garantiza que el mercado de Sistemas de Visión Panorámica para Automóviles adquiera una presencia global diversificada.

Panorama Competitivo
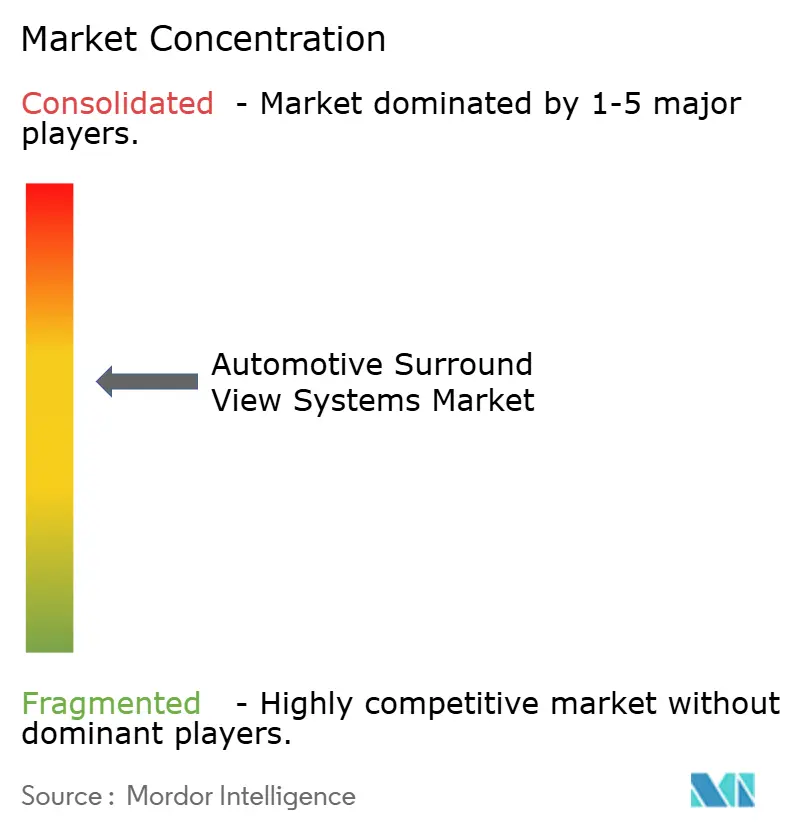
Los proveedores de nivel 1 Magna, Valeo, Continental, Denso y Bosch poseen colectivamente una participación significativa del volumen instalado por OEM, lo que indica una concentración moderada. Las empresas de semiconductores están erosionando esa participación al integrar software de cosido y percepción dentro de los sistemas en chip. La línea TDA5 de 10 a 1200 TOPS de Texas Instruments se envió con un kit de desarrollo virtual en 2026, lo que permite a los fabricantes de automóviles diseñar sistemas internos 12 meses más rápido [4]"Lanzamiento de la Familia de SoC TDA5," Texas Instruments, ti.com. Las enormes reservas plurianuales de Mobileye lo posicionan como un competidor directo de los proveedores de nivel 1 tradicionales, ejemplificando la desintermediación vertical.
La asociación de Valeo con Natix para construir un modelo de base de múltiples cámaras de código abierto desplaza el énfasis de los márgenes de hardware a los efectos de red de datos. Proveedores más pequeños como Stonkam y Hikvision Automotive explotan el espacio en blanco de la adaptación, ofreciendo kits de menor precio a flotas en América del Norte y China.
Los costos de cumplimiento de UNECE R155/R156 aceleran la consolidación, con proveedores de nivel 2 con recursos limitados que se fusionan o salen del mercado. La precisión de detección de IA en tiempo real, la escala del conjunto de datos y la capacidad de certificación de seguridad se han convertido en los principales factores competitivos en el mercado de Sistemas de Visión Panorámica Automotriz.
Líderes de la Industria de Sistemas de Visión Panorámica Automotriz
-
Valeo SA
-
Magna International
-
Continental AG
-
DENSO Corporation
-
Robert Bosch GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Visión Panorámica para Automóviles
- Magna International Inc.
- Valeo SA
- Continental AG
- Denso Corporation
- Robert Bosch GmbH
- Texas Instruments Inc.
- Renesas Electronics Corporation
- Aisin Corporation
- Mobileye NV
- Aptiv PLC
- NVIDIA Corporation
- ON Semiconductor Corporation
- Sunny Optical Technology
- OmniVision Technologies
- Stonkam Co. Ltd.
- STMicroelectronics
- NXP Semiconductors N.V.
- Hikvision Automotive

Recent Industry Developments in Mercado de Sistemas de Visión Panorámica para Automóviles
- Agosto de 2026: Pektron lanzó su nuevo Sistema Integrado de Visión 360° e Infotainment en la Expo iVT. La plataforma mejora la visibilidad del operador, la conectividad y la experiencia dentro de la cabina en vehículos agrícolas, de construcción y todoterreno.
- Enero de 2026: NATIX Network y Valeo comenzaron a desarrollar conjuntamente un modelo de base mundial de múltiples cámaras de código abierto, entrenado con 5.000 horas de datos de conducción VX360, para acelerar la simulación antes del despliegue en el mundo real.
- Julio de 2025: Pioneer India lanzó un sistema de cámara de visión panorámica de 360° con lentes de ángulo ultra amplio y procesamiento de imagen avanzado para mejorar la visibilidad en el tráfico denso.
- Junio de 2025: Valeo aseguró un contrato para suministrar su conjunto Smart Safety 360 a un OEM premium europeo, aprovechando su experiencia en hardware, software e integración de sistemas.


Alcance del Informe Global del Mercado de Sistemas de Visión Panorámica Automotriz
El alcance incluye la segmentación por número de cámaras (sistemas de 4 cámaras y sistemas de más de 4 cámaras (6, 8, 12)), funcionamiento de la cámara (automático (cambio automático/IA) y manual), tipo de vehculo (automóviles de pasajeros y vehículos comerciales), canal de ventas (instalación OEM y adaptación en el mercado de accesorios), tecnología de sensores (semiconductor complementario de óxido metálico y dispositivo de carga acoplada) y tipo de pantalla (2D y 3D / realidad aumentada). El análisis también cubre la segmentación a nivel regional, incluyendo América del Norte, América del Sur, Europa, Asia-Pacífico, el Medio Oriente y África. El tamaño del mercado y los pronósticos de crecimiento se presentan en valor en USD.
| Sistemas de 4 Cámaras |
| Sistemas de Más de 4 Cámaras (6, 8, 12) |
| Automático (conmutación automática / inteligencia artificial) |
| Manual |
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| Instalación de Fábrica por el Fabricante de Equipos Originales |
| Adaptación en el Mercado de Accesorios |
| CMOS (Semiconductor de Óxido Metálico Complementario) |
| CCD (Dispositivo de Carga Acoplada) |
| 2-D |
| 3-D / Aumentada |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Cantidad de Cámaras | Sistemas de 4 Cámaras | |
| Sistemas de Más de 4 Cámaras (6, 8, 12) | ||
| Por Funcionamiento de la Cámara | Automático (conmutación automática / inteligencia artificial) | |
| Manual | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales | ||
| Por Canal de Ventas | Instalación de Fábrica por el Fabricante de Equipos Originales | |
| Adaptación en el Mercado de Accesorios | ||
| Por Tecnología de Sensor | CMOS (Semiconductor de Óxido Metálico Complementario) | |
| CCD (Dispositivo de Carga Acoplada) | ||
| Por Tipo de Pantalla | 2-D | |
| 3-D / Aumentada | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado y la tasa de crecimiento del mercado de sistemas de visión panorámica automotriz?
El tamaño del mercado de Sistemas de Visión Panorámica Automotriz fue valorado en 4,20 mil millones de USD en 2025, y se proyecta que crezca de 4,75 mil millones de USD en 2026 a 9,06 mil millones de USD en 2031, registrando una CAGR del 13,79% de 2026 a 2031.
¿Qué región contribuye con casi la mitad de los ingresos de 2025 para los Sistemas de Visión Panorámica Automotriz?
Asia-Pacífico aportó el 48,17% de las ventas globales de 2025 y sigue siendo el principal motor de volumen.
¿Qué configuración de cámara se expande más rápidamente dentro de los Sistemas de Visión Panorámica Automotriz?
Las matrices con más de cuatro cámaras crecen a una CAGR del 18,33% a medida que la autonomía de Nivel 2+ gana terreno.
¿Qué tipo de sensor domina los envíos de Sistemas de Visión Panorámica Automotriz en 2025?
Los sensores CMOS representaron el 89,14% del volumen unitario de 2025 y capturarán casi la totalidad del segmento para 2031.
¿Cuál es la principal restricción para una implementación más amplia de las ECU de cámara de alta resolución?
Los cuellos de botella en la gestión térmica y el ancho de banda de red limitan la expansión de la visión panorámica de alto rendimiento en climas cálidos.
¿Cómo influyen las regulaciones en la demanda de adaptaciones en el mercado de accesorios?
Las regulaciones obligatorias de visibilidad trasera y las aprobaciones sin espejos incentivan a las flotas a instalar kits de adaptación en los vehículos existentes para mantener el cumplimiento normativo y reducir los costos de seguros.
Última actualización de la página el:



