
Tamaño y Participación del Mercado de Luces Antiniebla Automotrices
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
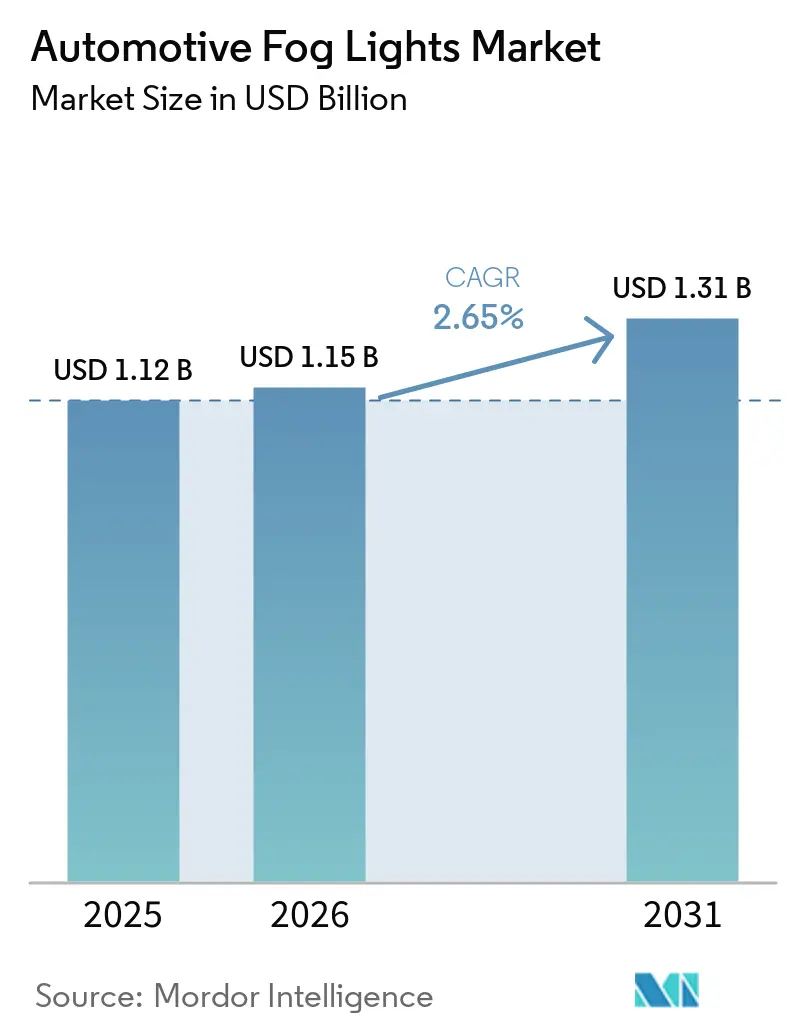
| Tamaño del Mercado (2026) | 1.15 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.31 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.65 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Luces Antiniebla Automotrices por Mordor Intelligence
El tamaño del mercado de faros antiniebla para automóviles fue valorado en 1,12 mil millones de USD en 2025 y se estima que crecerá desde 1,15 mil millones de USD en 2026 hasta alcanzar 1,31 mil millones de USD en 2031, a una CAGR del 2,65% durante el período de pronóstico (2026–2031). El crecimiento moderado refleja la creciente adopción de soluciones de iluminación energéticamente eficientes, la implementación de mandatos de instalación más estrictos y la integración de sistemas avanzados de asistencia al conductor. Las lámparas antiniebla LED mantienen actualmente una posición dominante en el mercado, mientras que los avances en software de haz adaptativo y tecnologías de fusión de sensores continúan impulsando la diferenciación de productos. La localización de las cadenas de suministro en la región de Asia-Pacífico está contribuyendo a una mayor competitividad en costos, mientras que la aparición de la iluminación definida por software está transformando las lámparas antiniebla en características de seguridad actualizables, ofreciendo valor adicional a los usuarios finales.
Conclusiones Clave del Informe
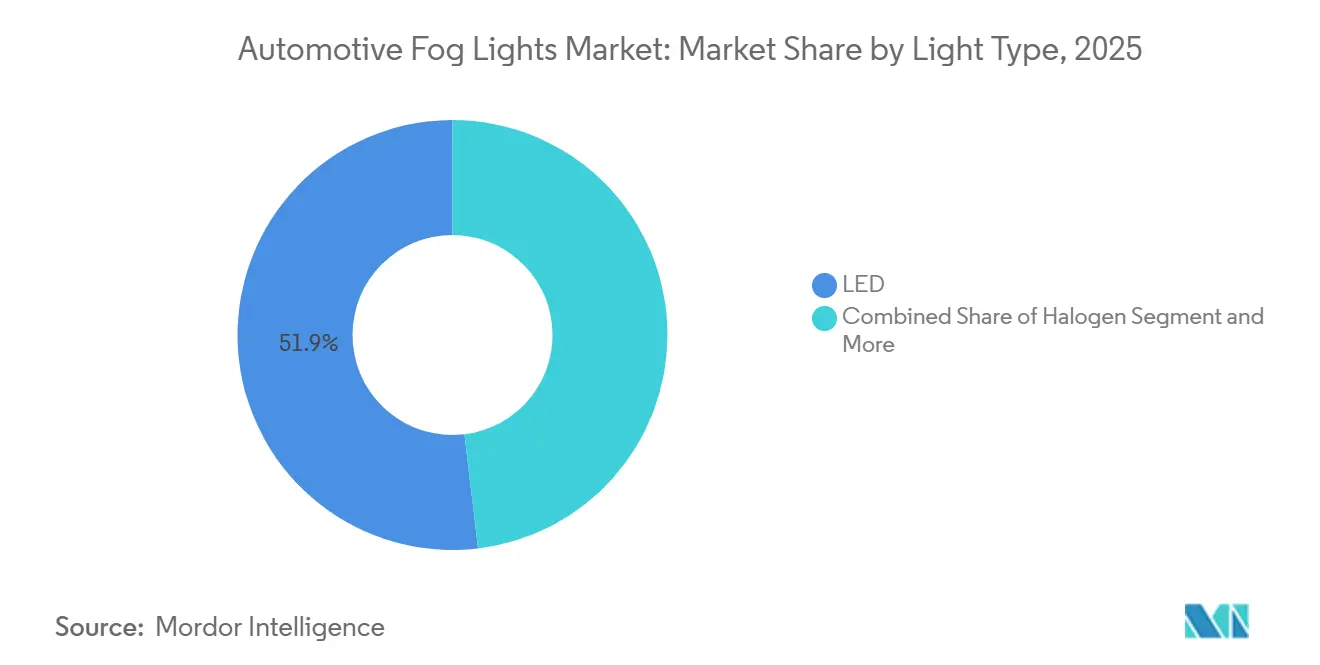
- Por tipo de luz, los LED capturaron una participación del 51,96% en el mercado de luces antiniebla para automóviles en 2025 y se proyecta que crezcan a una CAGR del 3,63% durante el período de pronóstico (2026-2031).
- Por tipo de vehículo, los automóviles de pasajeros lideraron con una participación del 59,81% en el mercado de luces antiniebla para automóviles en 2025, y se espera que registren la CAGR más rápida del 9,24% durante el período de pronóstico (2026-2031).
- Por aplicación, las luces antiniebla delanteras tienen una participación del 70,59% del mercado de luces antiniebla para automóviles en 2025 y se espera que avancen a una CAGR del 3,82% durante el período de pronóstico (2026-2031).
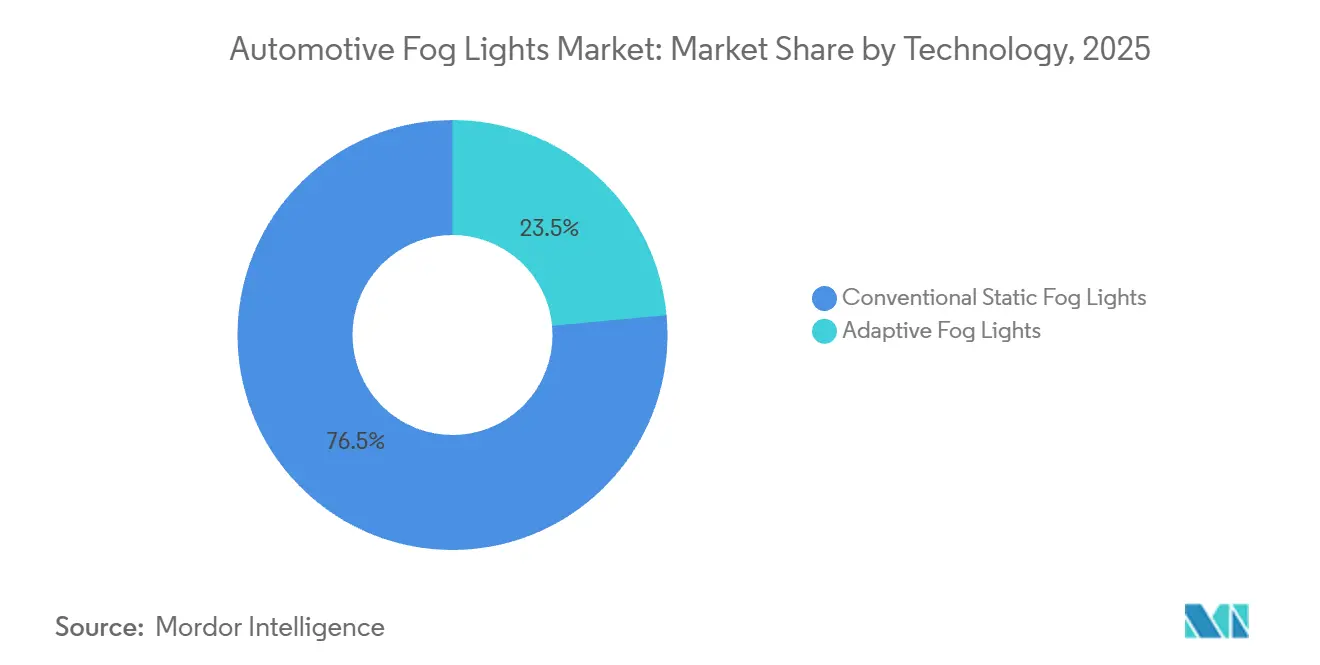
- Por tecnología, los sistemas estáticos convencionales retuvieron una participación del 76,47% en el mercado de luces antiniebla para automóviles en 2025; se proyecta que los sistemas adaptativos registren una CAGR del 3,92% durante el período de pronóstico (2026-2031).
- Por canal de distribución, los OEM comandaron una participación del 54,91% en el mercado de luces antiniebla para automóviles en 2025, mientras que el mercado de posventa se proyecta que crezca a una CAGR del 3,06% durante el período de pronóstico (2026-2031).
- Por geografía, Asia-Pacífico capturó una participación del 37,25% en el mercado de luces antiniebla para automóviles en 2025 y se prevé que sea la región de más rápido crecimiento, con una CAGR del 2,75% durante el período de pronóstico (2026-2031).
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Luces Antiniebla Automotrices
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Integración de Sensores ADAS | +1.1% | Global, Liderado por América del Norte y Europa | Mediano Plazo (2-4 Años) |
| Cambio hacia Lámparas LED | +0.9% | Global, Acelerado en Asia-Pacífico | Corto Plazo (≤ 2 Años) |
| Regulaciones de Seguridad Estrictas | +0.8% | Mercados Emergentes, Enfoque en India y China | Mediano Plazo (2-4 Años) |
| Software de Haz Adaptativo Actualizable por OTA | +0.7% | Segmentos Premium de América del Norte y Europa | Largo Plazo (≥ 4 Años) |
| Demanda de Iluminación de Bajo Voltaje | +0.5% | Centros Urbanos Globales, UE a la Vanguardia | Corto Plazo (≤ 2 Años) |
| Crecimiento de la Producción de Vehículos de Pasajeros | +0.4% | Asia-Pacífico, América del Sur | Mediano Plazo (2-4 Años) |
| Fuente: Mordor Intelligence | |||
Integración de Lámparas Antiniebla con Carcasas de Sensores ADAS
Los fabricantes actualmente integran LiDAR, radar y cámaras dentro de los conjuntos de lámparas antiniebla para crear unidades de seguridad multipropósito[1]"Koito Presenta Iluminación Integrada con LiDAR," MarkLines, marklines.com. La fusión de sensores facilita el ajuste en tiempo real de los patrones de haz, garantizando una visibilidad constante en condiciones meteorológicas adversas como niebla, lluvia y nieve. La matriz de micro-LED de 16.000 píxeles de Infineon ha demostrado la eficacia de este enfoque para mejorar las capacidades de detección de objetos, especialmente a velocidades más bajas. Esta arquitectura también ofrece una flexibilidad de diseño significativa, ya que los sensores pueden integrarse perfectamente dentro de las estructuras de iluminación existentes, manteniendo el atractivo estético del vehículo. Sin embargo, los desafíos relacionados con la eficiencia de costos y la gestión térmica continúan representando obstáculos. A pesar de estos desafíos, los principales proveedores de la industria anticipan la adopción de esta plataforma en modelos de vehículos que se espera sean lanzados en 2026, lo que refleja la creciente importancia de las tecnologías avanzadas de sensores en las aplicaciones automotrices.
Cambio hacia Lámparas Antiniebla LED para Mayor Eficiencia Energética
Las lámparas antiniebla LED consumen aproximadamente un 75% menos de energía en comparación con las unidades halógenas, lo que contribuye a ampliar la autonomía de los vehículos eléctricos y a reducir las emisiones de CO₂. La serie NIGHT BREAKER SMART 2024 introducida por ams OSRAM incorpora sistemas avanzados de control térmico junto con capacidades de brillo adaptativo. En 2024, los precios de los componentes experimentaron una reducción de aproximadamente el 20%, principalmente debido al aumento de la capacidad de producción de las instalaciones chinas de empaquetado de back-end. Este desarrollo ha reducido significativamente la disparidad de precios entre las tecnologías LED y halógena. Los marcos regulatorios establecidos por la Unión Europea y California, que exigen la discontinuación de las lámparas halógenas para 2027, están alentando a los fabricantes de equipos originales a acelerar la adopción de soluciones de iluminación LED. Además, la disponibilidad de temperaturas de color personalizables y patrones de iluminación programables está impulsando una mayor demanda, particularmente entre las marcas que priorizan el diseño y el atractivo estético.
Regulaciones de Seguridad Estrictas que Exigen Luces Antiniebla Delanteras y Traseras
Los reguladores de India y China introdujeron nuevas normas fotométricas y de color, impulsando la demanda global. La enmienda de la NHTSA a la FMVSS 108 en 2022 abrió el camino para los haces de conducción adaptativos en los Estados Unidos[2]"La NHTSA Actualiza la FMVSS 108," InterRegs, interregs.com. Las actualizaciones de la norma GB 4785 de China requieren un mejor rendimiento fotométrico de las lámparas antiniebla e introducen restricciones específicas de temperatura de color, que favorecen la adopción de tecnología LED sobre los sistemas halógenos tradicionales[3]Publicada la Norma China Actualizada sobre Instalación de Iluminación para Vehículos de Motor y sus Remolques,
InterRegs, interregs.com. Estos cambios regulatorios ofrecen ventajas a los proveedores con plataformas globales certificadas, permitiéndoles alinearse con los requisitos de cumplimiento de manera efectiva. Además, estas actualizaciones crean oportunidades significativas en el segmento de posventa, particularmente para el desarrollo y la venta de kits de adaptación conformes. Se espera que el énfasis en la tecnología LED impulse la innovación y aliente a los fabricantes a invertir en soluciones de iluminación avanzadas para cumplir con las normas actualizadas.
Software de Haz Adaptativo Actualizable por Vía Inalámbrica
La iluminación definida por software permite actualizar las lámparas antiniebla a lo largo del ciclo de vida de un vehículo. La introducción por parte de Tesla de la funcionalidad de faros adaptativos mediante actualizaciones inalámbricas en 2024 subraya el potencial de los avances en iluminación impulsados por software para implementarse en flotas de vehículos existentes. Empresas como Valeo y ams OSRAM están desarrollando activamente ecosistemas de controladores RGB compatibles con redes de vehículos abiertas, permitiendo la comunicación de peligros mediante el uso de haces codificados por colores. Estos avances tienen como objetivo mejorar la seguridad del vehículo y las capacidades de comunicación. Además, las matrices de LED de píxeles proporcionan una mayor granularidad en los sistemas de iluminación; sin embargo, sus elevados costos de producción se prevé que restrinjan la adopción generalizada en los segmentos de mercado masivo hasta 2027. El desarrollo continuo de estas tecnologías refleja el enfoque de la industria automotriz en integrar soluciones de iluminación innovadoras para mejorar la funcionalidad y la adaptabilidad a lo largo del tiempo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial | -0.7% | Global, Más Agudo en Mercados Sensibles al Precio | Corto Plazo (≤ 2 Años) |
| Volatilidad del Precio de las Materias Primas | -0.5% | Centros de Fabricación Globales | Mediano Plazo (2-4 Años) |
| Problemas Térmicos | -0.4% | Segmentos de Vehículos Premium a Nivel Global | Largo Plazo (≥ 4 Años) |
| Prohibiciones Regionales de Temperatura de Color | -0.3% | Europa, Mercados Asiáticos Seleccionados | Mediano Plazo (2-4 Años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de Luces Antiniebla LED y Adaptativas
El alto costo de las lámparas antiniebla LED y adaptativas continúa representando un obstáculo significativo para su adopción generalizada, particularmente en mercados sensibles al precio y en el segmento de vehículos comerciales. Las lámparas antiniebla LED son generalmente de tres a cuatro veces más caras que las unidades halógenas, mientras que los sistemas adaptativos pueden costar hasta diez veces más debido a la integración de sensores avanzados. Además, el aumento de los aranceles y los costos laborales durante 2024 ha ejercido una presión adicional sobre los fabricantes, especialmente las empresas más pequeñas que carecen de la ventaja de las economías de escala. El proceso de producción se complica aún más por la necesidad de equipos especializados y el cumplimiento de estrictos estándares de control de calidad, lo que contribuye a mayores costos de fabricación. Sin embargo, se espera que los avances en los procesos de fabricación y la eficiencia reduzcan gradualmente el costo de las lámparas antiniebla LED, potencialmente alineándolas más estrechamente con las unidades halógenas para el período de 2027 a 2028. Es probable que estos desarrollos mejoren la asequibilidad y accesibilidad de las lámparas antiniebla LED y adaptativas, apoyando así su adopción en una gama más amplia de mercados y segmentos de vehículos.
Volatilidad del Precio de las Materias Primas para Lentes y Carcasas
La fluctuación de los precios de materiales esenciales como el aluminio, el policarbonato y los elementos de tierras raras está creando importantes desafíos de costos y de cadena de suministro para los fabricantes de lámparas antiniebla. Los precios del aluminio experimentaron un aumento notable, mientras que el policarbonato enfrenta un mayor escrutinio regulatorio debido a preocupaciones ambientales, lo que obliga a las empresas a explorar materiales alternativos más costosos. La dependencia de China para los elementos de tierras raras introduce considerables riesgos geopolíticos, que podrían provocar interrupciones en el suministro de fósforos LED. Además, el aumento de los costos de flete desde Asia está intensificando estos desafíos, particularmente para los fabricantes más pequeños que tienen una flexibilidad limitada para gestionar su inventario. Es probable que estos factores impulsen una mayor consolidación dentro del mercado, favoreciendo a los fabricantes más grandes que poseen capacidades de cadena de suministro más sólidas y resilientes. Esta tendencia subraya la creciente importancia de la gestión estratégica de la cadena de suministro y la diversificación de recursos para mitigar riesgos y mantener la competitividad en el cambiante panorama del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Luz: La Tecnología LED Impulsa la Evolución del Mercado
En 2025, las lámparas antiniebla LED representaron el 51,96% del mercado de faros antiniebla para automóviles y se proyecta que crezcan a una CAGR del 3,63% durante el período de pronóstico (2026-2031). Este crecimiento está impulsado por su mayor vida útil, menor consumo de energía y compatibilidad con los requisitos de eficiencia de los vehículos eléctricos. Las soluciones halógenas siguen siendo relevantes para los mercados de reemplazo sensibles al precio, pero la adopción por parte de los OEM está disminuyendo debido al énfasis regulatorio en la eficiencia energética. Los sistemas de xenón/HID, anteriormente comunes en versiones premium, están perdiendo participación de mercado debido a la complejidad del balasto y los altos costos. Los ciclos de reemplazo también se están extendiendo a medida que los nuevos LED suelen durar toda la vida útil del vehículo.
Las lámparas antiniebla láser, introducidas a través de prototipos de BMW, ofrecen haces precisos pero enfrentan desafíos relacionados con la disipación de calor. Los principales proveedores están desarrollando módulos híbridos LED-láser que combinan alta intensidad con una mejor gestión térmica, allanando el camino para matrices adaptativas avanzadas. Los avances en gestión térmica y las reducciones de costos podrían impulsar la adopción después de 2028, particularmente en vehículos de alto rendimiento. Las empresas emergentes están explorando disipadores de calor de grafeno para reducir el tamaño de los paquetes láser. Si tienen éxito, los láseres podrían transformar los diseños de faros antiniebla premium en el próximo ciclo de productos.


Por Tipo de Vehículo: Los Segmentos Comerciales Aceleran la Adopción
En 2025, los automóviles de pasajeros representaron el 59,81% del mercado de faros antiniebla para automóviles. Se espera que este segmento registre la CAGR más alta del 9,24% de 2026 a 2031, impulsado por la creciente adopción de LED en modelos compactos y de tamaño mediano. Los LED reducen el mantenimiento y el tiempo de inactividad, beneficiando a los servicios de entrega que operan en condiciones urbanas desafiantes. Las arquitecturas de bajo voltaje en las furgonetas eléctricas mejoran la eficiencia, convirtiendo las lámparas antiniebla LED en una característica común en las licitaciones de adquisición de flotas de 2025. Los incentivos regulatorios que vinculan los descuentos de seguros con las actualizaciones de iluminación moderna impulsan aún más la demanda.
Las funciones adaptativas, anteriormente limitadas a los vehículos de lujo, están ingresando ahora a los segmentos principales debido a la disminución de los costos de los controladores. Los estudios que asocian la iluminación antiniebla moderna con tasas de colisión reducidas fomentan la inversión de los consumidores en actualizaciones. Los programas de reembolso gubernamentales en China e India que promueven características de seguridad avanzadas están impulsando la demanda de unidades LED y adaptativas. Para 2031, se espera que la brecha de participación de mercado entre vehículos de pasajeros y comerciales se reduzca. El crecimiento del comercio electrónico continúa apoyando los volúmenes unitarios en ambos segmentos.
Por Aplicación: Dominio de las Luces Antiniebla Delanteras con Innovación Adaptativa
En 2025, los faros antiniebla delanteros representaron el 70,59% del mercado de faros antiniebla para automóviles, impulsados por su papel crítico en la seguridad durante lluvias intensas y niebla. La instalación por parte de los OEM sigue siendo sólida, con una CAGR proyectada del 3,82% de 2026 a 2031. Los faros antiniebla traseros, aunque significativos bajo las regulaciones de la UE y China, exhiben un crecimiento más lento debido a su naturaleza de función única. Sin embargo, los módulos LED traseros de color equilibrado están ganando terreno para mejorar la visibilidad sin deslumbramiento. Las marcas premium están integrando las funciones de niebla trasera en barras de luz continuas, mejorando el valor del diseño.
Los sistemas de niebla delantera adaptativos, que utilizan LED matriciales y sensores, ajustan con precisión el corte del haz. La iluminación del alerón trasero de Forvia Hella en 2024 para LYNK & CO demostró el potencial de los conceptos adaptativos más allá de la parte delantera. El Reglamento UNECE R149 proporciona un marco de certificación claro, acelerando los planes de lanzamiento global para las líneas de modelos de 2026. El firmware inalámbrico permite actualizaciones como nuevos patrones de haz o modos meteorológicos después de la venta, mejorando la flexibilidad y apoyando el crecimiento de ingresos a largo plazo para los OEM y proveedores.
Por Tecnología: Los Sistemas Convencionales Enfrentan la Disrupción Adaptativa
En 2025, los faros antiniebla estáticos convencionales representan el 76,47% del mercado de faros antiniebla para automóviles debido a los bajos costos de utillaje y la familiaridad regulatoria. Su circuitería simple atrae a los modelos de presupuesto y a los vehículos en mercados emergentes con alta sensibilidad al precio. Se proyecta que los sistemas adaptativos crezcan a una CAGR del 3,92% de 2026 a 2031, alineándose con el enfoque de los OEM en iluminación inteligente y basada en datos. Características como las matrices de LED reducen el deslumbramiento para el tráfico en sentido contrario y mejoran la iluminación en las curvas. Las agencias de seguros están incorporando lámparas adaptativas en las evaluaciones de riesgo, lo que podría impulsar la adopción.
La empresa conjunta de 2025 entre Stanley Electric y Mitsubishi Electric Mobility tiene como objetivo desarrollar módulos adaptativos controlados por píxeles a costos competitivos. Para 2031, se espera que la participación de mercado de la tecnología adaptativa en los faros antiniebla para automóviles se duplique, respaldada por economías de escala. Las vías de actualización de software ofrecen oportunidades de ingresos en el mercado de posventa, permitiendo a los propietarios desbloquear patrones de haz avanzados. Los reguladores están elaborando métricas de control de deslumbramiento para los diseños adaptativos. Estos desarrollos indican un cambio en el que las lámparas estáticas podrían perder su posición dominante en el mercado.
Por Canal de Distribución: Liderazgo OEM con Innovación en Posventa
En 2025, los canales OEM representaron el 54,91% del mercado de faros antiniebla para automóviles. Los fabricantes de automóviles integran los faros antiniebla con un estilo cohesivo, sistemas eléctricos y servicios de homologación global. La validación interna garantiza el cumplimiento de los estándares fotométricos en todas las regiones, apoyando las plataformas globales. Se proyecta que el mercado de posventa crezca a una CAGR del 3,06% durante el período de pronóstico (2026-2031), impulsado por kits de adaptación LED que mejoran el rendimiento de los vehículos más antiguos. La demanda de reemplazo aumenta después de temporadas de clima severo a medida que los conductores reconocen los beneficios de una mejor visibilidad. Los minoristas proporcionan arneses específicos para cada vehículo para simplificar la instalación y reducir el tiempo de mano de obra.
Las empresas especializadas ofrecen lámparas antiniebla RGB controladas por Bluetooth, proyectores tricolor y módulos de punto inspirados en láser para entusiastas. Los programas de certificación de componentes de Europa otorgan estatus legal en carretera a muchas actualizaciones, reduciendo los riesgos regulatorios. Los tutoriales en línea y los simuladores de patrones de haz mejoran la confianza del consumidor en la autoinstalación. A medida que las flotas adoptan kits de adaptación LED para cumplir con los objetivos de sostenibilidad, se espera que la brecha de participación de mercado entre OEM y posventa se reduzca. Los proveedores con capacidades de actualización rápida de productos están posicionados para capitalizar este crecimiento.
Análisis Geográfico
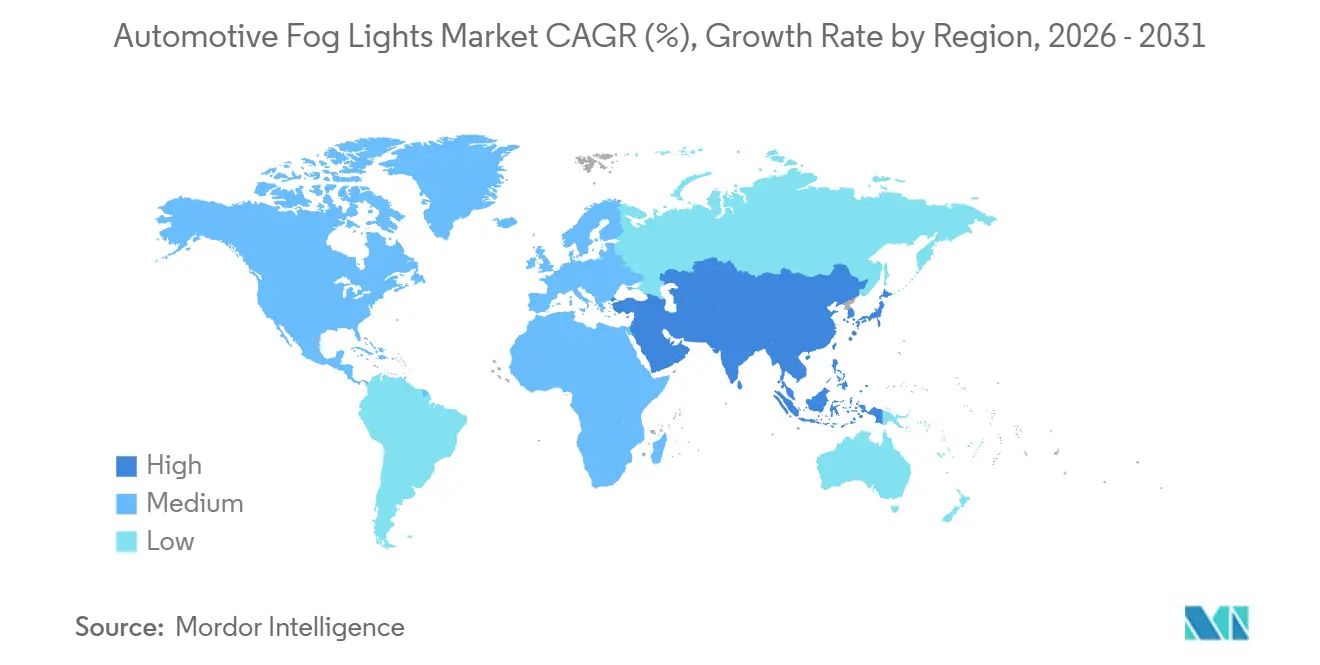
En 2025, la región de Asia-Pacífico representó el 37,25% de la participación de mercado y registró una CAGR del 2,75%. El ecosistema de componentes de iluminación de China se beneficia de las economías de escala, mientras que el mandato de niebla trasera de India aumenta los volúmenes de OEM y adaptación. Los proveedores locales, debido a su proximidad a los fabricantes de automóviles, reducen los costos logísticos y participan en ciclos de diseño conjunto. Tailandia e Indonesia se centran en parques de proveedores que integran fundición a presión, empaquetado LED y líneas de ensamblaje, fortaleciendo el dominio regional.
Europa sigue siendo tecnológicamente avanzada, adhiriéndose a los estándares UNECE y las políticas de sostenibilidad. Las iniciativas de economía circular, como los faros LED remanufacturados de Stellantis-Valeo, reducen las emisiones de CO₂ en un 70% y generan flujos de ingresos secundarios. Las directivas de la UE que eliminan gradualmente los halógenos para 2027 impulsan la adopción de LED en los segmentos OEM y de posventa. Los desafíos económicos limitan el crecimiento unitario, pero el alto valor por unidad apoya los ingresos.
América del Norte muestra un crecimiento constante debido a las revisiones de la FMVSS 108, que permiten los haces de conducción adaptativos. La demanda de los consumidores de actualizaciones LED apoya el mercado de posventa, mientras que la electrificación de flotas comerciales aumenta la demanda de iluminación de bajo voltaje. El papel de México como centro de fabricación cercano mejora la resiliencia de la cadena de suministro. América Latina y Oriente Medio y África, partiendo de bases más pequeñas, se están expandiendo a medida que se endurecen las regulaciones de seguridad y aumenta la producción de vehículos en Brasil, Turquía y Sudáfrica.

Panorama Competitivo
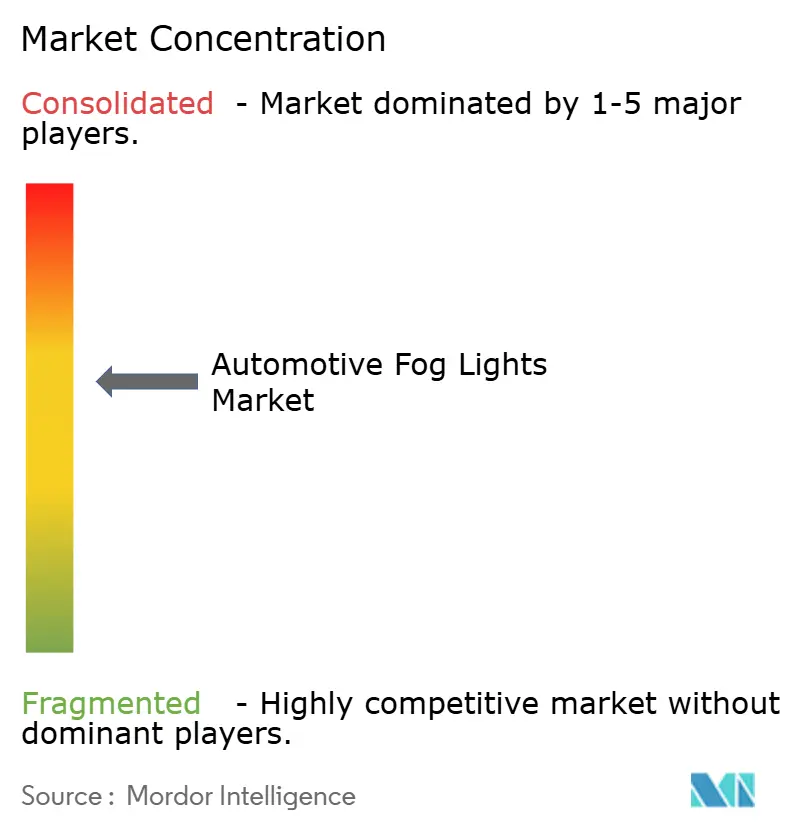
El mercado de faros antiniebla para automóviles, caracterizado por una concentración moderada, presenta oportunidades tanto para los proveedores establecidos como para los especialistas en tecnología emergente para lograr crecimiento a través de la innovación y el posicionamiento estratégico. Koito, aprovechando su adopción temprana de lámparas antiniebla listas para sensores y sus sólidas relaciones con los OEM, lidera el mercado. Valeo le sigue con un sólido portafolio de propiedad intelectual de haz adaptativo y una presencia global. Forvia Hella se distingue con plataformas modulares de LED matriciales. Estas empresas están invirtiendo significativamente en equipos de software, lo que refleja la transición de la industria hacia ecosistemas de iluminación digital.
En 2024 y 2025, las transacciones estratégicas han remodelado el panorama del mercado. En agosto de 2024, Lumileds vendió su división de lámparas y accesorios a First Brands Group por 238 millones de USD, lo que permitió a Lumileds concentrarse en chips LED y fósforos. Stanley Electric y Mitsubishi Electric Mobility establecieron una empresa conjunta centrada en módulos adaptativos de próxima generación, combinando su experiencia en optoelectrónica y software de control. Además, las empresas emergentes especializadas en materiales térmicos y firmware inalámbrico están formando asociaciones con empresas de primer nivel, impulsando la innovación en el mercado.
El panorama competitivo está ahora definido por la profundidad de las patentes en matrices de LED pixeladas y la capacidad de superar las auditorías de COP (Conformidad de Producción) en múltiples sitios. A medida que los OEM exigen cada vez más una calidad consistente en sus operaciones de fabricación globales, estas auditorías se están volviendo críticas. Además, las capacidades internas de simulación térmica son esenciales para optimizar el rendimiento y la longevidad de los LED, particularmente bajo condiciones ambientales variables. Los proveedores de tamaño mediano se están diferenciando a través de líneas de productos de adaptación rápida y credenciales de economía circular. Sin embargo, las barreras de entrada al mercado están aumentando a medida que las pruebas de cumplimiento se amplían para incluir métricas de control de deslumbramiento y estándares de ciberseguridad para sistemas de iluminación impulsados por software.
Líderes de la Industria de Luces Antiniebla Automotrices
Koito Manufacturing Co., Ltd.
Valeo SA
Forvia Hella
Magneti Marelli S.p.A.
Stanley Electric Co., Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: FORVIA HELLA anunció el inicio de la producción en serie de su LeanLED II en junio de 2026, un sistema de iluminación LED que puede utilizarse tanto para aplicaciones delanteras como traseras. La lámpara compacta está orientada a vehículos comerciales y especiales, incluidos camiones, maquinaria agrícola, vehículos municipales y remolques. El desarrollo refleja el giro de la industria hacia plataformas de iluminación LED modulares y soluciones de iluminación delantera integradas, ampliando la cadena de valor direccionable más allá de los faros convencionales y las luces antiniebla hacia módulos de iluminación multifuncionales.
- Julio de 2025: Mahindra ha presentado el SUV XUV 3XO, que incluye características como luces antiniebla delanteras LED, techo panorámico y llantas de aleación de 17 pulgadas. Estas incorporaciones están diseñadas para mejorar tanto la funcionalidad como el atractivo estético del vehículo, alineándose con las preferencias de los consumidores por SUV modernos y bien equipados.
- Marzo de 2025: Maruti Suzuki ha presentado el eVitara EV, que cuenta con DRL LED matriciales así como luces antiniebla LED. Este lanzamiento destaca el enfoque de la empresa en integrar tecnología de iluminación avanzada en su oferta de vehículos eléctricos, con el objetivo de mejorar tanto la funcionalidad como el atractivo del diseño.


Alcance del Informe Global del Mercado de Luces Antiniebla Automotrices
El alcance del informe incluye tipo de luz, tipo de vehículo, aplicación, tecnología, canal de distribución y geografía. Por tipo de luz, el mercado está segmentado en halógeno, LED, xenón/HID y láser. Por tipo de vehículo, el mercado está segmentado en automóviles de pasajeros, vehículos comerciales ligeros (VCL) y vehículos comerciales medianos y pesados (VCMP). Por aplicación, el mercado está segmentado en faros antiniebla delanteros y faros antiniebla traseros. Por tecnología, el mercado está segmentado en faros antiniebla estáticos convencionales y faros antiniebla adaptativos. Por canal de distribución, el mercado está segmentado en OEM y posventa. Por geografía, el mercado está segmentado en América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Halógena |
| LED |
| Xenón/HID |
| Láser |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados |
| Luces Antiniebla Delanteras |
| Luces Antiniebla Traseras |
| Luces Antiniebla Estáticas Convencionales |
| Luces Antiniebla Adaptativas |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Italia | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Luz | Halógena | |
| LED | ||
| Xenón/HID | ||
| Láser | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Medianos y Pesados | ||
| Por Aplicación | Luces Antiniebla Delanteras | |
| Luces Antiniebla Traseras | ||
| Por Tecnología | Luces Antiniebla Estáticas Convencionales | |
| Luces Antiniebla Adaptativas | ||
| Por Canal de Distribución | OEM | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Italia | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de luces antiniebla automotrices en 2025?
El tamaño del mercado de luces antiniebla automotrices alcanzó los USD 1,12 mil millones en 2025.
¿A qué velocidad se espera que crezca el mercado?
Se proyecta que se expanda a una CAGR del 2,65% entre 2026 y 2031.
¿Qué tipo de luz lidera la demanda global?
Las lámparas antiniebla LED dominan con una participación del 51,96%.
¿Qué clase de vehículo crece más rápidamente?
Los automóviles de pasajeros registran la CAGR más rápida del 9,24% hasta 2031.
¿Por qué las luces antiniebla adaptativas están ganando terreno?
Se alinean con la integración de ADAS, ofrecen control del haz y pueden recibir actualizaciones inalámbricas.
¿Qué región contribuye con los mayores ingresos?
Asia-Pacífico tiene la mayor participación regional con el 37,25% en 2025.
Última actualización de la página el:



