
Tamaño y Participación del Mercado de Máquinas de Movimiento de Tierra sobre Orugas en Australia
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
| Tamaño del Mercado (2026) | 1.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.01 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.09 % |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Máquinas de Movimiento de Tierra sobre Orugas en Australia por Mordor Intelligence
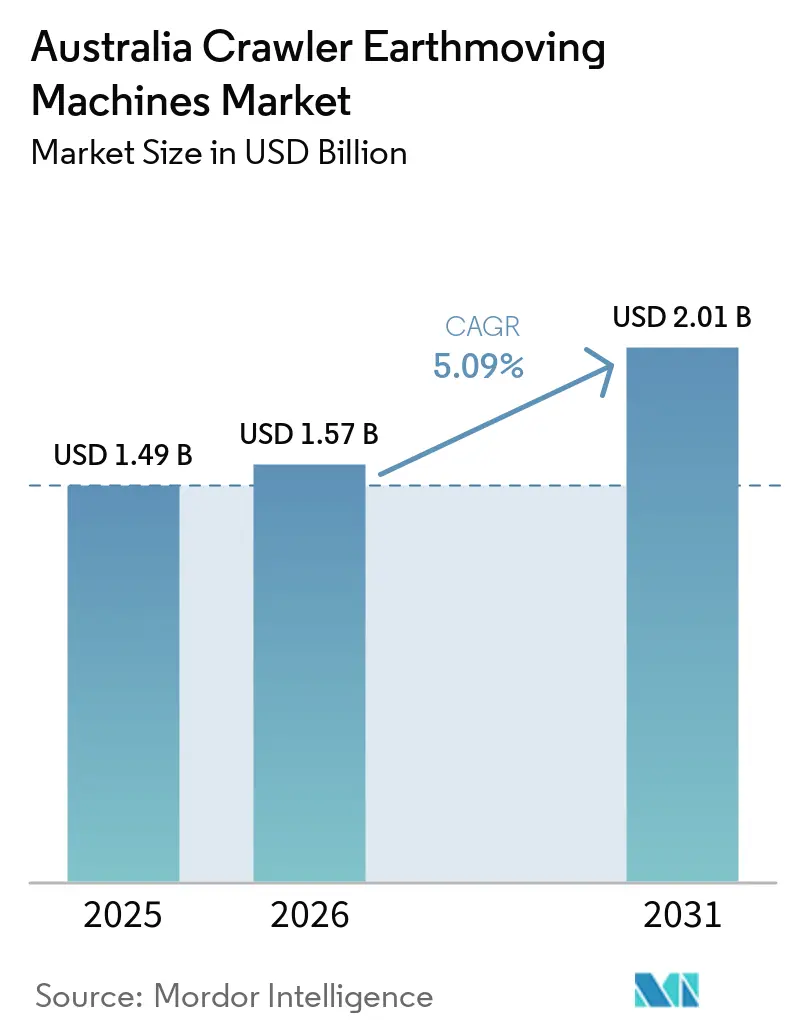
Se espera que el mercado de máquinas de movimiento de tierra sobre orugas en Australia crezca de 1,49 mil millones de USD en 2025 a 1,57 mil millones de USD en 2026 y alcance 2,01 mil millones de USD en 2031, registrando una CAGR del 5,09% durante el período de pronóstico (2026-2031). Las carteras de infraestructura financiadas por el gobierno, la recuperación del gasto de capital en minería y los ciclos más amplios de renovación de flotas se combinan para mantener firmes los pedidos pendientes. Los contratistas prefieren las máquinas sobre orugas porque manejan condiciones variables del suelo y cumplen con las nuevas normas de protección contra vuelcos que entraron en vigor en 2025. Las empresas de alquiler están ampliando sus inventarios de excavadoras de tamaño mediano y cargadoras compactas sobre orugas, ya que muchos pequeños constructores prefieren alquilar en lugar de comprar para proteger su flujo de caja. Las variantes eléctricas e híbridas siguen siendo un nicho, pero ganan visibilidad a través de grandes proyectos piloto mineros que buscan reducir las emisiones de Alcance 1 y la exposición a largo plazo al combustible.
Conclusiones Clave del Informe
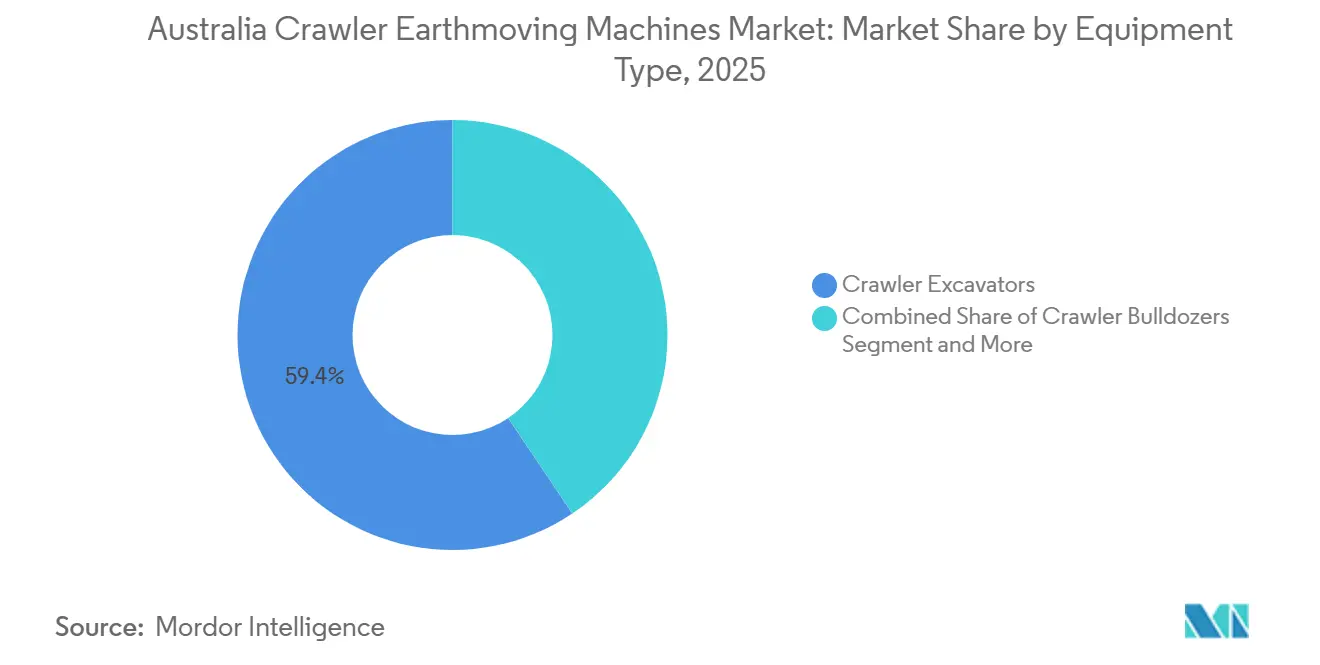
- Por tipo de equipo, las excavadoras sobre orugas lideraron con el 59,44% de la participación del mercado de máquinas de movimiento de tierra sobre orugas en Australia en 2025, mientras que las cargadoras compactas sobre orugas y las minicargadoras registraron la CAGR más rápida del 6,73% hasta 2031.
- Por propulsión, las máquinas de combustión interna retuvieron el 93,16% de la participación, mientras que las orugas eléctricas e híbridas registraron la CAGR más alta del 14,46% para el período.
- Por potencia del motor, la categoría de 100-200 HP capturó la mayor participación con el 42,65% en 2025, mientras que las unidades por debajo de 100 HP avanzaron a un 6,07%.
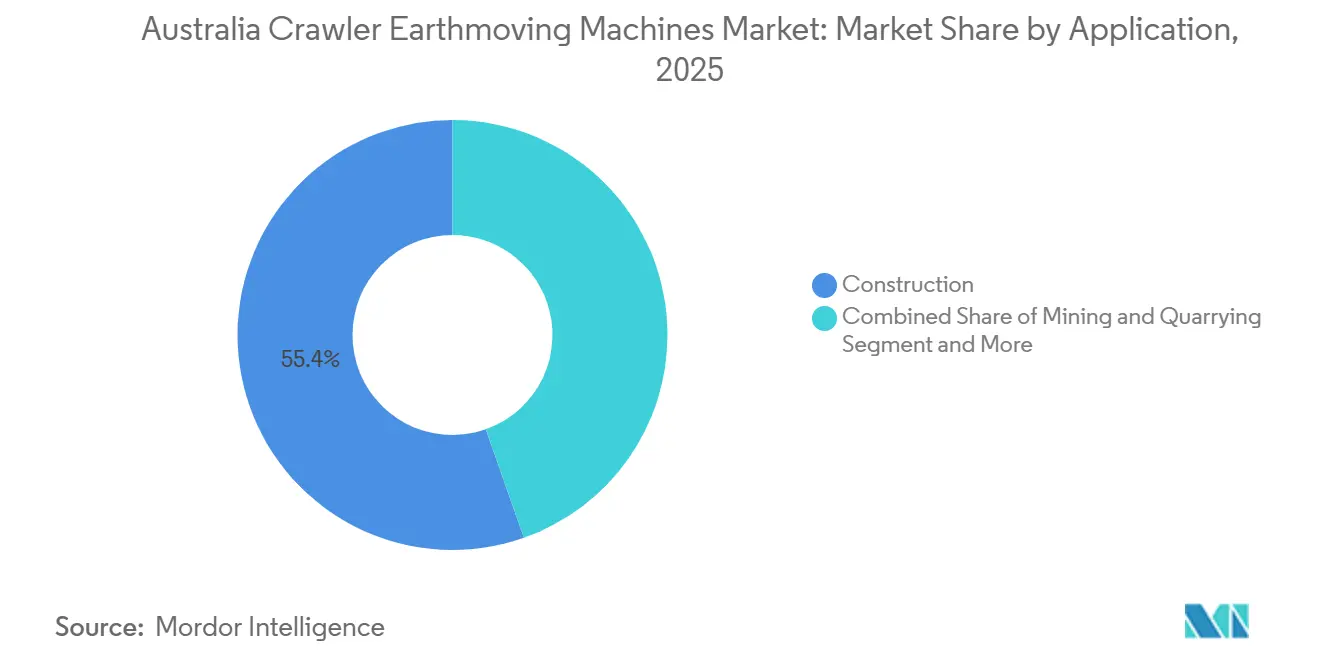
- Por aplicación, las actividades de construcción representaron el 55,42% en 2025, mientras que la minería registró la CAGR más rápida del 6,65% hasta 2031.
- Por canal de distribución, los distribuidores autorizados representaron el 59,25% de los ingresos de 2025; el alquiler y el arrendamiento se expandieron a una CAGR del 7,44% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Máquinas de Movimiento de Tierra sobre Orugas en Australia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge del Gasto de Capital en Minería | +1.8% | Australia Occidental, Queensland | Mediano plazo (2-4 años) |
| Recuperación del Gasto en Infraestructura Pública | +1.3% | Nueva Gales del Sur, Victoria, Queensland | Corto plazo (≤ 2 años) |
| Reemplazo Acelerado de Flotas Envejecidas | +0.9% | Nacional (todos los estados) | Mediano plazo (2-4 años) |
| Incentivos de Electrificación y Mandatos de Emisiones | +0.7% | Australia Occidental, Nueva Gales del Sur, Victoria | Largo plazo (≥ 4 años) |
| Ahorro en Gastos Operativos Impulsado por Telemática | +0.5% | Nacional (estados con alta intensidad minera: AO, QLD, NGS) | Mediano plazo (2-4 años) |
| Auge en Proyectos de Demolición Circular | +0.3% | Nueva Gales del Sur, Victoria | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge del Gasto de Capital en Minería en Proyectos de Mineral de Hierro y Litio en AO y QLD
Australia Occidental y Queensland canalizan la mayor parte de la nueva inversión minera, ya que los productores de mineral de hierro amplían la vida útil de los pozos y los desarrolladores de litio aseguran acuerdos de suministro para baterías. Las excavadoras sobre orugas con alta fuerza de arranque siguen siendo indispensables para retirar el estéril y alimentar las flotas de transporte autónomo. Las fluctuaciones en el precio del litio no han reducido los gastos de exploración, manteniendo estable la demanda de equipos de perforación sobre orugas. Las motoniveladoras y topadoras listas para la autonomía que mantienen las vías de acarreo se integran perfectamente en las redes de control de toda la mina. Los plazos de entrega de aproximadamente 2 años entre la aprobación del capital y la entrega de la máquina distribuyen la demanda a lo largo de varios ciclos presupuestarios, amortiguando a los fabricantes de equipos originales contra las caídas de materias primas a corto plazo.
Recuperación del Gasto en Infraestructura Pública tras el Estímulo Post-COVID
El Presupuesto Federal 2025-26 destinó fondos significativos para corredores de transporte, servicios de agua y conectores de energía renovable[1]"Publicación del Presupuesto Federal 2025-26", El Departamento de Infraestructura, Transporte, Desarrollo Regional, Comunicaciones, Deporte y las Artes, www.infrastructure.gov.au. Las excavadoras sobre orugas dominan las fases iniciales de movimiento de tierra, mientras que las cargadoras compactas sobre orugas destacan en trabajos urbanos reducidos como la apertura de zanjas para cables enterrados. El auge en la construcción de centros de datos también requiere máquinas sobre orugas para la nivelación de terrenos y trabajos de zanjas de servicio. Dado que los proyectos civiles concentran los trabajos de movimiento de tierra al inicio, la demanda de orugas alcanza su punto máximo en los primeros 18 meses de ejecución. Una vez que comienzan el pavimentado y las estructuras, la demanda se desplaza hacia equipos con ruedas, comprimiendo la ventana de ingresos para las flotas sobre orugas.
Reemplazo Acelerado de Flotas de Orugas Envejecidas por Razones de Seguridad y Eficiencia
Las normas nacionales actualizadas sobre protección contra vuelcos y caída de objetos obligan a los contratistas a retirar máquinas que carecen de cabinas conformes. La renovación a menudo cuesta más de la mitad del precio de una unidad nueva, y aun así no logra proporcionar telemática ni trenes de transmisión híbridos. El software de mantenimiento predictivo incluido con las nuevas orugas ha demostrado reducir drásticamente el tiempo de inactividad no programado, creando una brecha de rendimiento que las flotas más antiguas no pueden superar. Los aseguradores vinculan cada vez más las primas a las certificaciones de cumplimiento, lo que indirectamente impulsa a los propietarios de flotas a modernizarse.
Incentivos de Electrificación y Mandatos de Emisiones de la Fase V
Las subvenciones federales y estatales cubren partes de los ensayos de equipos pesados eléctricos de batería, impulsando a los mineros y a algunos contratistas urbanos hacia la adopción temprana. Los pedidos piloto de alto perfil ayudan a validar los casos de negocio, aunque la infraestructura de carga para máquinas de más de 20 toneladas sigue siendo escasa. La ausencia de un equivalente estricto a la Etapa V mantiene viable el diésel, aunque los operadores anticipan límites más estrictos y consideran una prima regulatoria en los planes de flota a largo plazo. Los modelos híbridos que recuperan la energía de giro ofrecen una solución puente, proporcionando ahorros significativos de combustible sin requerir actualizaciones de la red eléctrica. Los inversores orientados a criterios ESG monitorean las emisiones de Alcance 1, aumentando la presión sobre los grandes mineros para experimentar con orugas de cero emisiones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Gasto de Capital y Endurecimiento del Crédito | -0.8% | Nacional (todos los estados) | Corto plazo (≤ 2 años) |
| Escasez de Infraestructura de Carga Rápida | -0.6% | Australia Occidental, Queensland, Territorio del Norte | Largo plazo (≥ 4 años) |
| Volatilidad en el Suministro de Materias Primas | -0.4% | Nacional (todos los estados) | Mediano plazo (2-4 años) |
| Costo de Propiedad Vinculado a Criterios ESG | -0.3% | Australia Occidental, Queensland | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto CAPEX Inicial y Crédito Ajustado
Una tasa de política del 4,35% se traduce en cargos de financiamiento de equipos cercanos al 8%, lo que presiona los flujos de caja de los contratistas[2]"El Banco de la Reserva de Australia (RBA) aumentó la tasa de efectivo del 4,10% al 4,35%", Aperto Finance ABN, aperto.com.au. Los constructores más pequeños amplían los intervalos de servicio o recurren a los alquileres, reduciendo los pedidos de máquinas a corto plazo. Los gastos por intereses pueden añadir una prima considerable a lo largo de horizontes de préstamo a cinco años, socavando las ventajas del costo total de propiedad de los modelos nuevos. El financiamiento cautivo respaldado por los fabricantes de equipos originales suaviza el impacto para las cuentas grandes, pero deja expuestos a los compradores de nivel medio. Un posible ciclo de recorte de tasas más adelante en la década podría liberar la renovación de flotas acumulada, aunque la visibilidad sigue siendo baja.
Escasez de Infraestructura de Carga Rápida para Orugas de Más de 20 Toneladas
Las orugas eléctricas en el segmento de más de 20 toneladas necesitan carga de clase megavatio, una capacidad poco común en campamentos mineros remotos. Los sistemas de almacenamiento de baterías a medida aumentan la complejidad y el costo del proyecto, limitando la adopción a operadores con sólido capital. La fragmentación de las especificaciones de voltaje entre los fabricantes de equipos originales desincentiva la inversión en cargadores de terceros. Los proyectos piloto avanzan, pero el despliegue comercial depende de actualizaciones de la red eléctrica que difícilmente ocurrirán antes de la próxima década. Hasta entonces, los trenes de transmisión diésel e híbridos mantienen su dominio en ciclos de trabajo intensivos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: Las Excavadoras Anclan el Mercado, las Cargadoras Compactas Aceleran
Las excavadoras sobre orugas aseguraron la mayor participación en ingresos del 59,44% del mercado de máquinas de movimiento de tierra sobre orugas en Australia en 2025, una participación arraigada en su versatilidad en cortes mineros de alto volumen y demolición urbana de precisión. Su dominio persiste porque la optimización del radio de giro y la adopción de acoplamientos rápidos permiten a los operadores cambiar entre cucharones de roca y martillos hidráulicos con un tiempo de inactividad mínimo. La demanda también se beneficia de las nuevas cabinas conformes con las normas de emisiones que reducen la fatiga del operador. Los lanzamientos de productos ahora favorecen ajustes incrementales de eficiencia hidráulica sobre cambios arquitectónicos radicales, lo que indica una categoría madura pero indispensable.
Las cargadoras compactas sobre orugas y las minicargadoras representan el subsegmento de más rápido crecimiento, avanzando a una CAGR del 6,73% hasta 2031. El crecimiento proviene del auge en la construcción de centros de datos y la apertura de zanjas para servicios subterráneos en corredores metropolitanos congestionados. Los contratistas valoran su baja presión sobre el suelo y su capacidad para entrar por anchos de puerta estándar. Los ecosistemas de accesorios, desde barrenas hasta cortadoras de maleza, amplían la flexibilidad en el sitio de trabajo, reforzando la utilización en alquiler cruzado. El fuerte crecimiento de la categoría también atrae a nuevas marcas chinas que compiten agresivamente en precio inicial mientras prometen un tiempo de actividad comparable.


Por Propulsión: El Dominio de los Motores de Combustión Interna se Enfrenta a la Disrupción Eléctrica
Las variantes de combustión interna controlaron el 93,16% de la participación del mercado de máquinas de movimiento de tierra sobre orugas en Australia en 2025, lo que refleja la incomparable densidad energética del diésel y su rápido reabastecimiento. Los operadores en regiones remotas habitualmente prefieren los motores Tier-3 probados debido a la logística de combustible y la familiaridad de los mecánicos. Los organismos reguladores aún no han impuesto límites de Etapa V a los equipos fuera de carretera, retrasando un cambio tecnológico obligatorio. Los fabricantes de equipos originales se centran así en mejoras de postratamiento y sistemas automáticos de apagado en ralentí para obtener ganancias incrementales de eficiencia.
Los modelos eléctricos e híbridos registran la CAGR más rápida del 14,46%, aunque desde una base instalada baja. Los proyectos piloto emblemáticos en los pozos de mineral de hierro de Pilbara validan los paquetes de baterías de servicio pesado combinados con circuitos de frenado regenerativo. Las excavadoras híbridas que almacenan la energía del motor de giro en condensadores ofrecen ahorros notables de combustible sin requerir actualizaciones de la red eléctrica. Las subvenciones estatales bajo los esquemas de flotas de vehículos eléctricos endulzan aún más la adopción temprana para proyectos municipales. Sin embargo, la limitada carga de alta potencia mantiene a los eléctricos puros concentrados en entornos controlados como las minas subterráneas, posicionando a los híbridos como un puente a corto plazo.
Por Potencia del Motor: Las Máquinas de Rango Medio Dominan, el Segmento Compacto Crece con Fuerza
La clase de 100-200 HP capturó la mayor participación del 42,65% del mercado de máquinas de movimiento de tierra sobre orugas en Australia, ofreciendo una combinación equilibrada de profundidad de excavación y cumplimiento del peso de transporte. Los contratistas confían en estas unidades de rango medio para moverse sin esfuerzo entre obras civiles y pequeñas operaciones a cielo abierto. Las transmisiones hidrostáticas mejoradas se traducen en un desplazamiento por carretera más suave sin remolques en algunos territorios. Los paquetes de servicio de los distribuidores incluyen suscripciones de telemática que reducen el tiempo de inactividad no planificado y protegen el valor residual.
Las unidades por debajo de 100 HP registran la CAGR más alta del 6,07%, impulsadas por la densificación urbana y los contratos de jardinería y paisajismo. Su huella ligera les permite operar en servidumbres de drenaje y patios residenciales donde las orugas más pesadas causarían surcos. Las miniexcavadoras eléctricas de batería atraen a los municipios interesados en el mantenimiento de parques públicos con bajo nivel de ruido. La demanda también se beneficia de los programas de alquiler de autoservicio que permiten a los pequeños constructores recoger máquinas en remolques de servicios públicos. Los fabricantes de equipos originales ofrecen opciones de carga rápida que pueden recargar las baterías durante los descansos para almorzar.
Por Aplicación: La Construcción Lidera, la Minería Acelera
La construcción mantuvo la mayor participación del 55,42% del mercado de máquinas de movimiento de tierra sobre orugas en Australia en 2025, ya que los trabajos de movimiento de tierra en corredores de transporte y las plataformas para centros de datos consumieron grandes volúmenes de suelo. Las excavadoras de tamaño mediano dominan la preparación de bases de carreteras, mientras que las cargadoras compactas sobre orugas manejan las zanjas de cables bajo estrechos márgenes de aceras. Las carteras de gasto del sector público programan nuevas obras al menos hasta 2027, garantizando una continuidad visible de la demanda. Los mandatos de gemelos digitales en los sitios de trabajo hacen que las orugas listas para telemática sean preferidas para las auditorías de progreso.
La minería registra la CAGR más rápida del 6,65% durante el período de perspectiva gracias a los proyectos de mineral de hierro y litio concentrados en estados ricos en recursos. Las topadoras de alta potencia mantienen la geometría de las vías de acarreo esencial para las flotas de camiones autónomos. El interés en la propulsión híbrida aumenta donde las restricciones de ventilación subterránea penalizan las partículas de diésel. Los pedidos de equipos siguen de cerca las curvas de precios futuros de las materias primas, aunque las duraciones de proyectos de varios años moderan la volatilidad. Los fabricantes de equipos originales incluyen residencias de técnicos en el sitio para garantizar un tiempo de actividad del 24/7 para las máquinas críticas.
Por Canal de Distribución: Los Distribuidores Dominan Mientras el Alquiler Gana Impulso
Los distribuidores autorizados entregaron la participación líder en ingresos del 59,25% aprovechando densas redes de servicio y repuestos. Los contratos de mantenimiento a largo plazo y los programas de capacitación de operadores profundizan la fidelización de clientes mucho más allá del vencimiento de la garantía. Los acuerdos regionales exclusivos otorgan a los distribuidores margen de maniobra en los precios mientras mantienen al mínimo las importaciones del mercado gris. Sus divisiones financieras distribuyen los costos de los activos en calendarios de pago predecibles, lo que resulta atractivo para los contratistas de tamaño mediano.
Las opciones de alquiler y arrendamiento disfrutan de la CAGR más rápida del 7,44%, ya que la presión de las tasas de interés redirige a los compradores hacia modelos basados en el uso. Los grandes propietarios de flotas renuevan frecuentemente sus inventarios, por lo que los arrendatarios acceden a la tecnología más reciente sin inmovilización de capital. Las tarifas de alquiler mensuales predecibles se alinean con los hitos de facturación de los proyectos, mejorando las previsiones de flujo de caja. Las empresas de alquiler también asumen las verificaciones de cumplimiento, una ventaja para los pequeños constructores cautelosos ante las nuevas normas de seguridad. Las orugas electrificadas penetran en el mercado más rápidamente a través de las flotas de alquiler, donde la utilización ayuda a recuperar los precios de venta más elevados.
Análisis Geográfico
Australia Occidental y Queensland anclan la demanda nacional porque los proyectos mineros de mineral de hierro, litio y cobre requieren excavadoras pesadas y topadoras para la extracción del estéril. Los pedidos de flotas vinculados a extensiones de la vida útil de las minas mantienen los pedidos pendientes de los talleres en buen estado incluso cuando los precios al contado caen. Los grandes operadores realizan proyectos piloto de máquinas autónomas de cero emisiones, convirtiendo la región en un campo de pruebas para propulsión de vanguardia y software de operaciones remotas. Las redes de distribuidores en Perth y Brisbane amplían el número de técnicos para apoyar los contratos de servicio en minas las 24 horas del día, los 7 días de la semana. Las restricciones geográficas de la cadena de suministro llevan a los mineros a mantener repuestos críticos en el sitio, impulsando los ingresos por repuestos de los distribuidores.
Nueva Gales del Sur y Victoria dominan la demanda impulsada por la construcción, con megaproyectos como las extensiones del Metro de Sídney y el bucle ferroviario suburbano de Melbourne que requieren trabajos de excavación profunda. Las cargadoras compactas sobre orugas prosperan en trabajos en el centro de la ciudad donde los anchos de acceso son estrechos y los límites de vibración son estrictos. La preparación de sitios para centros de datos multiplica el número de días de alquiler de orugas a medida que las empresas tecnológicas se apresuran a ampliar la capacidad en la nube. Las ordenanzas municipales de ruido fomentan las miniexcavadoras eléctricas en los turnos nocturnos, acelerando la adopción en zonas residenciales densas. Los programas de incentivos estatales para flotas limpias inclinan aún más la adquisición hacia modelos híbridos entre los contratistas municipales.
Australia del Sur, Tasmania y el Territorio del Norte presentan volúmenes más pequeños pero bolsas estratégicas de oportunidad. Los corredores de transmisión de energía renovable y las renovaciones hidroeléctricas demandan transportadores sobre orugas capaces de operar en terrenos remotos y blandos. Los pozos de bauxita y manganeso del Territorio del Norte despliegan excavadoras de clase ultra cuya logística de repuestos depende del acceso al puerto de Darwin. La exposición estacional a los ciclones obliga a las empresas de alquiler a almacenar unidades adicionales para reconstrucciones rápidas una vez que retroceden las aguas de inundación. Aunque los recuentos absolutos de máquinas están por detrás de los estados del este, las altas horas por unidad elevan las ventas de posventa, sosteniendo la rentabilidad de los distribuidores en calendarios de proyectos escasos.
Panorama Competitivo
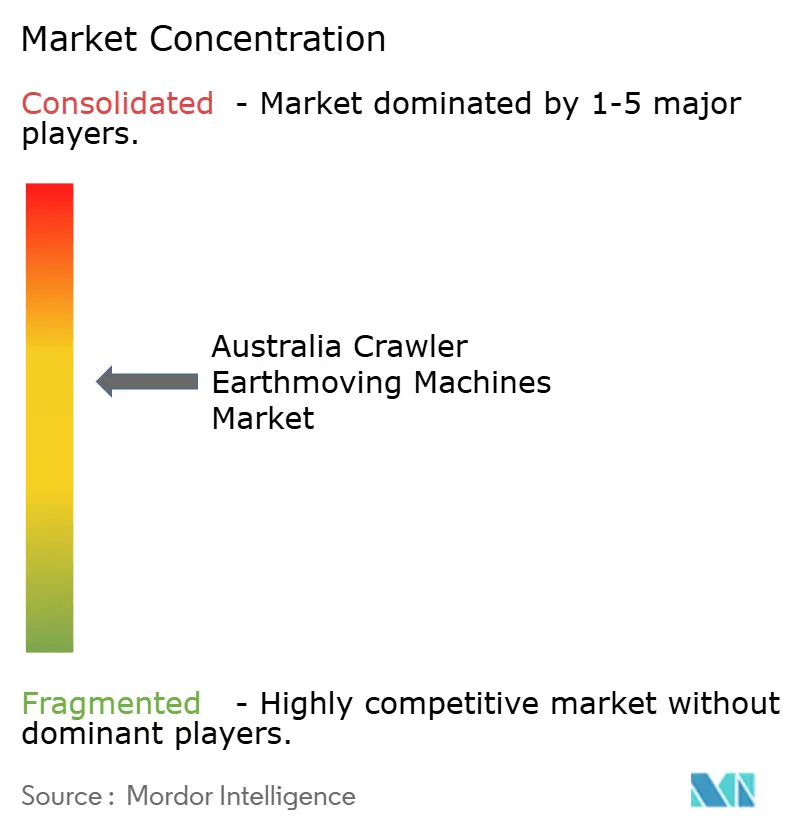
La concentración del mercado se sitúa en un nivel moderado, ya que los cinco principales fabricantes de equipos originales, Caterpillar, Komatsu, Volvo Construction Equipment, Hitachi Construction Machinery y Liebherr, controlan la mayor parte de los recuentos de flotas nacionales, pero dejan participación abierta para los agresivos participantes chinos. Los titulares fidelizan a los clientes en ecosistemas propietarios de telemática y control de nivelación que aumentan los costos de cambio a lo largo del ciclo de vida del equipo. El Control Inteligente de Máquinas 3.0 de Komatsu proporciona funciones de excavación automática que los operadores novatos dominan rápidamente, reduciendo los presupuestos de capacitación y los retrabajos. Volvo destaca la seguridad con sistemas de detección de obstáculos que cumplen con los marcos de evaluación de riesgos de las plantas.
Las marcas chinas como SANY y Zoomlion amplían su presencia a través de alianzas de distribuidores en múltiples estados que prometen repuestos en 24 horas para los modelos clave. Los precios competitivos atraen a los contratistas civiles sensibles a los costos. Los primeros prototipos de orugas eléctricas de XCMG entran en servicio piloto en construcciones de parques solares, permitiendo a los nuevos participantes diferenciarse más allá del precio. Los distribuidores calibran las estrategias de almacenamiento a medida que los costos de garantía se estabilizan y la confianza de los clientes aumenta.
Los principales actores del sector de alquiler, Coates y Emeco, influyen en la adopción de tecnología mediante la compra masiva de orugas que cumplen con las métricas de utilización y las proyecciones de valor residual. Sus decisiones sobre los proyectos piloto de orugas eléctricas de batería proporcionan a los fabricantes de equipos originales datos de tiempo de funcionamiento invaluables, al tiempo que evitan el riesgo de capital a los contratistas más pequeños. Dado que la telemática otorga transparencia entre arrendador y arrendatario sobre el uso indebido de las máquinas, los contratos de alquiler requieren cada vez más que los operadores carguen informes de turno. Con el tiempo, el ciclo de retroalimentación entre la telemetría de alquiler y la I+D de los fabricantes de equipos originales acelera las actualizaciones, consolidando a las empresas de alquiler como guardianes fundamentales de la innovación.
Líderes de la Industria de Máquinas de Movimiento de Tierra sobre Orugas en Australia
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Hitachi Construction Machinery Co., Ltd.
-
Volvo Construction Equipment AB
-
Liebherr-International AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2025: Volvo Construction Equipment lanzó seis modelos de excavadoras sobre orugas (EC210-EC360) en Australia con optimización de la bomba del motor que afirma hasta un 15% menos de consumo de combustible en comparación con las unidades diésel anteriores.
- Mayo de 2025: Select Plant Australia desplegó la primera grúa sobre orugas eléctrica de 250 toneladas de Australia Occidental en el proyecto Swan River Crossings, avanzando en la capacidad de elevación de cero emisiones.
- Abril de 2025: Una topadora D65EXi amplió la flota Komatsu de un contratista australiano a 23 unidades, posicionando a la empresa para abordar subdivisiones y programas de remediación en la Región Hunter.


Alcance del Informe del Mercado de Máquinas de Movimiento de Tierra sobre Orugas en Australia
El mercado de Máquinas de Movimiento de Tierra sobre Orugas en Australia se analiza por tipo de equipo, propulsión, potencia del motor, aplicación y canal de distribución.
Por Tipo de Equipo, el mercado está segmentado en Excavadoras sobre Orugas, Bulldozers sobre Orugas, Cargadoras sobre Orugas, Grúas sobre Orugas, Cargadoras Compactas sobre Orugas y Otros (Zanjeadoras, Equipos de Perforación, etc.). Por Propulsión, el mercado está segmentado en Motor de Combustión Interna (Diésel/Gasolina) y Eléctrico e Híbrido. Por Potencia del Motor, el mercado está segmentado en Por debajo de 100 HP, 100-200 HP, 201-400 HP y Por encima de 400 HP. Por Aplicación, el mercado está segmentado en Construcción, Minería y Canteras, Agricultura y Otros. Por Canal de Distribución, el mercado está segmentado en Ventas Directas del Fabricante de Equipos Originales, Distribuidores Autorizados y Alquiler y Arrendamiento.
Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
| Excavadoras sobre Orugas |
| Bulldozers sobre Orugas |
| Cargadoras sobre Orugas |
| Grúas sobre Orugas y Tendedores de Tuberías |
| Cargadoras Compactas sobre Orugas y Minicargadoras |
| Otros (Zanjadora, Equipo de Perforación, etc.) |
| Motor de Combustión Interna (MCI) |
| Eléctrico e Híbrido |
| Por Debajo de 100 HP |
| 100-200 HP |
| 201-400 HP |
| Por Encima de 400 HP |
| Construcción |
| Minería y Canteras |
| Agricultura y Silvicultura |
| Otros |
| Ventas Directas del Fabricante de Equipos Originales |
| Distribuidores Autorizados |
| Empresas de Alquiler y Arrendamiento |
| Por Tipo de Equipo | Excavadoras sobre Orugas |
| Bulldozers sobre Orugas | |
| Cargadoras sobre Orugas | |
| Grúas sobre Orugas y Tendedores de Tuberías | |
| Cargadoras Compactas sobre Orugas y Minicargadoras | |
| Otros (Zanjadora, Equipo de Perforación, etc.) | |
| Por Propulsión | Motor de Combustión Interna (MCI) |
| Eléctrico e Híbrido | |
| Por Potencia del Motor | Por Debajo de 100 HP |
| 100-200 HP | |
| 201-400 HP | |
| Por Encima de 400 HP | |
| Por Aplicación | Construcción |
| Minería y Canteras | |
| Agricultura y Silvicultura | |
| Otros | |
| Por Canal de Distribución | Ventas Directas del Fabricante de Equipos Originales |
| Distribuidores Autorizados | |
| Empresas de Alquiler y Arrendamiento |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de máquinas de movimiento de tierra sobre orugas en Australia en 2026?
Se espera que el mercado de máquinas de movimiento de tierra sobre orugas en Australia crezca a 1,57 mil millones de USD en 2026 y se proyecta que alcance 2,01 mil millones de USD en 2031.
¿Qué tipo de equipo domina la demanda nacional?
Las excavadoras sobre orugas tienen la mayor participación del 59,44% debido a su versatilidad en minería y construcción.
¿Cuál es el segmento de aplicación de más rápido crecimiento?
La minería registra la CAGR más alta del 6,65% hasta 2031 a medida que se expanden las inversiones en mineral de hierro y litio.
¿Por qué los canales de alquiler y arrendamiento están ganando popularidad?
Las elevadas tasas de interés hacen que el alquiler de equipos sea más rentable que la compra, impulsando una CAGR del 7,44% para las empresas de alquiler.
Última actualización de la página el:



