
Tamaño y Participación del Mercado de Polvo de Hierro Atomizado
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.19 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.58 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.73 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
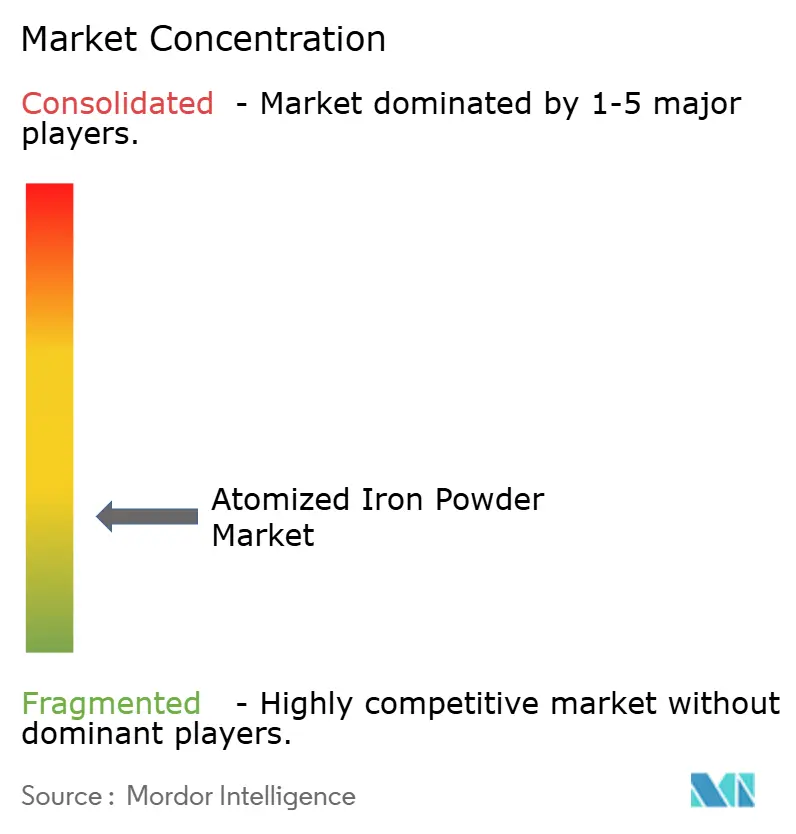
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Polvo de Hierro Atomizado por Mordor Intelligence
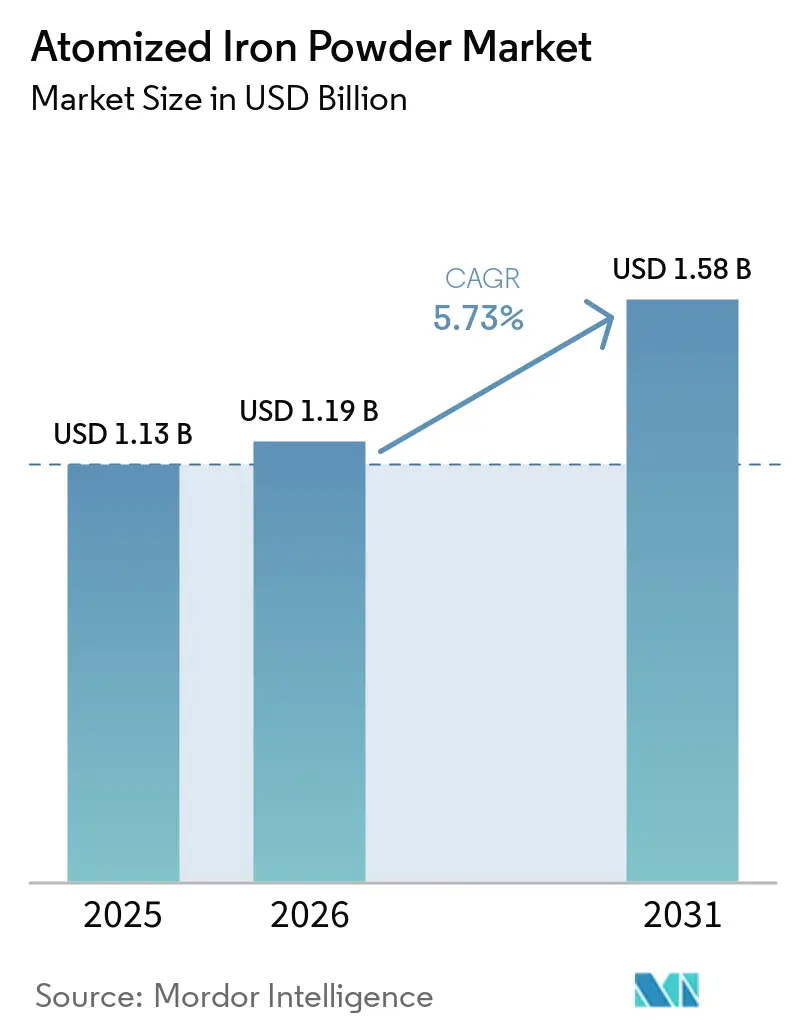
El tamaño del Mercado de Polvo de Hierro Atomizado se valoró en 1,13 mil millones de USD en 2025 y se estima que crecerá desde 1,19 mil millones de USD en 2026 hasta alcanzar 1,58 mil millones de USD en 2031, a una CAGR del 5,73% durante el período de pronóstico (2026-2031). La demanda está respaldada por componentes sinterizados utilizados en equipos automotrices e industriales, incluidas piezas que requieren dimensiones repetibles, altos volúmenes de producción y uso eficiente de materiales. El mercado de polvo de hierro atomizado también se beneficia de un cambio hacia compuestos magnéticos blandos en motores eléctricos, donde los polvos de hierro aislados pueden favorecer diseños con trayectorias de flujo magnético tridimensionales. Los polvos de hierro con granulometría precisa apoyan la fabricación aditiva y el moldeo por inyección de metal, donde el control de partículas, el contenido de oxígeno y la fluidez influyen en cómo el polvo se mueve y se comporta durante el procesamiento. La Metal Powder Industries Federation prevé una demanda más sólida durante 2026 a medida que finalice la reducción de inventarios y mejoren los pedidos de los clientes, favoreciendo a los proveedores con grados de compuesto magnético blando y fabricación aditiva a medida que la demanda se aleja de las piezas convencionales de tren de transmisión de combustión interna.
Conclusiones Clave del Informe
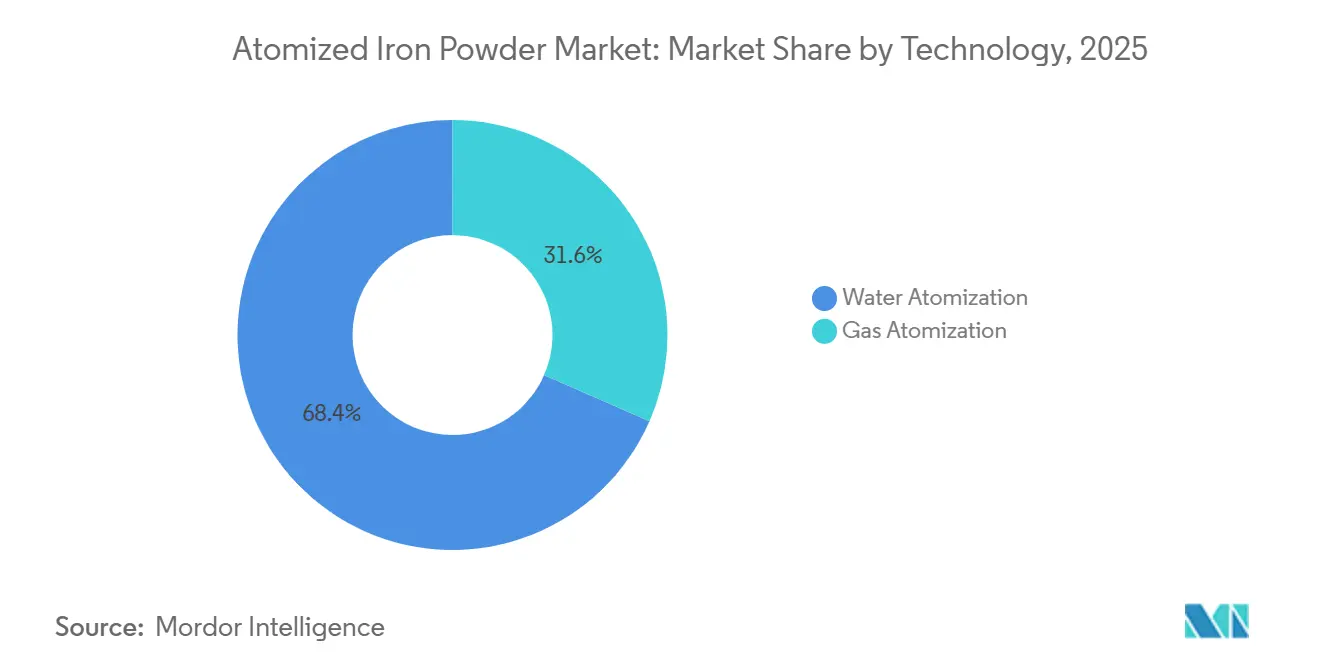
- Por tecnología, la atomización por agua representó el 68,43% de la participación del mercado de polvo de hierro atomizado en 2025, mientras que se proyecta que la atomización por gas avance a una CAGR del 6,56% hasta 2031.
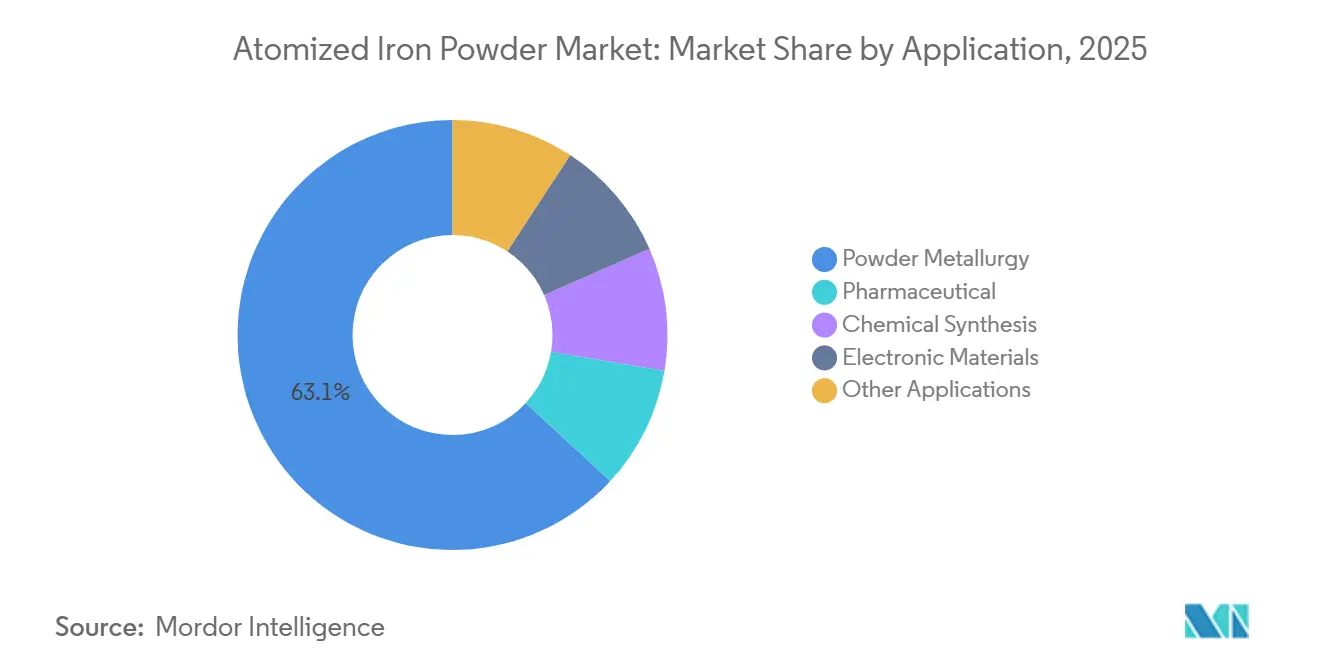
- Por aplicación, la pulvimetalurgia representó el 63,11% de la participación del mercado de polvo de hierro atomizado en 2025, mientras que se proyecta que los materiales electrónicos avancen a una CAGR del 6,85% hasta 2031.
- Por geografía, Asia-Pacífico representó el 60,65% de la participación del mercado de polvo de hierro atomizado en 2025 y se proyecta que avance a una CAGR del 6,77% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Polvo de Hierro Atomizado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Adopción de la Pulvimetalurgia en Componentes Automotrices e Industriales | +2.0% | Global, con ganancias principales en Asia-Pacífico, América del Norte y Alemania | Mediano plazo (2-4 años) |
| Demanda de Electrificación para Componentes de Polvo de Hierro Magnético Blando | +1.4% | Asia-Pacífico y UE como núcleo; expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Adopción de Fabricación Aditiva y Moldeo por Inyección de Metal | +0.9% | América del Norte, Europa, China, Japón | Largo plazo (≥ 4 años) |
| Alimentación de Chatarra en Circuito Cerrado y Menor Desperdicio de Material | +0.4% | Europa, China; etapa inicial en América del Norte | Mediano plazo (2-4 años) |
| Control Digital de Procesos para Distribuciones Granulométricas más Estrechas | +0.2% | Global, liderado por Suecia, Japón, Alemania, China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de la Pulvimetalurgia en Componentes Automotrices e Industriales
La pulvimetalurgia sigue siendo importante para el mercado de polvo de hierro atomizado porque permite fabricar piezas complejas con menos mecanizado, menos desperdicio de material y un control dimensional repetible en producción de alto volumen. Más del 70% de los envíos de polvo de hierro de América del Norte se destinaron a aplicaciones automotrices en 2025, lo que indica que los programas de vehículos siguieron siendo la base de demanda principal para los proveedores regionales de polvo. Los vehículos de pasajeros de la región utilizaron un promedio de 14,3 kg de componentes de pulvimetalurgia durante ese año, lo que refleja su uso en varios sistemas funcionales y no solo en una pieza de vehículo. Los engranajes, los soportes estructurales, los rotores de bombas de aceite y las piezas de fricción continúan proporcionando al mercado de polvo de hierro atomizado una amplia base automotriz y un conjunto de rutas de fabricación establecidas. La demanda está rotando hacia piezas de tren de transmisión híbrido, componentes de turbocompresor y actuadores de robots humanoides a medida que cambia el contenido convencional del tren de transmisión y los fabricantes de vehículos revisan los diseños de componentes. Los materiales ferrosos mantienen una ventaja donde la resistencia a la compresión y el costo siguen siendo importantes, lo que respalda su papel continuo en aplicaciones que requieren componentes duraderos a escala de producción.
Demanda de Electrificación para Componentes de Polvo de Hierro Magnético Blando
Las aplicaciones de motores eléctricos están ampliando el mercado de polvo de hierro atomizado a través de los compuestos magnéticos blandos (SMC, por sus siglas en inglés), que utilizan partículas de polvo aisladas para crear núcleos magnéticos. Estos materiales permiten trayectorias de flujo magnético tridimensionales y la fabricación de formas netas para determinados diseños de motores, ofreciendo a los ingenieros opciones más allá de las estructuras laminadas convencionales. Un estudio científico de 2026 reportó componentes SMC de Fe-3,5Si con resistencia a la tracción superior a 650 MPa y coercitividad inferior a 10 Oe tras la forja por fricción-agitación. JFE Steel Corporation informó que su polvo de hierro puro con recubrimiento aislante respaldó un prototipo de motor de entrehierro axial un 48% más delgado y un 40% más ligero que los diseños de entrehierro radial comparables con eficiencia equivalente[1]JFE Steel Corporation, "El Nuevo Polvo de Hierro Puro Aislado de JFE Steel para Compuestos Magnéticos Blandos Permite Adelgazar el Prototipo de Motor de Entrehierro Axial en un 48%," JFE Steel Corporation, jfe-steel.co.jp. Höganäs AB introdujo Somaloy 7P en junio de 2026 con un recubrimiento a base de agua destinado a reducir las pérdidas en el núcleo en aplicaciones de alta frecuencia, donde la selección de materiales influye tanto en la eficiencia como en el rendimiento térmico. Los requisitos de la Comisión Electrotécnica Internacional para el rendimiento de núcleos magnéticos también preservan el valor de los grados premium establecidos, ya que los clientes deben verificar el rendimiento del material antes de utilizar nuevos polvos en diseños cualificados.
Adopción de Fabricación Aditiva y Moldeo por Inyección de Metal
Los polvos atomizados por gas apoyan el mercado de polvo de hierro atomizado, donde la fabricación aditiva, la inyección de aglutinante y el moldeo por inyección de metal necesitan una materia prima consistente con características físicas controladas. Estos procesos requieren tamaños de partícula controlados, bajo contenido de oxígeno y fluidez confiable, ya que la variación puede afectar la distribución del polvo, la densidad y las propiedades de la pieza terminada. Los envíos combinados de polvo para moldeo por inyección de metal y fabricación aditiva en América del Norte aumentaron un 5% en 2025 tras una corrección de inventario de dos años, lo que indica un retorno de la actividad de compras en estos canales. Un estudio de Powder Technology de 2025 mostró un método para seleccionar parámetros de atomización por gas con el fin de alcanzar distribuciones granulométricas objetivo, lo que puede ayudar a los productores a alinear la producción con los requisitos específicos de cada aplicación. Un estudio de 2026 del Journal of Sustainable Metallurgy encontró que las virutas de rectificado de acero pueden proporcionar una materia prima casi esférica para la fabricación aditiva y la pulvimetalurgia con un preprocesamiento limitado. Las normas actualizadas de la Metal Powder Industries Federation en 2026 también están fortaleciendo la confianza en los materiales para aplicaciones de inyección de aglutinante y deposición de energía dirigida, donde los diseñadores necesitan propiedades definidas antes de pasar de los trabajos de prueba a la producción en serie.
Alimentación de Chatarra en Circuito Cerrado y Menor Desperdicio de Material
Las materias primas en circuito cerrado pueden apoyar el mercado de polvo de hierro atomizado al reducir la exposición a los movimientos de precios del mineral de hierro y los lingotes, al tiempo que convierten la chatarra de fabricación en un material de entrada. También pueden ayudar a los productores a responder a las solicitudes de los clientes de materiales con menor huella de carbono y mejorar la trazabilidad de las elecciones de materia prima. Höganäs AB lanzó re-Astaloy 85 Mo en junio de 2025 e informó de una huella de carbono del producto un 14% menor mediante la sustitución de biogás, mostrando un enfoque que cambia la energía del proceso sin cambiar el propósito del producto[2]Höganäs AB, "Höganäs Lanza Re-Astaloy 85 Mo como Primer Producto en su Nuevo Portafolio Enfocado en Sostenibilidad," Höganäs AB, hoganas.com. La empresa declaró que el polvo mantuvo las especificaciones de compresibilidad y templabilidad requeridas por los clientes de pulvimetalurgia, limitando la necesidad de que los clientes modifiquen las condiciones de procesamiento establecidas. Un estudio científico de 2025 reportó que el polvo de acero de construcción reciclado alcanzó una densidad relativa del 99,9% y una resistencia a la tracción promedio de 808 MPa en la fusión por láser en lecho de polvo. Las obligaciones del Mecanismo de Ajuste en Frontera por Carbono para los derivados del hierro y el acero están fomentando la inversión europea en rutas de materia prima con menor contenido de carbono, mientras que los clientes consideran cada vez más la información sobre emisiones junto con el rendimiento del polvo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Energía y Equipos para la Atomización | -0.7% | Global, más agudo en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Competencia de Precios de los Polvos de Hierro Reducido y Electrolítico | -0.4% | Global, más intensa en Asia-Pacífico y segmentos sensibles al precio | Mediano plazo (2-4 años) |
| Riesgo de Cualificación por Variabilidad del Polvo en Componentes de Seguridad Crítica | -0.1% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Energía y Equipos para la Atomización
Los costos de energía y equipos limitan la expansión de capacidad en el mercado de polvo de hierro atomizado, particularmente para los productores más pequeños que no pueden distribuir los costos fijos en grandes volúmenes de producción. La atomización por agua requiere agua a alta presión y energía térmica, mientras que la atomización por gas también necesita gas inerte y sistemas especializados de recuperación que añaden requisitos operativos. Los equipos de atomización por gas requieren manejo de fundidos, equipos de clasificación y un control estricto del manejo del polvo para proteger la calidad del polvo y gestionar las partículas finas de forma segura. Estos requisitos crean largos períodos de recuperación de la inversión para proyectos que apuntan a grados premium, incluso cuando la oportunidad comercial está respaldada por usos finales de rápido crecimiento. La mayor volatilidad de los precios de la energía ha sido particularmente difícil para los productores europeos y norteamericanos porque los aumentos de costos no siempre pueden trasladarse rápidamente a los clientes cualificados. Las operaciones integradas con chatarra o materias primas a base de hidrógeno pueden reducir parte de la exposición operativa, aunque sus instalaciones requieren una inversión inicial mayor y horizontes de planificación más largos.
Competencia de Precios de los Polvos de Hierro Reducido y Electrolítico
Los polvos reducidos y electrolíticos restringen el mercado de polvo de hierro atomizado en aplicaciones donde la forma irregular de las partículas es aceptable y los usuarios dan mayor importancia al costo del material. El polvo de hierro reducido sigue siendo adecuado para aplicaciones de prensado y sinterización donde el costo unitario guía la selección de materiales y los requisitos de rendimiento ya están bien establecidos. Los productores electrolíticos también están mejorando la consistencia para usos farmacéuticos y electrónicos de alta pureza, donde los proveedores establecidos han mantenido tradicionalmente posiciones más sólidas. La presión sobre los precios es más intensa en los grados límite donde la esfericidad proporciona un beneficio de rendimiento limitado y no justifica plenamente un precio de compra más elevado. Los proveedores de polvo atomizado se están concentrando, por tanto, en la fabricación aditiva y los usos de SMC, donde la morfología es esencial para el rendimiento final y la cualificación del producto puede respaldar precios diferenciados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: La Atomización por Agua Mantiene la Escala Mientras la Atomización por Gas Gana Terreno en Usos Premium
La atomización por agua representó el 68,43% de la participación del mercado de polvo de hierro atomizado en 2025, lo que refleja la amplia capacidad instalada y las aprobaciones establecidas de los clientes. Produce polvos irregulares comúnmente utilizados en aplicaciones de prensado y sinterización. Su rango típico de partículas de 45-150 μm sigue siendo relevante para gran parte de la demanda global de pulvimetalurgia. La atomización por agua también ofrece una ventaja en el costo por kilogramo para la producción de alto volumen. Estos atributos la mantienen como elemento central de la industria de polvo de hierro atomizado en las cadenas de suministro automotrices e industriales.
Se proyecta que la atomización por gas avance a una CAGR del 6,56% hasta 2031 a medida que los usuarios buscan polvos esféricos para la fusión por láser en lecho de polvo, la inyección de aglutinante y los núcleos SMC. Una revisión de 2024 del AIChE Journal señaló que los rendimientos de polvo de menos de 30 μm pueden permanecer por debajo del 50% para la atomización por gas, en comparación con el 70%-80% para la atomización por agua. Esta diferencia de rendimiento limita el crecimiento de la producción y respalda precios premium para el material con especificaciones estrictas. KOBE STEEL, LTD. amplió su gama MAGMEL en 2026 con recubrimientos aislantes de alta resistencia al calor para el recocido magnético. El desarrollo apoya la demanda de polvos base consistentes en aplicaciones que necesitan un comportamiento magnético confiable.


Por Aplicación: La Pulvimetalurgia Mantiene los Ingresos, Mientras los Materiales Electrónicos se Expanden
La pulvimetalurgia representó el 63,11% de la participación del mercado de polvo de hierro atomizado en 2025, respaldada por componentes automotrices sinterizados. La aplicación incluye engranajes, fasadores de levas, rotores de bombas de aceite y soportes estructurales. Su alta utilización de materiales reduce el desperdicio en comparación con el mecanizado convencional. Los trenes de transmisión híbridos pueden añadir requisitos de componentes incluso a medida que cambian las aplicaciones de combustión interna. Esta base de demanda establecida continúa siendo el ancla del tamaño del mercado de polvo de hierro atomizado para los componentes convencionales.
Se proyecta que los materiales electrónicos avancen a una CAGR del 6,85% hasta 2031. Los núcleos SMC se utilizan en motores de tracción para vehículos eléctricos, inductores para servidores de inteligencia artificial e inversores fotovoltaicos, donde los diseños compactos y el mejor comportamiento a alta frecuencia pueden ser importantes. Un estudio de Advanced Science de 2026 encontró que el prensado en frío asistido por vibración ultrasónica mejoró la permeabilidad efectiva en un 21% y redujo las pérdidas en el núcleo en un 43,4% en comparación con el prensado convencional. La síntesis química utiliza el polvo de hierro como agente reductor y catalizador, mientras que las aplicaciones farmacéuticas son un nicho premium regido por estrictas normas de pureza. La soldadura fuerte, la soldadura y la remediación de suelos representan aplicaciones adicionales con menores perspectivas de crecimiento, lo que da al mercado de polvo de hierro atomizado exposición a varios usos finales menores más allá del sector automotriz y la electrónica.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
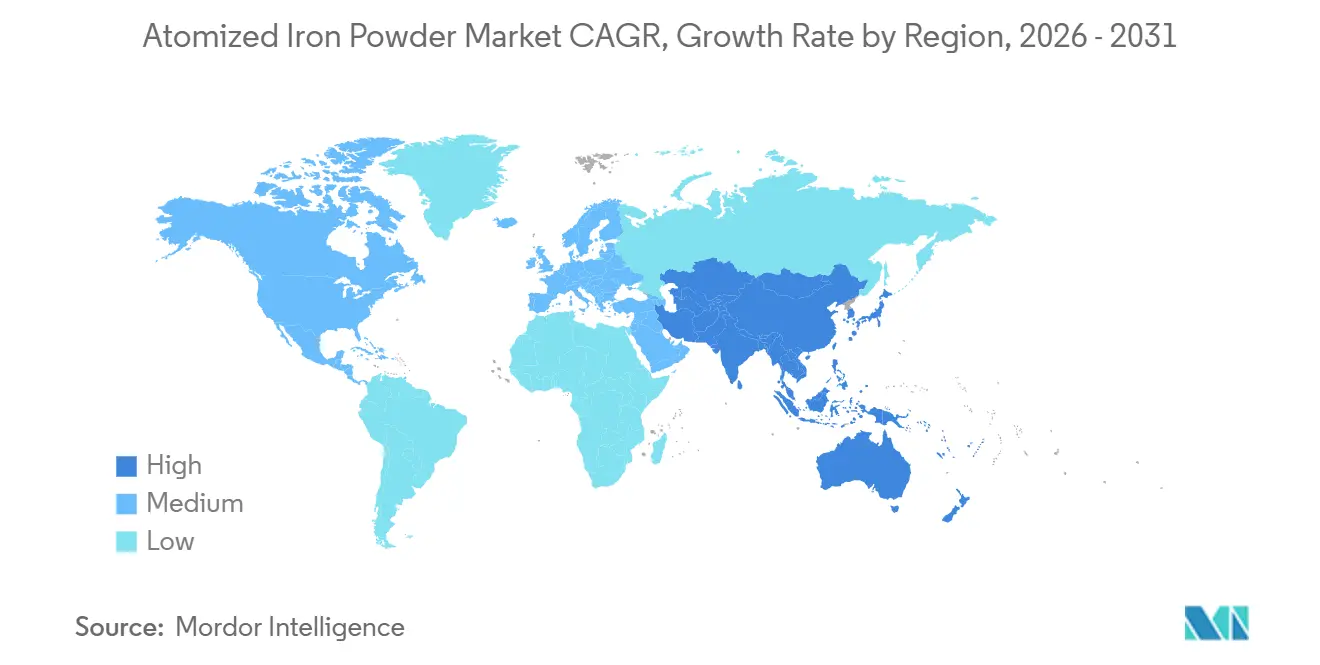
Asia-Pacífico representó el 60,65% de la participación de ingresos del mercado de polvo de hierro atomizado en 2025 y se proyecta que avance a una CAGR del 6,77% hasta 2031. Las operaciones integradas de acero a polvo de China respaldan un suministro competitivo en costos, una amplia base de piezas sinterizadas y la demanda regional de la producción de trenes de transmisión para vehículos eléctricos y núcleos de motores SMC. Japón y Corea del Sur añaden demanda de materiales avanzados proveniente de la electrónica de consumo y los motores industriales, mientras que el polvo de hierro puro aislado de JFE Steel Corporation ha despertado interés para diseños que requieren motores más delgados y ligeros. India está ganando demanda de la fabricación automotriz y la producción farmacéutica, y los países de la ASEAN reciben transferencias de capacidad industrial desde ubicaciones del noreste asiático de mayor costo. Esta combinación otorga al mercado de polvo de hierro atomizado una amplia base de demanda de grados estándar junto con aplicaciones de materiales magnéticos premium.
En América del Norte, los envíos de polvo de hierro y acero alcanzaron 268.880 toneladas métricas en 2025. Los volúmenes de envío fueron inferiores a los del año anterior porque algunos programas de vehículos enfrentaron retrasos, aunque la demanda de combustión interna e híbrida proporcionó un apoyo parcial. La defensa, el sector aeroespacial, los equipos para semiconductores y el hardware para centros de datos proporcionan vías de demanda adicionales para polvo de mayor grado, especialmente donde las cualificaciones de materiales para fabricación aditiva son importantes. La base de suministro integrada de la región respalda la estabilidad de precios para el material cualificado, mientras que la incertidumbre arancelaria fortalece las conversaciones sobre abastecimiento doméstico con los clientes automotrices. Los requisitos de la International Automotive Task Force (IATF) 16949 y las actualizaciones de normas de materiales de 2026 continúan dando forma a las aprobaciones de proveedores y la evaluación de aplicaciones para la inyección de aglutinante y la deposición de energía dirigida.
Europa ocupa una posición en el mercado de polvo de hierro atomizado gracias a su base de suministro técnico, los fabricantes de componentes establecidos y los programas de producción con bajo contenido de carbono. Höganäs AB está desarrollando la fabricación de hierro basada en hidrógeno con FerraVolt a través de una asociación anunciada en abril de 2026, mientras que su trabajo ilustra cómo los productores europeos están vinculando los cambios en la materia prima con las aplicaciones de polvo en el extremo final de la cadena. La demanda automotriz europea está cambiando a medida que disminuye la demanda de combustión interna y crecen los usos en componentes híbridos, turbocompresores y motores, y Höganäs AB presentó trabajos sobre polvo sostenible y compactación en la conferencia PM26 de la Powder Metallurgy Association of India en marzo de 2026. América del Sur está vinculada a la base de fabricación de piezas sinterizadas de Brasil, mientras que Oriente Medio y África tienen una demanda no automotriz incipiente respaldada por la agenda de industrialización de Arabia Saudita.

Panorama Competitivo
El mercado de polvo de hierro atomizado está muy fragmentado, con los cinco principales actores que incluyen a Höganäs AB, KOBE STEEL, LTD., GKN Powder Metallurgy, JFE Steel Corporation y Pometon S.p.A. Sus procesos de producción propietarios y las aprobaciones de los clientes crean barreras en aplicaciones de seguridad crítica, mientras que los productores chinos e indios compiten más activamente por el volumen de grados estándar. Los principales productores se están enfocando en materias primas con menor huella de carbono, el control de la calidad de las partículas y las aplicaciones que requieren un rendimiento magnético especializado o de fabricación aditiva. Esta estructura mantiene el mercado de polvo de hierro atomizado abierto a la competencia de precios en los grados básicos, al tiempo que protege las posiciones diferenciadas en productos premium cualificados.
Dauch Corporation completó la adquisición de Dowlais Group plc en febrero de 2026, incorporando GKN Powder Metallurgy a su plataforma de proveedores automotrices y consolidando las capacidades establecidas de pulvimetalurgia. GKN Powder Metallurgy también canceló su plan europeo de imanes permanentes de tierras raras, lo que demuestra la dificultad comercial de extenderse más allá de sus actividades principales de pulvimetalurgia. Sandvik AB firmó un acuerdo en junio de 2026 para vender su negocio de polvo atomizado por gas Osprey a Mimir, separando una operación de polvo especializado que sirve a la fabricación aditiva, el moldeo por inyección de metal y el prensado isostático en caliente. La transacción de Osprey otorga a esa operación un papel independiente más claro en el suministro de polvo especializado, mientras que la transacción de Dauch acerca un negocio de pulvimetalurgia a una plataforma de tren de transmisión automotriz. En conjunto, estos cambios muestran que los modelos de propiedad están evolucionando a medida que las empresas deciden qué actividades de materiales siguen siendo centrales para sus carteras de productos.
Höganäs AB está combinando el trabajo de reducción con hidrógeno, el desarrollo de polvo SMC y las asociaciones de contabilidad de carbono con clientes de componentes, extendiendo su enfoque desde la materia prima hasta el material de uso final cualificado. Su lanzamiento de re-Astaloy 85 Mo mostró cómo un polvo con menor huella de carbono puede conservar las propiedades de procesamiento establecidas. JFE Steel Corporation diferencia su gama Denjiro mediante polvo de hierro con recubrimiento aislante para compuestos magnéticos blandos, mientras que la gama MAGMEL de KOBE STEEL, LTD. aborda los usos magnéticos que requieren resistencia térmica. Las normas IATF 16949 y de la Comisión Electrotécnica Internacional siguen siendo importantes para los proveedores que buscan programas premium de automoción y núcleos magnéticos.
Líderes de la Industria de Polvo de Hierro Atomizado
-
Höganäs AB
-
KOBE STEEL, LTD.
-
GKN Powder Metallurgy
-
JFE Steel Corporation
-
Pometon S.p.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Maharashtra Metal Powders reportó una capacidad de producción de polvo atomizado de 12.000 Toneladas Métricas Por Año (TMPA) en sus operaciones de Nagpur, junto con instalaciones dedicadas para otros polvos metálicos y productos relacionados. La capacidad establecida de polvo atomizado fortalece el suministro regional para aplicaciones industriales, incluidas la pulvimetalurgia y los componentes de ingeniería.
- Abril de 2026: Höganäs AB estableció una asociación de codesarrollo con FerraVolt AB para avanzar en un proceso flexible de fabricación de hierro basado en hidrógeno impulsado por electricidad renovable. La iniciativa tiene como objetivo producir hierro con bajo contenido de carbono mientras reduce la dependencia de las materias primas a base de carbón, apoyando el desarrollo de una materia prima de hierro con menor huella de carbono para la producción de polvo de hierro atomizado.


Alcance del Informe Global del Mercado de Polvo de Hierro Atomizado
El polvo de hierro atomizado es un polvo metálico fino producido al fragmentar hierro fundido en pequeñas partículas mediante procesos de atomización controlados. Ofrece características de partícula y composición controladas para aplicaciones que requieren un rendimiento de material consistente.
El Mercado de Polvo de Hierro Atomizado está segmentado por tecnología, aplicación y geografía. Por tecnología, el mercado está segmentado en atomización por agua y atomización por gas. Por aplicación, el mercado está segmentado en pulvimetalurgia, síntesis química, materiales electrónicos, farmacéutica y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el polvo de hierro atomizado en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Atomización por Agua |
| Atomización por Gas |
| Pulvimetalurgia |
| Síntesis Química |
| Materiales Electrónicos |
| Farmacéutica |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tecnología | Atomización por Agua | |
| Atomización por Gas | ||
| Por Aplicación | Pulvimetalurgia | |
| Síntesis Química | ||
| Materiales Electrónicos | ||
| Farmacéutica | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de polvo de hierro atomizado?
El mercado de polvo de hierro atomizado se sitúa en 1,19 mil millones de USD en 2026 y se proyecta que alcance 1,58 mil millones de USD en 2031.
¿Qué está impulsando la demanda de polvo de hierro atomizado?
Las piezas automotrices sinterizadas, los compuestos magnéticos blandos para motores eléctricos y los polvos para fabricación aditiva con especificaciones estrictas respaldan la demanda.
¿Qué tecnología lideró la participación de mercado en 2025?
La atomización por agua representó el 68,43% de los ingresos en 2025 debido a su escala, ventajas de costo y compatibilidad con el procesamiento de prensado y sinterización.
¿Qué aplicación se espera que crezca más rápido hasta 2031?
Se proyecta que los materiales electrónicos avancen a una CAGR del 6,85% hasta 2031.
Última actualización de la página el:



