
Marktgröße und Marktanteil für Atomisiertes Eisenpulver
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.19 Milliarden US-Dollar |
| Marktgröße (2031) | 1.58 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Atomisiertes Eisenpulver von Mordor Intelligence
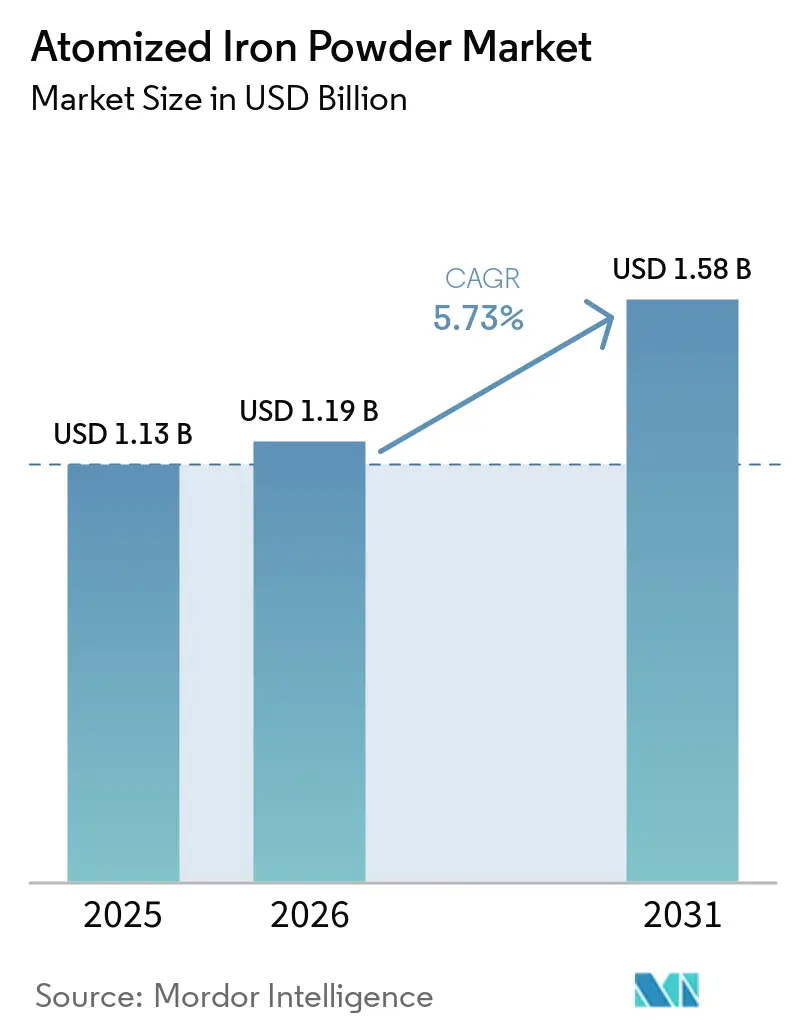
Die Marktgröße für Atomisiertes Eisenpulver wurde im Jahr 2025 auf 1,13 Milliarden USD geschätzt und wird voraussichtlich von 1,19 Milliarden USD im Jahr 2026 auf 1,58 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,73 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird durch gesinterte Bauteile für die Automobil- und Industrieausrüstung gestützt, einschließlich Teilen, die reproduzierbare Abmessungen, hohe Produktionsvolumina und effizienten Materialeinsatz erfordern. Der Markt für Atomisiertes Eisenpulver profitiert auch von einem Wandel hin zu weichmagnetischen Verbundwerkstoffen in Elektromotoren, bei denen isolierte Eisenpulver Konstruktionen mit dreidimensionalen magnetischen Flusspfaden unterstützen können. Präzise klassierte Eisenpulver unterstützen die additive Fertigung und das Metallpulverspritzgießen, bei denen Partikelkontrolle, Sauerstoffgehalt und Fließfähigkeit beeinflussen, wie sich das Pulver während der Verarbeitung verhält und welche Leistung es erbringt. Der Metal Powder Industries Federation erwartet eine stärkere Nachfrage im Jahr 2026, wenn der Lagerabbau endet und die Kundenbestellungen zunehmen, was Lieferanten mit weichmagnetischen Verbundwerkstoff- und additiven Fertigungsqualitäten begünstigt, da die Nachfrage von konventionellen Antriebsstrangteilen für Verbrennungsmotoren wegdriftet.
Wichtigste Erkenntnisse des Berichts
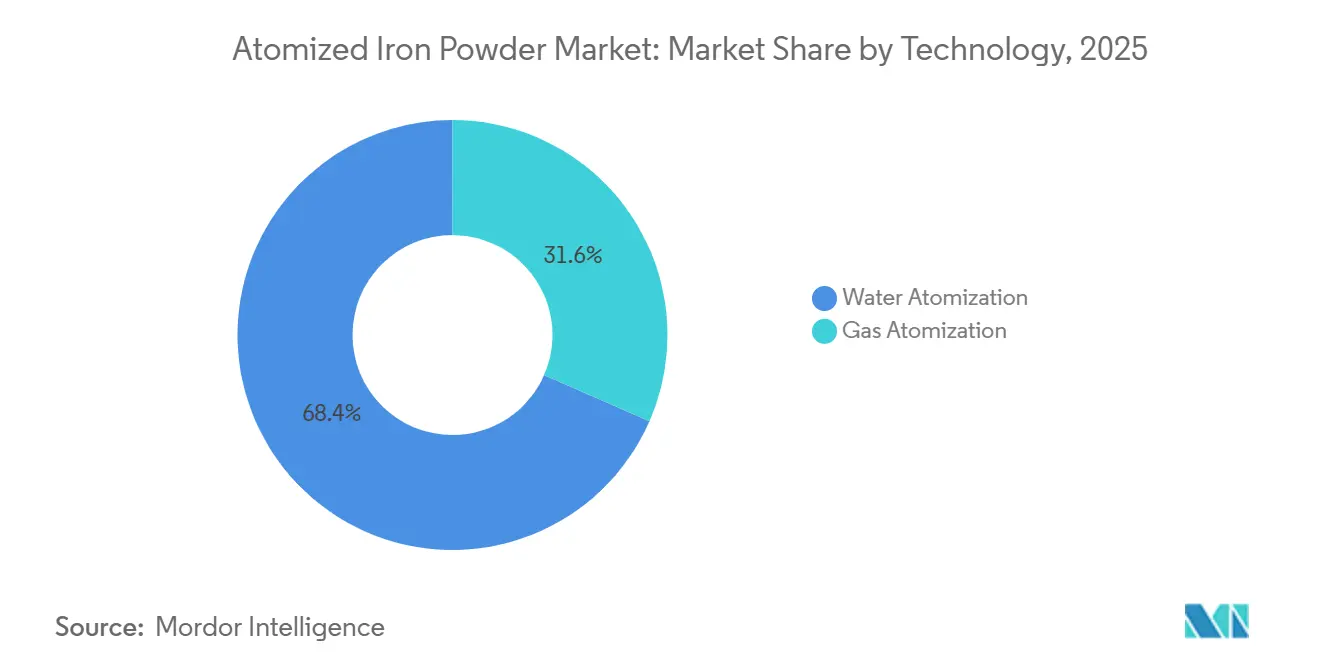
- Nach Technologie hielt die Wasserverdüsung im Jahr 2025 einen Marktanteil von 68,43 % am Markt für Atomisiertes Eisenpulver, während die Gasverdüsung bis 2031 voraussichtlich mit einer CAGR von 6,56 % wachsen wird.
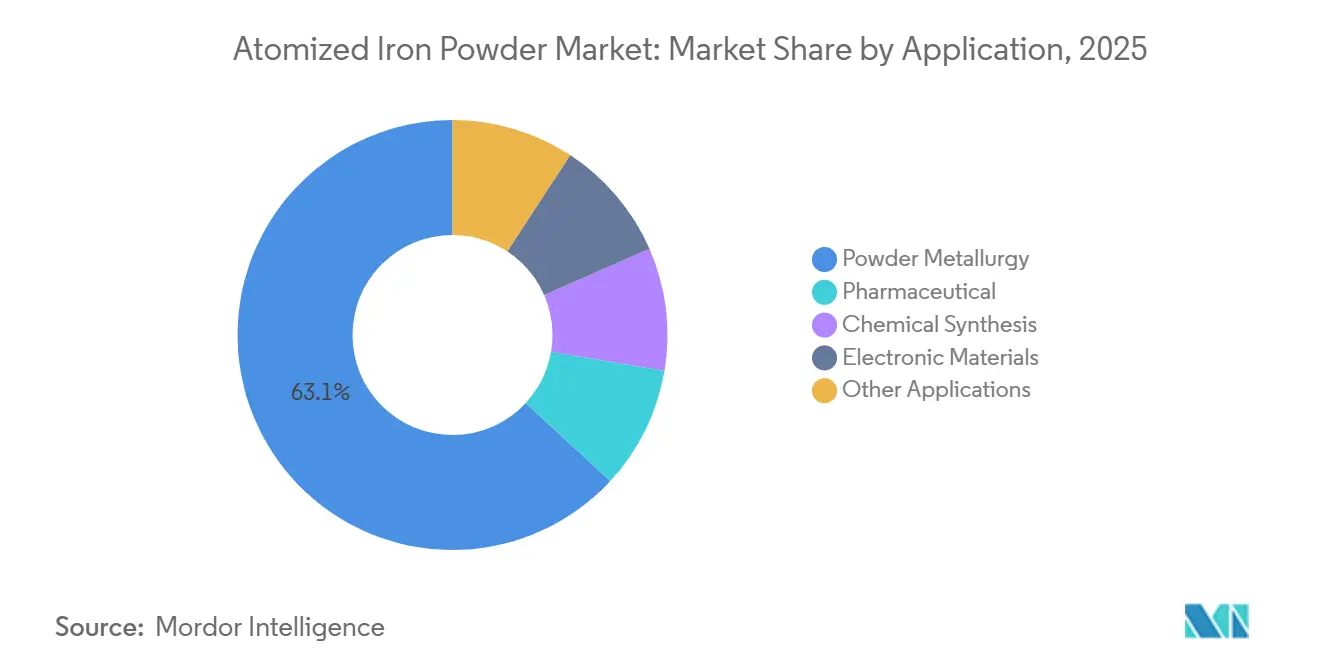
- Nach Anwendung hielt die Pulvermetallurgie im Jahr 2025 einen Marktanteil von 63,11 % am Markt für Atomisiertes Eisenpulver, während Elektronische Werkstoffe bis 2031 voraussichtlich mit einer CAGR von 6,85 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 60,65 % am Markt für Atomisiertes Eisenpulver und wird bis 2031 voraussichtlich mit einer CAGR von 6,77 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Atomisiertes Eisenpulver
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Akzeptanz der Pulvermetallurgie in der Automobil- und Industriekomponentenfertigung | +2.0% | Global, Kernergebnisse in Asien-Pazifik, Nordamerika und Deutschland | Mittelfristig (2–4 Jahre) |
| Elektrifizierungsnachfrage nach weichmagnetischen Eisenpulver- Komponenten | +1.4% | Asien-Pazifik und EU als Kern; Ausstrahlungseffekte auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Akzeptanz additiver Fertigung und Metallpulverspritzgießens | +0.9% | Nordamerika, Europa, China, Japan | Langfristig (≥ 4 Jahre) |
| Geschlossener Kreislauf für Schrottausgangsmaterial und geringerer Materialabfall | +0.4% | Europa, China; Frühphase in Nordamerika | Mittelfristig (2–4 Jahre) |
| Digitale Prozesssteuerung für engere Partikelgrößenverteilungen | +0.2% | Global, angeführt von Schweden, Japan, Deutschland, China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Akzeptanz der Pulvermetallurgie in der Automobil- und Industriekomponentenfertigung
Die Pulvermetallurgie bleibt für den Markt für Atomisiertes Eisenpulver bedeutsam, da sie komplexe Teile mit weniger Zerspanung, weniger Materialabfall und reproduzierbarer Maßhaltigkeit in der Hochvolumenfertigung ermöglicht. Mehr als 70 % der nordamerikanischen Eisenpulverlieferungen gingen im Jahr 2025 in Automobilanwendungen, was darauf hindeutet, dass Fahrzeugprogramme die wichtigste Nachfragebasis für regionale Pulverlieferanten blieben. Personenkraftwagen in der Region verwendeten in diesem Jahr durchschnittlich 14,3 kg pulvermetallurgische Bauteile, was den Einsatz in mehreren Funktionssystemen und nicht nur in einem einzigen Fahrzeugteil widerspiegelt. Zahnräder, Strukturhalterungen, Ölpumpenrotoren und Reibungsteile geben dem Markt für Atomisiertes Eisenpulver weiterhin eine breite automobile Basis und eine Reihe etablierter Fertigungsrouten. Die Nachfrage verlagert sich hin zu Hybridantriebsstrangteilen, Turboladerkomponenten und Aktuatoren für humanoide Roboter, da sich der konventionelle Antriebsstranginhalt ändert und Fahrzeughersteller Komponentendesigns überarbeiten. Eisenwerkstoffe behalten einen Vorteil, wo Druckfestigkeit und Kosten wichtig bleiben, was ihre fortgesetzte Rolle in Anwendungen unterstützt, die langlebige Komponenten in einem Produktionsmaßstab erfordern.
Elektrifizierungsnachfrage nach weichmagnetischen Eisenpulver-Komponenten
Elektromotorenanwendungen erweitern den Markt für Atomisiertes Eisenpulver durch weichmagnetische Verbundwerkstoffe (SMC), die isolierte Pulverpartikel zur Herstellung von Magnetkernen verwenden. Diese Materialien ermöglichen dreidimensionale magnetische Flusspfade und eine Nettofertigung für ausgewählte Motorkonstruktionen und geben Ingenieuren Optionen jenseits konventioneller Blechpaketstrukturen. Eine wissenschaftliche Studie aus dem Jahr 2026 berichtete von Fe-3,5Si-SMC-Komponenten mit einer Zugfestigkeit von über 650 MPa und einer Koerzitivfeldstärke von unter 10 Oe nach dem Reibrührschmieden. JFE Steel Corporation berichtete, dass sein isolierungsbeschichtetes Reineisenpulver einen Axialspaltmotor-Prototyp unterstützte, der bei vergleichbarer Effizienz 48 % dünner und 40 % leichter war als vergleichbare Radialspaltdesigns[1]JFE Steel Corporation, "Neues isoliertes Reineisenpulver von JFE Steel für weichmagnetische Verbundwerkstoffe ermöglicht es, den Prototyp-Axialspaltmotor um 48 % zu verschlanken," JFE Steel Corporation, jfe-steel.co.jp. Höganäs AB führte im Juni 2026 Somaloy 7P mit einer wasserbasierten Beschichtung ein, die darauf abzielt, die Kernverluste in Hochfrequenzanwendungen zu reduzieren, bei denen die Materialauswahl sowohl die Effizienz als auch die thermische Leistung beeinflusst. Die Anforderungen der Internationalen Elektrotechnischen Kommission an die Magnetkernleistung erhalten auch den Wert etablierter Premiumqualitäten, da Kunden die Materialleistung überprüfen müssen, bevor sie neue Pulver in qualifizierten Designs einsetzen.
Akzeptanz additiver Fertigung und Metallpulverspritzgießens
Gasverdüste Pulver unterstützen den Markt für Atomisiertes Eisenpulver, bei dem additive Fertigung, Binderdüsen und Metallpulverspritzgießen konsistente Ausgangsmaterialien mit kontrollierten physikalischen Eigenschaften benötigen. Diese Prozesse erfordern kontrollierte Partikelgrößen, niedrigen Sauerstoffgehalt und zuverlässige Fließfähigkeit, da Schwankungen die Pulververteilung, Dichte und Eigenschaften des fertigen Teils beeinflussen können. Die kombinierten nordamerikanischen Pulverlieferungen für Metallpulverspritzgießen und additive Fertigung stiegen im Jahr 2025 nach einer zweijährigen Lagerkorrektur um 5 %, was auf eine Rückkehr der Kaufaktivität in diesen Kanälen hindeutet. Eine Studie in Powder Technology aus dem Jahr 2025 zeigte eine Methode zur Auswahl von Gasverdüsungsparametern zur Zielung auf Partikelgrößenverteilungen, die Herstellern helfen kann, die Ausgabe auf spezifische Anwendungsanforderungen abzustimmen. Eine Studie im Journal of Sustainable Metallurgy aus dem Jahr 2026 ergab, dass Stahlschleifspäne ein nahezu kugelförmiges Ausgangsmaterial für additive Fertigung und Pulvermetallurgie mit begrenzter Vorverarbeitung liefern können. Aktualisierte Standards des Metal Powder Industries Federation aus dem Jahr 2026 stärken auch das Materialvertrauen in Binderdüsen- und Directed-Energy-Deposition-Anwendungen, bei denen Designer definierte Eigenschaften benötigen, bevor sie von Versuchsarbeiten zur Serienproduktion übergehen.
Geschlossener Kreislauf für Schrottausgangsmaterial und geringerer Materialabfall
Ausgangsmaterialien im geschlossenen Kreislauf können den Markt für Atomisiertes Eisenpulver unterstützen, indem sie die Abhängigkeit von Eisenerz- und Barrenkurschwankungen verringern und Fertigungsschrott in ein Eingangsmaterial umwandeln. Sie können Herstellern auch helfen, auf Kundenanfragen nach kohlenstoffärmeren Materialien zu reagieren und die Rückverfolgbarkeit von Ausgangsmaterialentscheidungen zu verbessern. Höganäs AB brachte im Juni 2025 re-Astaloy 85 Mo auf den Markt und berichtete von einem um 14 % niedrigeren Produkt-CO₂-Fußabdruck durch Biogassubstitution, was einen Ansatz zeigt, der die Prozessenergie ändert, ohne den Produktzweck zu ändern[2]Höganäs AB, "Höganäs bringt Re-Astaloy 85 Mo als erstes Produkt im neuen nachhaltigkeitsorientierten Portfolio auf den Markt," Höganäs AB, hoganas.com. Das Unternehmen erklärte, dass das Pulver die von pulvermetallurgischen Kunden benötigten Verdichtbarkeits- und Härtbarkeitsspezifikationen beibehielt, was den Bedarf der Kunden, etablierte Verarbeitungsbedingungen zu ändern, begrenzte. Eine wissenschaftliche Studie aus dem Jahr 2025 berichtete, dass recyceltes Baustahl-Pulver in der Laser-Pulverbettfusion eine relative Dichte von 99,9 % und eine durchschnittliche Zugfestigkeit von 808 MPa erreichte. Die Verpflichtungen des Carbon Border Adjustment Mechanism für Eisen- und Stahlderivate fördern europäische Investitionen in kohlenstoffärmere Ausgangsmaterialrouten, während Kunden zunehmend Emissionsinformationen neben der Pulverleistung berücksichtigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Energie- und Anlagenkosten für die Verdüsung | -0.7% | Global, am stärksten in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Preiswettbewerb durch reduzierte und elektrolytische Eisenpulver | -0.4% | Global, am intensivsten in Asien-Pazifik und preissensiblen Segmenten | Mittelfristig (2–4 Jahre) |
| Qualifizierungsrisiko durch Pulvervariabilität in sicherheitskritischen Komponenten | -0.1% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Energie- und Anlagenkosten für die Verdüsung
Energie- und Anlagenkosten begrenzen die Kapazitätserweiterung im Markt für Atomisiertes Eisenpulver, insbesondere für kleinere Hersteller, die Fixkosten nicht auf große Produktionsvolumina verteilen können. Die Wasserverdüsung benötigt Hochdruckwasser und thermische Energie, während die Gasverdüsung auch Inertgas und spezialisierte Rückgewinnungssysteme benötigt, die die Betriebsanforderungen erhöhen. Gasverdüsungsanlagen erfordern Schmelzehandhabung, Klassierungsanlagen und eine strenge Kontrolle der Pulverhandhabung, um die Pulverqualität zu schützen und Feinpartikel sicher zu handhaben. Diese Anforderungen schaffen lange Amortisationszeiten für Projekte, die auf Premiumqualitäten abzielen, selbst wenn die kommerzielle Chance durch schnell wachsende Endanwendungen unterstützt wird. Eine höhere Energiepreisvolatilität war besonders schwierig für europäische und nordamerikanische Hersteller, da Kostensteigerungen nicht immer schnell an qualifizierte Kunden weitergegeben werden können. Integrierte Betriebe mit Schrott- oder wasserstoffbasierten Ausgangsmaterialien können einige Betriebsrisiken reduzieren, obwohl ihre Anlagen höhere Anfangsinvestitionen und längere Planungshorizonte erfordern.
Preiswettbewerb durch reduzierte und elektrolytische Eisenpulver
Reduzierte und elektrolytische Pulver schränken den Markt für Atomisiertes Eisenpulver in Anwendungen ein, bei denen eine unregelmäßige Partikelform akzeptabel ist und Benutzer den Materialkosten mehr Gewicht beimessen. Reduziertes Eisenpulver bleibt für Press-und-Sinter-Anwendungen geeignet, bei denen die Stückkosten die Materialauswahl leiten und die Leistungsanforderungen bereits gut verstanden sind. Elektrolytische Hersteller verbessern auch die Konsistenz für pharmazeutische und hochreine elektronische Anwendungen, bei denen etablierte Lieferanten traditionell stärkere Positionen innehatten. Der Preisdruck ist am stärksten in Grenzqualitäten, bei denen Sphärizität einen begrenzten Leistungsvorteil bietet und einen höheren Kaufpreis nicht vollständig rechtfertigt. Lieferanten von Atomisiertem Eisenpulver konzentrieren sich daher auf additive Fertigung und SMC-Anwendungen, bei denen die Morphologie für die endgültige Leistung wesentlich ist und die Produktqualifizierung eine differenzierte Preisgestaltung unterstützen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Wasserverdüsung behält Skalenvorteile, während Gasverdüsung bei Premiumanwendungen gewinnt
Die Wasserverdüsung hielt im Jahr 2025 einen Marktanteil von 68,43 % am Markt für Atomisiertes Eisenpulver, was die umfangreiche installierte Kapazität und etablierte Kundenzulassungen widerspiegelt. Sie produziert unregelmäßige Pulver, die üblicherweise in Press-und-Sinter-Anwendungen verwendet werden. Ihr typischer Partikelbereich von 45–150 μm bleibt für einen Großteil der globalen Pulvermetallurgienachfrage relevant. Die Wasserverdüsung bietet auch einen Kostenvorteil pro Kilogramm für die Hochvolumenfertigung. Diese Eigenschaften halten sie in der Branche für Atomisiertes Eisenpulver in der Automobil- und Industrielieferkette zentral.
Die Gasverdüsung wird bis 2031 voraussichtlich mit einer CAGR von 6,56 % wachsen, da Anwender sphärische Pulver für Laser-Pulverbettfusion, Binderdüsen und SMC-Kerne suchen. Eine Überprüfung im AIChE Journal aus dem Jahr 2024 stellte fest, dass die Pulverausbeuten unter 30 μm bei der Gasverdüsung unter 50 % bleiben können, verglichen mit 70–80 % bei der Wasserverdüsung. Dieser Ausbeideunterschied begrenzt das Ausgabewachstum und unterstützt Premiumpreise für eng spezifiziertes Material. KOBE STEEL, LTD. erweiterte seine MAGMEL-Reihe im Jahr 2026 mit hochhitzebeständigen Isolierbeschichtungen für das magnetische Glühen. Die Entwicklung unterstützt die Nachfrage nach konsistenten Basispulvern in Anwendungen, die ein zuverlässiges magnetisches Verhalten benötigen.


Nach Anwendung: Pulvermetallurgie hält Umsatzführerschaft, während Elektronische Werkstoffe expandieren
Die Pulvermetallurgie hielt im Jahr 2025 einen Marktanteil von 63,11 % am Markt für Atomisiertes Eisenpulver, gestützt durch gesinterte Automobilkomponenten. Die Anwendung umfasst Zahnräder, Nockenphasensteller, Ölpumpenrotoren und Strukturhalterungen. Ihr hoher Materialnutzungsgrad reduziert den Abfall im Vergleich zur konventionellen Zerspanung. Hybridantriebsstränge können Komponentenanforderungen hinzufügen, selbst wenn sich Verbrennungsmotor-Anwendungen ändern. Diese etablierte Nachfragebasis verankert weiterhin die Marktgröße für Atomisiertes Eisenpulver für konventionelle Komponenten.
Elektronische Werkstoffe werden bis 2031 voraussichtlich mit einer CAGR von 6,85 % wachsen. SMC-Kerne werden in Traktionsmotoren für Elektrofahrzeuge, Induktoren für KI-Server und Photovoltaik-Wechselrichtern verwendet, wo kompakte Designs und verbessertes Hochfrequenzverhalten wichtig sein können. Eine Studie in Advanced Science aus dem Jahr 2026 ergab, dass ultraschallvibrations-unterstütztes Kaltpressen die effektive Permeabilität um 21 % verbesserte und den Kernverlust um 43,4 % gegenüber konventionellem Pressen reduzierte. Die chemische Synthese verwendet Eisenpulver als Reduktionsmittel und Katalysator, während pharmazeutische Anwendungen eine Premiumnische sind, die durch strenge Reinheitsstandards geregelt wird. Hartlöten, Schweißen und Bodensanierung machen weitere Anwendungen mit geringeren Wachstumsaussichten aus, was dem Markt für Atomisiertes Eisenpulver Zugang zu mehreren kleineren Endanwendungen jenseits von Automobil und Elektronik verschafft.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
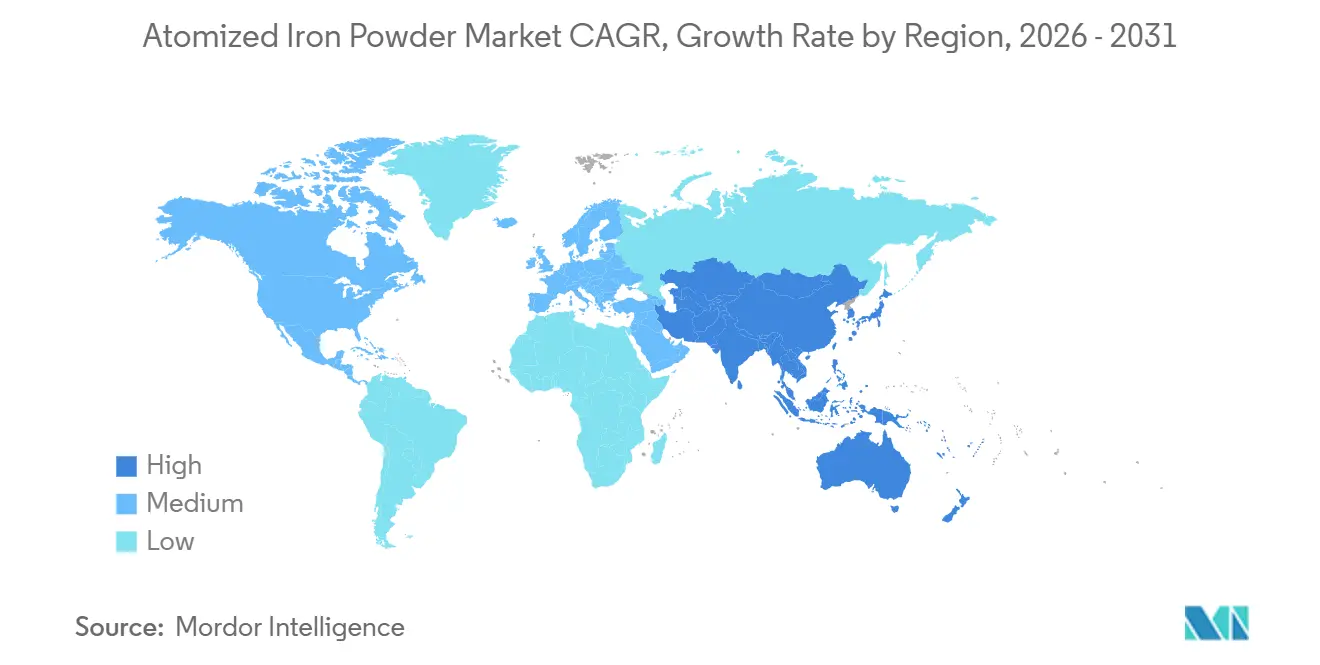
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 60,65 % am Markt für Atomisiertes Eisenpulver und wird bis 2031 voraussichtlich mit einer CAGR von 6,77 % wachsen. Chinas integrierte Stahl-zu-Pulver-Betriebe unterstützen eine kosteneffiziente Versorgung, eine große Basis an Sinterteilen und regionale Nachfrage aus der Produktion von Elektrofahrzeug-Antriebssträngen und SMC-Motorkernen. Japan und Südkorea fügen eine fortgeschrittene Materialnachfrage aus Unterhaltungselektronik und Industriemotoren hinzu, während das isolierte Reineisenpulver von JFE Steel Corporation Interesse für Designs geweckt hat, die dünnere und leichtere Motoren erfordern. Indien gewinnt Nachfrage aus der Automobilfertigung und der Pharmaproduktion, und ASEAN-Länder erhalten Industriekapazitätstransfers von teureren nordostasiatischen Standorten. Diese Mischung gibt dem Markt für Atomisiertes Eisenpulver eine breite Basis an Standardqualitätsnachfrage neben Premiumanwendungen für magnetische Werkstoffe.
In Nordamerika erreichten die Eisen- und Stahlpulverlieferungen im Jahr 2025 268.880 Tonnen. Die Liefermengen waren niedriger als im Vorjahr, da einige Fahrzeugprogramme Verzögerungen erlitten, obwohl die Nachfrage nach Verbrennungsmotoren und Hybridfahrzeugen teilweise Unterstützung bot. Verteidigung, Luft- und Raumfahrt, Halbleiterausrüstung und Rechenzentrum-Hardware bieten zusätzliche Nachfragepfade für höherwertige Pulver, insbesondere dort, wo Materialqualifizierungen für additive Fertigung wichtig sind. Die integrierte Versorgungsbasis der Region unterstützt die Preisstabilität für qualifiziertes Material, während Zollunsicherheiten Diskussionen über inländische Beschaffung mit Automobilkunden stärken. Die Anforderungen der International Automotive Task Force (IATF) 16949 und Materialstandardaktualisierungen aus dem Jahr 2026 prägen weiterhin Lieferantenzulassungen und Anwendungsbewertungen für Binderdüsen und Directed-Energy-Deposition.
Europa hält eine Position im Markt für Atomisiertes Eisenpulver aufgrund seiner technischen Versorgungsbasis, etablierter Komponentenhersteller und Niedrigkohlenstoff-Produktionsprogramme. Höganäs AB verfolgt wasserstoffbasierte Eisenherstellung mit FerraVolt durch eine im April 2026 angekündigte Partnerschaft, während seine Arbeit veranschaulicht, wie europäische Hersteller Ausgangsmaterialänderungen mit nachgelagerten Pulveranwendungen verknüpfen. Die europäische Automobilnachfrage verändert sich, da die Nachfrage nach Verbrennungsmotoren zurückgeht und Hybrid-, Turbolader- und Motorkomponentenanwendungen wachsen, und Höganäs AB präsentierte nachhaltige Pulver- und Verdichtungsarbeiten auf der PM26-Konferenz der Powder Metallurgy Association of India im März 2026. Südamerika ist mit Brasiliens Fertigungsbasis für Sinterteile verbunden, während der Nahe Osten und Afrika eine frühe Nicht-Automobil-Nachfrage haben, die durch Saudi-Arabiens Industrialisierungsagenda unterstützt wird.

Wettbewerbslandschaft
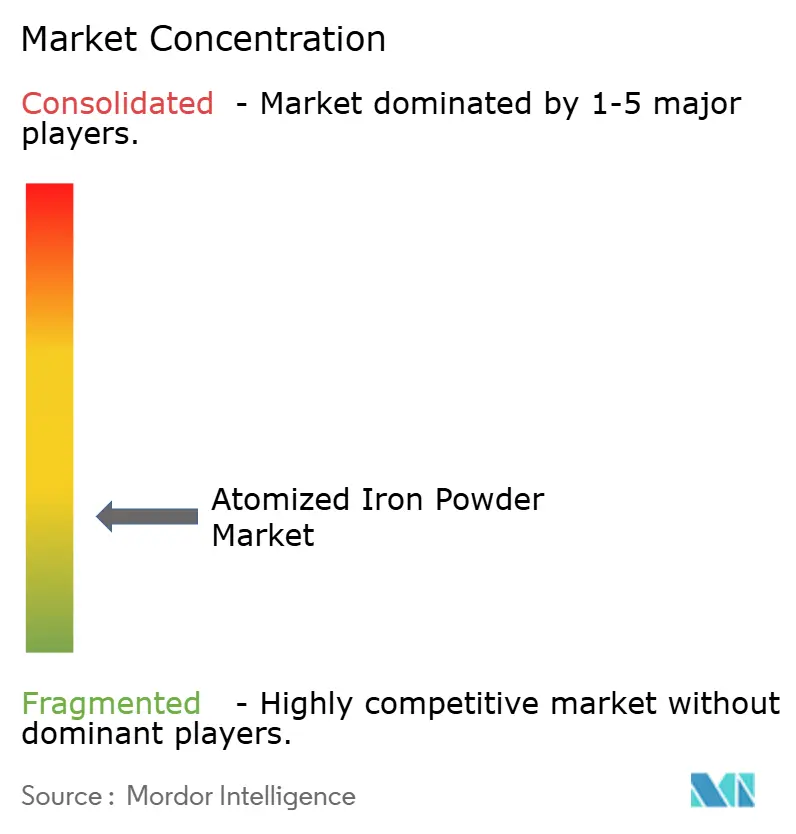
Der Markt für Atomisiertes Eisenpulver ist stark fragmentiert, wobei die fünf größten Akteure Höganäs AB, KOBE STEEL, LTD., GKN Powder Metallurgy, JFE Steel Corporation und Pometon S.p.A. umfassen. Ihre proprietären Produktionsprozesse und Kundenzulassungen schaffen Eintrittsbarrieren in sicherheitskritischen Anwendungen, während chinesische und indische Hersteller aktiver um Standardqualitätsvolumina konkurrieren. Führende Hersteller konzentrieren sich auf kohlenstoffärmere Ausgangsmaterialien, Partikelqualitätskontrolle und Anwendungen, die spezialisierte magnetische oder additive Fertigungsleistung benötigen. Diese Struktur hält den Markt für Atomisiertes Eisenpulver für Preiswettbewerb in Basisqualitäten offen, während differenzierte Positionen in qualifizierten Premiumprodukten geschützt werden.
Dauch Corporation schloss im Februar 2026 die Übernahme der Dowlais Group plc ab und brachte GKN Powder Metallurgy in seine Automobilzuliefererplattform ein, wodurch etablierte pulvermetallurgische Fähigkeiten konsolidiert wurden. GKN Powder Metallurgy stornierte auch seinen europäischen Plan für Seltenerd-Dauermagnete, was die kommerzielle Schwierigkeit einer Erweiterung über seine Kernpulvermetallurgieaktivitäten hinaus demonstriert. Sandvik AB unterzeichnete im Juni 2026 eine Vereinbarung zum Verkauf seines gasverdüsten Pulvergeschäfts Osprey an Mimir, wodurch ein Spezialpulverbetrieb, der additive Fertigung, Metallpulverspritzgießen und heißisostatisches Pressen bedient, abgetrennt wurde. Die Osprey-Transaktion gibt diesem Betrieb eine klarere eigenständige Rolle in der Spezialpulverversorgung, während die Dauch-Transaktion ein Pulvermetallurgiegeschäft näher an eine Automobilantriebsstrangplattform bringt. Zusammen zeigen diese Veränderungen, dass sich Eigentumsmodelle verschieben, da Unternehmen entscheiden, welche Materialaktivitäten für ihre Produktportfolios zentral bleiben.
Höganäs AB kombiniert Wasserstoffreduktionsarbeiten, SMC-Pulverentwicklung und CO₂-Bilanzierungspartnerschaften mit Komponentenkunden und erweitert seinen Ansatz vom Ausgangsmaterial bis zum qualifizierten Endanwendungsmaterial. Die Einführung von re-Astaloy 85 Mo zeigte, wie ein kohlenstoffärmeres Pulver etablierte Verarbeitungseigenschaften beibehalten kann. JFE Steel Corporation differenziert seine Denjiro-Reihe durch isolierungsbeschichtetes Eisenpulver für weichmagnetische Verbundwerkstoffe, während die MAGMEL-Reihe von KOBE STEEL, LTD. magnetische Anwendungen adressiert, die thermische Beständigkeit erfordern. IATF 16949 und Standards der Internationalen Elektrotechnischen Kommission bleiben wichtig für Lieferanten, die Premiumautomobil- und Magnetkernprogramme anstreben.
Marktführer in der Branche für Atomisiertes Eisenpulver
-
Höganäs AB
-
KOBE STEEL, LTD.
-
GKN Powder Metallurgy
-
JFE Steel Corporation
-
Pometon S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Maharashtra Metal Powders meldete eine Produktionskapazität von 12.000 Tonnen pro Jahr (MTPA) für atomisiertes Pulver in seinen Nagpur-Betrieben, zusammen mit dedizierten Anlagen für andere Metallpulver und verwandte Produkte. Die etablierte Kapazität für atomisiertes Pulver stärkt die regionale Versorgung für industrielle Anwendungen, einschließlich Pulvermetallurgie und technische Komponenten.
- April 2026: Höganäs AB ging eine Co-Entwicklungspartnerschaft mit FerraVolt AB ein, um einen flexiblen wasserstoffbasierten Eisenherstellungsprozess voranzutreiben, der mit erneuerbarem Strom betrieben wird. Die Initiative zielt darauf ab, kohlenstoffarmes Eisen zu produzieren und gleichzeitig die Abhängigkeit von kohlebasierten Rohstoffen zu reduzieren, um die Entwicklung kohlenstoffärmerer Eisenausgangsmaterialien für die Produktion von Atomisiertem Eisenpulver zu unterstützen.


Globaler Berichtsumfang des Marktes für Atomisiertes Eisenpulver
Atomisiertes Eisenpulver ist ein feines metallisches Pulver, das durch Zerteilen von geschmolzenem Eisen in kleine Partikel durch kontrollierte Verdüsungsprozesse hergestellt wird. Es bietet kontrollierte Partikeleigenschaften und Zusammensetzung für Anwendungen, die eine konsistente Materialleistung erfordern.
Der Markt für Atomisiertes Eisenpulver ist nach Technologie, Anwendung und Geografie segmentiert. Nach Technologie ist der Markt in Wasserverdüsung und Gasverdüsung segmentiert. Nach Anwendung ist der Markt in Pulvermetallurgie, Chemische Synthese, Elektronische Werkstoffe, Pharmazeutika und Sonstige Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Atomisiertes Eisenpulver in 15 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Wasserverdüsung |
| Gasverdüsung |
| Pulvermetallurgie |
| Chemische Synthese |
| Elektronische Werkstoffe |
| Pharmazeutika |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Wasserverdüsung | |
| Gasverdüsung | ||
| Nach Anwendung | Pulvermetallurgie | |
| Chemische Synthese | ||
| Elektronische Werkstoffe | ||
| Pharmazeutika | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Atomisiertes Eisenpulver?
Der Markt für Atomisiertes Eisenpulver hat im Jahr 2026 einen Wert von 1,19 Milliarden USD und wird bis 2031 voraussichtlich 1,58 Milliarden USD erreichen.
Was treibt die Nachfrage nach Atomisiertem Eisenpulver an?
Gesinterte Automobilteile, weichmagnetische Verbundwerkstoffe für Elektromotoren und eng spezifizierte Pulver für additive Fertigung stützen die Nachfrage.
Welche Technologie führte im Jahr 2025 den Marktanteil an?
Die Wasserverdüsung hielt im Jahr 2025 einen Umsatzanteil von 68,43 %, aufgrund ihrer Skalenvorteile, Kostenvorteile und Eignung für die Press-und-Sinter-Verarbeitung.
Welche Anwendung wird bis 2031 am schnellsten wachsen?
Elektronische Werkstoffe werden bis 2031 voraussichtlich mit einer CAGR von 6,85 % wachsen.
Seite zuletzt aktualisiert am:



