
Taille et part du marché de la poudre de fer atomisée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.19 Milliards de dollars |
| Taille du Marché (2031) | 1.58 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.73 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la poudre de fer atomisée par Mordor Intelligence
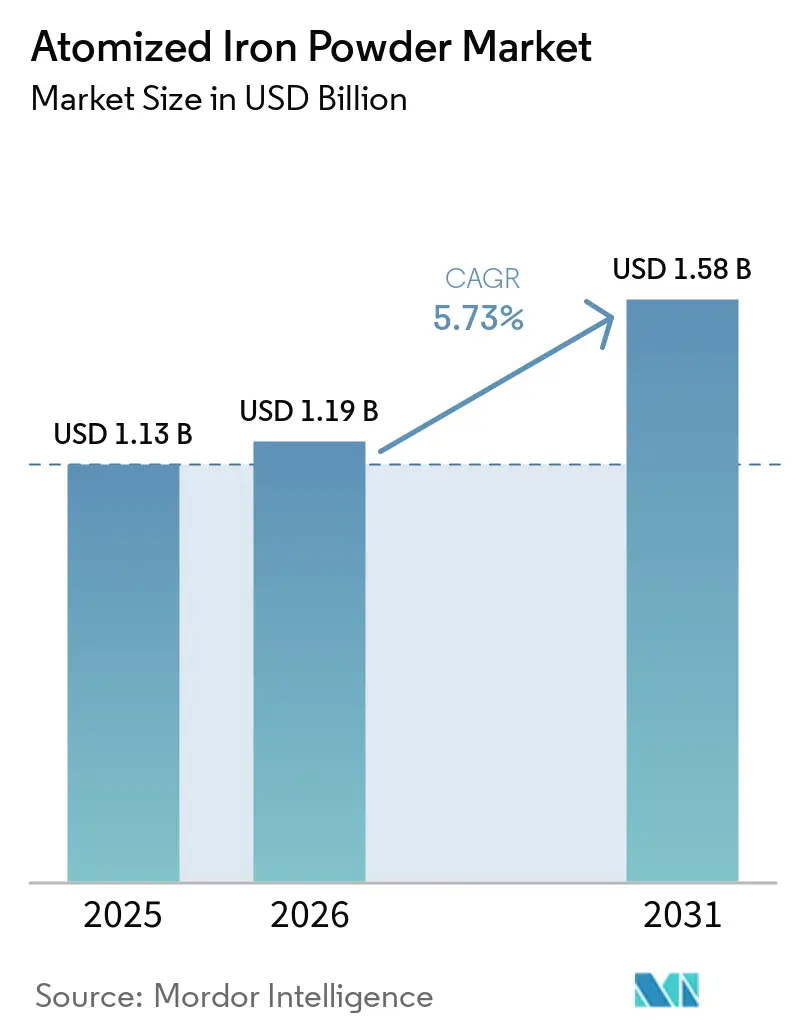
La taille du marché de la poudre de fer atomisée était évaluée à 1,13 milliard USD en 2025 et devrait croître de 1,19 milliard USD en 2026 pour atteindre 1,58 milliard USD d'ici 2031, à un CAGR de 5,73 % durant la période de prévision (2026-2031). La demande est soutenue par les composants frittés utilisés dans les équipements automobiles et industriels, notamment les pièces nécessitant des dimensions reproductibles, des volumes de production élevés et une utilisation efficace des matériaux. Le marché de la poudre de fer atomisée bénéficie également d'un glissement vers les composites magnétiques doux dans les moteurs électriques, où les poudres de fer isolées peuvent soutenir des conceptions avec des trajets de flux magnétique tridimensionnels. Les poudres de fer précisément calibrées soutiennent la fabrication additive et le moulage par injection de métal, où le contrôle des particules, la teneur en oxygène et la coulabilité influencent la façon dont la poudre se déplace et se comporte lors du traitement. La Metal Powder Industries Federation prévoit une demande plus soutenue en 2026 à mesure que le déstockage prend fin et que les commandes des clients s'améliorent, favorisant les fournisseurs disposant de grades pour composites magnétiques doux et fabrication additive, alors que la demande s'éloigne des pièces de transmission conventionnelles à combustion interne.
Principaux enseignements du rapport
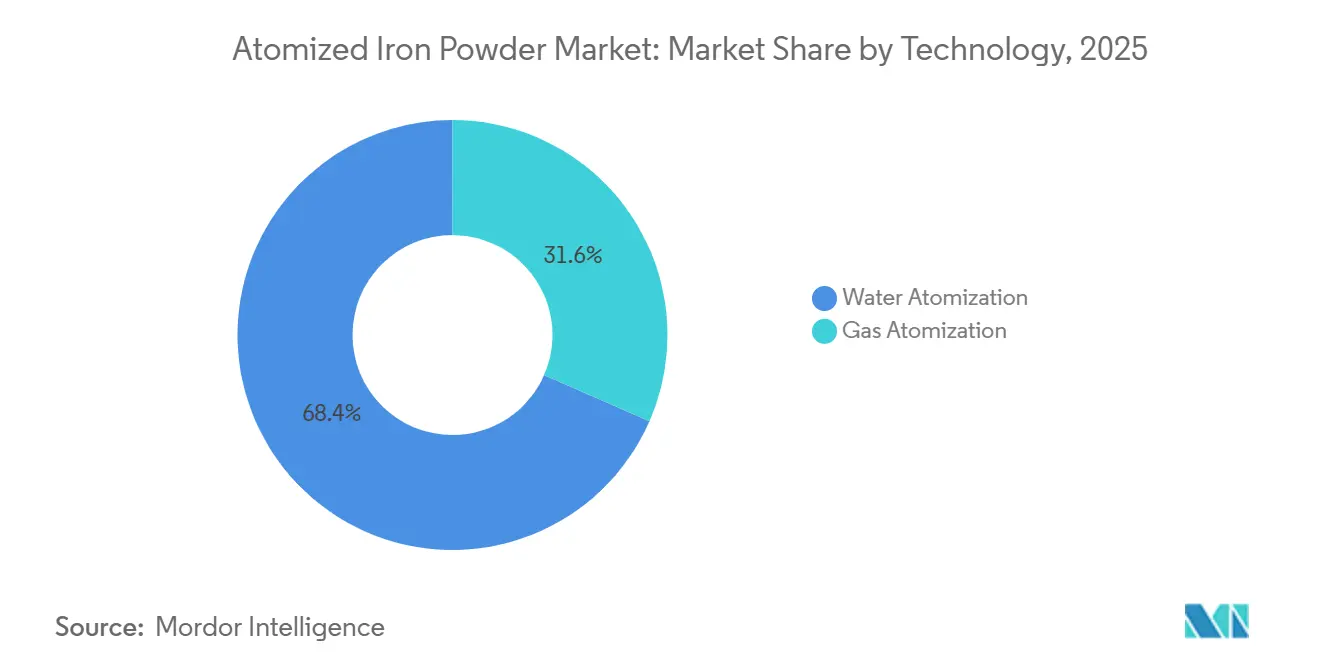
- Par technologie, l'atomisation à l'eau détenait 68,43 % de la part du marché de la poudre de fer atomisée en 2025, tandis que l'atomisation au gaz devrait progresser à un CAGR de 6,56 % jusqu'en 2031.
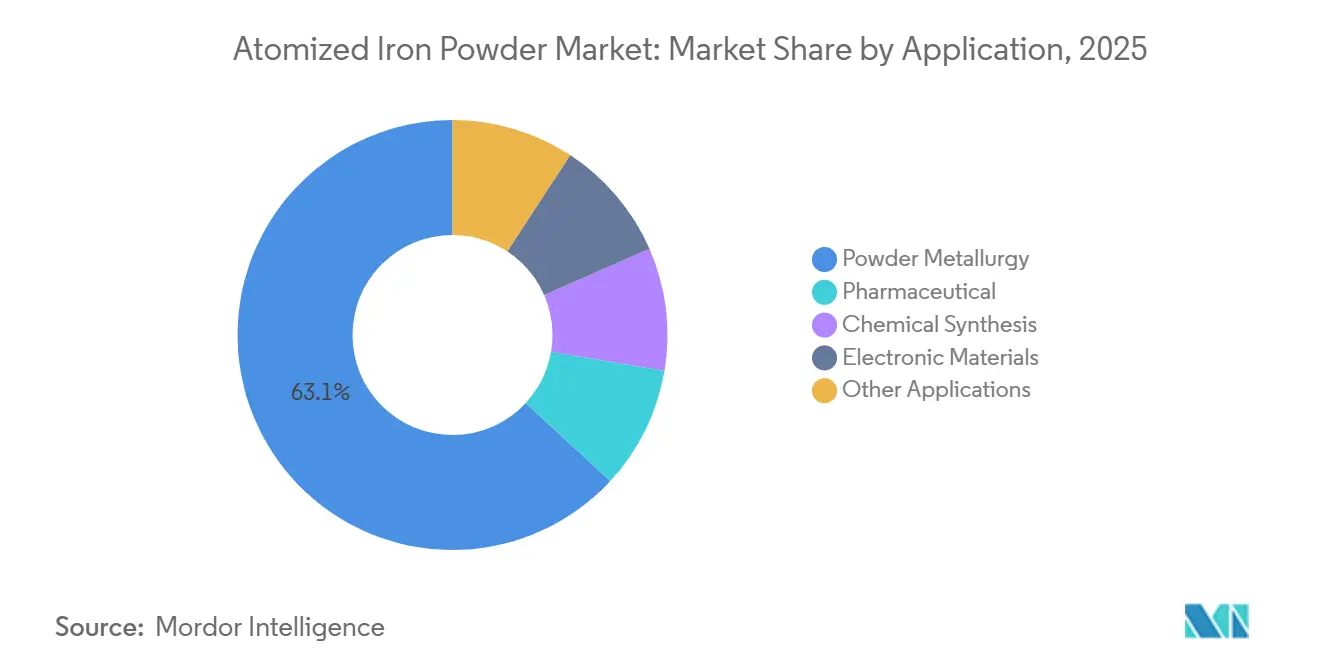
- Par application, la métallurgie des poudres détenait 63,11 % de la part du marché de la poudre de fer atomisée en 2025, tandis que les matériaux électroniques devraient progresser à un CAGR de 6,85 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 60,65 % de la part du marché de la poudre de fer atomisée en 2025 et devrait progresser à un CAGR de 6,77 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la poudre de fer atomisée
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante de la métallurgie des poudres dans les composants automobiles et industriels | +2.0% | Mondial, gains principaux en Asie-Pacifique, Amérique du Nord et Allemagne | Moyen terme (2-4 ans) |
| Demande liée à l'électrification pour les composants en poudre de fer magnétique doux | +1.4% | Asie-Pacifique et UE en tête ; répercussions en Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption de la fabrication additive et du moulage par injection de métal | +0.9% | Amérique du Nord, Europe, Chine, Japon | Long terme (≥ 4 ans) |
| Alimentation en ferraille en circuit fermé et réduction des déchets de matériaux | +0.4% | Europe, Chine ; phase précoce en Amérique du Nord | Moyen terme (2-4 ans) |
| Contrôle numérique des procédés pour des distributions granulométriques plus étroites | +0.2% | Mondial, mené par la Suède, le Japon, l'Allemagne, la Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de la métallurgie des poudres dans les composants automobiles et industriels
La métallurgie des poudres reste importante pour le marché de la poudre de fer atomisée car elle permet de former des pièces complexes avec moins d'usinage, moins de déchets de matériaux et un contrôle dimensionnel reproductible en production à grand volume. Plus de 70 % des expéditions nord-américaines de poudre de fer étaient destinées aux applications automobiles en 2025, ce qui indique que les programmes de véhicules sont restés la principale base de demande pour les fournisseurs régionaux de poudre. Les véhicules particuliers de la région utilisaient en moyenne 14,3 kg de composants en métallurgie des poudres au cours de cette année, ce qui reflète une utilisation dans plusieurs systèmes fonctionnels plutôt que dans une seule pièce de véhicule. Les engrenages, les supports structurels, les rotors de pompes à huile et les pièces de friction continuent de donner au marché de la poudre de fer atomisée une large base automobile et un ensemble de voies de fabrication établies. La demande se réoriente vers les pièces de groupes motopropulseurs hybrides, les composants de turbocompresseurs et les actionneurs de robots humanoïdes, à mesure que le contenu des transmissions conventionnelles évolue et que les constructeurs automobiles révisent les conceptions des composants. Les matériaux ferreux conservent un avantage là où la résistance à la compression et le coût restent importants, soutenant leur rôle continu dans les applications nécessitant des composants durables à l'échelle de la production.
Demande liée à l'électrification pour les composants en poudre de fer magnétique doux
Les applications de moteurs électriques élargissent le marché de la poudre de fer atomisée grâce aux composites magnétiques doux (SMC) qui utilisent des particules de poudre isolées pour créer des noyaux magnétiques. Ces matériaux permettent des trajets de flux magnétique tridimensionnels et une fabrication en forme nette pour certaines conceptions de moteurs, offrant aux ingénieurs des options au-delà des structures laminées conventionnelles. Une étude scientifique de 2026 a rapporté des composants SMC Fe-3,5Si avec une résistance à la traction supérieure à 650 MPa et une coercivité inférieure à 10 Oe après forgeage par friction-malaxage. JFE Steel Corporation a rapporté que sa poudre de fer pur à revêtement isolant a soutenu un prototype de moteur à entrefer axial 48 % plus mince et 40 % plus léger que des conceptions à entrefer radial comparables à efficacité équivalente[1]JFE Steel Corporation, "La nouvelle poudre de fer pur isolée de JFE Steel pour composites magnétiques doux permet de réduire l'épaisseur du prototype de moteur à entrefer axial de 48 %," JFE Steel Corporation, jfe-steel.co.jp. Höganäs AB a introduit le Somaloy 7P en juin 2026 avec un revêtement à base d'eau destiné à réduire les pertes dans le noyau dans les applications à haute fréquence, où le choix des matériaux influence à la fois l'efficacité et les performances thermiques. Les exigences de la Commission Électrotechnique Internationale en matière de performance des noyaux magnétiques préservent également la valeur des grades premium établis, car les clients doivent vérifier les performances des matériaux avant d'utiliser de nouvelles poudres dans des conceptions qualifiées.
Adoption de la fabrication additive et du moulage par injection de métal
Les poudres atomisées au gaz soutiennent le marché de la poudre de fer atomisée, où la fabrication additive, le jet de liant et le moulage par injection de métal nécessitent une matière première cohérente avec des caractéristiques physiques contrôlées. Ces procédés requièrent des tailles de particules contrôlées, une faible teneur en oxygène et une coulabilité fiable, car les variations peuvent affecter l'étalement de la poudre, la densité et les propriétés des pièces finies. Les expéditions combinées de poudres pour moulage par injection de métal et fabrication additive en Amérique du Nord ont augmenté de 5 % en 2025 après une correction des stocks sur deux ans, indiquant un retour de l'activité d'achat dans ces canaux. Une étude Powder Technology de 2025 a présenté une méthode de sélection des paramètres d'atomisation au gaz pour cibler les distributions granulométriques, ce qui peut aider les producteurs à aligner leur production sur des exigences d'application spécifiques. Une étude du Journal of Sustainable Metallurgy de 2026 a révélé que les copeaux de broyage d'acier peuvent fournir une matière première quasi-sphérique pour la fabrication additive et la métallurgie des poudres avec un prétraitement limité. Les normes actualisées de la Metal Powder Industries Federation en 2026 renforcent également la confiance dans les matériaux pour les applications de jet de liant et de dépôt d'énergie dirigée, où les concepteurs ont besoin de propriétés définies avant de passer des travaux d'essai à la production répétée.
Alimentation en ferraille en circuit fermé et réduction des déchets de matériaux
Les matières premières en circuit fermé peuvent soutenir le marché de la poudre de fer atomisée en réduisant l'exposition aux fluctuations des prix du minerai de fer et des lingots, tout en transformant les déchets de fabrication en matière première. Elles peuvent également aider les producteurs à répondre aux demandes des clients en matière de matériaux à faible teneur en carbone et à améliorer la traçabilité des choix de matières premières. Höganäs AB a lancé le re-Astaloy 85 Mo en juin 2025 et a rapporté une empreinte carbone du produit inférieure de 14 % grâce à la substitution par du biogaz, montrant une approche qui modifie l'énergie du procédé sans changer la finalité du produit[2]Höganäs AB, "Höganäs lance le Re-Astaloy 85 Mo comme premier produit de son nouveau portefeuille axé sur la durabilité," Höganäs AB, hoganas.com. L'entreprise a déclaré que la poudre conservait les spécifications de compressibilité et de trempabilité requises par les clients en métallurgie des poudres, limitant ainsi la nécessité pour les clients de modifier les conditions de traitement établies. Une étude scientifique de 2025 a rapporté qu'une poudre d'acier de construction recyclé atteignait une densité relative de 99,9 % et une résistance à la traction moyenne de 808 MPa en fusion laser sur lit de poudre. Les obligations du Mécanisme d'Ajustement Carbone aux Frontières pour les dérivés du fer et de l'acier encouragent les investissements européens dans des voies d'approvisionnement à faible teneur en carbone, tandis que les clients prennent de plus en plus en compte les informations sur les émissions parallèlement aux performances des poudres.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'énergie et d'équipement pour l'atomisation | -0.7% | Mondial, plus aigu dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Concurrence par les prix des poudres de fer réduites et électrolytiques | -0.4% | Mondial, plus intense en Asie-Pacifique et dans les segments sensibles aux prix | Moyen terme (2-4 ans) |
| Risque de qualification lié à la variabilité des poudres dans les composants critiques pour la sécurité | -0.1% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'énergie et d'équipement pour l'atomisation
Les coûts d'énergie et d'équipement limitent l'expansion des capacités sur le marché de la poudre de fer atomisée, en particulier pour les petits producteurs qui ne peuvent pas répartir les coûts fixes sur de grands volumes de production. L'atomisation à l'eau nécessite de l'eau sous haute pression et de l'énergie thermique, tandis que l'atomisation au gaz nécessite également du gaz inerte et des systèmes de récupération spécialisés qui s'ajoutent aux exigences opérationnelles. Les équipements d'atomisation au gaz nécessitent une manutention de la fonte, des équipements de classification et un contrôle strict de la manutention des poudres pour protéger la qualité de la poudre et gérer les fines particules en toute sécurité. Ces exigences créent de longues périodes de retour sur investissement pour les projets ciblant les grades premium, même lorsque l'opportunité commerciale est soutenue par des utilisations finales à croissance rapide. La volatilité plus élevée des prix de l'énergie a été particulièrement difficile pour les producteurs européens et nord-américains, car les augmentations de coûts ne peuvent pas toujours être répercutées rapidement sur les clients qualifiés. Les opérations intégrées avec des matières premières à base de ferraille ou d'hydrogène peuvent réduire une partie de l'exposition opérationnelle, bien que leurs installations nécessitent un investissement initial plus élevé et des horizons de planification plus longs.
Concurrence par les prix des poudres de fer réduites et électrolytiques
Les poudres réduites et électrolytiques contraignent le marché de la poudre de fer atomisée dans les applications où une forme de particule irrégulière est acceptable et où les utilisateurs accordent plus d'importance au coût des matériaux. La poudre de fer réduite reste adaptée aux applications de pressage et frittage où le coût unitaire guide la sélection des matériaux et où les exigences de performance sont déjà bien comprises. Les producteurs électrolytiques améliorent également la cohérence pour les utilisations pharmaceutiques et électroniques à haute pureté, où les fournisseurs établis ont traditionnellement occupé des positions plus solides. La pression sur les prix est la plus forte dans les grades limites où la sphéricité offre un avantage de performance limité et ne justifie pas pleinement un prix d'achat plus élevé. Les fournisseurs de poudres atomisées se concentrent donc sur la fabrication additive et les utilisations SMC où la morphologie est essentielle à la performance finale, et où la qualification du produit peut soutenir une tarification différenciée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : l'atomisation à l'eau conserve son échelle tandis que l'atomisation au gaz progresse dans les utilisations premium
L'atomisation à l'eau détenait 68,43 % de la part du marché de la poudre de fer atomisée en 2025, reflétant une capacité installée étendue et des approbations clients établies. Elle produit des poudres irrégulières couramment utilisées dans les applications de pressage et frittage. Sa plage granulométrique typique de 45 à 150 μm reste pertinente pour une grande partie de la demande mondiale en métallurgie des poudres. L'atomisation à l'eau offre également un avantage en termes de coût par kilogramme pour la production à grand volume. Ces attributs la maintiennent au cœur du secteur de la poudre de fer atomisée dans les chaînes d'approvisionnement automobiles et industrielles.
L'atomisation au gaz devrait progresser à un CAGR de 6,56 % jusqu'en 2031, les utilisateurs recherchant des poudres sphériques pour la fusion laser sur lit de poudre, le jet de liant et les noyaux SMC. Une revue de l'AIChE Journal de 2024 a noté que les rendements en poudres inférieures à 30 μm peuvent rester inférieurs à 50 % pour l'atomisation au gaz, contre 70 % à 80 % pour l'atomisation à l'eau. Cette différence de rendement limite la croissance de la production et soutient des prix premium pour les matériaux à spécifications étroites. KOBE STEEL, LTD. a élargi sa gamme MAGMEL en 2026 avec des revêtements isolants à haute résistance thermique pour le recuit magnétique. Ce développement soutient la demande de poudres de base cohérentes dans les applications nécessitant un comportement magnétique fiable.


Par application : la métallurgie des poudres domine le chiffre d'affaires, tandis que les matériaux électroniques se développent
La métallurgie des poudres détenait 63,11 % de la part du marché de la poudre de fer atomisée en 2025, soutenue par les composants automobiles frittés. L'application comprend les engrenages, les déphaseurs d'arbre à cames, les rotors de pompes à huile et les supports structurels. Son utilisation élevée des matériaux réduit les déchets par rapport à l'usinage conventionnel. Les groupes motopropulseurs hybrides peuvent ajouter des exigences en matière de composants même si les applications à combustion interne évoluent. Cette base de demande établie continue d'ancrer la taille du marché de la poudre de fer atomisée pour les composants conventionnels.
Les matériaux électroniques devraient progresser à un CAGR de 6,85 % jusqu'en 2031. Les noyaux SMC sont utilisés dans les moteurs de traction pour véhicules électriques, les inducteurs de serveurs d'intelligence artificielle et les onduleurs photovoltaïques, où les conceptions compactes et l'amélioration du comportement à haute fréquence peuvent être importantes. Une étude Advanced Science de 2026 a révélé que le pressage à froid assisté par vibrations ultrasoniques améliorait la perméabilité effective de 21 % et réduisait les pertes dans le noyau de 43,4 % par rapport au pressage conventionnel. La synthèse chimique utilise la poudre de fer comme agent réducteur et catalyseur, tandis que les applications pharmaceutiques constituent une niche premium régie par des normes de pureté strictes. Le brasage, le soudage et la remédiation des sols représentent des applications supplémentaires avec des perspectives de croissance plus faibles, donnant au marché de la poudre de fer atomisée une exposition à plusieurs utilisations finales plus petites au-delà de l'automobile et de l'électronique.

Analyse géographique
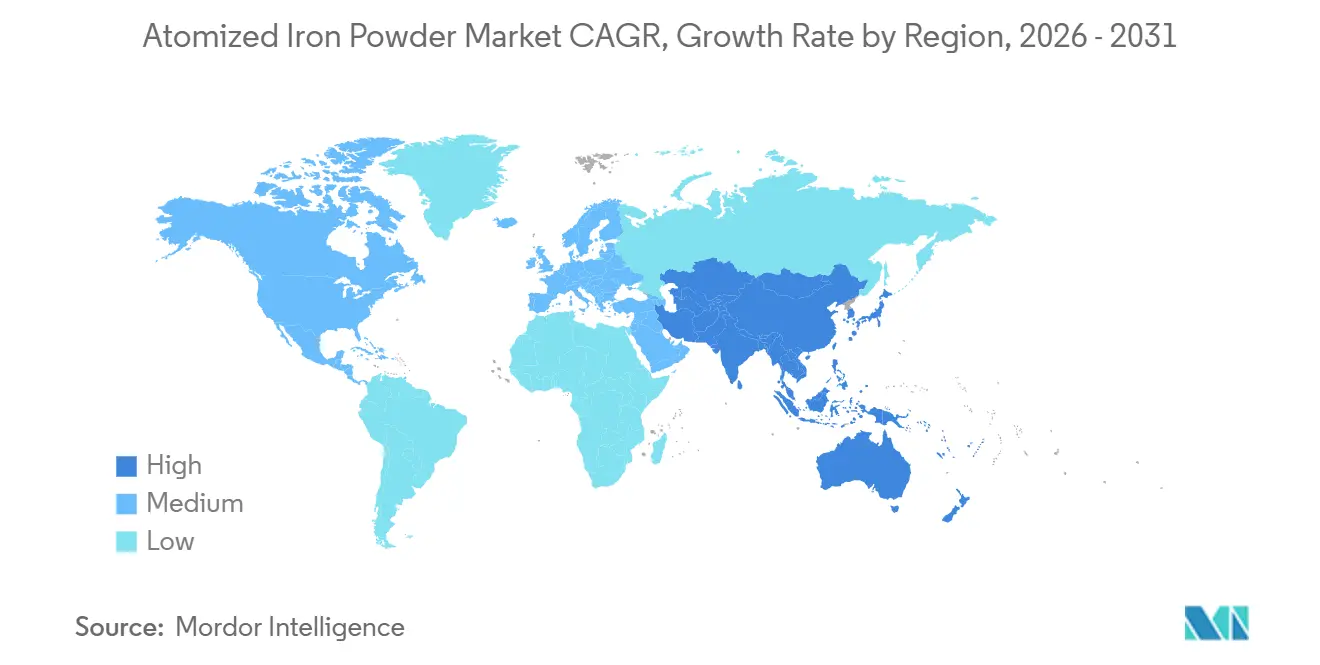
L'Asie-Pacifique détenait 60,65 % de la part du chiffre d'affaires du marché de la poudre de fer atomisée en 2025 et devrait progresser à un CAGR de 6,77 % jusqu'en 2031. Les opérations intégrées acier-poudre de la Chine soutiennent une offre compétitive en termes de coûts, une large base de pièces frittées et la demande régionale provenant de la production de transmissions pour véhicules électriques et de noyaux de moteurs SMC. Le Japon et la Corée du Sud ajoutent une demande en matériaux avancés provenant de l'électronique grand public et des moteurs industriels, tandis que la poudre de fer pur isolée de JFE Steel Corporation a suscité de l'intérêt pour les conceptions nécessitant des moteurs plus minces et plus légers. L'Inde enregistre une demande croissante de la fabrication automobile et de la production pharmaceutique, et les pays de l'ASEAN reçoivent des transferts de capacités industrielles depuis des sites d'Asie du Nord-Est à coûts plus élevés. Cette combinaison donne au marché de la poudre de fer atomisée une large base de demande en grades standard aux côtés d'applications en matériaux magnétiques premium.
En Amérique du Nord, les expéditions de poudres de fer et d'acier ont atteint 268 880 tonnes métriques en 2025. Les volumes d'expédition étaient inférieurs à l'année précédente car certains programmes de véhicules ont connu des retards, bien que la demande liée à la combustion interne et aux hybrides ait fourni un soutien partiel. La défense, l'aérospatiale, les équipements pour semi-conducteurs et le matériel pour centres de données offrent des débouchés supplémentaires pour les poudres de grade supérieur, notamment là où les qualifications de matériaux pour la fabrication additive sont importantes. La base d'approvisionnement intégrée de la région soutient la stabilité des prix pour les matériaux qualifiés, tandis que l'incertitude tarifaire renforce les discussions sur l'approvisionnement domestique avec les clients automobiles. Les exigences de l'International Automotive Task Force (IATF) 16949 et les mises à jour des normes de matériaux de 2026 continuent de façonner les approbations des fournisseurs et l'évaluation des applications pour le jet de liant et le dépôt d'énergie dirigée.
L'Europe occupe une position sur le marché de la poudre de fer atomisée grâce à sa base d'approvisionnement technique, ses fabricants de composants établis et ses programmes de production à faible teneur en carbone. Höganäs AB poursuit la production de fer à base d'hydrogène avec FerraVolt dans le cadre d'un partenariat annoncé en avril 2026, tandis que ses travaux illustrent comment les producteurs européens relient les changements de matières premières aux applications de poudres en aval. La demande automobile européenne évolue à mesure que la demande liée à la combustion interne décline et que les utilisations dans les hybrides, les turbocompresseurs et les composants de moteurs augmentent, et Höganäs AB a présenté ses travaux sur les poudres durables et la compaction lors de la conférence PM26 de la Powder Metallurgy Association of India en mars 2026. L'Amérique du Sud est liée à la base de fabrication de pièces frittées du Brésil, tandis que le Moyen-Orient et l'Afrique présentent une demande non automobile naissante soutenue par le programme d'industrialisation de l'Arabie Saoudite.

Paysage concurrentiel
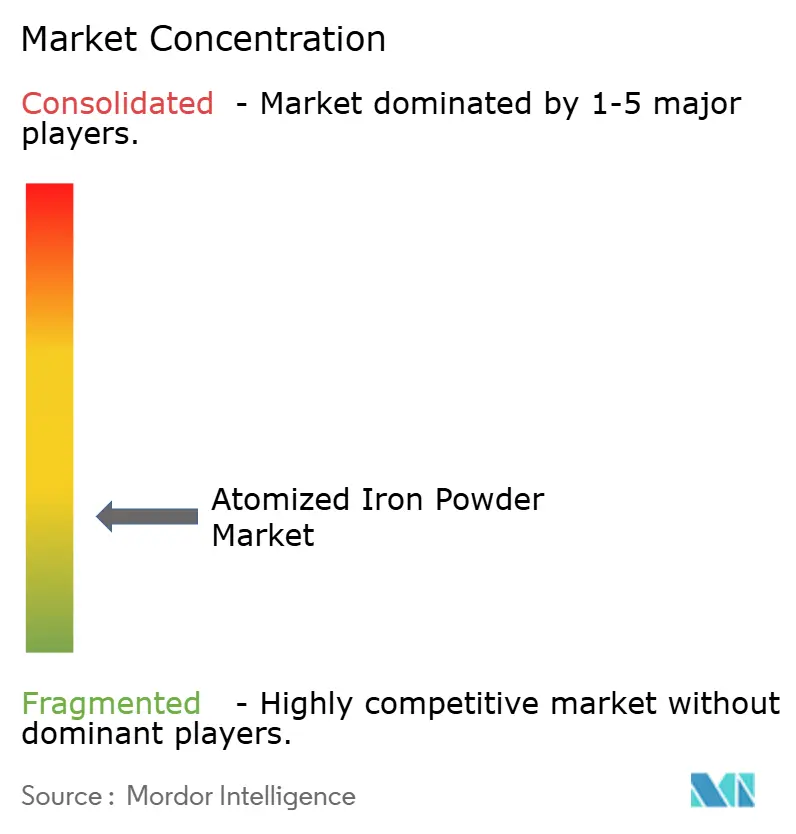
Le marché de la poudre de fer atomisée est très fragmenté, les cinq premiers acteurs étant Höganäs AB, KOBE STEEL, LTD., GKN Powder Metallurgy, JFE Steel Corporation et Pometon S.p.A. Leurs procédés de production propriétaires et leurs approbations clients créent des barrières dans les applications critiques pour la sécurité, tandis que les producteurs chinois et indiens se font concurrence plus activement pour les volumes de grades standard. Les principaux producteurs se concentrent sur les matières premières à faible teneur en carbone, le contrôle de la qualité des particules et les applications nécessitant des performances magnétiques ou de fabrication additive spécialisées. Cette structure maintient le marché de la poudre de fer atomisée ouvert à la concurrence par les prix dans les grades de base, tout en protégeant les positions différenciées dans les produits premium qualifiés.
Dauch Corporation a finalisé l'acquisition de Dowlais Group plc en février 2026, intégrant GKN Powder Metallurgy dans sa plateforme de fournisseur automobile et consolidant des capacités établies en métallurgie des poudres. GKN Powder Metallurgy a également annulé son projet européen d'aimants permanents aux terres rares, démontrant la difficulté commerciale de s'étendre au-delà de ses activités principales en métallurgie des poudres. Sandvik AB a signé un accord en juin 2026 pour vendre son activité de poudres atomisées au gaz Osprey à Mimir, séparant une opération de poudres spéciales qui dessert la fabrication additive, le moulage par injection de métal et le pressage isostatique à chaud. La transaction Osprey donne à cette opération un rôle autonome plus clair dans l'approvisionnement en poudres spéciales, tandis que la transaction Dauch rapproche une activité de métallurgie des poudres d'une plateforme de transmission automobile. Ensemble, ces changements montrent que les modèles de propriété évoluent à mesure que les entreprises décident quelles activités liées aux matériaux restent centrales à leurs portefeuilles de produits.
Höganäs AB combine des travaux de réduction à l'hydrogène, le développement de poudres SMC et des partenariats de comptabilité carbone avec des clients de composants, étendant son approche de la matière première au matériau qualifié pour utilisation finale. Son lancement du re-Astaloy 85 Mo a montré comment une poudre à faible teneur en carbone peut conserver des propriétés de traitement établies. JFE Steel Corporation différencie sa gamme Denjiro grâce à la poudre de fer à revêtement isolant pour composites magnétiques doux, tandis que la gamme MAGMEL de KOBE STEEL, LTD. répond aux utilisations magnétiques nécessitant une résistance thermique. Les normes IATF 16949 et de la Commission Électrotechnique Internationale restent importantes pour les fournisseurs cherchant à accéder aux programmes automobiles premium et aux noyaux magnétiques.
Leaders du secteur de la poudre de fer atomisée
Höganäs AB
KOBE STEEL, LTD.
GKN Powder Metallurgy
JFE Steel Corporation
Pometon S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : Maharashtra Metal Powders a annoncé une capacité de production de poudres atomisées de 12 000 tonnes métriques par an (MTPA) dans ses opérations de Nagpur, ainsi que des installations dédiées à d'autres poudres métalliques et produits connexes. La capacité de production de poudres atomisées établie renforce l'approvisionnement régional pour les applications industrielles, notamment la métallurgie des poudres et les composants techniques.
- Avril 2026 : Höganäs AB a conclu un partenariat de co-développement avec FerraVolt AB pour faire avancer un procédé flexible de production de fer à base d'hydrogène alimenté par de l'électricité renouvelable. L'initiative vise à produire du fer à faible teneur en carbone tout en réduisant la dépendance aux matières premières à base de charbon, soutenant le développement d'une matière première en fer à faible teneur en carbone pour la production de poudre de fer atomisée.


Périmètre du rapport mondial sur le marché de la poudre de fer atomisée
La poudre de fer atomisée est une poudre métallique fine produite en fragmentant du fer fondu en petites particules par des procédés d'atomisation contrôlés. Elle offre des caractéristiques de particules et une composition contrôlées pour les applications nécessitant des performances de matériaux cohérentes.
Le marché de la poudre de fer atomisée est segmenté par technologie, application et géographie. Par technologie, le marché est segmenté en atomisation à l'eau et atomisation au gaz. Par application, le marché est segmenté en métallurgie des poudres, synthèse chimique, matériaux électroniques, pharmaceutique et autres applications. Le rapport couvre également la taille du marché et les prévisions pour la poudre de fer atomisée dans 15 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Atomisation à l'eau |
| Atomisation au gaz |
| Métallurgie des poudres |
| Synthèse chimique |
| Matériaux électroniques |
| Pharmaceutique |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie | Atomisation à l'eau | |
| Atomisation au gaz | ||
| Par application | Métallurgie des poudres | |
| Synthèse chimique | ||
| Matériaux électroniques | ||
| Pharmaceutique | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la poudre de fer atomisée ?
Le marché de la poudre de fer atomisée s'élève à 1,19 milliard USD en 2026 et devrait atteindre 1,58 milliard USD d'ici 2031.
Qu'est-ce qui stimule la demande de poudre de fer atomisée ?
Les pièces automobiles frittées, les composites magnétiques doux pour moteurs électriques et les poudres à spécifications étroites pour la fabrication additive soutiennent la demande.
Quelle technologie a dominé la part de marché en 2025 ?
L'atomisation à l'eau détenait 68,43 % du chiffre d'affaires en 2025 en raison de son échelle, de ses avantages en termes de coûts et de son adéquation avec le traitement par pressage et frittage.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les matériaux électroniques devraient progresser à un CAGR de 6,85 % jusqu'en 2031.
Dernière mise à jour de la page le:



