
アトマイズ鉄粉市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.19 十億米ドル |
| 市場規模 (2031) | 1.58 十億米ドル |
| Growth Rate (2026 - 2031) | 5.73 % |
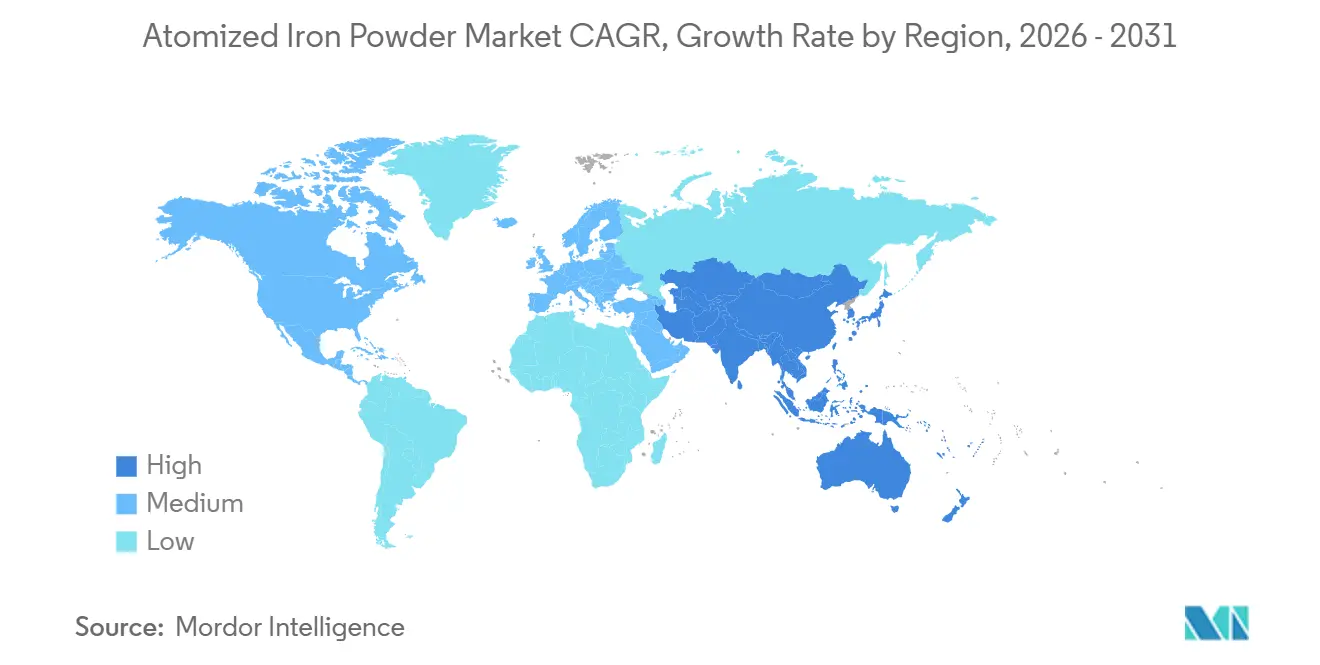
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
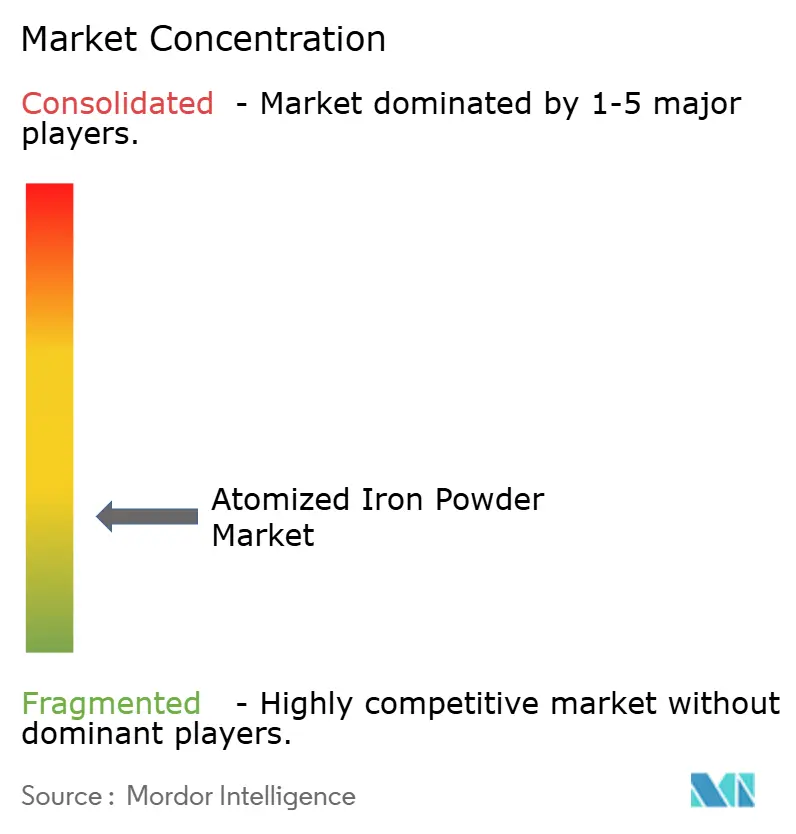
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアトマイズ鉄粉市場分析
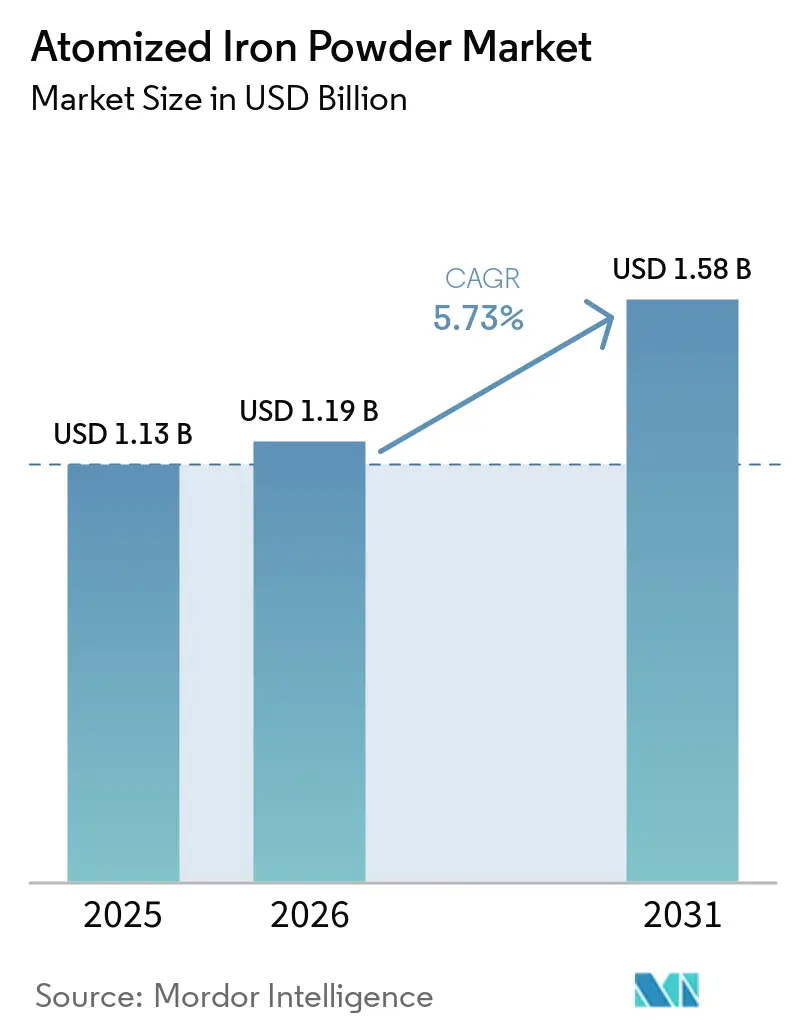
アトマイズ鉄粉市場規模は2025年に1.13 ビリオン 米ドルと評価され、2026年の1.19 ビリオン 米ドルから2031年には1.58 ビリオン 米ルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.73%です。需要は、自動車および産業機器に使用される焼結部品によって支えられており、これらの部品には寸法の再現性、大量生産、および効率的な材料使用が求められます。アトマイズ鉄粉市場は、電気モーターにおけるソフト磁性複合材料への移行からも恩恵を受けており、絶縁鉄粉は三次元磁束経路を持つ設計をサポートできます。精密に粒度調整された鉄粉は、積層造形および金属射出成形をサポートし、これらのプロセスでは粒子制御、酸素含有量、および流動性が加工中の粉末の挙動と性能に影響します。金属粉末産業連盟(Metal Powder Industries Federation)は、在庫調整が終了し顧客注文が改善するにつれて、2026年中に需要が強まると予測しており、従来の内燃機関ドライブトレイン部品から需要が移行するにつれて、ソフト磁性複合材料および積層造形グレードのサプライヤーが有利になると見込んでいます。
主要レポートのポイント
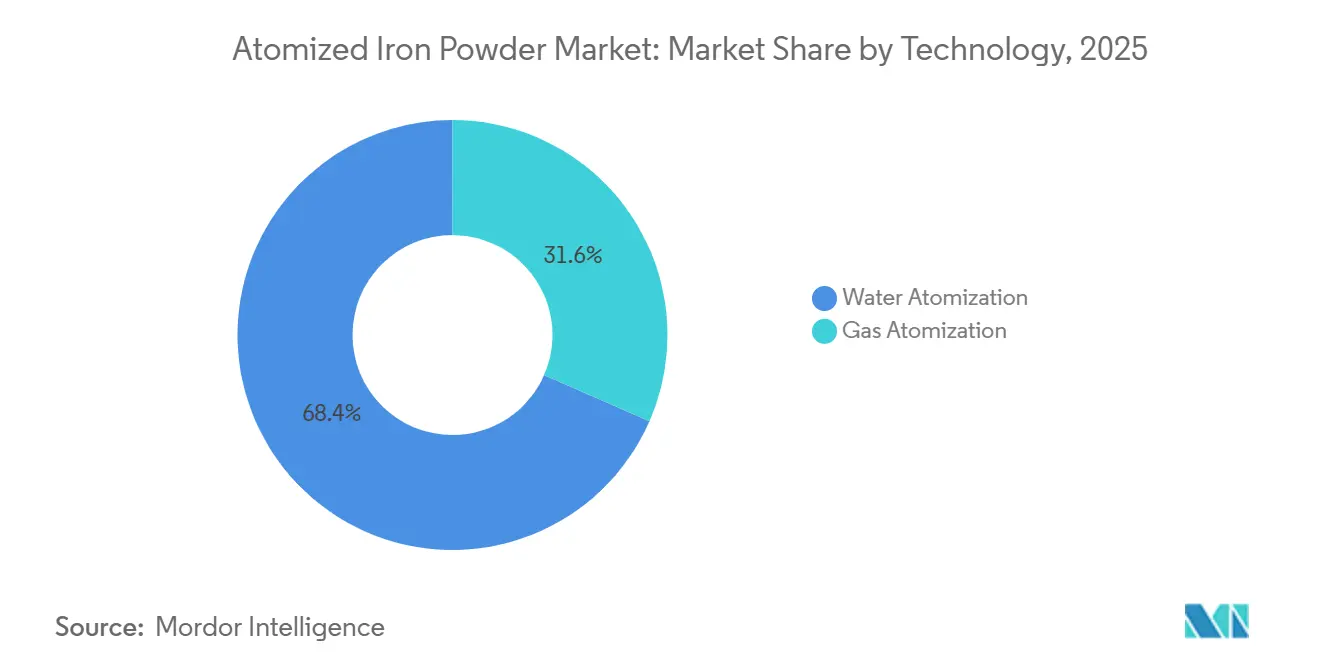
- 技術別では、水アトマイズが2025年のアトマイズ鉄粉市場シェアの68.43%を占め、スアトマイズは2031年までに6.56%のCAGRで成長すると予測されています。
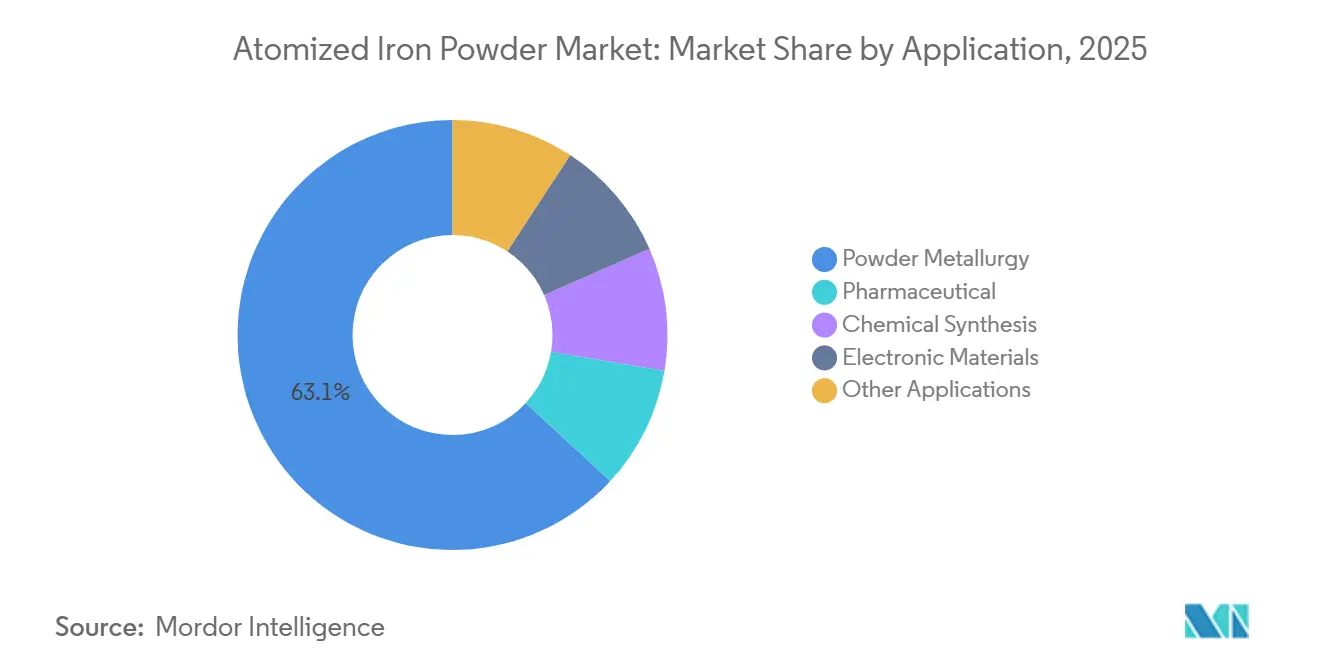
- 用途別では、粉末冶金が2025年のアトマイズ鉄粉市場シェアの63.11%を占め、電子材料は2031年までに6.85%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年のアトマイズ鉄粉市場シェアの60.65%を占め、2031年までに6.77%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のアトマイズ鉄粉市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車および産業部品における粉末冶金採用の拡大 | +2.0% | 世界全体、アジア太平洋・北米・ドイツでの中核的な成長 | 中期(2〜4年) |
| ソフト磁性鉄粉部品に対する電動化需要 | +1.4% | アジア太平洋・EUが中核、北米への波及 | 長期(4年以上) |
| 積層造形および金属射出成形の採用 | +0.9% | 北米、欧州、中国、日本 | 長期(4年以上) |
| クローズドループスクラップ原料と材料廃棄物の削減 | +0.4% | 欧州、中国、北米では初期段階 | 中期(2〜4年) |
| 粒度分布の狭小化に向けたデジタルプセス制御 | +0.2% | 世界全体、スウェーデン・日本・ドイツ・中国が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車および産業部品における粉末冶金採用の拡大
粉末冶金は、機械加工を減らし、材料廃棄物を削減し、大量生産において寸法制御の再現性を実現することで複雑な部品を成形するため、アトマイズ鉄粉市場において引き続き重要な位置を占めています。2025年には北米の鉄粉出荷量の70%以上が自動車用途向けであり、車両プログラムが地域の粉末サプライヤーにとって主要な需要基盤であり続けていることを示しています。同年、同地域の乗用車は平均14.3kgの粉末冶金部品を使用しており、これは単一の車両部品ではなく複数の機能システムにわたる使用を反映しています。歯車、構造ブラケット、オイルポンプロータ、および摩擦部品は、アトマイズ鉄粉市場に幅広い自動車向け需要基盤と確立された製造ルートを提供し続けています。従来のドライブトレイン内容が変化し、車両メーカーが部品設計を見直すにつれて、需要はハイブリッドパワートレイン部品、ターボチャージャー部品、およびヒューマノイドボットアクチュエーターへと移行しています。鉄系材料は、圧縮強度とコストが重要な用途において優位性を維持しており、生産規模で耐久性のある部品を必要とする用途での継続的な役割を支えています。
ソフト磁性鉄粉部品に対する電動化需要
電気モーター用途は、絶縁粉末粒子を使用して磁気コアを形成するソフト磁性複合材料(SMC)を通じてアトマイズ鉄粉市場を拡大しています。これらの材料は、三次元磁束経路と選択されたモーター設計のためのネットシェイプ製造を可能にし、従来の積層構造を超えた設計の選択肢をエンジニアに提供します。2026年の科学的研究では、摩擦攪拌鍛造後に引張強度650MPa超、保磁力10Oe未満のFe-3.5Si SMC部品が報告されました。JFE Steel Corporationは、絶縁コーティングされた純鉄粉が、同等の効率でラジアルギャップ設計と比較して48%薄く40%軽量なアキシャルギャップモータープロトタイプをサポートしたと報告しました[1]JFE Steel Corporation、「ソフト磁性複合材料向けJFEスチールの新絶縁純鉄粉により、プロトタイプアキシャルギャップモーターの48%スリム化を実現」、JFE Steel Corporation、jfe-steel.co.jp。Höganäs ABは2026年6月に水性コーティングを採用したSomaloy 7Pを発表し、材料選択が効率と熱性能の両方に影響する高周波用途でのコアロスを低減することを目的としています。国際電気標準会議(International Electrotechnical Commission)の磁気コア性能に関する要件も、確立されたプレミアムグレードの価値を維持しています。これは、顧客が認定された設計に新しい粉末を使用する前に材料性能を検証する必要があるためです。
積層造形および金属射出成形の採用
ガスアトマイズ粉末は、積層造形、バインダージェッティング、および金属射出成形が制御された物理的特性を持つ一貫した原料を必要とするアトマイズ鉄粉市場をサポートしています。これらのプロセスは、制御された粒子サイズ、低酸素有量、および信頼性の高い流動性を必要とします。なぜなら、ばらつきが粉末の広がり、密度、および完成部品の特性に影響する可能性があるためです。北米の金属射出成形と積層造形の粉末出荷量の合計は、2年間の在庫調整後、2025年に5%増加し、これらのチャネルでの購買活動の回復を示しています。2025年のPowder Technology誌の研究では、特定の粒度分布を目標とするガスアトマイズパラメーターを選択する方法が示され、生産者が特定の用途要件に合わせて出力を調整するのに役立てることができます。2026年のJournal of Sustainable Metallurgy誌の研究では、鋼の研削チップが限られた前処理で積層造形および粉末冶金のほぼ球形の原料を提供できることが明らかになりました。2026年に更新された金属粉末産業連盟(Metal Powder Industries Federation)の規格は、バインダージェッティングおよび指向性エネルギー堆積用途における材料への信頼性も強化しており、設計者は試験作業から繰り返し生産に移行する前に定義された特性を必要としています。
クローズドループスクラップ原料と材料廃棄物の削減
クロズドループ原料は、鉄鉱石およびインゴット価格変動へのエクスポージャーを低減し、製造スクラップを投入材料に転換することで、アトマイズ鉄粉市場をサポートできます。また、低炭素材料に対する顧客の要求に応え、原料選択のトレーサビリティを向上させるのにも役立ちます。Höganäs ABは2025年6月にre-Astaloy 85 Moを発売し、バイオガス代替によって製品のカーボンフットプリントが14%低減したと報告し、製品の目的を変えずにプロセスエネルギーを変える手法を示しました[2]Höganäs AB、「Höganäsが新たなサステナビリティ重視ポートフォリオの第一弾製品としてRe-Astaloy 85 Moを発売」、Höganäs AB、hoganas.com。同社は、粉末が粉末冶金顧客に必要な圧縮性および焼入れ性の仕様を維持しており、顧客が確立された加工条件を変更する必要性を最小限に抑えていると述べました。2025年の科学的究では、リサイクルされた建設用鋼粉末がレーザー粉末床溶融結合において99.9%の相対密度と808MPaの平均引張強度を達成したことが報告されました。鉄鋼デリバティブに対する炭素国境調整メカニズム(Carbon Border Adjustment Mechanism)の義務は、欧州における低炭素原料ルートへの投資を促進しており、顧客は粉末性能と並んで排出情報をますます考慮するようになっています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アトマイズのための高いエネルギーおよび設備コスト | -0.7% | 世界全体、EUおよび北米で最も深刻 | 短期(2年以内) |
| 還元鉄粉および電解鉄粉との価格競争 | -0.4% | 世界全体、アジア太平洋および価格敏感なセグメントで最も激しい | 中期(2〜4年) |
| 安全性が重要な部品における粉末のばらつきによる認定リスク | -0.1% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アトマイズのための高いエネルギーおよび設備コスト
エネルギーおよび設備コストは、アトマイズ鉄粉市場における能力拡大を制限しており、特に固定費を大量の生産量に分散できない小規模生産者にとって顕著です。水アトマイズは高圧水と熱エネルギーを必要とし、ガスアトマイズも不活性ガスと運転要件を増加させる専用の回収システムを必要とします。ガスアトマイズ設備は、溶融物の取り扱い、分級設備、および粉末品質を保護し微粉末を安全に管理するための厳格な粉末取り扱い制御を必要とします。これらの要件は、商業的機会が急成長する最終用途によって支えられている場合でも、プレミアムグレードを対象とするプロジェクトの回収期間を長くします。エネルギー価格の変動の高まりは、欧州および北米の生産者にとって特に困難であり、コスト増加を認定顧客に迅速に転嫁できない場合があります。スクラップまたは水素ベースの原料を使用した統合操業は、一部の運転上のエクスポージャーを低減できますが、その施設はより高い初期投資とより長い計画期間を必要とします。
還元鉄粉および電解鉄粉との価格競争
還元鉄粉および電解鉄粉は、不規則な粒子形状が許容され、ユーザーが材料コストをより重視する用途において、アトマイズ鉄粉市場を制約ています。還元鉄粉は、単位コストが材料選択を導き、性能要件がすでに十分に理解されているプレス・焼結用途に引き続き適しています。電解鉄粉の生産者も、医薬品および高純度電子用途における一貫性を向上させており、これらの分野では確立されたサプライヤーが従来より強い地位を占めてきました。価格圧力は、球形度が限られた性能上の利点しか提供せず、より高い購入価格を十分に正当化しない境界グレードで最も強くなっています。したがって、アトマイズ粉末サプライヤーは、形態が最終性能に不可欠であり、製品認定が差別化された価格設定をサポートできる積層造形およびSMC用途に集中しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:水アトマイズが規模を維持し、ガスアトマイズがプレミム用途で成長
水アトマイズは2025年のアトマイズ鉄粉市場シェアの68.43%を占め、広範な設置済み能力と確立された顧客承認を反映しています。プレス・焼結用途で一般的に使用される不規則な粉末を生産します。典型的な45〜150μmの粒子範囲は、世界の粉末冶金需要の多くに引き続き関連していま。水アトマイズはまた、大量生産においてキログラム当たりのコスト優位性を提供します。これらの特性により、自動車および産業サプライチェーン全体でアトマイズ鉄粉産業の中心的な位置を維持しています。
ガスアトマイズは、ユーザーがレーザー粉末床溶融結合、バインダージェッティング、およびSMCコア向けの球形粉末を求めるにつれて、2031年までに6.56%のCAGRで成長すると予測されています。2024年のAIChE Journal誌のレビューでは、ガスアトマイズの30μm未満の粉末収率が50%未満にとどまる可能性があるのに対し、水アトマイズでは70〜80%であることが指摘されました。この収率の差は生産量の成長を制限し、厳密に規定された材料のプレミアム価格を支えています。KOBE STEEL, LTD.は2026年にMAGMELシリーズを磁気焼鈍向けの高耐熱絶縁コーティングで拡張しました。この開発は、信頼性の高い磁気特性を必要とする用途における一貫したベース粉末への需要をサポートしています。


用途別:粉末冶金が収益を維持し、電子材料が拡大
粉末冶金は2025年のアトマイズ鉄粉市場シェアの63.11%を占め、焼結自動車部品によって支えられています。この用途には歯車、カムフェーザー、オイルポンプロータ、および構造ブラケットが含まれます。高い材料利用率により、従来の機械加工と比較して廃棄物を削減します。ハイブリッドパワートレインは、内燃機関用途が変化しても部品要件を追加できます。この確立された需要基盤は、従来の部品向けのアトマイズ鉄粉市場規模を引き続き支えています。
電子材料は2031年までに6.85%のCAGRで成長すると予測されています。SMCコアは、コンパクトな設計と改善された高周波特性が重要となる電気自動車トラクションモーター、人工知能サーバーインダクター、および太陽光発電インバーターに使用されています。2026年のAdvanced Science誌の研究では、超音波振動補助冷間プレスが従来のプレスと比較して有効透磁率を21%向上させ、アロスを43.4%低減したことが明らかになりました。化学合成は鉄粉を還元剤および触媒として使用し、医薬品用途は厳格な純度基準によって管理されるプレミアムニッチです。ろう付け、溶接、および土壌浄化は成長見通しが低い追加用途を占め、アトマイズ鉄粉市場に自動車および電子機器以外のいくつかの小規模な最終用途へのエクスポージャーを与えています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋は2025年のアトマイズ鉄粉収益シェアの60.65%を占め、2031年までに6.77%のCAGRで成長すると予測されています。中国の鉄鋼から粉末への統合操業は、コスト競争力のある供給、大規模な焼結部品基盤、おび電気自動車ドライブトレインとSMCモーターコア生産からの地域需要をサポートしています。日本と韓国は、民生用電子機器および産業用モーターからの先進材料需要を加えており、JFE Steel Corporationの絶縁純鉄粉は薄型・軽量モーターを必要とする設計への関心を集めています。インドは自動車製造および医薬品生産からの需要が増加しており、ASEAN諸国はコストの高い北東アジアの拠点からの産業能力移転を受け入れています。この組み合わせにより、アトマイズ鉄粉市場はプレミアム磁性材料用途と並んで標準グレード需要の幅広い基盤を持っています。
北米では、鉄鋼粉末の出荷量が2025年に268,880メートルトンに達しました。一部の車両プログラムが遅延に直面したため、出荷量は前年を下回りましたが、内燃機関およびハイブリッド需要が部分的なサポートを提供しました。防衛、航空宇宙、半導体装置、およびデータセンターハードウェアは、特に積層造形材料の認定が重要な場合に、高グレード粉末への追加需要経路を提供しています。同地域の統合されたサプライ基盤は、認定材料の価格安定性をサポートし、関税の不確実性は自動車顧客との国内調達に関する議論を強化しています。国際自動車タスクフォース(International Automotive Task Force、IATF)16949要件および2026年の材料規格更新は、バインダージェッティングおよび指向性エネルギー堆積のサプライヤー承認と用途評価を引き続き形成しています。
欧州は、技術的なサプライ基盤、確立された部品メーカー、および低炭素生産プログラムにより、アトマイズ鉄粉市場において重要な地位を占めています。Höganäs ABは2026年4月に発表されたパートナーシップを通じてFerraVoltと水素ベースの製鉄に取り組んでおり、欧州の生産者が原料の変更を下流の粉末用途と結びつける方法を示しています。欧州の自動車需要は、内燃機関需要が減少し、ハイブリッド、ターボチャージャー、およびモーター部品用途が成長するにつれて変化しており、Höganäs ABは2026年3月にインド粉末冶金協会(Powder Metallurgy Association of India)のPM26会議でサステナブル粉末および圧縮加工の研究を発表しました。南米はブラジルの焼結部品製造基盤と結びついており、中東・アリカはサウジアラビアの産業化アジェンダに支えられた初期の非自動車需要を持っています。

競合環境
アトマイズ鉄粉市場は高度に断片化されており、上位5社にはHöganäs AB、KOBE STEEL, LTD.、GKN Powder Metallurgy、JFE Steel Corporation、Pometon S.p.A.が含まれます。これらの企業の独自の生産プロセスと顧客承認は、安全性が重要な用途において参入障壁を生み出しており、中国およびインドの生産者は標準グレードの数量においてより積極的に競争しています。主要生産者は、低炭素原料、粒子品質管理、および特殊な磁気特性または積層造形性能を必要とする用途に注力しています。この構造により、アトマイズ鉄粉市場は基本グレードにおける価格競争に開かれている一方、認されたプレミアム製品における差別化されたポジションを保護しています。
Dauch Corporationは2026年2月にDowlais Group plcの買収を完了し、GKN Powder Metallurgyをその自動車サプライヤープラットフォームに組み込み、確立された粉末冶金能力を統合しました。GKN Powder Metallurgyはまた、欧州のレアアース永久磁石計画をキャンセルし、コアとなる粉末冶金活動を超えて拡張することの商業的困難を示しました。Sandvik ABは2026年6月に、積層造形、金属射出成形、および熱間静水圧プレスに対応する特殊粉末事業であるOspreyガスアトマイズ粉末事業をMimirに売却する契約を締結し、特殊粉末供給における独立した役割を明確にしました。Osprey取引はその事業に特殊粉末供給における明確な独立した役割を与え、Dauch取引は粉末冶金事業を自動車ドライブライン・プラットフォームに近づけます。これらの変化は、企業がどの材料活動が製品ポートフォリオの中核に残るかを決定するにつれて、所有モデルが変化していることを示しています。
Höganäs ABは、水素還元の取り組み、SMC粉末開発、および部品顧客との炭素会計パートナーシップを組み合わせ、原料から認定された最終用途材料へのアプローチを拡張しています。re-Astaloy 85 Moの発売は、低炭素粉末が確立された加工特性を維持できることを示しました。JFE Steel Corporationは、ソフト磁性複合材料向けの絶縁コーティング鉄粉を通じてDenjiroシリーズを差別化し、KOBE STEEL, LTD.のMAGMELシリーズは耐熱性を必要とする磁気用途に対応しています。IATF 16949および国際電気標準会議(International Electrotechnical Commission)の規格は、プレミアム自動車および磁気コアプログラムを求めるサプライヤーにとって引き続き重要です。
アトマイズ鉄粉産業のリーダー企業
Höganäs AB
KOBE STEEL, LTD.
GKN Powder Metallurgy
JFE Steel Corporation
Pometon S.p.A.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年5月:Maharashtra Metal Powdersは、ナグプール事業所でのアトマイズ粉末生産能力が年間12,000メートルトン(MTPA)であることを報告し、その他の金属粉末および関連製品の専用施設も有しています。確立されたアトマイズ粉末能力は、粉末冶金および精密部品を含む産業用途向けの地域供給を強化します。
- 2026年4月:Höganäs ABは、再生可能電力を動力源とする柔軟な水素ベースの製鉄プロセスを推進するため、FerraVolt ABと共同開発パートナーシップを締結ました。この取り組みは、石炭ベースの原料への依存を低減しながら低炭素鉄を生産し、アトマイズ鉄粉生産向けの低炭素鉄原料の開発を支援することを目的としています。


世界のアトマイズ鉄粉市場レポートの範囲
アトマイズ鉄粉は、制御されたアトマイズプロセスによって溶融鉄を小さな粒子に分解することで製造される微細な金属粉末です。一貫した材料性能を必要とする用途向けに、制御された粒子特性と組成を提供します。
アトマイズ鉄粉市場は、技術、用途、および地域別にセグメント化されています。技術別では、市場は水アトマイズとガスアトマイズにセグメント化されています。用途別では、市場は粉末冶金、化学合成、電子材料、医薬品、およびその他の用途にセグメント化されています。レポートはまた、主要地域の15カ国におけるアトマイズ鉄粉の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| 水アトマイズ |
| ガスアトマイ |
| 粉末冶金 |
| 化学合成 |
| 電子材料 |
| 医薬品 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 技術別 | 水アトマイズ | |
| ガスアトマイ | ||
| 用途別 | 粉末冶金 | |
| 化学合成 | ||
| 電子材料 | ||
| 医薬品 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
アトマイズ鉄粉市場の規模はどのくらいですか?
アトマイズ鉄粉市場は2026年に1.19 ビリオン 米ドルであり、2031年までに1.58 ビリオン 米ドルに達すると予測されています。
アトマイズ鉄粉の需要を牽引しているものは何ですか?
焼結自動車部品、電気モーター向けソフト磁性複合材料、および厳密に規定された積層造形粉末が需要を支えています。
2025年に市場シェアをリードした技術はどれですか?
水アトマイズは、その規模、コスト優位性、およびプレス・焼結加工との適合性により、2025年の収益の68.43%を占めました。
2031年までに最も速く成長すると予測される用途はどれですか?
電子材料は2031年までに6.85%のCAGRで成長すると予測されています。
最終更新日:



