
Tamanho e Participação do Mercado de Pó de Ferro Atomizado
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.19 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.58 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.73 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pó de Ferro Atomizado por Mordor Intelligence
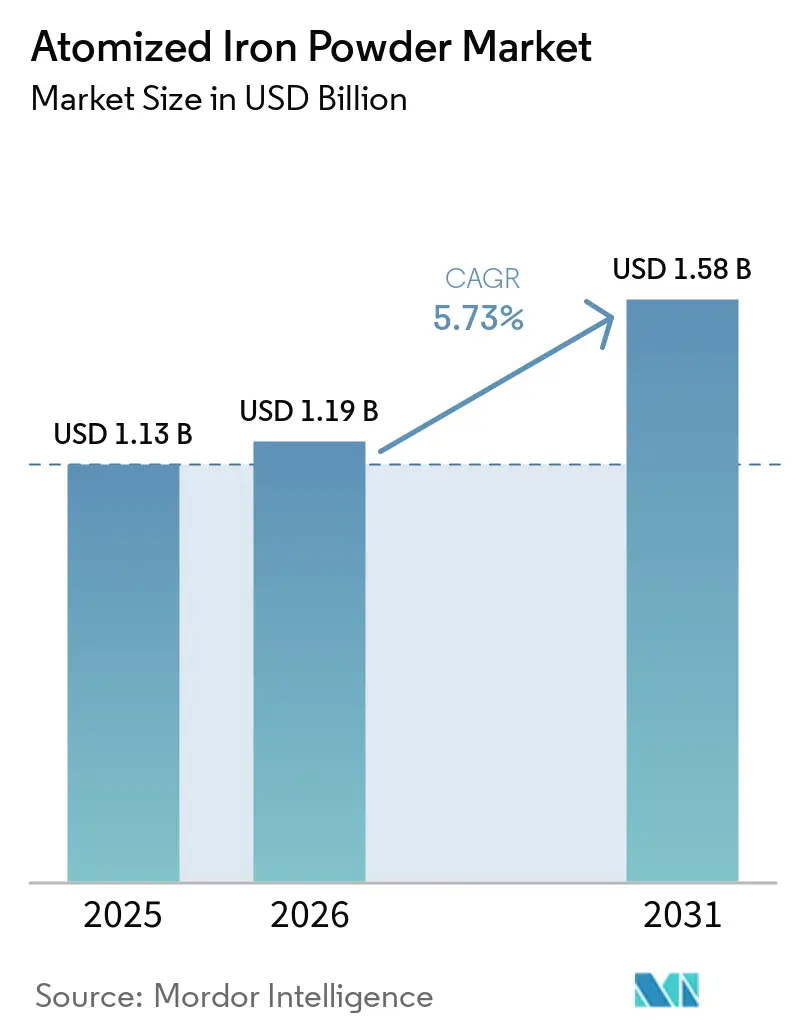
O tamanho do Mercado de Pó de Ferro Atomizado foi avaliado em 1,13 bilhões de USD em 2025 e estima-se que cresça de 1,19 bilhões de USD em 2026 para atingir 1,58 bilhões de USD até 2031, a um CAGR de 5,73% durante o período de previsão (2026-2031). A demanda é sustentada por componentes sinterizados utilizados em equipamentos automotivos e industriais, incluindo peças que requerem dimensões repetíveis, altos volumes de produção e uso eficiente de materiais. O mercado de pó de ferro atomizado também se beneficia de uma transição em direção a compósitos magnéticos macios em motores elétricos, onde pós de ferro isolados podem suportar projetos com caminhos de fluxo magnético tridimensionais. Pós de ferro com granulometria precisa suportam a fabricação aditiva e a moldagem por injeção de metal, onde o controle de partículas, o teor de oxigênio e a fluidez influenciam como o pó se move e se comporta durante o processamento. A Metal Powder Industries Federation espera uma demanda mais forte durante 2026, à medida que o processo de desestocagem termina e os pedidos dos clientes melhoram, favorecendo fornecedores com graus de compósitos magnéticos macios e fabricação aditiva, à medida que a demanda se afasta das peças convencionais de trem de força de combustão interna.
Principais Conclusões do Relatório
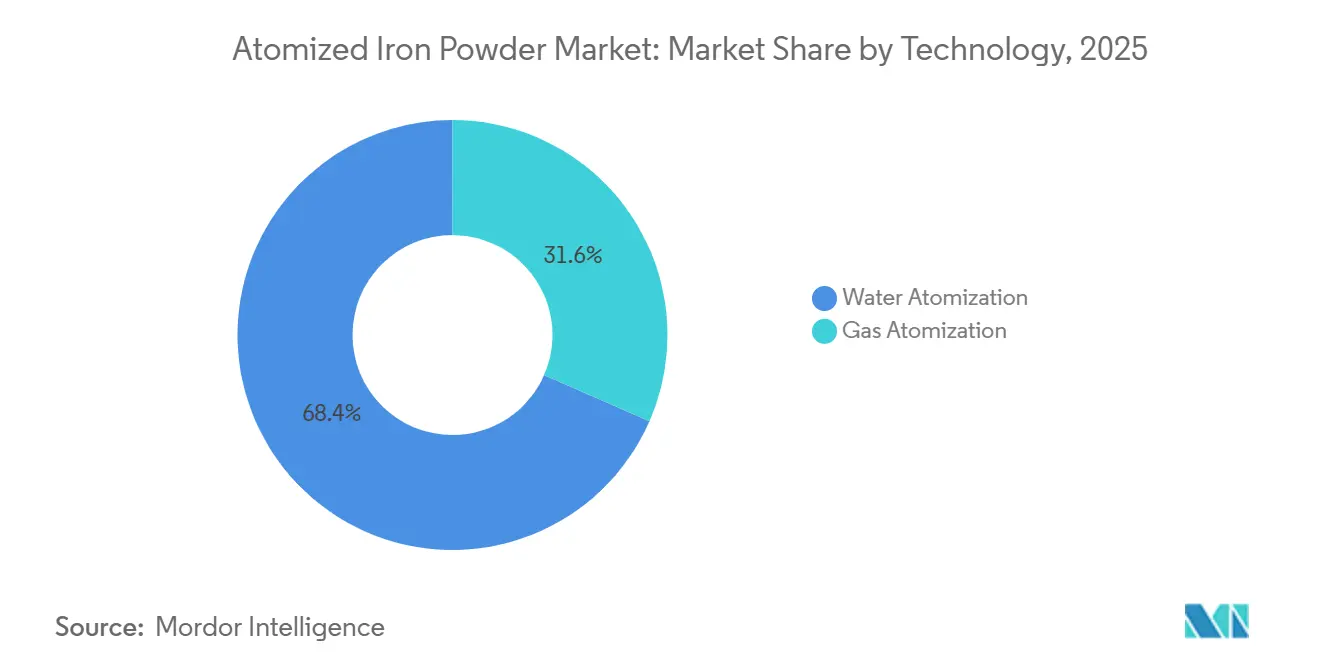
- Por tecnologia, a atomização a água detinha 68,43% da participação do mercado de pó de ferro atomizado em 2025, enquanto a atomização a gás está projetada para avançar a um CAGR de 6,56% até 2031.
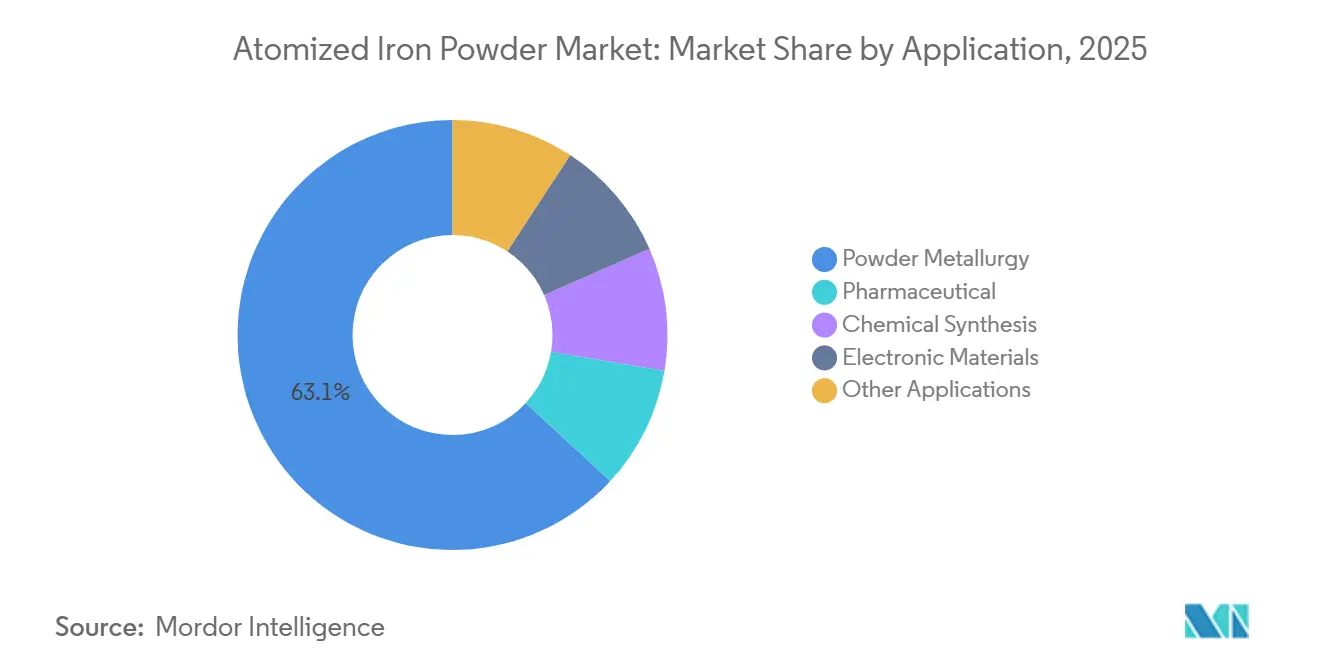
- Por aplicação, a metalurgia do pó detinha 63,11% da participação do mercado de pó de ferro atomizado em 2025, enquanto os materiais eletrônicos estão projetados para avançar a um CAGR de 6,85% até 2031.
- Por geografia, a Ásia-Pacífico detinha 60,65% da participação do mercado de pó de ferro atomizado em 2025 e está projetada para avançar a um CAGR de 6,77% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Pó de Ferro Atomizado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescente Adoção da Metalurgia do Pó em Componentes Automotivos e Industriais | +2.0% | Global, com ganhos centrais na Ásia-Pacífico, América do Norte e Alemanha | Médio prazo (2-4 anos) |
| Demanda por Eletrificação para Componentes de Pó de Ferro Magnético Macio | +1.4% | Ásia-Pacífico e UE como núcleo; expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| Adoção de Fabricação Aditiva e Moldagem por Injeção de Metal | +0.9% | América do Norte, Europa, China, Japão | Longo prazo (≥ 4 anos) |
| Alimentação de Sucata em Circuito Fechado e Menor Desperdício de Material | +0.4% | Europa, China; estágio inicial na América do Norte | Médio prazo (2-4 anos) |
| Controle Digital de Processos para Distribuições Granulométricas mais Estreitas | +0.2% | Global, liderado pela Suécia, Japão, Alemanha, China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Adoção da Metalurgia do Pó em Componentes Automotivos e Industriais
A metalurgia do pó continua sendo importante para o mercado de pó de ferro atomizado porque forma peças complexas com menos usinagem, menos desperdício de material e controle dimensional repetível em produção de alto volume. Mais de 70% dos embarques de pó de ferro norte-americanos foram destinados a aplicações automotivas em 2025, indicando que os programas de veículos permaneceram como a principal base de demanda para os fornecedores regionais de pó. Os veículos de passeio na região utilizaram uma média de 14,3 kg de componentes de metalurgia do pó durante esse ano, o que reflete o uso em vários sistemas funcionais, e não em uma única peça do veículo. Engrenagens, suportes estruturais, rotores de bombas de óleo e peças de fricção continuam a conferir ao mercado de pó de ferro atomizado uma ampla base automotiva e um conjunto de rotas de fabricação estabelecidas. A demanda está se voltando para peças de trem de força híbrido, componentes de turbocompressores e atuadores de robôs humanoides, à medida que o conteúdo convencional do trem de força muda e os fabricantes de veículos revisam os projetos de componentes. Os materiais ferrosos mantêm uma vantagem onde a resistência à compressão e o custo permanecem importantes, sustentando seu papel contínuo em aplicações que requerem componentes duráveis em escala de produção.
Demanda por Eletrificação para Componentes de Pó de Ferro Magnético Macio
As aplicações em motores elétricos estão ampliando o mercado de pó de ferro atomizado por meio de compósitos magnéticos macios (SMCs), que utilizam partículas de pó isoladas para criar núcleos magnéticos. Esses materiais permitem caminhos de fluxo magnético tridimensionais e fabricação em forma líquida para determinados projetos de motores, oferecendo aos engenheiros opções além das estruturas laminadas convencionais. Um estudo científico de 2026 relatou componentes SMC de Fe-3,5Si com resistência à tração acima de 650 MPa e coercividade abaixo de 10 Oe após forjamento por fricção-agitação. A JFE Steel Corporation relatou que seu pó de ferro puro com revestimento de isolamento suportou um protótipo de motor de entreferro axial que era 48% mais fino e 40% mais leve do que projetos comparáveis de entreferro radial com eficiência equivalente[1]JFE Steel Corporation, "O Novo Pó de Ferro Puro Isolado da JFE Steel para Compósitos Magnéticos Macios Permite que o Protótipo de Motor de Entreferro Axial seja Reduzido em 48%," JFE Steel Corporation, jfe-steel.co.jp. A Höganäs AB introduziu o Somaloy 7P em junho de 2026 com um revestimento à base de água destinado a reduzir as perdas no núcleo em aplicações de alta frequência, onde a seleção de materiais influencia tanto a eficiência quanto o desempenho térmico. Os requisitos da Comissão Eletrotécnica Internacional para desempenho de núcleos magnéticos também preservam o valor dos graus premium estabelecidos, uma vez que os clientes devem verificar o desempenho do material antes de usar novos pós em projetos qualificados.
Adoção de Fabricação Aditiva e Moldagem por Injeção de Metal
Os pós atomizados a gás suportam o mercado de pó de ferro atomizado, onde a fabricação aditiva, a jateamento de aglutinante e a moldagem por injeção de metal necessitam de matéria-prima consistente com características físicas controladas. Esses processos requerem tamanhos de partículas controlados, baixo teor de oxigênio e fluidez confiável, pois variações podem afetar a distribuição do pó, a densidade e as propriedades da peça acabada. Os embarques combinados de pó de moldagem por injeção de metal e fabricação aditiva norte-americanos cresceram 5% em 2025, após uma correção de estoque de dois anos, indicando um retorno da atividade de compras nesses canais. Um estudo de 2025 da Powder Technology mostrou um método para selecionar parâmetros de atomização a gás para atingir distribuições granulométricas específicas, o que pode ajudar os produtores a alinhar a produção com requisitos específicos de aplicação. Um estudo de 2026 do Journal of Sustainable Metallurgy descobriu que cavacos de moagem de aço podem fornecer uma matéria-prima quase esférica para fabricação aditiva e metalurgia do pó com pré-processamento limitado. As normas atualizadas da Metal Powder Industries Federation em 2026 também estão fortalecendo a confiança nos materiais para aplicações de jateamento de aglutinante e deposição de energia direcionada, onde os projetistas precisam de propriedades definidas antes de passar do trabalho experimental para a produção em série.
Alimentação de Sucata em Circuito Fechado e Menor Desperdício de Material
As matérias-primas em circuito fechado podem apoiar o mercado de pó de ferro atomizado, reduzindo a exposição às variações de preço do minério de ferro e do lingote, ao mesmo tempo em que transformam a sucata de fabricação em um material de entrada. Elas também podem ajudar os produtores a responder às solicitações dos clientes por materiais de menor teor de carbono e melhorar a rastreabilidade das escolhas de matéria-prima. A Höganäs AB lançou o re-Astaloy 85 Mo em junho de 2025 e relatou uma pegada de carbono do produto 14% menor por meio da substituição de biogás, demonstrando uma abordagem que altera a energia do processo sem alterar a finalidade do produto[2]Höganäs AB, "A Höganäs Lança o Re-Astaloy 85 Mo como Primeiro Produto em Novo Portfólio com Foco em Sustentabilidade," Höganäs AB, hoganas.com. A empresa declarou que o pó manteve as especificações de compressibilidade e temperabilidade necessárias pelos clientes de metalurgia do pó, limitando a necessidade de os clientes alterarem as condições de processamento estabelecidas. Um estudo científico de 2025 relatou que o pó de aço de construção reciclado atingiu 99,9% de densidade relativa e 808 MPa de resistência à tração média em fusão em leito de pó a laser. As obrigações do Mecanismo de Ajuste de Carbono na Fronteira para derivados de ferro e aço estão incentivando o investimento europeu em rotas de matéria-prima de menor teor de carbono, enquanto os clientes consideram cada vez mais as informações sobre emissões juntamente com o desempenho do pó.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Altos Custos de Energia e Equipamentos para Atomização | -0.7% | Global, mais agudo na UE e na América do Norte | Curto prazo (≤ 2 anos) |
| Concorrência de Preços de Pós de Ferro Reduzido e Eletrolítico | -0.4% | Global, mais intenso na Ásia-Pacífico e em segmentos sensíveis ao preço | Médio prazo (2-4 anos) |
| Risco de Qualificação Decorrente da Variabilidade do Pó em Componentes de Segurança Crítica | -0.1% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Energia e Equipamentos para Atomização
Os custos de energia e equipamentos limitam a expansão de capacidade no mercado de pó de ferro atomizado, particularmente para produtores menores que não conseguem diluir os custos fixos em grandes volumes de produção. A atomização a água requer água de alta pressão e energia térmica, enquanto a atomização a gás também requer gás inerte e sistemas especializados de recuperação que aumentam os requisitos operacionais. Os equipamentos de atomização a gás requerem manuseio de fundido, equipamentos de classificação e controle rigoroso do manuseio do pó para proteger a qualidade do pó e gerenciar com segurança as partículas finas. Esses requisitos criam longos períodos de retorno para projetos que visam graus premium, mesmo quando a oportunidade comercial é sustentada por usos finais de crescimento rápido. A maior volatilidade dos preços de energia tem sido particularmente difícil para os produtores europeus e norte-americanos, pois os aumentos de custos nem sempre podem ser repassados rapidamente aos clientes qualificados. As operações integradas com matérias-primas de sucata ou à base de hidrogênio podem reduzir alguma exposição operacional, embora suas instalações exijam maior investimento inicial e horizontes de planejamento mais longos.
Concorrência de Preços de Pós de Ferro Reduzido e Eletrolítico
Os pós reduzidos e eletrolíticos restringem o mercado de pó de ferro atomizado em aplicações onde a forma irregular das partículas é aceitável e os usuários dão maior peso ao custo do material. O pó de ferro reduzido permanece adequado para aplicações de prensagem e sinterização, onde o custo unitário orienta a seleção de materiais e os requisitos de desempenho já são bem compreendidos. Os produtores eletrolíticos também estão melhorando a consistência para usos farmacêuticos e eletrônicos de alta pureza, onde os fornecedores estabelecidos tradicionalmente mantinham posições mais fortes. A pressão de preços é mais forte nos graus limítrofes, onde a esfericidade oferece benefício de desempenho limitado e não justifica plenamente um preço de compra mais elevado. Os fornecedores de pó atomizado estão, portanto, se concentrando na fabricação aditiva e nos usos de SMC, onde a morfologia é essencial para o desempenho final, e a qualificação do produto pode suportar preços diferenciados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: A Atomização a Água Mantém a Escala Enquanto a Atomização a Gás Avança nos Usos Premium
A atomização a água detinha 68,43% da participação do mercado de pó de ferro atomizado em 2025, refletindo a extensa capacidade instalada e as aprovações estabelecidas dos clientes. Ela produz pós irregulares comumente usados em aplicações de prensagem e sinterização. Sua faixa típica de partículas de 45-150 μm permanece relevante para grande parte da demanda global de metalurgia do pó. A atomização a água também oferece uma vantagem de custo por quilograma para produção de alto volume. Esses atributos a mantêm central para o setor de pó de ferro atomizado nas cadeias de suprimentos automotivas e industriais.
A atomização a gás está projetada para avançar a um CAGR de 6,56% até 2031, à medida que os usuários buscam pós esféricos para fusão em leito de pó a laser, jateamento de aglutinante e núcleos de SMC. Uma revisão de 2024 do AIChE Journal observou que os rendimentos de pó abaixo de 30 μm podem permanecer abaixo de 50% para a atomização a gás, em comparação com 70%-80% para a atomização a água. Essa diferença de rendimento limita o crescimento da produção e sustenta preços premium para materiais com especificações rigorosas. A KOBE STEEL, LTD. expandiu sua linha MAGMEL em 2026 com revestimentos isolantes de alta resistência ao calor para recozimento magnético. O desenvolvimento sustenta a demanda por pós de base consistentes em aplicações que necessitam de comportamento magnético confiável.


Por Aplicação: A Metalurgia do Pó Mantém a Receita, Enquanto os Materiais Eletrônicos se Expandem
A metalurgia do pó detinha 63,11% da participação do mercado de pó de ferro atomizado em 2025, sustentada por componentes automotivos sinterizados. A aplicação inclui engrenagens, fasadores de came, rotores de bombas de óleo e suportes estruturais. Sua alta utilização de material reduz o desperdício em comparação com a usinagem convencional. Os trens de força híbridos podem adicionar requisitos de componentes mesmo com a mudança nas aplicações de combustão interna. Essa base de demanda estabelecida continua a ancorar o tamanho do mercado de pó de ferro atomizado para componentes convencionais.
Os materiais eletrônicos estão projetados para avançar a um CAGR de 6,85% até 2031. Os núcleos de SMC são usados em motores de tração para veículos elétricos, indutores de servidores de inteligência artificial e inversores fotovoltaicos, onde projetos compactos e comportamento melhorado em alta frequência podem ser importantes. Um estudo de 2026 da Advanced Science descobriu que a prensagem a frio assistida por vibração ultrassônica melhorou a permeabilidade efetiva em 21% e reduziu a perda no núcleo em 43,4% em relação à prensagem convencional. A síntese química usa pó de ferro como agente redutor e catalisador, enquanto as aplicações farmacêuticas são um nicho premium regido por rigorosos padrões de pureza. A brasagem, a soldagem e a remediação do solo representam aplicações adicionais com perspectivas de crescimento menores, conferindo ao mercado de pó de ferro atomizado exposição a vários usos finais menores além do automotivo e eletrônico.

Análise Geográfica
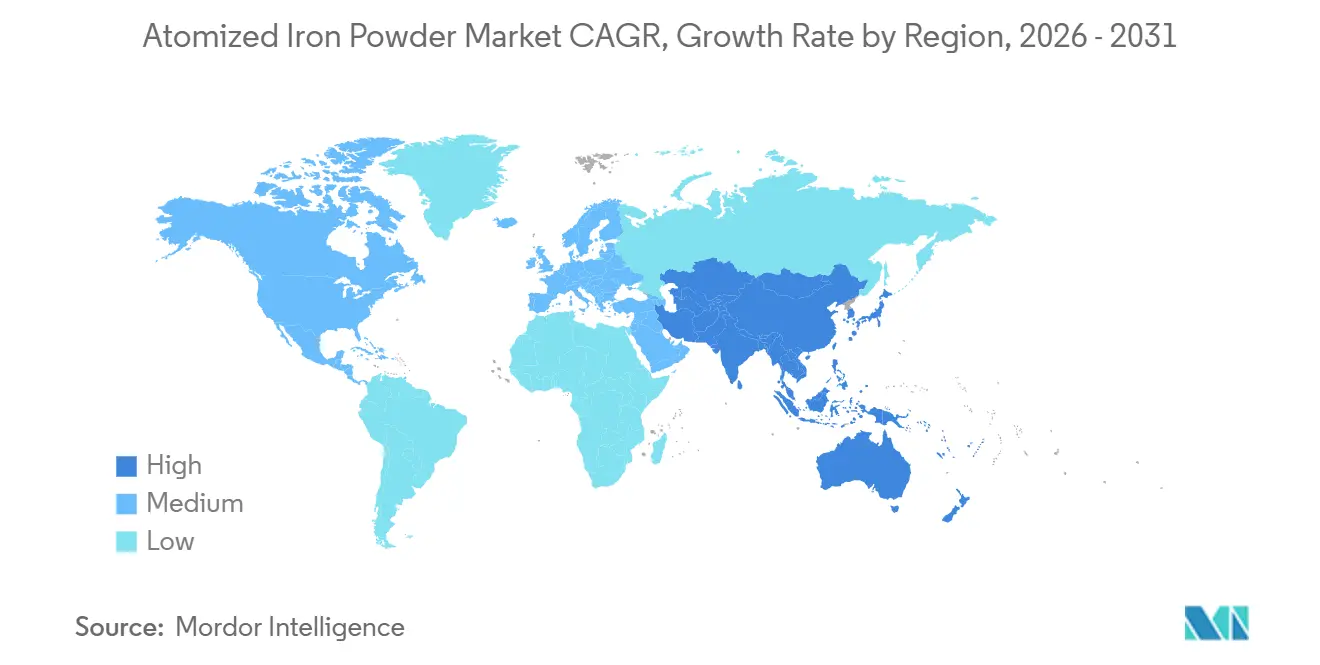
A Ásia-Pacífico detinha 60,65% da participação de receita do mercado de pó de ferro atomizado em 2025 e está projetada para avançar a um CAGR de 6,77% até 2031. As operações integradas de aço a pó da China suportam fornecimento competitivo em custo, uma grande base de peças sinterizadas e demanda regional da produção de trem de força para veículos elétricos e núcleos de motores SMC. O Japão e a Coreia do Sul adicionam demanda por materiais avançados de eletrônicos de consumo e motores industriais, enquanto o pó de ferro puro isolado da JFE Steel Corporation atraiu interesse para projetos que requerem motores mais finos e leves. A Índia está ganhando demanda da fabricação automotiva e da produção farmacêutica, e os países da ASEAN recebem transferências de capacidade industrial de locais do Nordeste Asiático de maior custo. Essa combinação confere ao mercado de pó de ferro atomizado uma ampla base de demanda por graus padrão, juntamente com aplicações de materiais magnéticos premium.
Na América do Norte, os embarques de pó de ferro e aço atingiram 268.880 toneladas métricas em 2025. Os volumes de embarque foram menores do que no ano anterior porque alguns programas de veículos enfrentaram atrasos, embora a demanda de combustão interna e híbrida tenha fornecido suporte parcial. Defesa, aeroespacial, equipamentos semicondutores e hardware de centros de dados fornecem caminhos de demanda adicionais para pó de grau superior, especialmente onde as qualificações de materiais de fabricação aditiva são importantes. A base de fornecimento integrada da região suporta estabilidade de preços para material qualificado, enquanto a incerteza tarifária fortalece as discussões de fornecimento doméstico com clientes automotivos. Os requisitos da International Automotive Task Force (IATF) 16949 e as atualizações de normas de materiais de 2026 continuam a moldar as aprovações de fornecedores e a avaliação de aplicações para jateamento de aglutinante e deposição de energia direcionada.
A Europa ocupa uma posição no mercado de pó de ferro atomizado devido à sua base de fornecimento técnico, fabricantes de componentes estabelecidos e programas de produção de baixo teor de carbono. A Höganäs AB está buscando a produção de ferro à base de hidrogênio com a FerraVolt por meio de uma parceria anunciada em abril de 2026, enquanto seu trabalho ilustra como os produtores europeus estão vinculando mudanças de matéria-prima a aplicações de pó a jusante. A demanda automotiva europeia está mudando à medida que a demanda de combustão interna declina e os usos de componentes híbridos, turbocompressores e motores crescem, e a Höganäs AB apresentou trabalhos de pó sustentável e compactação na conferência PM26 da Powder Metallurgy Association of India em março de 2026. A América do Sul está vinculada à base de fabricação de peças sinterizadas do Brasil, enquanto o Oriente Médio e a África têm demanda inicial não automotiva sustentada pela agenda de industrialização da Arábia Saudita.

Cenário Competitivo
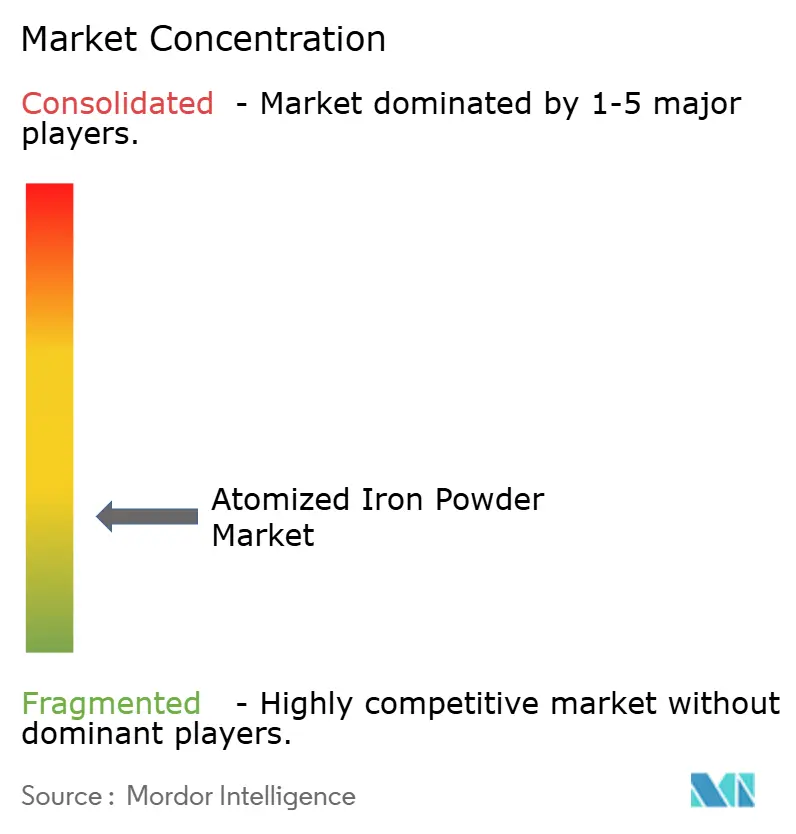
O mercado de pó de ferro atomizado é altamente fragmentado, com os cinco principais participantes incluindo Höganäs AB, KOBE STEEL, LTD., GKN Powder Metallurgy, JFE Steel Corporation e Pometon S.p.A. Seus processos de produção proprietários e aprovações de clientes criam barreiras em aplicações de segurança crítica, enquanto os produtores chineses e indianos competem mais ativamente pelo volume de grau padrão. Os principais produtores estão se concentrando em matérias-primas de menor teor de carbono, controle de qualidade de partículas e aplicações que necessitam de desempenho magnético especializado ou de fabricação aditiva. Essa estrutura mantém o mercado de pó de ferro atomizado aberto à concorrência de preços em graus básicos, enquanto protege posições diferenciadas em produtos premium qualificados.
A Dauch Corporation concluiu a aquisição da Dowlais Group plc em fevereiro de 2026, trazendo a GKN Powder Metallurgy para sua plataforma de fornecedor automotivo e consolidando capacidades estabelecidas de metalurgia do pó. A GKN Powder Metallurgy também cancelou seu plano europeu de ímãs permanentes de terras raras, demonstrando a dificuldade comercial de se expandir além de suas atividades principais de metalurgia do pó. A Sandvik AB assinou um acordo em junho de 2026 para vender seu negócio de pó atomizado a gás Osprey para a Mimir, separando uma operação de pó especializado que atende à fabricação aditiva, moldagem por injeção de metal e prensagem isostática a quente. A transação Osprey confere a essa operação um papel autônomo mais claro no fornecimento de pó especializado, enquanto a transação Dauch aproxima um negócio de metalurgia do pó de uma plataforma de trem de força automotivo. Juntas, essas mudanças mostram que os modelos de propriedade estão se transformando à medida que as empresas decidem quais atividades de materiais permanecem centrais em seus portfólios de produtos.
A Höganäs AB está combinando trabalhos de redução a hidrogênio, desenvolvimento de pó SMC e parcerias de contabilidade de carbono com clientes de componentes, estendendo sua abordagem desde a matéria-prima até o material de uso final qualificado. Seu lançamento do re-Astaloy 85 Mo mostrou como um pó de menor teor de carbono pode manter as propriedades de processamento estabelecidas. A JFE Steel Corporation diferencia sua linha Denjiro por meio de pó de ferro com revestimento de isolamento para compósitos magnéticos macios, enquanto a linha MAGMEL da KOBE STEEL, LTD. atende a usos magnéticos que requerem resistência térmica. As normas IATF 16949 e da Comissão Eletrotécnica Internacional permanecem importantes para fornecedores que buscam programas premium de núcleos automotivos e magnéticos.
Líderes do Setor de Pó de Ferro Atomizado
Höganäs AB
KOBE STEEL, LTD.
GKN Powder Metallurgy
JFE Steel Corporation
Pometon S.p.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A Maharashtra Metal Powders reportou capacidade de produção de pó atomizado de 12.000 Toneladas Métricas Por Ano (TMPA) em suas operações em Nagpur, juntamente com instalações dedicadas para outros pós metálicos e produtos relacionados. A capacidade estabelecida de pó atomizado fortalece o fornecimento regional para aplicações industriais, incluindo metalurgia do pó e componentes de engenharia.
- Abril de 2026: A Höganäs AB firmou uma parceria de codesenvolvimento com a FerraVolt AB para avançar em um processo flexível de produção de ferro à base de hidrogênio alimentado por eletricidade renovável. A iniciativa visa produzir ferro de baixo teor de carbono enquanto reduz a dependência de matérias-primas à base de carvão, apoiando o desenvolvimento de matéria-prima de ferro de menor teor de carbono para a produção de pó de ferro atomizado.


Escopo do Relatório Global do Mercado de Pó de Ferro Atomizado
O pó de ferro atomizado é um pó metálico fino produzido pela quebra do ferro fundido em pequenas partículas por meio de processos de atomização controlados. Ele oferece características de partículas e composição controladas para aplicações que requerem desempenho consistente do material.
O Mercado de Pó de Ferro Atomizado é segmentado por tecnologia, aplicação e geografia. Por tecnologia, o mercado é segmentado em atomização a água e atomização a gás. Por aplicação, o mercado é segmentado em metalurgia do pó, síntese química, materiais eletrônicos, farmacêuticos e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para o pó de ferro atomizado em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Atomização a Água |
| Atomização a Gás |
| Metalurgia do Pó |
| Síntese Química |
| Materiais Eletrônicos |
| Farmacêutico |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tecnologia | Atomização a Água | |
| Atomização a Gás | ||
| Por Aplicação | Metalurgia do Pó | |
| Síntese Química | ||
| Materiais Eletrônicos | ||
| Farmacêutico | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de pó de ferro atomizado?
O mercado de pó de ferro atomizado está em 1,19 bilhões de USD em 2026 e está projetado para atingir 1,58 bilhões de USD até 2031.
O que está impulsionando a demanda por pó de ferro atomizado?
Peças automotivas sinterizadas, compósitos magnéticos macios para motores elétricos e pós de fabricação aditiva com especificações rigorosas sustentam a demanda.
Qual tecnologia liderou a participação de mercado em 2025?
A atomização a água detinha 68,43% da receita em 2025 devido à sua escala, vantagens de custo e adequação ao processamento de prensagem e sinterização.
Qual aplicação deve crescer mais rapidamente até 2031?
Os materiais eletrônicos estão projetados para avançar a um CAGR de 6,85% até 2031.
Página atualizada pela última vez em:



