
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
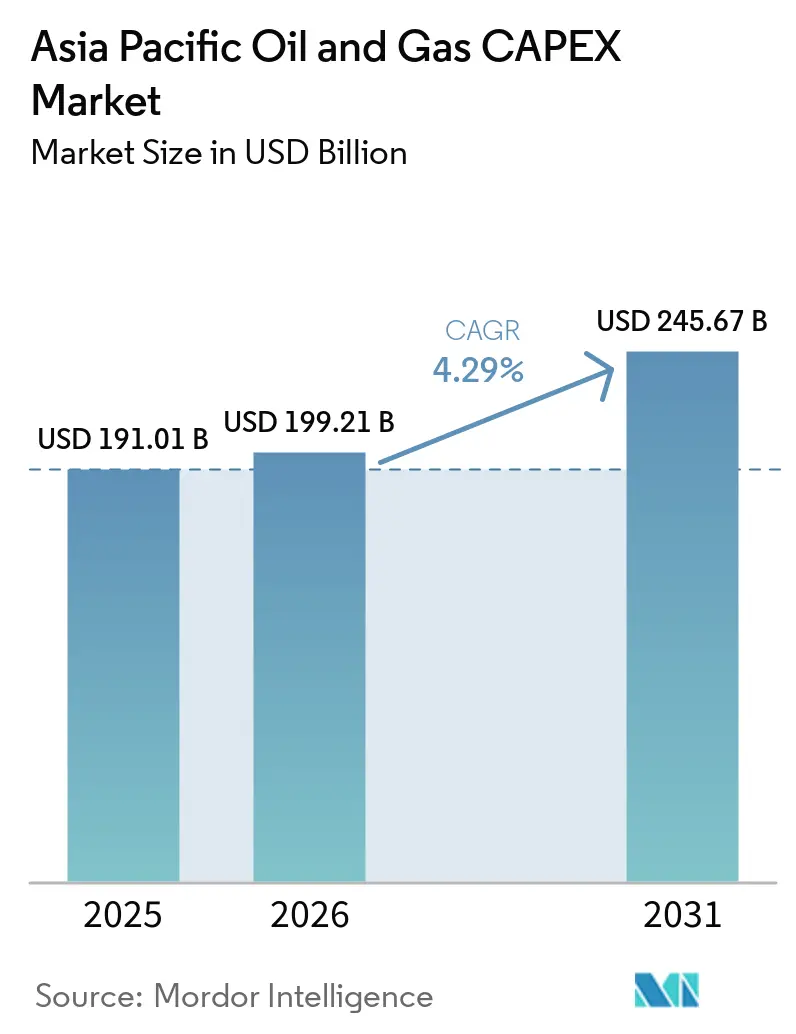
| Tamaño del mercado en el año base (2025) | 191.01 Mil millones de dólares |
| Tamaño del Mercado (2026) | 199.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 245.67 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.29 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de CAPEX de Petróleo y Gas en Asia Pacífico por Mordor Intelligence
El Mercado de CAPEX de Petróleo y Gas de Asia Pacífico fue valorado en USD 191,01 mil millones en 2025 y se estima que crecerá desde USD 199,21 mil millones en 2026 hasta alcanzar USD 245,67 mil millones en 2031, a una CAGR del 4,29% durante el período de pronóstico (2026-2031).
La persistentemente alta demanda energética regional, el considerable potencial de recursos domésticos y la acelerada infraestructura de transición mantienen el gasto en una trayectoria ascendente a pesar del endurecimiento de las normas de financiamiento verde. Los gobiernos destinan capital hacia nuevos activos de GNL, hidrógeno y CCUS para asegurar el suministro, mientras que las empresas petroleras nacionales mantienen programas convencionales upstream, salvaguardando la seguridad energética durante el período de transición. Los operadores internacionales están reorientando sus carteras hacia la región porque los marcos regulatorios son más claros que en varias jurisdicciones de Oriente Medio, y porque los proyectos de aguas profundas y GNL ahora ofrecen niveles de punto de equilibrio competitivos a escala global. El gasto en tecnología también aumenta a medida que los programas de yacimientos digitales extienden la vida útil de los activos, y los proyectos de refinerías modulares mejoran la flexibilidad de la gama de productos en India y China.
Conclusiones Clave del Informe
- Por sector, el upstream concentró el 71,25% de la participación del mercado de CAPEX de petróleo y gas de Asia Pacífico en 2025; el segmento downstream es el de mayor crecimiento, avanzando a una CAGR del 4,98% hasta 2031.
- Por ubicación, los proyectos terrestres representaron el 65,25% del tamaño del mercado de CAPEX de petróleo y gas de Asia Pacífico en 2025, mientras que el gasto marino proyecta una expansión a una CAGR del 6,84% en el mismo horizonte.
- Por servicio, las actividades de construcción lideraron con una participación del 51,65% del tamaño del mercado de CAPEX de petróleo y gas de Asia Pacífico en 2025; se proyecta que el desmantelamiento registre la mayor CAGR del 7,58% hasta 2031.
- Por geografía, China mantuvo una participación dominante del 56,15% en el mercado de CAPEX de petróleo y gas de Asia Pacífico en 2025, mientras que se proyecta que Malasia presente el crecimiento más rápido a una CAGR del 5,28% para 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento de las inversiones en infraestructura de GNL en el Sudeste Asiático | +1.20% | Indonesia, Malasia, Tailandia, Vietnam | Mediano plazo (2-4 años) |
| Compromisos de CAPEX en hidrógeno y CCUS liderados por el gobierno en Australia y Japón | +0.80% | Australia, Japón | Largo plazo (≥ 4 años) |
| Impulso de las empresas petroleras nacionales hacia proyectos de gas en aguas profundas en China y Malasia | +1.00% | China, Malasia | Mediano plazo (2-4 años) |
| Reasignación de carteras de las COI hacia activos de bajo costo en APAC ante el riesgo en Oriente Medio | +0.60% | Regional, concentrado en Australia, Malasia | Corto plazo (≤ 2 años) |
| Rápido crecimiento del CAPEX de yacimientos digitales para la extensión de la vida útil de los activos | +0.40% | China, Australia, Indonesia | Mediano plazo (2-4 años) |
| Proyectos de refinerías modulares orientados a la sustitución de importaciones petroquímicas en India | +0.50% | India, con repercusión en Bangladés, Sri Lanka | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Inversiones en Infraestructura de GNL en el Sudeste Asiático
La empresa estatal indonesia Pertamina destinó USD 20 mil millones para ampliaciones de capacidad de GNL hasta 2028, mientras que Petronas comprometió USD 15 mil millones para tres unidades flotantes de GNL que elevarán el gas exportable de Malasia a mediados de la década. Los activos de almacenamiento, regasificación y transporte marítimo acompañan estas construcciones upstream, generando oportunidades de contratación plurianuales para empresas de construcción e ingeniería. La oleada de inversiones posiciona a los exportadores del Sudeste Asiático para capturar entre el 15 y el 20% del comercio mundial de GNL para 2030, protegiéndolos de la volatilidad del precio del petróleo y aumentando los ingresos en divisas.(1) Los mercados domésticos también se alejan del gas por tubería en favor de las importaciones flexibles de GNL que respaldan las energías renovables intermitentes. El impulso de estos planes alimenta directamente el mercado de CAPEX de petróleo y gas de Asia Pacífico, asegurando un sólido piso de demanda en el mediano plazo.
Compromisos de CAPEX en Hidrógeno y CCUS Liderados por el Gobierno en Australia y Japón
El Fondo de Innovación Verde de Japón ha destinado JPY 2 billones (USD 15 mil millones) para proyectos de cadena de valor del hidrógeno, en línea con la asignación de AUD 70 mil millones (USD 47 mil millones) de Australia orientada a centros de producción, corredores de transporte y almacenamiento geológico.(2) El marco bilateral conecta la dotación de recursos de Australia con la demanda de compra de Japón, garantizando la viabilidad financiera de los activos a largo plazo. El capital público absorbe el riesgo tecnológico inicial, catalizando la participación privada y reduciendo el costo de capital promedio ponderado, lo que sostiene el mercado de CAPEX de petróleo y gas de Asia Pacífico incluso cuando los hidrocarburos tradicionales alcanzan su punto máximo. Los acuerdos de compra a largo plazo ya en negociación indican que la cartera de proyectos se extenderá mucho más allá del período de pronóstico actual.
Impulso de las Empresas Petroleras Nacionales hacia Proyectos de Gas en Aguas Profundas en China y Malasia
CNOOC ha reservado USD 15 mil millones para múltiples desarrollos en aguas profundas hasta 2027, desplegando sistemas submarinos de nueva generación que reducen los costos operativos y minimizan la huella en superficie. Petronas persigue esfuerzos comparables en el Mar del Sur de China, añadiendo unidades flotantes de producción, almacenamiento y descarga que monetizan campos previamente inaccesibles debido a la profundidad del agua y preocupaciones de seguridad. Estos programas abarcan entre 7 y 10 años, generando acumulaciones de pedidos EPC confiables que sostienen el mercado de CAPEX de petróleo y gas de Asia Pacífico. Dado que el gas en aguas profundas desplaza al GNL importado, los gobiernos apoyan las aprobaciones incluso en medio de disputas marítimas, consolidando así el impacto positivo en la demanda a mediano plazo.
Reasignación de Carteras de las COI hacia Activos de Bajo Costo en APAC ante el Riesgo en Oriente Medio
La creciente incertidumbre geopolítica en el Golfo ha llevado a Shell a comprometer USD 12 mil millones en trenes de GNL australianos y a BP a asociarse con empresas petroleras nacionales indonesias en proyectos de gas de múltiples campos. El cambio favorece a las jurisdicciones con regulación transparente, seguridad contractual e infraestructura de exportación lista para operar. Las conexiones de ciclo corto reducen aún más el riesgo del flujo de caja, lo que significa que el capital de las COI rota más rápidamente, sosteniendo la utilización del sector de servicios en el mercado de CAPEX de petróleo y gas de Asia Pacífico. La diversificación del riesgo sigue siendo el principal motivador, pero la reducción de la intensidad de carbono también influye, convirtiendo la base de activos relativamente joven de APAC en una plataforma atractiva para programas de optimización digital y control de emisiones de metano.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Endurecimiento de las normas de financiamiento verde que restringen el préstamo para proyectos de combustibles fósiles | -0.80% | Global, con especial incidencia en Australia y Japón | Corto plazo (≤ 2 años) |
| Inflación en EPC y mandatos de contenido local que elevan los costos de construcción | -0.60% | Regional, concentrado en Indonesia, India, Malasia | Mediano plazo (2-4 años) |
| Aceleración de la adopción de vehículos eléctricos que reduce la demanda de largo plazo de productos refinados | -0.40% | China, India | Largo plazo (≥ 4 años) |
| Riesgos de seguridad marítima en el Mar del Sur de China que retrasan las Decisiones de Inversión Final offshore | -0.30% | China, Malasia, Vietnam | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las Normas de Financiamiento Verde que Restringen el Préstamo para Proyectos de Combustibles Fósiles
La Autoridad Monetaria de Singapur redujo en un 60% la elegibilidad de préstamos para combustibles fósiles en 2024, y los bancos australianos siguieron su ejemplo, elevando los costos de endeudamiento para proyectos upstream de mediana escala entre 200 y 300 puntos básicos.(3) Los desarrolladores optan por recurrir a agencias de crédito a la exportación o captar tramos mezzanine, retrasando las decisiones de inversión final y reduciendo el gasto a corto plazo en el mercado de CAPEX de petróleo y gas de Asia Pacífico. Los proyectos de ciclo corto con vías de transición visibles aún alcanzan el cierre financiero, pero los barriles de alta intensidad de carbono enfrentan claras penalizaciones de financiamiento.
Inflación en EPC y Mandatos de Contenido Local que Elevan los Costos de Construcción
Indonesia impone requisitos de contenido local del 40% en proyectos upstream, mientras que Malasia tiene umbrales similares, lo que obliga a los contratistas internacionales a formar empresas conjuntas y desarrollar cadenas de suministro locales que añaden entre el 15 y el 25% al costo total instalado. Los aumentos en los precios de materiales y mano de obra amplifican el efecto, comprimiendo las tasas internas de retorno y llevando a los operadores a escalonar los alcances de trabajo. Los plazos extendidos reducen los desembolsos anuales de efectivo hacia el mercado de CAPEX de petróleo y gas de Asia Pacífico durante la ventana de aceleración, aunque el gasto total a lo largo de la vida útil eventualmente se recupera una vez que las cadenas de suministro maduran.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector:
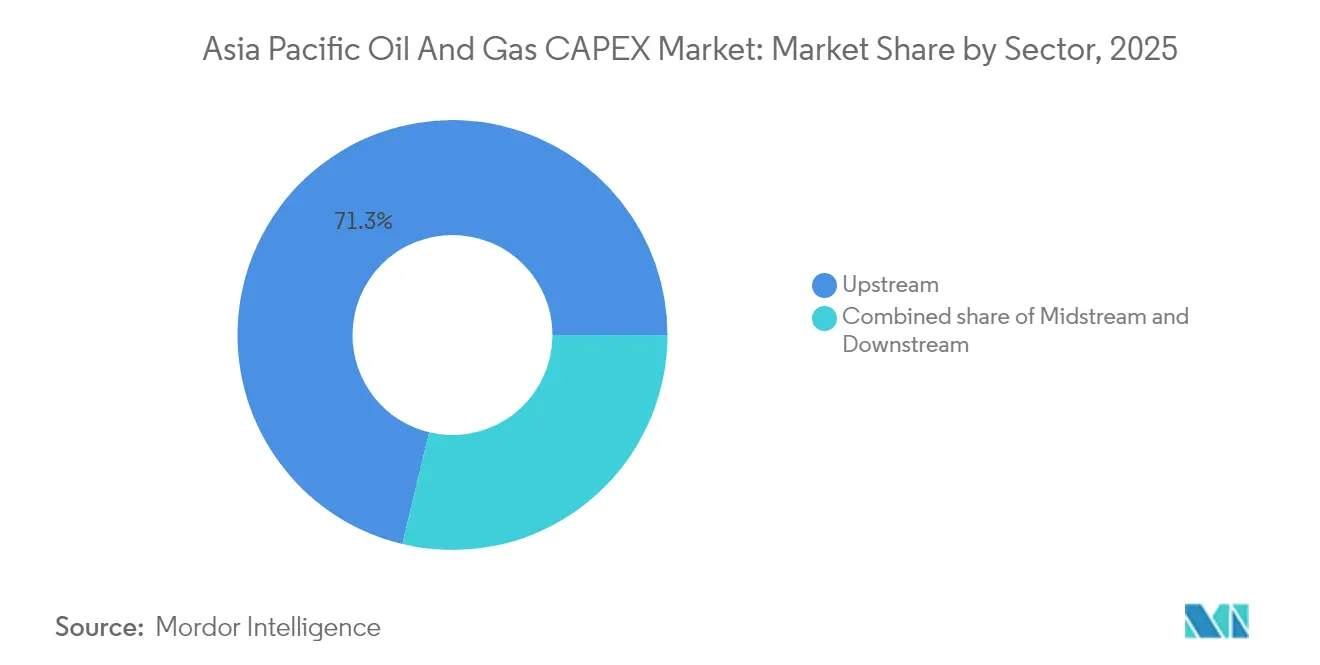
El Dominio del Upstream Sostiene los Esfuerzos de Seguridad EnergéticaEl upstream concentró el 71,25% del mercado de CAPEX de petróleo y gas de Asia Pacífico en 2025, reflejando directivas estatales para reforzar el suministro autóctono ante la volatilidad de los precios de importación. Las empresas petroleras nacionales lideraron el gasto en gas en aguas profundas, bloques de esquisto y metano de lecho de carbón, aprovechando la perforación digital y la visualización de yacimientos en tiempo real para incrementar las tasas de recuperación. Estos desembolsos mantienen ocupadas las industrias de contenido local y generan un flujo continuo de contratos para especialistas en servicios. Los desembolsos midstream se centran en la conexión de tuberías brownfield y el almacenamiento de GNL, combinándose con los desarrollos upstream para asegurar la capacidad de evacuación.
El gasto downstream, aunque representó una participación menor del 28,75% en 2025, proyecta una aceleración a una CAGR del 4,98% hasta 2031. La integración petroquímica impulsa programas de renovación que sustituyen los combustibles simples por olefinas y aromáticos de mayor margen. El complejo de Jamnagar en India y el centro de Fujian en China tipifican el cambio: anteriormente centrados en la gasolina, los sitios ahora canalizan capital incremental hacia crackers de vapor y unidades PDH. Dado que cada renovación requiere compresores, reactores y automatización, el downstream continúa atrayendo volúmenes materiales hacia el recuento del tamaño del mercado de CAPEX de petróleo y gas de Asia Pacífico, a pesar del estancamiento de la demanda de combustibles.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Ubicación:
El Crecimiento Marino Supera la Madurez TerrestreLas actividades terrestres retuvieron el 65,25% del tamaño del mercado de CAPEX de petróleo y gas de Asia Pacífico en 2025, sustentadas por el esquisto chino, el gas de veta de carbón australiano y los yacimientos de petróleo compacto de Rajastán en India. Los proyectos terrestres gozan de aprobaciones más rápidas y menor complejidad de profundidad de agua, lo que permite a las empresas petroleras nacionales sancionar múltiples plataformas dentro de un único ciclo presupuestario. La infraestructura, como los gasoductos troncales y las redes de recolección de gas, se agrupa, consolidando oportunidades paralelas para proveedores de compresores y estaciones de medición.
El CAPEX marino crece más rápidamente a una CAGR del 6,84%, impulsado por el auge del gas en aguas profundas de Malasia, la flota de GNL flotante de Indonesia y los campos Browse y Scarborough de Australia. Las FPSO de nueva generación integran módulos de captura de carbono, cumpliendo con las regulaciones de emisiones y desbloqueando yacimientos marginales. Los contratistas submarinos especializados ganan, por tanto, participación en el mercado de CAPEX de petróleo y gas de Asia Pacífico, mientras que los fabricantes de equipos originales aseguran acuerdos marco que extienden la cartera de pedidos hasta la década de 2030.
Por Servicio:
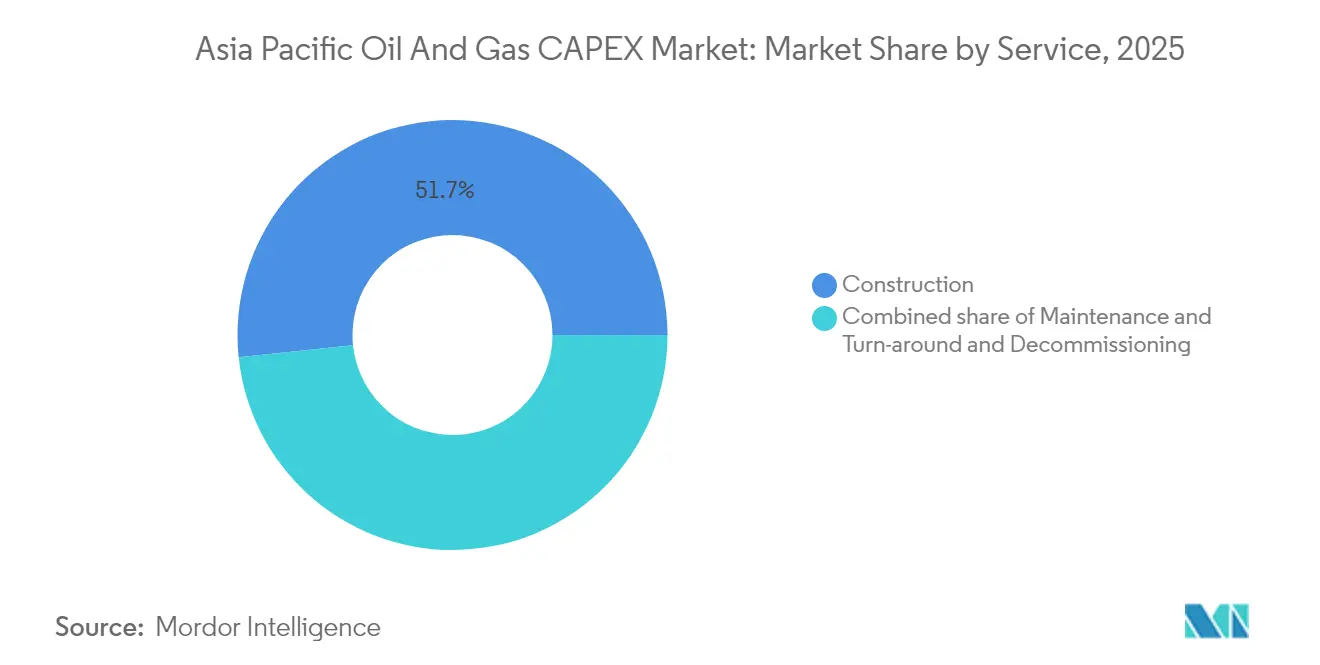
La Construcción Lidera Mientras el Desmantelamiento Escala RápidamenteLa construcción representó el 51,65% del gasto de 2025, a medida que trenes de GNL, gasoductos y complejos integrados de refinería-petroquímica comenzaron a ejecutarse en seis economías principales. Los actores EPC coordinan grandes fuerzas de trabajo, activos de izaje pesado y controles de proyectos avanzados para cumplir con estrictas ventanas de puesta en marcha. El mantenimiento y la parada técnica registraron un crecimiento constante indexado a la inflación, atendiendo a las flotas de activos en maduración de China y Australia.
El desmantelamiento sigue siendo una porción absoluta modesta, pero se expande a una CAGR del 7,58%, la más alta dentro de los servicios. Los reguladores ahora exigen provisiones de remoción en fideicomiso y hacen cumplir la estricta limpieza del lecho marino posterior al taponamiento, obligando a los operadores a otorgar contratos de desmantelamiento plurianuales. Las habilidades desarrolladas en el Mar del Norte migran hacia Asia Pacífico, beneficiando a los contratistas especializados y manteniendo vivas las oportunidades de nicho en la participación del mercado de CAPEX de petróleo y gas de Asia Pacífico para servicios.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de CAPEX de Petróleo y Gas de China
La participación del 56,15% de China en 2025 se deriva de megaproyectos de exploración y producción como Lingshui 17-2 y Shenhai-1, cada uno de los cuales supera los 2 mil millones de USD en desembolsos de desarrollo. Los organismos estatales sincronizan rutas de gasoductos, modernizaciones portuarias y construcciones de almacenamiento que comprimen los plazos de ejecución y potencian los efectos multiplicadores internos. La estrategia estabiliza las cadenas de suministro regionales y ancla la demanda de equipos para el mercado de CAPEX de petróleo y gas de Asia Pacífico.
Mercado de CAPEX de Petróleo y Gas de India
El impulso de India hacia la autosuficiencia petroquímica define su perfil de CAPEX. Los paquetes de refinería modulares en Rajastán y Guyarat requieren montos de inversión más bajos —entre 1 y 2 mil millones de USD frente a los megaproyectos tradicionales—, aunque el gasto agregado sigue siendo elevado porque el modelo se replica en varios estados. La expansión de la red de gas desde Dahej hacia el sur sustenta los planes de fertilizantes y gas urbano, extendiendo las colas de CAPEX de midstream hasta principios de la década de 2030.
Mercado de CAPEX de Petróleo y Gas de Australia
Australia ocupa el tercer lugar en términos de valor, pero lidera en tecnología. Las operaciones de desestrangulamiento de compresión de GNL en campos maduros y las modernizaciones de CCS en Gorgon y Wheatstone mantienen activas a las empresas de servicios, mientras que la columna vertebral de hidrógeno de Pilbara alinea 15 mil millones de USD en infraestructura de electrolizadores, almacenamiento y puertos. Las subvenciones gubernamentales reducen el riesgo para los pioneros, lo que convierte a Australia en un factor crítico para las curvas de costos de los combustibles del futuro.
Mercado de CAPEX de Petróleo y Gas de Malasia
La CAGR del 5,28% de Malasia se debe a la hoja de ruta de GNL flotante de tres líneas de Petronas, además del proyecto Kasawari CCS, la mayor instalación de captura de carbono en construcción en el Sudeste Asiático. Los gasoductos auxiliares y las mejoras en instalaciones costeras amplifican los efectos multiplicadores en Johor y Sarawak, elevando la localización basada en proveedores por encima del 50%.
Mercado de CAPEX de Petróleo y Gas de APAC
Indonesia, Tailandia y Vietnam completan el núcleo principal, canalizando cada uno CAPEX especializado hacia la monetización del gas doméstico y la incorporación de terminales de regasificación. Bangladés y Filipinas, agrupados bajo el Resto de Asia-Pacífico, aceleran su actividad hacia el final del período, a medida que la mejora en las calificaciones crediticias soberanas desbloquea financiamiento concesional para terminales de importación y cavernas de almacenamiento.
Panorama regulatorio
Los marcos regulatorios en Asia-Pacífico continúan endureciéndose en torno a la disciplina de capital, la gestión de los ingresos por exportación y la seguridad energética, lo que influye tanto en el CAPEX de hidrocarburos como en el de transición. En Indonesia, los Reglamentos Gubernamentales N.º 2 de 2026 y N.º 21 de 2026 reforzaron las normas sobre la retención de los ingresos por exportación de recursos naturales (vigentes desde el 26 de febrero de 2026 y el 1 de junio de 2026), mientras que el Reglamento Gubernamental N.º 24 de 2026 (vigente desde el 1 de junio de 2026) regula las exportaciones de materias primas estratégicas de recursos naturales, lo que añade complejidad de cumplimiento y de planificación de tesorería para los exportadores de GNL y del sector upstream.
En India, las Normas de Petróleo y Gas Natural de 2025 (notificadas el 9 de diciembre de 2025) establecen marcos para la unitización o fusión de arrendamientos y el uso compartido de infraestructura, reforzando conceptos de desarrollo integrado que se incorporan a los planes de desarrollo de campos y a las conexiones midstream. En Vietnam, la Decisión N.º 363/QĐ-BCT (28 de febrero de 2026) revisó el Plan Maestro Nacional de Energía y aumentó el requisito de reserva estratégica de petróleo a 90 días de importaciones netas para 2030, lo que respalda la inversión en almacenamiento y logística, a la vez que eleva los requisitos de planificación, permisos y garantía de suministro en los programas downstream y midstream.
Panorama Competitivo
Concentración del Mercado
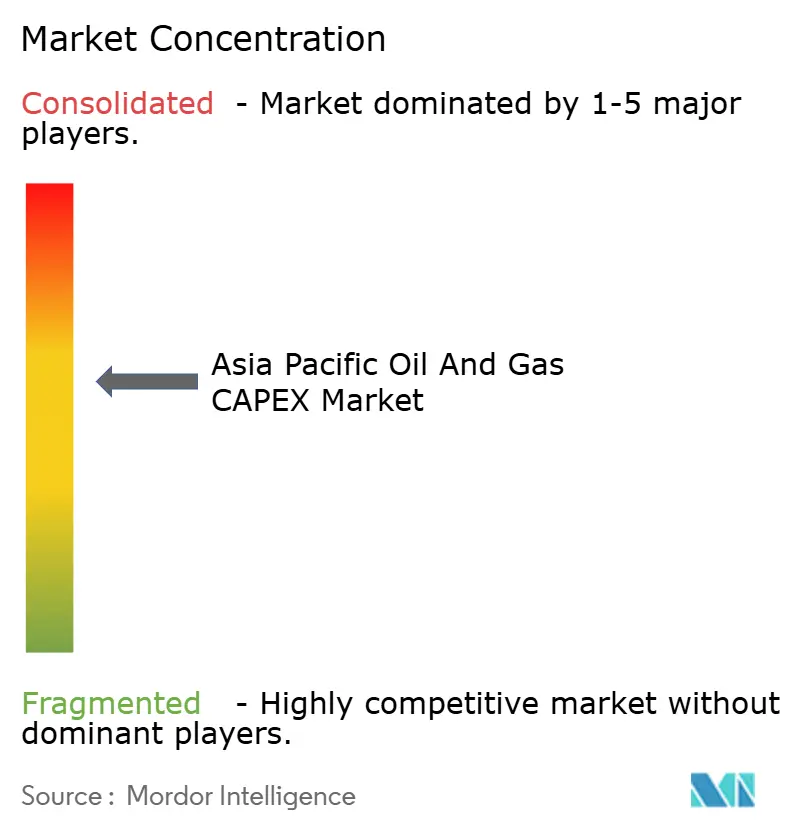
Las empresas petroleras nacionales dominan el gasto debido a los mandatos soberanos y el fácil acceso al financiamiento respaldado por el estado. CNPC, CNOOC y Sinopec superan colectivamente los USD 60 mil millones en capex anual, eclipsando a los rivales internacionales y consolidando el ecosistema de equipos de China. Petronas y ONGC les siguen, aprovechando cada una sus operaciones integradas para agilizar proyectos alineados con las agendas nacionales de seguridad energética.
Las grandes empresas internacionales adoptan modelos de asociación que combinan ventaja técnica con familiaridad con el mercado local. Shell coopra en GNL flotante, abastecimiento de GNL y proyectos piloto de hidrógeno con Petronas; TotalEnergies se asocia en desarrollos combinados de GNL y CCS, mientras que BP se apoya en la infraestructura de las empresas petroleras nacionales indonesias para protegerse de la exposición geopolítica. El conocimiento en gestión del carbono y las suites de optimización digital emergen como los principales diferenciadores, otorgando a los actores internacionales relevancia continua en el mercado de CAPEX de petróleo y gas de Asia Pacífico.
La competencia en el sector de servicios se intensifica a medida que se abren los nichos de desmantelamiento y CCS. Saipem, Subsea 7 y Technip Energies se posicionan para alcances llave en mano que incorporan taponamiento de pozos, remoción de instalaciones superiores y preparación de sitios de almacenamiento de carbono. Los astilleros domésticos de China, Indonesia y Malasia ganan participación a través de políticas favorables de contenido local, aunque el hardware submarino complejo sigue proviniendo de fabricantes de equipos originales occidentales, manteniendo un campo de proveedores equilibrado.
Líderes de la Industria de CAPEX de Petróleo y Gas en Asia Pacífico
-
Exxon Mobil Corporation.
-
Shell plc
-
Pacific Oil & Gas Ltd
-
Chevron Corporation
-
BP plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de CAPEX de Petróleo y Gas de Asia Pacífico Empresas cubiertas en este informe
- BP plc
- Exxon Mobil Corporation
- Shell plc
- Pacific Oil & Gas Ltd
- Chevron Corporation
- TotalEnergies SE
- Oil & Natural Gas Corporation (ONGC)
- China National Petroleum Corporation (CNPC)
- Cairn Oil & Gas (Vedanta Ltd)
- Equinor ASA
- Sinopec (CNPC)
- CNOOC Limited
- Petronas
- Woodside Energy Group Ltd
- Santos Ltd
- Inpex Corporation
- PTTEP
- Reliance Industries Ltd
- Adani Total Gas Ltd
- Saipem SpA
Lea el análisis de las empresas de mercado de capex de petróleo y gas de asia pacífico
Oportunidades de mercado y perspectivas futuras
Los grandes programas ejecutables de GNL y gas en alta mar en el sudeste asiático están creando ventanas de contratación más claras para trabajos de EPC, subacuáticos y de la cadena de suministro de GNL, especialmente a medida que los proyectos pasan de la planificación a la construcción y las obras iniciales. Una señal concreta es el proyecto de GNL Abadi Masela en Indonesia, donde la ceremonia de inicio de obras del 16 de julio de 2026 (Inpex, Pertamina y Petronas) marca la entrada en la fase de construcción de un desarrollo de 21.000 millones de USD, lo que respalda la demanda de fabricación, logística marítima y equipos de largo plazo de entrega en toda la región. Otro ejemplo es el lanzamiento, el 20 de julio de 2026, de la empresa conjunta Eni-Petronas Searah, que establece un plan de inversión de aproximadamente 20.000 millones de USD durante cinco años, lo que refuerza el apetito de gasto upstream en múltiples activos y crea espacio para perforación, integración de campos maduros y alcances de eliminación de cuellos de botella vinculados a recursos de infraestructura cercanos.
La integración de la gestión de carbono continúa favoreciendo la diferenciación de CAPEX y el acceso a financiación, a medida que los operadores añaden componentes de CCS a los conceptos de proyecto. Las iniciativas de ExxonMobil sobre CCS en Indonesia y Malasia apuntan a oportunidades de adquisición en torno a la compresión, deshidratación, medición y servicios subsuperficiales que se suman a las obras convencionales de upstream y GNL. Al mismo tiempo, las condiciones más estrictas de financiación verde y la inflación de costos en curso aumentan el valor de la modularización, el monitoreo digital y los marcos de infraestructura compartida (incluidas las disposiciones de uso compartido de la PNGR 2025 de India), que pueden reducir el riesgo de ejecución y acortar los tiempos de ciclo tanto para los desarrollos en tierra como en alta mar.
Desarrollos recientes de la industria en Mercado de CAPEX de Petróleo y Gas de Asia Pacífico
- Julio de 2026: Inpex inició la construcción del proyecto de GNL Abadi en Indonesia. El anuncio amplía la capacidad de GNL upstream y refuerza la seguridad del suministro de gas regional, contribuyendo al impulso del capex en Asia-Pacífico.
- Mayo de 2026: ExxonMobil firmó un Acuerdo Marco con Pertamina para un posible proyecto de CCS de 2.600 millones de USD frente a las costas de Sumatra y Java. La colaboración vincula la captura de carbono con nuevos desarrollos y destaca el crecimiento orientado a la descarbonización en los proyectos de gas en Asia-Pacífico.
- Mayo de 2026: BP firmó tres nuevos Contratos de Producción Compartida en Indonesia que cubren los bloques de Bintuni, Drawa y Barong. Los contratos aumentan la exposición de BP a la producción upstream de Indonesia e incrementan la escala de la actividad de capex regional.
Mercado de CAPEX de Petróleo y Gas de Asia Pacífico Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado mide el gasto de capital anual (CAPEX) en proyectos de petróleo y gas en Asia Pacífico, abarcando el gasto vinculado a la construcción, expansión y mantenimiento de activos a lo largo de la cadena de valor, reportado en USD.
Exclusiones del alcance: Excluimos los gastos operativos rutinarios, los gastos generales corporativos no vinculados a proyectos y las actividades minoristas de downstream que no implican inversión en activos.
Descripción General de la Segmentación
- Por Sector
- Upstream
- Midstream
- Downstream
- Por Ubicación
- Terrestre
- Marino
- Por Servicio
- Construcción
- Mantenimiento y Parada Técnica
- Desmantelamiento
- Por Geografía
- China
- India
- Australia
- Indonesia
- Malasia
- Tailandia
- Vietnam
- Resto de Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Primero construimos una visión por país y sector de la actividad de inversión en petróleo y gas, de modo que el modelo parte de lo que es observable en las estadísticas energéticas públicas y las divulgaciones de proyectos. Se tomaron insumos útiles de fuentes como conjuntos de datos de la AIE, publicaciones de la OPEP, ministerios de energía gubernamentales y reguladores en países clave de Asia Pacífico, oficinas nacionales de estadística y estadísticas de comercio aduanero donde resultaron relevantes para equipos y materiales.
Para convertir la actividad en gasto, también revisamos informes anuales de empresas cotizadas, presentaciones para inversores y anuncios de grandes proyectos, lo que ayudó a confirmar los ciclos presupuestarios y el momento de las decisiones finales de inversión. Para verificaciones cruzadas, utilizamos suscripciones de pago para información financiera e inteligencia empresarial, y datos de comercio a nivel de envíos donde ayudaron a validar la intensidad de adquisiciones para grandes construcciones. Las fuentes aquí enumeradas son meramente ilustrativas, y se utilizaron muchas referencias públicas y de pago adicionales para recopilar, validar y aclarar puntos de datos durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de presión el modelo documental sobre lo que genuinamente se contabiliza como CAPEX frente a presupuestos de mantenimiento, y sobre cómo estaban cambiando los plazos offshore. Hablamos con una combinación de operadores, expertos del lado de EPC y servicios, y partes interesadas enfocadas en equipos en los principales mercados de Asia Pacífico, de modo que los supuestos sobre inflación de costos, fases de proyectos y tasas de aprobación pudieran ajustarse donde fuera necesario.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 13% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 21% | Gerentes: 57% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se ancló en una reconstrucción de arriba hacia abajo de los fondos de CAPEX por país y por área de la cadena de valor, donde los proyectos en cartera y las señales de inversión pública se tradujeron en gasto anual aplicando patrones de fases realistas. Esos totales se corroboraron luego con verificaciones selectivas de abajo hacia arriba, como resúmenes de presupuestos de proyectos muestreados, verificaciones de canales de proveedores y contratistas, y validaciones puntuales de la intensidad del gasto para trabajos onshore frente a offshore.
Los insumos clave incluyeron el ritmo de aprobación de proyectos upstream y de GNL, la inflación indicativa de costos de EPC y servicios, el impulso del desarrollo y la perforación offshore, los planes de expansión de gasoductos midstream y procesamiento de gas, y los ciclos de actualización de refinerías y petroquímica que afectan visiblemente los presupuestos downstream. Donde el registro documental tenía brechas en el momento o la distribución del presupuesto, utilizamos la orientación de las entrevistas para elegir una fase conservadora en lugar de forzar una construcción proyecto por proyecto completa.
Para el pronóstico, utilizamos análisis de escenarios respaldado por suavizado de series cortas sobre el gasto por país, lo que ayudó a separar los ciclos normales de inversión de los picos de megaproyectos únicos. La perspectiva futura se ajustó utilizando el consenso de las entrevistas sobre las aprobaciones esperadas, la normalización de costos y los impulsos de seguridad energética liderados por políticas en los principales mercados de Asia Pacífico.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron con señales independientes como la orientación agregada de CAPEX de las empresas, los calendarios visibles de inicio de proyectos y los comentarios sobre inversión a nivel de país de organismos oficiales, y luego se investigaron las variaciones antes de la aprobación final. Cuando aparecía un valor atípico, rastreamos el factor determinante hasta el momento, la conversión de divisas o la superposición entre categorías de proyectos, y luego corregimos con un supuesto documentado.
Se siguió una revisión interna de múltiples pasos para que la lógica de cálculo, las conversiones de unidades y las asignaciones por país fueran coherentes en todo el conjunto de datos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales modifican los patrones de gasto, como aprobaciones retrasadas, grandes escaladas de costos o cambios de política que alteran materialmente los planes de inversión. Antes de la entrega, se completa un pase final del analista para que los clientes reciban la visión más actualizada disponible en ese momento.
Tamaño del Mercado de CAPEX de Petróleo y Gas en Asia Pacífico de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los valores publicados del mercado de CAPEX para Asia Pacífico pueden diferir incluso cuando el tema parece similar, porque no todos contabilizan los mismos tipos de gasto, los mismos países o el mismo momento de los presupuestos de proyectos. Las diferencias también provienen de cómo las empresas tratan la intensidad offshore frente a onshore, y si utilizan presupuestos anunciados o solo el gasto aprobado.
Al rastrear el estado de aprobación de proyectos, los reajustes de inflación de costos y las verificaciones de momento cambiario, Mordor Intelligence mantiene el total de CAPEX de Asia Pacífico enfocado en el gasto vinculado a proyectos invertibles en upstream, midstream y downstream, en lugar de mezclar presupuestos operativos más amplios o paneles de empresas únicamente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 191,01 mil millones de USD (2025) | |
| Boletín Sectorial A | 136,40 mil millones de USD (2024) | Utiliza un panel de empresas monitoreadas limitado y una visión de un solo año, lo que puede subestimar países o segmentos donde el gasto está liderado por empresas fuera del conjunto rastreado, y puede excluir la inversión downstream y parte de la inversión midstream. |
| Resumen de Consultoría B | 209,16 mil millones de USD (2026) | Se apoya en presupuestos prospectivos con un horizonte más largo, lo que puede sobreestimar el gasto a corto plazo si asume aprobaciones más rápidas, curvas de costos más suaves o una inclusión más amplia de elementos energéticos adyacentes y de nueva energía dentro del CAPEX de petróleo y gas. |
La dispersión en los valores se explica en gran medida por lo que se contabiliza como CAPEX y cómo se trata el momento del proyecto, no solo por la aritmética. Cuando la cobertura por país, el límite sectorial y la definición de inversión calificable se hacen explícitos, la estimación se vuelve más fácil de rastrear hasta pasos repetibles e insumos concretos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del gasto en CAPEX de petróleo y gas de Asia Pacífico en 2026?
El tamaño del mercado de CAPEX de petróleo y gas de Asia Pacífico se sitúa en USD 199,21 mil millones en 2026, siguiendo la CAGR del 4,29% proyectada para el resto de la década.
¿Qué segmento de ubicación se espera que crezca más rápido?
Los desarrollos marinos muestran el mayor crecimiento, avanzando a una CAGR del 6,84% a medida que proliferan los proyectos de gas en aguas profundas y GNL flotante.
¿Por qué se considera a Malasia un punto caliente para nuevas inversiones?
El programa de GNL flotante de Petronas, los campos de gas en aguas profundas y las iniciativas de CCS impulsan el gasto de Malasia a una CAGR del 5,28%, la tasa más rápida de la región.
¿Cómo influyen las normas de financiamiento verde en el gasto de capital?
Los criterios de préstamo más estrictos elevan los costos de endeudamiento hasta en 300 puntos básicos, retrasando algunos proyectos de mediana escala pero acelerando las inversiones bajas en carbono como el hidrógeno y el CCS.
¿Qué oportunidades existen para las empresas de servicios?
La construcción retiene la mayor participación en el gasto, pero el desmantelamiento y las mejoras de yacimientos digitales crecen más rápidamente, ofreciendo a los contratistas especializados nichos de alto margen.
¿Qué tecnologías tienen mayor demanda?
Los sistemas de producción submarinos, el GNL flotante, la captura de carbono y las plataformas de análisis predictivo dominan las cadenas de suministro de los próximos proyectos.