
Tamaño y Participación del Mercado de Aromas y Edulcorantes para Piensos en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.3 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.35 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.46 % |
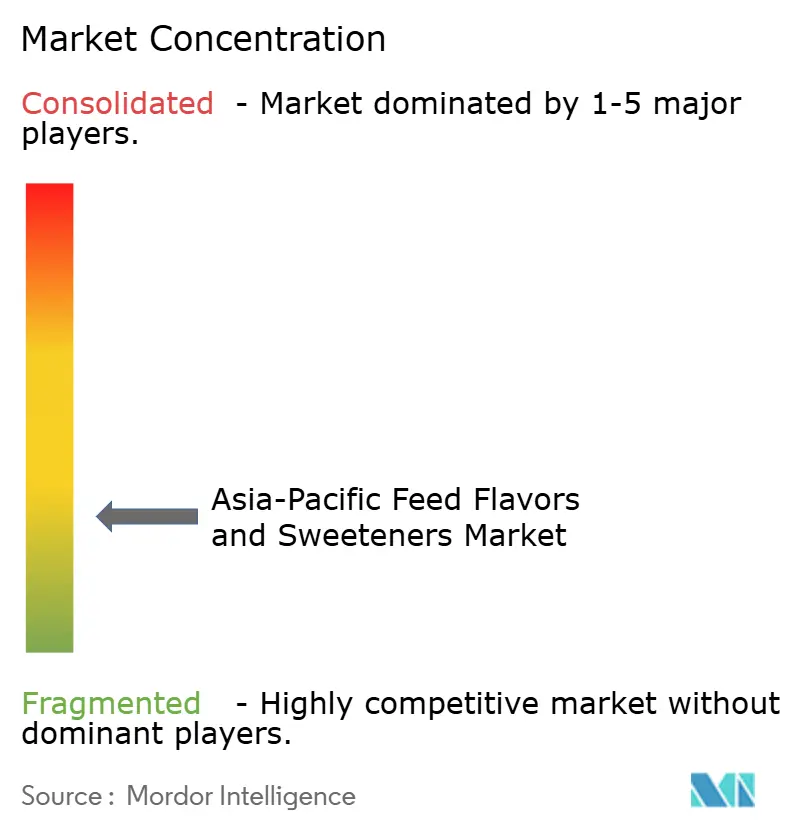
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Aromas y Edulcorantes para Piensos en Asia-Pacífico por Mordor Intelligence
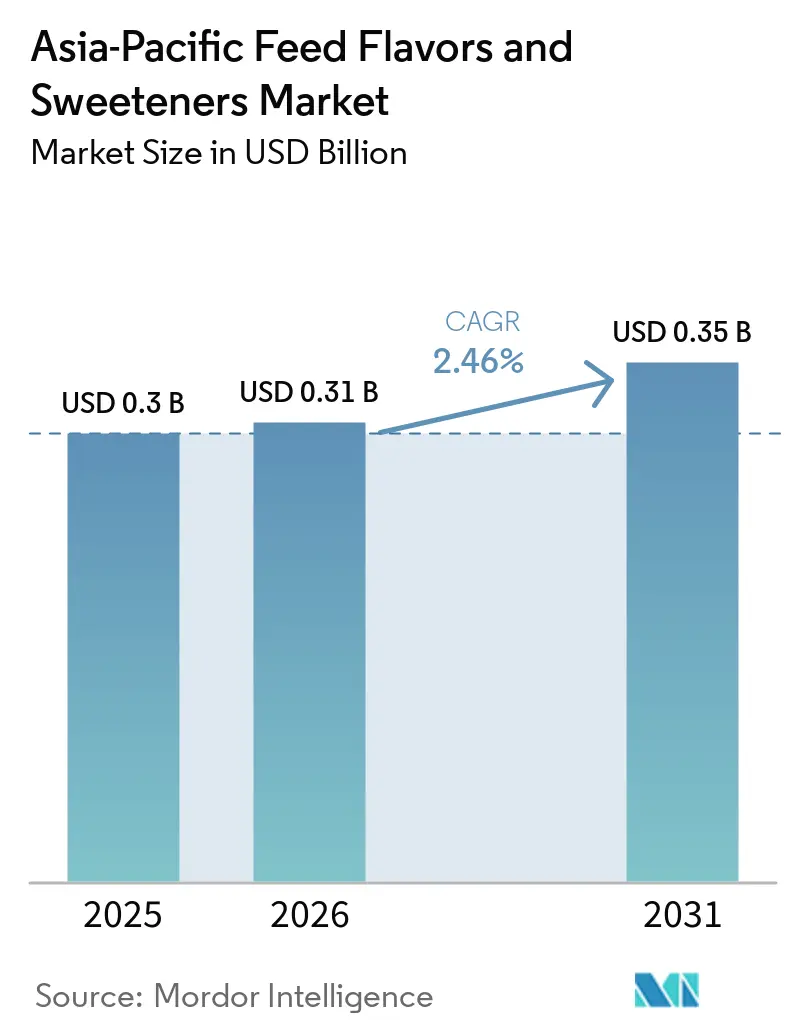
El tamaño del mercado de aromas y edulcorantes para piensos en Asia-Pacífico fue valorado en 0,30 mil millones de USD en 2025 y se prevé que crezca desde 0,31 mil millones de USD en 2026 hasta 0,35 mil millones de USD en 2031, a una CAGR del 2,46% entre 2026 y 2031. El mercado está respaldado por la consolidada industria de piensos comerciales de la región y el creciente uso de soluciones para mejorar la palatabilidad, incluidos aromas y edulcorantes para piensos, en los principales mercados productores de ganado. La demanda de estos productos está influenciada por la expansión de la producción industrial de piensos, los requisitos más estrictos de calidad constante del pienso y la necesidad de mantener la aceptación del pienso cuando las formulaciones incorporan ingredientes locales variables. Los aromas y edulcorantes para piensos ayudan a los fabricantes a gestionar sabores y olores indeseables, mejorar la aceptación sensorial y mantener una ingesta constante de pienso ante formulaciones cambiantes. Por lo tanto, los proveedores compiten cada vez más a través del rendimiento de la formulación de aromas y edulcorantes, la eficacia de la palatabilidad, la documentación de seguridad, la estabilidad en el procesamiento y el soporte técnico localizado, más allá de los perfiles de sabor por sí solos.
Conclusiones Clave del Informe
- Por sub aditivo, los aromas representaron el 82,0% de la participación del mercado de aromas y edulcorantes para piensos en Asia-Pacífico en 2025, mientras que se prevé que los edulcorantes sean el segmento de mayor crecimiento, con una CAGR del 4,3% entre 2026 y 2031.
- Por animal, los rumiantes representaron el 49,0% del tamaño del mercado de aromas y edulcorantes para piensos en Asia-Pacífico en 2025, mientras que se prevé que el porcino sea el segmento animal de mayor crecimiento, con una CAGR del 4,3% entre 2026 y 2031.
- Por geografía, China representó la mayor participación por país en 2025, con un 46,0%, mientras que se prevé que Vietnam sea el segmento de país de mayor crecimiento, con una CAGR del 4,3% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Aromas y Edulcorantes para Piensos en Asia-Pacífico
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la producción de piensos compuestos | +0.6% | China, India, Vietnam, Tailandia, Indonesia | Corto plazo (≤ 2 años) |
| Creciente demanda de aditivos para piensos orientados a la palatabilidad | +0.5% | China, India, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Mayor uso de premezclas de nutrientes amargos y medicamentos | +0.3% | China, India, Japón, Corea del Sur, Vietnam | Mediano plazo (2-4 años) |
| Premiumización de las formulaciones de piensos para ganado | +0.4% | China, Japón, Corea del Sur, Australia | Largo plazo (≥ 4 años) |
| Ajuste de palatabilidad específico por especie para dietas con proteínas alternativas | +0.3% | China, India, Vietnam, Tailandia | Mediano plazo (2-4 años) |
| Gestión del estrés térmico y la transición de piensos | +0.3% | India, Indonesia, Filipinas, Tailandia, Vietnam | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Producción de Piensos Compuestos
La expansión de la producción comercial de piensos compuestos está ampliando la base de clientes potenciales para los aromas y edulcorantes para piensos en la región Asia-Pacífico, ya que las fábricas de piensos industriales ofrecen un canal más consistente para la incorporación de aditivos de palatabilidad que la mezcla de piensos en la propia granja. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) informa que la producción de fábricas de piensos comerciales representa alrededor del 65%–70% de la demanda interna de piensos compuestos o formulados en los países asiáticos incluidos en su evaluación regional, lo que pone de relieve el papel consolidado de la fabricación comercial de piensos en la región[1]Fuente: FAO, "Parte IV Documentos por País," www.fao.org. A medida que la producción de piensos se estandariza cada vez más, los proveedores de aditivos pueden dirigirse a los fabricantes de piensos en lugar de a las granjas individuales, especialmente cuando las formulaciones deben adaptarse a cambios en los ingredientes, las categorías de animales y las condiciones de producción. Esto crea oportunidades para los proveedores que pueden ofrecer calidad de producto constante, soporte de formulación y suministro fiable a grandes fábricas de piensos y productores ganaderos integrados.
Creciente Demanda de Aditivos para Piensos Orientados a la Palatabilidad
El mercado de aromas y edulcorantes para piensos en Asia-Pacífico está respaldado por la creciente demanda de aditivos para piensos orientados a la palatabilidad que mejoran la aceptación del pienso y favorecen una ingesta animal constante. Dentro de esta categoría, los aromas y edulcorantes se utilizan cada vez más para mejorar la aceptación sensorial, favorecer la ingesta durante los cambios de dieta y compensar sabores u olores indeseables asociados a materias primas variables. La yuca, el salvado de arroz, las harinas de semillas oleaginosas y los subproductos del procesamiento pueden introducir diferencias en amargor, olor y sabor en los lotes de piensos comerciales, lo que aumenta la necesidad de aditivos orientados a la palatabilidad. Este requisito cobra mayor importancia a medida que los fabricantes de piensos utilizan ingredientes de origen local para gestionar los costos de formulación y la disponibilidad de suministro. En Japón y Corea del Sur, los márgenes más ajustados en la fabricación de piensos y el mayor énfasis en la calidad de la carne respaldan aún más el uso de aditivos de palatabilidad especializados, incluidos aromas y edulcorantes, que ayudan a mantener la aceptación del pienso sin requerir cambios importantes en la formulación subyacente. Como resultado, los proveedores necesitan demostrar cada vez más cómo sus soluciones de aromas y edulcorantes mejoran la aceptación del pienso, permiten una mayor flexibilidad de ingredientes y mantienen un rendimiento sensorial constante ante fuentes de materias primas cambiantes. Por lo tanto, los equipos de compras evalúan estos productos no solo por su capacidad para enmascarar sabores y olores indeseables, sino también por la intensidad del dulzor, la compatibilidad con la formulación, la estabilidad en el procesamiento y la consistencia entre lotes de pienso.
Premiumización de las Formulaciones de Piensos para Ganado
La premiumización de las formulaciones de piensos para ganado está incrementando la demanda de productos especializados de mayor valor que incorporan aditivos que favorecen la palatabilidad, la aceptación del pienso y la consistencia en la alimentación. Un estudio de 2024 publicado en el Journal of Animal Science evaluó aditivos edulcorantes y aromatizantes en ganado de engorde recién recibido y encontró que los aditivos influyeron en los patrones de alimentación durante períodos específicos del ensayo de 56 días, aunque no mejoraron de manera consistente la ingesta total de pienso ni el rendimiento de crecimiento[2]Fuente: Journal of Animal Science, "Efectos de los aditivos aromatizantes sobre la ingesta de pienso, el rendimiento de crecimiento, el temperamento y los marcadores de la función inmunitaria en ganado de engorde recién recibido," academic.oup.com. Estos hallazgos indican que el valor de los aditivos sensoriales va más allá de las ganancias directas en rendimiento, especialmente cuando los fabricantes de piensos buscan diferenciar las formulaciones mediante características sensoriales específicas y soluciones nutricionales especializadas. A medida que los fabricantes desarrollan piensos más sofisticados para especies animales, etapas de producción y requisitos nutricionales específicos, las formulaciones premium pueden incorporar ingredientes funcionales, aditivos sensoriales y materiales de pienso alternativos manteniendo la palatabilidad y la calidad constante. Esta tendencia crea oportunidades para los proveedores que ofrecen sistemas de aditivos específicos por especie, soporte técnico de formulación y soluciones de aromas y edulcorantes de calidad constante a los fabricantes de piensos comerciales en toda Asia-Pacífico.
Ajuste de Palatabilidad Específico por Especie para Dietas con Proteínas Alternativas
La formulación específica por especie es cada vez más relevante a medida que las dietas comerciales incorporan una gama más amplia de materiales locales y fuentes de proteínas alternativas. Las dietas para rumiantes, porcinos, aves de corral y acuicultura difieren en tolerancia a los ingredientes, comportamiento alimentario y sensibilidad durante las etapas de transición. Los sistemas de aromas pueden abordar los olores desagradables del salvado de arroz, los granos secos de destilería y los sustitutos de la harina de pescado cuando los fabricantes de piensos cambian las recetas. Los sistemas de edulcorantes son útiles cuando el destete, la medicación o las transiciones de dieta hacen que la ingesta de pienso sea particularmente sensible. El mercado de aromas y edulcorantes para piensos en Asia-Pacífico se beneficia de soluciones diseñadas para tipos de animales específicos y matrices de pienso claramente definidas. Este requisito técnico crea espacio para especialistas regionales que comprenden los ingredientes locales y pueden adaptar los productos sin comprometer la consistencia, teniendo en cuenta la disponibilidad estacional, las preferencias de los animales y las condiciones de procesamiento que alteran el perfil sensorial de una dieta terminada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas de azúcar, melaza y aromas | -0.4% | India, Indonesia, Tailandia, Vietnam | Corto plazo (≤ 2 años) |
| Requisitos estrictos de aprobación y documentación | -0.3% | China, Japón, Australia, Corea del Sur | Largo plazo (≥ 4 años) |
| Baja disposición a pagar entre los compradores de piensos de pequeña escala | -0.3% | India, Indonesia, Filipinas, Vietnam | Mediano plazo (2-4 años) |
| Rendimiento de palatabilidad inconsistente en matrices de pienso locales | -0.2% | China, India, Tailandia, Vietnam, Indonesia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de las Materias Primas de Azúcar, Melaza y Aromas
Los costos del azúcar y la melaza están influenciados por los ciclos de producción, los fenómenos meteorológicos, las políticas gubernamentales de biocombustibles y las condiciones estacionales de suministro. La Organización Internacional del Azúcar reportó un déficit global de azúcar de 5,5 millones de toneladas métricas para la temporada 2024/25[3]Fuente: Chinimandi, "Temporada 2024-25: la ISO prevé un mayor déficit global de azúcar de 5,5 millones de toneladas métricas," chinimandi.com. En 2025, la Organización para la Cooperación y el Desarrollo Económicos (OCDE) y la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) proyectaron que los precios reales del azúcar disminuirán a mediano plazo, aunque los mandatos de biocombustibles pueden provocar aumentos de precios temporales. Estas fluctuaciones pueden elevar los costos de los sistemas de edulcorantes y reducir la previsibilidad de precios para los clientes. Los proveedores con acuerdos de abastecimiento directo o contratos a más largo plazo con ingenios azucareros pueden limitar la exposición a los cambios de precios a corto plazo. Esta ventaja de costos tiende a favorecer a los proveedores más grandes y puede impulsar la consolidación entre los formuladores regionales que dependen de insumos adquiridos, tienen alternativas de abastecimiento limitadas y no pueden absorber fácilmente los movimientos temporales de precios de materias primas.
Baja Disposición a Pagar entre los Compradores de Piensos de Pequeña Escala
La agricultura de pequeña escala limita el acceso a aditivos premium en partes de India, Indonesia, Filipinas y Vietnam. Los compradores en estos canales suelen centrarse en el costo directo por tonelada métrica de pienso y tienen capacidad limitada para absorber gastos adicionales de formulación. La adopción de productos es menor cuando los beneficios no se demuestran mediante resultados de granja relevantes a nivel local. Esta restricción es más pronunciada en los molinos regionales más pequeños, que operan con márgenes ajustados y tienen capacidad limitada de servicio técnico. Los proveedores deben demostrar que una mejora en la tasa de conversión alimenticia (FCR) puede compensar los costos del aditivo bajo las condiciones de producción locales. Construir esta evidencia requiere un soporte constante en granjas a través de redes de compradores dispersas, lo que puede ralentizar la expansión en el mercado de aromas y edulcorantes para piensos en Asia-Pacífico, especialmente cuando los proveedores deben comunicar resultados a operadores de molinos, distribuidores y productores con prioridades de producción variables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sub Aditivo: Los Aromas Lideran en Escala; los Edulcorantes Ganan Impulso
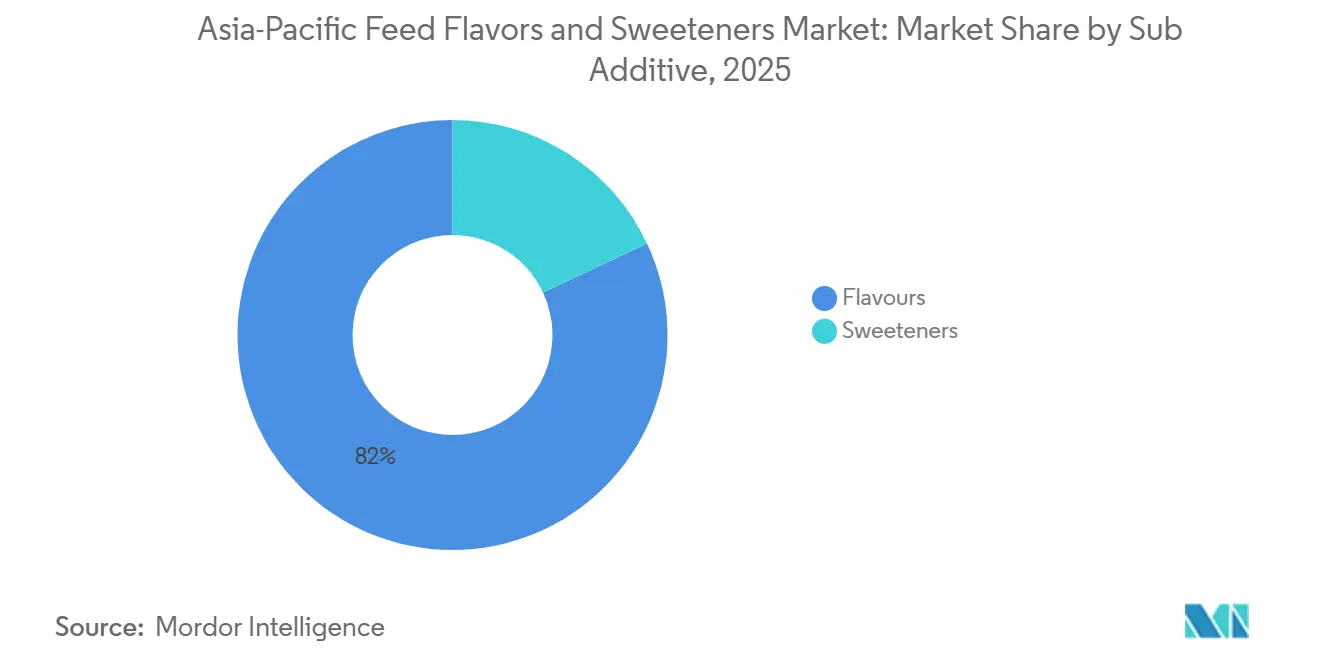
Los aromas representaron el 82,0% de la participación del mercado de aromas y edulcorantes para piensos en Asia-Pacífico en 2025, lo que refleja su uso en múltiples especies ganaderas y etapas de alimentación. Los sistemas de aromas se utilizan para enmascarar los olores desagradables de las materias primas locales y los subproductos. Los sistemas de aromas se utilizan para enmascarar o reducir los sabores y olores indeseables asociados a ciertos ingredientes de pienso, aditivos y condiciones de procesamiento, ayudando a los fabricantes a mantener una aceptación constante del pienso cuando las formulaciones cambian. Esta función cobra mayor relevancia a medida que los productores de piensos ajustan las combinaciones de ingredientes en respuesta a la disponibilidad de materias primas, las fluctuaciones de costos y los requisitos nutricionales. Las variaciones en ingredientes como las harinas de semillas oleaginosas, los subproductos de cereales y otros materiales de pienso procesados pueden afectar las características sensoriales del pienso terminado, creando un papel para los sistemas de aromas en el mantenimiento de la palatabilidad entre lotes. Su aplicabilidad en diferentes formulaciones de pienso otorga a los aromas una posición amplia en los programas de piensos comerciales y permite a los proveedores abordar los desafíos de ingesta y aceptación del pienso en múltiples categorías de animales.
Se prevé que los edulcorantes se expandan a una CAGR del 4,3% entre 2026 y 2031, convirtiéndolos en la subcategoría de aditivos de mayor crecimiento. El crecimiento de los edulcorantes dentro del mercado de aromas y edulcorantes para piensos en Asia-Pacífico está respaldado por su uso en dietas porcinas en etapa de destete, formulaciones de acuicultura y aplicaciones de piensos medicados donde la reducción de la ingesta voluntaria puede afectar el rendimiento animal. Los edulcorantes de alta intensidad, incluidos la sacarina, el neotame y los sistemas basados en trehalosa, se utilizan para mejorar la aceptación del pienso a bajas tasas de inclusión, manteniendo un rendimiento sensorial constante durante el procesamiento y el almacenamiento. La demanda también está evolucionando hacia formulaciones de edulcorantes de mayor rendimiento que combinan intensidad de dulzor con estabilidad térmica, compatibilidad con la formulación y palatabilidad constante en diferentes tipos de pienso. Esto crea oportunidades para que los actores se diferencien más allá del dulzor básico ofreciendo productos adaptados a especies animales específicas, etapas de producción y condiciones de procesamiento. A medida que los fabricantes de piensos optimizan cada vez más las formulaciones para la ingesta, la flexibilidad de ingredientes y la eficiencia de producción, los proveedores de edulcorantes con formulaciones especializadas y soporte técnico pueden capturar mayor valor dentro del creciente segmento de aditivos de palatabilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Animal: Los Rumiantes Anclan el Valor Mientras el Porcino Lidera el Crecimiento
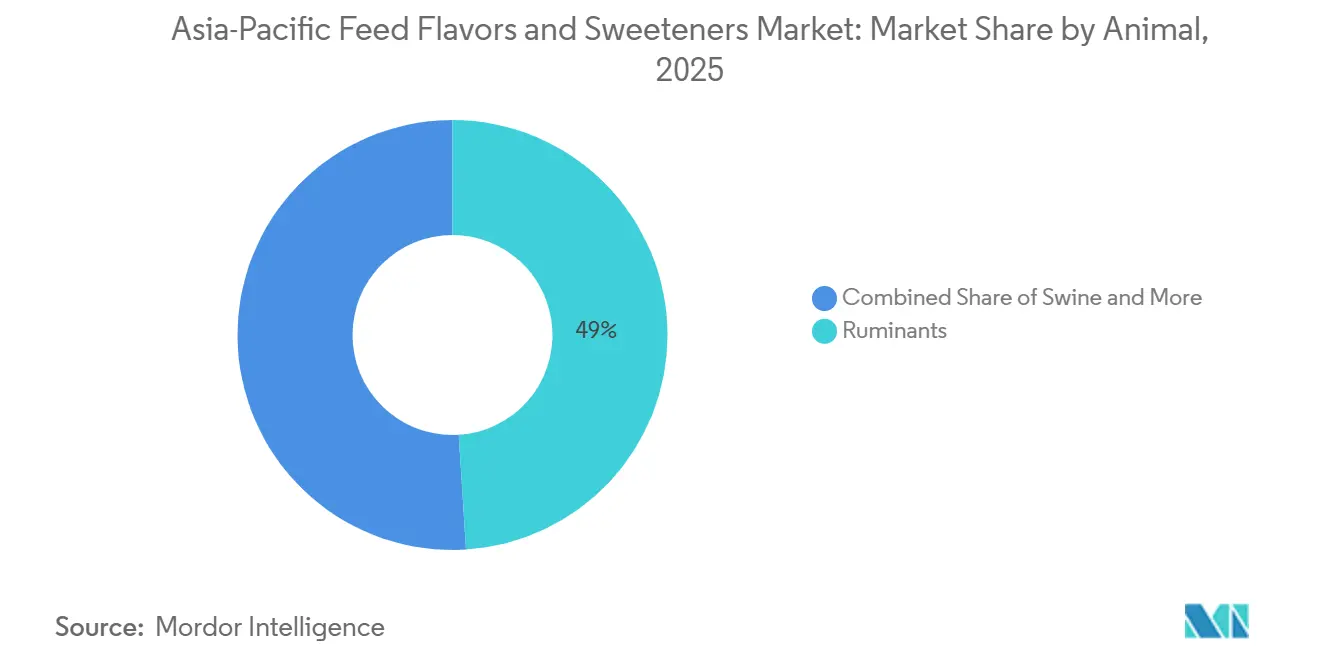
Los rumiantes representaron el 49,0% del tamaño del mercado de aromas y edulcorantes para piensos en Asia-Pacífico en 2025, respaldados por la expansión lechera de China, el sector lácteo de India y la alimentación de ganado vacuno en Australia y el Sudeste Asiático. El ganado lechero y de carne forma la base de demanda primaria de rumiantes para los aditivos de palatabilidad. Estos productos se utilizan cada vez más para gestionar las transiciones de dieta y favorecer la ingesta de materia seca en rebaños lecheros de alta producción, convirtiendo la palatabilidad en un componente práctico de la gestión diaria de la alimentación en lugar de un insumo discrecional. La demanda de rumiantes sigue vinculada a la intensidad, la calidad y la escala de los sistemas de alimentación comercial, ya que las operaciones más formales pueden incorporar aditivos dentro de ciclos recurrentes de formulación y adquisición.
Se prevé que el porcino se expanda a una CAGR del 4,3% entre 2026 y 2031. La recuperación de la fiebre porcina africana (FPA) ha impulsado programas de alimentación modernos, una mayor bioseguridad y mayor atención a la ingesta durante el destete. El Sudeste Asiático entró en un ciclo de reconstrucción y exportación en 2025, con la recuperación del hato de cerdas reproductoras apoyando la producción de carne de cerdo. Los edulcorantes y aromas son particularmente relevantes durante las etapas de alimentación temprana, cuando la ingesta voluntaria afecta directamente el crecimiento posterior. Las aves de corral y la acuicultura contribuyen con una demanda significativa, pero su uso de aditivos especializados depende más fuertemente de la mejora demostrada de la tasa de conversión alimenticia (FCR) a escala comercial y de un vínculo claro entre el producto y los resultados económicos a nivel de granja.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
China representó el 46,0% de la participación del mercado de aromas y edulcorantes para piensos en Asia-Pacífico en 2025. Su escala en la producción comercial de ganado y la fabricación de piensos respalda la posición dominante del país. Los requisitos de cumplimiento normativo también favorecen los aditivos que pueden apoyar la ingesta de pienso sin depender de aditivos de pienso promotores del crecimiento a base de fármacos. Japón tiene menores volúmenes de pienso, pero apoya aplicaciones de mayor valor para la producción de carne de vacuno premium. Los sistemas de aromas en Japón se especifican tanto para objetivos de calidad de la carne como para la ingesta de pienso, lo que respalda un perfil de demanda más especializado en comparación con los grandes mercados de piensos de productos básicos.
Se prevé que Vietnam se expanda a una CAGR del 4,3% entre 2026 y 2031, convirtiéndolo en el segmento de país de mayor crecimiento. Su estructura de producción centrada en el porcino vincula la demanda local al ciclo regional de reconstrucción del hato. India ofrece una gran oportunidad impulsada por los rumiantes, pero su estructura de pequeña escala limita el gasto por granja. Indonesia y Tailandia ofrecen una vía complementaria para los proveedores a través de la producción avícola y de acuicultura. La capacidad industrial de piensos en estos países hace que las asociaciones con molinos comerciales sean importantes para el acceso al mercado, los ensayos locales y la inclusión rutinaria de aditivos en las formulaciones de piensos estándar.
Corea del Sur y Australia son mercados de volumen moderado con exigentes requisitos de aprobación y documentación. Estas condiciones favorecen a los proveedores con registros de seguridad establecidos y registros en múltiples mercados. Filipinas es relevante como ubicación de producción integrada de aves de corral y porcinos. Myanmar, Camboya, Sri Lanka y otros mercados emergentes tienen actualmente un uso bajo de aditivos, pero la formalización continua de la producción de piensos compuestos puede crear oportunidades para el mercado de aromas y edulcorantes para piensos en Asia-Pacífico a medida que la producción comercial reemplaza gradualmente las prácticas de alimentación en granja menos estandarizadas.
Panorama Competitivo
El mercado de aromas y edulcorantes para piensos en Asia-Pacífico está moderadamente fragmentado, con las cinco principales empresas manteniendo una participación moderada en 2025. Cargill, Incorporated, Archer Daniels Midland Company, DSM-Firmenich AG, Adisseo France SAS y Kemin Industries, Inc. forman este grupo. La base de proveedores restante incluye empresas regionales y locales como Guangzhou Tanke Bio-Tech Co., Ltd., Symrise AG, Kerry Group plc, AFB International, Inc., Alltech, Inc., CJ CheilJedang Corporation, Orffa International Holding B.V., Palital Feed Additives B.V., Phytobiotics Futterzusatzstoffe GmbH y Dr. Eckel Animal Nutrition GmbH & Co. KG. Las necesidades de formulación varían según el tipo de animal, la materia prima local y el país. Esta variación crea espacio para especialistas con conocimiento detallado de las matrices de pienso locales, incluido el impacto sensorial de los ingredientes disponibles localmente y las condiciones prácticas de molienda. Como resultado, ningún proveedor puede aplicar una formulación sin cambios en todos los países y sistemas de producción ganadera del mercado de aromas y edulcorantes para piensos en Asia-Pacífico.
Los principales proveedores en el mercado de aromas y edulcorantes para piensos en Asia-Pacífico compiten a través de la disponibilidad local, la experiencia en formulación, el servicio técnico, la documentación de seguridad y el rendimiento de palatabilidad demostrado. En marzo de 2025, Adisseo inició las ventas comerciales desde su Instalación de Mezcla de Especialidades en Nanjing, China, fortaleciendo sus capacidades de producción de piensos especiales localizados. Adisseo también reportó un fuerte crecimiento en su negocio de palatabilidad durante 2025, respaldado por productos como Optisweet, un edulcorante de alta intensidad para piensos, y Delistart, que combina aromatizantes, sustancias apetitosas y edulcorantes. ADM igualmente mantiene una cartera regional de palatantes para piensos AromSense y edulcorantes de alta intensidad Sucram, apoyando su posición en el segmento de palatabilidad de piensos en Asia-Pacífico. Estos desarrollos indican que la competencia se basa cada vez más en la capacidad de proporcionar un rendimiento constante de aromas y edulcorantes, soporte de formulación, disponibilidad local de productos y evidencia técnica, especialmente donde los fabricantes de piensos requieren palatabilidad fiable en diferentes especies, etapas de producción y formulaciones de materias primas cambiantes.
Los molinos de piensos de pequeña escala y pequeños comerciales siguen siendo desatendidos, ya que requieren productos prácticos a un costo accesible. Los proveedores globales pueden encontrar difícil satisfacer este requisito únicamente a través de carteras premium, mientras que las empresas locales a menudo enfrentan limitaciones en soporte técnico y documentación. Los proveedores que combinan sistemas estables al calor con soporte de rendimiento relevante a nivel local pueden fortalecer su posición en el mercado de aromas y edulcorantes para piensos en Asia-Pacífico al abordar las necesidades de costo, aplicación y evidencia de este diverso grupo de clientes, incluida la necesidad de demostrar valor bajo las condiciones de materias primas locales y las prácticas de alimentación comercialmente relevantes.
Líderes de la Industria de Aromas y Edulcorantes para Piensos en Asia-Pacífico
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
DSM-Firmenich AG
-
Adisseo France SAS (China National BlueStar (Group) Co., Ltd.)
-
Kemin Industries, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2025: El Ministerio de Agricultura y Asuntos Rurales de China registró productos aditivos para piensos que contienen sustancias aromatizantes para aves de corral y porcinos, incluidos GALLINAT+ y PORCINAT+ de Jefagro Technologies Inc. Los registros demuestran la continua comercialización de soluciones aromatizantes especializadas para piensos ganaderos en China y respaldan la demanda de productos diseñados para mejorar la palatabilidad en formulaciones de pienso específicas por especie.
- Marzo de 2025: Adisseo inició operaciones comerciales en su Instalación de Mezcla de Especialidades en Nanjing, China, tras recibir su licencia de producción a principios de año, fortaleciendo sus capacidades de fabricación local de aditivos especiales para piensos.


Alcance del Informe del Mercado de Aromas y Edulcorantes para Piensos en Asia-Pacífico
Los Aromas y Edulcorantes para Piensos son aditivos especiales para piensos utilizados para mejorar el sabor, el aroma y la palatabilidad de los alimentos para animales. Ayudan a fomentar la aceptación del pienso y el consumo constante en ganado, aves de corral, acuicultura y otras aplicaciones de alimentación animal.
El Informe del Mercado de Aromas y Edulcorantes para Piensos en Asia-Pacífico está segmentado por Sub Aditivo (Aromas y Edulcorantes), por Animal (Rumiantes, Porcinos y Otros Animales) y por Geografía (Australia, China y Más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Toneladas Métricas).
| Aromas |
| Edulcorantes |
| Rumiantes | Ganado de Carne |
| Ganado Lechero | |
| Otros Rumiantes | |
| Porcinos | |
| Otros Animales |
| Asia-Pacífico | Australia |
| China | |
| India | |
| Indonesia | |
| Japón | |
| Filipinas | |
| Corea del Sur | |
| Tailandia | |
| Vietnam | |
| Resto de Asia-Pacífico |
| Por Sub Aditivo | Aromas | |
| Edulcorantes | ||
| Por Animal | Rumiantes | Ganado de Carne |
| Ganado Lechero | ||
| Otros Rumiantes | ||
| Porcinos | ||
| Otros Animales | ||
| Por Geografía | Asia-Pacífico | Australia |
| China | ||
| India | ||
| Indonesia | ||
| Japón | ||
| Filipinas | ||
| Corea del Sur | ||
| Tailandia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de aromas y edulcorantes para piensos en Asia-Pacífico?
El mercado de aromas y edulcorantes para piensos en Asia-Pacífico fue valorado en 0,30 mil millones de USD en 2025, alcanzó 0,31 mil millones de USD en 2026 y se prevé que llegue a 0,35 mil millones de USD en 2031.
¿Qué sub aditivo lidera la demanda de palatabilidad de piensos en Asia-Pacífico?
Los aromas lideraron con una participación del 82,0% en 2025 porque pueden gestionar la variación sensorial en las dietas ganaderas y los materiales de pienso locales.
¿Qué país tiene la mayor demanda regional?
China representó el 46,0% de la participación de mercado en 2025, respaldada por la producción de piensos compuestos y las prácticas de alimentación comercial.
¿Qué está impulsando el alejamiento de los promotores de crecimiento antibióticos en los piensos?
La normativa de piensos de China de 2020 y la prohibición de India de abril de 2025 fomentan enfoques no antibióticos que apoyan la ingesta de pienso y el cumplimiento documentado.
Última actualización de la página el:



