
Taille et part du marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.3 Milliards de dollars |
| Taille du Marché (2026) | 0.31 Milliards de dollars |
| Taille du Marché (2031) | 0.35 Milliards de dollars |
| Growth Rate (2026 - 2031) | 2.46 % |
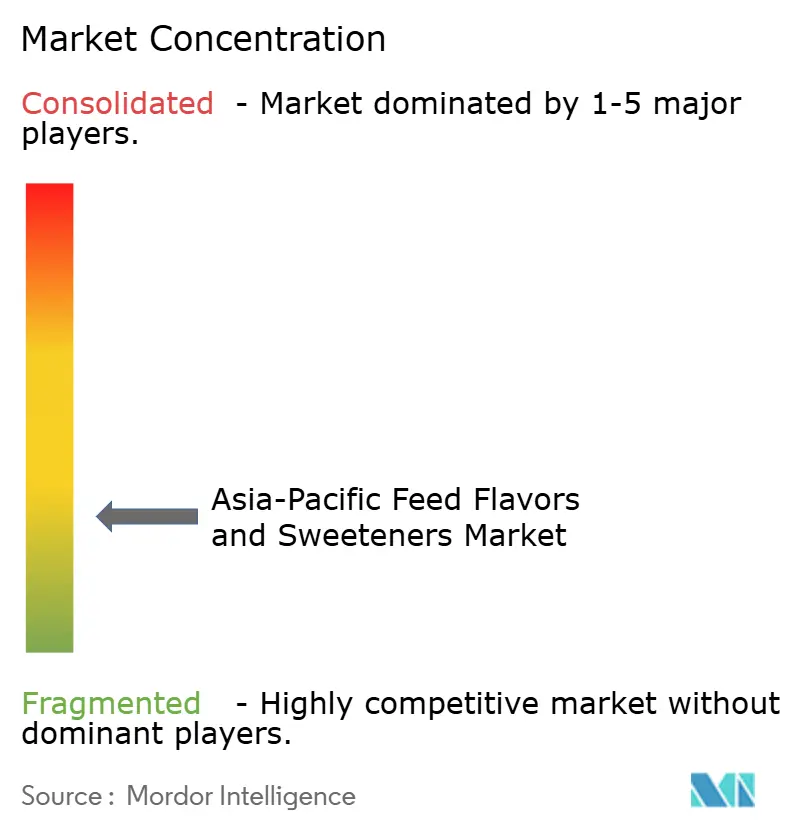
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
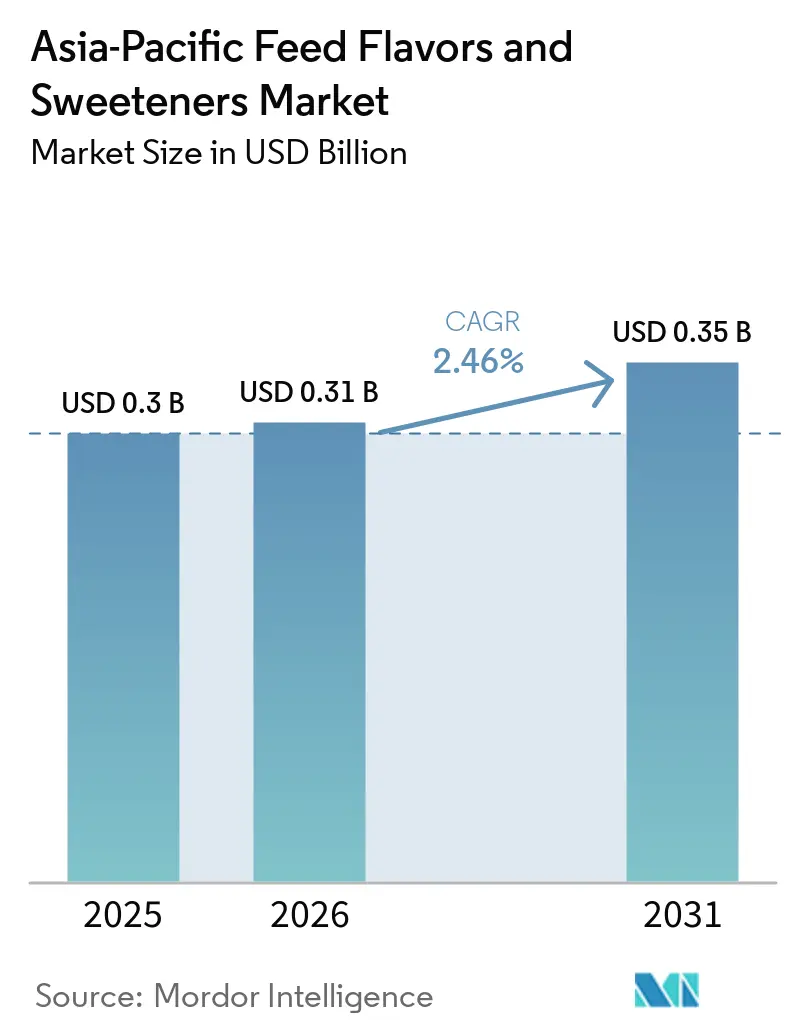
Analyse du marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique par Mordor Intelligence
La taille du marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique était évaluée à 0,30 milliard USD en 2025 et devrait croître de 0,31 milliard USD en 2026 à 0,35 milliard USD d'ici 2031, à un CAGR de 2,46 % de 2026 à 2031. Le marché est soutenu par le secteur établi de l'alimentation commerciale pour animaux de la région et par le recours croissant à des solutions d'amélioration de la palatabilité, notamment les arômes et édulcorants pour aliments pour animaux, dans les principaux marchés producteurs de bétail. La demande pour ces produits est influencée par l'expansion de la production industrielle d'aliments pour animaux, par des exigences plus strictes en matière de qualité constante des aliments et par la nécessité de maintenir l'acceptation des aliments lorsque les formulations intègrent des ingrédients locaux variables. Les arômes et édulcorants pour aliments pour animaux aident les fabricants à gérer les goûts et odeurs indésirables, à améliorer l'acceptation sensorielle et à soutenir une consommation régulière d'aliments lors des changements de formulation. Les fournisseurs se font donc de plus en plus concurrence sur la performance des formulations d'arômes et d'édulcorants, l'efficacité de la palatabilité, la documentation sur la sécurité, la stabilité au traitement et le support technique localisé, plutôt que sur les seuls profils aromatiques.
Principaux enseignements du rapport
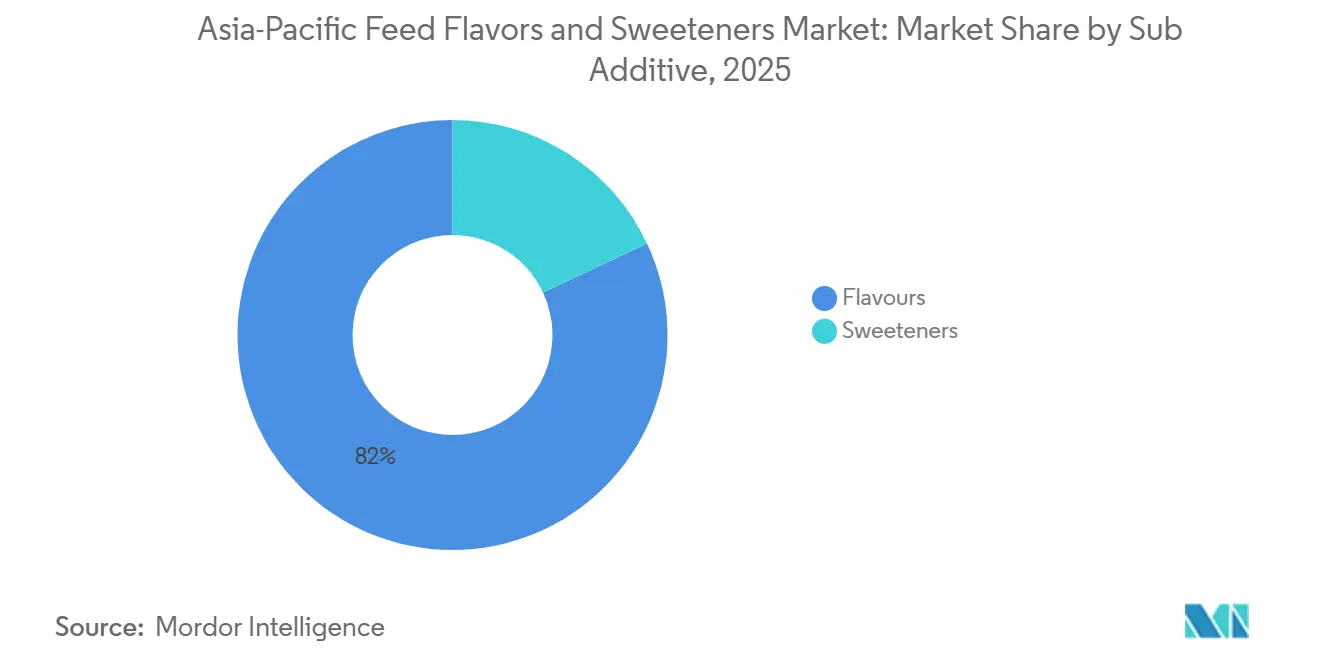
- Par sous-additif, les arômes représentaient 82,0 % de la part du marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique en 2025, tandis que les édulcorants devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 4,3 % de 2026 à 2031.
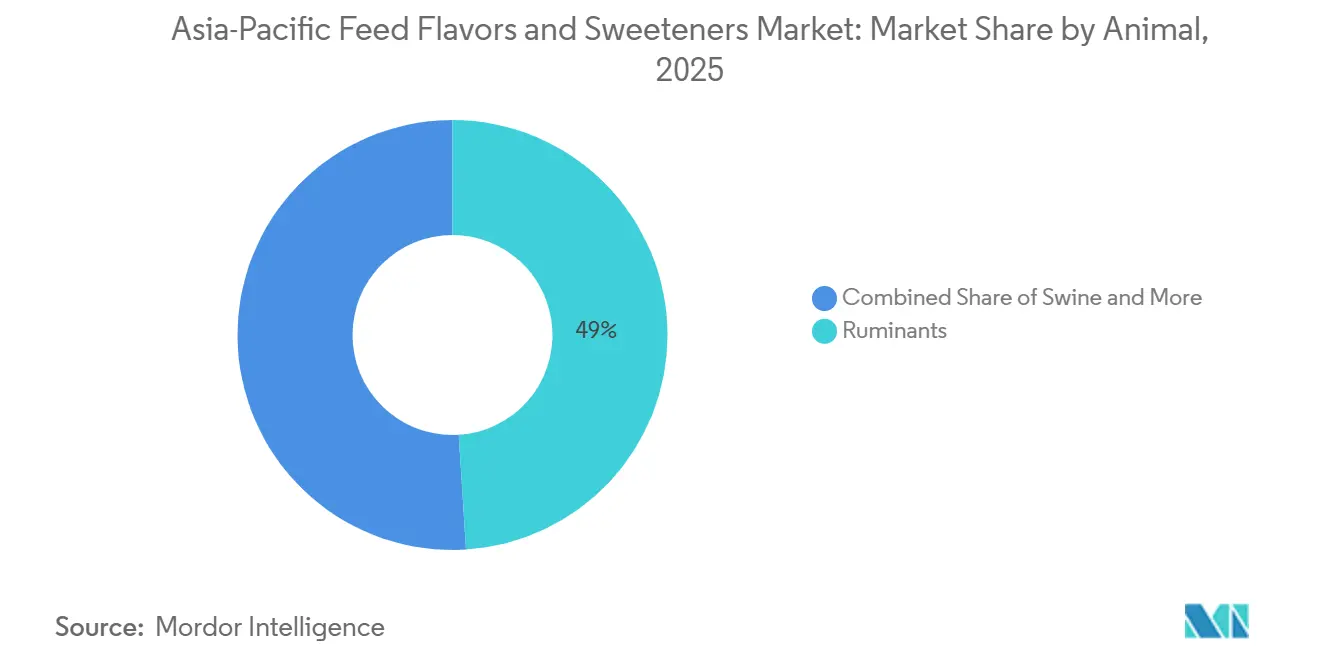
- Par animal, les ruminants représentaient 49,0 % de la taille du marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique en 2025, tandis que les porcs devraient constituer le segment animal à la croissance la plus rapide, avec un CAGR de 4,3 % de 2026 à 2031.
- Par géographie, la Chine représentait la plus grande part nationale en 2025, à 46,0 %, tandis que le Vietnam devrait constituer le segment national à la croissance la plus rapide, avec un CAGR de 4,3 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la production d'aliments composés pour animaux | +0.6% | Chine, Inde, Vietnam, Thaïlande, Indonésie | Court terme (≤ 2 ans) |
| Demande croissante d'additifs alimentaires axés sur la palatabilité | +0.5% | Chine, Inde, Japon, Corée du Sud | Moyen terme (2-4 ans) |
| Utilisation croissante de prémix de nutriments amers et de médicaments | +0.3% | Chine, Inde, Japon, Corée du Sud, Vietnam | Moyen terme (2-4 ans) |
| Premiumisation des formulations d'aliments pour animaux d'élevage | +0.4% | Chine, Japon, Corée du Sud, Australie | Long terme (≥ 4 ans) |
| Ajustement de la palatabilité par espèce pour les régimes à base de protéines alternatives | +0.3% | Chine, Inde, Vietnam, Thaïlande | Moyen terme (2-4 ans) |
| Gestion du stress thermique et des transitions alimentaires | +0.3% | Inde, Indonésie, Philippines, Thaïlande, Vietnam | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la production d'aliments composés pour animaux
L'expansion de la production commerciale d'aliments composés pour animaux élargit la base de clientèle adressable pour les arômes et édulcorants pour aliments pour animaux en Asie-Pacifique, car les usines d'alimentation industrielles constituent un canal plus régulier pour l'incorporation d'additifs de palatabilité que le mélange d'aliments à la ferme. L'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) indique que la production des usines d'alimentation commerciales représente environ 65 % à 70 % de la demande intérieure en aliments composés ou formulés dans les pays asiatiques couverts par son évaluation régionale, soulignant le rôle établi de la fabrication commerciale d'aliments pour animaux dans la région[1]Source : FAO, « Partie IV Documents par pays », www.fao.org. À mesure que la production d'aliments pour animaux se standardise, les fournisseurs d'additifs peuvent cibler les fabricants d'aliments plutôt que les exploitations individuelles, notamment lorsque les formulations doivent s'adapter aux changements d'ingrédients, de catégories d'animaux et de conditions de production. Cela crée des opportunités pour les fournisseurs capables d'assurer une qualité de produit constante, un soutien à la formulation et un approvisionnement fiable auprès des grandes usines d'alimentation et des producteurs de bétail intégrés.
Demande croissante d'additifs alimentaires axés sur la palatabilité
Le marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique est soutenu par une demande croissante d'additifs alimentaires axés sur la palatabilité qui améliorent l'acceptation des aliments et soutiennent une consommation régulière des animaux. Dans cette catégorie, les arômes et édulcorants sont de plus en plus utilisés pour améliorer l'acceptation sensorielle, soutenir la consommation lors des changements de régime alimentaire et compenser les goûts ou odeurs indésirables associés aux matières premières variables. Le manioc, le son de riz, les tourteaux oléagineux et les sous-produits de transformation peuvent introduire des différences d'amertume, d'odeur et de goût entre les lots d'aliments commerciaux, augmentant ainsi le besoin d'additifs axés sur la palatabilité. Cette exigence devient plus importante à mesure que les fabricants d'aliments utilisent des ingrédients d'approvisionnement local pour gérer les coûts de formulation et la disponibilité de l'approvisionnement. Au Japon et en Corée du Sud, des marges de fabrication d'aliments plus serrées et une plus grande importance accordée à la qualité de la viande soutiennent davantage l'utilisation d'additifs de palatabilité spécialisés, notamment des arômes et édulcorants, qui contribuent à maintenir l'acceptation des aliments sans nécessiter de modifications majeures de la formulation sous-jacente. Par conséquent, les fournisseurs doivent de plus en plus démontrer comment leurs solutions d'arômes et d'édulcorants améliorent l'acceptation des aliments, permettent une plus grande flexibilité des ingrédients et maintiennent des performances sensorielles constantes face à l'évolution des sources de matières premières. Les équipes d'approvisionnement évaluent donc ces produits non seulement pour leur capacité à masquer les goûts et odeurs indésirables, mais aussi pour l'intensité de la douceur, la compatibilité avec la formulation, la stabilité au traitement et la régularité entre les lots d'aliments.
Premiumisation des formulations d'aliments pour animaux d'élevage
La premiumisation des formulations d'aliments pour animaux d'élevage accroît la demande de produits spécialisés à plus haute valeur ajoutée intégrant des additifs qui soutiennent la palatabilité, l'acceptation des aliments et la régularité de l'alimentation. Une étude de 2024 publiée dans le Journal of Animal Science a évalué les additifs édulcorants et aromatisants chez des bovins de parc d'engraissement nouvellement reçus et a constaté que les additifs influençaient les comportements alimentaires pendant des périodes spécifiques de l'essai de 56 jours, bien qu'ils n'aient pas systématiquement amélioré la consommation globale d'aliments ou les performances de croissance[2]Source : Journal of Animal Science, « Effects of flavoring additives on feed intake, growth performance, temperament, and markers of immune function for newly received feedlot cattle », academic.oup.com. Ces résultats indiquent que la valeur des additifs sensoriels va au-delà des gains de performance directs, notamment lorsque les fabricants d'aliments cherchent à différencier leurs formulations par des caractéristiques sensorielles ciblées et des solutions nutritionnelles spécialisées. À mesure que les fabricants développent des aliments plus sophistiqués pour des espèces animales spécifiques, des stades de production et des besoins nutritionnels précis, les formulations premium peuvent intégrer des ingrédients fonctionnels, des additifs sensoriels et des matières premières alternatives tout en maintenant la palatabilité et une qualité constante. Cette tendance crée des opportunités pour les fournisseurs proposant des systèmes d'additifs spécifiques aux espèces, un soutien technique à la formulation et des solutions d'arômes et d'édulcorants de qualité constante aux fabricants d'aliments commerciaux en Asie-Pacifique.
Ajustement de la palatabilité par espèce pour les régimes à base de protéines alternatives
La formulation spécifique aux espèces devient de plus en plus pertinente à mesure que les régimes commerciaux intègrent une gamme plus large de matières premières locales et de sources de protéines alternatives. Les régimes pour ruminants, porcs, volailles et aquaculture diffèrent en termes de tolérance aux ingrédients, de comportement alimentaire et de sensibilité lors des phases de transition. Les systèmes aromatiques peuvent traiter les odeurs indésirables provenant du son de riz, des drêches de distillerie séchées et des substituts de farine de poisson lorsque les fabricants d'aliments modifient leurs recettes. Les systèmes d'édulcorants sont utiles lorsque le sevrage, la médication ou les transitions alimentaires rendent la consommation d'aliments particulièrement sensible. Le marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique bénéficie de solutions conçues pour des types d'animaux spécifiques et des matrices alimentaires clairement définies. Cette exigence technique crée de la place pour des spécialistes régionaux qui comprennent les ingrédients locaux et peuvent adapter les produits sans compromettre la régularité, en tenant compte de la disponibilité saisonnière, des préférences des animaux et des conditions de traitement qui modifient le profil sensoriel d'un régime alimentaire fini.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières pour le sucre, la mélasse et les arômes | -0.4% | Inde, Indonésie, Thaïlande, Vietnam | Court terme (≤ 2 ans) |
| Exigences strictes en matière d'approbation et de documentation | -0.3% | Chine, Japon, Australie, Corée du Sud | Long terme (≥ 4 ans) |
| Faible disposition à payer parmi les acheteurs d'aliments pour animaux de petite exploitation | -0.3% | Inde, Indonésie, Philippines, Vietnam | Moyen terme (2-4 ans) |
| Performance de palatabilité inconstante selon les matrices alimentaires locales | -0.2% | Chine, Inde, Thaïlande, Vietnam, Indonésie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières pour le sucre, la mélasse et les arômes
Les coûts du sucre et de la mélasse sont influencés par les cycles de production, les événements météorologiques, les politiques gouvernementales en matière de biocarburants et les conditions saisonnières d'approvisionnement. L'Organisation internationale du sucre a signalé un déficit mondial de sucre de 5,5 millions de tonnes métriques pour la saison 2024/25[3]Source : Chinimandi, « Saison 2024-25 : l'ISO prévoit un déficit mondial de sucre plus important de 5,5 millions de tonnes métriques », chinimandi.com. En 2025, l'Organisation de coopération et de développement économiques (OCDE) et l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) ont prévu que les prix réels du sucre diminueraient à moyen terme, bien que les mandats en matière de biocarburants puissent entraîner des hausses de prix temporaires. Ces fluctuations peuvent augmenter les coûts des systèmes d'édulcorants et réduire la prévisibilité des prix pour les clients. Les fournisseurs disposant d'accords d'approvisionnement directs ou de contrats à plus long terme avec des sucreries peuvent limiter leur exposition aux variations de prix à court terme. Cet avantage en termes de coûts tend à favoriser les fournisseurs de plus grande taille et peut soutenir la consolidation parmi les formulateurs régionaux qui dépendent d'intrants achetés, disposent d'alternatives d'approvisionnement limitées et ne peuvent pas facilement absorber les mouvements temporaires des prix des matières premières.
Faible disposition à payer parmi les acheteurs d'aliments pour animaux de petite exploitation
L'agriculture de petite exploitation limite l'accès aux additifs premium dans certaines parties de l'Inde, de l'Indonésie, des Philippines et du Vietnam. Les acheteurs dans ces circuits se concentrent souvent sur le coût direct par tonne métrique d'aliments et ont une capacité limitée à absorber des dépenses de formulation supplémentaires. L'adoption des produits est plus faible lorsque les avantages ne sont pas démontrés par des résultats agricoles localement pertinents. Cette contrainte est la plus prononcée dans les petites usines régionales, qui opèrent avec des marges serrées et ont une capacité de service technique limitée. Les fournisseurs doivent démontrer qu'une amélioration du taux de conversion alimentaire (FCR) peut compenser les coûts des additifs dans les conditions de production locales. La constitution de cette preuve nécessite un soutien agricole constant auprès de réseaux d'acheteurs dispersés, ce qui peut ralentir l'expansion sur le marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique, notamment lorsque les fournisseurs doivent communiquer les résultats aux exploitants d'usines, aux distributeurs et aux producteurs ayant des priorités de production variables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par sous-additif : les arômes dominent en volume ; les édulcorants gagnent en dynamisme
Les arômes représentaient 82,0 % de la part du marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique en 2025, reflétant leur utilisation dans plusieurs espèces animales et stades d'alimentation. Les systèmes aromatiques sont utilisés pour masquer les odeurs indésirables provenant des matières premières et sous-produits locaux. Les systèmes aromatiques sont utilisés pour masquer ou réduire les goûts et odeurs indésirables associés à certains ingrédients alimentaires, additifs et conditions de traitement, aidant les fabricants à maintenir une acceptation constante des aliments lors des changements de formulation. Cette fonction devient de plus en plus pertinente à mesure que les producteurs d'aliments ajustent les combinaisons d'ingrédients en réponse à la disponibilité des matières premières, aux fluctuations des coûts et aux besoins nutritionnels. Les variations dans des ingrédients tels que les tourteaux oléagineux, les sous-produits de céréales et d'autres matières premières alimentaires transformées peuvent affecter les caractéristiques sensorielles des aliments finis, créant un rôle pour les systèmes aromatiques dans le maintien de la palatabilité entre les lots. Leur applicabilité à différentes formulations alimentaires confère aux arômes une position large dans les programmes d'alimentation commerciale et permet aux fournisseurs de répondre aux défis de consommation et d'acceptation des aliments dans plusieurs catégories d'animaux.
Les édulcorants devraient se développer à un CAGR de 4,3 % entre 2026 et 2031, ce qui en fait la catégorie de sous-additifs à la croissance la plus rapide. La croissance des édulcorants au sein du marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique est soutenue par leur utilisation dans les régimes porcins au stade du sevrage, les formulations aquacoles et les applications d'aliments médicamenteux où une réduction de la consommation volontaire peut affecter les performances animales. Les édulcorants à haute intensité, notamment la saccharine, le néotame et les systèmes à base de tréhalose, sont utilisés pour améliorer l'acceptation des aliments à de faibles taux d'inclusion tout en maintenant des performances sensorielles constantes lors du traitement et du stockage. La demande évolue également vers des formulations d'édulcorants plus performantes qui combinent l'intensité de la douceur avec la stabilité thermique, la compatibilité avec la formulation et une palatabilité constante selon les différents types d'aliments. Cela crée des opportunités pour les acteurs de se différencier au-delà de la simple douceur en proposant des produits adaptés à des espèces animales spécifiques, des stades de production et des conditions de traitement. À mesure que les fabricants d'aliments optimisent de plus en plus leurs formulations pour la consommation, la flexibilité des ingrédients et l'efficacité de la production, les fournisseurs d'édulcorants disposant de formulations spécialisées et d'un soutien technique peuvent capter une plus grande valeur au sein du segment des additifs de palatabilité en croissance.


Par animal : les ruminants ancrent la valeur tandis que les porcs mènent la croissance
Les ruminants représentaient 49,0 % de la taille du marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique en 2025, soutenus par l'expansion laitière de la Chine, le secteur laitier de l'Inde et l'élevage bovin en Australie et en Asie du Sud-Est. Les bovins laitiers et bovins de boucherie constituent la base principale de la demande en additifs de palatabilité pour les ruminants. Ces produits sont de plus en plus utilisés pour gérer les transitions alimentaires et soutenir la consommation de matière sèche dans les troupeaux laitiers à haute production, faisant de la palatabilité un composant pratique de la gestion quotidienne de l'alimentation plutôt qu'un intrant discrétionnaire. La demande des ruminants reste liée à l'intensité, à la qualité et à l'échelle des systèmes d'alimentation commerciale, car les exploitations plus formelles peuvent intégrer des additifs dans des cycles récurrents de formulation et d'approvisionnement.
Les porcs devraient se développer à un CAGR de 4,3 % entre 2026 et 2031. La reprise après la fièvre porcine africaine (FPA) a soutenu des programmes d'alimentation modernes, une biosécurité renforcée et une plus grande attention à la consommation lors du sevrage. L'Asie du Sud-Est est entrée dans un cycle de reconstruction et d'exportation en 2025, avec la reprise du cheptel de truies soutenant la production porcine. Les édulcorants et arômes sont particulièrement pertinents lors des stades d'alimentation en début de vie, lorsque la consommation volontaire affecte directement la croissance ultérieure. La volaille et l'aquaculture contribuent à une demande significative, mais leur utilisation d'additifs spcialisés dépend plus fortement d'une amélioration démontrée du taux de conversion alimentaire (FCR) à l'échelle commerciale et d'un lien clair entre le produit et les résultats économiques au niveau de l'exploitation.
Analyse géographique
La Chine détenait 46,0 % de la part du marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique en 2025. Son envergure dans la production commerciale de bétail et la fabrication d'aliments pour animaux soutient la position dominante du pays. Les exigences de conformité réglementaire favorisent également les additifs capables de soutenir la consommation d'aliments sans recourir à des additifs alimentaires médicamenteux favorisant la croissance. Le Japon présente des volumes d'aliments plus faibles mais soutient des applications à plus haute valeur ajoutée pour la production de bœuf premium. Les systèmes aromatiques au Japon sont spécifiés pour des objectifs de qualité de la viande ainsi que pour la consommation d'aliments, ce qui soutient un profil de demande plus spécialisé par rapport aux grands marchés d'aliments de base.
Le Vietnam devrait se développer à un CAGR de 4,3 % entre 2026 et 2031, ce qui en fait le segment national à la croissance la plus rapide. Sa structure de production axée sur les porcs lie la demande locale au cycle régional de reconstruction du cheptel. L'Inde offre une grande opportunité portée par les ruminants, mais sa structure de petite exploitation limite les dépenses par exploitation. L'Indonésie et la Thaïlande offrent une voie complémentaire pour les fournisseurs à travers la production de volailles et d'aquaculture. La capacité industrielle d'alimentation dans ces pays rend les partenariats avec les usines commerciales importants pour l'accès au marché, les essais locaux et l'inclusion régulière d'additifs dans les formulations d'aliments standard.
La Corée du Sud et l'Australie sont des marchés à volume modéré avec des exigences strictes en matière d'approbation et de documentation. Ces conditions favorisent les fournisseurs disposant d'antécédents établis en matière de sécurité et d'enregistrements sur plusieurs marchés. Les Philippines sont pertinentes en tant que site de production intégrée de volailles et de porcs. Le Myanmar, le Cambodge, le Sri Lanka et d'autres marchés émergents présentent actuellement une faible utilisation d'additifs, mais la formalisation en cours de la production d'aliments composés pour animaux pourrait créer des opportunités pour le marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique à mesure que la production commerciale remplace progressivement les pratiques d'alimentation à la ferme moins standardisées.
Paysage concurrentiel
Le marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique est modérément fragmenté, les cinq premières entreprises détenant une part modérée en 2025. Cargill, Incorporated, Archer Daniels Midland Company, DSM-Firmenich AG, Adisseo France SAS et Kemin Industries, Inc. forment ce groupe. La base de fournisseurs restante comprend des entreprises régionales et locales telles que Guangzhou Tanke Bio-Tech Co., Ltd., Symrise AG, Kerry Group plc, AFB International, Inc., Alltech, Inc., CJ CheilJedang Corporation, Orffa International Holding B.V., Palital Feed Additives B.V., Phytobiotics Futterzusatzstoffe GmbH et Dr. Eckel Animal Nutrition GmbH & Co. KG. Les besoins en formulation varient selon le type d'animal, la matière première locale et le pays. Cette variation crée de la place pour des spécialistes disposant d'une connaissance approfondie des matrices alimentaires locales, notamment l'impact sensoriel des ingrédients disponibles localement et les conditions pratiques de mouture. Par conséquent, aucun fournisseur unique ne peut appliquer une formulation inchangée dans chaque pays et système de production animale du marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique.
Les principaux fournisseurs du marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique se font concurrence par la disponibilité locale, l'expertise en formulation, le service technique, la documentation sur la sécurité et les performances de palatabilité démontrées. En mars 2025, Adisseo a commencé les ventes commerciales depuis son installation de mélange de spécialités à Nanjing, en Chine, renforçant ses capacités de production d'aliments spéciaux localisés. Adisseo a également signalé une forte croissance de son activité palatabilité en 2025, soutenue par des produits tels qu'Optisweet, un édulcorant pour aliments à haute intensité, et Delistart, qui combine des arômes, des substances appétissantes et des édulcorants. ADM maintient également un portefeuille régional de palatants alimentaires AromSense et d'édulcorants à haute intensité Sucram, soutenant sa position dans le segment de la palatabilité des aliments pour animaux en Asie-Pacifique. Ces développements indiquent que la concurrence repose de plus en plus sur la capacité à fournir des performances constantes en matière d'arômes et d'édulcorants, un soutien à la formulation, une disponibilité locale des produits et des preuves techniques, notamment lorsque les fabricants d'aliments exigent une palatabilité fiable selon les différentes espèces, les stades de production et les formulations de matières premières changeantes.
Les petites exploitations et les petites usines d'alimentation commerciales restent mal desservies, car elles nécessitent des produits pratiques à un coût accessible. Les fournisseurs mondiaux peuvent avoir du mal à répondre à cette exigence uniquement par des portefeuilles premium, tandis que les entreprises locales font souvent face à des contraintes en matière de support technique et de documentation. Les fournisseurs qui combinent des systèmes stables à la chaleur avec un soutien aux performances localement pertinent peuvent renforcer leur position sur le marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique en répondant aux besoins en termes de coût, d'application et de preuves de ce groupe de clients diversifié, notamment la nécessité de démontrer la valeur dans les conditions locales de matières premières et les pratiques d'alimentation commercialement pertinentes.
Leaders du secteur des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique
Cargill, Incorporated
Archer Daniels Midland Company
DSM-Firmenich AG
Adisseo France SAS (China National BlueStar (Group) Co., Ltd.)
Kemin Industries, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2025 : Le ministère de l'Agriculture et des Affaires rurales de Chine a enregistré des produits additifs alimentaires contenant des substances aromatisantes pour la volaille et les porcs, notamment GALLINAT+ et PORCINAT+ de Jefagro Technologies Inc. Ces enregistrements témoignent de la commercialisation continue de solutions aromatisantes spécialisées pour les aliments pour animaux d'élevage en Chine et soutiennent la demande de produits conçus pour améliorer la palatabilité dans les formulations alimentaires spécifiques aux espèces.
- Mars 2025 : Adisseo a commencé ses opérations commerciales dans son installation de mélange de spécialités à Nanjing, en Chine, après avoir obtenu sa licence de production plus tôt dans l'année, renforçant ses capacités de fabrication localisée d'additifs alimentaires spéciaux.


Périmètre du rapport sur le marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique
Les arômes et édulcorants pour aliments pour animaux sont des additifs alimentaires spécialisés utilisés pour améliorer le goût, l'arôme et la palatabilité des aliments pour animaux. Ils contribuent à encourager l'acceptation des aliments et une consommation régulière dans les applications d'élevage, de volaille, d'aquaculture et d'autres aliments pour animaux.
Le rapport sur le marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique est segmenté par sous-additif (arômes et édulcorants), par animal (ruminants, porcs et autres animaux) et par géographie (Australie, Chine et autres). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
| Arômes |
| Édulcorants |
| Ruminants | Bovins de boucherie |
| Bovins laitiers | |
| Autres ruminants | |
| Porcs | |
| Autres animaux |
| Asie-Pacifique | Australie |
| Chine | |
| Inde | |
| Indonésie | |
| Japon | |
| Philippines | |
| Corée du Sud | |
| Thaïlande | |
| Vietnam | |
| Reste de l'Asie-Pacifique |
| Par sous-additif | Arômes | |
| Édulcorants | ||
| Par animal | Ruminants | Bovins de boucherie |
| Bovins laitiers | ||
| Autres ruminants | ||
| Porcs | ||
| Autres animaux | ||
| Par géographie | Asie-Pacifique | Australie |
| Chine | ||
| Inde | ||
| Indonésie | ||
| Japon | ||
| Philippines | ||
| Corée du Sud | ||
| Thaïlande | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique ?
Le marché des arômes et édulcorants pour aliments pour animaux en Asie-Pacifique était évalué à 0,30 milliard USD en 2025, a atteint 0,31 milliard USD en 2026 et devrait atteindre 0,35 milliard USD d'ici 2031.
Quel sous-additif domine la demande de palatabilité des aliments en Asie-Pacifique ?
Les arômes ont dominé avec une part de 82,0 % en 2025, car ils peuvent gérer la variation sensorielle dans les régimes alimentaires du bétail et les matières premières locales.
Quel pays présente la plus grande demande régionale ?
La Chine représentait 46,0 % de la part de marché en 2025, soutenue par la production d'aliments composés pour animaux et les pratiques d'alimentation commerciale.
Qu'est-ce qui motive le passage des promoteurs de croissance antibiotiques dans les aliments pour animaux ?
La réglementation chinoise de 2020 sur les aliments pour animaux et l'interdiction indienne d'avril 2025 encouragent des approches non antibiotiques qui soutiennent la consommation d'aliments et la conformité documentée.
Dernière mise à jour de la page le:



