
Tamanho e Participação do Mercado de Aromas e Adoçantes para Ração na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 0.3 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 0.35 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.46 % |
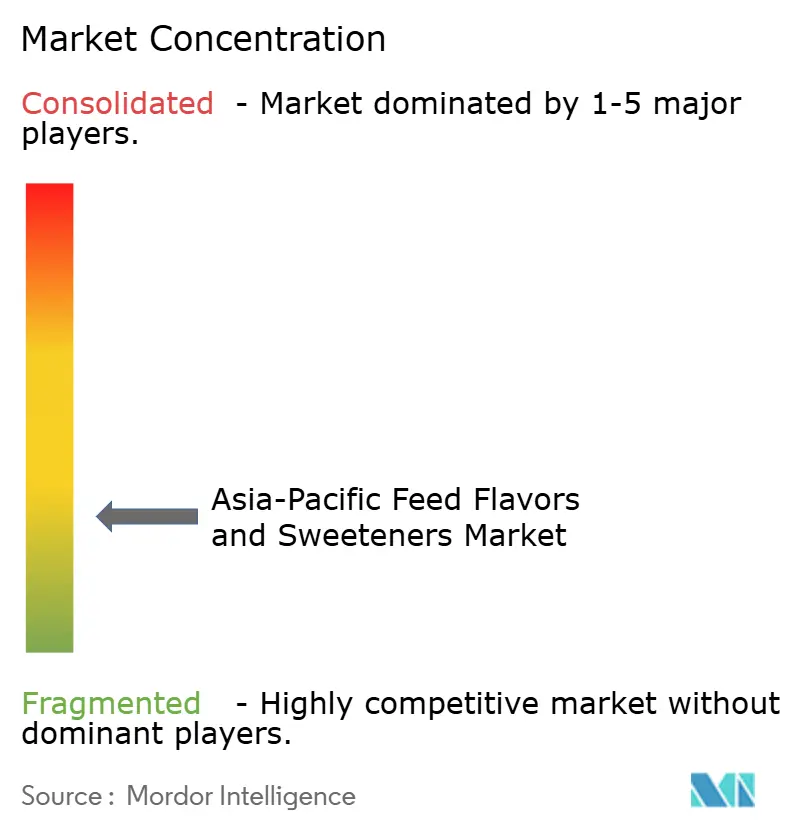
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Aromas e Adoçantes para Ração na Ásia-Pacífico por Mordor Intelligence
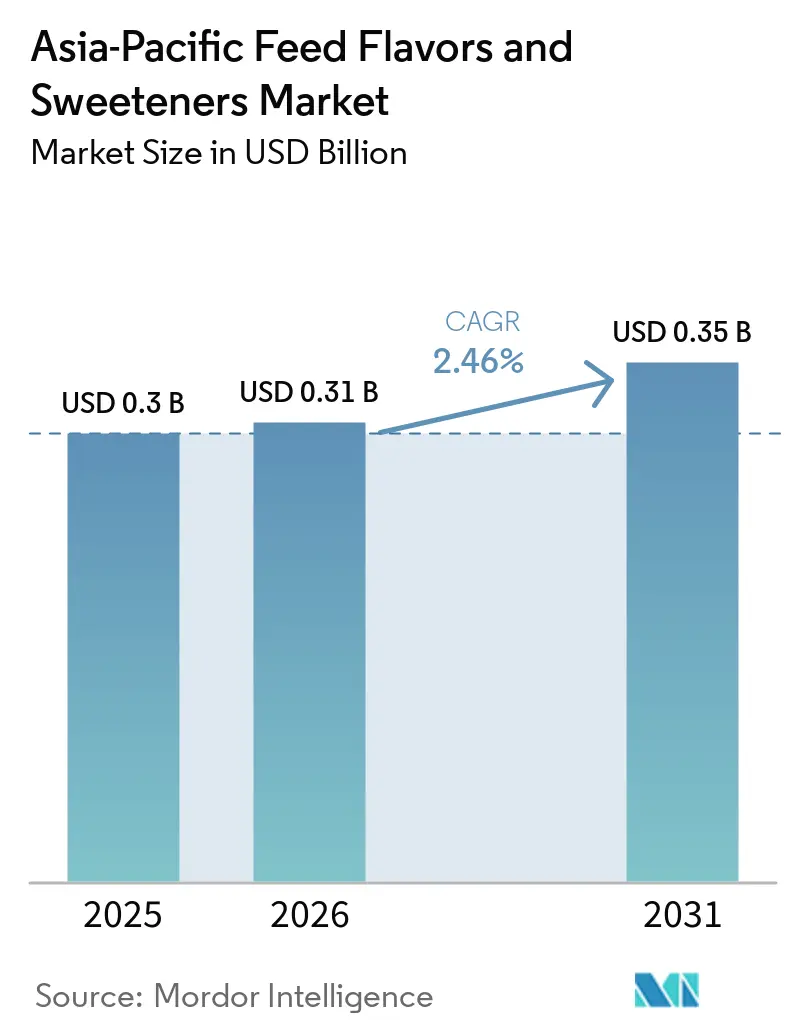
O tamanho do mercado de aromas e adoçantes para ração na Ásia-Pacífico foi avaliado em 0,30 bilhões de USD em 2025 e está previsto para crescer de 0,31 bilhões de USD em 2026 para 0,35 bilhões de USD até 2031, a um CAGR de 2,46% de 2026 a 2031. O mercado é sustentado pela consolidada indústria de ração comercial da região e pelo crescente uso de soluções para melhoria da palatabilidade, incluindo aromas e adoçantes para ração, nos principais mercados produtores de animais. A demanda por esses produtos é influenciada pela expansão da produção industrial de ração, por requisitos mais rigorosos de qualidade consistente da ração e pela necessidade de manter a aceitação da ração quando as formulações incorporam ingredientes locais variáveis. Aromas e adoçantes para ração ajudam os fabricantes a gerenciar sabores e odores indesejáveis, melhorar a aceitação sensorial e apoiar a ingestão consistente de ração em formulações em constante mudança. Os fornecedores, portanto, competem cada vez mais por meio do desempenho de formulação de aromas e adoçantes, eficácia de palatabilidade, documentação de segurança, estabilidade no processamento e suporte técnico localizado, e não apenas pelos perfis de sabor.
Principais Conclusões do Relatório
- Por subditivo, os aromas representaram 82,0% da participação do mercado de aromas e adoçantes para ração na Ásia-Pacífico em 2025, enquanto os adoçantes estão previstos para ser o segmento de crescimento mais rápido, com um CAGR de 4,3% de 2026 a 2031.
- Por animal, os ruminantes representaram 49,0% do tamanho do mercado de aromas e adoçantes para ração na Ásia-Pacífico em 2025, enquanto os suínos estão previstos para ser o segmento animal de crescimento mais rápido, com um CAGR de 4,3% de 2026 a 2031.
- Por geografia, a China representou a maior participação por país em 2025, com 46,0%, enquanto o Vietnã está previsto para ser o segmento de país de crescimento mais rápido, com um CAGR de 4,3% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Aromas e Adoçantes para Ração na Ásia-Pacífico
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da produção de ração composta | +0.6% | China, Índia, Vietnã, Tailândia, Indonésia | Curto prazo (≤ 2 anos) |
| Crescimento da demanda por aditivos para ração com foco em palatabilidade | +0.5% | China, Índia, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Crescente uso de premixes de nutrientes amargos e medicamentos | +0.3% | China, Índia, Japão, Coreia do Sul, Vietnã | Médio prazo (2-4 anos) |
| Premiumização das formulações de ração para animais | +0.4% | China, Japão, Coreia do Sul, Austrália | Longo prazo (≥ 4 anos) |
| Ajuste de palatabilidade específico por espécie para dietas com proteínas alternativas | +0.3% | China, Índia, Vietnã, Tailândia | Médio prazo (2-4 anos) |
| Gestão de estresse térmico e transição de ração | +0.3% | Índia, Indonésia, Filipinas, Tailândia, Vietnã | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Produção de Ração Composta
A expansão da produção comercial de ração composta está ampliando a base de clientes potenciais para aromas e adoçantes para ração na região da Ásia-Pacífico, uma vez que as fábricas industriais de ração fornecem um canal mais consistente para a incorporação de aditivos de palatabilidade do que a mistura de ração na fazenda. A Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) relata que a produção de fábricas comerciais de ração representa cerca de 65%–70% da demanda doméstica por rações compostas ou formuladas nos países asiáticos abrangidos em sua avaliação regional, destacando o papel consolidado da fabricação comercial de ração na região[1]Fonte: FAO, "Parte IV Documentos por País," www.fao.org. À medida que a produção de ração se torna cada vez mais padronizada, os fornecedores de aditivos podem direcionar seus esforços aos fabricantes de ração em vez de fazendas individuais, especialmente onde as formulações precisam acomodar mudanças em ingredientes, categorias de animais e condições de produção. Isso cria oportunidades para fornecedores que podem oferecer qualidade de produto consistente, suporte de formulação e fornecimento confiável a grandes fábricas de ração e produtores integrados de animais.
Crescimento da Demanda por Aditivos para Ração com Foco em Palatabilidade
O mercado de aromas e adoçantes para ração na Ásia-Pacífico é sustentado pelo crescimento da demanda por aditivos para ração com foco em palatabilidade que melhoram a aceitação da ração e apoiam a ingestão consistente dos animais. Nessa categoria, aromas e adoçantes são cada vez mais utilizados para melhorar a aceitação sensorial, apoiar a ingestão durante mudanças de dieta e compensar sabores ou odores indesejáveis associados a matérias-primas variáveis. Mandioca, farelo de arroz, farinhas de oleaginosas e subprodutos de processamento podem introduzir diferenças de amargor, odor e sabor entre lotes de ração comercial, aumentando a necessidade de aditivos com foco em palatabilidade. Esse requisito torna-se mais importante à medida que os fabricantes de ração utilizam ingredientes de origem local para gerenciar custos de formulação e disponibilidade de fornecimento. No Japão e na Coreia do Sul, margens mais apertadas na fabricação de ração e maior ênfase na qualidade da carne apoiam ainda mais o uso de aditivos especializados de palatabilidade, incluindo aromas e adoçantes, que ajudam a manter a aceitação da ração sem exigir grandes alterações na formulação subjacente. Como resultado, os fornecedores precisam cada vez mais demonstrar como suas soluções de aromas e adoçantes melhoram a aceitação da ração, permitem maior flexibilidade de ingredientes e mantêm desempenho sensorial consistente em diferentes fontes de matérias-primas. As equipes de compras, portanto, avaliam esses produtos não apenas pela capacidade de mascarar sabores e odores indesejáveis, mas também pela intensidade de dulçor, compatibilidade de formulação, estabilidade no processamento e consistência entre lotes de ração.
Premiumização das Formulações de Ração para Animais
A premiumização das formulações de ração para animais está aumentando a demanda por produtos especializados de maior valor que incorporam aditivos que apoiam a palatabilidade, a aceitação da ração e a consistência da alimentação. Um estudo de 2024 publicado no Journal of Animal Science avaliou aditivos adoçantes e aromatizantes em bovinos de confinamento recém-recebidos e constatou que os aditivos influenciaram os padrões de alimentação durante períodos específicos do ensaio de 56 dias, embora não tenham melhorado de forma consistente a ingestão geral de ração ou o desempenho de crescimento[2]Fonte: Journal of Animal Science, "Efeitos de aditivos aromatizantes na ingestão de ração, desempenho de crescimento, temperamento e marcadores de função imunológica em bovinos de confinamento recém-recebidos," academic.oup.com. Esses resultados indicam que o valor dos aditivos sensoriais vai além dos ganhos diretos de desempenho, especialmente onde os fabricantes de ração buscam diferenciar formulações por meio de características sensoriais direcionadas e soluções nutricionais especializadas. À medida que os fabricantes desenvolvem rações mais sofisticadas para espécies animais específicas, estágios de produção e requisitos nutricionais, as formulações premium podem incorporar ingredientes funcionais, aditivos sensoriais e materiais alternativos de ração, mantendo a palatabilidade e a qualidade consistente. Essa tendência cria oportunidades para fornecedores que oferecem sistemas de aditivos específicos por espécie, suporte técnico de formulação e soluções de aromas e adoçantes de qualidade consistente para fabricantes comerciais de ração em toda a Ásia-Pacífico.
Ajuste de Palatabilidade Específico por Espécie para Dietas com Proteínas Alternativas
A formulação específica por espécie está se tornando cada vez mais relevante à medida que as dietas comerciais incorporam uma gama mais ampla de materiais locais e fontes alternativas de proteína. As dietas de ruminantes, suínos, aves e aquicultura diferem em tolerância a ingredientes, comportamento alimentar e sensibilidade durante os estágios de transição. Os sistemas de aromas podem tratar odores indesejáveis provenientes de farelo de arroz, grãos secos de destilaria e alternativas à farinha de peixe quando os fabricantes de ração alteram as receitas. Os sistemas de adoçantes são úteis quando o desmame, a medicação ou as transições de dieta tornam a ingestão de ração particularmente sensível. O mercado de aromas e adoçantes para ração na Ásia-Pacífico se beneficia de soluções desenvolvidas para tipos específicos de animais e matrizes de ração claramente definidas. Esse requisito técnico cria espaço para especialistas regionais que compreendem os ingredientes locais e podem adaptar produtos sem comprometer a consistência, levando em conta a disponibilidade sazonal, as preferências dos animais e as condições de processamento que alteram o perfil sensorial de uma dieta finalizada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços de açúcar, melaço e matérias-primas para aromas | -0.4% | Índia, Indonésia, Tailândia, Vietnã | Curto prazo (≤ 2 anos) |
| Requisitos rigorosos de aprovação e documentação | -0.3% | China, Japão, Austrália, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Baixa disposição para pagar entre compradores de ração de pequenos produtores | -0.3% | Índia, Indonésia, Filipinas, Vietnã | Médio prazo (2-4 anos) |
| Desempenho inconsistente de palatabilidade em matrizes de ração locais | -0.2% | China, Índia, Tailândia, Vietnã, Indonésia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Açúcar, Melaço e Matérias-Primas para Aromas
Os custos de açúcar e melaço são influenciados por ciclos de produção, eventos climáticos, políticas governamentais de biocombustíveis e condições sazonais de oferta. A Organização Internacional do Açúcar relatou um déficit global de açúcar de 5,5 milhões de toneladas métricas para a safra 2024/25[3]Fonte: Chinimandi, "Safra 2024-25: ISO prevê maior déficit global de açúcar de 5,5 milhões de toneladas métricas," chinimandi.com. Em 2025, a Organização para a Cooperação e Desenvolvimento Económico (OCDE) e a Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) projetaram que os preços reais do açúcar diminuirão no médio prazo, embora os mandatos de biocombustíveis possam causar aumentos de preços intermediários. Essas flutuações podem elevar os custos dos sistemas de adoçantes e reduzir a previsibilidade de preços para os clientes. Fornecedores com acordos de fornecimento direto ou contratos de longo prazo com usinas de açúcar podem limitar a exposição a variações de preços de curto prazo. Essa vantagem de custo tende a favorecer fornecedores maiores e pode apoiar a consolidação entre formuladores regionais que dependem de insumos adquiridos, têm alternativas de fornecimento limitadas e não conseguem absorver facilmente movimentos temporários de preços de matérias-primas.
Baixa Disposição para Pagar entre Compradores de Ração de Pequenos Produtores
A agricultura de pequena escala limita o acesso a aditivos premium em partes da Índia, Indonésia, Filipinas e Vietnã. Os compradores nesses canais geralmente se concentram no custo direto por tonelada métrica de ração e têm capacidade limitada para absorver despesas adicionais de formulação. A adoção de produtos é menor quando os benefícios não são demonstrados por meio de resultados de fazenda localmente relevantes. Essa restrição é mais pronunciada em fábricas regionais menores, que operam com margens apertadas e têm capacidade limitada de serviço técnico. Os fornecedores devem demonstrar que uma melhoria na taxa de conversão alimentar (TCA) pode compensar os custos dos aditivos nas condições de produção locais. Construir essa evidência requer suporte consistente à fazenda em redes de compradores dispersas, o que pode retardar a expansão no mercado de aromas e adoçantes para ração na Ásia-Pacífico, especialmente quando os fornecedores precisam comunicar resultados a operadores de fábricas, distribuidores e produtores com diferentes prioridades de produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Subditivo: Aromas Lideram em Escala; Adoçantes Ganham Impulso
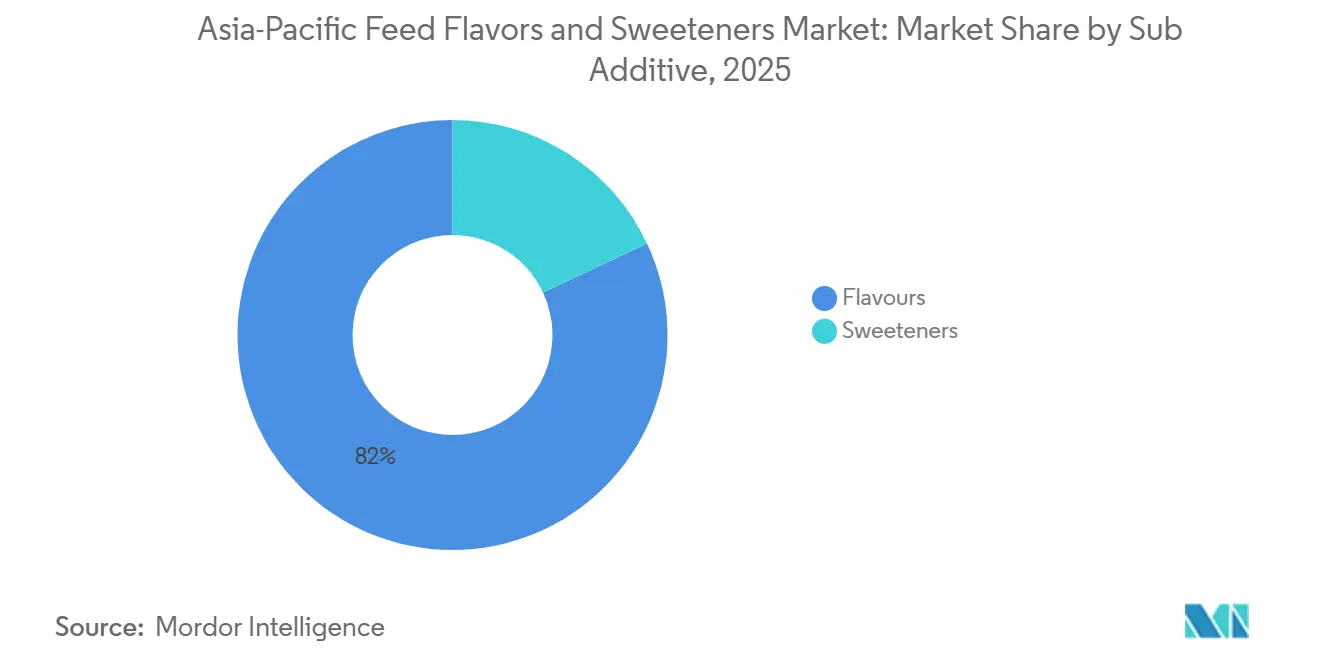
Os aromas representaram 82,0% da participação do mercado de aromas e adoçantes para ração na Ásia-Pacífico em 2025, refletindo seu uso em múltiplas espécies animais e estágios de alimentação. Os sistemas de aromas são utilizados para mascarar odores indesejáveis provenientes de matérias-primas locais e subprodutos. Os sistemas de aromas são utilizados para mascarar ou reduzir sabores e odores indesejáveis associados a determinados ingredientes de ração, aditivos e condições de processamento, ajudando os fabricantes a manter a aceitação consistente da ração quando as formulações mudam. Essa função torna-se cada vez mais relevante à medida que os produtores de ração ajustam as combinações de ingredientes em resposta à disponibilidade de matérias-primas, flutuações de custos e requisitos nutricionais. Variações em ingredientes como farinhas de oleaginosas, subprodutos de cereais e outros materiais de ração processados podem afetar as características sensoriais da ração finalizada, criando um papel para os sistemas de aromas na manutenção da palatabilidade entre lotes. Sua aplicabilidade em diferentes formulações de ração confere aos aromas uma posição ampla nos programas comerciais de ração e permite que os fornecedores abordem os desafios de ingestão e aceitação de ração em múltiplas categorias de animais.
Os adoçantes estão previstos para expandir a um CAGR de 4,3% entre 2026 e 2031, tornando-os a categoria de subditivo de crescimento mais rápido. O crescimento dos adoçantes no mercado de aromas e adoçantes para ração na Ásia-Pacífico é sustentado por seu uso em dietas de suínos na fase de desmame, formulações de aquicultura e aplicações de ração medicada, onde a redução da ingestão voluntária pode afetar o desempenho animal. Adoçantes de alta intensidade, incluindo sacarina, neotame e sistemas à base de trealose, são utilizados para melhorar a aceitação da ração em baixas taxas de inclusão, mantendo desempenho sensorial consistente durante o processamento e o armazenamento. A demanda também está se deslocando para formulações de adoçantes de maior desempenho que combinam intensidade de dulçor com estabilidade térmica, compatibilidade de formulação e palatabilidade consistente em diferentes tipos de ração. Isso cria oportunidades para os participantes se diferenciarem além do dulçor básico, oferecendo produtos adaptados a espécies animais específicas, estágios de produção e condições de processamento. À medida que os fabricantes de ração otimizam cada vez mais as formulações para ingestão, flexibilidade de ingredientes e eficiência de produção, os fornecedores de adoçantes com formulações especializadas e suporte técnico podem capturar maior valor dentro do crescente segmento de aditivos de palatabilidade.


Por Animal: Ruminantes Ancoram o Valor enquanto Suínos Lideram o Crescimento
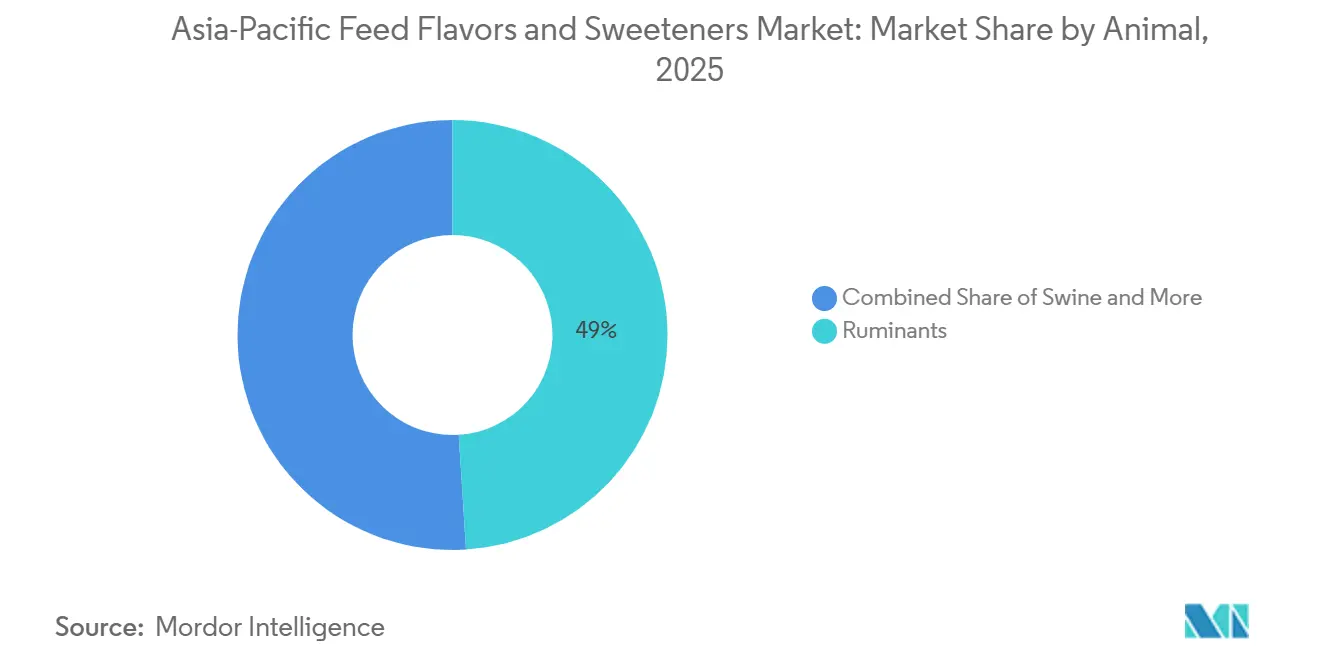
Os ruminantes representaram 49,0% do tamanho do mercado de aromas e adoçantes para ração na Ásia-Pacífico em 2025, sustentados pela expansão do setor leiteiro da China, pelo setor de leite da Índia e pela alimentação de bovinos de corte na Austrália e no Sudeste Asiático. Bovinos leiteiros e de corte formam a base primária de demanda de ruminantes por aditivos de palatabilidade. Esses produtos são cada vez mais utilizados para gerenciar transições de dieta e apoiar a ingestão de matéria seca em rebanhos leiteiros de alta produção, tornando a palatabilidade um componente prático do manejo diário da alimentação, e não um insumo discricionário. A demanda de ruminantes permanece vinculada à intensidade, qualidade e escala dos sistemas comerciais de alimentação, pois operações mais formais podem incorporar aditivos em ciclos recorrentes de formulação e aquisição.
Os suínos estão previstos para expandir a um CAGR de 4,3% entre 2026 e 2031. A recuperação da febre suína africana (FSA) apoiou programas modernos de alimentação, maior biossegurança e maior atenção à ingestão durante o desmame. O Sudeste Asiático entrou em um ciclo de reconstrução e exportação em 2025, com a recuperação do rebanho de matrizes apoiando a produção de carne suína. Adoçantes e aromas são particularmente relevantes durante os estágios iniciais de alimentação, quando a ingestão voluntária afeta diretamente o crescimento subsequente. Aves e aquicultura contribuem com demanda significativa, mas o uso de aditivos especializados depende mais fortemente da demonstração de melhoria na taxa de conversão alimentar (TCA) em escala comercial e de uma ligação clara entre o produto e os resultados econômicos no nível da fazenda.
Análise Geográfica
A China detinha 46,0% da participação do mercado de aromas e adoçantes para ração na Ásia-Pacífico em 2025. Sua escala na produção comercial de animais e na fabricação de ração sustenta a posição dominante do país. Os requisitos de conformidade regulatória também favorecem aditivos que podem apoiar a ingestão de ração sem depender de aditivos medicamentosos promotores de crescimento. O Japão tem volumes menores de ração, mas apoia aplicações de maior valor para a produção de carne bovina premium. Os sistemas de aromas no Japão são especificados para metas de qualidade da carne, bem como para ingestão de ração, o que sustenta um perfil de demanda mais especializado em comparação com os grandes mercados de ração de commodities.
O Vietnã está previsto para expandir a um CAGR de 4,3% entre 2026 e 2031, tornando-o o segmento de país de crescimento mais rápido. Sua estrutura de produção focada em suínos vincula a demanda local ao ciclo regional de reconstrução do rebanho. A Índia oferece uma grande oportunidade impulsionada por ruminantes, mas sua estrutura de pequenos produtores limita os gastos por fazenda. A Indonésia e a Tailândia oferecem um caminho complementar para os fornecedores por meio da produção de aves e aquicultura. A capacidade industrial de ração nesses países torna as parcerias com fábricas comerciais importantes para o acesso ao mercado, ensaios locais e inclusão rotineira de aditivos nas formulações padrão de ração.
A Coreia do Sul e a Austrália são mercados de volume moderado com requisitos exigentes de aprovação e documentação. Essas condições favorecem fornecedores com histórico de segurança estabelecido e registros em múltiplos mercados. As Filipinas são relevantes como local de produção integrada de aves e suínos. Mianmar, Camboja, Sri Lanka e outros mercados de fronteira atualmente têm baixo uso de aditivos, mas a contínua formalização da produção de ração composta pode criar oportunidades para o mercado de aromas e adoçantes para ração na Ásia-Pacífico à medida que a produção comercial gradualmente substitui as práticas de alimentação na fazenda menos padronizadas.
Cenário Competitivo
O mercado de aromas e adoçantes para ração na Ásia-Pacífico é moderadamente fragmentado, com as cinco principais empresas detendo uma participação moderada em 2025. Cargill, Incorporated, Archer Daniels Midland Company, DSM-Firmenich AG, Adisseo France SAS e Kemin Industries, Inc. formam esse grupo. A base restante de fornecedores inclui empresas regionais e locais como Guangzhou Tanke Bio-Tech Co., Ltd., Symrise AG, Kerry Group plc, AFB International, Inc., Alltech, Inc., CJ CheilJedang Corporation, Orffa International Holding B.V., Palital Feed Additives B.V., Phytobiotics Futterzusatzstoffe GmbH e Dr. Eckel Animal Nutrition GmbH & Co. KG. As necessidades de formulação variam por tipo de animal, matéria-prima local e país. Essa variação cria espaço para especialistas com conhecimento detalhado das matrizes de ração locais, incluindo o impacto sensorial dos ingredientes disponíveis localmente e as condições práticas de moagem. Como resultado, nenhum fornecedor único pode aplicar uma formulação inalterada em todos os países e sistemas de produção animal no mercado de aromas e adoçantes para ração na Ásia-Pacífico.
Os principais fornecedores no mercado de aromas e adoçantes para ração na Ásia-Pacífico competem por meio de disponibilidade local, expertise em formulação, serviço técnico, documentação de segurança e desempenho de palatabilidade demonstrado. Em março de 2025, a Adisseo iniciou as vendas comerciais em sua Instalação de Mistura de Especialidades em Nanjing, China, fortalecendo suas capacidades de produção localizada de ração especializada. A Adisseo também relatou forte crescimento em seu negócio de palatabilidade durante 2025, sustentado por produtos como Optisweet, um adoçante de alta intensidade para ração, e Delistart, que combina aromatizantes, substâncias apetitosas e adoçantes. A ADM também mantém um portfólio regional de palatantes para ração AromSense e adoçantes de alta intensidade Sucram, apoiando sua posição no segmento de palatabilidade de ração da Ásia-Pacífico. Esses desenvolvimentos indicam que a concorrência é cada vez mais baseada na capacidade de fornecer desempenho consistente de aromas e adoçantes, suporte de formulação, disponibilidade local de produtos e evidências técnicas, especialmente onde os fabricantes de ração exigem palatabilidade confiável em diferentes espécies, estágios de produção e formulações com matérias-primas em constante mudança.
As fábricas de ração de pequenos produtores e de pequeno porte comercial permanecem mal atendidas, pois exigem produtos práticos a custos acessíveis. Os fornecedores globais podem ter dificuldade em atender a esse requisito apenas por meio de portfólios premium, enquanto as empresas locais frequentemente enfrentam restrições em suporte técnico e documentação. Os fornecedores que combinam sistemas termoestáveis com suporte de desempenho localmente relevante podem fortalecer sua posição no mercado de aromas e adoçantes para ração na Ásia-Pacífico, atendendo às necessidades de custo, aplicação e evidência desse diversificado grupo de clientes, incluindo a necessidade de demonstrar valor nas condições de matérias-primas locais e nas práticas de alimentação comercialmente relevantes.
Líderes do Setor de Aromas e Adoçantes para Ração na Ásia-Pacífico
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
DSM-Firmenich AG
-
Adisseo France SAS (China National BlueStar (Group) Co., Ltd.)
-
Kemin Industries, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2025: O Ministério da Agricultura e Assuntos Rurais da China registrou produtos aditivos para ração contendo substâncias aromatizantes para aves e suínos, incluindo GALLINAT+ e PORCINAT+ da Jefagro Technologies Inc. Os registros demonstram a contínua comercialização de soluções aromatizantes especializadas para ração animal na China e apoiam a demanda por produtos desenvolvidos para melhorar a palatabilidade em formulações de ração específicas por espécie.
- Março de 2025: A Adisseo iniciou as operações comerciais em sua Instalação de Mistura de Especialidades em Nanjing, China, após receber sua licença de produção no início do ano, fortalecendo suas capacidades locais de fabricação de aditivos especializados para ração.


Escopo do Relatório do Mercado de Aromas e Adoçantes para Ração na Ásia-Pacífico
Aromas e Adoçantes para Ração são aditivos especializados para ração utilizados para melhorar o sabor, o aroma e a palatabilidade da alimentação animal. Eles ajudam a estimular a aceitação da ração e o consumo consistente em animais, aves, aquicultura e outras aplicações de alimentação animal.
O Relatório do Mercado de Aromas e Adoçantes para Ração na Ásia-Pacífico é Segmentado por Subditivo (Aromas e Adoçantes), por Animal (Ruminantes, Suínos e Outros Animais) e por Geografia (Austrália, China e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Toneladas Métricas).
| Aromas |
| Adoçantes |
| Ruminantes | Bovinos de Corte |
| Bovinos Leiteiros | |
| Outros Ruminantes | |
| Suínos | |
| Outros Animais |
| Ásia-Pacífico | Austrália |
| China | |
| Índia | |
| Indonésia | |
| Japão | |
| Filipinas | |
| Coreia do Sul | |
| Tailândia | |
| Vietnã | |
| Restante da Ásia-Pacífico |
| Por Subditivo | Aromas | |
| Adoçantes | ||
| Por Animal | Ruminantes | Bovinos de Corte |
| Bovinos Leiteiros | ||
| Outros Ruminantes | ||
| Suínos | ||
| Outros Animais | ||
| Por Geografia | Ásia-Pacífico | Austrália |
| China | ||
| Índia | ||
| Indonésia | ||
| Japão | ||
| Filipinas | ||
| Coreia do Sul | ||
| Tailândia | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de aromas e adoçantes para ração na Ásia-Pacífico?
O mercado de aromas e adoçantes para ração na Ásia-Pacífico foi avaliado em 0,30 bilhões de USD em 2025, atingiu 0,31 bilhões de USD em 2026 e está previsto para alcançar 0,35 bilhões de USD até 2031.
Qual subditivo lidera a demanda por palatabilidade de ração na Ásia-Pacífico?
Os aromas lideraram com uma participação de 82,0% em 2025, pois podem gerenciar a variação sensorial em dietas animais e materiais de ração locais.
Qual país tem a maior demanda regional?
A China representou 46,0% da participação de mercado em 2025, sustentada pela produção de ração composta e pelas práticas de alimentação comercial.
O que está impulsionando a mudança em relação aos promotores de crescimento antibióticos na ração?
A regulamentação de ração da China de 2020 e a proibição da Índia em abril de 2025 incentivam abordagens não antibióticas que apoiam a ingestão de ração e a conformidade documentada.
Página atualizada pela última vez em:



