
Marktgröße und Marktanteile für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
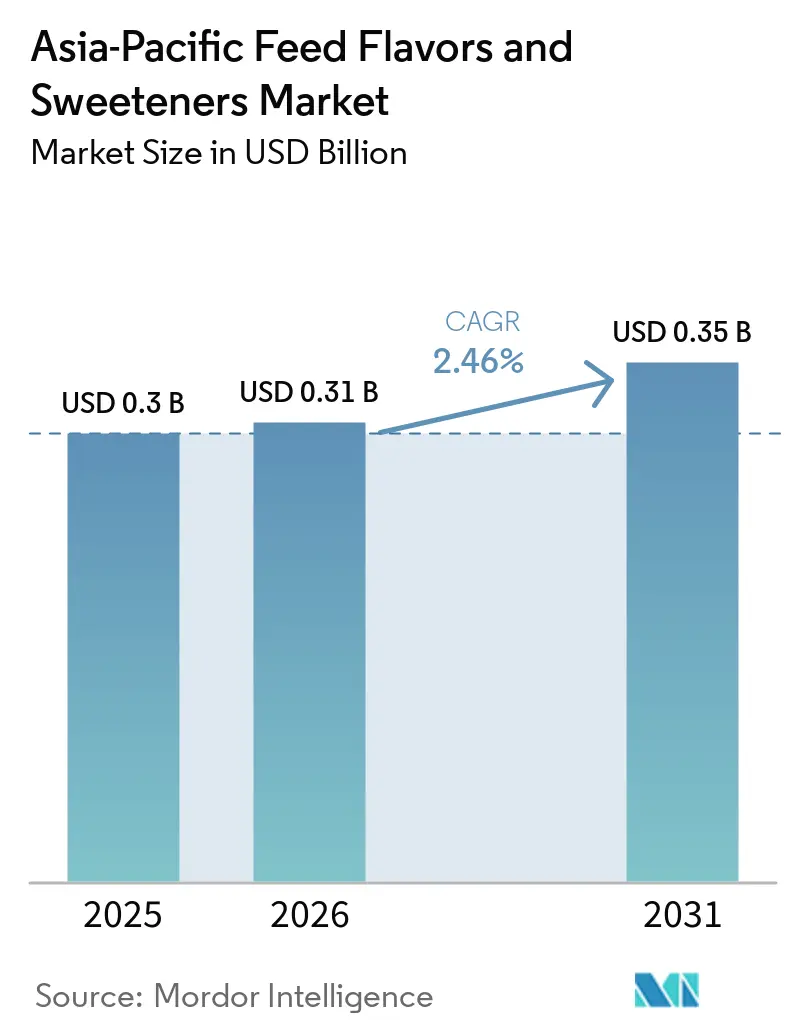
| Marktgröße im Basisjahr (2025) | 0.3 Milliarden US-Dollar |
| Marktgröße (2026) | 0.31 Milliarden US-Dollar |
| Marktgröße (2031) | 0.35 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.46 % |
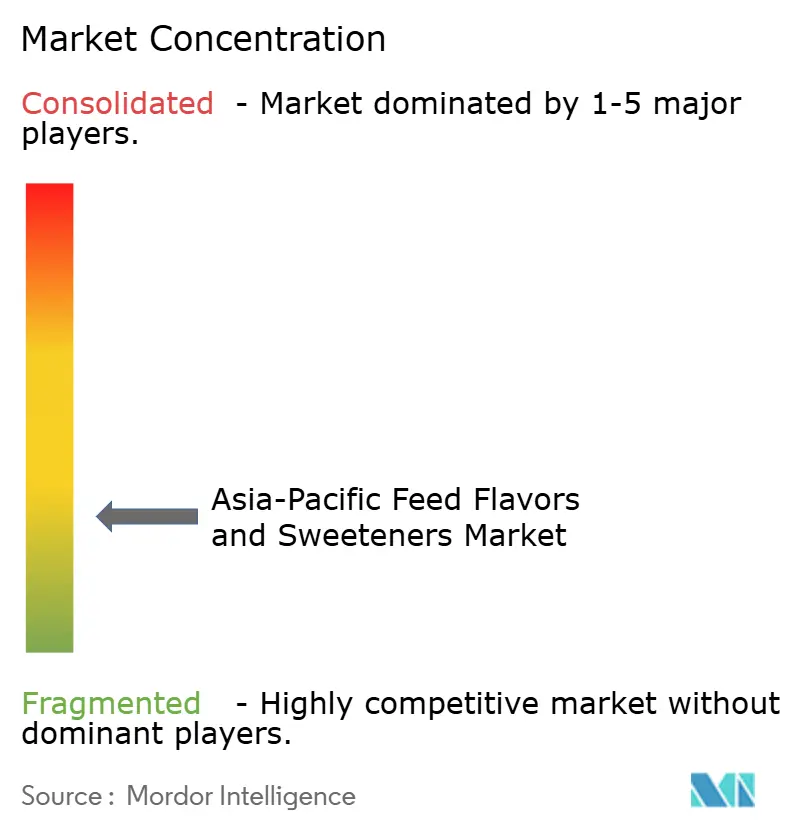
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 0,30 Milliarden USD geschätzt und soll von 0,31 Milliarden USD im Jahr 2026 auf 0,35 Milliarden USD bis 2031 wachsen, mit einer CAGR von 2,46 % von 2026 bis 2031. Der Markt wird durch die etablierte kommerzielle Tierernährungsindustrie der Region und den zunehmenden Einsatz von Schmackhaftigkeitsverbesserern, einschließlich Aromen und Süßungsmitteln in der Tierernährung, in den wichtigsten Märkten der Nutztierhaltung gestützt. Die Nachfrage nach diesen Produkten wird durch die Ausweitung der industriellen Futtermittelproduktion, strengere Anforderungen an eine gleichbleibende Futterqualität und die Notwendigkeit beeinflusst, die Futterakzeptanz aufrechtzuerhalten, wenn Rezepturen variable lokale Zutaten enthalten. Aromen und Süßungsmittel in der Tierernährung helfen Herstellern, unerwünschte Geschmacks- und Geruchsstoffe zu managen, die sensorische Akzeptanz zu verbessern und eine gleichbleibende Futteraufnahme bei wechselnden Rezepturen zu unterstützen. Lieferanten konkurrieren daher zunehmend über die Leistung von Aromen- und Süßungsmittelrezepturen, die Wirksamkeit der Schmackhaftigkeit, die Sicherheitsdokumentation, die Verarbeitungsstabilität und den lokalisierten technischen Support, und nicht nur über Aromaprofile allein.
Wichtigste Erkenntnisse des Berichts
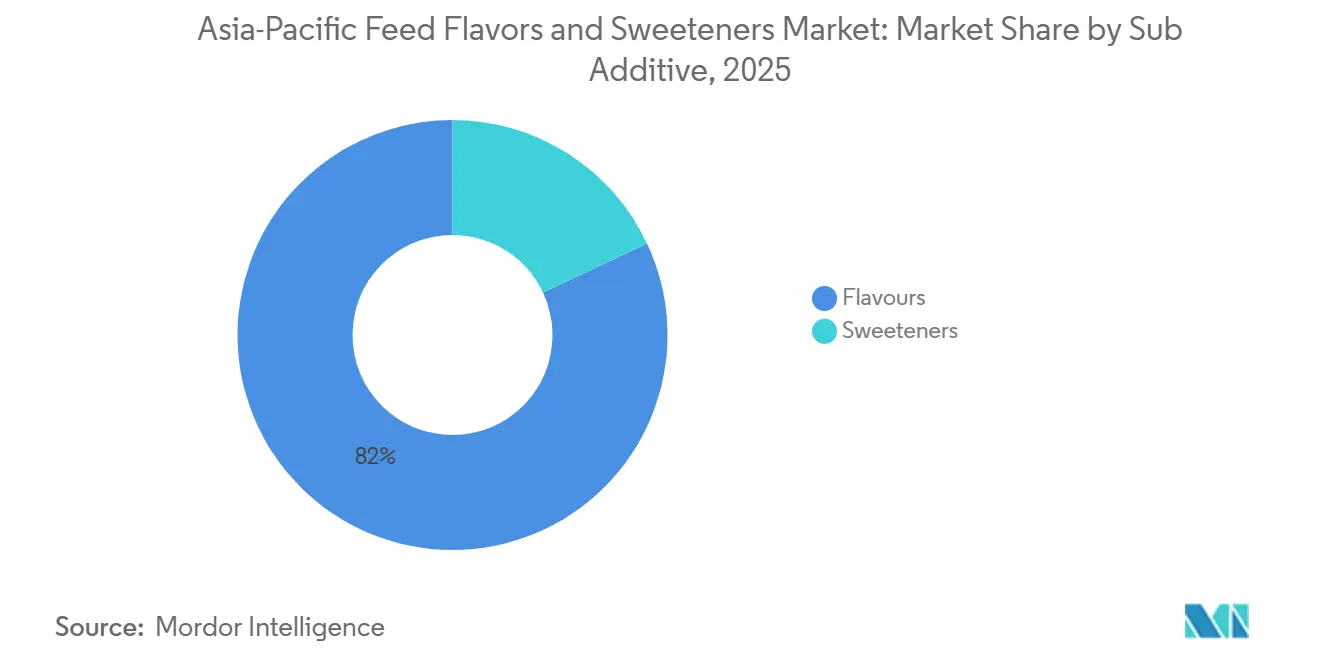
- Nach Zusatzstoff-Untergruppe entfielen Aromen im Jahr 2025 auf 82,0 % des Marktanteils für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum, während Süßungsmittel mit einer CAGR von 4,3 % von 2026 bis 2031 das am schnellsten wachsende Segment darstellen.
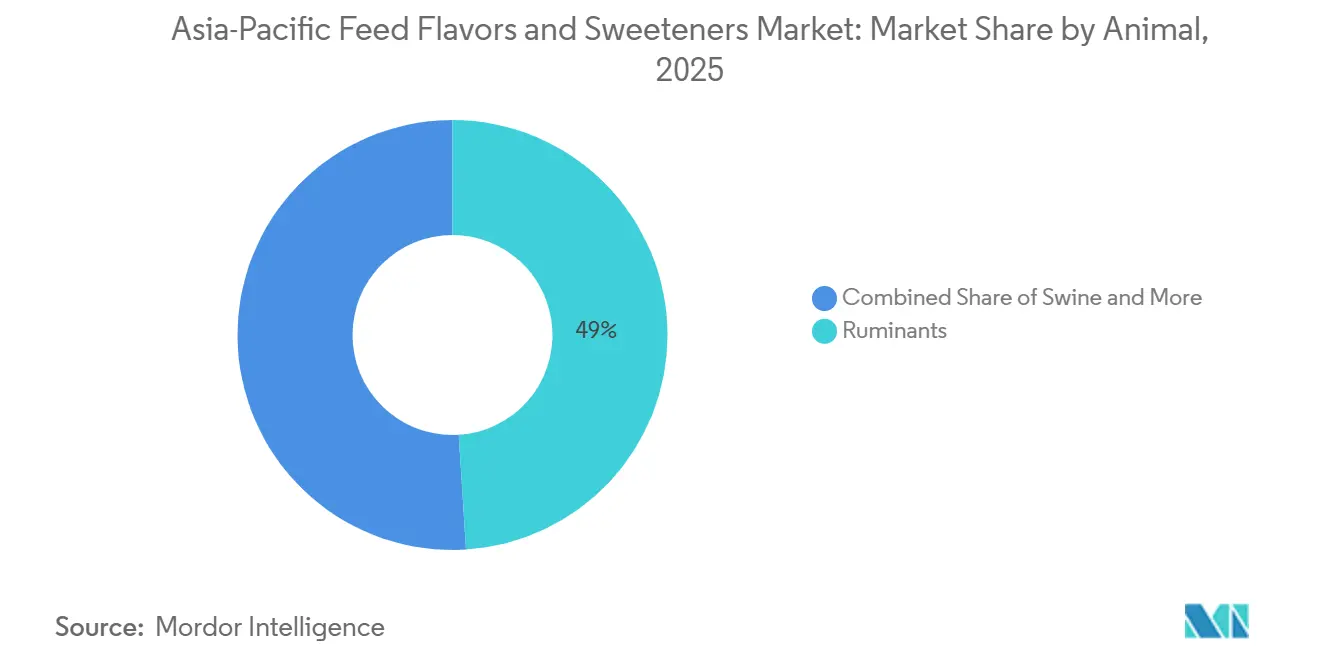
- Nach Tierart entfielen Wiederkäuer im Jahr 2025 auf 49,0 % der Marktgröße für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum, während Schweine mit einer CAGR von 4,3 % von 2026 bis 2031 das am schnellsten wachsende Tiersegment darstellen.
- Nach Geografie entfiel auf China im Jahr 2025 der größte Länderanteil mit 46,0 %, während Vietnam mit einer CAGR von 4,3 % von 2026 bis 2031 das am schnellsten wachsende Ländersegment darstellt.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Mischfuttermittelproduktion | +0.6% | China, Indien, Vietnam, Thailand, Indonesien | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach schmackhaftigkeitsfokussierten Futtermittelzusatzstoffen | +0.5% | China, Indien, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz von bitteren Nährstoff- und Medikamentenpremixen | +0.3% | China, Indien, Japan, Südkorea, Vietnam | Mittelfristig (2–4 Jahre) |
| Premiumisierung von Nutztierfutterrezepturen | +0.4% | China, Japan, Südkorea, Australien | Langfristig (≥ 4 Jahre) |
| Artspezifische Schmackhaftigkeitsanpassung für alternative Proteindiäten | +0.3% | China, Indien, Vietnam, Thailand | Mittelfristig (2–4 Jahre) |
| Hitzestress- und Futterumstellungsmanagement | +0.3% | Indien, Indonesien, Philippinen, Thailand, Vietnam | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Mischfuttermittelproduktion
Die Ausweitung der kommerziellen Mischfuttermittelproduktion vergrößert die adressierbare Kundenbasis für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum, da industrielle Futtermittelmühlen einen konsistenteren Kanal für die Einbindung von Schmackhaftigkeitszusatzstoffen bieten als die Futtermischung auf dem Betrieb. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) berichtet, dass die kommerzielle Futtermühlenproduktion in den in ihrer regionalen Bewertung erfassten asiatischen Ländern rund 65 %–70 % der Inlandsnachfrage nach Misch- oder Formellfutter ausmacht, was die etablierte Rolle der kommerziellen Futtermittelherstellung in der Region unterstreicht[1]Quelle: FAO, "Teil IV Länderberichte," www.fao.org. Da die Futtermittelproduktion zunehmend standardisiert wird, können Zusatzstofflieferanten Futtermittelhersteller statt einzelner Betriebe ansprechen, insbesondere wenn Rezepturen Änderungen bei Zutaten, Tierkategorien und Produktionsbedingungen berücksichtigen müssen. Dies schafft Chancen für Lieferanten, die gleichbleibende Produktqualität, Rezepturunterstützung und zuverlässige Versorgung für große Futtermittelmühlen und integrierte Nutztierproduzenten bieten können.
Steigende Nachfrage nach schmackhaftigkeitsfokussierten Futtermittelzusatzstoffen
Der Markt für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum wird durch die steigende Nachfrage nach schmackhaftigkeitsfokussierten Futtermittelzusatzstoffen gestützt, die die Futterakzeptanz verbessern und eine gleichbleibende Tieraufnahme unterstützen. Innerhalb dieser Kategorie werden Aromen und Süßungsmittel zunehmend eingesetzt, um die sensorische Akzeptanz zu verbessern, die Aufnahme bei Diätumstellungen zu unterstützen und unerwünschte Geschmacks- oder Geruchsstoffe zu überdecken, die mit variablen Rohstoffen verbunden sind. Maniok, Reiskleie, Ölsaatenmehle und Verarbeitungsnebenprodukte können Unterschiede in Bitterkeit, Geruch und Geschmack in kommerziellen Futterchargen einbringen und erhöhen den Bedarf an schmackhaftigkeitsfokussierten Zusatzstoffen. Diese Anforderung wird wichtiger, wenn Futtermittelhersteller lokal beschaffte Zutaten verwenden, um Rezepturkosten und Versorgungsverfügbarkeit zu steuern. In Japan und Südkorea unterstützen engere Margen in der Futtermittelherstellung und ein stärkerer Fokus auf Fleischqualität den Einsatz spezialisierter Schmackhaftigkeitszusatzstoffe, einschließlich Aromen und Süßungsmitteln, die dazu beitragen, die Futterakzeptanz aufrechtzuerhalten, ohne wesentliche Änderungen an der zugrunde liegenden Rezeptur zu erfordern. Infolgedessen müssen Lieferanten zunehmend nachweisen, wie ihre Aromen- und Süßungsmittellösungen die Futterakzeptanz verbessern, eine größere Zutatenflexibilität ermöglichen und eine gleichbleibende sensorische Leistung über wechselnde Rohstoffquellen hinweg aufrechterhalten. Beschaffungsteams bewerten diese Produkte daher nicht nur nach ihrer Fähigkeit, unerwünschte Geschmacks- und Geruchsstoffe zu überdecken, sondern auch nach Süßungsintensität, Rezepturkompatibilität, Verarbeitungsstabilität und Konsistenz über Futterchargen hinweg.
Premiumisierung von Nutztierfutterrezepturen
Die Premiumisierung von Nutztierfutterrezepturen steigert die Nachfrage nach höherwertigen, spezialisierten Produkten, die Zusatzstoffe enthalten, welche Schmackhaftigkeit, Futterakzeptanz und Fütterungskonsistenz unterstützen. Eine 2024 im Journal of Animal Science veröffentlichte Studie bewertete Süßungs- und Aromastoffzusätze bei neu eingetroffenen Feedlot-Rindern und stellte fest, dass die Zusatzstoffe die Fütterungsmuster während bestimmter Zeiträume des 56-tägigen Versuchs beeinflussten, obwohl sie die Gesamtfutteraufnahme oder Wachstumsleistung nicht konsistent verbesserten[2]Quelle: Journal of Animal Science, "Auswirkungen von Aromastoffzusätzen auf Futteraufnahme, Wachstumsleistung, Temperament und Marker der Immunfunktion bei neu eingetroffenen Feedlot-Rindern," academic.oup.com. Diese Erkenntnisse zeigen, dass der Wert sensorischer Zusatzstoffe über direkte Leistungsgewinne hinausgeht, insbesondere wenn Futtermittelhersteller Rezepturen durch gezielte sensorische Eigenschaften und spezialisierte Ernährungslösungen differenzieren möchten. Da Hersteller ausgefeiltere Futtermittel für bestimmte Tierarten, Produktionsphasen und Ernährungsanforderungen entwickeln, können Premium-Rezepturen funktionelle Inhaltsstoffe, sensorische Zusatzstoffe und alternative Futtermaterialien enthalten und dabei Schmackhaftigkeit und gleichbleibende Qualität aufrechterhalten. Dieser Trend schafft Chancen für Lieferanten, die artspezifische Zusatzstoffsysteme, technische Rezepturunterstützung und qualitätskonsistente Aromen- und Süßungsmittellösungen für kommerzielle Futtermittelhersteller im asiatisch-pazifischen Raum anbieten.
Artspezifische Schmackhaftigkeitsanpassung für alternative Proteindiäten
Die artspezifische Rezepturgestaltung wird zunehmend relevant, da kommerzielle Diäten eine breitere Palette lokaler Materialien und alternativer Proteinquellen enthalten. Wiederkäuer-, Schweine-, Geflügel- und Aquakulturdiäten unterscheiden sich in der Zutatentoleranz, dem Fütterungsverhalten und der Empfindlichkeit während Umstellungsphasen. Aromensysteme können Fehlaromen aus Reiskleie, Destillationsrückständen und Fischmehlaternativenabdecken, wenn Futtermittelhersteller Rezepturen ändern. Süßungsmittelsysteme sind nützlich, wenn Absetzen, Medikamentengabe oder Diätumstellungen die Futteraufnahme besonders empfindlich machen. Der Markt für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum profitiert von Lösungen, die für bestimmte Tierarten und klar definierte Futtermatrizen konzipiert sind. Diese technische Anforderung schafft Raum für regionale Spezialisten, die lokale Zutaten kennen und Produkte anpassen können, ohne die Konsistenz zu beeinträchtigen, und dabei saisonale Verfügbarkeit, Tierpräferenzen und Verarbeitungsbedingungen berücksichtigen, die das sensorische Profil einer fertigen Diät verändern.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Zucker-, Melasse- und Aromastoff-Rohstoffpreisen | -0.4% | Indien, Indonesien, Thailand, Vietnam | Kurzfristig (≤ 2 Jahre) |
| Strenge Zulassungs- und Dokumentationsanforderungen | -0.3% | China, Japan, Australien, Südkorea | Langfristig (≥ 4 Jahre) |
| Geringe Zahlungsbereitschaft bei Kleinbetrieben im Futtermittelbereich | -0.3% | Indien, Indonesien, Philippinen, Vietnam | Mittelfristig (2–4 Jahre) |
| Inkonsistente Schmackhaftigkeitsleistung in lokalen Futtermatrizen | -0.2% | China, Indien, Thailand, Vietnam, Indonesien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Zucker-, Melasse- und Aromastoff-Rohstoffpreisen
Zucker- und Melassekosten werden durch Produktionszyklen, Wetterereignisse, staatliche Biokraftstoffpolitiken und saisonale Versorgungsbedingungen beeinflusst. Die Internationale Zuckerorganisation meldete für die Saison 2024/25 ein globales Zuckerdefizit von 5,5 Millionen Metrischen Tonnen[3]Quelle: Chinimandi, "Saison 2024-25: ISO sieht größeres globales Zuckerdefizit von 5,5 Millionen Metrischen Tonnen," chinimandi.com. Im Jahr 2025 prognostizierten die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) und die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO), dass die realen Zuckerpreise mittelfristig sinken werden, obwohl Biokraftstoffmandate vorübergehende Preiserhöhungen verursachen können. Diese Schwankungen können die Kosten für Süßungsmittelsysteme erhöhen und die Preisvorhersehbarkeit für Kunden verringern. Lieferanten mit direkten Beschaffungsvereinbarungen oder längerfristigen Verträgen mit Zuckermühlen können die Exposition gegenüber kurzfristigen Preisänderungen begrenzen. Dieser Kostenvorteil begünstigt tendenziell größere Lieferanten und kann die Konsolidierung unter regionalen Formulierern unterstützen, die auf zugekaufte Vorleistungen angewiesen sind, begrenzte Beschaffungsalternativen haben und vorübergehende Rohstoffpreisbewegungen nicht ohne Weiteres absorbieren können.
Geringe Zahlungsbereitschaft bei Kleinbetrieben im Futtermittelbereich
Die Kleinbauernlandwirtschaft schränkt den Zugang zu Premium-Zusatzstoffen in Teilen Indiens, Indonesiens, der Philippinen und Vietnams ein. Käufer in diesen Kanälen konzentrieren sich häufig auf die direkten Kosten pro Metrischer Tonne Futter und haben eine begrenzte Kapazität, zusätzliche Rezepturkosten zu absorbieren. Die Produktakzeptanz ist geringer, wenn die Vorteile nicht durch lokal relevante Betriebsergebnisse nachgewiesen werden. Diese Einschränkung ist bei kleineren regionalen Mühlen am ausgeprägtesten, die mit engen Margen arbeiten und über begrenzte technische Servicekapazitäten verfügen. Lieferanten müssen nachweisen, dass eine Verbesserung der Futterverwertungsrate (FVR) die Zusatzstoffkosten unter lokalen Produktionsbedingungen ausgleichen kann. Der Aufbau dieser Evidenz erfordert eine konsistente Betriebsunterstützung über verteilte Käufernetzwerke hinweg, was die Expansion im Markt für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum verlangsamen kann, insbesondere wenn Lieferanten Ergebnisse an Mühlenbetreiber, Händler und Produzenten mit unterschiedlichen Produktionsprioritäten kommunizieren müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zusatzstoff-Untergruppe: Aromen führen nach Volumen; Süßungsmittel gewinnen an Dynamik
Aromen entfielen im Jahr 2025 auf 82,0 % des Marktanteils für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum, was ihren Einsatz über mehrere Nutztierarten und Fütterungsphasen hinweg widerspiegelt. Aromensysteme werden eingesetzt, um Fehlaromen aus lokalen Rohstoffen und Nebenprodukten zu überdecken. Aromensysteme werden eingesetzt, um unerwünschte Geschmacks- und Geruchsstoffe zu überdecken oder zu reduzieren, die mit bestimmten Futterzutaten, Zusatzstoffen und Verarbeitungsbedingungen verbunden sind, und helfen Herstellern, eine gleichbleibende Futterakzeptanz aufrechtzuerhalten, wenn sich Rezepturen ändern. Diese Funktion wird zunehmend relevant, wenn Futtermittelproduzenten Zutatenkombinationen als Reaktion auf Rohstoffverfügbarkeit, Kostenschwankungen und Ernährungsanforderungen anpassen. Variationen bei Zutaten wie Ölsaatenmehlen, Getreidenebenerzeugnissen und anderen verarbeiteten Futtermaterialien können die sensorischen Eigenschaften des fertigen Futters beeinflussen und schaffen eine Rolle für Aromensysteme bei der Aufrechterhaltung der Schmackhaftigkeit über Chargen hinweg. Ihre Anwendbarkeit über verschiedene Futterrezepturen hinweg gibt Aromen eine breite Position in kommerziellen Futterprogrammen und ermöglicht es Lieferanten, Herausforderungen bei der Futteraufnahme und -akzeptanz über mehrere Tierkategorien hinweg anzugehen.
Süßungsmittel sollen zwischen 2026 und 2031 mit einer CAGR von 4,3 % wachsen und sind damit die am schnellsten wachsende Zusatzstoff-Untergruppe. Das Wachstum bei Süßungsmitteln im Markt für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum wird durch ihren Einsatz in Schweinediäten in der Absetzphase, Aquakulturrezepturen und medikamentösen Futteranwendungen gestützt, bei denen eine reduzierte freiwillige Aufnahme die Tierleistung beeinträchtigen kann. Hochintensive Süßungsmittel, einschließlich Saccharin, Neotam und Trehalose-basierter Systeme, werden eingesetzt, um die Futterakzeptanz bei niedrigen Einmischungsraten zu verbessern und dabei eine gleichbleibende sensorische Leistung während der Verarbeitung und Lagerung aufrechtzuerhalten. Die Nachfrage verlagert sich auch hin zu leistungsstärkeren Süßungsmittelrezepturen, die Süßungsintensität mit Hitzestabilität, Rezepturkompatibilität und gleichbleibender Schmackhaftigkeit über verschiedene Futtertypen hinweg kombinieren. Dies schafft Chancen für Marktteilnehmer, sich über die grundlegende Süßungswirkung hinaus zu differenzieren, indem sie Produkte anbieten, die auf bestimmte Tierarten, Produktionsphasen und Verarbeitungsbedingungen zugeschnitten sind. Da Futtermittelhersteller Rezepturen zunehmend für Aufnahme, Zutatenflexibilität und Produktionseffizienz optimieren, können Süßungsmittellieferanten mit spezialisierten Rezepturen und technischem Support einen größeren Wert im wachsenden Segment der Schmackhaftigkeitszusatzstoffe erzielen.


Nach Tierart: Wiederkäuer verankern den Wert, während Schweine das Wachstum anführen
Wiederkäuer entfielen im Jahr 2025 auf 49,0 % der Marktgröße für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum, gestützt durch Chinas Milchwirtschaftsexpansion, Indiens Milchsektor und die Rindfleischviehhaltung in Australien und Südostasien. Milch- und Fleischrinder bilden die primäre Wiederkäuernachfragebasis für Schmackhaftigkeitszusatzstoffe. Diese Produkte werden zunehmend eingesetzt, um Diätumstellungen zu managen und die Trockenmasseaufnahme bei hochleistenden Milchviehherden zu unterstützen, wodurch Schmackhaftigkeit zu einem praktischen Bestandteil des täglichen Fütterungsmanagements statt eines diskretionären Inputs wird. Die Wiederkäuernachfrage bleibt mit der Intensität, Qualität und dem Umfang kommerzieller Fütterungssysteme verknüpft, da formalere Betriebe Zusatzstoffe in wiederkehrende Rezeptur- und Beschaffungszyklen einbeziehen können.
Schweine sollen zwischen 2026 und 2031 mit einer CAGR von 4,3 % wachsen. Die Erholung von der Afrikanischen Schweinepest (ASP) hat moderne Fütterungsprogramme, stärkere Biosicherheit und größere Aufmerksamkeit für die Aufnahme beim Absetzen unterstützt. Südostasien trat 2025 in einen Wiederaufbau-und-Export-Zyklus ein, wobei die Erholung der Sauenherden die Schweinefleischproduktion unterstützte. Süßungsmittel und Aromen sind besonders relevant in frühen Lebensfütterungsphasen, wenn die freiwillige Aufnahme das nachfolgende Wachstum direkt beeinflusst. Geflügel und Aquakultur tragen eine bedeutende Nachfrage bei, aber ihr Einsatz spezialisierter Zusatzstoffe hängt stärker von nachgewiesenen Verbesserungen der Futterverwertungsrate (FVR) im kommerziellen Maßstab und einem klaren Zusammenhang zwischen dem Produkt und den wirtschaftlichen Ergebnissen auf Betriebsebene ab.
Geografische Analyse
China hielt im Jahr 2025 einen Anteil von 46,0 % am Markt für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum. Sein Umfang in der kommerziellen Nutztierhaltung und Futtermittelherstellung unterstützt die dominante Position des Landes. Regulatorische Compliance-Anforderungen begünstigen auch Zusatzstoffe, die die Futteraufnahme unterstützen können, ohne auf wachstumsfördernde Arzneimittelzusatzstoffe angewiesen zu sein. Japan hat geringere Futtervolumina, unterstützt aber höherwertige Anwendungen für die Premium-Rindfleischproduktion. Aromensysteme in Japan werden sowohl für Fleischqualitätsziele als auch für die Futteraufnahme spezifiziert, was im Vergleich zu großen Rohstoff-Futtermärkten ein spezialisiertes Nachfrageprofil unterstützt.
Vietnam soll zwischen 2026 und 2031 mit einer CAGR von 4,3 % wachsen und ist damit das am schnellsten wachsende Ländersegment. Seine schweinefokussierte Produktionsstruktur verknüpft die lokale Nachfrage mit dem regionalen Herdenwiederaufbauzyklus. Indien bietet eine große wiederkäuergetriebene Chance, aber seine Kleinbauernstruktur begrenzt die Ausgaben pro Betrieb. Indonesien und Thailand bieten Lieferanten einen ergänzenden Weg durch Geflügel- und Aquakulturproduktion. Die industrielle Futterkapazität in diesen Ländern macht kommerzielle Mühlenpartnerschaften wichtig für den Marktzugang, lokale Versuche und die routinemäßige Einbeziehung von Zusatzstoffen in Standard-Futterrezepturen.
Südkorea und Australien sind Märkte mit moderatem Volumen und anspruchsvollen Zulassungs- und Dokumentationsanforderungen. Diese Bedingungen begünstigen Lieferanten mit etablierten Sicherheitsnachweisen und Zulassungen in mehreren Märkten. Die Philippinen sind als integrierter Geflügel- und Schweinehaltungsstandort relevant. Myanmar, Kambodscha, Sri Lanka und andere Grenzmärkte haben derzeit einen geringen Zusatzstoffeinsatz, aber die fortschreitende Formalisierung der Mischfuttermittelproduktion kann Chancen für den Markt für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum schaffen, wenn die kommerzielle Produktion schrittweise weniger standardisierte Fütterungspraktiken auf dem Betrieb ersetzt.
Wettbewerbslandschaft
Der Markt für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum ist mäßig fragmentiert, wobei die fünf größten Unternehmen im Jahr 2025 einen moderaten Anteil halten. Cargill, Incorporated, Archer Daniels Midland Company, DSM-Firmenich AG, Adisseo France SAS und Kemin Industries, Inc. bilden diese Gruppe. Die verbleibende Lieferantenbasis umfasst regionale und lokale Unternehmen wie Guangzhou Tanke Bio-Tech Co., Ltd., Symrise AG, Kerry Group plc, AFB International, Inc., Alltech, Inc., CJ CheilJedang Corporation, Orffa International Holding B.V., Palital Feed Additives B.V., Phytobiotics Futterzusatzstoffe GmbH und Dr. Eckel Animal Nutrition GmbH & Co. KG. Der Rezepturbedarf variiert je nach Tierart, lokalem Rohstoff und Land. Diese Variation schafft Raum für Spezialisten mit detaillierten Kenntnissen lokaler Futtermatrizen, einschließlich der sensorischen Auswirkungen lokal verfügbarer Zutaten und praktischer Mühlenbedingungen. Infolgedessen kann kein einzelner Lieferant eine Rezeptur unverändert in jedem Land und jedem Nutztierproduktionssystem im Markt für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum anwenden.
Führende Lieferanten im Markt für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum konkurrieren durch lokale Verfügbarkeit, Rezepturexpertise, technischen Service, Sicherheitsdokumentation und nachgewiesene Schmackhaftigkeitsleistung. Im März 2025 begann Adisseo mit dem kommerziellen Verkauf aus seiner Spezialitätenmischanlage in Nanjing, China, und stärkte damit seine lokalisierten Produktionskapazitäten für Spezialfuttermittel. Adisseo meldete auch ein starkes Wachstum in seinem Schmackhaftigkeitsgeschäft im Jahr 2025, unterstützt durch Produkte wie Optisweet, ein hochintensives Futtermittelsüßungsmittel, und Delistart, das Aromen, appetitanregende Substanzen und Süßungsmittel kombiniert. ADM unterhält ebenfalls ein regionales Portfolio aus AromSense-Futtermittelpalatanten und Sucram-Hochintensitätssüßungsmitteln und unterstützt damit seine Position im Schmackhaftigkeitssegment der Tierernährung im asiatisch-pazifischen Raum. Diese Entwicklungen zeigen, dass der Wettbewerb zunehmend auf der Fähigkeit basiert, gleichbleibende Aromen- und Süßungsmittelleistung, Rezepturunterstützung, lokale Produktverfügbarkeit und technische Nachweise zu liefern, insbesondere wenn Futtermittelhersteller eine zuverlässige Schmackhaftigkeit über verschiedene Tierarten, Produktionsphasen und wechselnde Rohstoffrezepturen hinweg benötigen.
Kleinbauern und kleine kommerzielle Futtermühlen bleiben unterversorgt, da sie praktische Produkte zu zugänglichen Kosten benötigen. Globale Lieferanten können es schwierig finden, diese Anforderung allein durch Premium-Portfolios zu erfüllen, während lokale Unternehmen häufig mit Einschränkungen beim technischen Support und der Dokumentation konfrontiert sind. Lieferanten, die hitzestabile Systeme mit lokal relevanter Leistungsunterstützung kombinieren, können ihre Position im Markt für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum stärken, indem sie die Kosten-, Anwendungs- und Nachweisanforderungen dieser vielfältigen Kundengruppe erfüllen, einschließlich der Notwendigkeit, den Wert unter lokalen Rohstoffbedingungen und kommerziell relevanten Fütterungspraktiken nachzuweisen.
Branchenführer im Markt für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
DSM-Firmenich AG
-
Adisseo France SAS (China National BlueStar (Group) Co., Ltd.)
-
Kemin Industries, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2025: Das chinesische Ministerium für Landwirtschaft und ländliche Angelegenheiten registrierte Futtermittelzusatzprodukte, die Aromastoffe für Geflügel und Schweine enthalten, darunter GALLINAT+ und PORCINAT+ von Jefagro Technologies Inc. Die Registrierungen belegen die fortgesetzte Kommerzialisierung spezialisierter Aromastofflösungen für Nutztierfutter in China und unterstützen die Nachfrage nach Produkten, die darauf ausgelegt sind, die Schmackhaftigkeit über artspezifische Futterrezepturen hinweg zu verbessern.
- März 2025: Adisseo nahm den kommerziellen Betrieb in seiner Spezialitätenmischanlage in Nanjing, China, auf, nachdem es früher im Jahr seine Produktionslizenz erhalten hatte, und stärkte damit seine lokalen Produktionskapazitäten für Spezialfuttermittelzusatzstoffe.


Berichtsumfang für den Markt für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum
Aromen und Süßungsmittel in der Tierernährung sind spezielle Futtermittelzusatzstoffe, die zur Verbesserung des Geschmacks, des Aromas und der Schmackhaftigkeit von Tierfutter eingesetzt werden. Sie fördern die Futterakzeptanz und einen gleichbleibenden Verzehr bei Nutztieren, Geflügel, Aquakultur und anderen Tierfutteranwendungen.
Der Bericht über den Markt für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum ist segmentiert nach Zusatzstoff-Untergruppe (Aromen und Süßungsmittel), nach Tierart (Wiederkäuer, Schweine und andere Tiere) sowie nach Geografie (Australien, China und weitere). Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
| Aromen |
| Süßungsmittel |
| Wiederkäuer | Fleischrinder |
| Milchrinder | |
| Sonstige Wiederkäuer | |
| Schweine | |
| Sonstige Tiere |
| Asiatisch-pazifischer Raum | Australien |
| China | |
| Indien | |
| Indonesien | |
| Japan | |
| Philippinen | |
| Südkorea | |
| Thailand | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum |
| Nach Zusatzstoff-Untergruppe | Aromen | |
| Süßungsmittel | ||
| Nach Tierart | Wiederkäuer | Fleischrinder |
| Milchrinder | ||
| Sonstige Wiederkäuer | ||
| Schweine | ||
| Sonstige Tiere | ||
| Nach Geografie | Asiatisch-pazifischer Raum | Australien |
| China | ||
| Indien | ||
| Indonesien | ||
| Japan | ||
| Philippinen | ||
| Südkorea | ||
| Thailand | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum?
Der Markt für Aromen und Süßungsmittel in der Tierernährung im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 0,30 Milliarden USD geschätzt, erreichte im Jahr 2026 einen Wert von 0,31 Milliarden USD und soll bis 2031 einen Wert von 0,35 Milliarden USD erreichen.
Welche Zusatzstoff-Untergruppe führt die Schmackhaftigkeitsnachfrage in der Tierernährung im asiatisch-pazifischen Raum an?
Aromen führten im Jahr 2025 mit einem Anteil von 82,0 %, da sie sensorische Variationen in Nutztierdiäten und lokalen Futtermaterialien managen können.
Welches Land hat die größte regionale Nachfrage?
China entfiel im Jahr 2025 auf 46,0 % des Marktanteils, gestützt durch die Mischfuttermittelproduktion und kommerzielle Fütterungspraktiken.
Was treibt den Wandel weg von antibiotischen Wachstumsförderern in der Tierernährung an?
Chinas Futterregelung von 2020 und Indiens Verbot vom April 2025 fördern nicht-antibiotische Ansätze, die die Futteraufnahme unterstützen und eine dokumentierte Compliance ermöglichen.
Seite zuletzt aktualisiert am:



