
アジア太平洋地域飼料用フレーバー・甘味料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
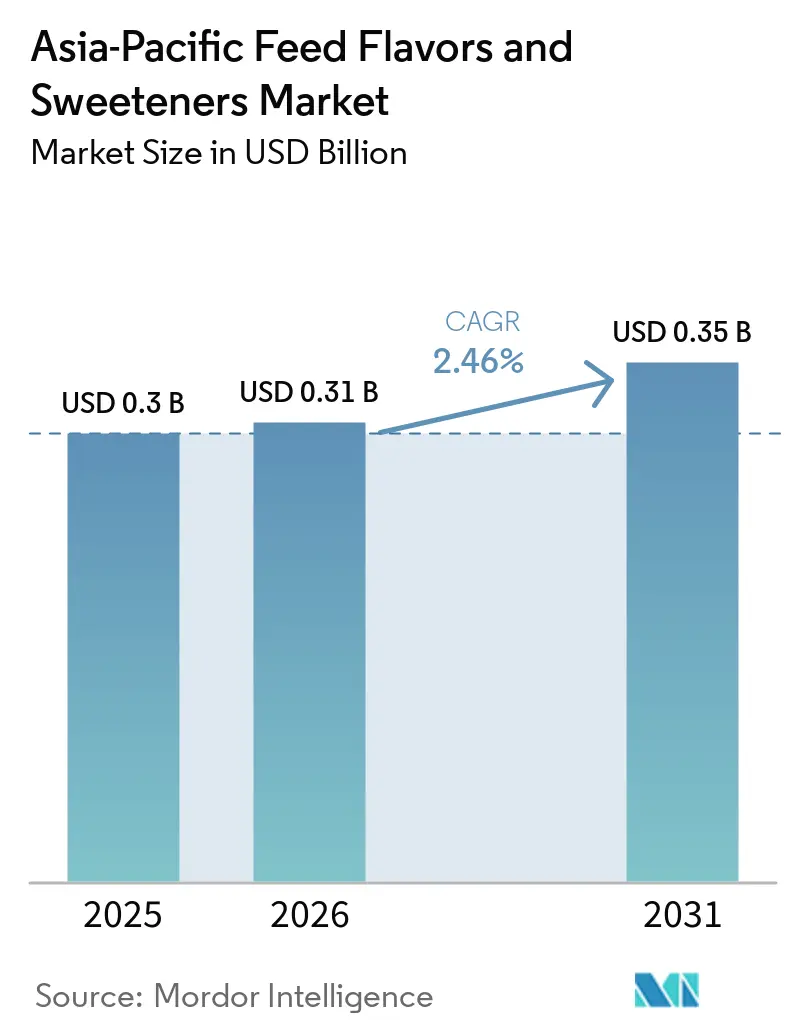
| 基準年の市場規模 (2025) | 0.3 十億米ドル |
| 市場規模 (2026) | 0.31 十億米ドル |
| 市場規模 (2031) | 0.35 十億米ドル |
| 成長率 (2026 - 2031) | 2.46 % |
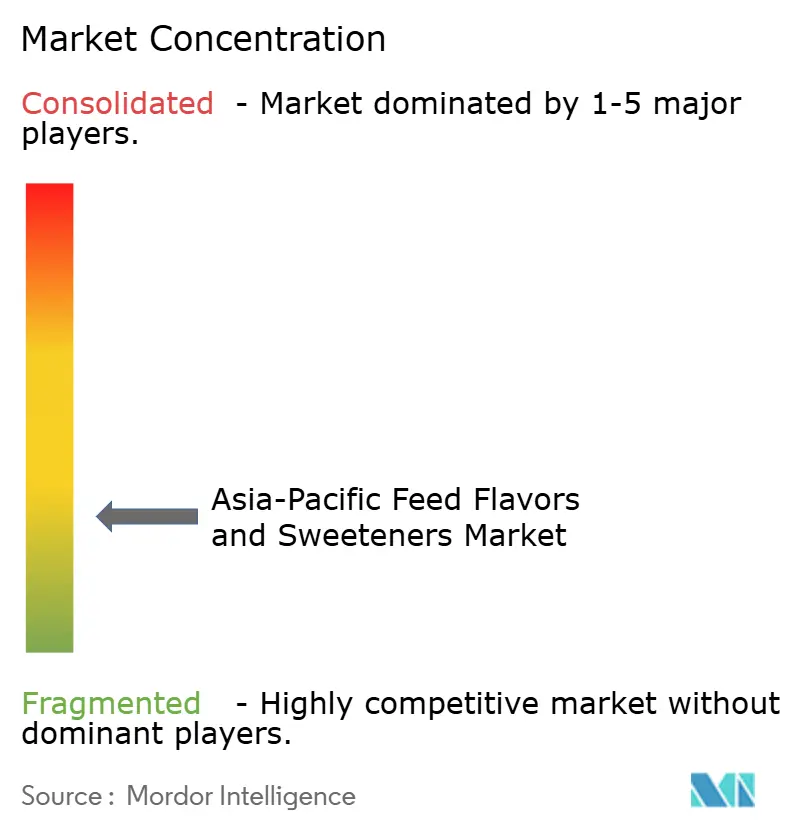
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域飼料用フレーバー・甘味料市場分析
アジア太平洋地域飼料用フレーバー・甘味料市場規模は2025年に0.30 ビリオン 米ドルと評価され、2026年の0.31 ビリオン 米ドルから2031年には0.35 ビリオン 米ドルへと、2026年から2031年にかけてCAGR 2.46%で成長する見込みです。本市場は、同地域に確立された商業飼料産業と、主要な畜産生産市場における飼料用フレーバー・甘味料を含む嗜好性向上ソリューションの利用拡大に支えられています。これらの製品への需要は、工業的飼料生産の拡大、一貫した飼料品質に対する厳格な要件、および配合に地域の多様な原材料を使用する際の飼料受容性維持の必要性によって左右されます。飼料用フレーバー・甘味料は、メーカーが不快な味や臭いを管理し、感覚的な受容性を改善し、配合変更時にも一貫した飼料摂取量を維持するのに役立ちます。そのため、サプライヤーはフレーバープロファイルだけでなく、フレーバー・甘味料の配合性能、嗜好性の有効性、安全性の文書化、加工安定性、および現地化された技術サポートを通じて競争を激化させています。
レポートの主要な知見
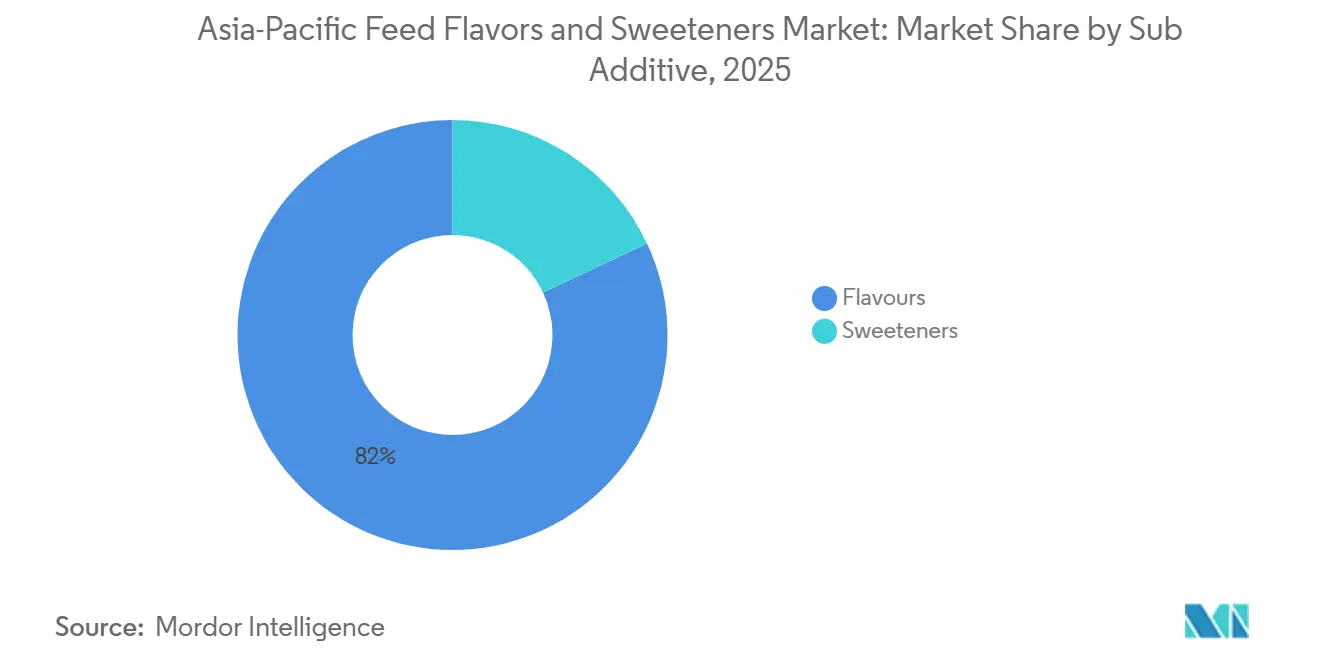
- サブ添加物別では、フレーバーが2025年のアジア太平洋地域飼料用フレーバー・甘味料市場シェアの82.0%を占め、甘味料は2026年から2031年にかけてCAGR 4.3%で最も急成長するセグメントと予測されています。
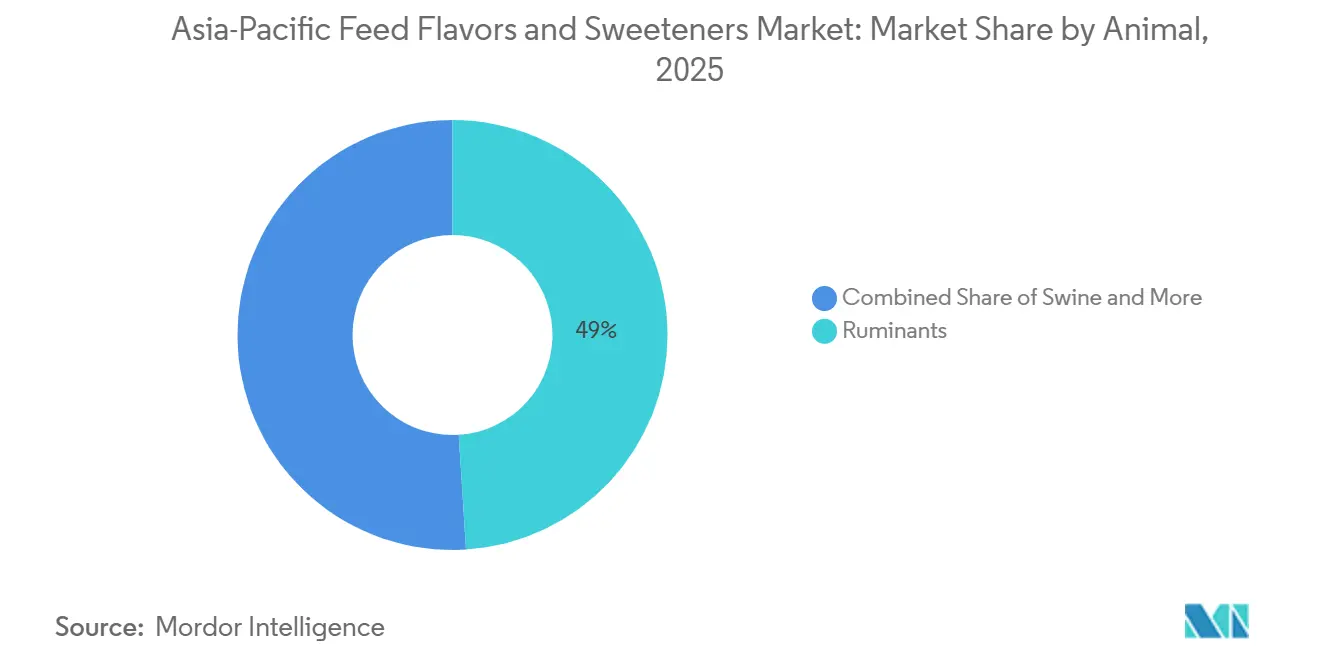
- 動物別では、反芻動物が2025年のアジア太平洋地域飼料用フレーバー・甘味料市場規模の49.0%を占め、豚は2026年から2031年にかけてCAGR 4.3%で最も急成長する動物セグメントと予測されています。
- 地域別では、中国が2025年に46.0%で最大の国別シェアを占め、ベトナムは2026年から2031年にかけてCAGR 4.3%で最も急成長する国別セグメントと予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋地域飼料用フレーバー・甘味料市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 配合飼料生産の拡大 | +0.6% | 中国、インド、ベトナム、タイ、インドネシア | 短期(2年以内) |
| 嗜好性重視の飼料添加物への需要増加 | +0.5% | 中国、インド、日本、韓国 | 中期(2〜4年) |
| 苦味のある栄養素および薬剤プレミックスの利用拡大 | +0.3% | 中国、インド、日本、韓国、ベトナム | 中期(2〜4年) |
| 畜産飼料配合のプレミアム化 | +0.4% | 中国、日本、韓国、オーストラリア | 長期(4年以上) |
| 代替タンパク質飼料における動物種別嗜好性調整 | +0.3% | 中国、インド、ベトナム、タイ | 中期(2〜4年) |
| 暑熱ストレスおよび飼料移行管理 | +0.3% | インド、インドネシア、フィリピン、タイ、ベトナム | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
配合飼料生産の拡大
商業的な配合飼料生産の拡大により、アジア太平洋地域における飼料用フレーバー・甘味料の潜在的な顧客基盤が拡大しています。これは、工業的な飼料工場が農場内での飼料混合よりも嗜好性添加物を組み込むための一貫したチャネルを提供するためです。国連食糧農業機関(FAO)は、同機関の地域評価の対象となったアジア諸国において、商業的な飼料工場の生産が配合飼料または調合飼料の国内需要の約65%〜70%を占めると報告しており、同地域における商業的な飼料製造の確立された役割を示しています[1]。飼料生産がますます標準化されるにつれ、添加物サプライヤーは個々の農場ではなく飼料メーカーをターゲットにすることができます。これは特に、原材料、動物カテゴリー、および生産条件の変化に対応するために配合を調整する必要がある場合に当てはまります。これにより、大規模な飼料工場や統合型畜産生産者に対して一貫した製品品質、配合サポート、および安定した供給を提供できるサプライヤーに機会が生まれます。
嗜好性重視の飼料添加物への需要増加
アジア太平洋地域飼料用フレーバー・甘味料市場は、飼料受容性を改善し一貫した動物摂取量を支援する嗜好性重視の飼料添加物への需要増加に支えられています。このカテゴリーにおいて、フレーバーと甘味料は感覚的な受容性を改善し、食餌変更時の摂取量を支援し、多様な原材料に関連する不快な味や臭いを相殺するためにますます使用されています。キャッサバ、米ぬか、油糧種子ミール、および加工副産物は、商業飼料バッチ間で苦味、臭い、および味の違いをもたらす可能性があり、嗜好性重視の添加物の必要性を高めています。この要件は、飼料メーカーが配合コストと供給の可用性を管理するために地元調達の原材料を使用するにつれてより重要になります。日本と韓国では、飼料製造マージンの逼迫と肉質へのより大きな重点が、配合の根本的な変更を必要とせずに飼料受容性を維持するのに役立つフレーバーや甘味料を含む特殊な嗜好性添加物の使用をさらに支援しています。その結果、サプライヤーはフレーバーと甘味料のソリューションが飼料受容性を改善し、より大きな原材料の柔軟性を可能にし、変化する原材料源全体で一貫した感覚性能を維持する方法をますます実証する必要があります。そのため、調達チームはこれらの製品を不快な味や臭いをマスクする能力だけでなく、甘味の強度、配合の適合性、加工安定性、および飼料バッチ間の一貫性についても評価します。
畜産飼料配合のプレミアム化
畜産飼料配合のプレミアム化により、嗜好性、飼料受容性、および給餌の一貫性を支援する添加物を組み込んだ高付加価値の特殊製品への需要が高まっています。2024年に動物科学ジャーナルに掲載された研究では、新たに受け入れたフィードロット牛における甘味料およびフレーバー添加物が評価され、添加物は56日間の試験の特定の期間における給餌パターンに影響を与えたものの、全体的な飼料摂取量や成長性能を一貫して改善するわけではないことが判明しました[2]。これらの知見は、感覚添加物の価値が直接的な性能向上を超えて広がることを示しており、特に飼料メーカーが標的とする感覚特性と特殊な栄養ソリューションを通じて配合を差別化しようとする場合に当てはまります。メーカーが特定の動物種、生産段階、および栄養要件に対してより高度な飼料を開発するにつれて、プレミアム配合は嗜好性と一貫した品質を維持しながら機能性成分、感覚添加物、および代替飼料材料を組み込むことができます。このトレンドは、アジア太平洋地域の商業飼料メーカーに対して動物種別添加物システム、技術的な配合サポート、および一貫した品質のフレーバー・甘味料ソリューションを提供するサプライヤーに機会をもたらします。
代替タンパク質飼料における動物種別嗜好性調整
商業的な食餌がより幅広い地域材料と代替タンパク質源を組み込むにつれて、動物種別の配合がますます重要になっています。反芻動物、豚、家禽、および水産養殖の食餌は、原材料の許容度、給餌行動、および移行段階における感受性が異なります。フレーバーシステムは、飼料メーカーがレシピを変更する際に米ぬか、蒸留乾燥穀物、および魚粉代替品からの異臭に対処することができます。甘味料システムは、離乳、投薬、または食餌移行が飼料摂取量を特に敏感にする場合に有用です。アジア太平洋地域飼料用フレーバー・甘味料市場は、特定の動物タイプと明確に定義された飼料マトリックス向けに設計されたソリューションから恩恵を受けます。この技術的要件は、地域の原材料を理解し、完成した食餌の感覚プロファイルを変える季節的な可用性、動物の嗜好、および加工条件を考慮しながら一貫性を損なうことなく製品を適応させることができる地域スペシャリストの余地を生み出します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 砂糖、糖蜜、およびフレーバー原材料価格の変動 | -0.4% | インド、インドネシア、タイ、ベトナム | 短期(2年以内) |
| 厳格な承認および文書化要件 | -0.3% | 中国、日本、オーストラリア、韓国 | 長期(4年以上) |
| 小規模農家の飼料購買者における低い支払い意欲 | -0.3% | インド、インドネシア、フィリピン、ベトナム | 中期(2〜4年) |
| 地域の飼料マトリックス全体での一貫性のない嗜好性性能 | -0.2% | 中国、インド、タイ、ベトナム、インドネシア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
砂糖、糖蜜、およびフレーバー原材料価格の変動
砂糖と糖蜜のコストは、生産サイクル、気象イベント、政府のバイオ燃料政策、および季節的な供給条件の影響を受けます。国際砂糖機関は、2024/25年シーズンの世界的な砂糖不足が5.5 ミリオン メトリックトンであると報告しました[3]。2025年には、経済協力開発機構(OECD)と国連食糧農業機関(FAO)が、バイオ燃料義務が一時的な価格上昇を引き起こす可能性があるものの、実質砂糖価格は中期的に低下すると予測しました。これらの変動は甘味料システムのコストを引き上げ、顧客の価格予測可能性を低下させる可能性があります。直接調達の取り決めや砂糖工場との長期契約を持つサプライヤーは、短期的な価格変動へのエクスポージャーを制限することができます。このコスト優位性は大規模なサプライヤーに有利に働く傾向があり、購入した原材料に依存し、調達の代替手段が限られており、一時的な原材料価格変動を容易に吸収できない地域の配合業者間の統合を支援する可能性があります。
小規模農家の飼料購買者における低い支払い意欲
小規模農業は、インド、インドネシア、フィリピン、およびベトナムの一部においてプレミアム添加物へのアクセスを制限しています。これらのチャネルの購買者は、飼料1メトリックトン当たりの直接コストに重点を置くことが多く、追加の配合費用を吸収する能力が限られています。製品の普及は、地域に関連する農場の結果を通じて利点が実証されない場合に低くなります。この制約は、タイトなマージンで運営し、技術サービス能力が限られている小規模な地域の工場で最も顕著です。サプライヤーは、飼料要求率(FCR)の改善が地域の生産条件下での添加物コストを相殺できることを実証する必要があります。この証拠を構築するには、分散した購買者ネットワーク全体で一貫した農場サポートが必要であり、これはアジア太平洋地域飼料用フレーバー・甘味料市場での拡大を遅らせる可能性があります。特に、サプライヤーが様々な生産優先事項を持つ工場オペレーター、流通業者、および生産者に結果を伝える必要がある場合に当てはまります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ添加物別:フレーバーが規模でリード、甘味料が勢いを増す
フレーバーは2025年のアジア太平洋地域飼料用フレーバー・甘味料市場シェアの82.0%を占め、複数の畜産種と給餌段階にわたる使用を反映しています。フレーバーシステムは、地域の原材料や副産物からの異臭をマスクするために使用されます。フレーバーシステムは、特定の飼料成分、添加物、および加工条件に関連する不快な味や臭いをマスクまたは低減するために使用され、配合が変更された際にメーカーが一貫した飼料受容性を維持するのに役立ちます。この機能は、飼料生産者が原材料の可用性、コスト変動、および栄養要件に応じて原材料の組み合わせを調整するにつれてますます重要になります。油糧種子ミール、穀物副産物、およびその他の加工飼料材料などの原材料の変動は、完成飼料の感覚特性に影響を与える可能性があり、バッチ間で嗜好性を維持するためのフレーバーシステムの役割を生み出します。異なる飼料配合への適用可能性により、フレーバーは商業飼料プログラムにおいて幅広い位置を占め、サプライヤーが複数の動物カテゴリーにわたる飼料摂取量と受容性の課題に対処することを可能にします。
甘味料は2026年から2031年にかけてCAGR 4.3%で拡大し、最も急成長するサブ添加物カテゴリーとなる見込みです。アジア太平洋地域飼料用フレーバー・甘味料市場における甘味料の成長は、離乳段階の豚の食餌、水産養殖配合、および自発的な摂取量の減少が動物の性能に影響を与える可能性がある薬剤飼料用途での使用に支えられています。サッカリン、ネオテーム、およびトレハロースースのシステムを含む高強度甘味料は、加工および保管中に一貫した感覚性能を維持しながら低い添加量で飼料受容性を改善するために使用されます。需要はまた、甘味の強度と耐熱性、配合の適合性、および異なる飼料タイプ全体での一貫した嗜好性を組み合わせた高性能甘味料配合へとシフトしています。これにより、プレーヤーは特定の動物種、生産段階、および加工条件に合わせた製品を提供することで、基本的な甘味を超えて差別化する機会が生まれます。飼料メーカーが摂取量、原材料の柔軟性、および生産効率のために配合をますます最適化するにつれて、特殊な配合と技術サポートを持つ甘味料サプライヤーは、成長する嗜好性添加物セグメント内でより大きな価値を獲得することができます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
動物別:反芻動物が価値を支え、豚が成長をリード
反芻動物は2025年のアジア太平洋地域飼料用フレーバー・甘味料市場規模の49.0%を占め、中国の酪農拡大、インドの牛乳セクター、およびオーストラリアと東南アジアの肉牛飼育に支えられています。乳牛と肉牛が嗜好性添加物の主要な反芻動物需要基盤を形成しています。これらの製品は、食餌移行を管理し高産乳牛の乾物摂取量を支援するためにますます使用されており、嗜好性を任意の投入物ではなく日常的な給餌管理の実用的な要素にしています。反芻動物の需要は、商業的な給餌システムの強度、品質、および規模と結びついており、より正式な事業が定期的な配合および調達サイクル内で添加物を組み込むことができます。
豚は2026年から2031年にかけてCAGR 4.3%で拡大する見込みです。アフリカ豚熱(ASF)からの回復は、現代的な給餌プログラム、より強固なバイオセキュリティ、および離乳時の摂取量への注意を支援しました。東南アジアは2025年に再建・輸出サイクルに入り、母豚群の回復が豚肉生産を支援しています。甘味料とフレーバーは、自発的な摂取量がその後の成長に直接影響する生後初期の給餌段階で特に重要です。家禽と水産養殖は意味のある需要をもたらしますが、特殊な添加物の使用は商業規模での飼料要求率(FCR)改善の実証と製品と農場レベルの経済的成果との明確な関連性により強く依存します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
中国は2025年のアジア太平洋地域飼料用フレーバー・甘味料市場シェアの46.0%を占めました。商業的な畜産生産と飼料製造における規模が同国の支配的な地位を支えています。規制遵守要件も、成長促進薬剤飼料添加物に依存せずに飼料摂取量を支援できる添加物を優遇します。日本は飼料量が少ないものの、プレミアム牛肉生産向けの高付加価値用途を支援しています。日本のフレーバーシステムは、飼料摂取量だけでなく肉質目標のためにも指定されており、大規模な商品飼料市場と比較してより特殊な需要プロファイルを支援しています。
ベトナムは2026年から2031年にかけてCAGR 4.3%で拡大し、最も急成長する国別セグメントとなる見込みです。豚中心の生産構造が地域の畜群再建サイクルへの地域需要を結びつけています。インドは大規模な反芻動物主導の機会を提供しますが、小規模農家の構造が農場当たりの支出を制限しています。インドネシアとタイは、家禽と水産養殖生産を通じてサプライヤーに補完的な経路を提供します。これらの国々の工業的な飼料能力は、市場アクセス、現地試験、および標準的な飼料配合への添加物の定期的な組み込みのために商業工場とのパートナーシップを重要にしています。
韓国とオーストラリアは、厳格な承認および文書化要件を持つ中程度の量の市場です。これらの条件は、複数の市場にわたって確立された安全記録と登録を持つサプライヤーに有利です。フィリピンは統合された家禽と豚の生産地として重要です。ミャンマー、カンボジア、スリランカ、およびその他のフロンティア市場は現在、添加物の使用が少ないですが、配合飼料生産の継続的な正式化は、商業生産が標準化の低い農場内給餌慣行を徐々に置き換えるにつれて、アジア太平洋地域飼料用フレーバー・甘味料市場に機会をもたらす可能性があります。
競合環境
アジア太平洋地域飼料用フレーバー・甘味料市場は中程度に分散しており、上位5社が2025年に中程度のシェアを保有しています。Cargill, Incorporated、Archer Daniels Midland Company、DSM-Firmenich AG、Adisseo France SAS、およびKemin Industries, Inc.がこのグループを形成しています。残りのサプライヤー基盤には、Guangzhou Tanke Bio-Tech Co., Ltd.、Symrise AG、Kerry Group plc、AFB International, Inc.、Alltech, Inc.、CJ CheilJedang Corporation、Orffa International Holding B.V.、Palital Feed Additives B.V.、Phytobiotics Futterzusatzstoffe GmbH、およびDr. Eckel Animal Nutrition GmbH & Co. KGなどの地域および地元企業が含まれます。配合ニーズは動物タイプ、地域の原材料、および国によって異なります。この多様性は、地域の飼料マトリックスの詳細な知識、地域で入手可能な原材料の感覚的影響、および実際の製粉条件を含む専門家の余地を生み出します。その結果、アジア太平洋地域飼料用フレーバー・甘味料市場のすべての国と畜産生産システムにわたって1つの配合を変更せずに適用できる単一のサプライヤーは存在しません。
アジア太平洋地域飼料用フレーバー・甘味料市場の主要サプライヤーは、現地での入手可能性、配合の専門知識、技術サービス、安全性の文書化、および実証された嗜好性性能を通じて競争しています。2025年3月、Adisseoは中国南京の特殊ブレンディング施設での商業販売を開始し、現地化された特殊飼料生産能力を強化しました。Adisseoはまた、高強度飼料甘味料であるOptisweetや、フレーバー、食欲増進物質、および甘味料を組み合わせたDelistartなどの製品に支えられ、2025年に嗜好性ビジネスで強い成長を報告しました。ADMも同に、AromSense飼料嗜好性向上剤とSucram高強度甘味料の地域ポートフォリオを維持し、アジア太平洋地域の飼料嗜好性セグメントでの地位を支援しています。これらの動向は、競争が一貫したフレーバーと甘味料の性能、配合サポート、現地製品の入手可能性、および技術的証拠を提供する能力にますます基づいていることを示しており、特に飼料メーカーが異なる動物種、生産段階、および変化する原材料配合全体で信頼性の高い嗜好性を必要とする場合に当てはまります。
小規模農家および小規模商業飼料工場は依然として十分なサービスを受けておらず、アクセスしやすいコストで実用的な製品を必要としています。グローバルサプライヤーはプレミアムポートフォリオだけではこの要件を満たすことが難しい場合があり、地元企業は技術サポートと文書化において制約に直面することが多いです。耐熱性システムと地域に関連する性能サポートを組み合わせるサプライヤーは、地域の原材料条件と商業的に関連する給餌慣行の下で価値を実証する必要性を含む、この多様な顧客グループのコスト、用途、および証拠ニーズに対応することで、アジア太平洋地域飼料用フレーバー・甘味料市場での地位を強化する可能性があります。
アジア太平洋地域飼料用フレーバー・甘味料産業のリーダー企業
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
DSM-Firmenich AG
-
Adisseo France SAS (China National BlueStar (Group) Co., Ltd.)
-
Kemin Industries, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年6月:中国農業農村部が、Jefagro Technologies Inc.のGALLINAT+およびPORCINAT+を含む、家禽および豚向けのフレーバー物質を含む飼料添加物製品を登録しました。この登録は、中国における畜産飼料向け特殊フレーバーソリューションの継続的な商業化を示し、動物種別飼料配合全体で嗜好性を改善するために設計された製品への需要を支援します。
- 2025年3月:Adisseoは、年初に生産ライセンスを取得した後、中国南京の特殊ブレンディング施設での商業運営を開始し、現地の特殊飼料添加物製造能力を強化しました。
アジア太平洋地域飼料用フレーバー・甘味料市場レポートの範囲
飼料用フレーバー・甘味料は、動物飼料の味、香り、および嗜好性を改善するために使用される特殊飼料添加物です。畜産、家禽、水産養殖、およびその他の動物飼料用途にわたって飼料受容性と一貫した消費を促進するのに役立ちます。
アジア太平洋地域飼料用フレーバー・甘味料市場レポートは、サブ添加物別(フレーバーおよび甘味料)、動物別(反芻動物、豚、その他の動物)、地域別(オーストラリア、中国など)に区分されています。市場予測は金額(米ドル)および数量(メトリックトン)で提供されます。
| フレーバー |
| 甘味料 |
| 反芻動物 | 肉牛 |
| 乳牛 | |
| その他の反芻動物 | |
| 豚 | |
| その他の動物 |
| アジア太平洋地域 | オーストラリア |
| 中国 | |
| インド | |
| インドネシア | |
| 日本 | |
| フィリピン | |
| 韓国 | |
| タイ | |
| ベトナム | |
| その他のアジア太平洋地域 |
| サブ添加物別 | フレーバー | |
| 甘味料 | ||
| 動物別 | 反芻動物 | 肉牛 |
| 乳牛 | ||
| その他の反芻動物 | ||
| 豚 | ||
| その他の動物 | ||
| 地域別 | アジア太平洋地域 | オーストラリア |
| 中国 | ||
| インド | ||
| インドネシア | ||
| 日本 | ||
| フィリピン | ||
| 韓国 | ||
| タイ | ||
| ベトナム | ||
| その他のアジア太平洋地域 | ||
レポートで回答される主要な質問
アジア太平洋地域飼料用フレーバー・甘味料市場の規模はどのくらいですか?
アジア太平洋地域飼料用フレーバー・甘味料市場は2025年に0.30 ビリオン 米ドルと評価され、2026年に0.31 ビリオン 米ドルに達し、2031年までに0.35 ビリオン 米ドルに達する見込みです。
アジア太平洋地域で飼料嗜好性需要をリードするサブ添加物はどれですか?
フレーバーは2025年に82.0%のシェアでリードしました。これは、畜産飼料と地域の飼料材料全体で感覚的な変動を管理できるためです。
最大の地域需要を持つ国はどこですか?
中国は2025年に市場シェアの46.0%を占め、配合飼料生産と商業的な給餌慣行に支えられています。
飼料における抗生物質成長促進剤からの転換を促進しているものは何ですか?
中国の2020年飼料規則とインドの2025年4月の禁止令は、飼料摂取量を支援し文書化されたコンプライアンスを確保する非抗生物質アプローチを奨励しています。