
Tamaño y Participación del Mercado de Herramientas de Código con IA
Análisis del Mercado de Herramientas de Código con IA por Mordor Intelligence
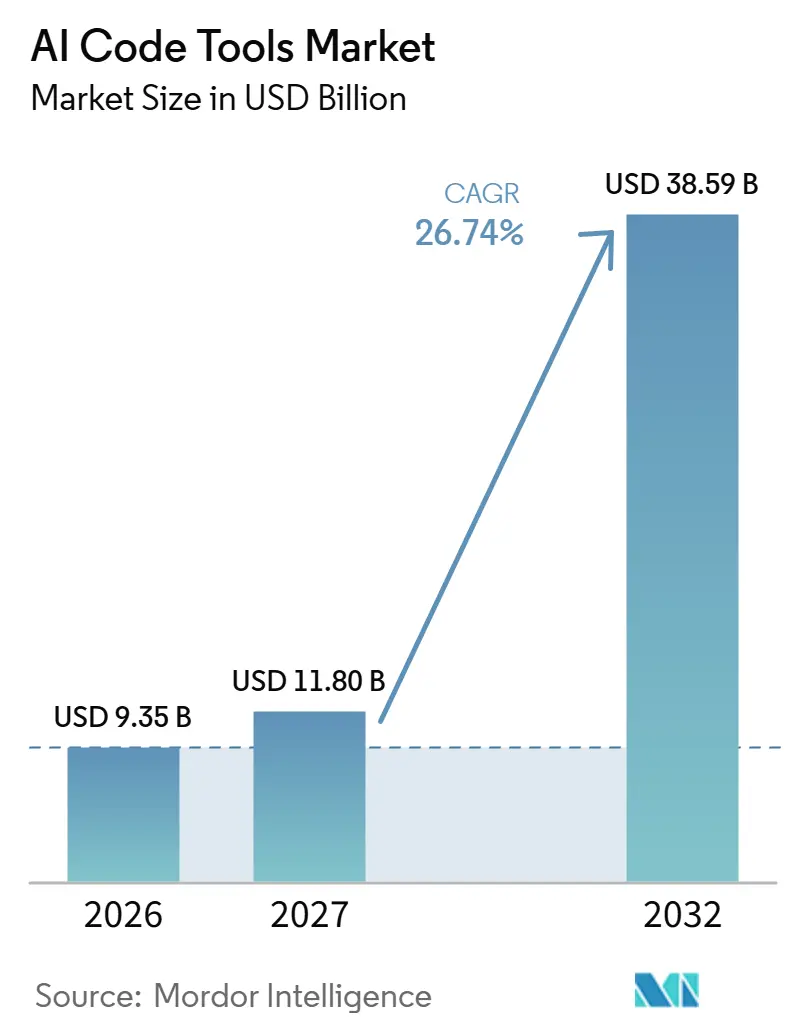
Se espera que el tamaño del mercado de herramientas de código con IA crezca de 9,35 mil millones de USD en 2026 a 11,8 mil millones de USD en 2027 y se prevé que alcance los 38,59 mil millones de USD para 2032 con una CAGR del 26,74% durante 2027-2032.
Un mejor rendimiento en tareas acotadas y los complementos para entornos de desarrollo integrado (IDE) reducen el esfuerzo de delegar trabajo de desarrollo. En Japón, el uso empresarial en ingeniería ofrece a los proveedores una vía desde el acceso individual hacia una demanda organizacional recurrente. Los proveedores responden con flujos de trabajo de manejo de tareas más amplios y controles administrativos que definen cómo la asistencia se integra en el proceso de desarrollo. La exposición a derechos de autor y los defectos de seguridad añaden trabajo de aprobación y verificación que limita el valor de una producción de código más rápida. Un enfoque híbrido que separa la creación de prototipos en la nube de la ejecución de código protegido ofrece a los proveedores una vía de expansión a través de cargas de trabajo sensibles junto con una asistencia ampliamente accesible.
Conclusiones Clave del Informe
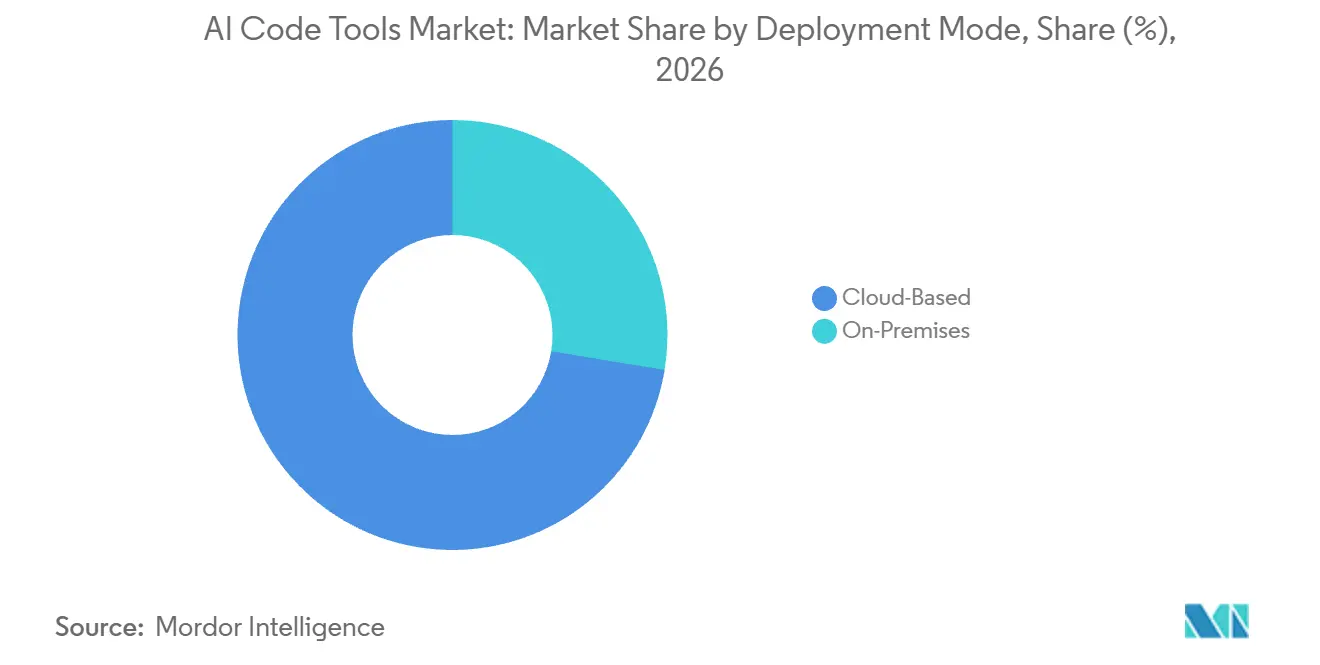
- Por modo de implementación, las herramientas basadas en la nube lideraron con una participación del 72,4% en el mercado de herramientas de código con IA en 2026, mientras que se prevé que las herramientas locales crezcan más rápido con una CAGR del 27,05% durante 2027-2032.
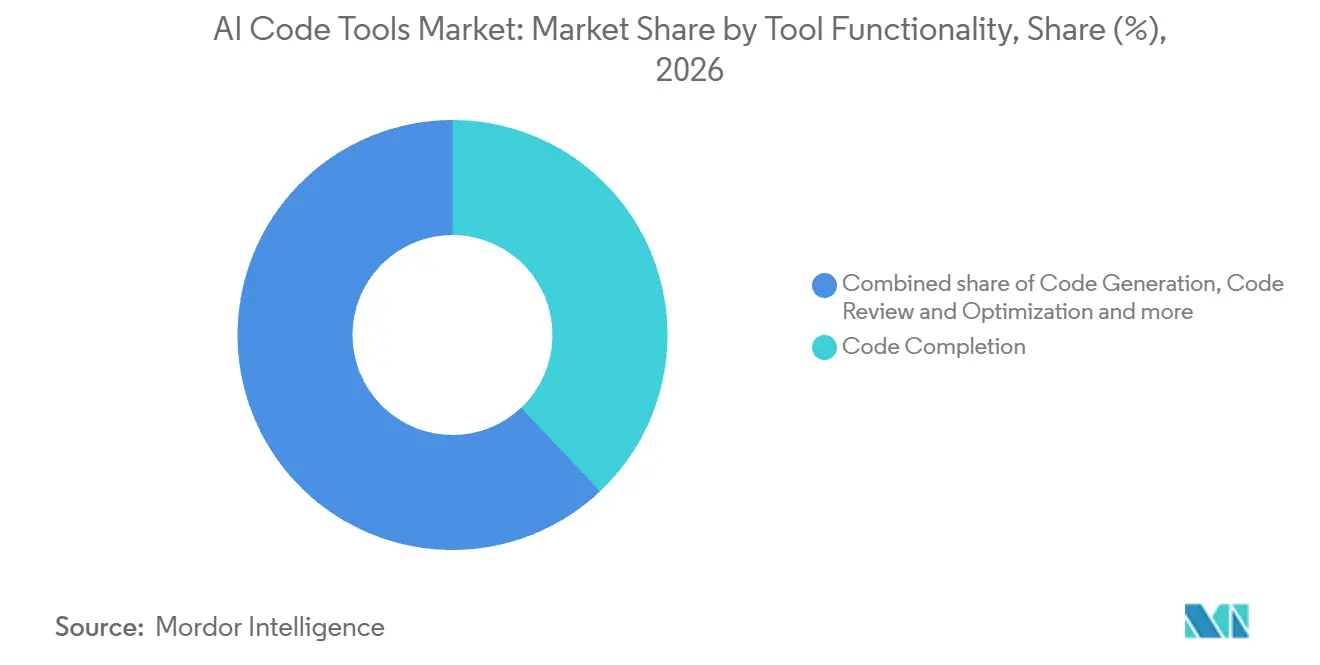
- En cuanto a la funcionalidad de la herramienta, el completado de código mantuvo una participación del 37,96% en el tamaño del mercado de herramientas de código con IA en 2026, y se prevé que la generación de código crezca más rápido con una CAGR del 27,5% durante 2027-2032.
- Entre las industrias de usuarios finales, TI y telecomunicaciones representó el 31,81% de los ingresos totales en 2026, mientras que se prevé que el segmento de salud y ciencias de la vida crezca más rápido con una CAGR del 27,45% durante 2027-2032.
- Por tamaño de organización, las grandes empresas mantuvieron el 59,36% de los ingresos totales en 2026, con las pequeñas y medianas empresas previstas para crecer más rápido con una CAGR del 27,1% durante 2027-2032.
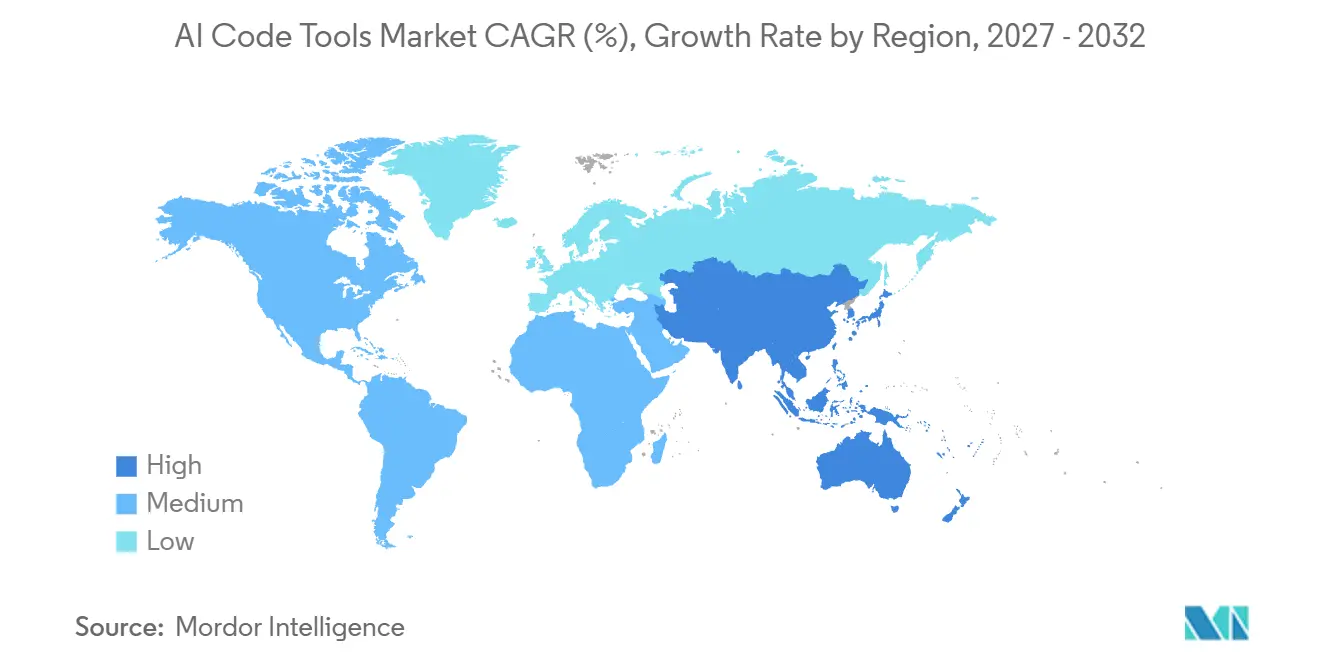
- Geográficamente, América del Norte lideró con el 41,83% de los ingresos totales en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido con una CAGR del 27,2% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Explosión de la Precisión de los LLM (>90% en HumanEval) | +9.8% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Auge en la Adopción de Complementos para IDE (VS Code, JetBrains) | +8.4% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Créditos en la Nube Incluidos por Proveedores y Niveles Gratuitos | +6.6% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| El 75% de los Ingenieros de Software Empresariales Utilizarán Asistentes de Código con IA para 2028 | +5.5% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Cambio hacia Modelos Privados o Locales para el Control de la Propiedad Intelectual | +2.7% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| LLM Optimizados para el Borde que Reducen la Latencia en la Codificación de AR y VR | +0.8% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Explosión en la Precisión de los LLM (>90% en HumanEval)
Una producción más confiable puede hacer que las tareas de codificación definidas de forma precisa sean aptas para delegarse a un asistente. Qwen3-Coder-480B-A35B-Instruct obtuvo un 93,9% de pass@1 en las pruebas base de HumanEval según el registro de evaluación de vLLM, y vLLM fecha la incorporación del modelo el 23 de julio de 2025. El caso comercial más sólido es para un desarrollador que puede enunciar el resultado esperado con precisión y determinar si una implementación propuesta lo logra. En ese contexto, una mayor precisión reduce el trabajo correctivo necesario antes de que el código propuesto sea útil, incrementando el valor de la asistencia para la tarea. Los proveedores deben alinear el trabajo delegado con el rendimiento que su servicio puede ofrecer, de modo que el desarrollador conserve una base práctica para aceptar el resultado. Un resultado de referencia en el primer intento a ese nivel refuerza el argumento para probar tareas de codificación verificables, donde el tiempo de corrección determina el valor comercial de la asistencia.
Auge en la Adopción de Complementos para IDE (VS Code, JetBrains)
La integración en el IDE ofrece a los asistentes de codificación una vía de distribución que puede soportar un trabajo más sustancial que las sugerencias aisladas. El listado de la extensión de VS Code de GitHub Copilot mostraba 74,78 millones de instalaciones el 20 de octubre de 2026. En mayo de 2025, Microsoft anunció el modo agente para todos los desarrolladores de VS Code y en vista previa pública para los IDE de JetBrains, con capacidades para planificar e implementar tareas de codificación de alto nivel. Esta combinación vincula una amplia base de distribución de extensiones con una unidad de trabajo más amplia dentro del editor. Para los proveedores, admitir la delegación de tareas en distintos entornos de editor puede ampliar el servicio ofrecido a través de un complemento instalado, creando un motivo para competir tanto en cobertura de flujo de trabajo como en alcance de distribución.
Créditos en la Nube Incluidos por Proveedores y Niveles Gratuitos
El acceso gratuito reduce el costo de suscripción para probar la asistencia de codificación, mientras que los límites de uso definen dónde el servicio de pago puede volverse comercialmente relevante. GitHub ofrece a los desarrolladores individuales Copilot Free con asignaciones mensuales de 2.000 completados y 50 solicitudes de chat, incluyendo Copilot Edits, excluyendo a los usuarios asignados a puestos Business o Enterprise. Amazon Web Services ofrece el Nivel Gratuito de Amazon Q Developer con 50 interacciones de chat mensuales para preguntas y respuestas y codificación agéntica, un límite que comenzó el 1 de agosto de 2025. Estas asignaciones permiten un uso acotado sin comprometerse a una suscripción recurrente, ampliando el acceso para los desarrolladores cuya carga de trabajo inicial se ajusta a los límites. Para un desarrollador que necesite más de 50 solicitudes o interacciones de chat mensuales, el acceso de pago se vuelve relevante para continuar con esa carga de trabajo.
El 75% de los Ingenieros de Software Empresariales Utilizarán Asistentes de Código con IA para 2028
La adopción empresarial amplía la base potencial de usuarios de pago en los equipos de ingeniería. La encuesta de 2026 de GitLab a 1.528 desarrolladores y compradores de tecnología en 6 países encontró que el 91% de las organizaciones encuestadas tenía 2 o más herramientas de codificación con IA en uso activo.[1] GitHub factura a las organizaciones por los puestos de Copilot asignados y el uso que supera los grupos de créditos de IA incluidos, mientras que los completados de código y las sugerencias de edición siguiente permanecen ilimitados en los planes de pago. Ampliar el acceso de pago incrementa los puestos facturables, con posibilidad de ingresos por consumo por encima del grupo incluido. En la misma encuesta, el 43% de los encuestados afirmó que su organización no podía distinguir de manera confiable el código generado por IA del código escrito por humanos en su base de código. Esa brecha convierte la trazabilidad en parte de la propuesta de implementación de pago, vinculando un acceso más amplio al asistente con el control organizacional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones por Responsabilidad en Propiedad Intelectual y Derechos de Autor | -2.2% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Riesgo de Alucinaciones del Modelo y Errores de Seguridad | -2.7% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez Creciente de GPU o ASIC para Clústeres Locales | -1.4% | Japón, América del Norte | Corto plazo (≤ 2 años) |
| Erosión de las Habilidades del Desarrollador (Paradoja del Ingeniero de Prompts) | -0.8% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones por Responsabilidad en Propiedad Intelectual y Derechos de Autor
La exposición a derechos de autor convierte el permiso para usar el código generado en una decisión separada de si ese código funciona. La encuesta de 2025 de JetBrains a desarrolladores que trabajan en el lenguaje C encontró que citaban las preocupaciones de seguridad y propiedad intelectual como los principales obstáculos de adopción empresarial para los agentes de codificación con IA. Para las empresas cuyos ingenieros escriben en C, la responsabilidad no resuelta por reclamaciones puede añadir revisión legal al trabajo técnico necesario antes de la adopción. Los Términos de Servicios de IA Generativa de GitHub de marzo de 2026 extienden la defensa ante reclamaciones de terceros a los servicios y resultados solo cuando el acuerdo del cliente contempla esa defensa. Dado que esa protección depende del contrato, verificar la cláusula de defensa del acuerdo puede añadir un paso de revisión antes de que estos compradores autoricen un uso más amplio.
Riesgo de Alucinaciones del Modelo y Errores de Seguridad
Los defectos de seguridad limitan la cantidad de código generado que un equipo de desarrollo puede aceptar responsablemente sin verificación adicional. El estudio de 2026 de Veracode encontró que aproximadamente el 44% de las tareas de generación de código con IA probadas introdujo una vulnerabilidad conocida.[2] Ese resultado hace que el esfuerzo de validación sea central para el valor comercial de la asistencia, ya que una generación más rápida por sí sola no puede establecer si una implementación es segura. El 14 de julio de 2026, GitHub anunció un comando de aplicación de Copilot en vista previa pública que analizaba los cambios en curso en busca de vulnerabilidades comunes y sugería correcciones. Para los equipos que consideran una implementación más amplia, la carga restante es verificar los cambios y correcciones propuestos, lo que puede reducir el ahorro de mano de obra disponible para justificar un gasto adicional en herramientas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Implementación:
Escala en la Nube y Ejecución ControladaLas herramientas basadas en la nube representaron una participación del 72,4% en el tamaño del mercado de herramientas de código con IA en 2026. Microsoft reportó 50 millones de usuarios de GitHub Copilot en julio de 2026 en las distintas interfaces del servicio basado en la nube. Para el segmento más grande, una base de usuarios de esa escala otorga al proveedor una amplia relación operativa con los desarrolladores a través de un servicio compartido. Para los compradores, la elección económica se centra en obtener asistencia de codificación a través de ese servicio en lugar de asumir la responsabilidad de su entorno de ejecución. Un servicio en la nube rival debe ganar desarrolladores de una plataforma con esa base de usuarios establecida.
Se prevé que las herramientas locales sean el segmento de más rápido crecimiento, con una CAGR del 27,05% durante 2027-2032. Mistral AI informó en junio de 2025 que Abanca había implementado Mistral Code a escala para equipos de desarrollo, con el código de banca central mantenido en instalaciones locales en una configuración híbrida. El acuerdo permite a los desarrolladores crear prototipos en la nube mientras el código de banca central permanece dentro de la infraestructura propia del banco, vinculando la implementación local a la sensibilidad de ese código. Esto convierte la responsabilidad de implementación en parte de la decisión de compra, ya que el comprador debe sopesar el control local frente al esfuerzo de operar ese entorno. La división híbrida ofrece a los proveedores una vía para atender cargas de trabajo bancarias protegidas sin requerir que el banco traslade la creación de prototipos en la nube a instalaciones locales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Funcionalidad de la Herramienta:
Completado Diario y Expansión de la Generación de CódigoEl completado de código representó una participación del 37,96% en el mercado de herramientas de código con IA en 2026. El 23 de octubre de 2025, GitHub describió el completado como la función más utilizada de Copilot, ayudando a millones de desarrolladores cada día. El uso diario del segmento más grande otorga al completado una base comercial en la asistencia recurrente dentro de una rutina de desarrollo establecida. Para un proveedor, la consecuencia importante es que la función puede seguir siendo relevante a través de la actividad de codificación repetida sin requerir que un desarrollador delegue una tarea completa. Las sugerencias diarias en el editor establecen el punto de comparación que una herramienta de completado rival debe superar.
Se prevé que la generación de código sea el segmento de más rápido crecimiento, con una CAGR del 27,5% durante 2027-2032. JetBrains informó que la adopción en el lugar de trabajo de Codex entre los desarrolladores profesionales encuestados a nivel mundial aumentó del 3% en enero de 2026 al 16% entre mayo y julio de 2026. Codex es un agente de codificación que ayuda a los profesionales a escribir código, por lo que su auge muestra con qué rapidez un producto de escritura de código entró en los entornos de trabajo profesionales. Esto ofrece a los proveedores de generación una vía hacia el desarrollo profesional a través de un agente que asume el trabajo de escritura de código. El cambio aproximadamente quíntuple dentro de esos meses convierte el ritmo de adopción en el lugar de trabajo en una consideración competitiva más allá de simplemente ofrecer una capacidad de escritura de código.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria del Usuario Final:
Escala Operativa en Telecomunicaciones y Estandarización en SaludTI y telecomunicaciones fue el segmento más grande, representando el 31,81% de los ingresos totales en 2026. NTT DOCOMO reportó 3.674 usuarios de GitHub Copilot Business al 17 de noviembre de 2025, con aproximadamente 1.000 activos cada día laborable. El grupo también reportó adoptar aproximadamente el 25% de las cerca de 30.000 sugerencias de código diarias durante el mes anterior al 26 de noviembre de 2025. Un gran volumen de sugerencias combinado con una aceptación selectiva hace que la decisión del desarrollador de usar una propuesta sea central para el valor de la herramienta. Para un proveedor que vende a ingeniería de telecomunicaciones, las sugerencias aceptadas proporcionan una medida más útil de la adopción por parte del desarrollador que el volumen de sugerencias por sí solo.
Se prevé que salud y ciencias de la vida sea el segmento de más rápido crecimiento, con una CAGR del 27,45% durante 2027-2032. Pearl Health suministra herramientas, inteligencia y soporte para proveedores de atención primaria y organizaciones de salud involucradas en la atención basada en valor. En junio de 2025, decidió estandarizar a sus ingenieros en Claude Code mientras permitía Cursor Pro para quienes prefieren una experiencia basada en IDE. Pearl señaló que la proliferación de herramientas había obstaculizado las prácticas compartidas y confundido a los nuevos empleados sobre qué herramientas elegir. El valor predeterminado definido de Pearl concentra la competencia en convertirse en la herramienta estándar de la empresa, mientras que su opción de Cursor preserva una vía separada para la asistencia basada en IDE.
Por Tamaño de Organización:
Cobertura Empresarial y Productividad en Equipos Más PequeñosLas grandes empresas fueron el segmento más grande, con el 59,36% de los ingresos totales en 2026. La encuesta de enero de 2026 de JetBrains encontró que el 40% de los desarrolladores en empresas con más de 5.000 empleados usaba GitHub Copilot en el trabajo. Esto establece una población sustancial de desarrolladores dentro de empleadores muy grandes, convirtiendo la cobertura organizacional en una propuesta comercial significativa. Para un proveedor, atender a esa población requiere una relación de producto que pueda extenderse más allá del primer usuario individual sin perder una base clara para la implementación. La expansión dentro de estos empleadores encuestados dependería de llegar a los desarrolladores fuera de la base de usuarios en el lugar de trabajo reportada de Copilot.
Se prevé que las pequeñas y medianas empresas sean el segmento de más rápido crecimiento, con una CAGR del 27,1% durante 2027-2032. En la encuesta de octubre de 2025 de Sonar, el 73% de los encuestados en empresas con menos de 200 empleados reportó el uso de Copilot por parte de ellos mismos, su equipo o su empresa para tareas de desarrollo de software durante el año anterior. Los desarrolladores en ese grupo de tamaño de empresa estimaron un aumento promedio del 39% en la productividad personal debido a las herramientas de codificación con IA durante el mismo trabajo de campo. La combinación ofrece a los empleadores más pequeños tanto una base de uso reportado como un beneficio percibido sobre el cual construir al ampliar la asistencia dentro de un equipo de desarrollo. La oportunidad comercial en los empleadores pequeños es convertir esta base de uso reportado en acceso de pago sostenido.
Análisis Geográfico
Mercado de Herramientas de Código con IA en América del Norte
América del Norte representó el 41,83% del tamaño del mercado de herramientas de código con IA en 2026 y fue la región más grande. JetBrains reportó que el 47% de los desarrolladores profesionales encuestados en los Estados Unidos usaba Claude Code en el trabajo entre mayo y julio de 2026. Esa audiencia en el lugar de trabajo ofrece a los proveedores una base comercial en la actividad de desarrollo profesional a través de una forma establecida de asistencia. Para un producto competidor, la comparación relevante va más all del acceso a un agente hasta el papel que desempeña dentro del flujo de trabajo de un desarrollador. Un servicio competidor debe situarse junto a o desplazar una herramienta ya en uso en el lugar de trabajo.
Mercado de Herramientas de Código con IA en Asia-Pacífico
Se prevé que Asia-Pacífico sea la región de más rápido crecimiento, con una CAGR del 27,2% durante 2027-2032. El 26 de febrero de 2026, TKC de Japón anunció que había iniciado un proyecto de adopción de GitHub Copilot a nivel de toda la empresa con el objetivo de hacer que el uso de IA sea estándar para todos los ingenieros. El alcance a nivel de toda la empresa sitúa la decisión de adopción en el nivel de la organización de ingeniería, con una demanda potencial que se extiende a toda la fuerza laboral nombrada en el proyecto. Convertir ese mandato en uso cotidiano por parte de cada ingeniero es el desafío de entrega del proveedor, más allá de asegurar el inicio del proyecto.
Europa incluye el uso de asistentes de codificación liderado por operadores, ilustrado por NOS de Portugal, que reportó en junio de 2025 haber implementado GitHub Copilot para la generación de código. En América del Sur, más de 450 usuarios únicos de Localiza&Co por semana usaron GitHub Copilot en marzo de 2026 en el flujo de trabajo de desarrollo de la empresa en sus operaciones sudamericanas. En Oriente Medio y África, e& UAE reportó en marzo de 2025 haber habilitado a cientos de desarrolladores para usar GitHub Copilot para codificación, pruebas y documentación. Los 3 compradores son operadores de telecomunicaciones o movilidad, por lo que estas implementaciones reportadas muestran a los asistentes de codificación entrando en equipos de ingeniería dentro de empresas operativas. Cada una de las 3 implementaciones utilizó GitHub Copilot, por lo que GitHub es el proveedor común a estos ejemplos en las 3 regiones.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los proveedores que ofrecen herramientas de código con IA a desarrolladores empresariales. Los deberes aplicables dependen de si un servicio llega al público, la categoría del sistema y del operador, o el procesamiento de datos personales. La configuración de implementación es comercialmente importante porque un proveedor debe establecer qué marco alcanza a su servicio antes de organizar el trabajo de cumplimiento asociado.
Tabla Regulatoria
| Factor de decisión | Canadá | Alemania | China | Brasil |
|---|---|---|---|---|
| Autoridad principal | Oficina del Comisionado de Privacidad de Canadá y oficinas provinciales participantes | Agencia Federal de Redes, coordinando con otras autoridades competentes | CAC y otros departamentos responsables | ANPD |
| Instrumentos clave o dirección | Leyes de privacidad del sector privado y enmiendas federales recomendadas | Ley de IA de la UE y legislación nacional de implementación, KI-MIG | Medidas de IA generativa de cara al público y borrador de consulta de servicios de internet de julio de 2026 | Aplicación de la LGPD a la IA y trabajo interpretativo continuo de la ANPD |
| Efecto comercial | Evaluar el uso de datos personales y la mitigación frente a las pruebas estatutarias aplicables | Mapear la categoría del sistema y el rol del operador a los deberes por fases | Distinguir los servicios públicos de las aplicaciones empresariales no públicas excluidas | Evaluar los derechos de protección de datos y la gobernanza en el entrenamiento y uso de IA |
| Atractivo actual de la política | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||
La calificación Media de Canadá refleja los hallazgos de mayo de 2026 que aplican pruebas estatutarias y condiciones de mitigación al uso de datos de usuarios de ChatGPT por parte de OpenAI, incluidos otros problemas de privacidad, mientras que Sin cambios refleja las recomendaciones de enmienda de febrero de 2026 que proponen en lugar de promulgar deberes. La calificación Media de Alemania refleja el papel de aplicación coordinador de la Agencia Federal de Redes bajo la KI-MIG, vigente desde el 29 de julio de 2026, mientras que Sin cambios refleja que los deberes de transparencia a partir del 2 de agosto de 2026 y las disposiciones específicas de alto riesgo en 2027 y 2028 dependen de la categoría del sistema y el rol del operador, preservando la evaluación basada en clasificación en lugar de imponer nuevas condiciones uniformes a los proveedores de herramientas de codificación. La calificación Media de China refleja el límite entre los servicios de cara al público dentro de China y el uso empresarial no público excluido, mientras que Sin cambios refleja que la consulta de servicios de internet de julio de 2026 propuso revisiones en lugar de modificar ese límite de las Medidas de IA Generativa. La calificación Media de Brasil y la perspectiva Sin cambios reflejan el trabajo de la ANPD de septiembre de 2026 que interpreta los derechos y la gobernanza existentes de la LGPD para el entrenamiento y uso de IA, sin crear nuevos deberes finales.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de modelos, la comercialización de herramientas de codificación y la entrega en los flujos de trabajo de los desarrolladores. Anthropic obtiene ingresos de API upstream a través de cargos por tokens de entrada y salida, con cargos de uso adicionales para algunas herramientas del lado del servidor. Esto crea una distinción económica entre suministrar cómputo de modelos y vender la aplicación que usa un desarrollador. La tarea comercial de un proveedor de herramientas es empaquetar ese consumo variable en un servicio cuya base de cobro se ajuste a la actividad de desarrollo recurrente.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministrar inferencia de modelos | Proveedores de API de modelos como Anthropic | Tarifas por tokens de entrada y salida, más algunos cargos por herramientas del lado del servidor | Controlar el consumo medido por tarea | Establecer límites de consumo a nivel de tarea y enrutar solicitudes acotadas |
| Empaquetar asistencia de codificación | Proveedores de herramientas de codificación como GitHub y Amazon Web Services | Suscripciones por puestos asignados de GitHub y suscripciones por usuario de Amazon Q Developer Pro | Ajustar los compromisos de licencia recurrentes al uso real | Reasignar el acceso a medida que cambia la actividad del equipo |
| Entregar asistencia en los flujos de trabajo de los desarrolladores | Proveedores de acceso a IDE y agentes como JetBrains | Créditos opcionales de IA de JetBrains facturados a tarifas de API públicas | Coordinar credenciales de proveedores alternativos y vías de financiamiento | Mantener opciones de financiamiento autorizadas bajo una política de acceso común |
| Fuente: Mordor Intelligence | ||||
La captura de valor puede ocurrir en varias capas del mismo flujo de trabajo de desarrollo, lo que hace que la unidad de cobro sea tan significativa como la interfaz. GitHub cobra por puestos asignados, mientras que JetBrains permite suscripciones de proveedores existentes o claves de API como alternativas a sus propios créditos. Esa flexibilidad puede dejar al proveedor del flujo de trabajo responsable del acceso mientras otro proveedor recibe el pago del modelo. El poder de negociación futuro dependerá en parte de quién controla el uso recurrente del desarrollador y en parte de quién asume el costo de consumo asociado.
Panorama Competitivo
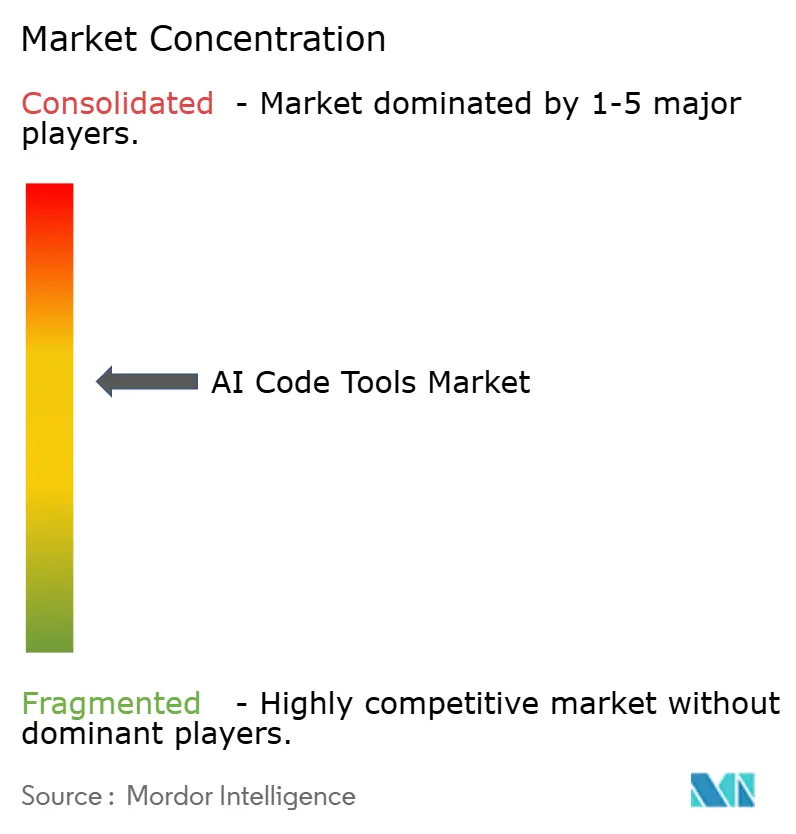
La competencia está anclada por grandes proveedores de plataformas, con espacio para especialistas que puedan diferenciarse en cómo los desarrolladores delegan y revisan el trabajo. Microsoft Corporation es la empresa matriz de GitHub, Inc., que suministra Copilot y su agente de codificación. Amazon.com, Inc. (Amazon Web Services, Inc.) suministra Amazon Q Developer, Google LLC proporciona Gemini Code Assist y OpenAI OpCo, LLC suministra Codex. En el cuarto trimestre del ejercicio fiscal 2026 de Microsoft, los ingresos de GitHub Copilot se aceleraron más del 60% trimestre a trimestre. La aceleración estuvo acompañada de facturación basada en uso, crecimiento de puestos Business y Enterprise e ingresos significativos por consumo, por lo que los rivales se enfrentan a un proveedor que obtiene ingresos tanto de puestos como de uso medido.
Los controles de procesamiento regional ofrecen a los proveedores una forma de diferenciar la asistencia empresarial a través de una elección de implementación específica y administrativamente aplicable. El 13 de abril de 2026, GitHub anunció la residencia de datos de Copilot en EE. UU. y la UE, cubriendo el procesamiento de inferencia y los datos asociados dentro de una geografía designada.[3] Los administradores de empresas y organizaciones deben habilitar explícitamente la política, que está desactivada de forma predeterminada y restringe a la organización a modelos adecuados. Para los compradores de ingeniería regulados, las restricciones habilitadas por el administrador vinculan la asistencia de codificación a un límite de procesamiento controlable, ofreciendo a los proveedores una base concreta para la diferenciación al atender a empresas que necesitan gobernar cómo se implementa la asistencia.
La continuidad del producto es otra variable competitiva cuando una empresa ha integrado la asistencia en su proceso de ingeniería. El 30 de abril de 2026, AWS anunció que los complementos IDE de Amazon Q Developer y las suscripciones de pago dejarían de recibir soporte el 30 de abril de 2027, con una transición a Kiro. La discontinuación excluye a Q Developer en la Consola de Administración de AWS, los sitios web de marketing y documentación, la Aplicación Móvil de la Consola y las aplicaciones de chat de Slack y Microsoft Teams. Para los compradores regulados, los límites de procesamiento en EE. UU. y la UE habilitados por el administrador descritos anteriormente también proporcionan una base concreta para evaluar un reemplazo. La transición de 12 meses a Kiro ofrece a los clientes afectados de complementos IDE y suscripciones de pago una ventana de decisión definida en la que los proveedores rivales pueden competir por sus cargas de trabajo de codificación.
Líderes de la Industria de Herramientas de Código con IA
-
Microsoft Corporation
-
GitHub, Inc.
-
Amazon.com, Inc. (Amazon Web Services, Inc.)
-
Google LLC
-
OpenAI OpCo, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Herramientas de Código con IA Empresas cubiertas en este informe
- GitHub, Inc.
- Amazon.com, Inc. (Amazon Web Services, Inc.)
- Google LLC
- Microsoft Corporation
- International Business Machines Corporation
- JetBrains s.r.o.
- Tabnine Ltd.
- Sourcegraph, Inc.
- OpenAI OpCo, LLC
- Anthropic, PBC
- Meta Platforms, Inc.
- Hangzhou DeepSeek Artificial Intelligence Co., Ltd.
- Alibaba Cloud Computing Co., Ltd.
- Tencent Cloud Computing (Beijing) Co., Ltd.
- Replit, Inc.
- Anysphere, Inc.
- Magic AI, Inc.
- Qodo, Inc.
- Phind, Inc.
- Salesforce, Inc.
- Harness Inc.
- CodeRabbit, Inc.
- Cohere Inc.
- BigCode Project (ServiceNow and Hugging Face)
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan formas de convertir el uso frecuente de agentes en servicios que una organización de ingeniería pueda respaldar de manera consistente. La encuesta de JetBrains a más de 15.000 desarrolladores profesionales encontró que el 90% usaba agentes de codificación en el trabajo al menos semanalmente entre mayo y julio de 2026, incluyendo agentes locales o en la nube remota. Esa actividad recurrente respalda oportunidades en la administración y entrega de asistencia en toda una organización de ingeniería. Respaldar un flujo de trabajo de equipo común en la ejecución local y en la nube crea una propuesta de servicio potencial junto al agente en sí.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Administración de equipos para agentes de codificación | Uso semanal establecido en el lugar de trabajo en la encuesta de desarrolladores profesionales de 2026 | Equipos de ingeniería empresarial | Empaquetar la administración de acceso con la implementación del equipo | Asignar supervisión a medida que se expande el uso | Proveedores de herramientas de codificación y proveedores de integración empresarial |
| Flujos de trabajo de codificación local y remota unificados | La base de uso encuestada incluye tanto agentes locales como en la nube remota | Equipos de desarrollo profesional | Respaldar una transferencia consistente entre el trabajo local y las tareas delegadas | Coordinar la responsabilidad entre los entornos de ejecución | Proveedores de IDE y flujos de trabajo de agentes |
| Asistencia de codificación gobernada para servicios financieros | Barclays anunció objetivos de adopción por parte de los desarrolladores que se extienden hasta 2027 | Equipos de ingeniería de software bancario | Ofrecer adopción por etapas con autoridad de implementación definida | Gobernanza de IA empresarial en una organización altamente regulada | Anthropic y proveedores de implementación empresarial |
| Fuente: Mordor Intelligence | |||||
La encuesta de 2026 de JetBrains encontró que el uso de Claude Code en el lugar de trabajo entre los desarrolladores profesionales a nivel mundial aumentó del 18% en enero a aproximadamente el 39% entre mayo y julio de 2026. El 1 de octubre de 2026, Barclays dijo que esperaba que la adopción de Claude Code alcanzara el 50% de su población de desarrolladores para finales de 2026 y una mayoría de sus ingenieros de software en 2027. Anthropic describió la gobernanza disciplinada como un requisito para integrar la IA en una organización grande y altamente regulada. En conjunto, la expansión del uso por parte de los desarrolladores y la ambición de implementación declarada del banco apuntan a una apertura para los proveedores que combinan el acceso al agente con una autoridad organizacional definida sobre la implementación.
Desarrollos recientes de la industria en Mercado de Herramientas de Código con IA
- Jul 2026: Microsoft reportó que GitHub Copilot tenía 50 millones de usuarios y que los ingresos de GitHub Copilot se aceleraron más del 60% trimestre a trimestre en su cuarto trimestre del ejercicio fiscal 2026.
- Jul 2026: GitHub anunció un comando de revisión de seguridad de la aplicación Copilot en vista previa pública que analizaba los cambios de código en curso en busca de vulnerabilidades comunes y sugería correcciones.
- Abr 2026: AWS anunció que los complementos IDE de Amazon Q Developer y las suscripciones de pago dejarían de recibir soporte el 30 de abril de 2027, con una transición a Kiro. Q Developer en la Consola de Administración de AWS, los sitios web de marketing y documentación, la Aplicación Móvil de la Consola y las aplicaciones de chat de Slack y Microsoft Teams quedaron fuera de la discontinuación planificada.
Mercado de Herramientas de Código con IA Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de herramientas de código con IA abarca los productos de software que utilizan inteligencia artificial para asistir el desarrollo de software a través del completado de código, la generación de código, la revisión y optimización de código, las pruebas automatizadas, la asistencia en seguridad y cumplimiento, y la documentación y comentarios. A nivel global, su valor es el gasto anual en herramientas de código con IA de pago entregadas a través de implementación basada en la nube o local.
Exclusiones del alcance: Los modelos de base de propósito general y las API de modelos vendidas por separado de una herramienta de código con IA, la computación en la nube, las GPU y otras infraestructuras vendidas por separado, la mano de obra de los desarrolladores, los servicios de consultoría y desarrollo de software personalizado, los IDE convencionales y el software de desarrollo sin un producto de herramienta de código con IA, y las aplicaciones de software terminadas creadas con herramientas de código con IA están excluidos.
Descripción General de la Segmentación
- Por Modo de Implementación
- Basado en la Nube
- Local
- Por Funcionalidad de la Herramienta
- Completado de Código
- Generación de Código
- Revisión y Optimización de Código
- Pruebas Automatizadas
- Asistentes de Seguridad y Cumplimiento Normativo
- Documentación y Comentarios
- Por Industria del Usuario Final
- TI y Telecomunicaciones
- BFSI
- Salud y Ciencias de la Vida
- Comercio Minorista y Comercio Electrónico
- Medios de Comunicación y Entretenimiento
- Gobierno y Sector Público
- Otras Industrias del Usuario Final
- Por Tamaño de la Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública, como la Encuesta a Desarrolladores de Stack Overflow, el Octoverse de GitHub, la síntesis de la OCDE de estudios controlados y de campo, y la investigación de Harris Poll de GitLab, puede informar los supuestos de adopción, actividad de los desarrolladores, uso del flujo de trabajo y productividad. Estas fuentes describen diferentes poblaciones y medidas, por lo que el analista las utiliza para enmarcar los impulsores del mercado y verificar los supuestos en lugar de tratar cualquier medida de adopción o productividad como ingresos del mercado.
Los registros de empresas, informes anuales, materiales para inversores, documentación pública de productos y precios, y la prensa tecnológica y financiera de reputación pueden complementar la evidencia pública de adopción con el alcance del producto, los precios, las divulgaciones de clientes y los cambios en los modelos comerciales. Estas fuentes son ilustrativas en lugar de exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y una encuesta breve tendrían como objetivo a ejecutivos de empresas de herramientas de software, líderes de producto y ventas, participantes del canal y líderes de adquisición de software o ingeniería en regiones globales. Los encuestados ayudarían a probar la evidencia secundaria sobre la adopción de pago, las elecciones de implementación, los precios y las funciones de las herramientas, al tiempo que aclararían brechas como los ingresos incluidos en paquetes y la distinción entre suscripciones de software y cargos de modelos u hospedaje. La evidencia contradictoria se triangularía con las divulgaciones públicas y las observaciones muestreadas de puestos de pago y precios, con las brechas no resueltas mantenidas como rangos o supuestos de escenario.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 20% | APAC: 36% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | EMEA: 29% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 35% |
Dimensionamiento del Mercado y Pronóstico
La estimación comienza de arriba hacia abajo con los ingresos de pago globales para herramientas de software que realizan las funciones de desarrollo definidas, asignando solo los ingresos de herramientas identificables de los paquetes y contando cada venta una vez. Las verificaciones selectivas de abajo hacia arriba multiplican los puestos de pago muestreados o las cuentas de usuario por los precios anuales públicos o reportados y reconcilian esas cantidades con las divulgaciones de los proveedores. El modelo rastrea la adopción de desarrolladores y organizaciones, la conversión a puestos de pago, el precio de pago promedio y la combinación de uso, la adopción de funciones de herramientas y la implementación en la nube frente a la local, utilizando divulgaciones y señales de encuestas para informar cada entrada y construir participaciones de segmento a partir de ingresos de herramientas de pago atribuibles o evidencia de implementación. El análisis de escenarios lleva estos impulsores hacia adelante bajo diferentes trayectorias de adopción, monetización e implementación, con supuestos separados para las industrias de usuarios finales, los tamaños de organización y las regiones globales. Las entrevistas con expertos pueden probar las elecciones de variables y la plausibilidad del pronóstico, mientras que las observaciones escasas o contradictorias se manejan como rangos y se verifican con las estimaciones selectivas de abajo hacia arriba.
Ciclo de Validación y Actualización de Datos
Cuando las señales de mercado independientes divergen, los analistas alinean sus períodos y cobertura antes de resolver la varianza. Los analistas triangularizan las divulgaciones de ingresos de los proveedores, los indicadores de precios y puestos, la evidencia de adopción por parte de los desarrolladores y las verificaciones muestreadas de puestos por precio, luego investigan los valores atípicos, las discrepancias de moneda o período, las ventas duplicadas y la varianza material entre señales independientes antes de la aprobación. Una segunda revisión verifica los límites del mercado, las participaciones de segmento y los cálculos, con recontacto activado por atribución de paquetes no resuelta, evidencia contradictoria de precios o puestos, o un cambio material en el producto o la política. El conjunto de datos se actualiza anualmente, se revisa entre ciclos después de eventos materiales del mercado y recibe una revisión previa a la entrega.
Comparación del Dimensionamiento del Mercado de Herramientas de Código con Inteligencia Artificial de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de herramientas de código con IA abarca los productos de software que utilizan inteligencia artificial para asistir el desarrollo de software a través del completado de código, la generación de código, la revisión y optimización de código, las pruebas automatizadas, la asistencia en seguridad y cumplimiento, y la documentación y comentarios.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. El modelo rastrea la adopción de desarrolladores y organizaciones, la conversión a puestos de pago, el precio de pago promedio y la combinación de uso, la adopción de funciones de herramientas y la implementación en la nube frente a la local, utilizando divulgaciones y señales de encuestas para informar cada entrada y construir participaciones de segmento a partir de ingresos de herramientas de pago atribuibles o evidencia de implementación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 11,8 mil millones de USD (2027) | |
| Editorial de Investigación Global A | 9,8 mil millones de USD (2026) | En su base de 2026, esta estimación está un 16,9% por debajo del valor de 2027 de este informe de 11,8 mil millones de USD, 1 año después. La estimación de 2026 precede al año de medición de 2027 del informe en un mercado con pronóstico de expansión, y su alcance también contabiliza las ofertas de servicios junto con las herramientas. |
| Editorial de Investigación Global B | 9,8 mil millones de USD (2026) | En su base de 2026, esta estimación está un 16,9% por debajo del valor de 2027 de este informe de 11,8 mil millones de USD, 1 año después. La estimación de 2026 precede al año de medición de 2027 del informe, y su alcance declarado también incluye constructores de aplicaciones con IA y usuarios no desarrolladores. |
Los analistas de Mordor Intelligence triangularizan las divulgaciones de ingresos de los proveedores, los indicadores de precios y puestos, la evidencia de adopción por parte de los desarrolladores y las verificaciones muestreadas de puestos por precio, luego investigan los valores atípicos, las discrepancias de moneda o período, las ventas duplicadas y la varianza material entre señales independientes antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva del tamaño del mercado de herramientas de código con IA?
Se espera que el tamaño crezca de 9,35 mil millones de USD en 2026 a 11,8 mil millones de USD en 2027 y alcance los 38,59 mil millones de USD para 2032, con una CAGR del 26,74% durante 2027-2032.
¿Qué está impulsando la adopción de asistentes de codificación con IA?
El acceso gratuito reduce el costo de probar la asistencia. Copilot Free ofrece a los desarrolladores individuales asignaciones mensuales de 2.000 completados y 50 solicitudes de chat, incluyendo Copilot Edits, excluyendo a los usuarios asignados a puestos Business o Enterprise.
¿Cuál es la funcionalidad de herramienta de codificación que representa el segmento más grande?
El completado de código mantuvo el 37,96% de los ingresos totales en 2026.
¿Qué proveedores son prominentes en las herramientas de codificación con IA?
Microsoft Corporation, su subsidiaria GitHub, Inc., Amazon.com, Inc. (Amazon Web Services, Inc.), Google LLC y OpenAI OpCo, LLC son los principales actores.
¿Qué limita el valor de la generación automatizada de código?
La verificación añade trabajo antes de que el código generado pueda ser aceptado. El estudio de 2026 de Veracode encontró que aproximadamente el 44% de las tareas de generación de código con IA probadas introdujo una vulnerabilidad conocida.
¿Qué región lidera las herramientas de codificación con IA por ingresos?
América del Norte mantuvo el 41,83% de los ingresos totales en 2026. Se prevé que Asia-Pacífico crezca más rápido con una CAGR del 27,2% durante 2027-2032.