
Tamaño y Participación del Mercado de Gestión de Residuos Sólidos en Argentina
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
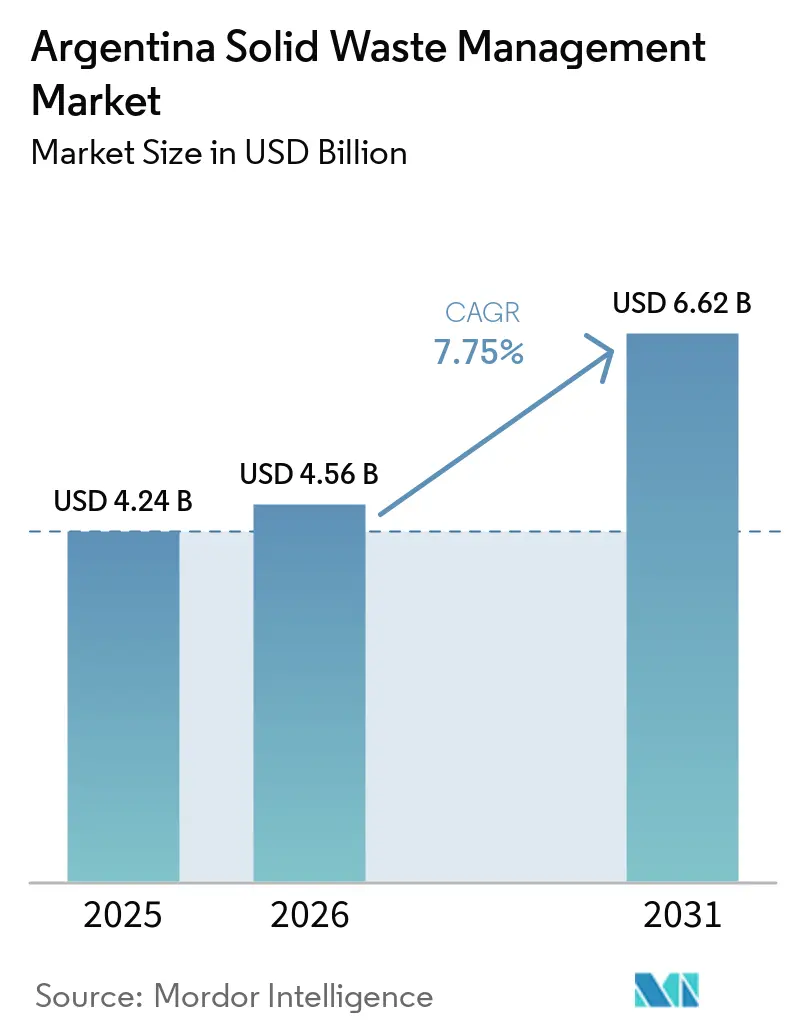
| Tamaño del mercado en el año base (2025) | 4.24 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.56 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.62 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.75 % |
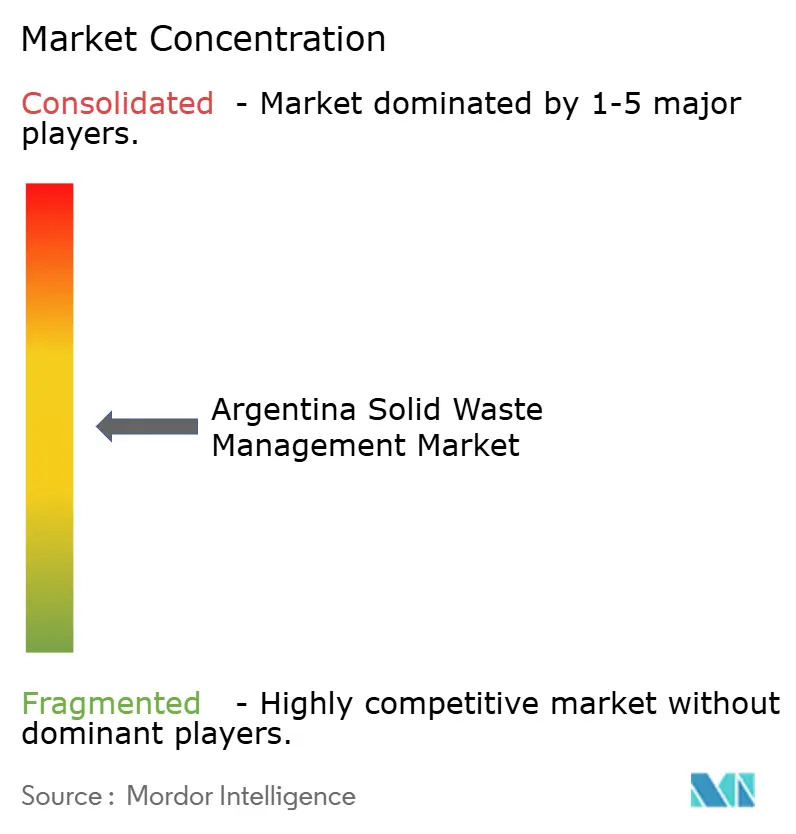
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Gestión de Residuos Sólidos en Argentina por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Gestión de Residuos Sólidos en Argentina sea de 4,24 mil millones de USD en 2025, 4,56 mil millones de USD en 2026, y alcance 6,62 mil millones de USD en 2031, creciendo a una CAGR del 7,75% de 2026 a 2031.
El mercado de gestión de residuos sólidos en Argentina está determinado por el aumento de los volúmenes de residuos urbanos, las normativas provinciales en materia de residuos y la necesidad de reemplazar los sitios de disposición a cielo abierto por sistemas gestionados. Argentina genera 45.000 toneladas de residuos sólidos urbanos por día, o casi 16,5 millones de toneladas anuales, un volumen que continúa superando la capacidad de recolección y tratamiento habilitada. Esta brecha sostiene la demanda de servicios de recolección, transferencia, tratamiento y recuperación en el mercado de gestión de residuos sólidos en Argentina. La presión fiscal limita el gasto de capital municipal, por lo que los operadores necesitan cada vez más proyectos que combinen contratos de servicio, renovación de equipos y financiamiento externo. El sector formal también puede ganar trabajo a medida que los municipios integran cooperativas de recicladores urbanos en sistemas de recuperación habilitados y los operadores de rellenos sanitarios utilizan proyectos de metano para respaldar la inversión.
Conclusiones Clave del Informe
- Por tipo de servicio, los servicios de recolección representaron el 52,1% de la participación del mercado de gestión de residuos sólidos en Argentina en 2025, mientras que se prevé que el reciclaje y la recuperación de materiales crezca a una CAGR del 9,8% hasta 2031.
- Por tipo de residuo, los residuos sólidos urbanos representaron el 62% del tamaño del mercado de gestión de residuos sólidos en Argentina en 2025, mientras que se prevé que los residuos peligrosos crezcan a una CAGR del 9,2% hasta 2031.
- Por fuente, los residuos residenciales representaron el 60% de la participación en 2025, mientras que se prevé que las fuentes industriales crezcan a una CAGR del 9,1% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Gestión de Residuos Sólidos en Argentina
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de los Programas de Gestión Integral de Residuos Sólidos Urbanos (GIRSU) en las Provincias | +2.2% | Nacional, con actividad en Buenos Aires, Mendoza, Córdoba y Jujuy | Mediano plazo (2-4 años) |
| Rápido Crecimiento de la Generación de Residuos Municipales en la Región Metropolitana de Buenos Aires | +1.6% | AMBA y Provincia de Buenos Aires | Corto plazo (≤ 2 años) |
| Aumento de las Inversiones Gubernamentales en Rellenos Sanitarios que Reemplazan Basurales a Cielo Abierto | +1.4% | Nacional, con actividad temprana en Santiago del Estero, Río Negro, Salta y Santa Cruz | Mediano plazo (2-4 años) |
| Creciente Recuperación de Reciclables a Través de Programas de Integración de Recicladores Urbanos (Cartoneros) | +1.0% | Buenos Aires, Córdoba, Rosario y redes de cooperativas a nivel nacional | Mediano plazo (2-4 años) |
| Crecimiento en el Procesamiento de Residuos Agroindustriales y la Valorización de Biomasa | +0.8% | Región Pampeana, Tucumán, Córdoba y San Juan | Largo plazo (≥ 4 años) |
| Expansión de las Iniciativas de Responsabilidad Extendida del Productor (REP) para Envases y Corrientes de Residuos Especiales | +0.6% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Programas de Gestión Integral de Residuos Sólidos Urbanos (GIRSU) en las Provincias
El Plan GIRSU de Argentina proporciona a las provincias y municipios un marco nacional para la gestión integral de residuos urbanos, apoyando complejos ambientales, la separación en origen y el cierre de sitios de disposición a cielo abierto.[1]Ministerio de Ambiente y Desarrollo Sostenible, "Plan GIRSU Gestión Integral de Residuos Sólidos Urbanos," Argentina.gob.ar, argentina.gob.ar. Las regulaciones de Mendoza de 2025 bajo la Ley 9659 exigen que los municipios elaboren planes quinquenales de gestión integral de residuos en cuatro zonas provinciales, incorporando indicadores de desempeño medibles y la participación formal de los recicladores urbanos. Jujuy también ha ampliado la gobernanza coordinada de residuos a través de su programa Pachamama Te Cuido, alineando las estrategias provinciales y municipales de gestión de residuos en torno a San Salvador de Jujuy. Estas iniciativas alientan a los municipios a modernizar la infraestructura de recolección, transferencia y tratamiento, al tiempo que crean oportunidades de contratación más estandarizadas para los prestadores de servicios privados en el mercado de gestión de residuos sólidos en Argentina. En paralelo, los requisitos de planificación provincial más estrictos están aumentando la demanda de ingeniería, consultoría ambiental, modernización de flotas, estaciones de transferencia, instalaciones de recuperación de materiales (MRF) y proyectos de rehabilitación de rellenos sanitarios.[2]Gobierno de Jujuy, "Un Segundo Relleno Sanitario para Garantizar la Disposición Final Adecuada de RSU," Prensa Jujuy, prensa.jujuy.gob.ar. El énfasis en el desempeño medible de los servicios y la coordinación regional también está promoviendo contratos de servicio público-privado a más largo plazo, lo que permite a las empresas de gestión de residuos invertir en sistemas de recolección avanzados, tecnologías de clasificación e infraestructura de reciclaje con mayor visibilidad de ingresos.
Rápido Crecimiento de la Generación de Residuos Municipales en la Región Metropolitana de Buenos Aires
El mercado de gestión de residuos sólidos en Argentina depende en gran medida del Área Metropolitana de Buenos Aires (AMBA), donde la generación de residuos y la demanda de servicios son significativamente más altas que en la mayoría de las demás provincias. CEAMSE gestionó aproximadamente 23.000 toneladas de residuos sólidos urbanos por día provenientes de 45 municipios y la Ciudad de Buenos Aires en 2025, con el Complejo Ambiental Norte III procesando alrededor del 85% del flujo de residuos de la ciudad.[3]CEAMSE, "CEAMSE Presentó Avances de Gestión y una Renovada Flota Operativa Junto a Intendentes de la Provincia," CEAMSE, ceamse.gov.ar. Los residuos orgánicos representan casi el 50% de los residuos municipales, pero la infraestructura de compostaje y digestión anaeróbica sigue siendo insuficiente para procesar este volumen. Si bien CEAMSE opera 23 MW de capacidad de generación de energía a partir de gas de relleno sanitario y planea expandirla a 33 MW, la recuperación energética sigue concentrada en un número limitado de instalaciones. Esta concentración geográfica ejerce una presión operativa considerable sobre unos pocos activos de tratamiento de gran escala, mientras que muchos municipios secundarios continúan dependiendo de métodos de disposición convencionales con infraestructura de recuperación limitada. La distribución desigual de instalaciones de tratamiento avanzado aumenta los costos de transporte, restringe la inversión regional en reciclaje y procesamiento de orgánicos, y limita el desarrollo de sistemas descentralizados de gestión de residuos. Como resultado, el mercado continúa requiriendo estaciones de transferencia adicionales, instalaciones de recuperación de materiales, capacidad de tratamiento de orgánicos e infraestructura moderna de rellenos sanitarios para mejorar la cobertura regional del servicio y reducir la dependencia de los grandes complejos metropolitanos de disposición.
Aumento de las Inversiones Gubernamentales en Rellenos Sanitarios que Reemplazan Basurales a Cielo Abierto
La construcción de rellenos sanitarios ofrece a los operadores, proveedores de equipos y prestadores de ingeniería una vía de acceso al mercado de gestión de residuos sólidos en Argentina. Jujuy inició en 2025 la construcción de un segundo relleno sanitario en su Centro Ambiental provincial con 12,4 millones de USD en financiamiento combinado. La instalación forma parte del plan más amplio de la provincia para mejorar la disposición final. Río Negro también presentó en 2025 una propuesta que exige a los municipios eliminar los basurales a cielo abierto en un plazo de 2 años. Estas acciones crean plazos definidos para la contratación municipal y la remediación de sitios. También hacen más viable vincular los proyectos de disposición con la recuperación, la captura de metano y las inversiones en flotas. El mercado de gestión de residuos sólidos en Argentina puede, por tanto, beneficiarse cuando las normativas provinciales traducen los objetivos generales de residuos en proyectos con cronogramas.
Creciente Recuperación de Reciclables a Través de Programas de Integración de Recicladores Urbanos (Cartoneros)
La integración de los recicladores urbanos está aumentando el volumen de reciclables que ingresan a los canales de recuperación formal, creando oportunidades adicionales de recolección, clasificación y procesamiento para las empresas de gestión de residuos. Reciclar S.A. tiene capacidad para procesar hasta 600 millones de botellas de plástico anuales, lo que demuestra la escala de la infraestructura de procesamiento que los sistemas de recolección formal pueden sostener. Según la Federación Argentina de Cartoneros, Carreros y Recicladores, el empleo cooperativo disminuyó de 18.000 trabajadores en 2023 a alrededor de 10.000 a principios de 2025, ya que los menores precios de los productos reciclables redujeron la viabilidad económica de la recolección informal. Esta disminución aumenta la necesidad de que los municipios y los operadores privados de residuos amplíen los servicios contratados de recolección y recuperación de materiales para mantener los volúmenes de reciclaje, impulsando el crecimiento de los ingresos por servicios en el mercado de gestión de residuos sólidos en Argentina. En 2025, la Cámara de Diputados recibió un proyecto de ley para establecer estándares ambientales mínimos para los envases posconsumo. De ser aprobado, el marco aumentaría la participación de los productores en el financiamiento de las actividades de recolección y recuperación, fortaleciendo la demanda de servicios contratados de reciclaje, clasificación, logística y procesamiento. La integración municipal de las cooperativas de cartoneros puede mejorar aún más la trazabilidad, la calidad del servicio y la medición de la recuperación, al tiempo que proporciona una materia prima más estable a las instalaciones de reciclaje, apoyando tanto los objetivos ambientales como la expansión del mercado formal de gestión de residuos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inestabilidad Económica que Limita la Inversión Pública en Infraestructura Moderna de Gestión de Residuos | -2.0% | Nacional | Corto plazo (≤ 2 años) |
| Alta Dependencia de Basurales a Cielo Abierto en Municipios Más Pequeños | -1.4% | Santa Fe, Córdoba, Salta y municipios más pequeños a nivel nacional | Largo plazo (≥ 4 años) |
| Baja Separación en Origen y Participación en el Reciclaje Fuera de las Grandes Ciudades | -1.0% | Nacional, excluyendo Buenos Aires y los principales centros urbanos | Mediano plazo (2-4 años) |
| Flotas de Recolección Envejecidas e Infraestructura Inadecuada de Estaciones de Transferencia | -0.6% | Provincias del interior y ciudades secundarias | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inestabilidad Económica que Limita la Inversión Pública en Infraestructura Moderna de Gestión de Residuos
La inestabilidad macroeconómica de Argentina continúa restringiendo la inversión en infraestructura moderna de residuos sólidos, particularmente en provincias y municipios que dependen de presupuestos públicos para financiar sistemas de recolección, rellenos sanitarios, estaciones de transferencia e instalaciones de recuperación de materiales (MRF). La alta inflación, las restricciones fiscales y el acceso limitado a financiamiento a largo plazo elevan el costo de los proyectos de capital y retrasan la renovación de flotas y las mejoras de instalaciones. Aunque el gobierno nacional continúa promoviendo la gestión integral de residuos a través de la Estrategia Nacional de Gestión Integral de Residuos Sólidos Urbanos (ENGIRSU) y el Plan GIRSU, los municipios varían significativamente en su implementación debido a las limitaciones presupuestarias y la capacidad institucional. En septiembre de 2025, se espera que el gobierno federal presente una propuesta de presupuesto equilibrado para 2026 centrada en la disciplina fiscal, lo que indica una presión continua sobre el gasto de capital público a pesar de las expectativas de crecimiento económico. Este entorno fiscal puede ralentizar la inversión en infraestructura avanzada de tratamiento de residuos, particularmente fuera de las principales áreas metropolitanas.
Alta Dependencia de Basurales a Cielo Abierto en Municipios Más Pequeños
La continua dependencia de los basurales a cielo abierto en los municipios más pequeños sigue siendo un desafío importante para el mercado de gestión de residuos sólidos en Argentina. Según el gobierno nacional, Argentina todavía cuenta con aproximadamente 5.000 basurales a cielo abierto, con un promedio de más de dos basurales por municipio, muchos de los cuales sirven como método oficial de disposición para los gobiernos locales. Estos sitios generalmente carecen de revestimientos impermeables, tratamiento de lixiviados, sistemas de captación de gas de relleno sanitario y monitoreo ambiental, lo que limita la recuperación de residuos y aumenta los riesgos ambientales y de salud pública. En un estudio realizado en 2025 en la Provincia de Tucumán, los investigadores identificaron 40 basurales activos a cielo abierto, muchos de los cuales estaban ubicados a menos de 5 km de centros urbanos y cerca de ríos y tierras agrícolas. El estudio estimó que el 35% de los residuos sólidos urbanos en Argentina todavía se dispone en basurales a cielo abierto sin tratamiento, lo que pone de relieve las persistentes brechas de infraestructura a pesar de las iniciativas nacionales en curso para cerrar estos sitios y desarrollar instalaciones de tratamiento regional bajo el Plan GIRSU. Estas condiciones continúan restringiendo las inversiones en reciclaje, compostaje y residuos a energía en las ciudades secundarias.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Recolección Lidera los Ingresos, Mientras que la Recuperación Crece Más Rápido
Los servicios de recolección representaron el 52,1% de la participación del mercado de gestión de residuos sólidos en Argentina en 2025, porque las ciudades necesitan una recolección frecuente y confiable en las densas áreas residenciales. Los municipios utilizan operadores contratados o servicios propios, según su capacidad fiscal y administrativa. Buenos Aires ilustra el enfoque de concesión, en el que los operadores atienden zonas designadas y operan bajo requisitos de nivel de servicio. El regulador de Buenos Aires emitió resoluciones de penalización en 2026 para los operadores de recolección que no cumplieron con las obligaciones de servicio, lo que subraya la importancia de la calidad de ejecución.
Se prevé que el reciclaje y la recuperación de materiales se expanda a una CAGR del 9,8% entre 2026 y 2031, la tasa más rápida entre los tipos de servicio. Benito Roggio Ambiental firmó un memorando de entendimiento con Dow para estudiar tecnologías de reciclaje para plásticos flexibles posconsumo. Este tipo de colaboración puede mejorar el valor recuperado de materiales difíciles de reciclar. El proyecto VERSU de San Juan inició su construcción en marzo de 2026 y está diseñado para procesar 10 toneladas de residuos sólidos urbanos por día. El proyecto tiene como objetivo generar electricidad para 1.300 hogares. El transporte, la logística, el tratamiento y la disposición probablemente crecerán con el flujo general de residuos. Los servicios de recuperación podrían superarlos donde los programas de separación y las normativas de envases aumenten la oferta de material utilizable. Los procesadores formales necesitan un suministro constante de material clasificado para respaldar la inversión en equipos y control de calidad. La categoría de servicio, por tanto, depende tanto del diseño de la recolección como de la capacidad de procesamiento. Los programas municipales de separación en origen pueden reducir la contaminación antes de que el material llegue a una instalación de clasificación. Las normativas de envases podrían hacer más predecible la conexión entre recolección, clasificación y mercados finales. Estas condiciones mejorarían la base comercial para los proyectos de reciclaje en ciudades más allá de Buenos Aires.
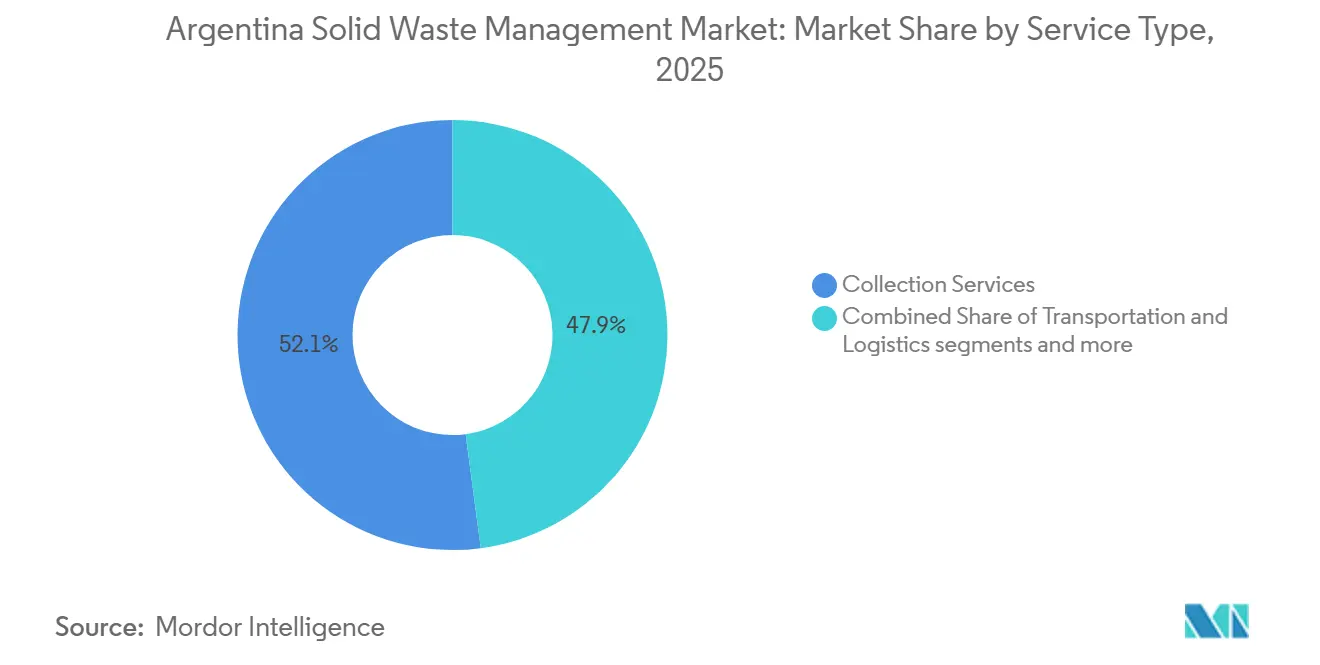
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Residuo: Los Residuos Municipales Son los Más Grandes, los Residuos Peligrosos Son los de Mayor Crecimiento
Los residuos sólidos urbanos representaron el 62% del total en 2025, convirtiéndolos en la categoría de residuos más grande por volumen. Su escala refleja la concentración urbana del país y el papel central de la recolección domiciliaria. El material orgánico representó el 50% de los residuos sólidos urbanos de Buenos Aires, creando una importante necesidad insatisfecha de compostaje y digestión anaeróbica. Los residuos de construcción y demolición también están insuficientemente gestionados. El área metropolitana de Buenos Aires generó 855.564 toneladas de residuos de construcción y demolición anuales, pero solo una parte de ese material fue recuperada formalmente.
Se prevé que los residuos peligrosos se expandan a una CAGR del 9,2% entre 2026 y 2031, la tasa más rápida entre los tipos de residuos. La actividad agroindustrial, minera y farmacéutica genera corrientes de residuos que requieren manejo y tratamiento autorizados. La unidad Aesa Misiones de Veolia Argentina procesó 117 toneladas de residuos patológicos por mes en 2024. Su autoclave final está certificado para operar más allá de 2030. Los residuos agrícolas también crean una base de materia prima más amplia para el biogás y métodos de recuperación relacionados. El ministerio de agricultura de Argentina informó en 2025 que solo el 5% del potencial de biogás del país proveniente de residuos agroindustriales se utiliza comercialmente. Esto deja margen para instalaciones de tratamiento que manejen residuos industriales y agrícolas cerca de donde se producen. Dichas instalaciones pueden reducir la distancia que los residuos orgánicos y especializados deben recorrer antes del tratamiento. También pueden proporcionar una salida local para materias primas que no son adecuadas para la recolección municipal convencional. La oportunidad es más fuerte donde las granjas, las plantas de alimentos y las operaciones ganaderas generan volúmenes regulares. Estos requisitos favorecen a los operadores que pueden combinar experiencia en manejo de residuos con relaciones industriales locales.
Por Fuente: Los Residuos Residenciales Lideran, las Fuentes Industriales Ganan Terreno
Las fuentes residenciales representaron el 60% de la participación en 2025 porque los sistemas de residuos municipales están diseñados principalmente para la recolección domiciliaria. La generación per cápita nacional de residuos promedió 1,15 kg por habitante por día. Las grandes ciudades tienen rutas de recolección establecidas, aunque las áreas periurbanas y rurales aún muestran brechas de cobertura. Buenos Aires cuenta con más de 6.000 recicladores urbanos organizados en 12 cooperativas, que ayudan a conectar la separación en origen domiciliaria con el reciclaje formal y la recuperación de materiales. Sin embargo, el financiamiento limitado e inconsistente para los servicios de recolección y reciclaje, junto con los bajos precios de los productos reciclables, ha restringido la expansión de estos programas y ralentizado la integración de los materiales recuperados en los sistemas formales de gestión de residuos.
Se prevé que las fuentes industriales se expandan a una CAGR del 9,1% entre 2026 y 2031, la tasa más rápida entre las categorías de fuentes. El procesamiento agroindustrial, la fabricación de alimentos y bebidas, y la minería generan residuos convencionales y especializados que requieren servicios autorizados. La revisión de 2025 del ministerio de agricultura identifica la ganadería, la avicultura, los mataderos y el procesamiento de alimentos como fuentes importantes de materia prima para biogás. Los parques industriales pueden utilizar instalaciones de tratamiento y recuperación coubicadas para reducir las necesidades de transporte. Las fuentes comerciales e institucionales proporcionan una base de volumen más estable en los distritos comerciales y las instalaciones públicas. Su demanda está más estrechamente vinculada a la actividad económica que a los cambios regulatorios que dan forma a la recolección municipal.
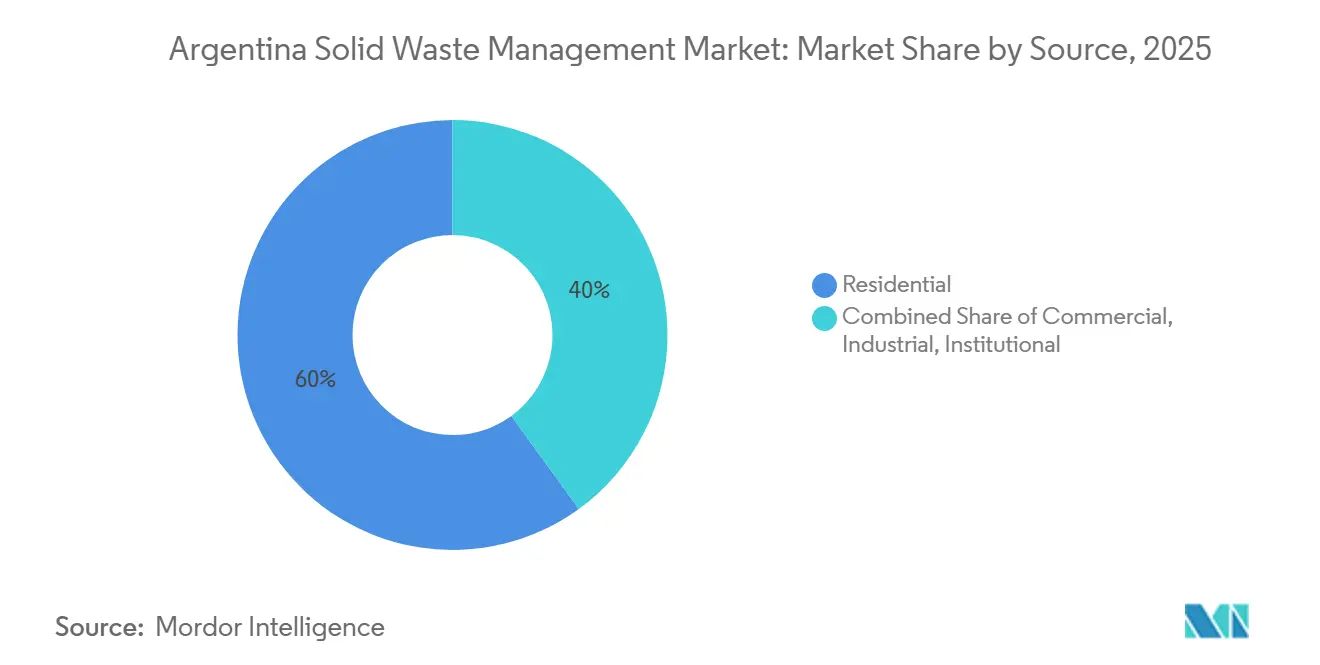
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El AMBA tuvo la mayor participación del mercado de gestión de residuos sólidos en Argentina en 2025 porque combina la mayor densidad de residuos del país con su infraestructura formal más desarrollada. CEAMSE gestionó 23.000 toneladas de residuos por día en 45 municipios y la Ciudad de Buenos Aires. Su área de servicio se extendió sobre 9.000 km². Norte III manejó el 85% del flujo de residuos de la Ciudad de Buenos Aires. CEAMSE opera 23 MW de capacidad de generación de electricidad a partir de biogás y espera alcanzar los 33 MW. La región cuenta con la gama más amplia de operaciones de recolección, transferencia, relleno sanitario y recuperación, aunque la tasa de desvío del 14% indica una necesidad de tratamiento significativa.
Córdoba, Mendoza, Santa Fe y Salta constituyen el siguiente grupo activo en el mercado de gestión de residuos sólidos en Argentina. Las regulaciones de Mendoza de 2025 exigen planes municipales de residuos a 5 años en 4 zonas de gestión. Estos planes crean necesidades de contratación más claras para los proveedores de recolección y tratamiento. Córdoba asignó fondos para una planta regional en Porteña para reemplazar los sitios de disposición a cielo abierto en el departamento de San Justo. Santa Fe está impulsando la recuperación de biogás en torno a Rosario, donde el gobierno provincial está orientando los residuos residenciales hacia la recuperación energética. Estas provincias combinan volúmenes urbanos significativos con normativas locales cada vez más formales. Su actividad ofrece a los operadores oportunidades fuera del AMBA sin requerir el mismo nivel de despliegue de capital.
Las provincias del norte y de la Patagonia representaron una parte menor de los ingresos formales en 2025, pero pueden crecer desde una base más baja a medida que se construye la infraestructura local. Jujuy inició un segundo relleno sanitario con 12,4 millones de USD en financiamiento. La propuesta de Río Negro de 2025 exige a los municipios poner fin a los basurales a cielo abierto en un plazo de 2 años. San Juan inició la construcción de VERSU en marzo de 2026 para una instalación diseñada para municipios con menos de 100.000 habitantes. Estos proyectos muestran cómo las áreas de servicio más pequeñas pueden utilizar proyectos de relleno sanitario, recuperación y energía que se adapten a sus volúmenes locales. Su progreso dependerá del cofinanciamiento, contratos operativos estables y capacidad técnica local. Los municipios más pequeños a menudo tienen menos personal y menos experiencia con la contratación técnica. Un proyecto que se alinee con los volúmenes locales de residuos puede reducir el riesgo de construir capacidad que quede sin uso. También puede hacer que la inversión por fases sea más realista que una sola instalación de gran escala. La coordinación provincial sigue siendo importante cuando los municipios cercanos pueden compartir activos de transferencia, tratamiento o disposición final. Este enfoque puede extender los servicios formales sin requerir que cada localidad desarrolle un sistema completo de forma independiente.
Panorama Competitivo
El mercado de gestión de residuos sólidos en Argentina exhibe un nivel medio de concentración de mercado. En Buenos Aires, Cliba, Solbayres, AESA Buenos Aires, Urbaser Argentina y Transportes Olivos operan grandes áreas de concesión, mientras que CEAMSE gestiona la infraestructura de transferencia intermunicipal y disposición final. Los prestadores de servicios compiten principalmente en confiabilidad operativa, eficiencia de flota, cumplimiento ambiental y su capacidad para cumplir con los requisitos de reporte municipal cada vez más estrictos. Cliba procesó más de 750.000 toneladas de residuos y trató más de 5,1 millones de toneladas durante 2025, al tiempo que obtuvo la verificación de neutralidad de carbono para sus operaciones de Alcance 1 y Alcance 2 en Buenos Aires, lo que demuestra cómo el desempeño ambiental se está convirtiendo en un diferenciador adicional junto con el precio.
La digitalización está moldeando cada vez más el posicionamiento competitivo. Buenos Aires desplegó 4.500 sensores de nivel de llenado a través de la plataforma de gestión inteligente de residuos de Urbetrack, logrando un 97% de cumplimiento del servicio al mejorar el monitoreo de contenedores, la optimización de rutas y la gestión de flotas. De manera similar, Quilmes introdujo un piloto de gestión inteligente de residuos utilizando la plataforma digital de Urbetrack para el monitoreo de flotas en tiempo real y la planificación de rutas. A nivel de tratamiento, Veolia Argentina presentó su plan de infraestructura ambiental 2026-2036 para Misiones, que incluye un Parque Tecnológico Ambiental, generación de energía a partir de biogás y instalaciones de tratamiento térmico, destacando la creciente integración de las operaciones digitales con la recuperación de recursos y la generación de energía.
La actividad estratégica de cartera también está influyendo en el panorama competitivo. Urbaser Argentina entró en un proceso de venta separado tras la transacción global de Urbaser anunciada en febrero de 2026. El negocio argentino generó aproximadamente 90 millones de USD en EBITDA durante 2025 y fue valorado entre 300 millones de EUR (338,6 millones de USD) y 400 millones de EUR (451,5 millones de USD), lo que refleja el valor que los inversores otorgan a las carteras de concesiones municipales a largo plazo. Las oportunidades de crecimiento permanecen en el reciclaje de residuos de construcción y demolición, el tratamiento de residuos peligrosos en provincias del interior, los proyectos de biogás agrícola y las soluciones digitales de gestión de flotas. Además, se espera que la implementación gradual de los requisitos de responsabilidad extendida del productor (REP) para los residuos de envases mejore la viabilidad comercial de las actividades de recuperación de materiales. A medida que el sector evoluciona, se espera que los operadores más grandes se beneficien de las carteras de concesiones establecidas, la infraestructura de procesamiento, la capacidad de financiamiento y la experiencia operativa, mientras que las empresas regionales probablemente seguirán siendo competitivas en municipios más pequeños y corrientes de residuos especializadas. El posicionamiento futuro en el mercado dependerá cada vez más de la capacidad de ofrecer un desempeño ambiental medible, calidad de servicio confiable y ejecución eficiente de contratos a largo plazo, en lugar de competir principalmente por precio.
Líderes de la Industria de Gestión de Residuos Sólidos en Argentina
-
Cliba Ingeniería Ambiental S.A.
-
CEAMSE
-
Veolia Argentina S.A.
-
Urbaser Argentina S.A.
-
Tecsan Ingeniería Ambiental S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Marzo de 2026: La Provincia de San Juan inicia la construcción de la planta de residuos a energía VERSU. Energía Provincial Sociedad del Estado inició los trabajos de construcción en la instalación VERSU en Cañada Honda, en el departamento de Sarmiento. Diseñada para procesar 10 toneladas de RSU por día y generar electricidad para 1.300 hogares, el proyecto se posiciona como un modelo replicable para los municipios del interior.
- Febrero de 2025: Platinum Equity retiene Urbaser Argentina e inicia una venta separada. Tras la venta global de Urbaser por 6,6 mil millones de USD a Blackstone y EQT, Platinum Equity retuvo la subsidiaria argentina, que generó 90 millones de USD en EBITDA en 2025 y empleó a 3.500 personas.
- Noviembre de 2025: CEAMSE presenta una hoja de ruta de renovación de flota y modernización de la gestión. CEAMSE presentó una nueva flota operativa y un plan estratégico de modernización a la Provincia y Ciudad de Buenos Aires, así como a 45 intendentes municipales. El plan abarcó inversión en infraestructura, mejoras de equipos e hitos de planificación futura.


Alcance del Informe del Mercado de Gestión de Residuos Sólidos en Argentina
El Mercado de Gestión de Residuos Sólidos en Argentina está segmentado por Tipo de Servicio (Servicios de Recolección, Transporte y Logística, Reciclaje y Recuperación de Materiales, Tratamiento y Disposición, Residuos a Energía, Otros), por Tipo de Residuo (Residuos Sólidos Urbanos, Residuos Industriales, Residuos Peligrosos, Residuos Agrícolas y Más), por Fuente (Residencial, Comercial, Industrial e Institucional). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios de Recolección |
| Transporte y Logística |
| Reciclaje y Recuperación de Materiales |
| Tratamiento y Disposición |
| Residuos a Energía |
| Otros |
| Residuos Sólidos Urbanos |
| Residuos Industriales |
| Residuos Peligrosos |
| Residuos de Construcción y Demolición |
| Residuos Agrícolas |
| Residuos Médicos |
| Otros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Por Tipo de Servicio | Servicios de Recolección |
| Transporte y Logística | |
| Reciclaje y Recuperación de Materiales | |
| Tratamiento y Disposición | |
| Residuos a Energía | |
| Otros | |
| Por Tipo de Residuo | Residuos Sólidos Urbanos |
| Residuos Industriales | |
| Residuos Peligrosos | |
| Residuos de Construcción y Demolición | |
| Residuos Agrícolas | |
| Residuos Médicos | |
| Otros | |
| Por Fuente | Residencial |
| Comercial | |
| Industrial | |
| Institucional |


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para los servicios de gestión de residuos sólidos en Argentina?
El sector se situó en 4,24 mil millones de USD en 2025 y se prevé que alcance 6,62 mil millones de USD en 2031, con una CAGR del 7,75% de 2026 a 2031.
¿Qué categoría de servicio lidera los ingresos de gestión de residuos en Argentina?
Los servicios de recolección lideraron los ingresos en 2025 porque las áreas urbanas requieren una recolección frecuente de residuos municipales y cobertura de rutas.
¿Qué corriente de residuos tiene las mejores perspectivas de crecimiento?
Se espera que el tratamiento de residuos peligrosos crezca más rápido, impulsado por los requisitos de manejo de residuos industriales, agroindustriales, mineros y médicos.
¿Por qué Buenos Aires es importante para los proveedores de gestión de residuos?
CEAMSE gestionó 23.000 toneladas por día en 45 municipios y la Ciudad de Buenos Aires en 2025, convirtiendo al AMBA en la principal área de servicio formal del país.
¿Qué limita la expansión de los servicios formales de residuos en Argentina?
Las limitaciones fiscales, más de 5.000 basurales a cielo abierto, la baja separación fuera de las grandes ciudades y las flotas envejecidas ralentizan el avance hacia la recolección y el tratamiento formal.
¿Qué oportunidades están surgiendo para los operadores de residuos?
La recuperación de materiales, los proyectos de gas de relleno sanitario, el tratamiento de residuos peligrosos, el biogás agrícola y la gestión digital de flotas ofrecen áreas para la expansión de servicios.
Última actualización de la página el:



