
Marktgröße und Marktanteile der Festabfallentsorgung in Argentinien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
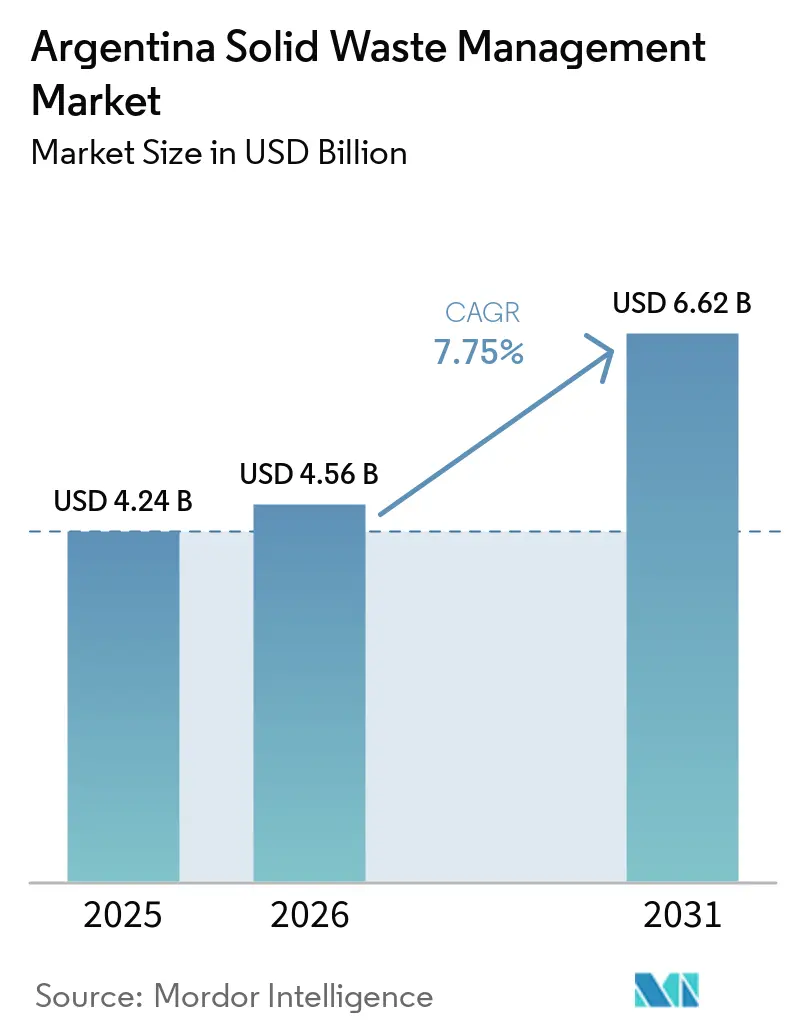
| Marktgröße im Basisjahr (2025) | 4.24 Milliarden US-Dollar |
| Marktgröße (2026) | 4.56 Milliarden US-Dollar |
| Marktgröße (2031) | 6.62 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.75 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Festabfallentsorgung in Argentinien von Mordor Intelligence
Die Marktgröße der Festabfallentsorgung in Argentinien wird auf 4,24 Milliarden USD im Jahr 2025 und 4,56 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 einen Wert von 6,62 Milliarden USD erreichen, mit einer CAGR von 7,75 % von 2026 bis 2031.
Der Markt für Festabfallentsorgung in Argentinien wird durch steigende städtische Abfallmengen, provinzielle Abfallvorschriften und die Notwendigkeit geprägt, offene Deponien durch geordnete Systeme zu ersetzen. Argentinien erzeugt täglich 45.000 Tonnen städtischen Festabfall bzw. nahezu 16,5 Millionen Tonnen jährlich – ein Volumen, das die lizenzierte Sammel- und Behandlungskapazität weiterhin übersteigt. Diese Lücke stützt die Nachfrage nach Sammel-, Umschlag-, Behandlungs- und Verwertungsdienstleistungen im Markt für Festabfallentsorgung in Argentinien. Fiskalischer Druck begrenzt die kommunalen Kapitalausgaben, sodass Betreiber zunehmend Projekte benötigen, die Serviceverträge, Erneuerung von Ausrüstungen und externe Finanzierung kombinieren. Der formelle Sektor kann zudem Aufträge gewinnen, wenn Kommunen städtische Recyclerkooperativen in lizenzierte Verwertungssysteme einbinden und Deponienebetreiber Methanprojekte zur Investitionsunterstützung nutzen.
Wichtigste Erkenntnisse des Berichts
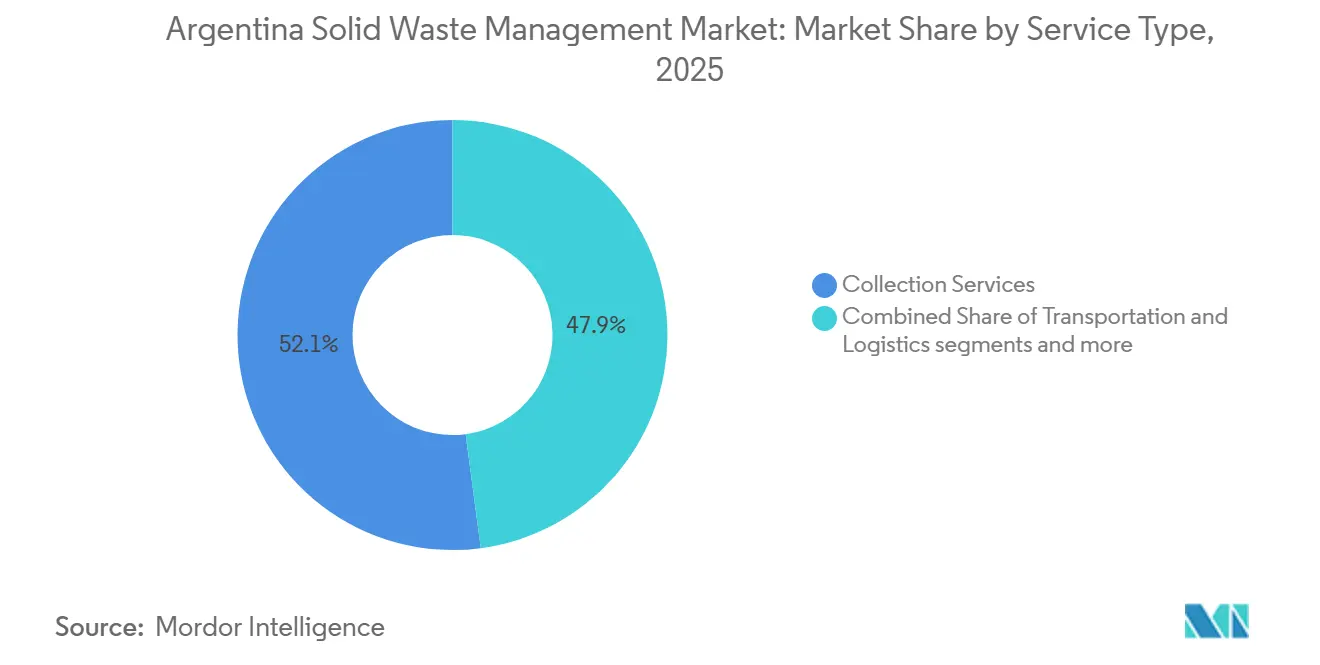
- Nach Dienstleistungsart hielten Sammeldienstleistungen im Jahr 2025 einen Marktanteil von 52,1 % am Markt für Festabfallentsorgung in Argentinien, während Recycling und Materialrückgewinnung bis 2031 mit einer CAGR von 9,8 % wachsen soll.
- Nach Abfallart entfiel im Jahr 2025 ein Anteil von 62 % der Marktgröße der Festabfallentsorgung in Argentinien auf kommunalen Festabfall, während für Gefahrstoffe bis 2031 eine CAGR von 9,2 % prognostiziert wird.
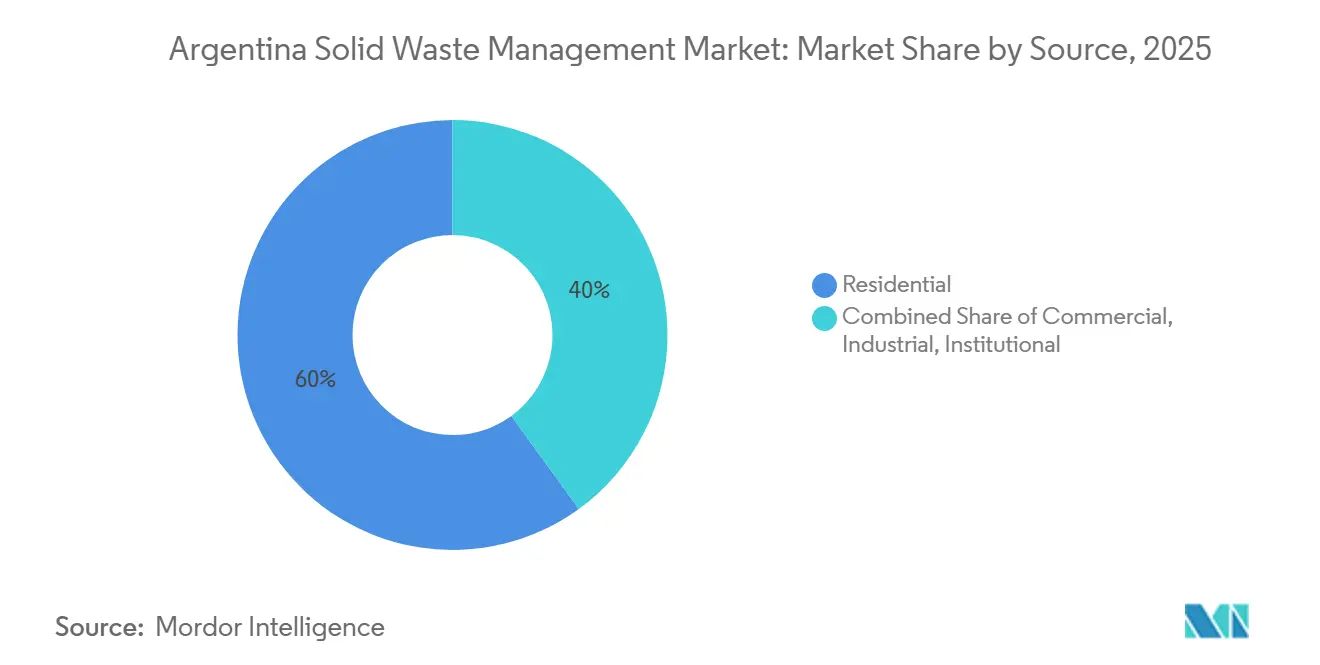
- Nach Quelle hielten Privathaushalte im Jahr 2025 einen Anteil von 60 %, während für industrielle Quellen bis 2031 eine CAGR von 9,1 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur Festabfallentsorgung in Argentinien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der integrierten städtischen Umweltmanagementprogramme (GIRSU) in den Provinzen | +2.2% | National, mit Aktivitäten in Buenos Aires, Mendoza, Córdoba und Jujuy | Mittelfristig (2–4 Jahre) |
| Rasantes Wachstum der kommunalen Abfallerzeugung in der Metropolregion Buenos Aires | +1.6% | AMBA und Provinz Buenos Aires | Kurzfristig (≤ 2 Jahre) |
| Zunehmende staatliche Investitionen in Sanitärdeponien als Ersatz für offene Müllkippen | +1.4% | National, mit frühen Aktivitäten in Santiago del Estero, Río Negro, Salta und Santa Cruz | Mittelfristig (2–4 Jahre) |
| Steigende Rückgewinnung von Wertstoffen durch Integrationsprogramme für städtische Recycler (Cartoneros) | +1.0% | Buenos Aires, Córdoba, Rosario und landesweite Kooperativnetzwerke | Mittelfristig (2–4 Jahre) |
| Wachstum in der agroindustriellen Abfallverarbeitung und Biomasseverwertung | +0.8% | Pampa-Region, Tucumán, Córdoba und San Juan | Langfristig (≥ 4 Jahre) |
| Ausbau der Initiativen zur erweiterten Herstellerverantwortung (EPR) für Verpackungen und besondere Abfallströme | +0.6% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der integrierten städtischen Umweltmanagementprogramme (GIRSU) in den Provinzen
Argentiniens Plan GIRSU bietet Provinzen und Kommunen einen nationalen Rahmen für das integrierte städtische Abfallmanagement und unterstützt Umweltkomplexe, Quelltrennung und die Schließung offener Deponien.[1]Ministerio de Ambiente y Desarrollo Sostenible, "Plan GIRSU Gestión Integral de Residuos Sólidos Urbanos," Argentina.gob.ar, argentina.gob.ar. Mendozas Vorschriften von 2025 gemäß Gesetz 9659 verpflichten Kommunen zur Erstellung von Fünfjahresplänen für das integrierte Abfallmanagement in vier Provinzzonen, einschließlich messbarer Leistungsindikatoren und formeller Beteiligung städtischer Recycler. Jujuy hat die koordinierte Abfallverwaltung durch sein Programm Pachamama Te Cuido ebenfalls ausgebaut und die provinziellen und kommunalen Abfallmanagementstrategien rund um San Salvador de Jujuy aufeinander abgestimmt. Diese Initiativen ermutigen Kommunen, Sammel-, Umschlag- und Behandlungsinfrastruktur zu modernisieren und schaffen gleichzeitig standardisiertere Beschaffungsmöglichkeiten für private Dienstleister im Markt für Festabfallentsorgung in Argentinien. Parallel dazu erhöhen strengere provinzielle Planungsanforderungen die Nachfrage nach Ingenieurleistungen, Umweltberatung, Flottenmodernisierung, Umschlagstationen, Materialrückgewinnungsanlagen und Deponierehabilierungsprojekten.[2]Gobierno de Jujuy, "Un Segundo Relleno Sanitario para Garantizar la Disposición Final Adecuada de RSU," Prensa Jujuy, prensa.jujuy.gob.ar. Die Betonung messbarer Dienstleistungsqualität und regionaler Koordination fördert zudem längerfristige öffentlich-private Serviceverträge, die es Abfallentsorgungsunternehmen ermöglichen, in fortschrittliche Sammelsysteme, Sortiertechnologien und Recyclinginfrastruktur mit größerer Umsatzsicherheit zu investieren.
Rasantes Wachstum der kommunalen Abfallerzeugung in der Metropolregion Buenos Aires
Der Markt für Festabfallentsorgung in Argentinien ist stark von der Metropolregion Buenos Aires (AMBA) abhängig, wo die Abfallerzeugung und die Dienstleistungsnachfrage deutlich höher sind als in den meisten anderen Provinzen. CEAMSE verwaltete im Jahr 2025 täglich rund 23.000 Tonnen kommunalen Festabfall aus 45 Kommunen und der Stadt Buenos Aires, wobei der Umweltkomplex Norte III rund 85 % des städtischen Abfallstroms verarbeitete.[3]CEAMSE, "CEAMSE Presentó Avances de Gestión y una Renovada Flota Operativa Junto a Intendentes de la Provincia," CEAMSE, ceamse.gov.ar. Organische Abfälle machen nahezu 50 % des kommunalen Abfalls aus, doch die Infrastruktur für Kompostierung und anaerobe Vergärung reicht nicht aus, um dieses Volumen zu verarbeiten. Während CEAMSE 23 MW Deponiegaskapazität zur Stromerzeugung betreibt und eine Erweiterung auf 33 MW plant, bleibt die Energierückgewinnung auf eine begrenzte Anzahl von Anlagen konzentriert. Diese geografische Konzentration übt erheblichen Betriebsdruck auf wenige große Behandlungsanlagen aus, während viele kleinere Kommunen weiterhin auf konventionelle Entsorgungsmethoden mit begrenzter Rückgewinnungsinfrastruktur angewiesen sind. Die ungleiche Verteilung fortschrittlicher Behandlungsanlagen erhöht die Transportkosten, schränkt regionale Investitionen in Recycling und Organikverarbeitung ein und begrenzt die Entwicklung dezentraler Abfallmanagementsysteme. Infolgedessen benötigt der Markt weiterhin zusätzliche Umschlagstationen, Materialrückgewinnungsanlagen, Kapazitäten zur Organikbehandlung und moderne Deponieinfrastruktur, um die regionale Serviceabdeckung zu verbessern und die Abhängigkeit von großen städtischen Entsorgungskomplexen zu verringern.
Zunehmende staatliche Investitionen in Sanitärdeponien als Ersatz für offene Müllkippen
Der Bau von Sanitärdeponien bietet Betreibern, Ausrüstungslieferanten und Ingenieurbüros einen Einstieg in den Markt für Festabfallentsorgung in Argentinien. Jujuy begann 2025 mit dem Bau einer zweiten Sanitärdeponie an seinem provinziellen Umweltzentrum mit einer kombinierten Finanzierung von 12,4 Millionen USD. Die Anlage ist Teil des umfassenderen Plans der Provinz zur Verbesserung der Endentsorgung. Río Negro legte 2025 ebenfalls einen Vorschlag vor, der Kommunen verpflichtet, offene Müllkippen innerhalb von 2 Jahren zu schließen. Diese Maßnahmen schaffen definierte Fristen für kommunale Beschaffung und Standortsanierung. Sie erleichtern auch die Verknüpfung von Entsorgungsprojekten mit Verwertungs-, Methanerfassungs- und Flotteninvestitionen. Der Markt für Festabfallentsorgung in Argentinien kann daher profitieren, wenn provinzielle Vorschriften breite Abfallziele in Projekte mit Zeitplänen übersetzen.
Steigende Rückgewinnung von Wertstoffen durch Integrationsprogramme für städtische Recycler (Cartoneros)
Die Integration städtischer Recycler erhöht das Volumen der Wertstoffe, die in formelle Verwertungskanäle gelangen, und schafft zusätzliche Möglichkeiten für Sammlung, Sortierung und Verarbeitung für Abfallentsorgungsunternehmen. Reciclar S.A. verfügt über die Kapazität, bis zu 600 Millionen Plastikflaschen jährlich zu verarbeiten, was den Umfang der Verarbeitungsinfrastruktur verdeutlicht, den formelle Sammelsysteme unterstützen können. Laut der Federación Argentina de Cartoneros, Carreros y Recicladores sank die Beschäftigung in Kooperativen von 18.000 Arbeitnehmern im Jahr 2023 auf rund 10.000 Anfang 2025, da niedrigere Preise für Wertstoffgüter die wirtschaftliche Tragfähigkeit der informellen Sammlung verringerten. Dieser Rückgang erhöht den Bedarf für Kommunen und private Abfallbetreiber, vertraglich vereinbarte Sammel- und Materialrückgewinnungsdienstleistungen auszubauen, um Recyclingmengen aufrechtzuerhalten, was das Wachstum der Dienstleistungserlöse im Markt für Festabfallentsorgung in Argentinien unterstützt. Im Jahr 2025 erhielt die Abgeordnetenkammer einen Gesetzentwurf zur Festlegung von Mindestumweltstandards für Nachverbraucherverpackungen. Wenn dieser verabschiedet wird, würde der Rahmen die Herstellerbeteiligung an der Finanzierung von Sammel- und Verwertungsaktivitäten erhöhen und die Nachfrage nach vertraglich vereinbarten Recycling-, Sortier-, Logistik- und Verarbeitungsdienstleistungen stärken. Die kommunale Integration von Cartonero-Kooperativen kann die Rückverfolgbarkeit, Servicequalität und Verwertungsmessung weiter verbessern und gleichzeitig stabilere Rohstoffmengen für Recyclinganlagen bereitstellen, was sowohl Umweltziele als auch die Ausweitung des formellen Abfallentsorgungsmarktes unterstützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wirtschaftliche Instabilität begrenzt öffentliche Investitionen in moderne Abfallinfrastruktur | -2.0% | National | Kurzfristig (≤ 2 Jahre) |
| Starke Abhängigkeit von offenen Müllkippen in kleineren Kommunen | -1.4% | Santa Fe, Córdoba, Salta und kleinere Kommunen landesweit | Langfristig (≥ 4 Jahre) |
| Geringe Quelltrennung und Recyclingbeteiligung außerhalb der Großstädte | -1.0% | National, ausgenommen Buenos Aires und wichtige städtische Zentren | Mittelfristig (2–4 Jahre) |
| Veraltete Sammelfahrzeugflotten und unzureichende Umschlagstationsinfrastruktur | -0.6% | Innenprovinzen und Sekundärstädte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wirtschaftliche Instabilität begrenzt öffentliche Investitionen in moderne Abfallinfrastruktur
Argentiniens makroökonomische Instabilität schränkt weiterhin Investitionen in moderne Festabfallinfrastruktur ein, insbesondere in Provinzen und Kommunen, die auf öffentliche Haushalte angewiesen sind, um Sammelsysteme, Sanitärdeponien, Umschlagstationen und Materialrückgewinnungsanlagen zu finanzieren. Hohe Inflation, fiskalische Einschränkungen und begrenzter Zugang zu langfristiger Finanzierung erhöhen die Kosten für Kapitalvorhaben und verzögern die Erneuerung von Fahrzeugflotten und Anlagenaufrüstungen. Obwohl die Bundesregierung das integrierte Abfallmanagement weiterhin durch die Nationale Strategie für das integrierte kommunale Festabfallmanagement (ENGIRSU) und den Plan GIRSU fördert, variieren die Kommunen bei der Umsetzung aufgrund von Haushaltsbeschränkungen und institutionellen Kapazitäten erheblich. Im September 2025 soll die Bundesregierung einen ausgeglichenen Haushaltsentwurf für 2026 vorlegen, der auf Haushaltsdisziplin ausgerichtet ist, was auf anhaltenden Druck auf die öffentlichen Kapitalausgaben hindeutet, trotz Erwartungen eines Wirtschaftswachstums. Dieses fiskalische Umfeld könnte Investitionen in fortschrittliche Abfallbehandlungsinfrastruktur verlangsamen, insbesondere außerhalb der großen Ballungsräume.
Starke Abhängigkeit von offenen Müllkippen in kleineren Kommunen
Die anhaltende Abhängigkeit von offenen Müllkippen in kleineren Kommunen bleibt eine große Herausforderung für den Markt für Festabfallentsorgung in Argentinien. Laut der Bundesregierung verfügt Argentinien noch über rund 5.000 offene Müllkippen, durchschnittlich mehr als zwei pro Kommune, von denen viele als offizielle Entsorgungsmethode für lokale Behörden dienen. Diese Standorte verfügen in der Regel über keine technisch gesicherten Abdichtungen, Sickerwasserbehandlung, Deponiegaserfassungssysteme und Umweltüberwachung, was die Abfallverwertung einschränkt und Umwelt- und Gesundheitsrisiken erhöht. In einer 2025 in der Provinz Tucumán durchgeführten Studie identifizierten Forscher 40 aktive offene Müllkippen, von denen viele innerhalb von 5 km von städtischen Zentren und in der Nähe von Flüssen und landwirtschaftlichen Flächen lagen. Die Studie schätzte, dass 35 % des kommunalen Festabfalls in Argentinien noch immer auf unbehandelten offenen Müllkippen entsorgt werden, was anhaltende Infrastrukturlücken trotz laufender nationaler Initiativen zur Schließung dieser Standorte und zur Entwicklung regionaler Behandlungsanlagen im Rahmen des Plans GIRSU verdeutlicht. Diese Bedingungen hemmen weiterhin Recycling-, Kompostierungs- und Abfall-zu-Energie-Investitionen in Sekundärstädten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Sammlung führt bei den Erlösen, Verwertung wächst am schnellsten
Sammeldienstleistungen hielten im Jahr 2025 einen Marktanteil von 52,1 % am Markt für Festabfallentsorgung in Argentinien, da Städte häufige und zuverlässige Abholungen in dicht besiedelten Wohngebieten benötigen. Kommunen nutzen je nach ihrer fiskalischen und administrativen Kapazität vertraglich vereinbarte Betreiber oder eigene Dienste. Buenos Aires veranschaulicht den Konzessionsansatz, bei dem Betreiber bestimmte Zonen bedienen und unter Serviceanforderungen arbeiten. Die Regulierungsbehörde von Buenos Aires erließ 2026 Strafbescheide gegen Sammeloperatoren, die ihre Serviceverpflichtungen nicht erfüllten, was die Bedeutung der Ausführungsqualität unterstreicht.
Recycling und Materialrückgewinnung soll zwischen 2026 und 2031 mit einer CAGR von 9,8 % wachsen, der schnellsten Rate unter den Dienstleistungsarten. Benito Roggio Ambiental unterzeichnete ein Memorandum of Understanding mit Dow zur Untersuchung von Recyclingtechnologien für flexible Nachverbraucherkunststoffe. Diese Art der Zusammenarbeit kann den aus Materialien zurückgewonnenen Wert verbessern, die schwer zu recyceln sind. Das VERSU-Projekt in San Juan begann im März 2026 mit dem Bau und ist darauf ausgelegt, täglich 10 Tonnen kommunalen Festabfall zu verarbeiten. Das Projekt soll Strom für 1.300 Haushalte erzeugen. Transport, Logistik, Behandlung und Entsorgung werden voraussichtlich mit dem gesamten Abfallstrom wachsen. Verwertungsdienstleistungen könnten diese übertreffen, wenn Trennprogramme und Verpackungsvorschriften das Angebot an verwertbarem Material erhöhen. Formelle Verarbeiter benötigen eine konsistente Versorgung mit sortiertem Material, um Investitionen in Ausrüstung und Qualitätskontrolle zu unterstützen. Die Dienstleistungskategorie hängt daher sowohl vom Sammeldesign als auch von der Verarbeitungskapazität ab. Kommunale Quelltrennungsprogramme können die Kontamination reduzieren, bevor das Material eine Sortieranlage erreicht. Verpackungsvorschriften könnten die Verbindung zwischen Sammlung, Sortierung und Endmärkten berechenbarer machen. Diese Bedingungen würden die kommerzielle Grundlage für Recyclingprojekte in Städten außerhalb von Buenos Aires verbessern.


Nach Abfallart: Kommunaler Abfall ist am größten, Gefahrstoffe wachsen am schnellsten
Kommunaler Festabfall machte im Jahr 2025 62 % des Gesamtvolumens aus und ist damit die größte Abfallkategorie nach Volumen. Sein Umfang spiegelt die städtische Konzentration des Landes und die zentrale Rolle der Haushaltssammlung wider. Organisches Material machte 50 % des kommunalen Festabfalls in Buenos Aires aus, was einen großen ungedeckten Bedarf an Kompostierung und anaerober Vergärung schafft. Bau- und Abbruchabfälle werden ebenfalls unzureichend verwaltet. Die Metropolregion Buenos Aires erzeugte jährlich 855.564 Tonnen Bau- und Abbruchabfälle, doch nur ein Teil dieses Materials wurde formal verwertet.
Gefahrstoffe sollen zwischen 2026 und 2031 mit einer CAGR von 9,2 % wachsen, der schnellsten Rate unter den Abfallarten. Agroverarbeitung, Bergbau und pharmazeutische Aktivitäten erzeugen Abfallströme, die eine genehmigte Handhabung und Behandlung erfordern. Die Einheit Aesa Misiones von Veolia Argentina verarbeitete im Jahr 2024 monatlich 117 Tonnen pathologischen Abfall. Ihr letzter Autoklav ist für den Betrieb über 2030 hinaus zertifiziert. Landwirtschaftliche Rückstände schaffen auch eine größere Rohstoffbasis für Biogas und verwandte Verwertungsmethoden. Das argentinische Landwirtschaftsministerium berichtete 2025, dass nur 5 % des Biogaspotenzials des Landes aus agroindustriellen Rückständen kommerziell genutzt werden. Dies lässt Spielraum für Behandlungsanlagen, die industrielle und landwirtschaftliche Rückstände in der Nähe ihres Entstehungsortes verarbeiten. Solche Anlagen können die Entfernung reduzieren, die organische und spezialisierte Abfälle vor der Behandlung zurücklegen müssen. Sie können auch einen lokalen Absatzkanal für Rohstoffe bieten, die für die konventionelle kommunale Sammlung ungeeignet sind. Die Chance ist am stärksten dort, wo Farmen, Lebensmittelbetriebe und Viehzuchtbetriebe regelmäßige Mengen erzeugen. Diese Anforderungen begünstigen Betreiber, die Abfallbehandlungsexpertise mit lokalen Industriebeziehungen kombinieren können.
Nach Quelle: Haushaltsabfall führt, industrielle Quellen gewinnen an Bedeutung
Privathaushalte machten im Jahr 2025 60 % des Anteils aus, da kommunale Abfallsysteme primär für die Haushaltssammlung ausgelegt sind. Die nationale Pro-Kopf-Abfallerzeugung betrug durchschnittlich 1,15 kg pro Einwohner und Tag. Großstädte verfügen über etablierte Sammelrouten, obwohl stadtrandnahe und ländliche Gebiete noch immer Versorgungslücken aufweisen. Buenos Aires hat mehr als 6.000 städtische Recycler, die in 12 Kooperativen organisiert sind und die Quelltrennung in Haushalten mit formalem Recycling und Materialrückgewinnung verbinden. Begrenzte und inkonsistente Finanzierung für Sammel- und Recyclingdienstleistungen sowie schwache Preise für Wertstoffgüter haben jedoch die Ausweitung dieser Programme eingeschränkt und die Integration von zurückgewonnenen Materialien in formelle Abfallmanagementsysteme verlangsamt.
Industrielle Quellen sollen zwischen 2026 und 2031 mit einer CAGR von 9,1 % wachsen, der schnellsten Rate unter den Quellkategorien. Agroverarbeitung, Lebensmittel- und Getränkeherstellung sowie Bergbau erzeugen jeweils konventionelle und spezialisierte Abfälle, die genehmigte Dienstleistungen erfordern. Die Überprüfung des Landwirtschaftsministeriums von 2025 identifiziert Viehzucht, Geflügelhaltung, Schlachthöfe und Lebensmittelverarbeitung als wichtige Quellen für Biogasrohstoffe. Industrieparks können gemeinsam angesiedelte Behandlungs- und Verwertungsanlagen nutzen, um den Transportbedarf zu reduzieren. Gewerbliche und institutionelle Quellen bieten eine stabilere Mengenbasis in Geschäftsvierteln und öffentlichen Einrichtungen. Ihre Nachfrage ist enger mit der Wirtschaftstätigkeit verbunden als mit den regulatorischen Änderungen, die die kommunale Sammlung prägen.
Geografische Analyse
AMBA hielt im Jahr 2025 den größten Anteil am Markt für Festabfallentsorgung in Argentinien, da es die höchste Abfalldichte des Landes mit der am weitesten entwickelten formellen Infrastruktur kombiniert. CEAMSE verwaltete täglich 23.000 Tonnen Abfall aus 45 Kommunen und der Stadt Buenos Aires. Sein Versorgungsgebiet erstreckte sich über 9.000 km². Norte III verarbeitete 85 % des Abfallstroms der Stadt Buenos Aires. CEAMSE betreibt 23 MW Biogasstromkapazität und erwartet, 33 MW zu erreichen. Die Region verfügt über das breiteste Spektrum an Sammel-, Umschlag-, Deponie- und Verwertungsbetrieben, obwohl die Umleitungsrate von 14 % einen erheblichen Behandlungsbedarf anzeigt.
Córdoba, Mendoza, Santa Fe und Salta bilden die nächste aktive Gruppe im Markt für Festabfallentsorgung in Argentinien. Mendozas Vorschriften von 2025 erfordern 5-Jahres-Kommunalabfallpläne in 4 Managementzonen. Diese Pläne schaffen klarere Beschaffungsbedarfe für Sammel- und Behandlungsanbieter. Córdoba stellte Mittel für eine regionale Anlage in Porteña bereit, um offene Deponien im Departement San Justo zu ersetzen. Santa Fe verfolgt die Biogasrückgewinnung rund um Rosario, wo die Provinzregierung Haushaltsabfälle in Richtung Energierückgewinnung lenkt. Diese Provinzen kombinieren bedeutende städtische Mengen mit zunehmend formellen lokalen Vorschriften. Ihre Aktivität bietet Betreibern Möglichkeiten außerhalb von AMBA, ohne das gleiche Niveau an Kapitaleinsatz zu erfordern.
Nördliche und patagonische Provinzen machten im Jahr 2025 einen kleineren Teil der formellen Erlöse aus, können aber von einer niedrigeren Basis aus wachsen, wenn lokale Infrastruktur aufgebaut wird. Jujuy begann eine zweite Sanitärdeponie mit einer Finanzierung von 12,4 Millionen USD. Río Negros Vorschlag von 2025 verpflichtet Kommunen, offene Müllkippen innerhalb von 2 Jahren zu beenden. San Juan begann im März 2026 mit dem Bau von VERSU für eine Anlage, die für Kommunen mit weniger als 100.000 Einwohnern ausgelegt ist. Diese Projekte zeigen, wie kleinere Versorgungsgebiete Deponie-, Verwertungs- und Energieprojekte nutzen können, die ihren lokalen Mengen entsprechen. Ihr Fortschritt wird von Kofinanzierung, stabilen Betriebsverträgen und lokaler technischer Kapazität abhängen. Kleinere Kommunen haben oft weniger Personal und weniger Erfahrung mit technischer Beschaffung. Ein Projekt, das auf lokale Abfallmengen abgestimmt ist, kann das Risiko des Aufbaus ungenutzter Kapazitäten reduzieren. Es kann auch stufenweise Investitionen realistischer machen als eine einzige große Anlage. Die provinzielle Koordination bleibt wichtig, wenn benachbarte Kommunen Umschlag-, Behandlungs- oder Endentsorgungsanlagen gemeinsam nutzen können. Dieser Ansatz kann formelle Dienstleistungen ausweiten, ohne dass jede Gemeinde ein vollständiges System unabhängig entwickeln muss.
Wettbewerbslandschaft
Der Markt für Festabfallentsorgung in Argentinien weist eine mittlere Marktkonzentration auf. In Buenos Aires betreiben Cliba, Solbayres, AESA Buenos Aires, Urbaser Argentina und Transportes Olivos wichtige Konzessionsgebiete, während CEAMSE die interkommunale Umschlag- und Endentsorgungsinfrastruktur verwaltet. Dienstleister konkurrieren in erster Linie auf der Grundlage von Betriebszuverlässigkeit, Flotteneffizienz, Umweltkonformität und ihrer Fähigkeit, zunehmend strengere kommunale Berichtspflichten zu erfüllen. Cliba verarbeitete im Jahr 2025 mehr als 750.000 Tonnen Abfall und behandelte über 5,1 Millionen Tonnen, während es die Kohlenstoffneutralitätsverifizierung für seine Scope-1- und Scope-2-Emissionen in Buenos Aires erlangte, was zeigt, wie Umweltleistung neben der Preisgestaltung zu einem zusätzlichen Differenzierungsmerkmal wird.
Digitalisierung prägt zunehmend die Wettbewerbspositionierung. Buenos Aires setzte 4.500 Füllstandssensoren über die intelligente Abfallplattform von Urbetrack ein und erreichte eine Servicekonformität von 97 % durch verbesserte Behälterüberwachung, Routenoptimierung und Flottenmanagement. Ebenso führte Quilmes ein Pilotprojekt für intelligentes Abfallmanagement mit der digitalen Plattform von Urbetrack für Echtzeit-Flottenüberwachung und Routenplanung ein. Auf Behandlungsebene präsentierte Veolia Argentina seinen Umweltinfrastrukturplan 2026–2036 für Misiones, einschließlich eines Umwelttechnologieparks, Biogas-zu-Energie-Erzeugung und thermischer Behandlungsanlagen, was die wachsende Integration digitaler Betriebe mit Ressourcenverwertung und Energieerzeugung hervorhebt.
Strategische Portfolioaktivitäten beeinflussen ebenfalls die Wettbewerbslandschaft. Urbaser Argentina wurde nach Urbaser's im Februar 2026 angekündigter globaler Transaktion in einem separaten Verkaufsprozess geführt. Das argentinische Unternehmen erzielte im Jahr 2025 rund 90 Millionen USD EBITDA und wurde zwischen 300 Millionen EUR (338,6 Millionen USD) und 400 Millionen EUR (451,5 Millionen USD) bewertet, was den Wert widerspiegelt, den Investoren langfristigen kommunalen Konzessionsportfolios beimessen. Wachstumschancen bestehen im Recycling von Bau- und Abbruchabfällen, der Gefahrstoffbehandlung in Innenprovinzen, landwirtschaftlichen Biogasprojekten und digitalen Flottenmanagementlösungen. Darüber hinaus wird die schrittweise Umsetzung der Anforderungen zur erweiterten Herstellerverantwortung (EPR) für Verpackungsabfälle voraussichtlich die kommerzielle Tragfähigkeit von Materialrückgewinnungsaktivitäten verbessern. Mit der Weiterentwicklung des Sektors werden größere Betreiber voraussichtlich von etablierten Konzessionsportfolios, Verarbeitungsinfrastruktur, Finanzierungskapazität und operativer Expertise profitieren, während regionale Unternehmen in kleineren Kommunen und spezialisierten Abfallströmen wettbewerbsfähig bleiben dürften. Die künftige Marktpositionierung wird zunehmend von der Fähigkeit abhängen, messbare Umweltleistung, zuverlässige Servicequalität und effiziente langfristige Vertragserfüllung zu liefern, anstatt primär über den Preis zu konkurrieren.
Marktführer der Festabfallentsorgungsbranche in Argentinien
Cliba Ingeniería Ambiental S.A.
CEAMSE
Veolia Argentina S.A.
Urbaser Argentina S.A.
Tecsan Ingeniería Ambiental S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- März 2026: Die Provinz San Juan beginnt mit dem Bau der Abfall-zu-Energie-Anlage VERSU. Energía Provincial Sociedad del Estado begann mit den Bauarbeiten an der VERSU-Anlage in Cañada Honda im Departement Sarmiento. Die Anlage ist darauf ausgelegt, täglich 10 Tonnen kommunalen Festabfall zu verarbeiten und Strom für 1.300 Haushalte zu erzeugen, und wird als replizierbares Modell für Kommunen im Landesinneren positioniert.
- Februar 2025: Platinum Equity behält Urbaser Argentina und leitet einen separaten Verkauf ein. Nach dem globalen Verkauf von Urbaser im Wert von 6,6 Milliarden USD an Blackstone und EQT behielt Platinum Equity die argentinische Tochtergesellschaft, die im Jahr 2025 ein EBITDA von 90 Millionen USD erzielte und 3.500 Mitarbeiter beschäftigte.
- November 2025: CEAMSE präsentiert einen Fahrplan zur Flottenmodernisierung und Managementmodernisierung. CEAMSE präsentierte der Provinz und der Stadt Buenos Aires sowie 45 kommunalen Bürgermeistern eine neue Betriebsflotte und einen strategischen Modernisierungsplan. Der Plan umfasste Infrastrukturinvestitionen, Ausrüstungsaufrüstungen und zukünftige Planungsmeilensteine.


Berichtsumfang des Marktes für Festabfallentsorgung in Argentinien
Der Markt für Festabfallentsorgung in Argentinien ist segmentiert nach Dienstleistungsart (Sammeldienstleistungen, Transport & Logistik, Recycling & Materialrückgewinnung, Behandlung & Entsorgung, Abfall-zu-Energie, Sonstige), nach Abfallart (Kommunaler Festabfall, Industrieabfall, Gefahrstoffe, Landwirtschaftlicher Abfall und weitere) sowie nach Quelle (Privathaushalte, Gewerbe, Industrie und institutionelle Einrichtungen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Sammeldienstleistungen |
| Transport und Logistik |
| Recycling und Materialrückgewinnung |
| Behandlung und Entsorgung |
| Abfall-zu-Energie |
| Sonstige |
| Kommunaler Festabfall |
| Industrieabfall |
| Gefahrstoffe |
| Bau- und Abbruchabfälle |
| Landwirtschaftlicher Abfall |
| Medizinischer Abfall |
| Sonstige |
| Privathaushalte |
| Gewerbe |
| Industrie |
| Institutionelle Einrichtungen |
| Nach Dienstleistungsart | Sammeldienstleistungen |
| Transport und Logistik | |
| Recycling und Materialrückgewinnung | |
| Behandlung und Entsorgung | |
| Abfall-zu-Energie | |
| Sonstige | |
| Nach Abfallart | Kommunaler Festabfall |
| Industrieabfall | |
| Gefahrstoffe | |
| Bau- und Abbruchabfälle | |
| Landwirtschaftlicher Abfall | |
| Medizinischer Abfall | |
| Sonstige | |
| Nach Quelle | Privathaushalte |
| Gewerbe | |
| Industrie | |
| Institutionelle Einrichtungen |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die Festabfallentsorgungsdienstleistungen in Argentinien?
Der Sektor hatte im Jahr 2025 einen Wert von 4,24 Milliarden USD und soll bis 2031 einen Wert von 6,62 Milliarden USD erreichen, mit einer CAGR von 7,75 % von 2026 bis 2031.
Welche Dienstleistungskategorie führt bei den Erlösen im Abfallmanagement in Argentinien?
Sammeldienstleistungen führten im Jahr 2025 bei den Erlösen, da städtische Gebiete häufige kommunale Abfallabholungen und Routenabdeckung benötigen.
Welcher Abfallstrom hat die stärksten Wachstumsaussichten?
Die Gefahrstoffbehandlung soll am schnellsten wachsen, angetrieben durch industrielle, agroindustrielle, bergbauliche und medizinische Abfallbehandlungsanforderungen.
Warum ist Buenos Aires für Abfallentsorgungsanbieter wichtig?
CEAMSE verwaltete im Jahr 2025 täglich 23.000 Tonnen aus 45 Kommunen und der Stadt Buenos Aires, was AMBA zum wichtigsten formellen Versorgungsgebiet des Landes macht.
Was begrenzt die Ausweitung formeller Abfalldienstleistungen in Argentinien?
Fiskalische Einschränkungen, mehr als 5.000 offene Müllkippen, geringe Trennung außerhalb der Großstädte und veraltete Fahrzeugflotten verlangsamen den Übergang zu formeller Sammlung und Behandlung.
Welche Chancen entstehen für Abfallbetreiber?
Materialrückgewinnung, Deponiegasprojekte, Gefahrstoffbehandlung, landwirtschaftliches Biogas und digitales Flottenmanagement bieten Bereiche für die Ausweitung von Dienstleistungen.
Seite zuletzt aktualisiert am:



