
Taille et part du marché de la gestion des déchets solides en Argentine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
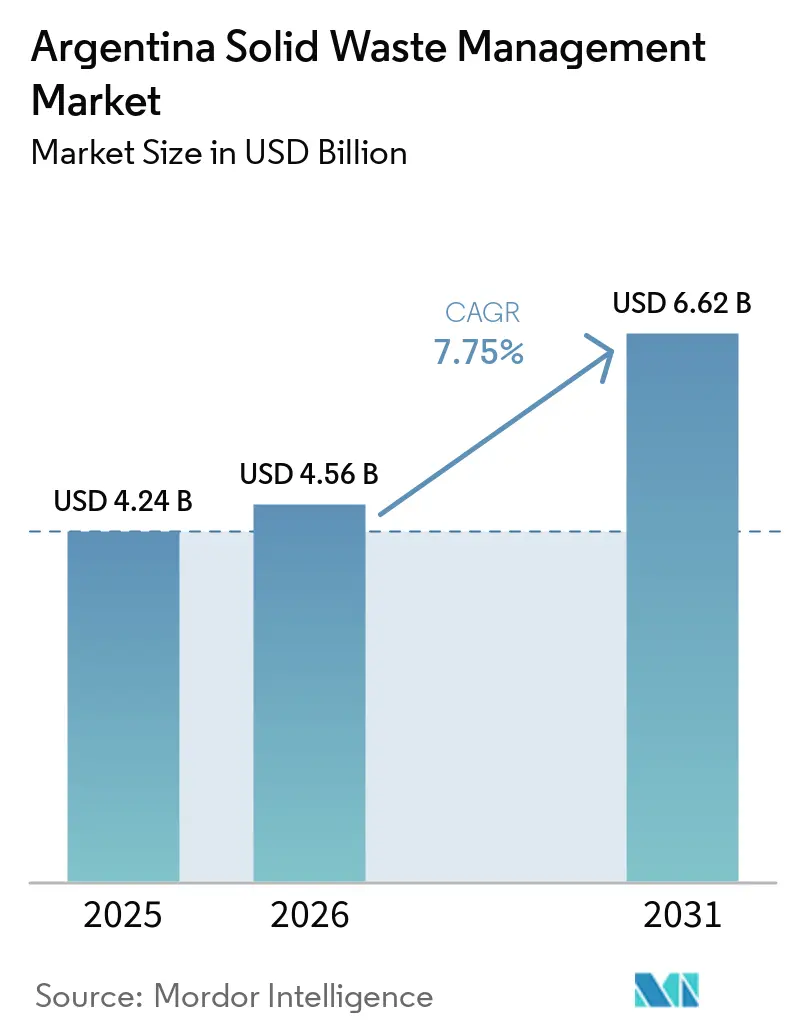
| Taille du marché de l'année de base (2025) | 4.24 Milliards de dollars |
| Taille du Marché (2026) | 4.56 Milliards de dollars |
| Taille du Marché (2031) | 6.62 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.75 % |
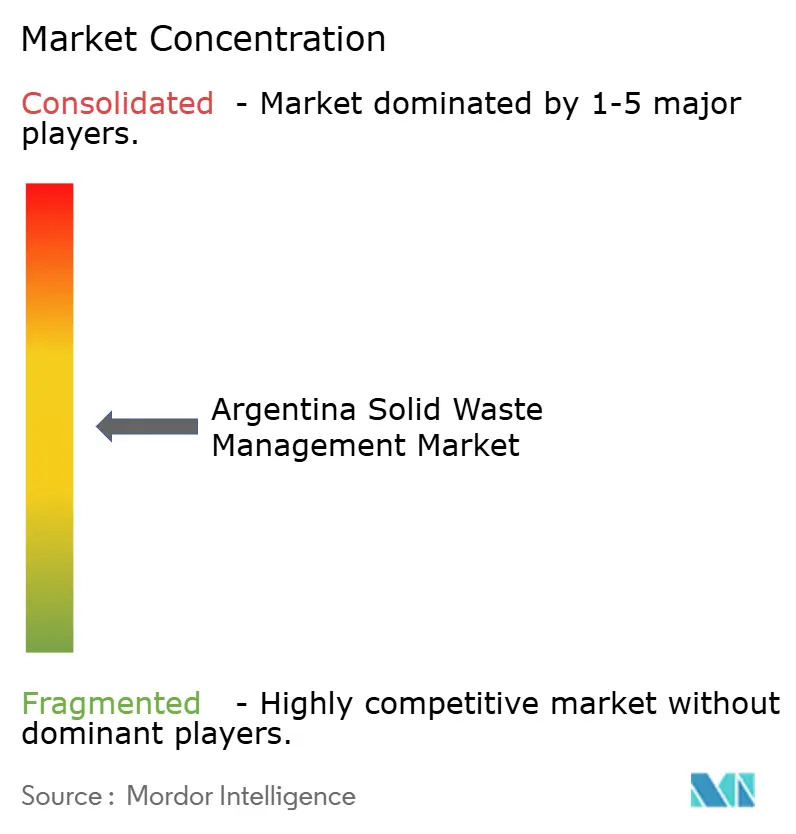
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des déchets solides en Argentine par Mordor Intelligence
La taille du marché de la gestion des déchets solides en Argentine est projetée à 4,24 milliards USD en 2025, 4,56 milliards USD en 2026, et devrait atteindre 6,62 milliards USD d'ici 2031, avec un CAGR de 7,75 % de 2026 à 2031.
Le marché de la gestion des déchets solides en Argentine est façonné par la hausse des volumes de déchets urbains, les réglementations provinciales en matière de déchets et la nécessité de remplacer les sites d'élimination à ciel ouvert par des systèmes gérés. L'Argentine génère 45 000 tonnes de déchets solides urbains par jour, soit près de 16,5 millions de tonnes par an, un volume qui continue de dépasser les capacités de collecte et de traitement autorisées. Cet écart soutient la demande de services de collecte, de transfert, de traitement et de valorisation sur le marché de la gestion des déchets solides en Argentine. Les contraintes budgétaires limitent les dépenses d'investissement municipales, de sorte que les opérateurs ont de plus en plus besoin de projets combinant contrats de service, renouvellement d'équipements et financements extérieurs. Le secteur formel peut également gagner des marchés lorsque les municipalités intègrent les coopératives de récupérateurs urbains dans des systèmes de valorisation agréés et que les exploitants de décharges utilisent des projets de captage du méthane pour soutenir l'investissement.
Points clés du rapport
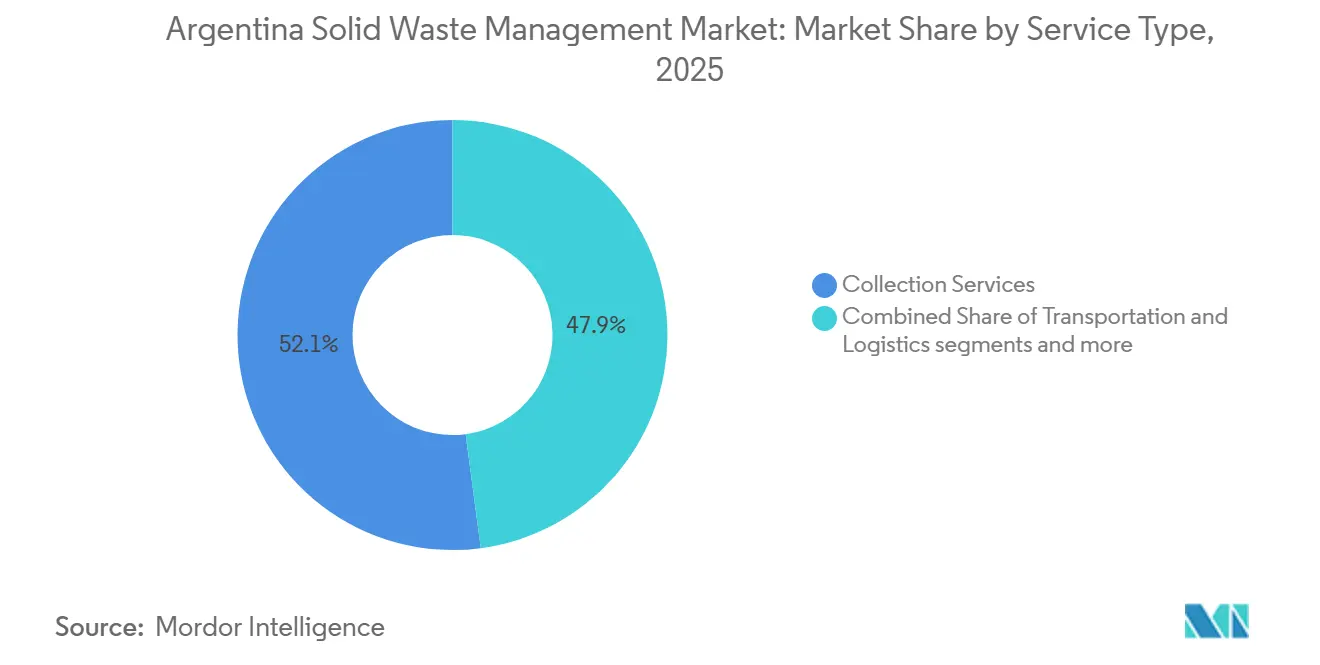
- Par type de service, les services de collecte détenaient 52,1 % de la part du marché de la gestion des déchets solides en Argentine en 2025, tandis que le recyclage et la valorisation des matériaux devraient croître à un CAGR de 9,8 % jusqu'en 2031.
- Par type de déchet, les déchets solides municipaux représentaient 62 % de la taille du marché de la gestion des déchets solides en Argentine en 2025, tandis que les déchets dangereux devraient croître à un CAGR de 9,2 % jusqu'en 2031.
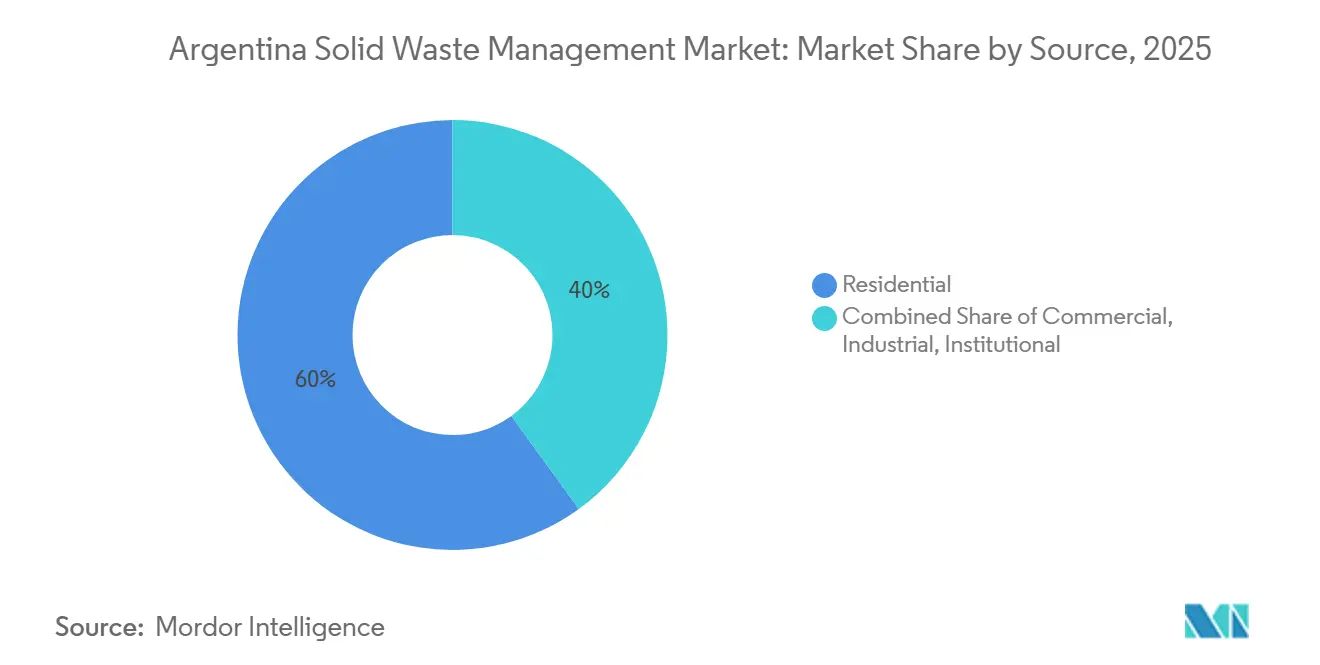
- Par source, les déchets résidentiels détenaient une part de 60 % en 2025, tandis que les sources industrielles devraient croître à un CAGR de 9,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la gestion des déchets solides en Argentine
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des programmes de gestion intégrée urbaine de l'environnement (GIRSU) dans les provinces | +2.2% | National, avec une activité à Buenos Aires, Mendoza, Córdoba et Jujuy | Moyen terme (2 à 4 ans) |
| Croissance rapide de la génération de déchets municipaux dans la région métropolitaine de Buenos Aires | +1.6% | AMBA et province de Buenos Aires | Court terme (≤ 2 ans) |
| Augmentation des investissements publics dans les décharges sanitaires remplaçant les décharges à ciel ouvert | +1.4% | National, avec une activité précoce à Santiago del Estero, Río Negro, Salta et Santa Cruz | Moyen terme (2 à 4 ans) |
| Hausse de la valorisation des recyclables grâce aux programmes d'intégration des récupérateurs urbains (Cartoneros) | +1.0% | Buenos Aires, Córdoba, Rosario et réseaux coopératifs à l'échelle nationale | Moyen terme (2 à 4 ans) |
| Croissance du traitement des déchets agro-industriels et de la valorisation de la biomasse | +0.8% | Région de la Pampa, Tucumán, Córdoba et San Juan | Long terme (≥ 4 ans) |
| Expansion des initiatives de responsabilité élargie des producteurs (REP) pour les emballages et les flux de déchets spéciaux | +0.6% | National | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des programmes de gestion intégrée urbaine de l'environnement (GIRSU) dans les provinces
Le Plan GIRSU de l'Argentine fournit aux provinces et aux municipalités un cadre national pour la gestion intégrée des déchets urbains, soutenant les complexes environnementaux, la séparation à la source et la fermeture des sites d'élimination à ciel ouvert.[1]Ministerio de Ambiente y Desarrollo Sostenible, "Plan GIRSU Gestión Integral de Residuos Sólidos Urbanos," Argentina.gob.ar, argentina.gob.ar. La réglementation 2025 de Mendoza en vertu de la loi 9659 oblige les municipalités à préparer des plans quinquennaux de gestion intégrée des déchets dans quatre zones provinciales, intégrant des indicateurs de performance mesurables et la participation formelle des récupérateurs urbains. Jujuy a également élargi la gouvernance coordonnée des déchets grâce à son programme Pachamama Te Cuido, alignant les stratégies provinciales et municipales de gestion des déchets autour de San Salvador de Jujuy. Ces initiatives encouragent les municipalités à moderniser les infrastructures de collecte, de transfert et de traitement, tout en créant des opportunités d'approvisionnement plus standardisées pour les prestataires de services privés sur le marché de la gestion des déchets solides en Argentine. Parallèlement, le renforcement des exigences de planification provinciale accroît la demande en ingénierie, conseil environnemental, modernisation des flottes, stations de transfert, installations de valorisation des matériaux et projets de réhabilitation de décharges.[2]Gobierno de Jujuy, "Un Segundo Relleno Sanitario para Garantizar la Disposición Final Adecuada de RSU," Prensa Jujuy, prensa.jujuy.gob.ar. L'accent mis sur la performance mesurable des services et la coordination régionale favorise également des contrats de service public-privé à plus long terme, permettant aux entreprises de gestion des déchets d'investir dans des systèmes de collecte avancés, des technologies de tri et des infrastructures de recyclage avec une meilleure visibilité des revenus.
Croissance rapide de la génération de déchets municipaux dans la région métropolitaine de Buenos Aires
Le marché de la gestion des déchets solides en Argentine dépend fortement de la zone métropolitaine de Buenos Aires (AMBA), où la génération de déchets et la demande de services sont nettement supérieures à celles de la plupart des autres provinces. CEAMSE a géré environ 23 000 tonnes de déchets solides municipaux par jour provenant de 45 municipalités et de la Ville de Buenos Aires en 2025, le Complexe Environnemental Norte III traitant environ 85 % du flux de déchets de la ville.[3]CEAMSE, "CEAMSE Presentó Avances de Gestión y una Renovada Flota Operativa Junto a Intendentes de la Provincia," CEAMSE, ceamse.gov.ar. Les déchets organiques représentent près de 50 % des déchets municipaux, mais les infrastructures de compostage et de digestion anaérobie restent insuffisantes pour traiter ce volume. Bien que CEAMSE exploite 23 MW de capacité de valorisation énergétique du biogaz de décharge et prévoie de la porter à 33 MW, la valorisation énergétique reste concentrée dans un nombre limité d'installations. Cette concentration géographique exerce une pression opérationnelle considérable sur quelques grands actifs de traitement, tandis que de nombreuses municipalités secondaires continuent de recourir à des méthodes d'élimination conventionnelles avec des infrastructures de valorisation limitées. La répartition inégale des installations de traitement avancées augmente les coûts de transport, contraint l'investissement régional dans le recyclage et le traitement des déchets organiques, et limite le développement de systèmes décentralisés de gestion des déchets. En conséquence, le marché continue de nécessiter des stations de transfert supplémentaires, des installations de valorisation des matériaux, des capacités de traitement des déchets organiques et des infrastructures modernes de décharges pour améliorer la couverture régionale des services et réduire la dépendance aux grands complexes d'élimination métropolitains.
Augmentation des investissements publics dans les décharges sanitaires remplaçant les décharges à ciel ouvert
La construction de décharges sanitaires offre aux opérateurs, aux fournisseurs d'équipements et aux prestataires d'ingénierie une voie d'accès au marché de la gestion des déchets solides en Argentine. Jujuy a commencé les travaux d'une deuxième décharge sanitaire dans son Centre Environnemental provincial en 2025, avec un financement combiné de 12,4 millions USD. L'installation s'inscrit dans le plan plus large de la province visant à améliorer l'élimination finale. Río Negro a également présenté en 2025 une proposition obligeant les municipalités à éliminer les décharges à ciel ouvert dans un délai de 2 ans. Ces actions créent des délais définis pour les marchés publics municipaux et la réhabilitation des sites. Elles facilitent également le couplage des projets d'élimination avec la valorisation, le captage du méthane et les investissements dans les flottes. Le marché de la gestion des déchets solides en Argentine peut donc bénéficier lorsque les réglementations provinciales traduisent des objectifs généraux en matière de déchets en projets assortis de calendriers.
Hausse de la valorisation des recyclables grâce aux programmes d'intégration des récupérateurs urbains (Cartoneros)
L'intégration des récupérateurs urbains augmente le volume de recyclables entrant dans les circuits de valorisation formels, créant des opportunités supplémentaires de collecte, de tri et de traitement pour les entreprises de gestion des déchets. Reciclar S.A. a la capacité de traiter jusqu'à 600 millions de bouteilles en plastique par an, démontrant l'échelle des infrastructures de traitement que les systèmes de collecte formels peuvent soutenir. Selon la Federación Argentina de Cartoneros, Carreros y Recicladores, l'emploi coopératif a diminué de 18 000 travailleurs en 2023 à environ 10 000 début 2025, les prix plus bas des matières recyclables ayant réduit la viabilité économique de la collecte informelle. Ce déclin accroît la nécessité pour les municipalités et les opérateurs privés de déchets d'élargir les services de collecte sous contrat et de valorisation des matériaux afin de maintenir les volumes de recyclage, soutenant la croissance des revenus de services sur le marché de la gestion des déchets solides en Argentine. En 2025, la Chambre des Députés a reçu un projet de loi visant à établir des normes environnementales minimales pour les emballages post-consommation. S'il est adopté, ce cadre accroîtrait la participation des producteurs au financement des activités de collecte et de valorisation, renforçant la demande de services contractuels de recyclage, de tri, de logistique et de traitement. L'intégration municipale des coopératives de cartoneros peut en outre améliorer la traçabilité, la qualité des services et la mesure de la valorisation, tout en fournissant un approvisionnement plus stable aux installations de recyclage, soutenant à la fois les objectifs environnementaux et l'expansion du marché formel de la gestion des déchets.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Instabilité économique limitant l'investissement public dans les infrastructures modernes de gestion des déchets | -2.0% | National | Court terme (≤ 2 ans) |
| Forte dépendance aux décharges à ciel ouvert dans les petites municipalités | -1.4% | Santa Fe, Córdoba, Salta et petites municipalités à l'échelle nationale | Long terme (≥ 4 ans) |
| Faible séparation à la source et participation au recyclage en dehors des grandes villes | -1.0% | National, à l'exclusion de Buenos Aires et des grands centres urbains | Moyen terme (2 à 4 ans) |
| Vieillissement des flottes de collecte et insuffisance des infrastructures de stations de transfert | -0.6% | Provinces intérieures et villes secondaires | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Instabilité économique limitant l'investissement public dans les infrastructures modernes de gestion des déchets
L'instabilité macroéconomique de l'Argentine continue de contraindre l'investissement dans les infrastructures modernes de gestion des déchets solides, en particulier dans les provinces et les municipalités qui dépendent des budgets publics pour financer les systèmes de collecte, les décharges sanitaires, les stations de transfert et les installations de valorisation des matériaux. La forte inflation, les contraintes budgétaires et le faible accès aux financements à long terme augmentent le coût des projets d'investissement et retardent le renouvellement des flottes et la modernisation des installations. Bien que le gouvernement national continue de promouvoir la gestion intégrée des déchets à travers la Stratégie Nationale de Gestion Intégrée des Déchets Solides Municipaux (ENGIRSU) et le Plan GIRSU, les municipalités varient considérablement dans leur mise en œuvre en raison des contraintes budgétaires et des capacités institutionnelles. En septembre 2025, le gouvernement fédéral devrait présenter une proposition de budget 2026 équilibré axé sur la discipline budgétaire, indiquant une pression continue sur les dépenses d'investissement public malgré les perspectives de croissance économique. Cet environnement budgétaire pourrait ralentir l'investissement dans les infrastructures avancées de traitement des déchets, en particulier en dehors des grandes zones métropolitaines.
Forte dépendance aux décharges à ciel ouvert dans les petites municipalités
La dépendance persistante aux décharges à ciel ouvert dans les petites municipalités demeure un défi majeur pour le marché de la gestion des déchets solides en Argentine. Selon le gouvernement national, l'Argentine compte encore environ 5 000 décharges à ciel ouvert, soit en moyenne plus de deux décharges par municipalité, dont beaucoup constituent la méthode d'élimination officielle des collectivités locales. Ces sites manquent généralement de revêtements imperméables, de systèmes de traitement des lixiviats, de systèmes de captage du biogaz et de surveillance environnementale, ce qui limite la valorisation des déchets et accroît les risques environnementaux et sanitaires. Dans une étude réalisée en 2025 dans la province de Tucumán, des chercheurs ont identifié 40 décharges à ciel ouvert actives, dont beaucoup étaient situées à moins de 5 km des centres urbains et à proximité de rivières et de terres agricoles. L'étude a estimé que 35 % des déchets solides municipaux en Argentine sont encore éliminés dans des décharges à ciel ouvert non traitées, soulignant des lacunes persistantes en matière d'infrastructure malgré les initiatives nationales en cours visant à fermer ces sites et à développer des installations de traitement régionales dans le cadre du Plan GIRSU. Ces conditions continuent de freiner les investissements dans le recyclage, le compostage et la valorisation énergétique des déchets dans les villes secondaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la collecte domine les revenus, tandis que la valorisation connaît la croissance la plus rapide
Les services de collecte détenaient 52,1 % de la part du marché de la gestion des déchets solides en Argentine en 2025, car les villes ont besoin d'une collecte fréquente et fiable dans les zones résidentielles denses. Les municipalités font appel à des opérateurs sous contrat ou à des services en régie, selon leurs capacités budgétaires et administratives. Buenos Aires illustre l'approche de la concession, dans laquelle les opérateurs desservent des zones désignées et opèrent selon des exigences de niveau de service. Le régulateur de Buenos Aires a émis des résolutions de pénalité en 2026 à l'encontre des opérateurs de collecte qui n'avaient pas respecté leurs obligations de service, soulignant l'importance de la qualité d'exécution.
Le recyclage et la valorisation des matériaux devraient se développer à un CAGR de 9,8 % entre 2026 et 2031, le taux le plus rapide parmi les types de services. Benito Roggio Ambiental a signé un protocole d'accord avec Dow pour étudier les technologies de recyclage des plastiques flexibles post-consommation. Ce type de collaboration peut améliorer la valeur récupérée à partir de matériaux difficiles à recycler. Le projet VERSU de San Juan a débuté sa construction en mars 2026 et est conçu pour traiter 10 tonnes de déchets solides municipaux par jour. Le projet est destiné à produire de l'électricité pour 1 300 foyers. Le transport, la logistique, le traitement et l'élimination devraient croître avec le flux global de déchets. Les services de valorisation pourraient les dépasser là où les programmes de séparation et les réglementations sur les emballages augmentent l'offre de matériaux utilisables. Les transformateurs formels ont besoin d'un approvisionnement régulier en matériaux triés pour soutenir l'investissement dans les équipements et le contrôle de la qualité. La catégorie de services dépend donc à la fois de la conception de la collecte et de la capacité de traitement. Les programmes municipaux de séparation à la source peuvent réduire la contamination avant que les matériaux n'atteignent une installation de tri. Les réglementations sur les emballages pourraient rendre le lien entre la collecte, le tri et les marchés finaux plus prévisible. Ces conditions amélioreraient la base commerciale des projets de recyclage dans les villes au-delà de Buenos Aires.


Par type de déchet : les déchets municipaux représentent le segment le plus important, les déchets dangereux connaissent la croissance la plus rapide
Les déchets solides municipaux représentaient 62 % du total en 2025, ce qui en fait la plus grande catégorie de déchets par volume. Cette ampleur reflète la concentration urbaine du pays et le rôle central de la collecte des ménages. Les matières organiques représentaient 50 % des déchets solides municipaux de Buenos Aires, créant un besoin majeur non satisfait en compostage et en digestion anaérobie. Les déchets de construction et de démolition sont également insuffisamment gérés. La zone métropolitaine de Buenos Aires a généré 855 564 tonnes de déchets de construction et de démolition par an, mais seule une partie de ces matériaux a été formellement valorisée.
Les déchets dangereux devraient se développer à un CAGR de 9,2 % entre 2026 et 2031, le taux le plus rapide parmi les types de déchets. L'agro-industrie, l'exploitation minière et l'activité pharmaceutique génèrent des flux de déchets nécessitant une manipulation et un traitement autorisés. L'unité Aesa Misiones de Veolia Argentina a traité 117 tonnes de déchets pathologiques par mois en 2024. Son autoclave final est certifié pour fonctionner au-delà de 2030. Les résidus agricoles créent également une base de matières premières plus importante pour le biogaz et les méthodes de valorisation connexes. Le ministère de l'Agriculture argentin a indiqué en 2025 que seulement 5 % du potentiel biogaz du pays provenant des résidus agro-industriels est exploité commercialement. Cela laisse de la place pour des installations de traitement qui gèrent les résidus industriels et agricoles à proximité de leur lieu de production. Ces installations peuvent réduire la distance que les déchets organiques et spécialisés doivent parcourir avant traitement. Elles peuvent également fournir un débouché local pour les matières premières inadaptées à la collecte municipale conventionnelle. L'opportunité est la plus forte là où les exploitations agricoles, les usines alimentaires et les élevages génèrent des volumes réguliers. Ces exigences favorisent les opérateurs capables de combiner expertise en gestion des déchets et relations industrielles locales.
Par source : les déchets résidentiels dominent, les sources industrielles gagnent du terrain
Les sources résidentielles représentaient 60 % de la part en 2025, car les systèmes de gestion des déchets municipaux sont principalement conçus pour la collecte des ménages. La génération nationale de déchets par habitant était en moyenne de 1,15 kg par habitant et par jour. Les grandes villes disposent de circuits de collecte établis, bien que les zones périurbaines et rurales présentent encore des lacunes en matière de couverture. Buenos Aires compte plus de 6 000 récupérateurs urbains organisés en 12 coopératives, contribuant à relier la séparation à la source des ménages au recyclage formel et à la valorisation des matériaux. Cependant, le financement limité et irrégulier des services de collecte et de recyclage, ainsi que les faibles prix des matières recyclables, ont freiné l'expansion de ces programmes et ralenti l'intégration des matériaux valorisés dans les systèmes formels de gestion des déchets.
Les sources industrielles devraient se développer à un CAGR de 9,1 % entre 2026 et 2031, le taux le plus rapide parmi les catégories de sources. L'agro-industrie, la fabrication alimentaire et des boissons, et l'exploitation minière génèrent chacune des déchets conventionnels et spécialisés nécessitant des services autorisés. L'examen 2025 du ministère de l'Agriculture identifie l'élevage, la volaille, les abattoirs et la transformation alimentaire comme des sources importantes de matières premières pour le biogaz. Les parcs industriels peuvent utiliser des installations de traitement et de valorisation co-implantées pour réduire les besoins de transport. Les sources commerciales et institutionnelles fournissent une base de volume plus stable dans les quartiers d'affaires et les établissements publics. Leur demande est plus étroitement liée à l'activité économique qu'aux changements réglementaires qui façonnent la collecte municipale.
Analyse géographique
L'AMBA détenait la plus grande part du marché de la gestion des déchets solides en Argentine en 2025, car elle combine la plus haute densité de déchets du pays avec ses infrastructures formelles les plus développées. CEAMSE a géré 23 000 tonnes de déchets par jour dans 45 municipalités et la Ville de Buenos Aires. Sa zone de service s'étendait sur plus de 9 000 km². Norte III a traité 85 % du flux de déchets de la Ville de Buenos Aires. CEAMSE exploite 23 MW de capacité de production d'électricité à partir du biogaz et prévoit d'atteindre 33 MW. La région dispose de la gamme la plus large d'opérations de collecte, de transfert, de décharge et de valorisation, même si le taux de détournement de 14 % indique un besoin de traitement significatif.
Córdoba, Mendoza, Santa Fe et Salta constituent le prochain groupe actif sur le marché de la gestion des déchets solides en Argentine. La réglementation 2025 de Mendoza exige des plans quinquennaux de gestion des déchets municipaux dans 4 zones de gestion. Ces plans créent des besoins d'approvisionnement plus clairs pour les prestataires de collecte et de traitement. Córdoba a alloué des fonds pour une installation régionale à Porteña afin de remplacer les sites d'élimination à ciel ouvert dans le département de San Justo. Santa Fe poursuit la valorisation du biogaz autour de Rosario, où le gouvernement provincial oriente les déchets résidentiels vers la valorisation énergétique. Ces provinces combinent des volumes urbains significatifs avec des réglementations locales de plus en plus formalisées. Leur activité offre aux opérateurs des opportunités en dehors de l'AMBA sans nécessiter le même niveau de déploiement de capital.
Les provinces du nord et de Patagonie représentaient une part plus faible des revenus formels en 2025, mais elles peuvent croître à partir d'une base plus basse à mesure que les infrastructures locales sont construites. Jujuy a lancé une deuxième décharge sanitaire avec un financement de 12,4 millions USD. La proposition 2025 de Río Negro oblige les municipalités à mettre fin aux décharges à ciel ouvert dans un délai de 2 ans. San Juan a commencé la construction de VERSU en mars 2026 pour une installation conçue pour les municipalités de moins de 100 000 habitants. Ces projets montrent comment des zones de service plus petites peuvent utiliser des projets de décharge, de valorisation et d'énergie adaptés à leurs volumes locaux. Leur progression dépendra du cofinancement, de contrats d'exploitation stables et des capacités techniques locales. Les petites municipalités ont souvent moins de personnel et moins d'expérience en matière de marchés publics techniques. Un projet aligné sur les volumes locaux de déchets peut réduire le risque de construire des capacités inutilisées. Il peut également rendre l'investissement progressif plus réaliste qu'une seule grande installation. La coordination provinciale reste importante lorsque les municipalités voisines peuvent partager des actifs de transfert, de traitement ou d'élimination finale. Cette approche peut étendre les services formels sans que chaque collectivité ait à développer un système complet de manière indépendante.
Paysage concurrentiel
Le marché de la gestion des déchets solides en Argentine présente un niveau de concentration moyen. À Buenos Aires, Cliba, Solbayres, AESA Buenos Aires, Urbaser Argentina et Transportes Olivos exploitent des zones de concession importantes, tandis que CEAMSE gère les infrastructures de transfert inter-municipal et d'élimination finale. Les prestataires de services se font concurrence principalement sur la fiabilité opérationnelle, l'efficacité des flottes, la conformité environnementale et leur capacité à répondre à des exigences de reporting municipal de plus en plus strictes. Cliba a traité plus de 750 000 tonnes de déchets et en a traité plus de 5,1 millions de tonnes en 2025, tout en obtenant la vérification de la neutralité carbone pour ses opérations de Scope 1 et Scope 2 à Buenos Aires, démontrant comment la performance environnementale devient un facteur de différenciation supplémentaire aux côtés du prix.
La numérisation façonne de plus en plus le positionnement concurrentiel. Buenos Aires a déployé 4 500 capteurs de niveau de remplissage via la plateforme de gestion intelligente des déchets d'Urbetrack, atteignant 97 % de conformité de service en améliorant la surveillance des conteneurs, l'optimisation des itinéraires et la gestion des flottes. De même, Quilmes a lancé un projet pilote de gestion intelligente des déchets utilisant la plateforme numérique d'Urbetrack pour la surveillance en temps réel des flottes et la planification des itinéraires. Au niveau du traitement, Veolia Argentina a présenté son plan d'infrastructure environnementale 2026-2036 pour Misiones, comprenant un Parc Technologique Environnemental, la production d'énergie à partir du biogaz et des installations de traitement thermique, soulignant l'intégration croissante des opérations numériques avec la valorisation des ressources et la production d'énergie.
L'activité stratégique de portefeuille influence également le paysage concurrentiel. Urbaser Argentina a fait l'objet d'un processus de cession distinct à la suite de la transaction mondiale d'Urbaser annoncée en février 2026. L'activité argentine a généré environ 90 millions USD d'EBITDA en 2025 et était valorisée entre 300 millions EUR (338,6 millions USD) et 400 millions EUR (451,5 millions USD), reflétant la valeur que les investisseurs accordent aux portefeuilles de concessions municipales à long terme. Des opportunités de croissance subsistent dans le recyclage des déchets de construction et de démolition, le traitement des déchets dangereux dans les provinces intérieures, les projets de biogaz agricole et les solutions numériques de gestion des flottes. En outre, la mise en œuvre progressive des exigences de responsabilité élargie des producteurs (REP) pour les déchets d'emballages devrait améliorer la viabilité commerciale des activités de valorisation des matériaux. À mesure que le secteur évolue, les grands opérateurs devraient bénéficier de portefeuilles de concessions établis, d'infrastructures de traitement, de capacités de financement et d'une expertise opérationnelle, tandis que les entreprises régionales resteront probablement compétitives dans les petites municipalits et les flux de déchets spécialisés. Le positionnement futur sur le marché dépendra de plus en plus de la capacité à fournir une performance environnementale mesurable, une qualité de service fiable et une exécution efficace des contrats à long terme, plutôt que de concurrencer principalement sur le prix.
Leaders du secteur de la gestion des déchets solides en Argentine
Cliba Ingeniería Ambiental S.A.
CEAMSE
Veolia Argentina S.A.
Urbaser Argentina S.A.
Tecsan Ingeniería Ambiental S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mars 2026 : la province de San Juan lance la construction de l'installation de valorisation énergétique des déchets VERSU. Energía Provincial Sociedad del Estado a lancé les travaux de construction de l'installation VERSU à Cañada Honda, dans le département de Sarmiento. Conçue pour traiter 10 tonnes de déchets solides municipaux par jour et produire de l'électricité pour 1 300 foyers, le projet est positionné comme un modèle reproductible pour les municipalités de l'intérieur.
- Février 2025 : Platinum Equity conserve Urbaser Argentina et lance une cession distincte. À la suite de la vente mondiale de 6,6 milliards USD d'Urbaser à Blackstone et EQT, Platinum Equity a conservé la filiale argentine, qui a généré 90 millions USD d'EBITDA en 2025 et employait 3 500 personnes.
- Novembre 2025 : CEAMSE présente une feuille de route de renouvellement de flotte et de modernisation de la gestion. CEAMSE a présenté une nouvelle flotte opérationnelle et un plan stratégique de modernisation à la Province et à la Ville de Buenos Aires, ainsi qu'à 45 maires municipaux. Le plan couvrait les investissements en infrastructure, les mises à niveau des équipements et les jalons de planification future.


Périmètre du rapport sur le marché de la gestion des déchets solides en Argentine
Le marché de la gestion des déchets solides en Argentine est segmenté par type de service (services de collecte, transport & logistique, recyclage & valorisation des matériaux, traitement & élimination, valorisation énergétique des déchets, autres), par type de déchet (déchets solides municipaux, déchets industriels, déchets dangereux, déchets agricoles et autres), par source (résidentielle, commerciale, industrielle et institutionnelle). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services de collecte |
| Transport et logistique |
| Recyclage et valorisation des matériaux |
| Traitement et élimination |
| Valorisation énergétique des déchets |
| Autres |
| Déchets solides municipaux |
| Déchets industriels |
| Déchets dangereux |
| Déchets de construction et de démolition |
| Déchets agricoles |
| Déchets médicaux |
| Autres |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel |
| Par type de service | Services de collecte |
| Transport et logistique | |
| Recyclage et valorisation des matériaux | |
| Traitement et élimination | |
| Valorisation énergétique des déchets | |
| Autres | |
| Par type de déchet | Déchets solides municipaux |
| Déchets industriels | |
| Déchets dangereux | |
| Déchets de construction et de démolition | |
| Déchets agricoles | |
| Déchets médicaux | |
| Autres | |
| Par source | Résidentiel |
| Commercial | |
| Industriel | |
| Institutionnel |


Questions clés auxquelles répond le rapport
Quelles sont les prévisions pour les services de gestion des déchets solides en Argentine ?
Le secteur s'élevait à 4,24 milliards USD en 2025 et devrait atteindre 6,62 milliards USD d'ici 2031, avec un CAGR de 7,75 % de 2026 à 2031.
Quelle catégorie de services domine les revenus de la gestion des déchets en Argentine ?
Les services de collecte ont dominé les revenus en 2025, car les zones urbaines nécessitent une collecte fréquente des déchets municipaux et une couverture des itinéraires.
Quel flux de déchets présente les meilleures perspectives de croissance ?
Le traitement des déchets dangereux devrait connaître la croissance la plus rapide, porté par les exigences de gestion des déchets industriels, agro-industriels, miniers et médicaux.
Pourquoi Buenos Aires est-elle importante pour les prestataires de gestion des déchets ?
CEAMSE a géré 23 000 tonnes par jour dans 45 municipalités et la Ville de Buenos Aires en 2025, faisant de l'AMBA la principale zone de service formel du pays.
Qu'est-ce qui limite l'expansion des services formels de gestion des déchets en Argentine ?
Les contraintes budgétaires, plus de 5 000 décharges à ciel ouvert, la faible séparation en dehors des grandes villes et le vieillissement des flottes ralentissent la transition vers la collecte et le traitement formels.
Quelles opportunités émergent pour les opérateurs de déchets ?
La valorisation des matériaux, les projets de biogaz de décharge, le traitement des déchets dangereux, le biogaz agricole et la gestion numérique des flottes offrent des domaines d'expansion des services.
Dernière mise à jour de la page le:



