
アルゼンチン固形廃棄物管理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
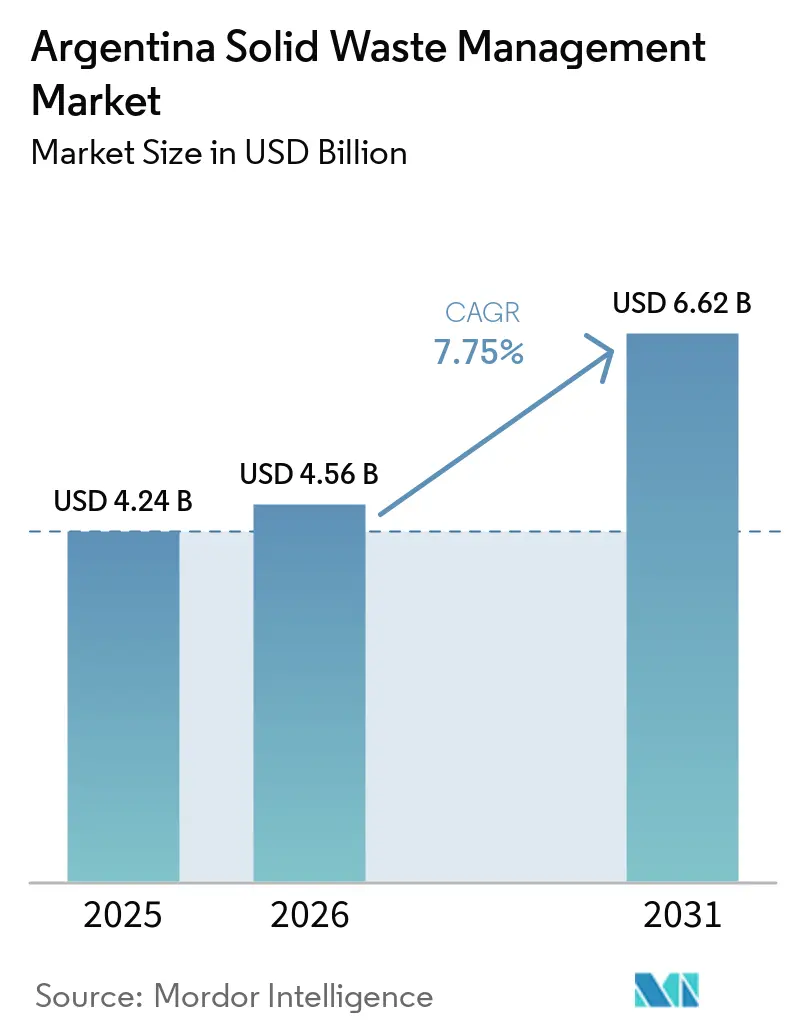
| 基準年の市場規模 (2025) | 4.24 十億米ドル |
| 市場規模 (2026) | 4.56 十億米ドル |
| 市場規模 (2031) | 6.62 十億米ドル |
| 成長率 (2026 - 2031) | 7.75 % |
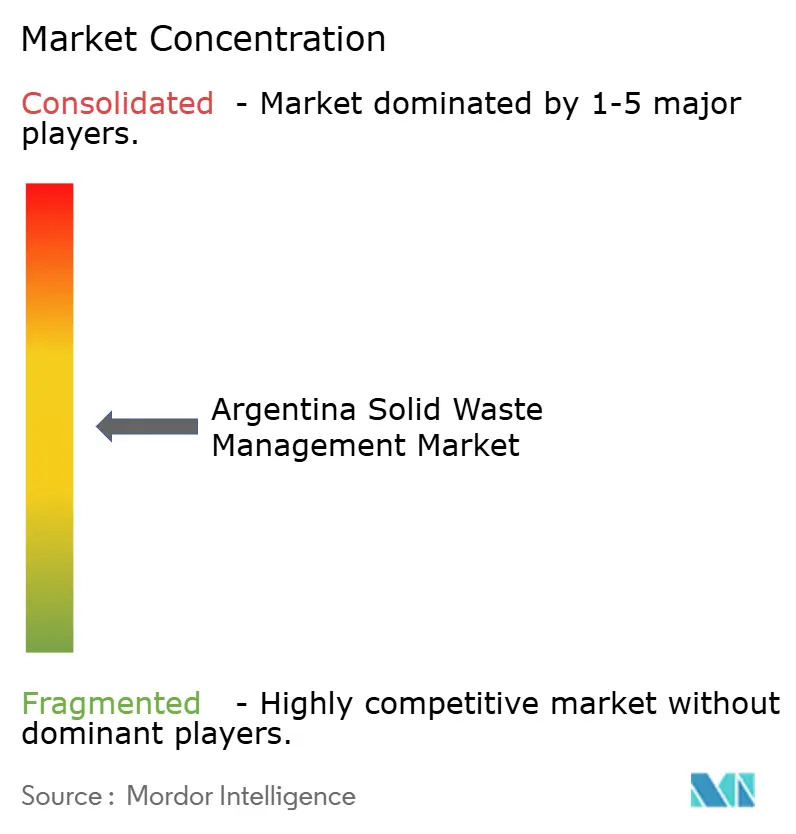
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルゼンチン固形廃棄物管理市場分析
アルゼンチン固形廃棄物管理市場規模は、2025年に42.4 ビリオン 米ドル、2026年に45.6 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 7.75%で成長し、2031年までに66.2 ビリオン 米ドルに達する見込みです。
アルゼンチン固形廃棄物管理市場は、都市廃棄物量の増加、州ごとの廃棄物規制、および野積み処分場を管理型システムに置き換える必要性によって形成されています。アルゼンチンは1日あたり45,000トンの都市固形廃棄物を発生させており、年間では約1,650万トンに達し、この量は許可された収集・処理能力を引き続き上回っています。このギャップが、アルゼンチン固形廃棄物管理市場全体における収集、移送、処理、回収サービスへの需要を支えています。財政的な制約により自治体の資本支出が限られているため、事業者はサービス契約、設備更新、外部資金調達を組み合わせたプロジェクトをますます必要としています。また、自治体が都市廃棄物回収協同組合を許可された回収システムに組み込み、埋立地事業者がメタンプロジェクトを活用して投資を支援することで、フォーマルセクターも事業機会を獲得できます。
主要レポートのポイント
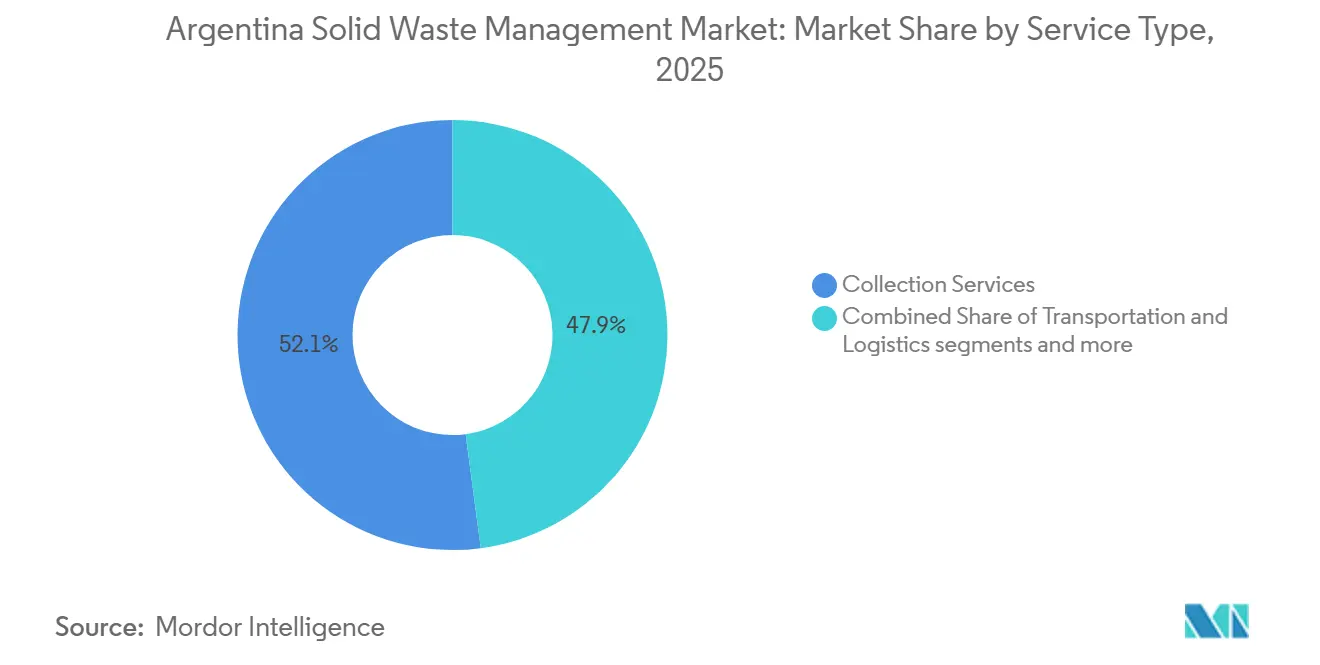
- サービスタイプ別では、収集サービスが2025年のアルゼンチン固形廃棄物管理市場シェアの52.1%を占め、リサイクル・資源回収は2031年までに9.8%のCAGRで成長すると予測されています。
- 廃棄物タイプ別では、都市固形廃棄物が2025年のアルゼンチン固形廃棄物管理市場規模の62%を占め、有害廃棄物は2031年までに9.2%のCAGRで成長すると予測されています。
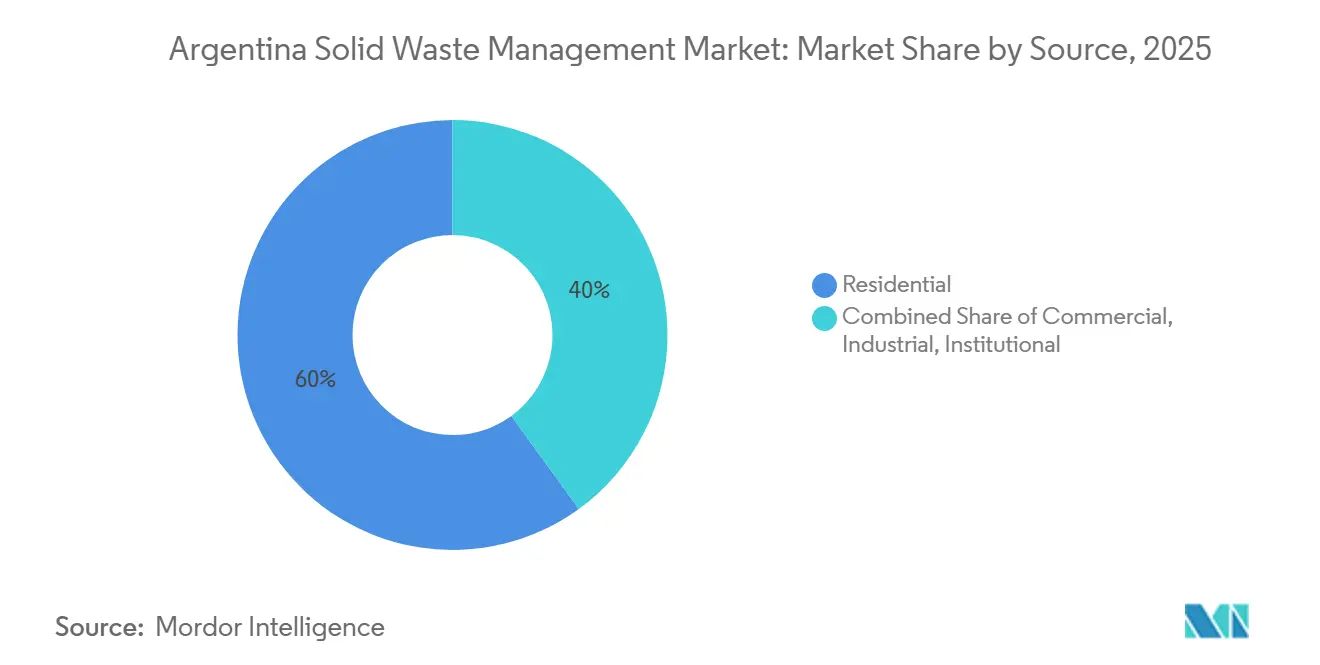
- 発生源別では、住宅廃棄物が2025年に60%のシェアを占め、産業発生源は2031年までに9.1%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アルゼンチン固形廃棄物管理市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 州全体にわたる統合都市環境管理(GIRSU)プログラムの拡大 | +2.2% | ブエノスアイレス、メンドーサ、コルドバ、フフイでの活動を含む全国規模 | 中期(2〜4年) |
| ブエノスアイレス首都圏における都市廃棄物発生量の急速な増加 | +1.6% | AMBAおよびブエノスアイレス州 | 短期(2年以内) |
| 野積み処分場を置き換える衛生埋立地への政府投資の増加 | +1.4% | サンティアゴ・デル・エステロ、リオ・ネグロ、サルタ、サンタ・クルスでの早期活動を含む全国規模 | 中期(2〜4年) |
| 都市廃棄物回収者(カルトネロ)統合プログラムを通じたリサイクル可能物の回収増加 | +1.0% | ブエノスアイレス、コルドバ、ロサリオ、および全国の協同組合ネットワーク | 中期(2〜4年) |
| 農業産業廃棄物処理およびバイオマス有効活用の成長 | +0.8% | パンパ地域、トゥクマン、コルドバ、サン・フアン | 長期(4年以上) |
| 包装材および特殊廃棄物流に関する拡大生産者責任(EPR)イニシアチブの拡大 | +0.6% | 全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
州全体にわたる統合都市環境管理(GIRSU)プログラムの拡大
アルゼンチンのGIRSUプランは、州および自治体に対して統合都市廃棄物管理のための国家的枠組みを提供し、環境複合施設、発生源分別、野積み処分場の閉鎖を支援しています。[1]環境持続可能開発省、「GIRSUプラン 都市固形廃棄物統合管理」、Argentina.gob.ar、argentina.gob.ar。 メンドーサの法律9659に基づく2025年規制は、4つの州管理区域にわたって自治体が5年間の統合廃棄物管理計画を策定することを義務付けており、測定可能なパフォーマンス指標と都市廃棄物回収者の正式な参加を組み込んでいます。フフイも同様に、パチャママ・テ・クイドプログラムを通じて協調的な廃棄物ガバナンスを拡大し、サン・サルバドール・デ・フフイを中心に州と自治体の廃棄物管理戦略を整合させています。これらのイニシアチブは、自治体が収集、移送、処理インフラを近代化するよう促すとともに、アルゼンチン固形廃棄物管理市場における民間サービスプロバイダーに対してより標準化された調達機会を創出しています。並行して、州の計画要件の強化により、エンジニアリング、環境コンサルティング、車両近代化、移送ステーション、資源回収施設(MRF)、埋立地改修プロジェクトへの需要が高まっています。[2]フフイ州政府、「RSUの適切な最終処分を確保するための第2の衛生埋立地」、プレンサ・フフイ、prensa.jujuy.gob.ar。 測定可能なサービスパフォーマンスと地域連携への重点は、長期的な官民サービス契約の促進にもつながっており、廃棄物管理企業が高度な収集システム、選別技術、リサイクルインフラに対してより高い収益の見通しをもって投資できるようにしています。
ブエノスアイレス首都圏における都市廃棄物発生量の急速な増加
アルゼンチン固形廃棄物管理市場は、廃棄物発生量とサービス需要が他のほとんどの州よりも著しく高いブエノスアイレス首都圏(AMBA)に大きく依存しています。CEAMSEは2025年に45の自治体とブエノスアイレス市から1日あたり約23,000トンの都市固形廃棄物を管理し、ノルテIII環境複合施設が市の廃棄物流の約85%を処理しました。[3]CEAMSE、「CEAMSEが州の首長らとともに管理の進捗と刷新された運営車両を発表」、CEAMSE、ceamse.gov.ar。 有機廃棄物は都市廃棄物の約50%を占めていますが、この量を処理するためのコンポスト化および嫌気性消化インフラは依然として不十分です。CEAMSEは23MWの埋立地ガス発電能力を運営し、33MWへの拡大を計画していますが、エネルギー回収は限られた数の施設に集中しています。この地理的集中は少数の大規模処理施設に多大な運営上の負荷をかけており、多くの中小自治体は限られた回収インフラのもとで従来の処分方法に依存し続けています。高度処理施設の不均等な分布は輸送コストを増加させ、リサイクルおよび有機物処理への地域投資を制約し、分散型廃棄物管理システムの発展を妨げています。その結果、市場は地域サービスカバレッジを改善し、大都市圏の処分複合施設への依存を低減するために、追加の移送ステーション、資源回収施設、有機物処理能力、および近代的な埋立地インフラを引き続き必要としています。
野積み処分場を置き換える衛生埋立地への政府投資の増加
衛生埋立地の建設は、事業者、設備サプライヤー、エンジニアリングプロバイダーにアルゼンチン固形廃棄物管理市場への参入経路を提供しています。フフイは2025年に州環境センターに1,240万米ドルの複合資金調達による第2の衛生埋立地の建設を開始しました。この施設は州の最終処分改善に向けた広範な計画の一部です。リオ・ネグロも2025年に自治体が2年以内に野積み処分場を廃止することを義務付ける提案を導入しました。これらの取り組みは自治体調達と敷地修復に明確な期限を設けています。また、処分プロジェクトを回収、メタン捕集、車両投資と結びつけることをより実践的にしています。したがって、アルゼンチン固形廃棄物管理市場は、州の規制が広範な廃棄物目標をスケジュール付きのプロジェクトに転換する際に恩恵を受けることができます。
都市廃棄物回収者(カルトネロ)統合プログラムを通じたリサイクル可能物の回収増加
都市廃棄物回収者の統合により、正式な回収チャネルに流入するリサイクル可能物の量が増加しており、廃棄物管理企業に収集、選別、処理の追加機会を創出しています。Reciclar S.A.は年間最大6億本のペットボトルを処理する能力を有しており、正式な収集システムが支援できる処理インフラの規模を示しています。アルゼンチン・カルトネロ・カレロ・リサイクラー連盟によると、リサイクル可能商品価格低下により非公式収集の経済的実行可能性が低下したため、協同組合の雇用は2023年の18,000人から2025年初頭には約10,000人に減少しました。この減少により、自治体と民間廃棄物事業者がリサイクル量を維持するために契約収集・資源回収サービスを拡大する必要性が高まり、アルゼンチン固形廃棄物管理市場内のサービス収益の成長を支えています。2025年に、下院は消費後包装材の最低環境基準を定める法案を受理しました。この枠組みが制定されれば、収集・回収活動の資金調達における生産者の参加が増加し、契約リサイクル、選別、物流、処理サービスへの需要が強化されます。カルトネロ協同組合の自治体統合は、トレーサビリティ、サービス品質、回収測定をさらに改善し、リサイクル施設へのより安定した原料供給を提供することで、環境目標と正式な廃棄物管理市場の拡大の両方を支援できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 近代的廃棄物インフラへの公共投資を制限する経済的不安定性 | -2.0% | 全国規模 | 短期(2年以内) |
| 中小自治体における野積み処分場への高い依存度 | -1.4% | サンタ・フェ、コルドバ、サルタ、および全国の中小自治体 | 長期(4年以上) |
| 主要都市以外での発生源分別およびリサイクル参加率の低さ | -1.0% | ブエノスアイレスおよび主要都市圏を除く全国規模 | 中期(2〜4年) |
| 老朽化した収集車両および不十分な移送ステーションインフラ | -0.6% | 内陸州および地方都市 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
近代的廃棄物インフラへの公共投資を制限する経済的不安定性
アルゼンチンのマクロ経済的不安定性は、特に収集システム、衛生埋立地、移送ステーション、資源回収施設(MRF)の資金調達を公共予算に依存している州や自治体において、近代的な固形廃棄物インフラへの投資を引き続き制約しています。高インフレ、財政的制約、長期資金調達へのアクセス制限が資本プロジェクトのコストを引き上げ、車両更新や施設改修を遅らせています。国家政府は都市固形廃棄物統合管理国家戦略(ENGIRSU)およびGIRSUプランを通じて統合廃棄物管理を引き続き推進していますが、予算の制約と制度的能力の違いにより、自治体間で実施状況に大きなばらつきがあります。2025年9月、連邦政府は財政規律を重視した均衡2026年予算案を提出する予定であり、経済成長への期待にもかかわらず公共資本支出への継続的な圧力を示しています。この財政環境は、特に主要都市圏以外での高度廃棄物処理インフラへの投資を遅らせる可能性があります。
中小自治体における野積み処分場への高い依存度
中小自治体における野積み処分場への継続的な依存は、アルゼンチン固形廃棄物管理市場にとって依然として大きな課題です。国家政府によると、アルゼンチンには依然として約5,000か所の野積み処分場があり、自治体あたり平均2か所以上に相当し、その多くが地方政府の公式処分方法として機能しています。これらの処分場は一般的に、遮水シート、浸出水処理、埋立地ガス収集システム、環境モニタリングを欠いており、廃棄物回収を制限し、環境および公衆衛生リスクを高めています。2025年にトゥクマン州で実施された研究では、研究者が40か所の活動中の野積み処分場を特定し、その多くが都市中心部から5km以内、河川や農地の近くに位置していました。この研究は、アルゼンチンの都市固形廃棄物の35%が依然として未処の野積み処分場に処分されていると推定しており、これらの処分場を閉鎖しGIRSUプランの下で地域処理施設を開発するための継続的な国家イニシアチブにもかかわらず、インフラのギャップが持続していることを示しています。これらの状況は、地方都市におけるリサイクル、コンポスト化、廃棄物エネルギー化への投資を引き続き制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:収集が収益をリード、回収が最速成長
収集サービスは2025年のアルゼンチン固形廃棄物管理市場シェアの52.1%を占めました。これは、都市が密集した住宅地域で頻繁かつ信頼性の高い収集を必要とするためです。自治体は財政・行政能力に応じて、契約事業者または直営サービスを利用しています。ブエノスアイレスはコンセッション方式を示しており、事業者が指定区域を担当し、サービスレベル要件の下で運営しています。ブエノスアイレスの規制当局は2026年に、サービス義務を果たさなかった収集事業者に対してペナルティ決議を発行し、実行品質の重要性を強調しました。
リサイクル・資源回収は2026年から2031年にかけて9.8%のCAGRで拡大すると予測されており、サービスタイプの中で最も高い成長率です。Benito Roggio Ambientalは、消費後フレキシブルプラスチックのリサイクル技術を研究するためにDowと覚書を締結しました。この種の協力は、リサイクルが困難な素材から回収される価値を向上させることができます。サン・フアンのVERSUプロジェクトは2026年3月に建設を開始し、1日あたり10トンの都市固形廃棄物を処理するよう設計されています。このプロジェクトは1,300世帯に電力を供給することを目的としています。輸送、物流、処理、処分は廃棄物流全体とともに成長する可能性が高いです。分別プログラムと包装規制が使用可能な素材の供給を増加させる場合、回収サービスがそれらを上回る可能性があります。正式な処理業者は、設備と品質管理への投資を支援するために一貫した選別済み素材の供給を必要としています。したがって、このサービスカテゴリーは収集設計と処理能力の両方に依存しています。自治体の発生源分別プログラムは、素材が選別施設に到達する前の汚染を低減できます。包装規制は、収集、選別、最終市場の間のつながりをより予測可能にする可能性があります。これらの条件は、ブエノスアイレス以外の都市でのリサイクルプロジェクトの商業的基盤を改善するでしょう。


廃棄物タイプ別:都市廃棄物が最大、有害廃棄物が最速成長
都市固形廃棄物は2025年の合計の62%を占め、量的に最大の廃棄物カテゴリーとなっています。その規模は国の都市集中と家庭収集の中心的役割を反映しています。有機物はブエノスアイレスの都市固形廃棄物の50%を占めており、コンポスト化と嫌気性消化に対する大きな未充足ニーズを生み出しています。建設・解体廃棄物も管理が不十分です。ブエノスアイレス首都圏は年間855,564トンの建設・解体廃棄物を発生させていますが、正式に回収されているのはその一部に過ぎません。
有害廃棄物は2026年から2031年にかけて9.2%のCAGRで拡大すると予測されており、廃棄物タイプの中で最も高い成長率です。農業加工、鉱業、製薬活動は、許可された取り扱いと処理を必要とする廃棄物流を生み出しています。Veolia ArgentinaのAesa Misiones部門は2024年に月117トンの病理廃棄物を処理しました。その最終オートクレーブは2030年以降も稼働できる認証を受けています。農業残渣もバイオガスおよび関連回収方法のより大きな原料基盤を生み出しています。アルゼンチン農業省は2025年に、農業産業残渣からのバイオガスポテンシャルのわずか5%しか商業的に利用されていないと報告しました。これは、産業・農業残渣を生産地の近くで処理する処理施設の余地を残しています。このような施設は、有機物や特殊廃棄物が処理前に移動しなければならない距離を短縮できます。また、従来の都市収集に適さない原料の地域的な出口を提供することもできます。農場、食品工場、畜産業が定期的な量を生み出す地域で機会が最も大きいです。これらの要件は、廃棄物処理の専門知識と地域産業との関係を組み合わせることができる事業者に有利です。
発生源別:住宅廃棄物がリード、産業発生源が台頭
住宅発生源は2025年のシェアの60%を占めました。これは、都市廃棄物システムが主に家庭収集向けに設計されているためです。国の1人あたり廃棄物発生量は1日あたり1人1.15kgでした。主要都市には確立された収集ルートがありますが、都市周辺部や農村部ではカバレッジのギャップが依然として見られます。ブエノスアイレスには12の協同組合に組織された6,000人以上の都市廃棄物回収者がおり、家庭の発生源分別と正式なリサイクル・資源回収を結びつけるのに役立っています。しかし、収集・リサイクルサービスへの資金調達が限られ不安定であること、リサイクル可能商品の価格が低いことが、これらのプログラムの拡大を制約し、回収素材の正式な廃棄物管理システムへの統合を遅らせています。
産業発生源は2026年から2031年にかけて9.1%のCAGRで拡大すると予測されており、発生源カテゴリーの中で最も高い成長率です。農業加工、食品・飲料製造、鉱業はそれぞれ、許可されたサービスを必要とする一般廃棄物および特殊廃棄物を発生させています。農業省の2025年レビューは、畜産、家禽、食肉処理場、食品加工をバイオガス原料の重要な発生源として特定しています。工業団地は、輸送ニーズを削減するために共同設置の処理・回収施設を利用できます。商業・機関発生源は、ビジネス地区や公共施設においてより安定した量の基盤を提供しています。それらの需要は、都市収集を形成する規制変更よりも経済活動と密接に結びついています。
地理的分析
AMBAは2025年のアルゼンチン固形廃棄物管理市場で最大のシェアを占めまし。これは、国内最高の廃棄物密度と最も発達した正式インフラを兼ね備えているためです。CEAMSEは45の自治体とブエノスアイレス市から1日あたり23,000トンの廃棄物を管理しました。そのサービスエリアは9,000km²以上に及びました。ノルテIIIはブエノスアイレス市の廃棄物流の85%を処理しました。CEAMSEは23MWのバイオガス発電能力を運営し、33MWへの到達を見込んでいます。この地域は収集、移送、埋立地、回収業務の最も幅広い組み合わせを有していますが、14%の転換率は大きな処理ニーズを示しています。
コルドバ、メンドーサ、サンタ・フェ、サルタはアルゼンチン固形廃棄物管理市場において次に活発なグループを構成しています。メンドーサの2025年規制は4つの管理区域で5年間の自治体廃棄物計画を義務付けています。これらの計画は収集・処理プロバイダーに対してより明確な調達ニーズを生み出しています。コルドバはサン・フスト県の野積み処分場を置き換えるためにポルテーニャの地域プラントに資金を配分しました。サンタ・フェはロサリオ周辺でバイオガス回収を推進しており、州政府は住宅廃棄物をエネルギー回収に向けて移行させています。これらの州は意味のある都市量とますます正式化される地域規制を組み合わせています。それらの活動は、AMBAと同レベルの資本投入を必要とせずに、事業者にAMBA以外での機会を提供しています。
北部およびパタゴニア州は2025年の正式収益の小さな部分を占めていましたが、地域インフラが整備されるにつれて低い基盤から成長できます。フフイは1,240万米ドルの資金調達による第2の衛生埋立地の建設を開始しました。リオ・ネグロの2025年提案は自治体が2年以内に野積み処分を終了することを義務付けています。サン・フアンは2026年3月に、10万人未満の住民を持つ自治体向けに設計された施設のVERSU建設を開始しました。これらのプロジェクトは、より小さなサービスエリアが地域の廃棄物量に合った埋立地、回収、エネルギープロジェクトを活用できることを示しています。それらの進捗は、共同資金調達、安定した運営契約、地域の技術的能力に依存します。中小自治体は多くの場合、スタッフが少なく技術調達の経験も乏しいです。地域の廃棄物量に合致したプロジェクトは、使用されない能力を構築するリスクを低減できます。また、単一の大規模施設よりも段階的な投資をより現実的にすることもできます。近隣自治体が移送、処理、最終処分資産を共有できる場合、州の調整は引き続き重要です。このアプローチは、すべての地域が独立して完全なシステムを開発することを必要とせずに、正式なサービスを拡大できます。
競争環境
アルゼンチン固形廃棄物管理市場は中程度の市場集中度を示しています。ブエノスアイレスでは、Cliba、Solbayres、AESA Buenos Aires、Urbaser Argentina、Transportes Olivosが主要なコンセッションエリアを運営し、CEAMSEが自治体間の移送と最終処分インフラを管理しています。サービスプロバイダーは主に、運営の信頼性、車両効率、環境コンプライアンス、および自治体の報告要件の厳格化への対応能力で競争しています。Clibaは2025年に75万トン以上の廃棄物を処理し、510万トン以上を処理するとともに、ブエノスアイレスでのスコープ1およびスコープ2業務のカーボンニュートラル認証を達成し、環境パフォーマンスが価格設定に加えて追加の差別化要因になりつつあることを示しています。
デジタ化は競争上のポジショニングをますます形成しています。ブエノスアイレスはUrbetrackのスマート廃棄物プラットフォームを通じて4,500台の充填レベルセンサーを導入し、コンテナモニタリング、ルート最適化、車両管理を改善することで97%のサービスコンプライアンスを達成しました。同様に、キルメスはUrbetrackのデジタルプラットフォームを使用したリアルタイム車両モニタリングとルート計画のためのスマート廃棄物パイロットを導入しました。処理レベルでは、Veolia Argentinaがミシオネスの2026〜2036年環境インフラ計画を発表し、環境技術パーク、バイオガス発電、熱処理施設を含め、デジタル業務と資源回収・エネルギー生成の統合の深化を示しました。
戦略的ポートフォリオ活動も競争環境に影響を与えています。Urbaser Argentinaは、2026年2月に発表されたUrbaser のグローバル取引に続いて、別途売却プロセスに入りました。アルゼンチン事業は2025年に約9,000万米ドルのEBITDAを生み出し、3億ユーロ(3億3,860万米ドル)から4億ユーロ(4億5,150万米ドル)の間で評価されており、投資家が長期的な自治体コンセッションポートフォリオに置く価値を反映しています。成長機会は、建設・解体廃棄物リサイクル、内陸州での有害廃棄物処理、農業バイオガスプロジェクト、デジタル車両管理ソリューションに残っています。さらに、包装廃棄物に対する拡大生産者責任(EPR)要件の段階的な実施により、資源回収活動の商業的実行可能性が向上すると予想されています。セクターが進化するにつれて、大規模事業者は確立されたコンセッションポートフォリオ、処理インフラ、資金調達能力、運営専門知識から恩恵を受けると予想され、地域企業は中小自治体や特殊廃棄物流において競争力を維持する可能性が高いです。将来の市場ポジショニングは、主に価格で競争するのではなく、測定可能な環境パフォーマンス、信頼性の高いサービス品質、効率的な長期契約実行を提供する能力にますます依存するようになるでしょう。
アルゼンチン固形廃棄物管理業界リーダー
Cliba Ingeniería Ambiental S.A.
CEAMSE
Veolia Argentina S.A.
Urbaser Argentina S.A.
Tecsan Ingeniería Ambiental S.A.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年3月:サン・フアン州がVERSU廃棄物エネルギー化プラントの建設を開始。エネルギア・プロビンシアル・ソシエダ・デル・エスタードがサルミエント県カニャーダ・オンダのVERSU施設で建設工事を開始しました。1日あたり10トンの都市固形廃棄物を処理し1,300世帯に電力を供給するよう設計されたこのプロジェクトは、内陸自治体向けの再現可能なモデルとして位置付けられています。
- 2025年2月:プラチナム・エクイティがUrbaser Argentinaを保持し、別途売却を開始。ブラックストーンとEQTへのUrbaser の66億米ドルのグローバル売却に続き、ラチナム・エクイティはアルゼンチン子会社を保持しました。同子会社は2025年に9,000万米ドルのEBITDAを生み出し、3,500人を雇用しています。
- 2025年11月:CEAMSEが車両更新と管理近代化ロードマップを発表。CEAMSEはブエノスアイレス州・市および45の自治体首長に対して新しい運営車両と戦略的近代化計画を発表しました。この計画はインフラ投資、設備アップグレード、将来の計画マイルストーンを網羅しています。


アルゼンチン固形廃棄物管理市場レポートの範囲
アルゼンチン固形廃棄物管理市場は、サービスタイプ別(収集サービス、輸送・物流、リサイクル・資源回収、処理・処分、廃棄物エネルギー化、その他)、廃棄物タイプ別(都市固形廃棄物、産業廃棄物、有害廃棄物、農業廃棄物、その他)、発生源別(住宅、商業、産業、機関)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
| 収集サービス |
| 輸送・物流 |
| リサイクル・資源回収 |
| 処理・処分 |
| 廃棄物エネルギー化 |
| その他 |
| 都市固形廃棄物 |
| 産業廃棄物 |
| 有害廃棄物 |
| 建設・解体廃棄物 |
| 農業廃棄物 |
| 医療廃棄物 |
| その他 |
| 住宅 |
| 商業 |
| 産業 |
| 機関 |
| サービスタイプ別 | 収集サービス |
| 輸送・物流 | |
| リサイクル・資源回収 | |
| 処理・処分 | |
| 廃棄物エネルギー化 | |
| その他 | |
| 廃棄物タイプ別 | 都市固形廃棄物 |
| 産業廃棄物 | |
| 有害廃棄物 | |
| 建設・解体廃棄物 | |
| 農業廃棄物 | |
| 医療廃棄物 | |
| その他 | |
| 発生源別 | 住宅 |
| 商業 | |
| 産業 | |
| 機関 |


レポートで回答される主要な質問
ルゼンチンの固形廃棄物管理サービスの予測は?
このセクターは2025年に42.4 ビリオン 米ドルであり、2026年から2031年にかけてCAGR 7.75%で2031年までに66.2 ビリオン 米ドルに達すると予測されています。
アルゼンチンの廃棄物管理収益をリードするサービスカテゴリーはどれですか?
収集サービスは2025年に収益をリードしました。これは、都市部が頻繁な都市廃棄物収集とルートカバレッジを必要とするためです。
最も強い成長見通しを持つ廃棄物流はどれですか?
有害廃棄物処理は、産業、農業産業、鉱業、医療廃棄物処理の要件に牽引されて最も速く成長すると予想されています。
廃棄物管理プロバイダーにとってブエノスアイレスが重要な理由は何ですか?
CEAMSEは2025年に45の自治体とブエノスアイレス市にわたって1日あたり23,000トンを管理し、AMBAを国内最大の正式サービスエリアにしています。
アルゼンチンにおける正式廃棄物サービスの拡大を制限するものは何ですか?
財政的制約、5,000か所以上の野積み処分場、主要都市以外での低い分別率、老朽化した車両が正式な収集・処理への移行を遅らせています。
廃棄物事業者にとって新たに生まれている機会は何ですか?
資源回収、埋立地ガスプロジェクト、有害廃棄物処理、農業バイオガス、デジタル車両管理がサービス拡大の分野として挙げられます。
最終更新日:



