
Tamanho e Participação do Mercado de Gestão de Resíduos Sólidos da Argentina
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
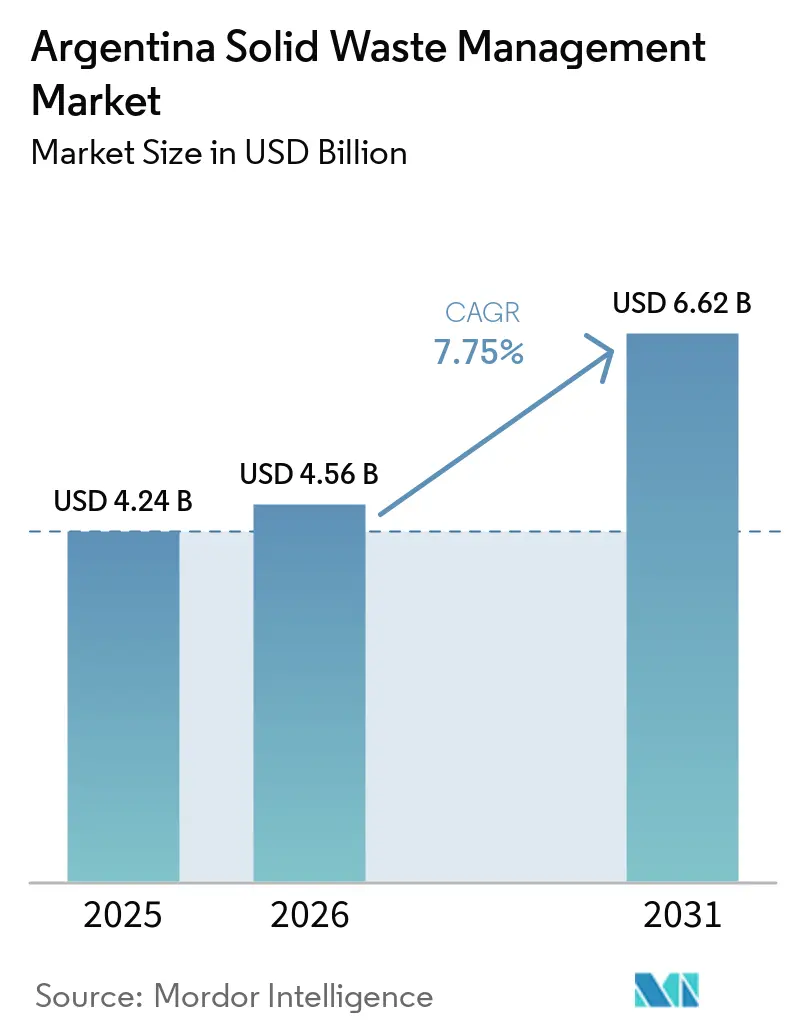
| Tamanho do mercado no ano base (2025) | 4.24 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.56 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.62 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.75 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Resíduos Sólidos da Argentina por Mordor Intelligence
O tamanho do Mercado de Gestão de Resíduos Sólidos da Argentina está projetado em 4,24 bilhões de USD em 2025, 4,56 bilhões de USD em 2026, e deve atingir 6,62 bilhões de USD até 2031, crescendo a um CAGR de 7,75% de 2026 a 2031.
O mercado de gestão de resíduos sólidos da Argentina é moldado pelo aumento dos volumes de resíduos urbanos, pelas regulamentações provinciais de resíduos e pela necessidade de substituir locais de disposição a céu aberto por sistemas gerenciados. A Argentina gera 45.000 toneladas de resíduos sólidos urbanos por dia, ou quase 16,5 milhões de toneladas anualmente, um volume que continua a superar a capacidade licenciada de coleta e tratamento. Essa lacuna sustenta a demanda por serviços de coleta, transferência, tratamento e recuperação em todo o mercado de gestão de resíduos sólidos da Argentina. A pressão fiscal limita os gastos de capital municipal, de modo que os operadores precisam cada vez mais de projetos que combinem contratos de serviço, renovação de equipamentos e financiamento externo. O setor formal também pode ganhar trabalho à medida que os municípios integram cooperativas de recicladores urbanos em sistemas de recuperação licenciados e os operadores de aterros sanitários utilizam projetos de metano para apoiar o investimento.
Principais Conclusões do Relatório
- Por tipo de serviço, os serviços de coleta detinham 52,1% da participação do mercado de gestão de resíduos sólidos da Argentina em 2025, enquanto a reciclagem e a recuperação de materiais têm previsão de crescer a um CAGR de 9,8% até 2031.
- Por tipo de resíduo, os resíduos sólidos urbanos detinham 62% do tamanho do mercado de gestão de resíduos sólidos da Argentina em 2025, enquanto os resíduos perigosos têm previsão de crescer a um CAGR de 9,2% até 2031.
- Por fonte, os resíduos residenciais detinham 60% de participação em 2025, enquanto as fontes industriais têm previsão de crescer a um CAGR de 9,1% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Gestão de Resíduos Sólidos da Argentina
Anlise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos Programas de Gestão Integral de Resíduos Sólidos Urbanos (GIRSU) nas Províncias | +2.2% | Nacional, com atividade em Buenos Aires, Mendoza, Córdoba e Jujuy | Médio prazo (2-4 anos) |
| Rápido Crescimento da Geração de Resíduos Urbanos na Região Metropolitana de Buenos Aires | +1.6% | AMBA e Província de Buenos Aires | Curto prazo (≤ 2 anos) |
| Aumento dos Investimentos Governamentais em Aterros Sanitários em Substituição a Lixões a Céu Aberto | +1.4% | Nacional, com atividade inicial em Santiago del Estero, Río Negro, Salta e Santa Cruz | Médio prazo (2-4 anos) |
| Crescente Recuperação de Recicláveis por meio de Programas de Integração de Recicladores Urbanos (Cartoneros) | +1.0% | Buenos Aires, Córdoba, Rosário e redes de cooperativas em todo o país | Médio prazo (2-4 anos) |
| Crescimento no Processamento de Resíduos Agroindustriais e Valorização de Biomassa | +0.8% | Região Pampeana, Tucumán, Córdoba e San Juan | Longo prazo (≥ 4 anos) |
| Expansão das Iniciativas de Responsabilidade Estendida do Produtor (REP) para Embalagens e Fluxos de Resíduos Especiais | +0.6% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Programas de Gestão Integral de Resíduos Sólidos Urbanos (GIRSU) nas Províncias
O Plano GIRSU da Argentina fornece às províncias e municípios um marco nacional para a gestão integrada de resíduos urbanos, apoiando complexos ambientais, separação na fonte e o fechamento de locais de disposição a céu aberto.[1]Ministerio de Ambiente y Desarrollo Sostenible, "Plan GIRSU Gestión Integral de Residuos Sólidos Urbanos," Argentina.gob.ar, argentina.gob.ar. As regulamentações de 2025 de Mendoza, ao abrigo da Lei 9659, exigem que os municípios elaborem planos quinquenais de gestão integrada de resíduos em quatro zonas provinciais, incorporando indicadores de desempenho mensuráveis e participação formal de recicladores urbanos. Jujuy também expandiu a governança coordenada de resíduos por meio de seu programa Pachamama Te Cuido, alinhando as estratégias provinciais e municipais de gestão de resíduos em torno de San Salvador de Jujuy. Essas iniciativas incentivam os municípios a modernizar a infraestrutura de coleta, transferência e tratamento, ao mesmo tempo em que criam oportunidades de contratação mais padronizadas para prestadores de serviços privados no mercado de gestão de resíduos sólidos da Argentina. Em paralelo, requisitos mais rigorosos de planejamento provincial estão aumentando a demanda por engenharia, consultoria ambiental, modernização de frotas, estações de transferência, instalações de recuperação de materiais e projetos de reabilitação de aterros sanitários.[2]Gobierno de Jujuy, "Un Segundo Relleno Sanitario para Garantizar la Disposición Final Adecuada de RSU," Prensa Jujuy, prensa.jujuy.gob.ar. A ênfase no desempenho mensurável dos serviços e na coordenação regional também está promovendo contratos de serviço público-privado de longo prazo, permitindo que as empresas de gestão de resíduos invistam em sistemas avançados de coleta, tecnologias de triagem e infraestrutura de reciclagem com maior visibilidade de receita.
Rápido Crescimento da Geração de Resíduos Urbanos na Região Metropolitana de Buenos Aires
O mercado de gestão de resíduos sólidos da Argentina depende fortemente da Área Metropolitana de Buenos Aires (AMBA), onde a geração de resíduos e a demanda por serviços são significativamente maiores do que na maioria das outras províncias. A CEAMSE gerenciou aproximadamente 23.000 toneladas de resíduos sólidos urbanos por dia provenientes de 45 municípios e da Cidade de Buenos Aires em 2025, com o Complexo Ambiental Norte III processando cerca de 85% do fluxo de resíduos da cidade.[3]CEAMSE, "CEAMSE Presentó Avances de Gestión y una Renovada Flota Operativa Junto a Intendentes de la Provincia," CEAMSE, ceamse.gov.ar. Os resíduos orgânicos representam quase 50% dos resíduos urbanos, mas a infraestrutura de compostagem e digestão anaeróbica permanece insuficiente para processar esse volume. Embora a CEAMSE opere 23 MW de capacidade de geração de energia a partir de gás de aterro e planeje expandi-la para 33 MW, a recuperação de energia permanece concentrada em um número limitado de instalações. Essa concentração geográfica exerce pressão operacional substancial sobre poucos grandes ativos de tratamento, enquanto muitos municípios secundários continuam a depender de métodos convencionais de disposição com infraestrutura de recuperação limitada. A distribuição desigual de instalações de tratamento avançado aumenta os custos de transporte, restringe o investimento regional em reciclagem e processamento de orgânicos e limita o desenvolvimento de sistemas descentralizados de gestão de resíduos. Como resultado, o mercado continua a exigir estações de transferência adicionais, instalações de recuperação de materiais, capacidade de tratamento de orgânicos e infraestrutura moderna de aterros sanitários para melhorar a cobertura regional de serviços e reduzir a dependência de grandes complexos metropolitanos de disposição.
Aumento dos Investimentos Governamentais em Aterros Sanitários em Substituição a Lixões a Céu Aberto
A construção de aterros sanitários oferece aos operadores, fornecedores de equipamentos e prestadores de serviços de engenharia uma via de entrada no mercado de gestão de resíduos sólidos da Argentina. Jujuy iniciou a construção de um segundo aterro sanitário em seu Centro Ambiental provincial em 2025, com 12,4 milhões de USD em financiamento combinado. A instalação faz parte do plano mais amplo da província para melhorar a disposição final. Río Negro também apresentou uma proposta em 2025 que exige que os municípios eliminem os lixões a céu aberto em 2 anos. Essas ações criam prazos definidos para contratação municipal e remediação de locais. Elas também tornam mais prático vincular projetos de disposição com recuperação, captura de metano e investimentos em frotas. O mercado de gestão de resíduos sólidos da Argentina pode, portanto, se beneficiar quando as regulamentações provinciais traduzem metas amplas de resíduos em projetos com cronogramas.
Crescente Recuperação de Recicláveis por meio de Programas de Integração de Recicladores Urbanos (Cartoneros)
A integração de recicladores urbanos está aumentando o volume de recicláveis que entram nos canais formais de recuperação, criando oportunidades adicionais de coleta, triagem e processamento para empresas de gestão de resíduos. A Reciclar S.A. tem capacidade para processar até 600 milhões de garrafas plásticas anualmente, demonstrando a escala da infraestrutura de processamento que os sistemas formais de coleta podem suportar. De acordo com a Federação Argentina de Cartoneros, Carreros e Recicladores, o emprego em cooperativas caiu de 18.000 trabalhadores em 2023 para cerca de 10.000 no início de 2025, à medida que os preços mais baixos das commodities recicláveis reduziram a viabilidade econômica da coleta informal. Esse declínio aumenta a necessidade de municípios e operadores privados de resíduos de expandir os serviços contratados de coleta e recuperação de materiais para manter os volumes de reciclagem, apoiando o crescimento das receitas de serviços no mercado de gestão de resíduos sólidos da Argentina. Em 2025, a Câmara dos Deputados recebeu um projeto de lei para estabelecer padrões ambientais mínimos para embalagens pós-consumo. Se aprovado, o marco aumentaria a participação dos produtores no financiamento das atividades de coleta e recuperação, fortalecendo a demanda por serviços contratados de reciclagem, triagem, logística e processamento. A integração municipal de cooperativas de cartoneros pode ainda melhorar a rastreabilidade, a qualidade do serviço e a mensuração da recuperação, ao mesmo tempo em que fornece matéria-prima mais estável para as instalações de reciclagem, apoiando tanto os objetivos ambientais quanto a expansão do mercado formal de gestão de resíduos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Instabilidade Econômica Limitando o Investimento Público em Infraestrutura Moderna de Resíduos | -2.0% | Nacional | Curto prazo (≤ 2 anos) |
| Alta Dependência de Lixões a Céu Aberto em Municípios Menores | -1.4% | Santa Fe, Córdoba, Salta e municípios menores em todo o país | Longo prazo (≥ 4 anos) |
| Baixa Segregação na Fonte e Participação na Reciclagem Fora das Principais Cidades | -1.0% | Nacional, excluindo Buenos Aires e os principais centros urbanos | Médio prazo (2-4 anos) |
| Frotas de Coleta Envelhecidas e Infraestrutura Inadequada de Estações de Transferência | -0.6% | Províncias do interior e cidades secundárias | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Instabilidade Econômica Limitando o Investimento Público em Infraestrutura Moderna de Resíduos
A instabilidade macroeconômica da Argentina continua a restringir o investimento em infraestrutura moderna de resíduos sólidos, particularmente nas províncias e municípios que dependem de orçamentos públicos para financiar sistemas de coleta, aterros sanitários, estações de transferência e instalações de recuperação de materiais. A alta inflação, as restrições fiscais e o acesso limitado a financiamento de longo prazo elevam o custo dos projetos de capital e atrasam a renovação de frotas e as melhorias nas instalações. Embora o governo nacional continue a promover a gestão integrada de resíduos por meio da Estratégia Nacional de Gestão Integrada de Resíduos Sólidos Urbanos (ENGIRSU) e do Plano GIRSU, os municípios variam significativamente na implementação devido a limitações orçamentárias e capacidade institucional. Em setembro de 2025, o governo federal deverá apresentar uma proposta de orçamento equilibrado para 2026 com foco na disciplina fiscal, indicando pressão contínua sobre os gastos de capital público, apesar das expectativas de crescimento econômico. Esse ambiente fiscal pode desacelerar o investimento em infraestrutura avançada de tratamento de resíduos, particularmente fora das principais áreas metropolitanas.
Alta Dependência de Lixões a Céu Aberto em Municípios Menores
A dependência contínua de lixões a céu aberto em municípios menores permanece um grande desafio para o mercado de gestão de resíduos sólidos da Argentina. De acordo com o governo nacional, a Argentina ainda possui aproximadamente 5.000 lixões a céu aberto, com uma média de mais de dois lixões por município, muitos dos quais servem como método oficial de disposição para os governos locais. Esses locais geralmente carecem de revestimentos impermeabilizantes, tratamento de lixiviado, sistemas de coleta de gás de aterro e monitoramento ambiental, limitando a recuperação de resíduos e aumentando os riscos ambientais e de saúde pública. Em um estudo de 2025 realizado na Província de Tucumán, pesquisadores identificaram 40 lixões ativos, muitos dos quais estavam localizados a menos de 5 km de centros urbanos e próximos a rios e terras agrícolas. O estudo estimou que 35% dos resíduos sólidos urbanos da Argentina ainda são dispostos em lixões a céu aberto sem tratamento, destacando lacunas persistentes de infraestrutura apesar das iniciativas nacionais em andamento para fechar esses locais e desenvolver instalações regionais de tratamento no âmbito do Plano GIRSU. Essas condições continuam a restringir os investimentos em reciclagem, compostagem e resíduos para energia nas cidades secundárias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Coleta Lidera a Receita, Enquanto a Recuperação Cresce Mais Rapidamente
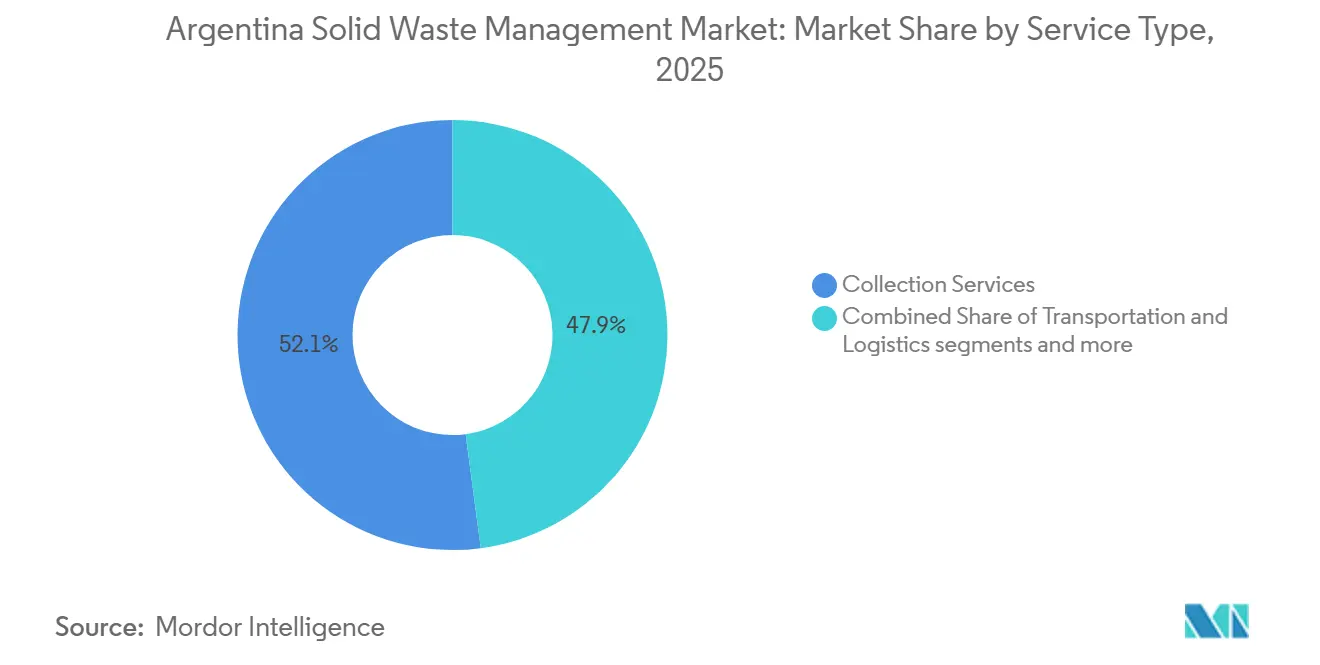
Os serviços de coleta detinham 52,1% da participação do mercado de gestão de resíduos sólidos da Argentina em 2025, porque as cidades precisam de coleta frequente e confiável em áreas residenciais densas. Os municípios utilizam operadores contratados ou serviços próprios, dependendo de sua capacidade fiscal e administrativa. Buenos Aires ilustra a abordagem de concessão, na qual os operadores atendem a zonas designadas e operam sob requisitos de nível de serviço. O regulador de Buenos Aires emitiu resoluções de penalidade em 2026 para operadores de coleta que não cumpriram as obrigações de serviço, ressaltando a importância da qualidade de execução.
A reciclagem e a recuperação de materiais têm previsão de expandir a um CAGR de 9,8% entre 2026 e 2031, a taxa mais rápida entre os tipos de serviço. A Benito Roggio Ambiental S.A. assinou um memorando de entendimento com a Dow para estudar tecnologias de reciclagem para plásticos flexíveis pós-consumo. Esse tipo de colaboração pode melhorar o valor recuperado de materiais difíceis de reciclar. O projeto VERSU de San Juan iniciou a construção em março de 2026 e foi projetado para processar 10 toneladas de resíduos sólidos urbanos por dia. O projeto tem como objetivo gerar eletricidade para 1.300 residências. Transporte, logística, tratamento e disposição provavelmente crescerão com o fluxo geral de resíduos. Os serviços de recuperação poderiam superá-los onde programas de separação e regras de embalagem aumentam a oferta de material utilizável. Os processadores formais precisam de um fornecimento consistente de material triado para apoiar o investimento em equipamentos e controle de qualidade. A categoria de serviço, portanto, depende tanto do design da coleta quanto da capacidade de processamento. Os programas municipais de separação na fonte podem reduzir a contaminação antes que o material chegue a uma instalação de triagem. As regras de embalagem poderiam tornar a conexão entre coleta, triagem e mercados finais mais previsível. Essas condições melhorariam a base comercial para projetos de reciclagem em cidades além de Buenos Aires.


Por Tipo de Resíduo: Resíduos Urbanos São os Maiores, Resíduos Perigosos São os de Crescimento Mais Rápido
Os resíduos sólidos urbanos representaram 62% do total em 2025, tornando-se a maior categoria de resíduos por volume. Sua escala reflete a concentração urbana do país e o papel central da coleta domiciliar. O material orgânico representou 50% dos resíduos sólidos urbanos de Buenos Aires, criando uma grande necessidade não atendida de compostagem e digestão anaeróbica. Os resíduos de construção e demolição também são subgerenciados. A área metropolitana de Buenos Aires gerou 855.564 toneladas de resíduos de construção e demolição anualmente, mas apenas uma parte desse material foi formalmente recuperada.
Os resíduos perigosos têm previsão de expandir a um CAGR de 9,2% entre 2026 e 2031, a taxa mais rápida entre os tipos de resíduos. As atividades de agroprocessamento, mineração e farmacêutica geram fluxos de resíduos que requerem manuseio e tratamento licenciados. A unidade Aesa Misiones da Veolia Argentina S.A. processou 117 toneladas de resíduos patológicos por mês em 2024. Seu autoclave final está certificado para operar além de 2030. Os resíduos agrícolas também criam uma base de matéria-prima maior para biogás e métodos de recuperação relacionados. O Ministério da Agricultura da Argentina relatou em 2025 que apenas 5% do potencial de biogás do país proveniente de resíduos agroindustriais é comercialmente utilizado. Isso deixa espaço para instalações de tratamento que lidam com resíduos industriais e agrícolas próximos ao local onde são produzidos. Essas instalações podem reduzir a distância que os resíduos orgânicos e especializados precisam percorrer antes do tratamento. Elas também podem fornecer um canal local para matérias-primas inadequadas para a coleta municipal convencional. A oportunidade é mais forte onde fazendas, plantas de alimentos e operações pecuárias criam volumes regulares. Esses requisitos favorecem operadores que podem combinar expertise em gestão de resíduos com relacionamentos industriais locais.
Por Fonte: Resíduos Residenciais Lideram, Fontes Industriais Ganham Terreno
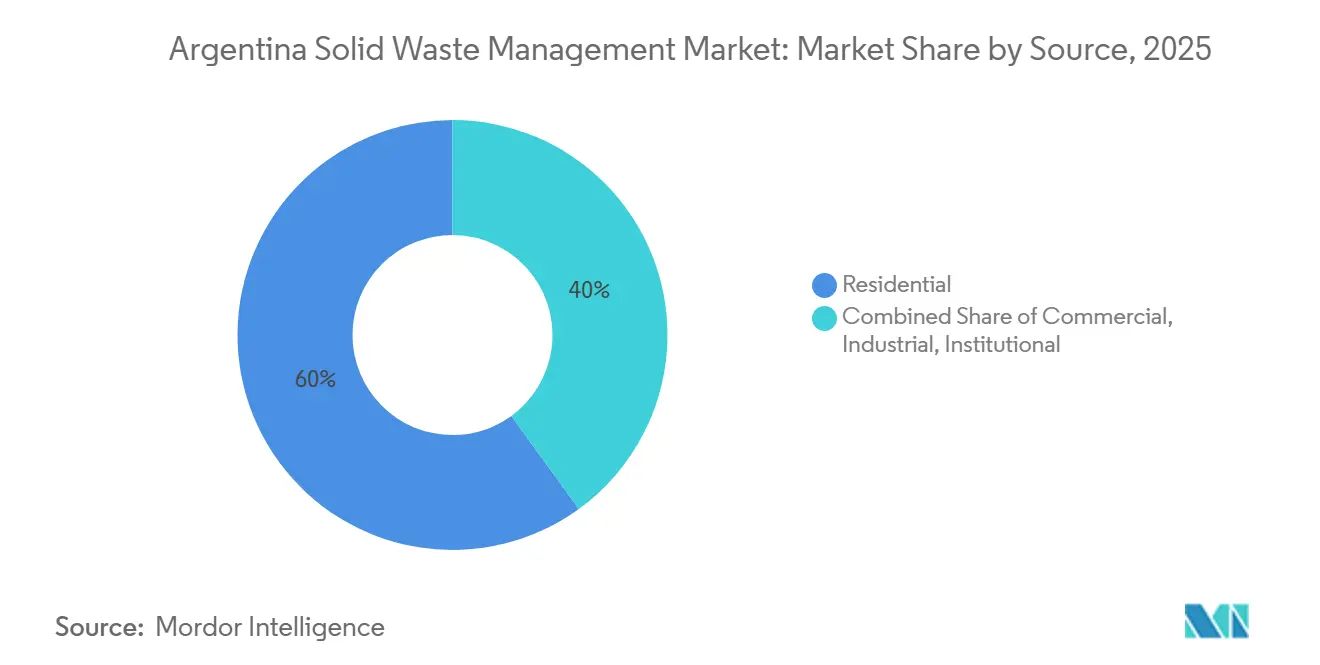
As fontes residenciais representaram 60% da participação em 2025, porque os sistemas de resíduos municipais são projetados principalmente para a coleta domiciliar. A geração per capita nacional de resíduos teve uma média de 1,15 kg por habitante por dia. As principais cidades estabeleceram rotas de coleta, embora as áreas periurbanas e rurais ainda apresentem lacunas de cobertura. Buenos Aires tem mais de 6.000 recicladores urbanos organizados em 12 cooperativas, ajudando a conectar a separação na fonte domiciliar com a reciclagem formal e a recuperação de materiais. No entanto, o financiamento limitado e inconsistente para serviços de coleta e reciclagem, juntamente com os preços fracos das commodities recicláveis, restringiu a expansão desses programas e desacelerou a integração dos materiais recuperados nos sistemas formais de gestão de resíduos.
As fontes industriais têm previsão de expandir a um CAGR de 9,1% entre 2026 e 2031, a taxa mais rápida entre as categorias de fonte. O agroprocessamento, a fabricação de alimentos e bebidas e a mineração geram resíduos convencionais e especializados que requerem serviços licenciados. A revisão de 2025 do Ministério da Agricultura identifica pecuária, avicultura, matadouros e processamento de alimentos como fontes importantes de matéria-prima para biogás. Os parques industriais podem usar instalações de tratamento e recuperação colocalizadas para reduzir as necessidades de transporte. As fontes comerciais e institucionais fornecem uma base de volume mais estável em distritos comerciais e instalações públicas. Sua demanda está mais estreitamente ligada à atividade econômica do que às mudanças regulatórias que moldam a coleta municipal.
Análise Geográfica
A AMBA deteve a maior participação do mercado de gestão de resíduos sólidos da Argentina em 2025, porque combina a maior densidade de resíduos do país com sua infraestrutura formal mais desenvolvida. A CEAMSE gerenciou 23.000 toneladas de resíduos por dia em 45 municípios e na Cidade de Buenos Aires. Sua área de serviço se estendeu por mais de 9.000 km². O Norte III processou 85% do fluxo de resíduos da Cidade de Buenos Aires. A CEAMSE opera 23 MW de capacidade de geração de eletricidade a partir de biogás e espera atingir 33 MW. A região possui a mais ampla gama de operações de coleta, transferência, aterro sanitário e recuperação, embora a taxa de desvio de 14% indique uma necessidade significativa de tratamento.
Córdoba, Mendoza, Santa Fe e Salta constituem o próximo grupo ativo no mercado de gestão de resíduos sólidos da Argentina. As regulamentações de 2025 de Mendoza exigem planos municipais de resíduos de 5 anos em 4 zonas de gestão. Esses planos criam necessidades de contratação mais claras para prestadores de serviços de coleta e tratamento. Córdoba alocou recursos para uma planta regional em Porteña para substituir locais de disposição a céu aberto no departamento de San Justo. Santa Fe está buscando a recuperação de biogás em torno de Rosário, onde o governo provincial está direcionando os resíduos residenciais para a recuperação de energia. Essas províncias combinam volumes urbanos significativos com regras locais cada vez mais formais. Sua atividade oferece aos operadores oportunidades fora da AMBA sem exigir o mesmo nível de implantação de capital.
As províncias do norte e da Patagônia representaram uma parte menor da receita formal em 2025, mas podem crescer a partir de uma base menor à medida que a infraestrutura local é construída. Jujuy iniciou um segundo aterro sanitário com 12,4 milhões de USD em financiamento. A proposta de 2025 de Río Negro exige que os municípios encerrem os lixões a céu aberto em 2 anos. San Juan iniciou a construção do VERSU em março de 2026 para uma instalação projetada para municípios com menos de 100.000 habitantes. Esses projetos mostram como áreas de serviço menores podem usar projetos de aterro sanitário, recuperação e energia que se adequam aos seus volumes locais. Seu progresso dependerá de cofinanciamento, contratos operacionais estáveis e capacidade técnica local. Os municípios menores frequentemente têm menos funcionários e menos experiência com contratação técnica. Um projeto alinhado com os volumes locais de resíduos pode reduzir o risco de construir capacidade que não seja utilizada. Também pode tornar o investimento faseado mais realista do que uma única grande instalação. A coordenação provincial permanece importante quando municípios próximos podem compartilhar ativos de transferência, tratamento ou disposição final. Essa abordagem pode estender os serviços formais sem exigir que cada localidade desenvolva um sistema completo de forma independente.
Cenário Competitivo
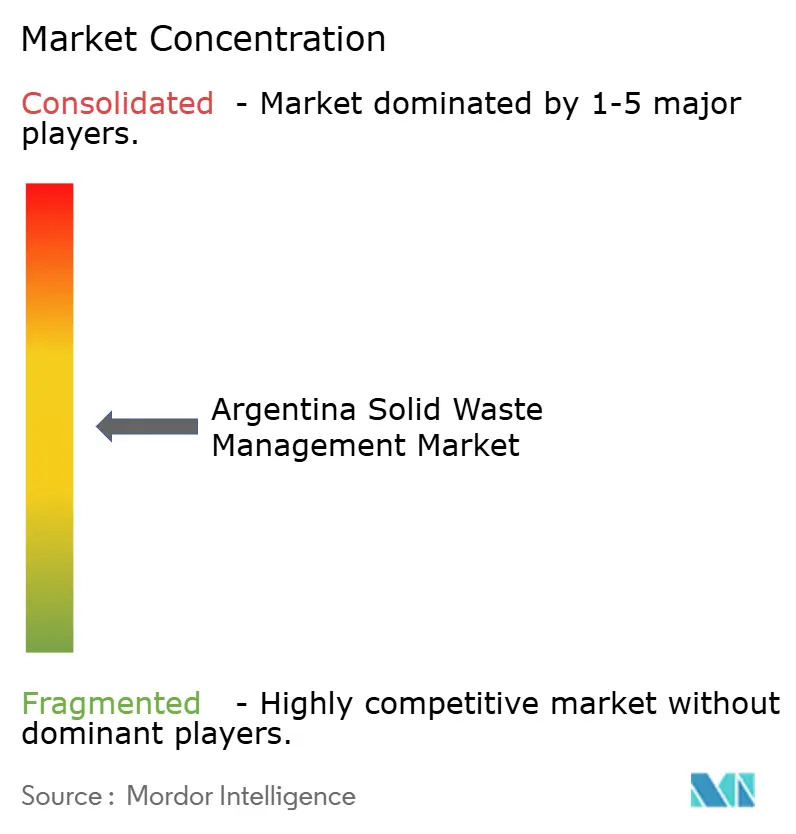
O mercado de gestão de resíduos sólidos da Argentina exibe um nível médio de concentração de mercado. Em Buenos Aires, Cliba Ingeniería Ambiental S.A., Solbayres S.A., AESA (Ashira Ecological Services S.A.) Buenos Aires, Urbaser Argentina S.A. e Transportes Olivos S.A. operam grandes áreas de concessão, enquanto a CEAMSE gerencia a infraestrutura intermunicipal de transferência e disposição final. Os prestadores de serviços competem principalmente em confiabilidade operacional, eficiência de frota, conformidade ambiental e capacidade de atender aos requisitos de relatórios municipais cada vez mais rigorosos. A Cliba Ingeniería Ambiental S.A. processou mais de 750.000 toneladas de resíduos e tratou mais de 5,1 milhões de toneladas durante 2025, ao mesmo tempo em que obteve a verificação de neutralidade de carbono para suas operações de Escopo 1 e Escopo 2 em Buenos Aires, demonstrando como o desempenho ambiental está se tornando um diferenciador adicional ao lado do preço.
A digitalização está moldando cada vez mais o posicionamento competitivo. Buenos Aires implantou 4.500 sensores de nível de enchimento por meio da plataforma de gestão inteligente de resíduos da Urbetrack, alcançando 97% de conformidade de serviço ao melhorar o monitoramento de contêineres, a otimização de rotas e a gestão de frotas. Da mesma forma, Quilmes introduziu um projeto piloto de gestão inteligente de resíduos usando a plataforma digital da Urbetrack para monitoramento de frotas em tempo real e planejamento de rotas. No nível de tratamento, a Veolia Argentina S.A. apresentou seu plano de infraestrutura ambiental 2026-2036 para Misiones, incluindo um Parque de Tecnologia Ambiental, geração de energia a partir de biogás e instalações de tratamento térmico, destacando a crescente integração de operações digitais com recuperação de recursos e geração de energia.
A atividade estratégica de portfólio também está influenciando o cenário competitivo. A Urbaser Argentina S.A. entrou em um processo de venda separado após a transação global da Urbaser anunciada em fevereiro de 2026. O negócio argentino gerou aproximadamente 90 milhões de USD em EBITDA durante 2025 e foi avaliado entre 300 milhões de EUR (338,6 milhões de USD) e 400 milhões de EUR (451,5 milhões de USD), refletindo o valor que os investidores atribuem a portfólios de concessões municipais de longo prazo. As oportunidades de crescimento permanecem na reciclagem de resíduos de construção e demolição, no tratamento de resíduos perigosos nas províncias do interior, em projetos de biogás agrícola e em soluções digitais de gestão de frotas. Além disso, a implementação gradual dos requisitos de responsabilidade estendida do produtor (REP) para resíduos de embalagens deve melhorar a viabilidade comercial das atividades de recuperação de materiais. À medida que o setor evolui, espera-se que os operadores maiores se beneficiem de portfólios de concessões estabelecidos, infraestrutura de processamento, capacidade de financiamento e expertise operacional, enquanto as empresas regionais provavelmente permanecerão competitivas em municípios menores e fluxos de resíduos especializados. O posicionamento futuro no mercado dependerá cada vez mais da capacidade de entregar desempenho ambiental mensurável, qualidade de serviço confiável e execução eficiente de contratos de longo prazo, em vez de competir principalmente no preço.
Líderes do Setor de Gestão de Resíduos Sólidos da Argentina
Cliba Ingeniería Ambiental S.A.
CEAMSE
Veolia Argentina S.A.
Urbaser Argentina S.A.
Tecsan Ingeniería Ambiental S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Março de 2026: A Província de San Juan inicia a construção da usina de resíduos para energia VERSU. A Energía Provincial Sociedad del Estado iniciou as obras de construção na instalação VERSU em Cañada Honda, no departamento de Sarmiento. Projetada para processar 10 toneladas de resíduos sólidos urbanos por dia e gerar eletricidade para 1.300 residências, o projeto está posicionado como um modelo replicável para municípios do interior.
- Fevereiro de 2025: A Platinum Equity retém a Urbaser Argentina S.A. e inicia uma venda separada. Após a venda global de 6,6 bilhões de USD da Urbaser para a Blackstone e a EQT, a Platinum Equity reteve a subsidiária argentina, que gerou 90 milhões de USD em EBITDA em 2025 e empregou 3.500 pessoas.
- Novembro de 2025: A CEAMSE apresenta um roteiro de renovação de frota e modernização da gestão. A CEAMSE apresentou uma nova frota operacional e um plano estratégico de modernização à Província e à Cidade de Buenos Aires, bem como a 45 prefeitos municipais. O plano abrangeu investimentos em infraestrutura, melhorias em equipamentos e marcos de planejamento futuro.


Escopo do Relatório do Mercado de Gestão de Resíduos Sólidos da Argentina
O Mercado de Gestão de Resíduos Sólidos da Argentina é Segmentado por Tipo de Serviço (Serviços de Coleta, Transporte & Logística, Reciclagem & Recuperação de Materiais, Tratamento & Disposição, Resíduos para Energia, Outros), por Tipo de Resíduo (Resíduos Sólidos Urbanos, Resíduos Industriais, Resíduos Perigosos, Resíduos Agrícolas e Mais), por Fonte (Residencial, Comercial, Industrial e Institucional). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Serviços de Coleta |
| Transporte e Logística |
| Reciclagem e Recuperação de Materiais |
| Tratamento e Disposição |
| Resíduos para Energia |
| Outros |
| Resíduos Sólidos Urbanos |
| Resíduos Industriais |
| Resíduos Perigosos |
| Resíduos de Construção e Demolição |
| Resíduos Agrícolas |
| Resíduos Médicos |
| Outros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Por Tipo de Serviço | Serviços de Coleta |
| Transporte e Logística | |
| Reciclagem e Recuperação de Materiais | |
| Tratamento e Disposição | |
| Resíduos para Energia | |
| Outros | |
| Por Tipo de Resíduo | Resíduos Sólidos Urbanos |
| Resíduos Industriais | |
| Resíduos Perigosos | |
| Resíduos de Construção e Demolição | |
| Resíduos Agrícolas | |
| Resíduos Médicos | |
| Outros | |
| Por Fonte | Residencial |
| Comercial | |
| Industrial | |
| Institucional |


Principais Perguntas Respondidas no Relatório
Qual é a previsão para os serviços de gestão de resíduos sólidos da Argentina?
O setor estava avaliado em 4,24 bilhões de USD em 2025 e tem previsão de atingir 6,62 bilhões de USD até 2031, a um CAGR de 7,75% de 2026 a 2031.
Qual categoria de serviço lidera a receita de gestão de resíduos na Argentina?
Os serviços de coleta lideraram a receita em 2025, porque as áreas urbanas requerem coleta frequente de resíduos municipais e cobertura de rotas.
Qual fluxo de resíduos tem a perspectiva de crescimento mais forte?
Espera-se que o tratamento de resíduos perigosos cresça mais rapidamente, impulsionado pelos requisitos de manuseio de resíduos industriais, agroindustriais, de mineração e médicos.
Por que Buenos Aires é importante para os prestadores de serviços de gestão de resíduos?
A CEAMSE gerenciou 23.000 toneladas por dia em 45 municípios e na Cidade de Buenos Aires em 2025, tornando a AMBA a principal área de serviço formal do país.
O que limita a expansão dos serviços formais de resíduos na Argentina?
Limitações fiscais, mais de 5.000 lixões a céu aberto, baixa separação fora das principais cidades e frotas envelhecidas retardam a transição para a coleta e o tratamento formais.
Quais oportunidades estão surgindo para os operadores de resíduos?
A recuperação de materiais, projetos de gás de aterro, tratamento de resíduos perigosos, biogás agrícola e gestão digital de frotas oferecem áreas para expansão de serviços.
Página atualizada pela última vez em:



