
Tamaño y Participación del Mercado de IA en Gestión de Activos Hospitalarios
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 8.01 Mil millones de dólares |
| Tamaño del Mercado (2032) | 22.46 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 22.88 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de IA en Gestión de Activos Hospitalarios por Mordor Intelligence
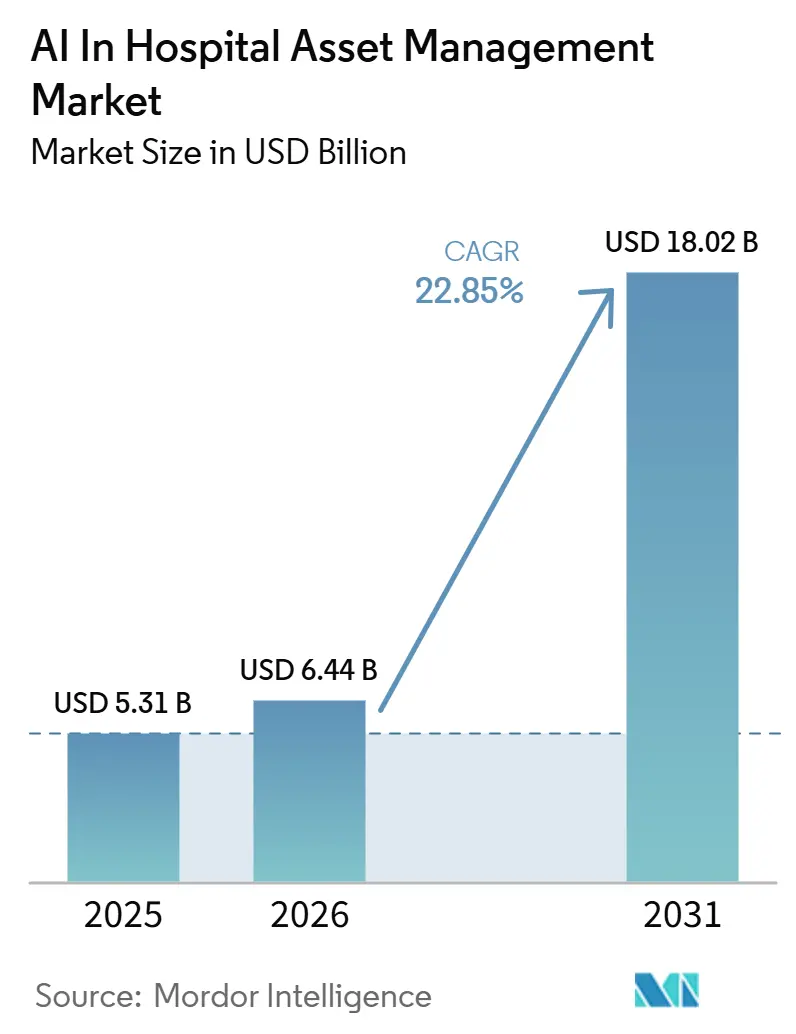
El tamaño del Mercado de IA en Gestión de Activos Hospitalarios fue valorado en 6,52 mil millones de USD en 2026 y se estima que crecerá desde 8,01 mil millones de USD en 2027 hasta alcanzar 22,46 mil millones de USD en 2032, a una CAGR del 22,88% durante el período de pronóstico (2027-2032).
El mercado de IA en gestión de activos hospitalarios está evolucionando más allá de la localización básica de equipos hacia un modelo operativo más amplio que combina seguimiento, mantenimiento predictivo, coordinación de flujos de trabajo y preparación para auditorías. Los hospitales están otorgando mayor importancia a las plataformas que convierten los datos de ubicación y uso en acciones sobre redistribución, programación de servicios y control del tiempo de actividad, lo que está ampliando la capa de software en el mercado de IA en gestión de activos hospitalarios. La regulación también está configurando las decisiones de compra, ya que los proveedores necesitan registros más sólidos sobre trazabilidad de dispositivos, disciplina de mantenimiento e inventarios tecnológicos, lo que incrementa el valor de las herramientas preparadas para el cumplimiento normativo en el mercado de IA en gestión de activos hospitalarios. Los programas de hospitales inteligentes, los proyectos de gemelos digitales y los modelos de entrega basados en suscripción están reduciendo la fricción en la implementación en algunos entornos, mientras que la ciberseguridad, la interoperabilidad y el costo de implementación aún frenan los despliegues a gran escala en el mercado de IA en gestión de activos hospitalarios. La competencia sigue siendo activa entre proveedores diversificados de tecnología sanitaria, especialistas en RTLS y proveedores de software de flujos de trabajo, y las empresas que combinan precisión de seguimiento con análisis utilizables y soporte de servicio están mejorando su posición en el mercado de IA en gestión de activos hospitalarios.
Conclusiones Clave del Informe
- Por tecnología, RFID representó el 44,27% de los ingresos en 2026, mientras que se proyecta que RTLS se expanda a una CAGR del 23,13% hasta 2032.
- Por componente, el software y los análisis lideraron con una participación de ingresos del 56,11% en 2026, mientras que se prevé que los servicios crezcan a una CAGR del 23,72% hasta 2032.
- Por aplicación, el seguimiento de equipos y dispositivos representó el 51,15% de los ingresos en 2026, mientras que se proyecta que la gestión de camas y capacidad avance a una CAGR del 24,71% hasta 2032.
- Por usuario final, los hospitales mantuvieron una participación de ingresos del 40,28% en 2026, mientras que se espera que los centros quirúrgicos ambulatorios crezcan a una CAGR del 25,22% hasta 2032.
- Por geografía, América del Norte lideró con una participación de ingresos del 43,12% en 2026, mientras que se proyecta que Asia-Pacífico registre una CAGR del 27,11% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Adopción del Seguimiento y Monitoreo de Activos en Tiempo Real Impulsado por IA | +4.8% | Global, concentrado en América del Norte y APAC | Corto plazo (≤ 2 años) |
| Necesidad Creciente de Optimizar la Utilización de Activos y Reducir el Tiempo de Inactividad de los Equipos | +3.7% | Global, con concentración temprana en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Expansión de Hospitales Inteligentes e Infraestructura Sanitaria Conectada Habilitada por IA | +2.9% | Núcleo APAC, China, Corea del Sur, India, con extensión a Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Demanda Creciente de Mantenimiento Predictivo de Equipos Médicos Críticos | +3.2% | América del Norte y UE, con adopción temprana en Australia y Japón | Mediano plazo (2-4 años) |
| Integración de IA, IoT y Tecnologías de Gemelos Digitales para la Gestión Inteligente de Activos | +3.5% | Global, con despliegues acelerados en China, Alemania y Singapur | Largo plazo (≥ 4 años) |
| Creciente Enfoque en la Eficiencia Operativa, la Optimización de Costos y la Automatización de Flujos de Trabajo | +2.6% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción del Seguimiento y Monitoreo de Activos en Tiempo Real Impulsado por IA
El mercado de IA en gestión de activos hospitalarios se está beneficiando de un claro cambio en las expectativas de los compradores, ya que los hospitales ahora quieren sistemas que hagan más que mostrar dónde se encuentra el equipo. El seguimiento en tiempo real se ha vuelto más valioso cuando alimenta modelos de IA que conectan los datos de movimiento con la presión del personal, la demanda de habitaciones y la disponibilidad de equipos. Esto permite a los hospitales pasar de la búsqueda reactiva y la actividad de despacho a decisiones más tempranas sobre dónde deben posicionarse los dispositivos antes de que aparezcan escaseces. El perfil de retorno también mejora cuando los proveedores pueden aprovechar la infraestructura existente de RFID y RTLS en lugar de reemplazar inversiones anteriores, lo que reduce la fricción de cambio en el mercado de IA en gestión de activos hospitalarios. Un estudio de caso hospitalario revisado por pares en 2025 mostró que un modelo de mantenimiento IoT y Bosque Aleatorio aplicado a 150 unidades de equipos vitales redujo el tiempo de inactividad no planificado en un 27% y mejoró la eficiencia de los costos de mantenimiento en un 20%.[1] El mismo patrón respalda un mayor interés de compra porque los hospitales pueden conectar la visibilidad de ubicación con ganancias medibles en tiempo de actividad y servicio en el mercado de IA en gestión de activos hospitalarios.
Necesidad Creciente de Optimizar la Utilización de Activos y Reducir el Tiempo de Inactividad de los Equipos
El mercado de IA en gestión de activos hospitalarios también está respaldado por la necesidad de utilizar el equipo existente de manera más efectiva antes de que se apruebe nuevo capital. Los grandes hospitales a menudo mantienen grupos de equipos que superan las necesidades reales de utilización porque los planificadores se preparan para la demanda máxima, y eso amortigua el riesgo de servicio pero inmoviliza capital. El problema es más grave cuando los activos están extraviados, subutilizados o no disponibles durante los picos de atención, porque el flujo de trabajo clínico se ralentiza mientras los costos de adquisición siguen siendo altos. Impinj afirma que el 15% de los activos hospitalarios se pierden o son robados cada año, lo que muestra por qué el análisis de utilización y el seguimiento continuo siguen siendo prioridades prácticas para las organizaciones proveedoras.[2] La lógica de redistribución impulsada por IA ayuda a los hospitales a identificar dispositivos inactivos, trasladarlos entre departamentos y retrasar compras evitables, lo que mejora el argumento económico para el mercado de IA en gestión de activos hospitalarios. Esto también está elevando la toma de decisiones desde los equipos técnicos hasta la alta dirección, porque la utilización y el tiempo de inactividad ahora están vinculados más directamente con la disciplina de márgenes y la continuidad del servicio.
Expansión de Hospitales Inteligentes e Infraestructura Sanitaria Conectada Habilitada por IA
El mercado de IA en gestión de activos hospitalarios se está beneficiando de nuevas construcciones hospitalarias y programas de modernización digital que pueden incorporar inteligencia de activos en la etapa de diseño. Los entornos precableados y los sistemas digitales integrados reducen la carga de las renovaciones y facilitan la conexión de datos de equipos, sistemas de instalaciones y paneles operativos. Un análisis alemán revisado por pares en 2025 también situó la logística hospitalaria liderada por IA, incluido el seguimiento de activos y la programación de recursos, dentro de la infraestructura operativa central en lugar de herramientas digitales opcionales.[3] A medida que esa perspectiva se extiende, el mercado de IA en gestión de activos hospitalarios gana un horizonte de planificación más amplio y acceso a presupuestos institucionales más grandes.
Demanda Creciente de Mantenimiento Predictivo de Equipos Médicos Críticos
El mercado de IA en gestión de activos hospitalarios está experimentando una fuerte demanda de mantenimiento predictivo porque aumenta el valor de los sistemas de localización más allá de la búsqueda y recuperación. Cuando los hospitales combinan datos de tiempo de funcionamiento, vibración, temperatura y uso con aprendizaje automático, pueden identificar condiciones previas a fallos antes de que un dispositivo crítico quede fuera de servicio. Ese cambio reduce la actividad de reparación de emergencia y también disminuye el riesgo clínico asociado a fallos de equipos durante la atención activa. Los hospitales también obtienen mejores registros del ciclo de vida cuando las acciones de servicio, la intensidad de utilización y el cumplimiento del mantenimiento se capturan digitalmente dentro del mercado de IA en gestión de activos hospitalarios. Esto respalda la planificación de adquisiciones, el control del costo total y el cumplimiento más sencillo de los calendarios de mantenimiento del fabricante y los sistemas de calidad de dispositivos médicos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos Costos Iniciales de Implementación y Mantenimiento Continuo | -2.1% | Global, más agudo en América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Desafíos de Privacidad de Datos, Ciberseguridad e Interoperabilidad | -1.8% | América del Norte y UE, con creciente preocupación en APAC | Corto plazo (≤ 2 años) |
| Limitaciones de Precisión Debidas a Interferencias de Señal y Entornos Clínicos Complejos | -1.2% | Global, especialmente en entornos clínicos de alta densidad | Corto plazo (≤ 2 años) |
| Desafíos en la Integración de Sistemas Heredados y el Despliegue de Modelos de IA | -1.4% | América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales de Implementación y Mantenimiento Continuo
El mercado de IA en gestión de activos hospitalarios aún enfrenta una barrera real derivada del costo de implementación a escala empresarial, especialmente en hospitales comunitarios y sistemas de salud de tamaño mediano. Incluso cuando las redes más nuevas preparadas para BLE reducen las necesidades de hardware, los proveedores aún enfrentan gastos en etiquetas, software, integración, capacitación del personal y gestión del cambio. El panorama de costos se vuelve más pesado cuando los hospitales quieren que los datos de las plataformas de activos fluyan hacia los sistemas de historia clínica electrónica, entornos de sistemas de gestión de mantenimiento computarizado, sistemas de llamada de enfermería y herramientas de informes internos. Los servicios profesionales pueden, por tanto, seguir siendo tan importantes como las tarifas de licencia, lo que ralentiza una adopción más amplia en partes del mercado de IA en gestión de activos hospitalarios donde los presupuestos están estrictamente controlados. Este desafío es menos grave cuando los proveedores ofrecen implementaciones por fases, suscripciones en la nube o servicios gestionados que distribuyen los costos a lo largo del tiempo. Esos modelos de entrega están ganando importancia porque permiten a los proveedores ampliar la cobertura sin reabrir grandes ciclos de aprobación de capital.
Desafíos de Privacidad de Datos, Ciberseguridad e Interoperabilidad
El mercado de IA en gestión de activos hospitalarios también enfrenta presión derivada de los requisitos de privacidad, ciberseguridad e interoperabilidad que hacen más compleja la implementación. La propuesta de actualización de la Norma de Seguridad HIPAA publicada por el Departamento de Salud y Servicios Humanos de los Estados Unidos en diciembre de 2024 exige un inventario documentado de activos tecnológicos para los sistemas que crean, reciben, mantienen o transmiten información de salud protegida electrónicamente, incluidos los dispositivos conectados y la infraestructura relacionada. Ese requisito respalda la adopción, pero también eleva el estándar porque los hospitales deben mantener los inventarios actualizados y defendibles en lugar de estáticos y ocasionales. En paralelo, las funciones de flujo automatizado y seguimiento deben diseñarse cuidadosamente donde las normas de consentimiento, privacidad y uso de datos son más estrictas, lo que puede limitar el alcance de las funciones o retrasar las decisiones de implementación. El resultado es que los compradores en el mercado de IA en gestión de activos hospitalarios esperan cada vez más arquitectura segura, capas de integración limpias e informes preparados para auditorías como parte de la oferta central. Los proveedores que no pueden demostrar claramente esos controles tienen más probabilidades de enfrentar compras retrasadas y fases de implementación más limitadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
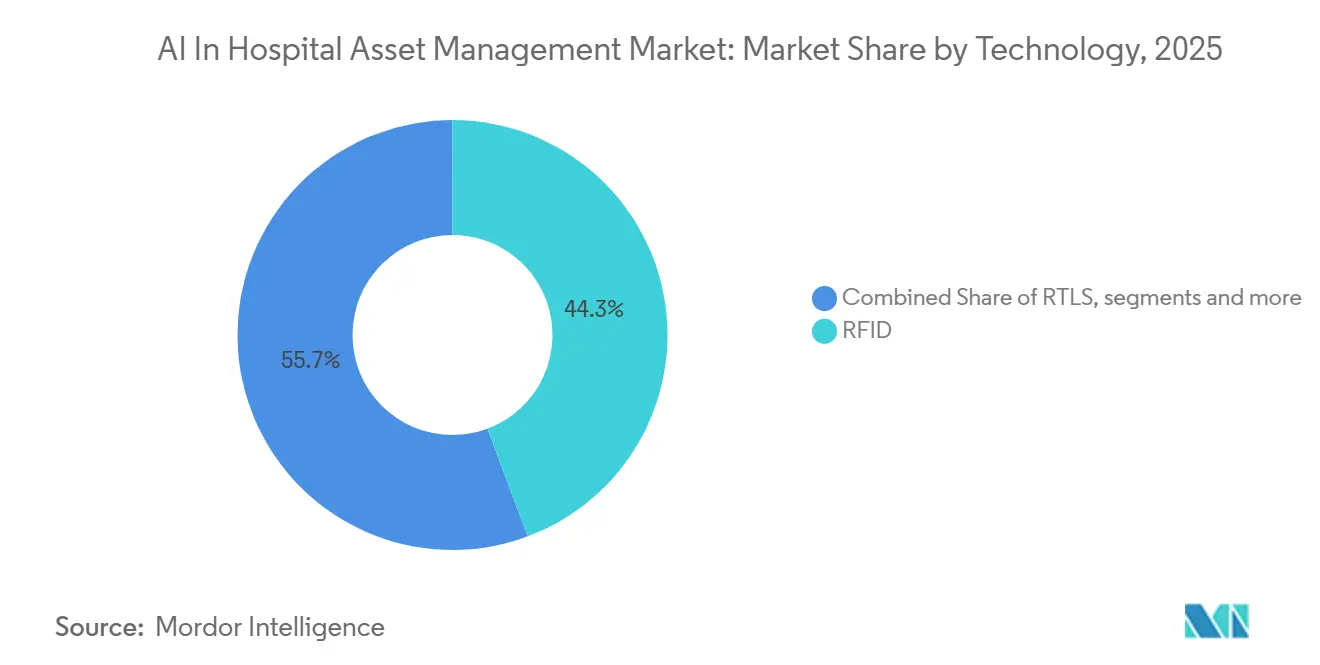
RFID Ancla el Presente, RTLS Define el FuturoRFID representó el 44,27% de la participación del mercado de IA en gestión de activos hospitalarios en 2026, mientras que se espera que RTLS se expanda a una CAGR del 23,13% hasta 2032. RFID sigue profundamente integrado en los flujos de trabajo hospitalarios porque admite lecturas rápidas de artículos, rendimiento estable en el procesamiento estéril y una sólida compatibilidad con las rutinas de cadena de suministro y control de medicamentos. La Asociación Americana de Hospitales destacó las soluciones RFID para la gestión de inventario de medicamentos a principios de 2025, lo que refleja el papel práctico del escaneo de alto volumen sin línea de visión en las operaciones hospitalarias. Los hospitales también continúan valorando RFID porque funciona bien en entornos controlados donde la precisión del inventario y la velocidad de auditoría importan más que el mapeo continuo de movimientos. Esto mantiene a RFID como elemento central de la base instalada del mercado de IA en gestión de activos hospitalarios, incluso cuando otras tecnologías ganan atención.
RTLS está creciendo más rápido porque los hospitales necesitan cada vez más flujos de ubicación continuos para la rotación de camas, el movimiento de pacientes, los flujos de trabajo de seguridad del personal y el despacho de equipos en tiempo real. En la industria de IA en gestión de activos hospitalarios, ese cambio no elimina RFID del conjunto tecnológico, pero sí desplaza más presupuesto hacia plataformas que admiten conciencia espacial continua en lugar de confirmación puntual. El resultado más amplio para el mercado de IA en gestión de activos hospitalarios es un modelo tecnológico por capas en el que los compradores desean interoperabilidad entre RFID, RTLS y paneles de software en lugar de herramientas aisladas.

Por Componente:
La Inteligencia de Software Lidera la Creación de ValorEl software y los análisis representaron el 56,11% del tamaño del mercado de IA en gestión de activos hospitalarios en 2026, mientras que se proyecta que los servicios crezcan a una CAGR del 23,72% hasta 2032. Esto refleja una transición clara en la que el valor se está creando menos a través de etiquetas, lectores y pasarelas, y más a través de la capa de inteligencia que interpreta la actividad hospitalaria. Los compradores están pagando por paneles de control, reglas predictivas, automatización de flujos de trabajo y conectores de integración, porque esas características determinan si los datos de visibilidad cambian las operaciones clínicas. Como resultado, el mercado de IA en gestión de activos hospitalarios está recompensando a los proveedores que pueden conectar la lógica de mantenimiento, las alertas, los análisis de utilización y los informes en un único entorno de software utilizable.
Los servicios están creciendo más rápido porque muchas organizaciones proveedoras prefieren el soporte integrado que cubre la incorporación, la integración, la capacitación, las actualizaciones y el ajuste operativo. Las estructuras de servicios gestionados también reducen la carga sobre los equipos internos de TI e ingeniería biomédica, lo que facilita el escalado en múltiples instalaciones. El hardware sigue siendo esencial, especialmente en proyectos desde cero y en entornos donde la infraestructura heredada es limitada, pero su papel comercial se está volviendo más estandarizado en el mercado de IA en gestión de activos hospitalarios. Esto hace que los ingresos recurrentes de software y servicios sean más estratégicos que los ingresos por implementación de hardware puntual en el mercado de IA en gestión de activos hospitalarios.
Por Aplicación:
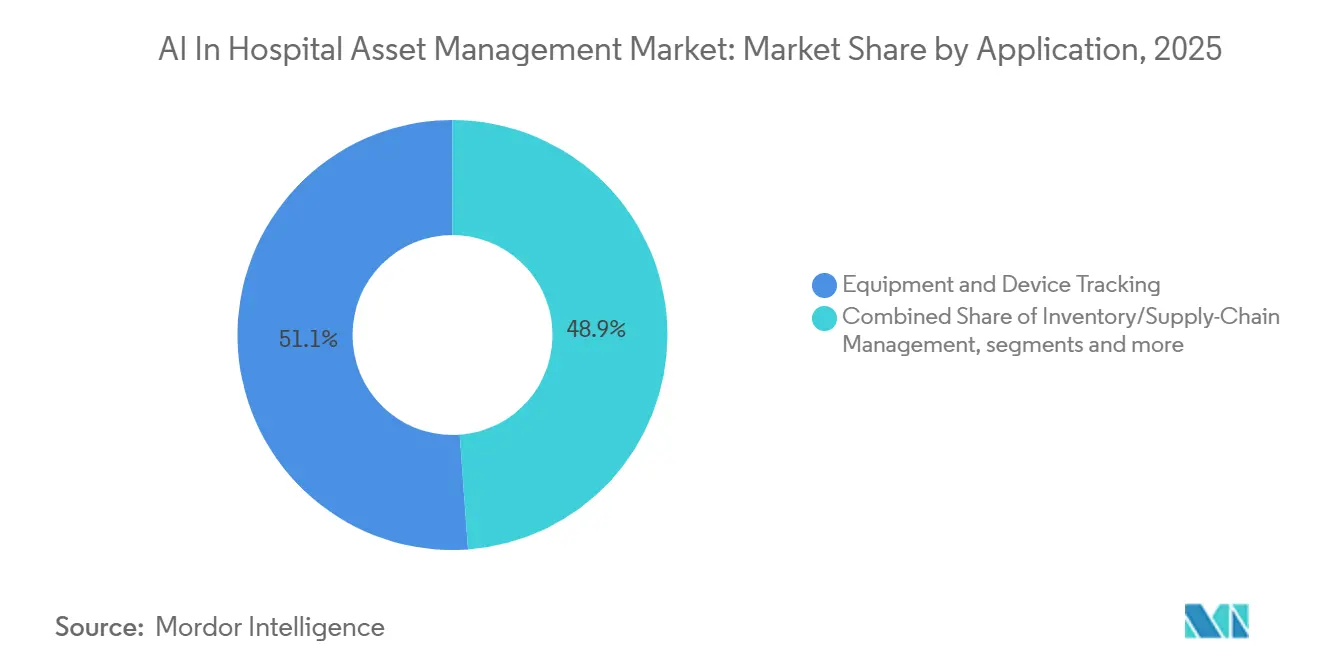
El Seguimiento de Equipos Domina, la Gestión de Camas se AceleraEl seguimiento de equipos y dispositivos representó el 51,15% del tamaño del mercado de IA en gestión de activos hospitalarios en 2026, y se prevé que la gestión de camas y capacidad aumente a una CAGR del 24,71% hasta 2032. El seguimiento de equipos sigue liderando porque respalda la necesidad operativa más inmediata, que es localizar dispositivos móviles rápidamente y mantenerlos disponibles donde se presta la atención. Los hospitales pueden observar ganancias directas en productividad laboral cuando el personal dedica menos tiempo a buscar, y eso convierte la visibilidad de equipos en el punto de entrada para muchas implementaciones en el mercado de IA en gestión de activos hospitalarios.
La gestión de camas y capacidad está creciendo más rápido porque los hospitales están utilizando la misma capa de datos en tiempo real para mejorar la asignación de habitaciones, el momento del alta, la visibilidad de la rotación y la coordinación del flujo de pacientes. Ese crecimiento muestra un papel más amplio para el mercado de IA en gestión de activos hospitalarios, que pasa de la visibilidad de dispositivos hacia la gestión del flujo operativo entre departamentos. La gestión de inventario y cadena de suministro también está ganando terreno, especialmente en la automatización de farmacia y el procesamiento estéril, donde las lecturas simultáneas pueden comprimir los ciclos de conteo y mejorar la disciplina de trazabilidad. El seguimiento de pacientes y personal continúa expandiéndose donde las necesidades de seguridad en el lugar de trabajo, velocidad de respuesta y supervisión se están formalizando cada vez más. En conjunto, estos patrones muestran que el mercado de IA en gestión de activos hospitalarios está pasando de un único caso de uso hacia una plataforma de flujo de trabajo más amplia.
Por Usuario Final:
Los Hospitales mantienen la mayor base mientras los Centros Quirúrgicos Ambulatorios registran el crecimiento más rápidoLos hospitales concentraron una participación de ingresos dominante del 39,89% en el mercado de seguimiento de activos hospitalarios con IA en 2026. Esta posición de liderazgo está impulsada principalmente por la enorme complejidad de las grandes redes de pacientes hospitalizados, que gestionan inventarios masivos y diversos que requieren seguimiento continuo de dispositivos, esterilización, redistribución, cumplimiento normativo y mantenimiento programado. Dado que estas instalaciones de gran envergadura abarcan múltiples departamentos y campus, la falta de visibilidad en tiempo real conduce frecuentemente a equipos subutilizados, tiempos de inactividad ocultos y compras duplicadas innecesarias.
Por su parte, los Centros Quirúrgicos Ambulatorios (CQA) representan el segmento de usuario final de más rápido crecimiento, con una proyección de expansión a una CAGR del 26,82% de 2027 a 2032. Este auge está impulsado por un cambio global hacia procedimientos ambulatorios en el mismo día. Los centros de atención a largo plazo adoptan un enfoque altamente focalizado en la integración tecnológica. En lugar de rastrear amplias flotas de maquinaria médica móvil, su inversión se centra en la seguridad del paciente y la mitigación de riesgos. Sus implementaciones prioritarias incluyen sistemas de protección contra el deambulamiento de pacientes, mecanismos de alerta de angustia del personal y circuitos seguros de control farmacéutico.
Análisis Geográfico
Mercado de IA en Gestión de Activos Hospitalarios en América del Norte
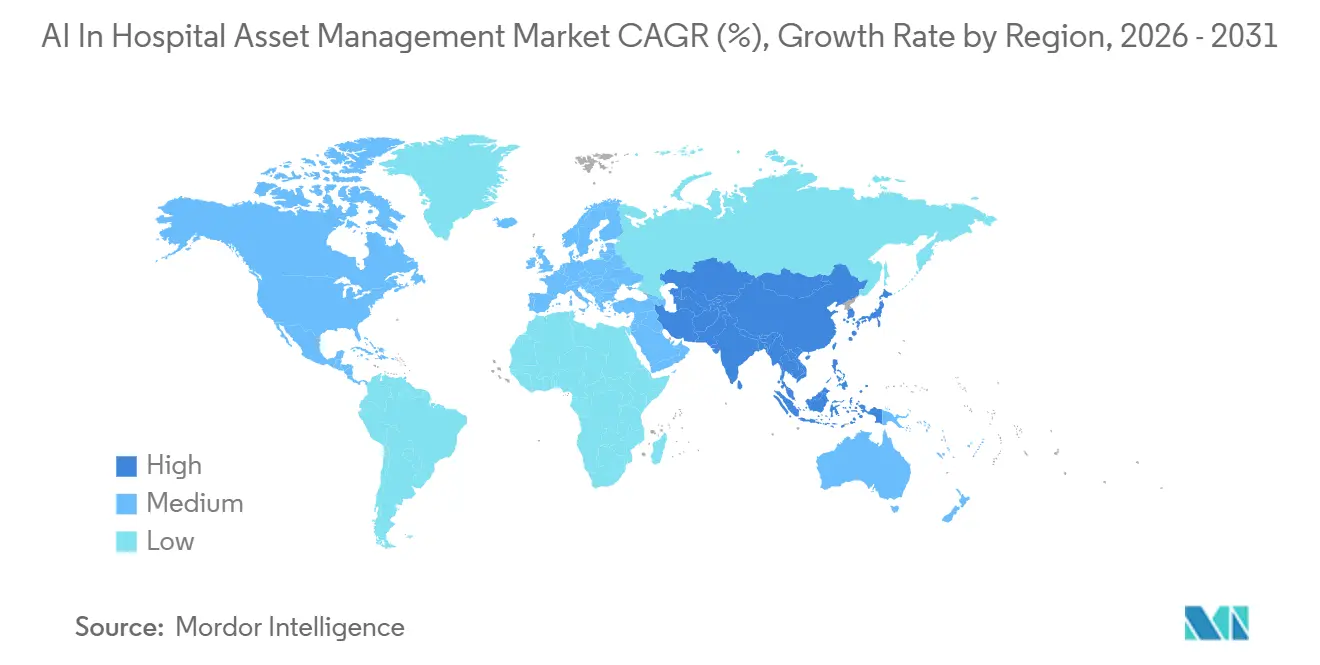
América del Norte mantuvo el 43,12% de la participación del mercado de IA en gestión de activos hospitalarios en 2026. La región lidera porque combina una base madura de infraestructura RFID y RTLS con un sólido gasto en tecnología hospitalaria y una mayor presión regulatoria sobre la trazabilidad y la documentación. La Regulación del Sistema de Gestión de Calidad de la FDA ya está en vigor en 2026, lo que refuerza las expectativas en torno a los sistemas de calidad de dispositivos y consolida la necesidad de procesos estructurados relacionados con activos. La actualización propuesta de la Norma de Seguridad HIPAA también eleva la importancia de los inventarios actuales de activos tecnológicos, lo que convierte el cumplimiento normativo y la ciberseguridad en parte de la misma conversación de compra en el mercado de IA en gestión de activos hospitalarios.
Mercado de IA en Gestión de Activos Hospitalarios en EMEA
Europa sigue siendo el segundo bloque regional más grande en el mercado de IA en gestión de activos hospitalarios. Alemania, el Reino Unido y Francia concentran gran parte de la adopción institucional, ya que cuentan con programas de digitalización hospitalaria más sólidos y necesidades de trazabilidad más definidas que los mercados más pequeños. La región también está condicionada por las expectativas de control a nivel de artículo para dispositivos médicos y flujos de trabajo relacionados con implantes, lo que impulsa la demanda de sistemas de seguimiento interoperables. Italia y España también avanzan a medida que progresan los programas de digitalización hospitalaria, mientras que la adopción en Oriente Medio y África se encuentra en una etapa más temprana, aunque avanza a través de la construcción de hospitales inteligentes en los países del GCC.
Mercado de IA en Gestión de Activos Hospitalarios en APAC
Asia-Pacífico es la región de más rápido crecimiento en el mercado de IA en gestión de activos hospitalarios, con una CAGR proyectada del 27,11% esperada hasta 2032. El crecimiento en la región está vinculado a la modernización hospitalaria, la nueva infraestructura y una mayor disposición a incorporar inteligencia operativa durante la construcción en lugar de después de la puesta en marcha. China avanza rápidamente a través de grandes programas de digitalización hospitalaria, mientras que Corea del Sur y Japón también añaden impulso a través de modelos de atención liderados por IA y flujos de trabajo de activos conectados. India y el Sudeste Asiático aún se encuentran por detrás de los mercados más avanzados en términos de penetración, pero su trayectoria de crecimiento sigue siendo sólida porque la modernización, la expansión ambulatoria y la inversión en instalaciones inteligentes están mejorando la adecuación para implementaciones escalables en la nube e híbridas. Esto mantiene a Asia-Pacífico como elemento central de la expansión futura en el mercado de IA en gestión de activos hospitalarios.
Panorama Competitivo
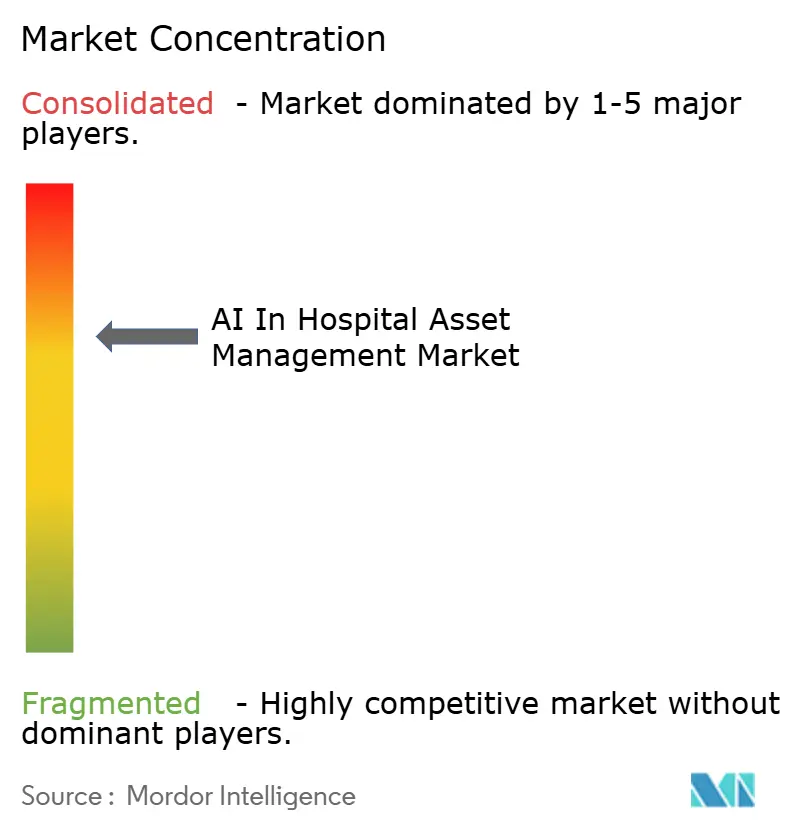
El mercado de IA en gestión de activos hospitalarios sigue siendo moderadamente concentrado, con grandes grupos de tecnología sanitaria y especialistas enfocados en RTLS compitiendo por los mismos presupuestos de proveedores. Los grandes proveedores de atención médica se benefician de las relaciones hospitalarias existentes, las redes de servicio de campo y la capacidad de conectar herramientas de activos con flujos de trabajo de imágenes, mantenimiento y empresariales. Los proveedores especializados siguen siendo importantes porque a menudo ofrecen mayor precisión de localización, una adaptación más sólida de los flujos de trabajo y experiencia de implementación específica para el sector sanitario. Esto crea un mercado donde las decisiones de compra dependen menos de una característica de producto y más de qué tan bien los proveedores combinan la captura de datos, el análisis, el soporte de servicio y la preparación para la integración. El patrón competitivo en el mercado de IA en gestión de activos hospitalarios favorece, por tanto, a los proveedores que pueden pasar de la visibilidad de dispositivos a la inteligencia operativa sin obligar a los hospitales a adoptar soluciones puntuales fragmentadas.
GE HealthCare ha estado activo en la expansión de su huella operativa en este espacio. En febrero de 2026, la empresa lanzó ReadyFix, una solución de gestión remota de flotas que amplía su posición en la supervisión de dispositivos conectados y la orquestación de servicios. En junio de 2026, GE HealthCare también amplió su colaboración con Carilion Clinic desplegando su Programa Avanzado de Gestión de Activos y la plataforma Encompass RTLS en toda la red de Virginia. Estos movimientos muestran una estrategia construida en torno a relaciones de servicio a largo plazo en lugar de ventas de software independientes, y esa es una posición significativa dentro del mercado de IA en gestión de activos hospitalarios.
Los hospitales de tamaño mediano y los grupos ambulatorios multisede siguen siendo menos plenamente atendidos, lo que mantiene espacio abierto para proveedores con modelos de implementación más ligeros y menor complejidad operativa. El lanzamiento de Asset Uptime de PartsSource en 2025 también apunta a un enfoque liderado por software que vincula el monitoreo de dispositivos, la coordinación del mantenimiento y la visibilidad de la cadena de suministro. En la capa tecnológica, Impinj sigue siendo importante porque su plataforma RAIN RFID respalda ecosistemas de socios y la captura de valor recurrente a través de lectores, etiquetas y la habilitación de pilas de soluciones más grandes. Esa combinación de proveedores de plataformas, empresas de tecnología médica orientadas al servicio y especialistas en flujos de trabajo mantiene al mercado de IA en gestión de activos hospitalarios competitivo sin mostrar un único líder dominante.
Líderes de la Industria de IA en Gestión de Activos Hospitalarios
-
GE Healthcare
-
Koninklijke Philips N.V.
-
Siemens Healthineers AG
-
Zebra Technologies Corporation
-
Securitas Healthcare LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de IA en Gestión de Activos Hospitalarios Empresas cubiertas en este informe
- AiRISTA Flow, Inc.
- Awarepoint Corporation
- Borda Technology
- CenTrak
- Elpas Solutions Ltd.
- GE Healthcare
- Honeywell International
- Impinj, Inc.
- Infor, Inc.
- Koninklijke Philips
- Midmark
- Qorvo, Inc.
- Securitas Healthcare LLC
- Siemens Healthineers
- Sonitor Technologies AS
- Stanley Black and Decker, Inc.
- TeleTracking Technologies, Inc.
- Versus Technology, Inc.
- Vizzia Technologies, Inc.
- Zebra Technologies
Desarrollos recientes de la industria en Mercado de IA en Gestión de Activos Hospitalarios
- Junio de 2026: GE HealthCare amplió su relación de servicios de ingeniería clínica con Carilion Clinic, desplegando su Programa Avanzado de Gestión de Activos (AAMP) y la plataforma Encompass RTLS en toda la red de Virginia de Carilion. El acuerdo está diseñado para optimizar el equipo médico a lo largo de su ciclo de vida completo y reducir la variabilidad operativa en todo el sistema de salud.
- Junio de 2026: TeleTracking Technologies lanzó Operations IQ Ambulatory, la expansión estratégica más significativa de la empresa en 35 años, extendiendo su plataforma de inteligencia operativa en tiempo real desde los hospitales de atención aguda hasta la gestión del acceso ambulatorio y las derivaciones. El producto está diseñado específicamente para sistemas de salud que gestionan el flujo de pacientes en entornos hospitalarios y de centros quirúrgicos ambulatorios.
- Abril de 2026: Zebra Technologies anunció una asociación con Aiva Health para impulsar flujos de trabajo de enfermería sin manos libres utilizando el Asistente de Enfermería impulsado por IA de Aiva en las computadoras móviles sanitarias de Zebra y la insignia portátil WS101-H, integrando la inteligencia de activos y flujos de trabajo en el punto de atención.
Alcance del Informe Global del Mercado de IA en Gestión de Activos Hospitalarios
Según el alcance del informe, el mercado de IA en gestión de activos hospitalarios comprende software, plataformas y servicios impulsados por IA que permiten el seguimiento en tiempo real, la optimización de la utilización, el mantenimiento predictivo y la gestión del ciclo de vida de los activos hospitalarios. Estas soluciones aprovechan la inteligencia artificial, el IoT y el análisis para mejorar la eficiencia operativa, reducir el tiempo de inactividad de los equipos y mejorar la asignación de recursos en las instalaciones sanitarias.
El mercado de IA en gestión de activos hospitalarios está segmentado por tecnología, componente, aplicación, usuario final y geografía. Por tecnología, el mercado está segmentado en RFID, RTLS, escáneres de código de barras, Bluetooth de baja energía y otras tecnologías. Por componente, el mercado está segmentado en hardware, software y análisis, y servicios. Por aplicación, el mercado está segmentado en seguimiento de equipos y dispositivos, gestión de inventario/cadena de suministro, seguimiento de pacientes y personal, gestión de camas y capacidad, monitoreo ambiental y de condiciones, y otras aplicaciones. Por usuario final, el mercado está segmentado en hospitales, centros quirúrgicos ambulatorios, instalaciones de atención a largo plazo y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| RFID |
| RTLS |
| Escáneres de Código de Barras |
| Etiquetas de Ultrasonido e Infrarrojas |
| Bluetooth de Baja Energía |
| Hardware |
| Software y Análisis |
| Servicios |
| Equipos Móviles |
| Equipos Fijos |
| Inventarios y Consumibles |
| Seguimiento de Dispositivos e Instrumentos |
| Seguimiento de Personal y Suministros |
| Seguimiento de Pacientes y Visitantes |
| Monitoreo Ambiental y de Condiciones |
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Instalaciones de Atención a Largo Plazo |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tecnología | RFID | |
| RTLS | ||
| Escáneres de Código de Barras | ||
| Etiquetas de Ultrasonido e Infrarrojas | ||
| Bluetooth de Baja Energía | ||
| Por Componente | Hardware | |
| Software y Análisis | ||
| Servicios | ||
| Por Tipo de Producto | Equipos Móviles | |
| Equipos Fijos | ||
| Inventarios y Consumibles | ||
| Por Aplicación | Seguimiento de Dispositivos e Instrumentos | |
| Seguimiento de Personal y Suministros | ||
| Seguimiento de Pacientes y Visitantes | ||
| Monitoreo Ambiental y de Condiciones | ||
| Por Usuario Final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Instalaciones de Atención a Largo Plazo | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva actual de la IA en gestión de activos hospitalarios hasta 2032?
El mercado de IA en gestión de activos hospitalarios se sitúa en 6,52 mil millones de USD en 2026 y se prevé que alcance 22,46 mil millones de USD en 2032 a una CAGR del 22,88%, lo que refleja una fuerte demanda de seguimiento, mantenimiento e inteligencia de flujos de trabajo.
¿Qué tecnología lidera las implementaciones hospitalarias hoy en día?
RFID lideró con una participación del 44,27% en 2026 porque se adapta bien a los flujos de trabajo de medicamentos, inventario y procesamiento estéril, mientras que se espera que RTLS crezca más rápido a una CAGR del 23,13% hasta 2032.
¿Qué área de aplicación está creciendo más rápido en este espacio?
Se anticipa que la gestión de camas y capacidad será la aplicación de más rápido crecimiento con una CAGR del 24,71% hasta 2032, lo que demuestra que los hospitales están utilizando la misma capa de datos para la gestión del flujo de pacientes y de habitaciones, no solo para la búsqueda de equipos.
¿Qué región se espera que se expanda más rápido durante el período de pronóstico?
Se prevé que Asia-Pacífico crezca a una CAGR del 27,11% hasta 2032, respaldado por proyectos de hospitales inteligentes, infraestructura de gemelos digitales y una modernización más amplia en los principales sistemas de salud.