
Marktgröße und Marktanteil im Bereich KI im Krankenhausanlagenmanagement
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 8.01 Milliarden US-Dollar |
| Marktgröße (2032) | 22.46 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 22.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse KI im Krankenhausanlagenmanagement von Mordor Intelligence
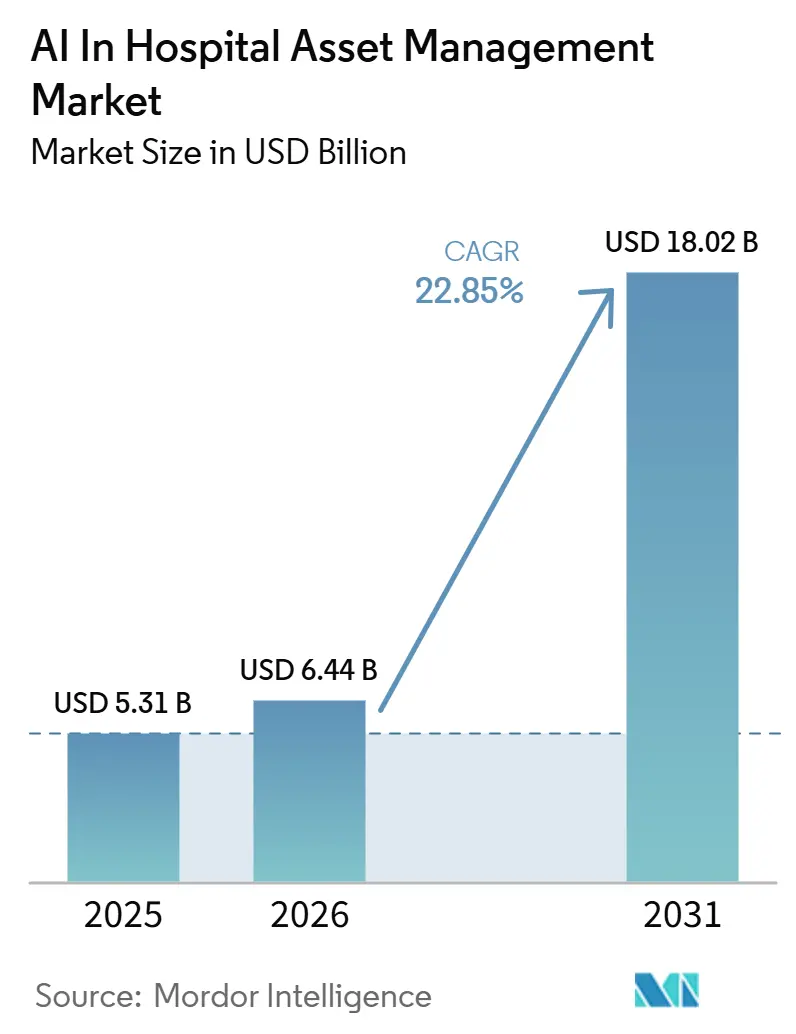
Der KI im Krankenhausanlagenmanagement-Markt wurde im Jahr 2026 auf 6,52 Milliarden USD geschätzt und soll von 8,01 Milliarden USD im Jahr 2027 auf 22,46 Milliarden USD bis 2032 wachsen, bei einer CAGR von 22,88 % während des Prognosezeitraums (2027–2032).
Der KI im Krankenhausanlagenmanagement-Markt entwickelt sich über die grundlegende Geräteverfolgung hinaus hin zu einem umfassenderen Betriebsmodell, das Tracking, vorausschauende Wartung, Workflow-Koordination und Prüfungsbereitschaft kombiniert. Krankenhäuser messen Plattformen, die Standort- und Nutzungsdaten in Maßnahmen zur Umverteilung, Wartungsplanung und Betriebszeitkontrolle umwandeln, zunehmend mehr Gewicht bei, was die Softwareschicht im KI im Krankenhausanlagenmanagement-Markt erweitert. Regulatorische Anforderungen prägen ebenfalls Kaufentscheidungen, da Anbieter stärkere Aufzeichnungen zur Geräteverfolgbarkeit, Wartungsdisziplin und Technologieinventaren benötigen, was den Wert compliance-fähiger Werkzeuge im KI im Krankenhausanlagenmanagement-Markt erhöht. Smart-Hospital-Programme, Digital-Twin-Projekte und abonnementbasierte Bereitstellungsmodelle reduzieren in einigen Bereichen die Implementierungshürden, während Cybersicherheit, Interoperabilität und Implementierungskosten umfassende Rollouts im KI im Krankenhausanlagenmanagement-Markt weiterhin verlangsamen. Der Wettbewerb zwischen diversifizierten Gesundheitstechnologieanbietern, RTLS-Spezialisten und Workflow-Softwareanbietern bleibt aktiv, und die Unternehmen, die Tracking-Genauigkeit mit nutzbarer Analytik und Serviceunterstützung kombinieren, verbessern ihre Position im KI im Krankenhausanlagenmanagement-Markt.
Wichtigste Erkenntnisse des Berichts
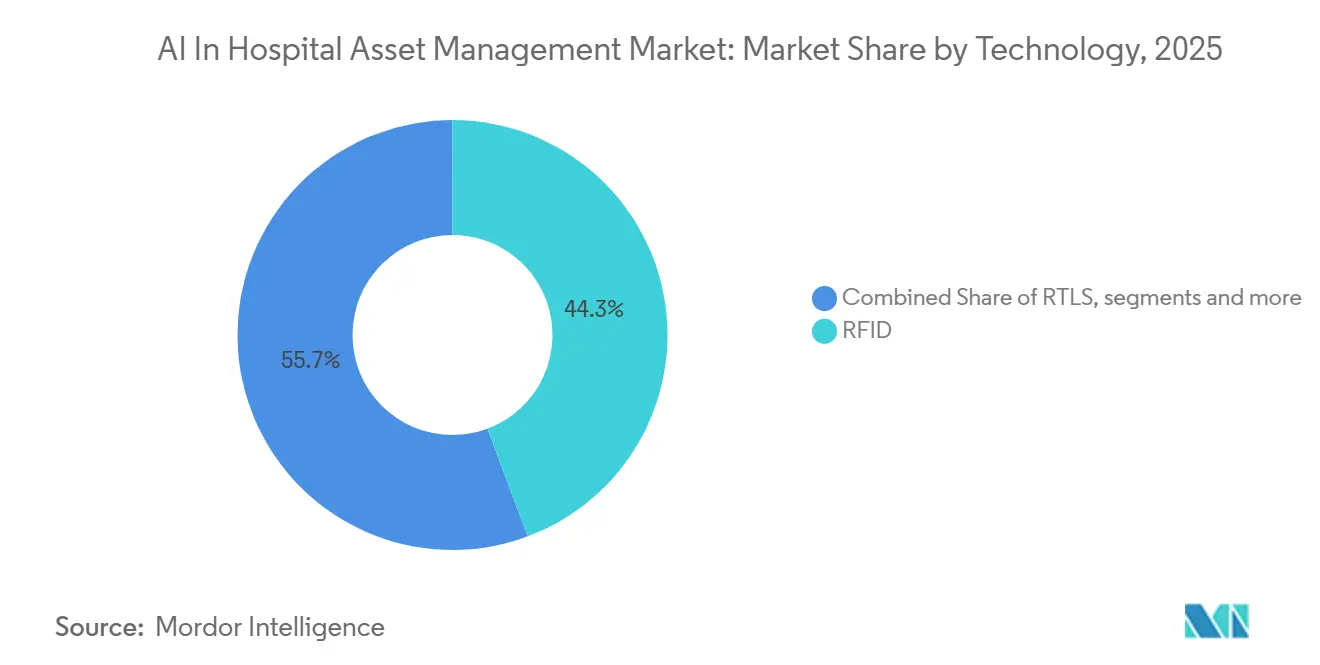
- Nach Technologie hielt RFID im Jahr 2026 einen Umsatzanteil von 44,27 %, während RTLS bis 2032 voraussichtlich mit einer CAGR von 23,13 % wachsen wird.
- Nach Komponente führten Software und Analytik mit einem Umsatzanteil von 56,11 % im Jahr 2026, während Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 23,72 % wachsen werden.
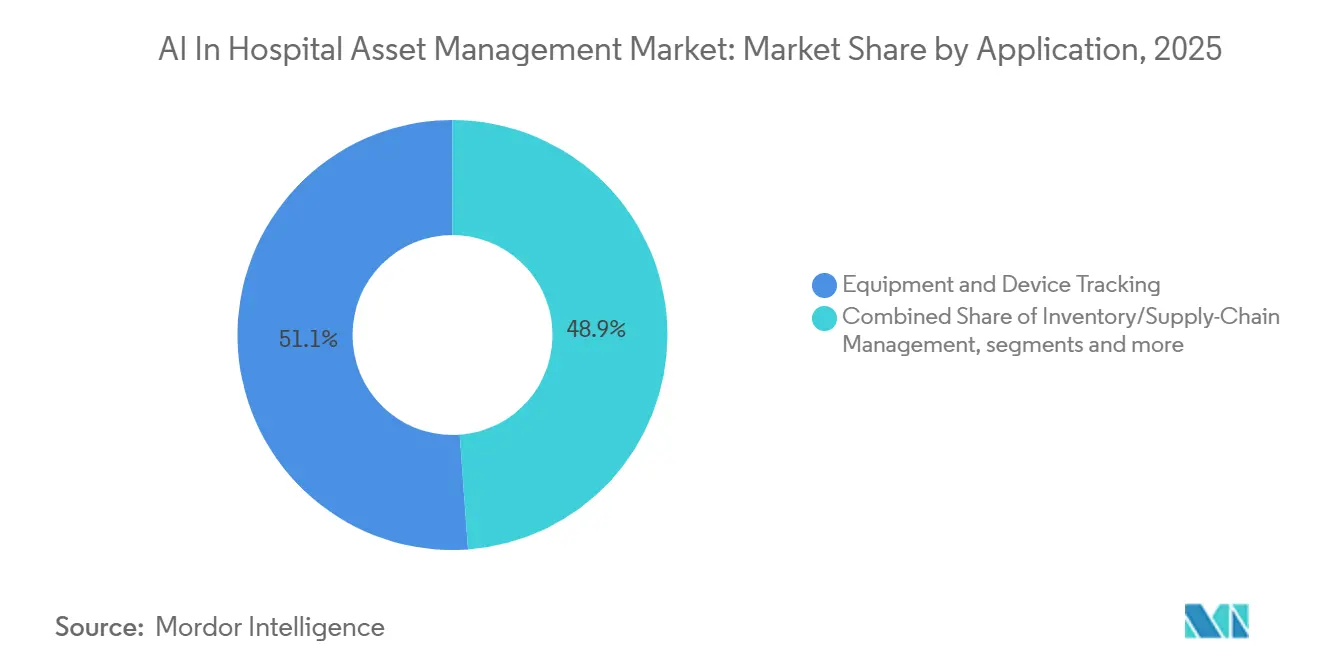
- Nach Anwendung entfielen 51,15 % des Umsatzes im Jahr 2026 auf die Verfolgung von Geräten und Ausrüstung, während das Betten- und Kapazitätsmanagement bis 2032 voraussichtlich mit einer CAGR von 24,71 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 40,28 %, während ambulante chirurgische Zentren bis 2032 voraussichtlich mit einer CAGR von 25,22 % wachsen werden.
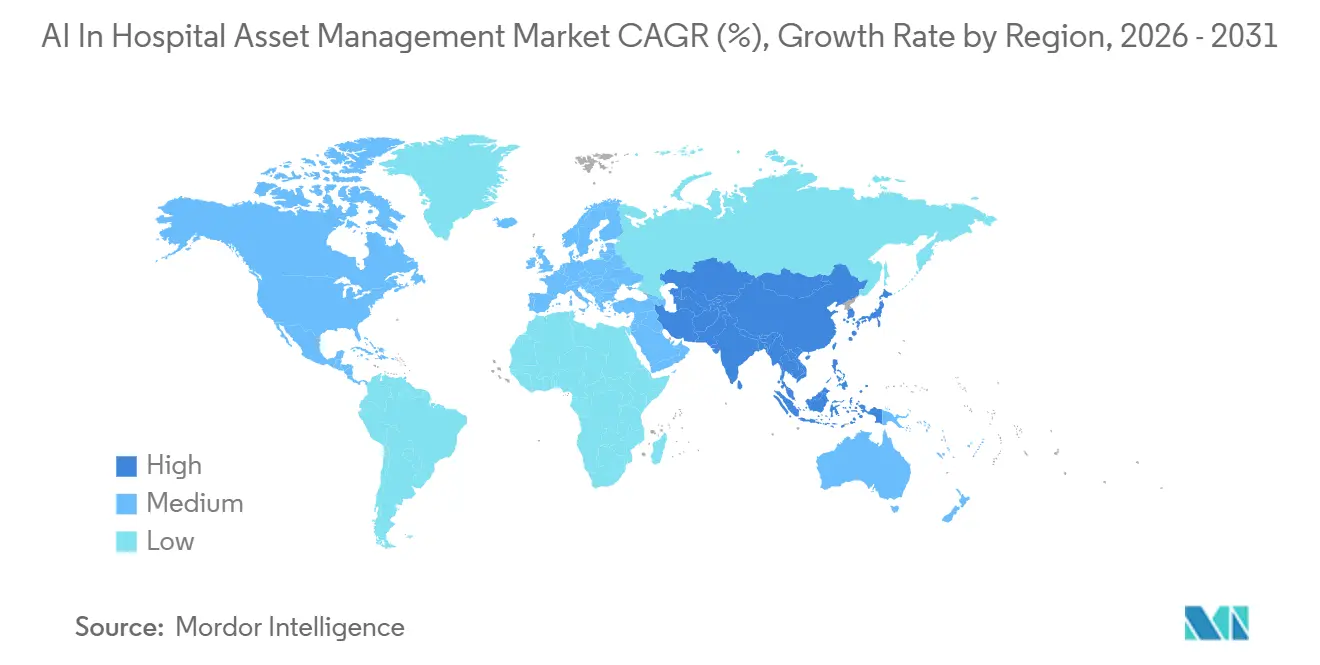
- Nach Geografie führte Nordamerika im Jahr 2026 mit einem Umsatzanteil von 43,12 %, während Asien-Pazifik bis 2032 voraussichtlich eine CAGR von 27,11 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wachsende Einführung von KI-gestütztem Echtzeit-Asset-Tracking und -Monitoring | +4.8% | Global, konzentriert in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Bedarf zur Optimierung der Asset-Auslastung und Reduzierung von Geräteausfallzeiten | +3.7% | Global, mit früher Konzentration in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Expansion intelligenter Krankenhäuser und KI-fähiger vernetzter Gesundheitsinfrastruktur | +2.9% | Kernregion Asien-Pazifik, China, Südkorea, Indien, mit Ausstrahlungseffekten auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach vorausschauender Wartung kritischer medizinischer Geräte | +3.2% | Nordamerika und EU, mit früher Einführung in Australien und Japan | Mittelfristig (2–4 Jahre) |
| Integration von KI, IoT und Digital-Twin-Technologien für intelligentes Anlagenmanagement | +3.5% | Global, mit beschleunigten Implementierungen in China, Deutschland und Singapur | Langfristig (≥ 4 Jahre) |
| Zunehmender Fokus auf betriebliche Effizienz, Kostenoptimierung und Workflow-Automatisierung | +2.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Einführung von KI-gestütztem Echtzeit-Asset-Tracking und -Monitoring
Der Markt für KI im Krankenhausanlagenmanagement profitiert von einem klaren Wandel in den Käufererwartungen, da Krankenhäuser nun Systeme wünschen, die mehr leisten als nur den Standort von Geräten anzuzeigen. Echtzeit-Tracking hat an Wert gewonnen, wenn es KI-Modelle speist, die Bewegungsdaten mit Personalengpässen, Raumbedarf und Geräteverfügbarkeit verknüpfen. Dies ermöglicht es Krankenhäusern, von reaktiver Such- und Einsatztätigkeit zu frühzeitigeren Entscheidungen darüber überzugehen, wo Geräte positioniert werden sollten, bevor Engpässe entstehen. Das Renditeprofil verbessert sich auch, wenn Anbieter auf bestehender RFID- und RTLS-Infrastruktur aufbauen können, anstatt frühere Investitionen zu ersetzen, was die Wechselhürden im Markt für KI im Krankenhausanlagenmanagement senkt. Eine 2025 veröffentlichte, von Fachleuten begutachtete Krankenhaus-Fallstudie zeigte, dass ein IoT- und Random-Forest-Wartungsmodell für 150 lebenswichtige Geräteeinheiten ungeplante Ausfallzeiten um 27 % reduzierte und die Wartungskosteneffizienz um 20 % verbesserte.[1] Dasselbe Muster unterstützt ein stärkeres Kaufinteresse, da Krankenhäuser Standorttransparenz mit messbaren Betriebs- und Servicegewinnen im Markt für KI im Krankenhausanlagenmanagement verbinden können.
Zunehmender Bedarf zur Optimierung der Asset-Auslastung und Reduzierung von Geräteausfallzeiten
Der Markt für KI im Krankenhausanlagenmanagement wird auch durch den Bedarf unterstützt, vorhandene Geräte effektiver zu nutzen, bevor neues Kapital genehmigt wird. Große Krankenhäuser unterhalten häufig Gerätebestände, die den tatsächlichen Auslastungsbedarf übersteigen, da Planer sich auf Spitzennachfrage vorbereiten, was das Servicerisiko abpuffert, aber Kapital bindet. Das Problem ist gravierender, wenn Anlagen verlegt, zu wenig genutzt oder während Versorgungsspitzen nicht verfügbar sind, da klinische Arbeitsabläufe verlangsamt werden, während die Beschaffungskosten hoch bleiben. Impinj gibt an, dass 15 % der Krankenhausanlagen jährlich verloren gehen oder gestohlen werden, was zeigt, warum Auslastungsanalytik und kontinuierliches Tracking praktische Prioritäten für Anbieterorganisationen bleiben.[2] KI-gesteuerte Umverteilungslogik hilft Krankenhäusern, inaktive Geräte zu identifizieren, sie abteilungsübergreifend zu verlagern und vermeidbare Anschaffungen zu verzögern, was die wirtschaftliche Grundlage für den Markt für KI im Krankenhausanlagenmanagement verbessert. Dies verlagert auch die Entscheidungsfindung von technischen Teams zur Führungsebene, da Auslastung und Ausfallzeiten nun direkter mit Margendisziplin und Servicekontinuität verknüpft sind.
Expansion intelligenter Krankenhäuser und KI-fähiger vernetzter Gesundheitsinfrastruktur
Der Markt für KI im Krankenhausanlagenmanagement profitiert von Neubauten von Krankenhäusern und digitalen Modernisierungsprogrammen, die Asset-Intelligenz bereits in der Planungsphase einbetten können. Vorverdrahtete Umgebungen und integrierte digitale Infrastrukturen reduzieren den Aufwand für Nachrüstungen und erleichtern die Verknüpfung von Gerätedaten, Gebäudesystemen und operativen Dashboards. Eine 2025 veröffentlichte, von Fachleuten begutachtete deutsche Analyse ordnete KI-gestützte Krankenhauslogistik, einschließlich Asset-Tracking und Ressourcenplanung, ebenfalls der zentralen Betriebsinfrastruktur zu und nicht optionalen digitalen Werkzeugen.[3] Da sich diese Sichtweise verbreitet, gewinnt der Markt für KI im Krankenhausanlagenmanagement einen längeren Planungshorizont und Zugang zu größeren institutionellen Budgets.
Steigende Nachfrage nach vorausschauender Wartung kritischer medizinischer Geräte
Der Markt für KI im Krankenhausanlagenmanagement verzeichnet eine starke Nachfrage nach vorausschauender Wartung, da diese den Wert von Standortsystemen über Suche und Abruf hinaus steigert. Wenn Krankenhäuser Laufzeit-, Vibrations-, Temperatur- und Nutzungsdaten mit maschinellem Lernen kombinieren, können sie Vorfehler-Zustände erkennen, bevor ein kritisches Gerät ausfällt. Diese Verlagerung reduziert Notfallreparaturen und senkt auch das klinische Risiko, das mit Geräteausfällen während der aktiven Versorgung verbunden ist. Krankenhäuser erhalten auch bessere Lebenszyklusaufzeichnungen, wenn Servicemaßnahmen, Nutzungsintensität und Wartungskonformität digital im Markt für KI im Krankenhausanlagenmanagement erfasst werden. Dies unterstützt die Beschaffungsplanung, die Gesamtkostenkontrolle und die einfachere Einhaltung von Herstellerwartungsplänen und Qualitätssystemen für Medizinprodukte.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe anfängliche Implementierungs- und laufende Wartungskosten | -2.1% | Global, am stärksten ausgeprägt in Südamerika und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Datenschutz-, Cybersicherheits- und Interoperabilitätsherausforderungen | -1.8% | Nordamerika und EU, mit wachsender Besorgnis in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Genauigkeitsbeschränkungen durch Signalstörungen und komplexe klinische Umgebungen | -1.2% | Global, insbesondere in dichten klinischen Umgebungen | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen bei der Integration von Altsystemen und der Bereitstellung von KI-Modellen | -1.4% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Implementierungs- und laufende Wartungskosten
Der Markt für KI im Krankenhausanlagenmanagement steht nach wie vor vor einer realen Hürde durch die Kosten unternehmensweiter Implementierungen, insbesondere in kommunalen Krankenhäusern und mittelgroßen Gesundheitssystemen. Selbst wenn neuere BLE-fähige Netzwerke den Hardwarebedarf reduzieren, müssen Anbieter weiterhin Ausgaben für Tags, Software, Integration, Mitarbeiterschulung und Change-Management einplanen. Das Kostenbild wird schwerer, wenn Krankenhäuser möchten, dass Daten von Asset-Plattformen in elektronische Patientenakten, CMMS-Umgebungen, Schwesternrufsysteme und interne Berichtstools fließen. Professionelle Dienstleistungen können daher genauso wichtig bleiben wie Lizenzgebühren, was die breitere Einführung in Teilen des Marktes für KI im Krankenhausanlagenmanagement verlangsamt, wo Budgets eng kontrolliert werden. Diese Herausforderung ist weniger schwerwiegend, wenn Anbieter phasenweise Einführungen, Cloud-Abonnements oder verwaltete Dienste anbieten, die Kosten über die Zeit verteilen. Diese Bereitstellungsmodelle gewinnen an Bedeutung, da sie es Anbietern ermöglichen, die Abdeckung zu erweitern, ohne große Kapitalfreigabezyklen erneut zu eröffnen.
Datenschutz-, Cybersicherheits- und Interoperabilitätsherausforderungen
Der Markt für KI im Krankenhausanlagenmanagement steht auch unter Druck durch Datenschutz-, Cybersicherheits- und Interoperabilitätsanforderungen, die die Implementierung komplexer machen. Die vorgeschlagene Aktualisierung der HIPAA-Sicherheitsregel, die vom US-amerikanischen Ministerium für Gesundheit und Soziale Dienste im Dezember 2024 veröffentlicht wurde, erfordert ein dokumentiertes Technologie-Asset-Inventar für Systeme, die elektronisch geschützte Gesundheitsinformationen erstellen, empfangen, pflegen oder übertragen, einschließlich vernetzter Geräte und zugehöriger Infrastruktur. HHS.GOV Diese Anforderung unterstützt die Einführung, erhöht aber auch den Standard, da Krankenhäuser Inventare aktuell und verteidigungsfähig halten müssen, anstatt sie statisch und gelegentlich zu führen. Gleichzeitig müssen automatisierte Ablauf- und Tracking-Funktionen dort sorgfältig gestaltet werden, wo Einwilligungs-, Datenschutz- und Datennutzungsregeln strenger sind, was den Funktionsumfang einschränken oder Bereitstellungsentscheidungen verzögern kann. Das Ergebnis ist, dass Käufer im Markt für KI im Krankenhausanlagenmanagement zunehmend sichere Architektur, saubere Integrationsschichten und prüfungsfähige Berichterstattung als Teil des Kernangebots erwarten. Anbieter, die diese Kontrollen nicht klar nachweisen können, werden mit größerer Wahrscheinlichkeit mit verzögerten Käufen und engeren Einführungsphasen konfrontiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
RFID verankert die Gegenwart, RTLS definiert die ZukunftRFID hielt im Jahr 2026 einen Marktanteil von 44,27 % im KI im Krankenhausanlagenmanagement-Markt, während RTLS bis 2032 voraussichtlich mit einer CAGR von 23,13 % wachsen wird. RFID ist tief in Krankenhaus-Workflows eingebettet, da es schnelle Lesevorgänge, stabile Leistung in der Sterilverarbeitung und eine gute Eignung für Lieferketten- und Medikamentenkontrollroutinen unterstützt. Die American Hospital Association hob Anfang 2025 RFID-Lösungen für das Medikamenteninventarmanagement hervor, was die praktische Rolle des hochvolumigen Scannens ohne Sichtlinie im Krankenhausbetrieb widerspiegelt. Krankenhäuser schätzen RFID auch weiterhin, da es in kontrollierten Umgebungen gut funktioniert, in denen Bestandsgenauigkeit und Prüfgeschwindigkeit wichtiger sind als kontinuierliches Bewegungs-Mapping. Dies hält RFID im KI im Krankenhausanlagenmanagement-Markt zentral in der installierten Basis, auch wenn andere Technologien an Aufmerksamkeit gewinnen.
RTLS wächst schneller, weil Krankenhäuser zunehmend kontinuierliche Standortdatenströme für Bettenrotation, Patientenbewegung, Sicherheits-Workflows für Mitarbeiter und die Live-Disposition von Geräten benötigen. In der KI im Krankenhausanlagenmanagement-Branche entfernt diese Verschiebung RFID nicht aus dem Technologie-Stack, verlagert aber mehr Budget hin zu Plattformen, die eine kontinuierliche räumliche Wahrnehmung statt punktueller Bestätigung unterstützen. Das breitere Ergebnis für den KI im Krankenhausanlagenmanagement-Markt ist ein mehrschichtiges Technologiemodell, bei dem Käufer Interoperabilität zwischen RFID, RTLS und Software-Dashboards statt isolierter Werkzeuge wünschen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Software-Intelligenz führt die Wertschöpfung anSoftware und Analytik machten im Jahr 2026 56,11 % der Marktgröße im KI im Krankenhausanlagenmanagement-Markt aus, während Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 23,72 % wachsen werden. Dies spiegelt einen klaren Übergang wider, bei dem Wert weniger durch Tags, Lesegeräte und Gateways und mehr durch die Intelligenzschicht geschaffen wird, die Krankenhausaktivitäten interpretiert. Käufer zahlen für Dashboards, prädiktive Regeln, Workflow-Automatisierung und Integrationsverbindungen, weil diese Funktionen bestimmen, ob Sichtbarkeitsdaten den klinischen Betrieb verändern. Infolgedessen belohnt der KI im Krankenhausanlagenmanagement-Markt Anbieter, die Wartungslogik, Warnmeldungen, Nutzungsanalytik und Berichterstattung in einer nutzbaren Softwareumgebung verbinden können.
Dienstleistungen wachsen schneller, weil viele Anbieterorganisationen gebündelte Unterstützung bevorzugen, die Onboarding, Integration, Schulung, Updates und operatives Tuning abdeckt. Managed-Service-Strukturen reduzieren auch die Belastung interner IT- und biomedizinischer Ingenieurteams, was die Skalierung über mehrere Einrichtungen hinweg erleichtert. Hardware bleibt unverzichtbar, insbesondere bei Greenfield-Projekten und in Umgebungen mit begrenzter Legacy-Infrastruktur, aber ihre kommerzielle Rolle wird im KI im Krankenhausanlagenmanagement-Markt zunehmend standardisierter. Dies macht wiederkehrende Software- und Dienstleistungserlöse strategisch wichtiger als einmalige Hardware-Bereitstellungserlöse im KI im Krankenhausanlagenmanagement-Markt.
Nach Anwendung:
Geräteverfolgung dominiert, Bettenmanagement beschleunigt sichGeräte- und Ausrüstungsverfolgung repräsentierte im Jahr 2026 51,15 % der Marktgröße im KI im Krankenhausanlagenmanagement-Markt, und das Betten- und Kapazitätsmanagement soll bis 2032 mit einer CAGR von 24,71 % wachsen. Die Geräteverfolgung führt weiterhin, da sie den unmittelbarsten operativen Bedarf unterstützt, nämlich mobile Geräte schnell zu lokalisieren und dort verfügbar zu halten, wo die Versorgung erbracht wird. Krankenhäuser können direkte Arbeitsgewinne erzielen, wenn das Personal weniger Zeit mit der Suche verbringt, und das macht die Gerätesichtbarkeit zum Einstiegspunkt für viele Implementierungen im KI im Krankenhausanlagenmanagement-Markt.
Das Betten- und Kapazitätsmanagement wächst schneller, weil Krankenhäuser dieselbe Echtzeit-Datenschicht nutzen, um Zimmerzuweisung, Entlassungszeitpunkt, Umsatzsichtbarkeit und Durchsatzkoordination zu verbessern. Dieses Wachstum zeigt eine sich erweiternde Rolle des KI im Krankenhausanlagenmanagement-Markts von der Gerätesichtbarkeit hin zum operativen Flussmanagement über Abteilungen hinweg. Inventar- und Lieferkettenmanagement gewinnt ebenfalls an Bedeutung, insbesondere in der Apothekenautomatisierung und Sterilverarbeitung, wo simultane Lesevorgänge Zählzyklen verkürzen und die Rückverfolgbarkeitsdisziplin verbessern können. Patienten- und Mitarbeiterverfolgung expandiert weiterhin dort, wo Arbeitsplatzsicherheit, Reaktionsgeschwindigkeit und Aufsichtsbedarf formalisierter werden. Zusammen zeigen diese Muster, dass sich der KI im Krankenhausanlagenmanagement-Markt von einem einzelnen Anwendungsfall hin zu einer breiteren Workflow-Plattform entwickelt.

Nach Endnutzer:
Krankenhäuser halten die größte Basis, während ambulante Operationszentren das schnellste Wachstum verzeichnenKrankenhäuser hielten im Jahr 2026 einen dominanten Umsatzanteil von 39,89 % im KI-gestützten Krankenhaus-Anlagenverfolgungsmarkt. Diese führende Position wird in erster Linie durch die schiere Komplexität großer stationärer Netzwerke angetrieben, die massive, vielfältige Inventare verwalten, die kontinuierliche Geräteverfolgung, Sterilisation, Umverteilung, regulatorische Compliance und geplante Wartung erfordern. Da sich diese großen Einrichtungen über mehrere Abteilungen und Standorte erstrecken, führt ein Mangel an Echtzeitsichtbarkeit häufig zu untergenutzten Geräten, versteckten Leerlaufzeiten und unnötigen Doppelkäufen.
Ambulante chirurgische Zentren (ASCs) stellen unterdessen das am schnellsten wachsende Endnutzersegment dar und sollen von 2027 bis 2032 mit einer CAGR von 26,82 % wachsen. Dieser Anstieg wird durch eine globale Verlagerung hin zu ambulanten Eingriffsprozeduren am selben Tag angetrieben. Langzeitpflegeeinrichtungen verfolgen einen sehr gezielten Ansatz bei der Technologieintegration. Anstatt breite Flotten mobiler medizinischer Geräte zu verfolgen, konzentriert sich ihr Investitionsschwerpunkt auf Patientensicherheit und Risikominderung. Ihre vorrangigen Implementierungen umfassen Patientenwanderschutzsysteme, Notfallalarmierungsmechanismen für Mitarbeiter und sichere pharmazeutische Kontrollkreisläufe.
Geografische Analyse
Nordamerika KI im Krankenhausanlagenmanagement-Markt
Nordamerika hielt im Jahr 2026 einen Marktanteil von 43,12 % im KI im Krankenhausanlagenmanagement-Markt. Die Region führt, weil sie eine ausgereifte Basis an RFID- und RTLS-Infrastruktur mit starken Krankenhausausgaben für Technologie und stärkerem regulatorischen Druck auf Rückverfolgbarkeit und Dokumentation kombiniert. Die Qualitätsmanagementsystem-Verordnung der FDA ist seit 2026 in Kraft, was die Erwartungen an Gerätequalitätssysteme stärkt und die Notwendigkeit strukturierter anlagenbezogener Prozesse unterstreicht. Die vorgeschlagene Aktualisierung der HIPAA-Sicherheitsregel erhöht auch die Bedeutung aktueller Technologieanlageinventare, was Compliance und Cybersicherheit zu einem gemeinsamen Kaufgespräch im KI im Krankenhausanlagenmanagement-Markt macht.
EMEA KI im Krankenhausanlagenmanagement-Markt
Europa bleibt der zweitgrößte regionale Block im KI im Krankenhausanlagenmanagement-Markt. Deutschland, das Vereinigte Königreich und Frankreich machen einen Großteil der institutionellen Einführung aus, da sie über stärkere Programme zur Krankenhausdigitalisierung und klarere Anforderungen an die Rückverfolgbarkeit verfügen als kleinere Märkte. Die Region wird auch durch Erwartungen an die Kontrolle auf Artikelebene für Medizinprodukte und implantatbezogene Arbeitsabläufe geprägt, was die Nachfrage nach interoperablen Tracking-Systemen unterstützt. Italien und Spanien schreiten ebenfalls voran, da die Programme zur Krankenhausdigitalisierung Fortschritte machen, während die Einführung im Nahen Osten und in Afrika noch in einem früheren Stadium ist, sich jedoch durch den Bau intelligenter Krankenhäuser in den GCC-Ländern weiterentwickelt.
APAC KI im Krankenhausanlagenmanagement-Markt
Asien-Pazifik ist die am schnellsten wachsende Region im KI im Krankenhausanlagenmanagement-Markt mit einer prognostizierten CAGR von 27,11 % bis 2032. Das Wachstum in der Region ist mit der Krankenhausmodernisierung, neuer Infrastruktur und einer stärkeren Bereitschaft verbunden, operative Intelligenz während des Baus statt nach der Inbetriebnahme einzubetten. China schreitet durch große Krankenhaus-Digitalisierungsprogramme schnell voran, während Südkorea und Japan durch KI-geführte Versorgungsmodelle und vernetzte Anlagen-Workflows ebenfalls Dynamik aufbauen. Indien und Südostasien liegen bei der Durchdringung noch hinter den fortschrittlichsten Märkten zurück, aber ihr Wachstumspfad bleibt stark, da Modernisierung, ambulante Expansion und Investitionen in intelligente Einrichtungen die Eignung für skalierbare Cloud- und Hybrid-Implementierungen verbessern. Dies hält Asien-Pazifik zentral für die zukünftige Expansion im KI im Krankenhausanlagenmanagement-Markt.
Wettbewerbslandschaft
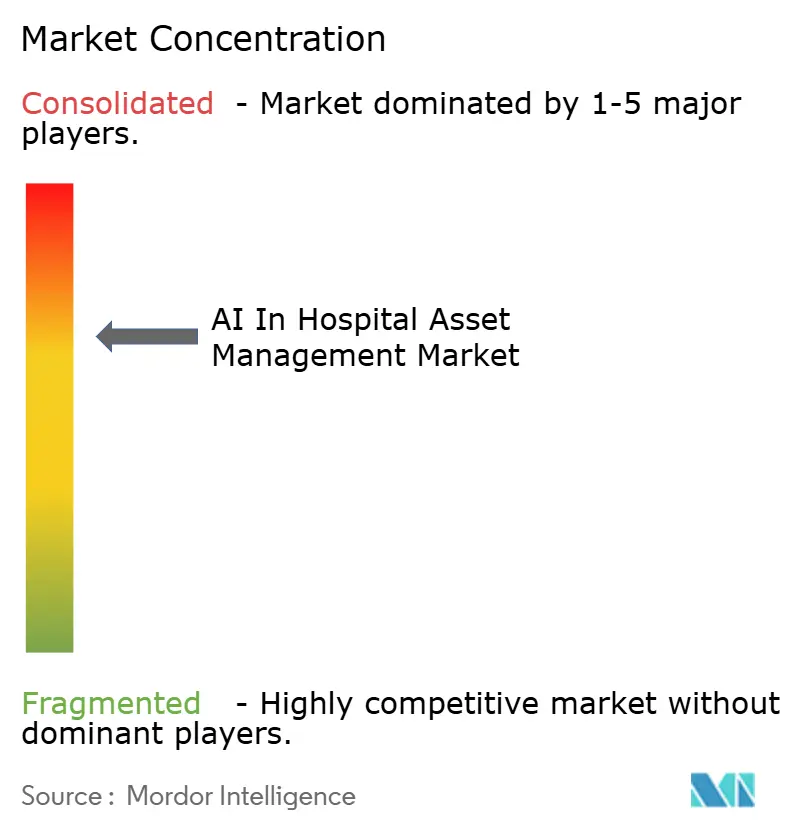
Der Markt für KI im Krankenhausanlagenmanagement ist mäßig konzentriert, wobei breite Gesundheitstechnologiegruppen und fokussierte RTLS-Spezialisten um dieselben Anbieterbudgets konkurrieren. Große Gesundheitsanbieter profitieren von bestehenden Krankenhausbeziehungen, Außendienstnetzwerken und der Fähigkeit, Asset-Tools mit Bildgebungs-, Wartungs- und Unternehmens-Workflows zu verbinden. Spezialisierte Anbieter sind nach wie vor wichtig, da sie häufig tiefere Standortgenauigkeit, stärkere Workflow-Anpassung und gesundheitsspezifische Implementierungserfahrung bieten. Dies schafft einen Markt, in dem Kaufentscheidungen weniger von einem Produktmerkmal abhängen und mehr davon, wie gut Anbieter Datenerfassung, Analytik, Serviceunterstützung und Integrationsbereitschaft kombinieren. Das Wettbewerbsmuster im Markt für KI im Krankenhausanlagenmanagement begünstigt daher Anbieter, die von der Gerätesichtbarkeit zur operativen Intelligenz übergehen können, ohne Krankenhäuser in fragmentierte Einzellösungen zu zwingen.
GE HealthCare war aktiv daran beteiligt, seinen operativen Fußabdruck in diesem Bereich zu erweitern. Im Februar 2026 startete das Unternehmen ReadyFix, eine Fernflottenverwaltungslösung, die seine Position in der vernetzten Geräteüberwachung und Serviceorchestrierung ausbaut. Im Juni 2026 erweiterte GE HealthCare auch seine Zusammenarbeit mit Carilion Clinic durch die Implementierung seines Advanced Asset Management Program und der Encompass RTLS-Plattform im Virginia-Netzwerk. Diese Schritte zeigen eine Strategie, die auf langfristigen Servicebeziehungen statt auf eigenständigen Softwareverkäufen aufbaut, und das ist eine bedeutende Position im Markt für KI im Krankenhausanlagenmanagement.
Mittelgroße Krankenhäuser und standortübergreifende ambulante Gruppen sind nach wie vor weniger vollständig bedient, was Raum für Anbieter mit leichteren Implementierungsmodellen und geringerer Betriebskomplexität lässt. Die Einführung von Asset Uptime durch PartsSource im Jahr 2025 weist auch auf einen softwaregeführten Ansatz hin, der Geräteüberwachung, Wartungskoordination und Lieferkettentransparenz miteinander verbindet. Auf der Technologieebene bleibt Impinj wichtig, da seine RAIN RFID-Plattform Partner-Ökosysteme und wiederkehrende Wertschöpfung durch Lesegeräte, Tags und die Ermöglichung größerer Lösungsstacks unterstützt. Diese Kombination aus Plattformanbietern, servicegeführten Medizintechnikunternehmen und Workflow-Spezialisten hält den Markt für KI im Krankenhausanlagenmanagement wettbewerbsfähig, ohne einen einzigen dominanten Marktführer zu zeigen.
Marktführer im Bereich KI im Krankenhausanlagenmanagement
-
GE Healthcare
-
Koninklijke Philips N.V.
-
Siemens Healthineers AG
-
Zebra Technologies Corporation
-
Securitas Healthcare LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KI im Krankenhausanlagenmanagement-Markt Unternehmen in diesem Bericht
- AiRISTA Flow, Inc.
- Awarepoint Corporation
- Borda Technology
- CenTrak
- Elpas Solutions Ltd.
- GE Healthcare
- Honeywell International
- Impinj, Inc.
- Infor, Inc.
- Koninklijke Philips
- Midmark
- Qorvo, Inc.
- Securitas Healthcare LLC
- Siemens Healthineers
- Sonitor Technologies AS
- Stanley Black and Decker, Inc.
- TeleTracking Technologies, Inc.
- Versus Technology, Inc.
- Vizzia Technologies, Inc.
- Zebra Technologies
Neueste Industrielle Entwicklungen in KI im Krankenhausanlagenmanagement-Markt
- Juni 2026: GE HealthCare erweiterte seine Beziehung für klinische Ingenieurdienstleistungen mit Carilion Clinic und implementierte sein Advanced Asset Management Program (AAMP) und die Encompass RTLS-Plattform im Virginia-Netzwerk von Carilion. Die Vereinbarung ist darauf ausgelegt, medizinische Geräte über ihren gesamten Lebenszyklus zu optimieren und die betriebliche Variabilität im gesamten Gesundheitssystem zu reduzieren.
- Juni 2026: TeleTracking Technologies startete Operations IQ Ambulatory, die bedeutendste strategische Expansion des Unternehmens in 35 Jahren, und erweiterte seine Echtzeit-Betriebsintelligenzplattform von Akutkrankenhäusern auf ambulante Zugangsverwaltung und Überweisungsmanagement. Das Produkt ist speziell für Gesundheitssysteme konzipiert, die den Patientenfluss über Krankenhaus- und ambulante Operationszentrum-Einstellungen hinweg verwalten.
- April 2026: Zebra Technologies gab eine Partnerschaft mit Aiva Health bekannt, um freihändige Pflege-Workflows mithilfe des KI-gestützten Pflegeassistenten von Aiva auf den mobilen Gesundheitscomputern und dem tragbaren WS101-H-Badge von Zebra zu ermöglichen, und integriert dabei Asset- und Workflow-Intelligenz am Versorgungspunkt.
Globaler Berichtsumfang des Marktes für KI im Krankenhausanlagenmanagement
Gemäß dem Berichtsumfang umfasst der Markt für KI im Krankenhausanlagenmanagement KI-gestützte Software, Plattformen und Dienstleistungen, die Echtzeit-Tracking, Auslastungsoptimierung, vorausschauende Wartung und Lebenszyklusmanagement von Krankenhausanlagen ermöglichen. Diese Lösungen nutzen künstliche Intelligenz, IoT und Analytik, um die betriebliche Effizienz zu verbessern, Geräteausfallzeiten zu reduzieren und die Ressourcenzuweisung in Gesundheitseinrichtungen zu optimieren.
Der Markt für KI im Krankenhausanlagenmanagement ist nach Technologie, Komponente, Anwendung, Endnutzer und Geografie segmentiert. Nach Technologie ist der Markt in RFID, RTLS, Barcode-Scanner, Bluetooth Low Energy und andere Technologien segmentiert. Nach Komponente ist der Markt in Hardware, Software und Analytik sowie Dienstleistungen segmentiert. Nach Anwendung ist der Markt in Geräte- und Ausrüstungsverfolgung, Bestands- und Lieferkettenmanagement, Patienten- und Personalverfolgung, Betten- und Kapazitätsmanagement, Umgebungs- und Zustandsüberwachung sowie andere Anwendungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante Operationszentren, Langzeitpflegeeinrichtungen und andere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| RFID |
| RTLS |
| Barcode-Scanner |
| Ultraschall- und Infrarot-Tags |
| Bluetooth Low Energy |
| Hardware |
| Software und Analysen |
| Dienstleistungen |
| Mobile Geräte |
| Feste Geräte |
| Bestände und Verbrauchsmaterialien |
| Geräte- und Instrumentenverfolgung |
| Mitarbeiter- und Versorgungsverfolgung |
| Patienten- und Besucherverfolgung |
| Umgebungs- und Zustandsüberwachung |
| Krankenhäuser |
| Ambulante chirurgische Zentren |
| Langzeitpflegeeinrichtungen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Technologie | RFID | |
| RTLS | ||
| Barcode-Scanner | ||
| Ultraschall- und Infrarot-Tags | ||
| Bluetooth Low Energy | ||
| Nach Komponente | Hardware | |
| Software und Analysen | ||
| Dienstleistungen | ||
| Nach Produkttyp | Mobile Geräte | |
| Feste Geräte | ||
| Bestände und Verbrauchsmaterialien | ||
| Nach Anwendung | Geräte- und Instrumentenverfolgung | |
| Mitarbeiter- und Versorgungsverfolgung | ||
| Patienten- und Besucherverfolgung | ||
| Umgebungs- und Zustandsüberwachung | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante chirurgische Zentren | ||
| Langzeitpflegeeinrichtungen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie ist der aktuelle Ausblick für KI im Krankenhausanlagenmanagement bis 2032?
Der KI im Krankenhausanlagenmanagement-Markt liegt im Jahr 2026 bei 6,52 Milliarden USD und soll bis 2032 bei einer CAGR von 22,88 % 22,46 Milliarden USD erreichen, was eine starke Nachfrage nach Tracking-, Wartungs- und Workflow-Intelligenz widerspiegelt.
Welche Technologie führt heute die Krankenhausimplementierungen an?
RFID führte im Jahr 2026 mit einem Anteil von 44,27 %, da es gut zu Medikamenten-, Inventar- und Sterilverarbeitungs-Workflows passt, während RTLS bis 2032 voraussichtlich schneller mit einer CAGR von 23,13 % wachsen wird.
Welcher Anwendungsbereich wächst in diesem Bereich am schnellsten?
Das Betten- und Kapazitätsmanagement wird voraussichtlich die am schnellsten wachsende Anwendung mit einer CAGR von 24,71 % bis 2032 sein, was zeigt, dass Krankenhäuser dieselbe Datenschicht für Durchsatz- und Raummanagement nutzen, nicht nur für die Gerätesuche.
Welche Region wird im Prognosezeitraum voraussichtlich am schnellsten wachsen?
Asien-Pazifik soll bis 2032 mit einer CAGR von 27,11 % wachsen, unterstützt durch Smart-Hospital-Projekte, Digital-Twin-Infrastruktur und umfassendere Modernisierung in großen Gesundheitssystemen.