
Tamanho e Participação do Mercado de IA em Gestão de Ativos Hospitalares
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 8.01 Bilhões de dólares |
| Tamanho do Mercado (2032) | 22.46 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 22.88 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de IA em Gestão de Ativos Hospitalares por Mordor Intelligence
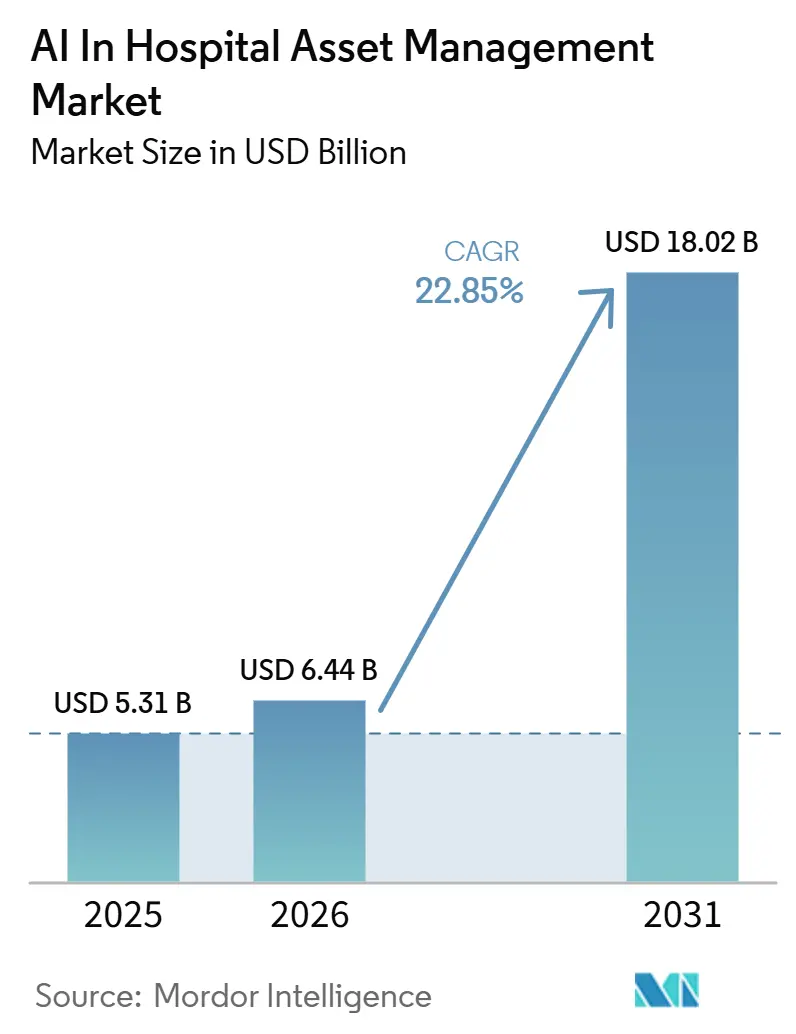
O tamanho do Mercado de IA em Gestão de Ativos Hospitalares foi avaliado em 6,52 bilhões de USD em 2026 e estima-se que cresça de 8,01 bilhões de USD em 2027 para atingir 22,46 bilhões de USD até 2032, a um CAGR de 22,88% durante o período de previsão (2027-2032).
O mercado de IA em gestão de ativos hospitalares está evoluindo para além da simples localização de equipamentos e avançando em direção a um modelo operacional mais amplo que combina rastreamento, manutenção preditiva, coordenação de fluxo de trabalho e prontidão para auditorias. Os hospitais estão atribuindo maior importância a plataformas que convertem dados de localização e uso em ações de redistribuição, agendamento de serviços e controle de tempo de atividade, o que está ampliando a camada de software no mercado de IA em gestão de ativos hospitalares. A regulamentação também está moldando as decisões de compra, pois os prestadores de serviços precisam de registros mais robustos sobre rastreabilidade de dispositivos, disciplina de manutenção e inventários de tecnologia, o que eleva o valor das ferramentas prontas para conformidade no mercado de IA em gestão de ativos hospitalares. Programas de hospitais inteligentes, projetos de gêmeos digitais e modelos de entrega baseados em assinatura estão reduzindo o atrito na implantação em alguns contextos, enquanto a cibersegurança, a interoperabilidade e os custos de implementação ainda retardam as implantações em larga escala no mercado de IA em gestão de ativos hospitalares. A concorrência permanece ativa entre fornecedores diversificados de tecnologia em saúde, especialistas em RTLS e fornecedores de software de fluxo de trabalho, e as empresas que combinam precisão de rastreamento com análises utilizáveis e suporte de serviços estão melhorando sua posição no mercado de IA em gestão de ativos hospitalares.
Principais Conclusões do Relatório
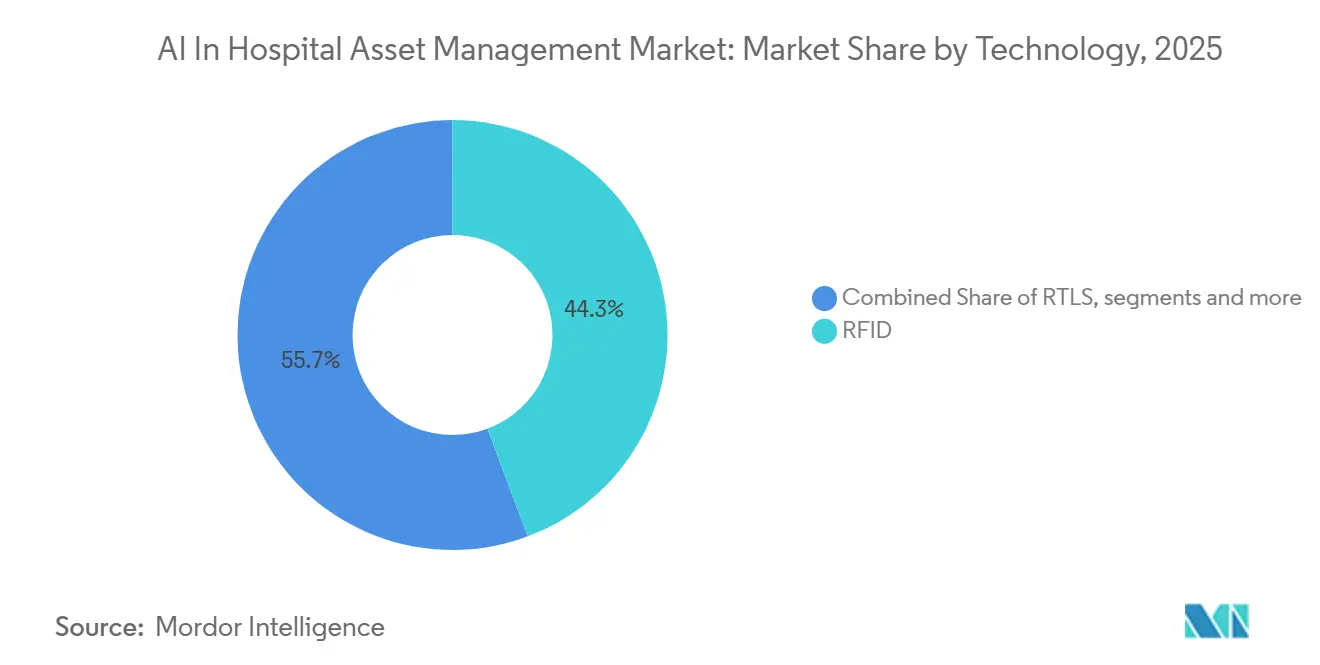
- Por tecnologia, o RFID detinha 44,27% da receita em 2026, enquanto o RTLS deve expandir-se a um CAGR de 23,13% até 2032.
- Por componente, software e análises lideraram com 56,11% de participação na receita em 2026, enquanto os serviços devem crescer a um CAGR de 23,72% até 2032.
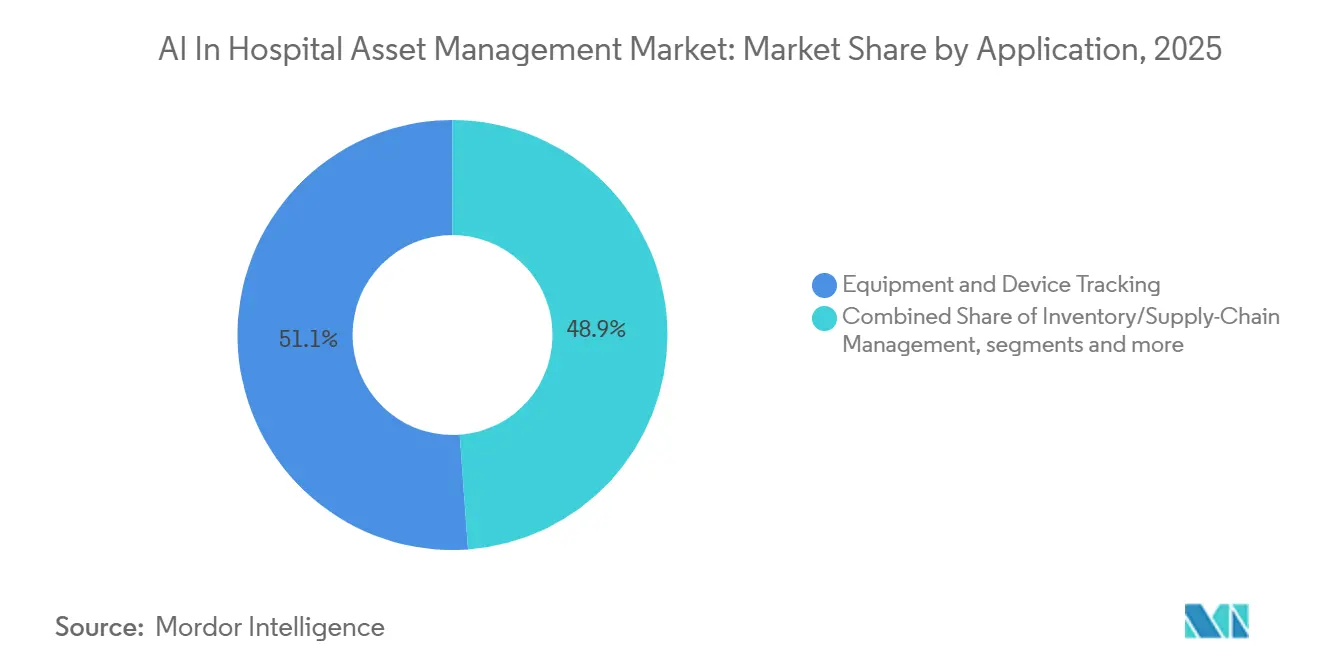
- Por aplicação, o rastreamento de equipamentos e dispositivos representou 51,15% da receita em 2026, enquanto a gestão de leitos e capacidade deve avançar a um CAGR de 24,71% até 2032.
- Por usuário final, os hospitais detinham 40,28% de participação na receita em 2026, enquanto os centros cirúrgicos ambulatoriais devem crescer a um CAGR de 25,22% até 2032.
- Por geografia, a América do Norte liderou com 43,12% de participação na receita em 2026, enquanto a Ásia-Pacífico deve registrar um CAGR de 27,11% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Crescente de Rastreamento e Monitoramento de Ativos em Tempo Real Impulsionado por IA | +4.8% | Global, concentrado na América do Norte e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Necessidade Crescente de Otimizar a Utilização de Ativos e Reduzir o Tempo de Inatividade de Equipamentos | +3.7% | Global, com concentração inicial na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Expansão de Hospitais Inteligentes e Infraestrutura de Saúde Conectada Habilitada por IA | +2.9% | Núcleo da Ásia-Pacífico, China, Coreia do Sul, Índia, com expansão para o Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Demanda Crescente por Manutenção Preditiva de Equipamentos Médicos Críticos | +3.2% | América do Norte e União Europeia, com adoção inicial na Austrália e no Japão | Médio prazo (2-4 anos) |
| Integração de IA, IoT e Tecnologias de Gêmeos Digitais para Gestão Inteligente de Ativos | +3.5% | Global, com implantações aceleradas na China, Alemanha e Singapura | Longo prazo (≥ 4 anos) |
| Foco Crescente em Eficiência Operacional, Otimização de Custos e Automação de Fluxo de Trabalho | +2.6% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Rastreamento e Monitoramento de Ativos em Tempo Real Impulsionado por IA
O mercado de IA em gestão de ativos hospitalares está se beneficiando de uma clara mudança nas expectativas dos compradores, pois os hospitais agora desejam sistemas que façam mais do que mostrar onde os equipamentos estão localizados. O rastreamento em tempo real tornou-se mais valioso quando alimenta modelos de IA que conectam dados de movimentação com pressão de pessoal, demanda por leitos e disponibilidade de equipamentos. Isso permite que os hospitais passem de atividades reativas de busca e despacho para decisões mais antecipadas sobre onde os dispositivos devem ser posicionados antes que as escassezes apareçam. O perfil de retorno também melhora quando os prestadores podem aproveitar a infraestrutura existente de RFID e RTLS em vez de substituir investimentos anteriores, o que reduz o atrito de migração no mercado de IA em gestão de ativos hospitalares. Um estudo de caso hospitalar revisado por pares em 2025 mostrou que um modelo de manutenção com IoT e Floresta Aleatória aplicado a 150 unidades de equipamentos vitais reduziu o tempo de inatividade não planejado em 27% e melhorou a eficiência dos custos de manutenção em 20%.[1] O mesmo padrão sustenta um interesse de compra mais forte, pois os hospitais podem conectar a visibilidade de localização com ganhos mensuráveis de disponibilidade e serviço no mercado de IA em gestão de ativos hospitalares.
Necessidade Crescente de Otimizar a Utilização de Ativos e Reduzir o Tempo de Inatividade de Equipamentos
O mercado de IA em gestão de ativos hospitalares também é sustentado pela necessidade de usar os equipamentos existentes de forma mais eficaz antes que novos investimentos de capital sejam aprovados. Grandes hospitais frequentemente mantêm estoques de equipamentos que excedem as necessidades reais de utilização porque os planejadores se preparam para a demanda de pico, o que reduz o risco de serviço, mas imobiliza capital. O problema é mais grave quando os ativos estão extraviados, subutilizados ou indisponíveis durante os picos de atendimento, pois o fluxo de trabalho clínico desacelera enquanto os custos de aquisição permanecem elevados. A Impinj afirma que 15% dos ativos hospitalares são perdidos ou roubados a cada ano, o que demonstra por que a análise de utilização e o rastreamento contínuo continuam sendo prioridades práticas para as organizações prestadoras de serviços.[2] A lógica de redistribuição orientada por IA ajuda os hospitais a identificar dispositivos ociosos, transferi-los entre departamentos e adiar compras evitáveis, o que melhora o argumento econômico para o mercado de IA em gestão de ativos hospitalares. Isso também está elevando a tomada de decisões das equipes técnicas para a liderança executiva, pois a utilizaão e o tempo de inatividade estão agora mais diretamente vinculados à disciplina de margens e à continuidade dos serviços.
Expansão de Hospitais Inteligentes e Infraestrutura de Saúde Conectada Habilitada por IA
O mercado de IA em gestão de ativos hospitalares está se beneficiando de novas construções hospitalares e programas de modernização digital que podem incorporar inteligência de ativos na fase de projeto. Ambientes pré-cabeados e espinhas dorsais digitais integradas reduzem o ônus das reformas e facilitam a conexão de dados de equipamentos, sistemas de instalações e painéis operacionais. Uma análise alemã revisada por pares em 2025 também posicionou a logística hospitalar liderada por IA, incluindo rastreamento de ativos e agendamento de recursos, dentro da infraestrutura operacional central, em vez de ferramentas digitais opcionais.[3] À medida que essa visão se difunde, o mercado de IA em gestão de ativos hospitalares ganha um horizonte de planejamento mais longo e acesso a orçamentos institucionais maiores.
Demanda Crescente por Manutenção Preditiva de Equipamentos Médicos Críticos
O mercado de IA em gestão de ativos hospitalares está registrando forte demanda por manutenção preditiva porque ela eleva o valor dos sistemas de localização além da busca e recuperação. Quando os hospitais combinam dados de tempo de operação, vibração, temperatura e uso com aprendizado de máquina, podem identificar condições de pré-falha antes que um dispositivo crítico saia de serviço. Essa mudança reduz a atividade de reparos emergenciais e também diminui o risco clínico associado à falha de equipamentos durante o atendimento ativo. Os hospitais também obtêm melhores registros de ciclo de vida quando as ações de serviço, a intensidade de utilização e a conformidade de manutenção são capturadas digitalmente no mercado de IA em gestão de ativos hospitalares. Isso apoia o planejamento de aquisições, o controle do custo total e a adesão mais fácil aos cronogramas de manutenção dos fabricantes e aos sistemas de qualidade de dispositivos médicos.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais de Implementação e Manutenção Contínua | -2.1% | Global, mais agudo na América do Sul e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Desafios de Privacidade de Dados, Cibersegurança e Interoperabilidade | -1.8% | América do Norte e União Europeia, com preocupação crescente na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Limitações de Precisão Devido a Interferência de Sinal e Ambientes Clínicos Complexos | -1.2% | Global, especialmente em ambientes clínicos densos | Curto prazo (≤ 2 anos) |
| Desafios na Integração de Sistemas Legados e Implantação de Modelos de IA | -1.4% | América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Implementação e Manutenção Contínua
O mercado de IA em gestão de ativos hospitalares ainda enfrenta uma barreira real decorrente do custo de implantação em toda a empresa, especialmente em hospitais comunitários e sistemas de saúde de médio porte. Mesmo quando redes mais novas prontas para BLE reduzem as necessidades de hardware, os prestadores ainda enfrentam gastos com etiquetas, software, integração, treinamento de pessoal e gestão de mudanças. O quadro de custos torna-se mais pesado quando os hospitais desejam que os dados das plataformas de ativos fluam para prontuários eletrônicos de saúde, ambientes de sistemas de gestão de manutenção computadorizada, sistemas de chamada de enfermagem e ferramentas de relatrios internos. Os serviços profissionais podem, portanto, permanecer tão importantes quanto as taxas de licença, o que retarda uma adoção mais ampla em partes do mercado de IA em gestão de ativos hospitalares onde os orçamentos são rigidamente controlados. Esse desafio é menos grave quando os fornecedores oferecem implantações em fases, assinaturas em nuvem ou serviços gerenciados que distribuem os custos ao longo do tempo. Esses modelos de entrega estão ganhando importância porque permitem que os prestadores ampliem a cobertura sem reabrir grandes ciclos de aprovação de capital.
Desafios de Privacidade de Dados, Cibersegurança e Interoperabilidade
O mercado de IA em gestão de ativos hospitalares também enfrenta pressão decorrente de requisitos de privacidade, cibersegurança e interoperabilidade que tornam a implementação mais complexa. A atualização proposta da Regra de Segurança HIPAA, publicada pelo Departamento de Saúde e Serviços Humanos dos Estados Unidos em dezembro de 2024, exige um inventário documentado de ativos tecnológicos para sistemas que criam, recebem, mantêm ou transmitem informações de saúde protegidas eletronicamente, incluindo dispositivos conectados e infraestrutura relacionada. Esse requisito apoia a adoção, mas também eleva o padrão porque os hospitais devem manter os inventários atualizados e defensáveis, em vez de estáticos e ocasionais. Em paralelo, os recursos de fluxo automatizado e rastreamento devem ser projetados com cuidado onde as regras de consentimento, privacidade e uso de dados são mais rígidas, o que pode restringir o escopo dos recursos ou atrasar as decisões de implantação. O resultado é que os compradores no mercado de IA em gestão de ativos hospitalares esperam cada vez mais arquitetura segura, camadas de integração limpas e relatórios prontos para auditoria como parte da oferta central. Os fornecedores que não conseguem demonstrar esses controles claramente têm maior probabilidade de enfrentar compras adiadas e fases de implantação mais restritas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
O RFID Ancora o Presente, o RTLS Define o FuturoO RFID detinha 44,27% da participação no mercado de IA em gestão de ativos hospitalares em 2026, enquanto o RTLS deve expandir-se a um CAGR de 23,13% até 2032. O RFID permanece profundamente integrado aos fluxos de trabalho hospitalares porque suporta leituras rápidas de itens, desempenho estável no processamento estéril e forte compatibilidade com rotinas de cadeia de suprimentos e controle de medicamentos. A American Hospital Association destacou soluções de RFID para gestão de estoque de medicamentos no início de 2025, o que reflete o papel prático da leitura de alto volume sem linha de visão nas operações hospitalares. Os hospitais também continuam a valorizar o RFID porque ele funciona bem em ambientes controlados, onde a precisão do inventário e a velocidade de auditoria são mais importantes do que o mapeamento contínuo de movimentos. Isso mantém o RFID como elemento central da base instalada do mercado de IA em gestão de ativos hospitalares, mesmo com outras tecnologias ganhando atenção.
O RTLS está crescendo mais rapidamente porque os hospitais precisam cada vez mais de fluxos contínuos de localização para rotatividade de leitos, movimentação de pacientes, fluxos de trabalho de segurança da equipe e despacho de equipamentos em tempo real. No setor de IA em gestão de ativos hospitalares, essa mudança não remove o RFID da pilha tecnológica, mas direciona mais orçamento para plataformas que suportam consciência espacial contínua em vez de confirmação pontual. O resultado mais amplo para o mercado de IA em gestão de ativos hospitalares é um modelo tecnológico em camadas, no qual os compradores desejam interoperabilidade entre RFID, RTLS e painéis de software, em vez de ferramentas isoladas.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Componente:
A Inteligência de Software Lidera a Criação de ValorSoftware e análises representaram 56,11% do tamanho do mercado de IA em gestão de ativos hospitalares em 2026, enquanto os serviços devem crescer a um CAGR de 23,72% até 2032. Isso reflete uma clara transição em que o valor está sendo criado menos por etiquetas, leitores e gateways e mais pela camada de inteligência que interpreta a atividade hospitalar. Os compradores estão pagando por painéis, regras preditivas, automação de fluxo de trabalho e conectores de integração, porque esses recursos determinam se os dados de visibilidade alteram as operações clínicas. Como resultado, o mercado de IA em gestão de ativos hospitalares está recompensando os fornecedores que conseguem conectar lógica de manutenção, alertas, análises de utilização e relatórios em um único ambiente de software utilizável.
Os serviços estão crescendo mais rapidamente porque muitas organizações prestadoras de serviços preferem suporte integrado que abranja integração, treinamento, atualizações e ajuste operacional. As estruturas de serviços gerenciados também reduzem a carga sobre as equipes internas de TI e engenharia biomédica, o que facilita a escalabilidade em múltiplas instalações. O hardware permanece essencial, especialmente em projetos greenfield e em ambientes onde a infraestrutura legada é limitada, mas seu papel comercial está se tornando mais padronizado no mercado de IA em gestão de ativos hospitalares. Isso torna a receita recorrente de software e serviços mais estratégica do que a receita de implantação única de hardware no mercado de IA em gestão de ativos hospitalares.
Por Aplicação:
O Rastreamento de Equipamentos Domina, a Gestão de Leitos AceleraO rastreamento de equipamentos e dispositivos representou 51,15% do tamanho do mercado de IA em gestão de ativos hospitalares em 2026, e a gestão de leitos e capacidade deve crescer a um CAGR de 24,71% até 2032. O rastreamento de equipamentos ainda lidera porque atende à necessidade operacional mais imediata, que é localizar dispositivos móveis rapidamente e mantê-los disponíveis onde o cuidado é prestado. Os hospitais podem observar ganhos diretos de mão de obra quando a equipe gasta menos tempo procurando, e isso torna a visibilidade de equipamentos o ponto de entrada para muitas implantações no mercado de IA em gestão de ativos hospitalares.
A gestão de leitos e capacidade está crescendo mais rapidamente porque os hospitais estão usando a mesma camada de dados em tempo real para melhorar a atribuição de quartos, o tempo de alta, a visibilidade da rotatividade e a coordenação do fluxo. Esse crescimento demonstra um papel cada vez mais amplo para o mercado de IA em gestão de ativos hospitalares, passando da visibilidade de dispositivos para a gestão do fluxo operacional entre departamentos. A gestão de inventário e cadeia de suprimentos também está ganhando força, especialmente na automação de farmácias e no processamento estéril, onde leituras simultâneas podem comprimir os ciclos de contagem e melhorar a disciplina de rastreabilidade. O rastreamento de pacientes e equipes continua a se expandir onde as necessidades de segurança no local de trabalho, velocidade de resposta e supervisão estão se tornando mais formalizadas. Em conjunto, esses padrões mostram que o mercado de IA em gestão de ativos hospitalares está evoluindo de um único caso de uso para uma plataforma de fluxo de trabalho mais ampla.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Usuário Final:
Os Hospitais detêm a maior base enquanto os Centros Cirúrgicos Ambulatoriais registram o crescimento mais rápidoOs hospitais detinham uma participação dominante de 39,89% na receita do mercado de rastreamento de ativos hospitalares com IA em 2026. Essa posição de liderança é impulsionada principalmente pela enorme complexidade das grandes redes de internação, que gerenciam inventários massivos e diversificados que exigem rastreamento contínuo de dispositivos, esterilização, redistribuição, conformidade regulatória e manutenção programada. Como essas instalações de grande porte abrangem múltiplos departamentos e campi, a falta de visibilidade em tempo real frequentemente leva à subutilização de equipamentos, tempos ociosos ocultos e compras duplicadas desnecessárias.
Enquanto isso, os Centros Cirúrgicos Ambulatoriais representam o segmento de usuário final de crescimento mais rápido, com projeção de expansão a um CAGR acelerado de 26,82% de 2027 a 2032. Esse crescimento é impulsionado por uma mudança global em direção a procedimentos ambulatoriais no mesmo dia. As instalações de cuidados de longa duração adotam uma abordagem altamente direcionada à integração tecnológica. Em vez de rastrear grandes frotas de equipamentos médicos móveis, seu foco de investimento concentra-se na segurança do paciente e na mitigação de riscos. Suas implantações prioritárias incluem sistemas de proteção contra deambulação de pacientes, mecanismos de alerta de situações de perigo para a equipe e circuitos seguros de controle farmacêutico.
Análise Geográfica
Mercado de IA em Gestão de Ativos Hospitalares na América do Norte
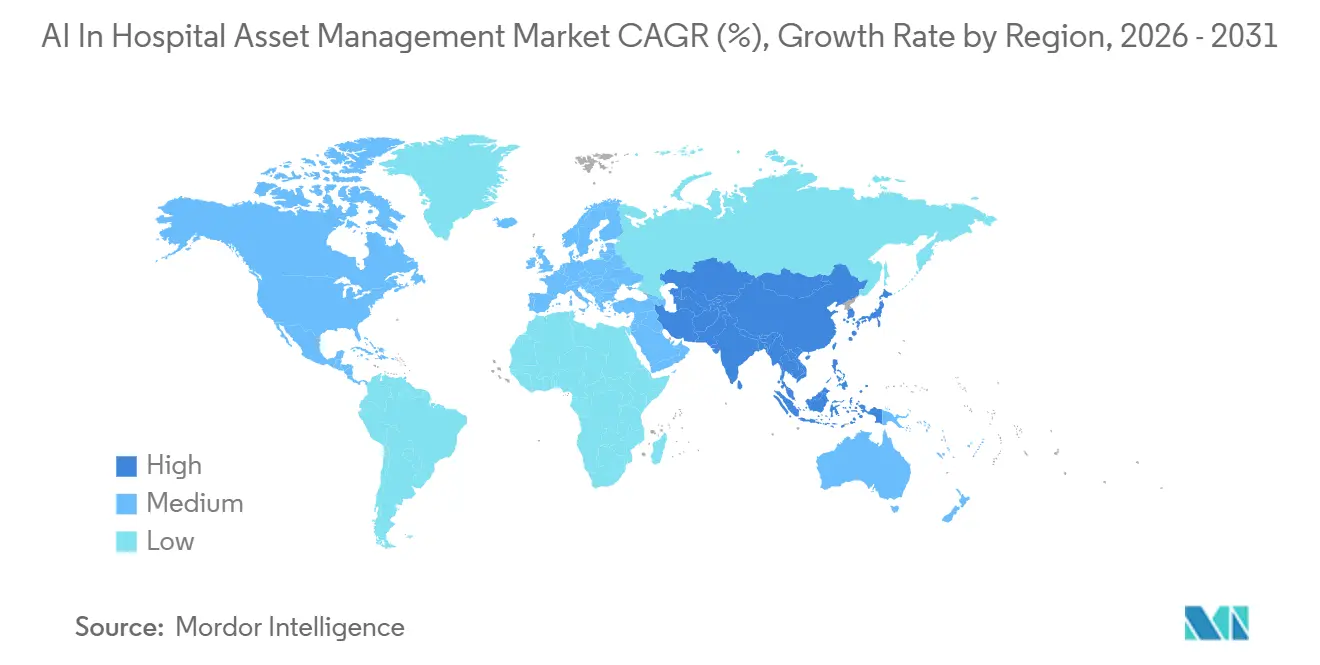
A América do Norte detinha 43,12% da participação no mercado de IA em gestão de ativos hospitalares em 2026. A região lidera porque combina uma base madura de infraestrutura de RFID e RTLS com forte investimento em tecnologia hospitalar e maior pressão regulatória sobre rastreabilidade e documentação. O Regulamento do Sistema de Gestão da Qualidade da FDA entrou em vigor em 2026, o que fortalece as expectativas em torno dos sistemas de qualidade de dispositivos e reforça a necessidade de processos estruturados relacionados a ativos. A atualização proposta da Regra de Segurança da HIPAA também eleva a importância dos inventários atuais de ativos tecnológicos, o que torna a conformidade e a cibersegurança parte da mesma discussão de compra no mercado de IA em gestão de ativos hospitalares.
Mercado de IA em Gestão de Ativos Hospitalares na EMEA
A Europa permanece como o segundo maior bloco regional no mercado de IA em gestão de ativos hospitalares. Alemanha, Reino Unido e França respondem por grande parte da adoção institucional, pois possuem programas de digitalização hospitalar mais robustos e necessidades de rastreabilidade mais claras do que os mercados menores. A região também é moldada pelas expectativas de controle em nível de item para dispositivos médicos e fluxos de trabalho relacionados a implantes, o que sustenta a demanda por sistemas de rastreamento interoperáveis. Itália e Espanha também avançam à medida que os programas de digitalização hospitalar progridem, enquanto a adoção no Oriente Médio e na África ainda se encontra em estágio inicial, mas avança por meio da construção de hospitais inteligentes nos países do GCC.
Mercado de IA em Gestão de Ativos Hospitalares na APAC
A Ásia-Pacífico é a região de crescimento mais rápido no mercado de IA em gestão de ativos hospitalares, com um CAGR projetado de 27,11% esperado até 2032. O crescimento na região está vinculado à modernização hospitalar, à nova infraestrutura e a uma maior disposição para incorporar inteligência operacional durante a construção, em vez de após o comissionamento. A China está avançando rapidamente por meio de grandes programas de digitalização hospitalar, enquanto a Coreia do Sul e o Japão também estão adicionando impulso por meio de modelos de cuidado liderados por IA e fluxos de trabalho de ativos conectados. A Índia e o Sudeste Asiático ainda ficam atrás dos mercados mais avançados em penetração, mas seu caminho de crescimento permanece sólido porque a modernização, a expansão ambulatorial e o investimento em instalações inteligentes estão melhorando a adequação para implantações escaláveis em nuvem e híbridas. Isso mantém a Ásia-Pacífico como elemento central para a expansão futura no mercado de IA em gestão de ativos hospitalares.
Cenário Competitivo
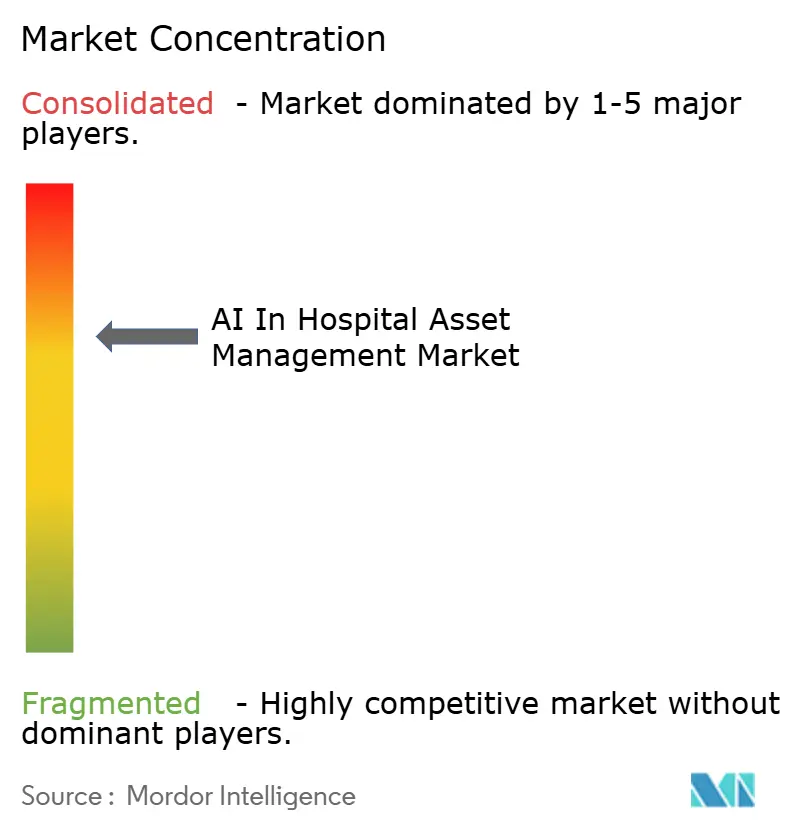
O mercado de IA em gestão de ativos hospitalares permanece moderadamente concentrado, com grandes grupos de tecnologia em saúde e especialistas focados em RTLS competindo pelos mesmos orçamentos de prestadores. Os grandes fornecedores de saúde se beneficiam dos relacionamentos existentes com hospitais, redes de serviço de campo e da capacidade de conectar ferramentas de ativos com fluxos de trabalho de imagem, manutenção e empresariais. Os fornecedores especializados ainda são relevantes porque frequentemente oferecem maior precisão de localização, melhor personalização de fluxo de trabalho e experiência de implantação específica para a área da saúde. Isso cria um mercado onde as decisões de compra dependem menos de um único recurso de produto e mais de quão bem os fornecedores combinam captura de dados, análises, suporte de serviços e prontidão para integração. O padrão competitivo no mercado de IA em gestão de ativos hospitalares, portanto, favorece os prestadores que conseguem passar da visibilidade de dispositivos para a inteligência operacional sem forçar os hospitais a adotar soluções pontuais fragmentadas.
A GE HealthCare tem sido ativa na expansão de sua presença operacional neste espaço. Em fevereiro de 2026, a empresa lançou o ReadyFix, uma solução de gestão remota de frotas que amplia sua posição na supervisão de dispositivos conectados e na orquestração de serviços. Em junho de 2026, a GE HealthCare também expandiu sua colaboração com a Carilion Clinic, implantando seu Programa Avançado de Gestão de Ativos e a plataforma Encompass RTLS em toda a rede da Virgínia. Esses movimentos demonstram uma estratégia construída em torno de relacionamentos de serviço de longo prazo, em vez de vendas de software independentes, e essa é uma posição significativa dentro do mercado de IA em gestão de ativos hospitalares.
Hospitais de médio porte e grupos ambulatoriais com múltiplos locais permanecem menos plenamente atendidos, o que mantém espaço aberto para fornecedores com modelos de implantação mais leves e menor complexidade operacional. O lançamento do Asset Uptime da PartsSource em 2025 também aponta para uma abordagem liderada por software que une monitoramento de dispositivos, coordenação de manutenção e visibilidade da cadeia de suprimentos. Na camada tecnológica, a Impinj permanece importante porque sua plataforma RAIN RFID suporta ecossistemas de parceiros e captura de valor recorrente por meio de leitores, etiquetas e habilitação de pilhas de soluções maiores. Essa combinação de fornecedores de plataforma, empresas de tecnologia médica lideradas por serviços e especialistas em fluxo de trabalho mantém o mercado de IA em gestão de ativos hospitalares competitivo sem apresentar um único líder dominante.
Líderes do Setor de IA em Gestão de Ativos Hospitalares
-
GE Healthcare
-
Koninklijke Philips N.V.
-
Siemens Healthineers AG
-
Zebra Technologies Corporation
-
Securitas Healthcare LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de IA em Gestão de Ativos Hospitalares Empresas cobertas neste relatório
- AiRISTA Flow, Inc.
- Awarepoint Corporation
- Borda Technology
- CenTrak
- Elpas Solutions Ltd.
- GE Healthcare
- Honeywell International
- Impinj, Inc.
- Infor, Inc.
- Koninklijke Philips
- Midmark
- Qorvo, Inc.
- Securitas Healthcare LLC
- Siemens Healthineers
- Sonitor Technologies AS
- Stanley Black and Decker, Inc.
- TeleTracking Technologies, Inc.
- Versus Technology, Inc.
- Vizzia Technologies, Inc.
- Zebra Technologies
Desenvolvimentos industriais recentes em Mercado de IA em Gestão de Ativos Hospitalares
- Junho de 2026: A GE HealthCare expandiu seu relacionamento de serviços de engenharia clínica com a Carilion Clinic, implantando seu Programa Avançado de Gestão de Ativos (AAMP) e a plataforma Encompass RTLS em toda a rede da Virgínia da Carilion. O acordo foi projetado para otimizar os equipamentos médicos ao longo de todo o seu ciclo de vida e reduzir a variabilidade operacional em todo o sistema de saúde.
- Junho de 2026: A TeleTracking Technologies lançou o Operations IQ Ambulatory, a expansão estratégica mais significativa da empresa em 35 anos, estendendo sua plataforma de inteligência operacional em tempo real de hospitais de atendimento agudo para o gerenciamento de acesso ambulatorial e encaminhamentos. O produto foi desenvolvido especificamente para sistemas de saúde que gerenciam o fluxo de pacientes em ambientes hospitalares e de centros cirúrgicos ambulatoriais.
- Abril de 2026: A Zebra Technologies anunciou uma parceria com a Aiva Health para viabilizar fluxos de trabalho de enfermagem sem uso das mãos, utilizando o Assistente de Enfermagem com IA da Aiva nos computadores móveis para saúde da Zebra e no crachá vestível WS101-H, integrando inteligência de ativos e fluxo de trabalho no ponto de atendimento.
Escopo do Relatório Global do Mercado de IA em Gestão de Ativos Hospitalares
De acordo com o escopo do relatório, o mercado de IA em gestão de ativos hospitalares compreende software, plataformas e serviços baseados em IA que permitem rastreamento em tempo real, otimização de utilização, manutenção preditiva e gestão do ciclo de vida de ativos hospitalares. Essas soluções aproveitam inteligência artificial, IoT e análises para melhorar a eficiência operacional, reduzir o tempo de inatividade de equipamentos e aprimorar a alocação de recursos em instalações de saúde.
O mercado de IA em gestão de ativos hospitalares é segmentado por tecnologia, componente, aplicação, usuário final e geografia. Por tecnologia, o mercado é segmentado em RFID, RTLS, leitores de código de barras, Bluetooth de baixa energia e outras tecnologias. Por componente, o mercado é segmentado em hardware, software e análise, e serviços. Por aplicação, o mercado é segmentado em rastreamento de equipamentos e dispositivos, gestão de inventário/cadeia de suprimentos, rastreamento de pacientes e pessoal, gestão de leitos e capacidade, monitoramento ambiental e de condições, e outras aplicações. Por usuário final, o mercado é segmentado em hospitais, centros cirúrgicos ambulatoriais, instalações de cuidados de longa duração e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| RFID |
| RTLS |
| Leitores de Código de Barras |
| Etiquetas de Ultrassom e Infravermelho |
| Bluetooth de Baixa Energia |
| Hardware |
| Software e Análise de Dados |
| Serviços |
| Equipamentos Móveis |
| Equipamentos Fixos |
| Estoques e Consumíveis |
| Rastreamento de Dispositivos e Instrumentos |
| Rastreamento de Pessoal e Suprimentos |
| Rastreamento de Pacientes e Visitantes |
| Monitoramento Ambiental e de Condições |
| Hospitais |
| Centros Cirúrgicos Ambulatoriais |
| Instalações de Cuidados de Longa Duração |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tecnologia | RFID | |
| RTLS | ||
| Leitores de Código de Barras | ||
| Etiquetas de Ultrassom e Infravermelho | ||
| Bluetooth de Baixa Energia | ||
| Por Componente | Hardware | |
| Software e Análise de Dados | ||
| Serviços | ||
| Por Tipo de Produto | Equipamentos Móveis | |
| Equipamentos Fixos | ||
| Estoques e Consumíveis | ||
| Por Aplicação | Rastreamento de Dispositivos e Instrumentos | |
| Rastreamento de Pessoal e Suprimentos | ||
| Rastreamento de Pacientes e Visitantes | ||
| Monitoramento Ambiental e de Condições | ||
| Por Usuário Final | Hospitais | |
| Centros Cirúrgicos Ambulatoriais | ||
| Instalações de Cuidados de Longa Duração | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva atual para a IA em gestão de ativos hospitalares até 2032?
O mercado de IA em gestão de ativos hospitalares está em 6,52 bilhões de USD em 2026 e tem previsão de atingir 22,46 bilhões de USD até 2032 a um CAGR de 22,88%, o que reflete forte demanda por rastreamento, manutenção e inteligência de fluxo de trabalho.
Qual tecnologia está liderando as implantações hospitalares atualmente?
O RFID liderou com 44,27% de participação em 2026 porque se adapta bem aos fluxos de trabalho de medicamentos, inventário e processamento estéril, enquanto o RTLS deve crescer mais rapidamente a um CAGR de 23,13% até 2032.
Qual área de aplicação está crescendo mais rapidamente neste espaço?
A gestão de leitos e capacidade deve ser a aplicação de crescimento mais rápido, com um CAGR de 24,71% até 2032, demonstrando que os hospitais estão usando a mesma camada de dados para gestão de fluxo e quartos, e não apenas para busca de equipamentos.
Qual região deve expandir mais rapidamente durante o período de previsão?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 27,11% até 2032, apoiada por projetos de hospitais inteligentes, infraestrutura de gêmeos digitais e modernização mais ampla nos principais sistemas de saúde.