
Tamaño y Participación del Mercado de Maquinaria de Riego Agrícola
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 8.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.39 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.34 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
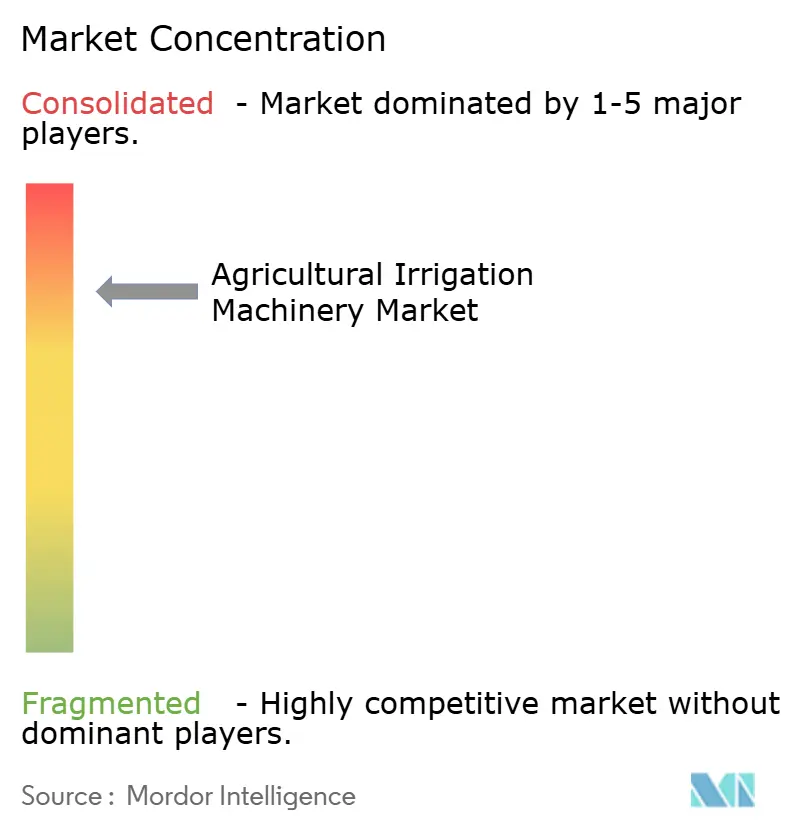
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Maquinaria de Riego Agrícola por Mordor Intelligence
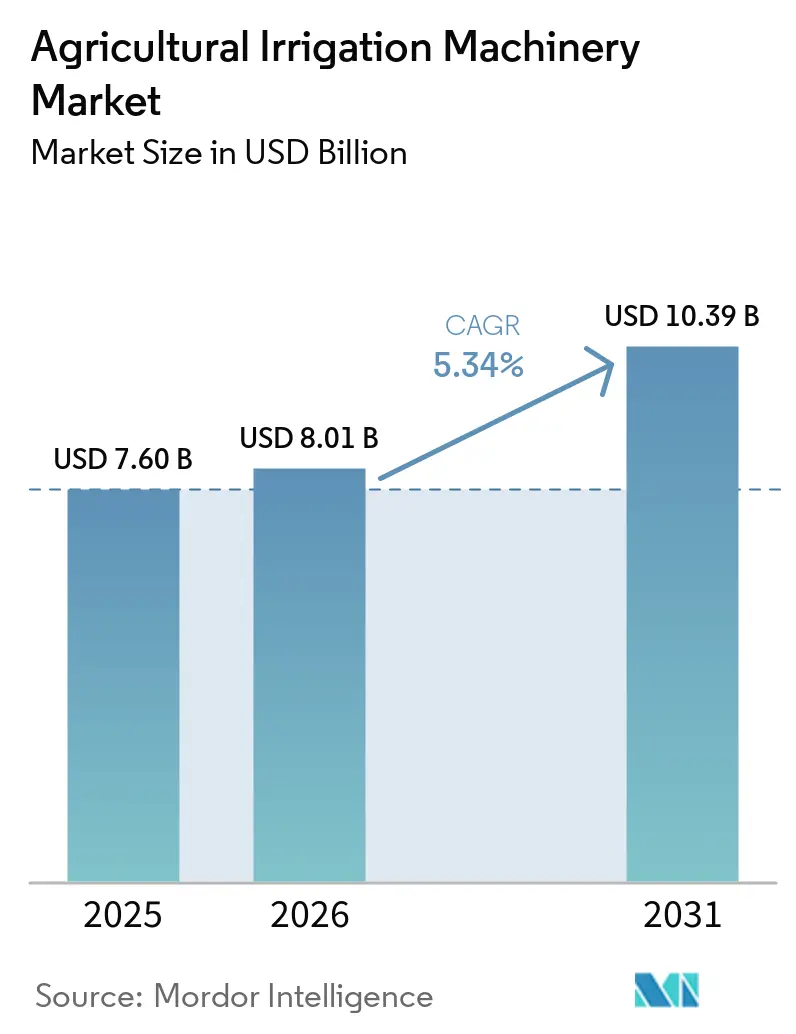
El tamaño del mercado de maquinaria de riego agrícola fue valorado en USD 7,60 mil millones en 2025 y se estima que crecerá desde USD 8,01 mil millones en 2026 hasta alcanzar USD 10,39 mil millones en 2031, a una CAGR del 5,34% durante el período de pronóstico (2026-2031). La demanda se está enfocando en equipos que integran la eficiencia en el uso del agua con la presentación de informes de cumplimiento digital, impulsando cambios en las prioridades de gasto de capital más rápido que los ciclos de subsidios tradicionales. Los mandatos estatales de reporte hídrico en California y Arizona están acelerando la adopción de sensores, mientras que las subvenciones para micro-riego en India están comprimiendo los horizontes de recuperación de la inversión de los agricultores de cinco años a menos de tres. Las actualizaciones de pivotes dominan en los cinturones de granos de América del Norte, pero las explotaciones fragmentadas en Asia-Pacífico están orientando a los agricultores hacia kits de goteo modulares. La actividad de patentes en riego de tasa variable se duplicó después de 2024, confirmando que los fabricantes ven la distribución específica por zonas como el próximo campo de batalla competitivo.
Conclusiones Clave del Informe
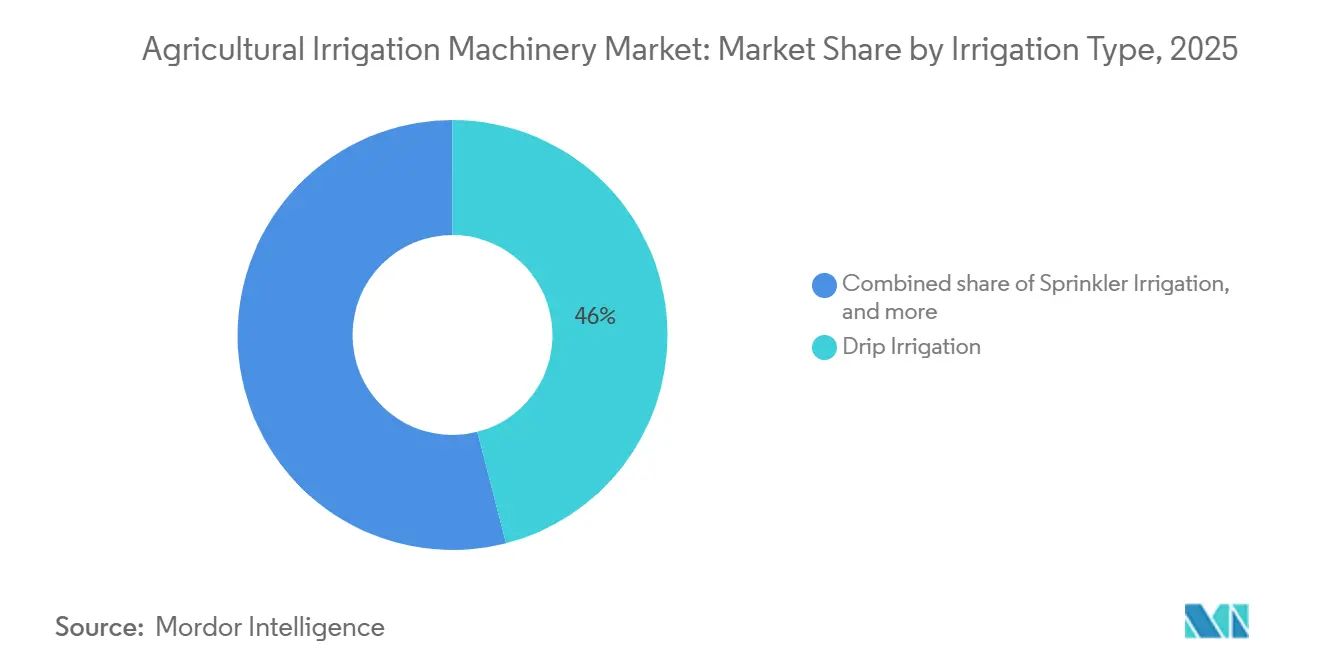
- Por tipo de riego, el riego por goteo tuvo la mayor participación con un 46,0% en 2025, mientras que se proyecta que el riego por aspersión sea el segmento de mayor crecimiento, registrando una CAGR del 8,0% hasta 2031.
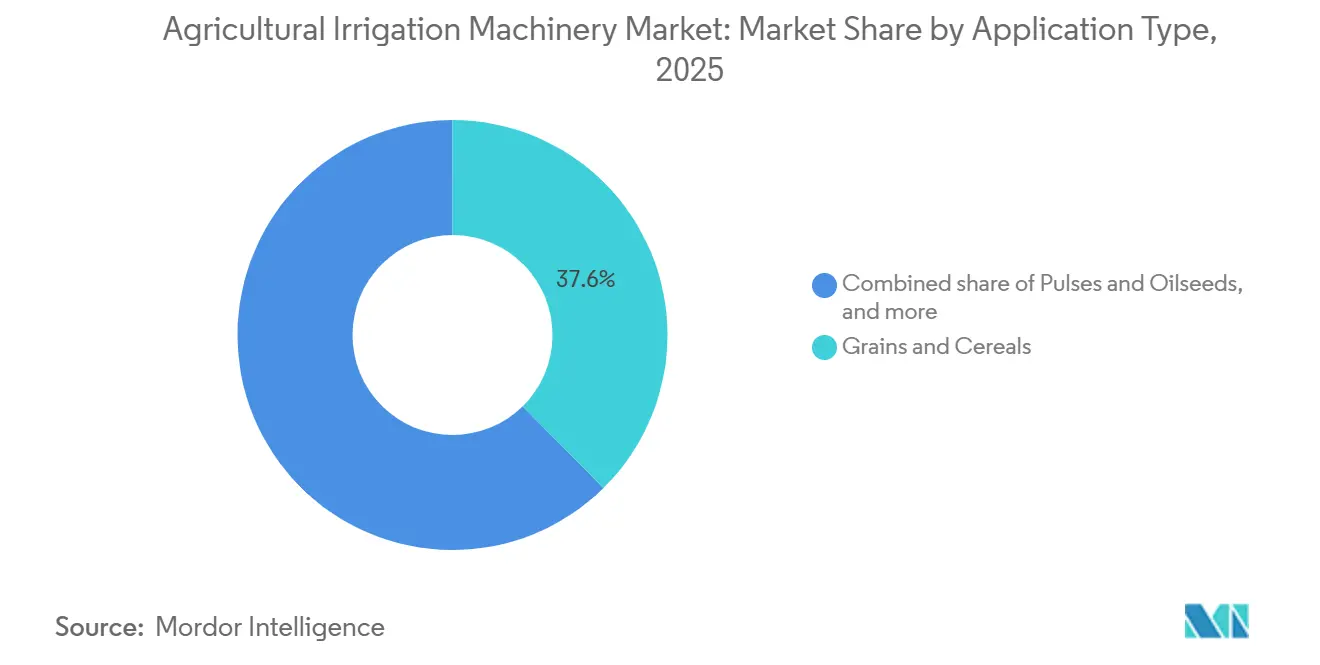
- Por aplicación, los granos y cereales tuvieron la mayor participación con un 37,6% en 2025, mientras que se proyecta que las frutas y verduras sean el segmento de mayor crecimiento, registrando una CAGR del 9,4% hasta 2031.
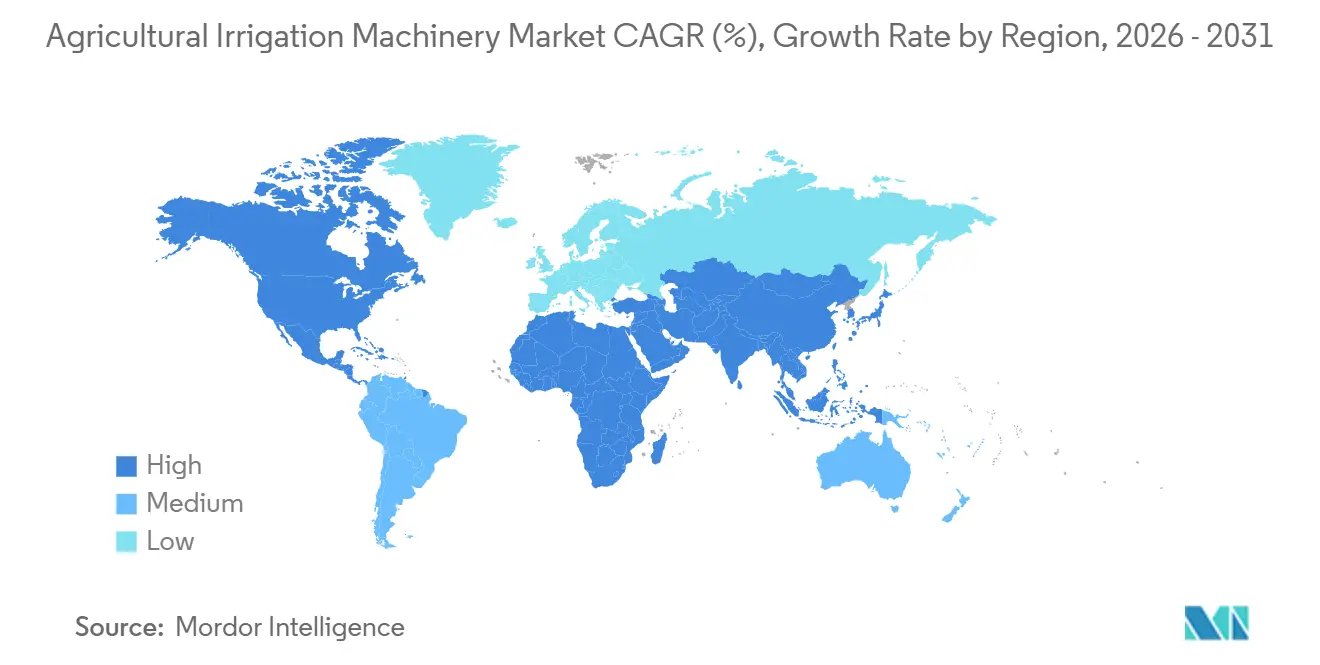
- Por geografía, América del Norte tuvo la mayor participación con un 32,1% en 2025, mientras que se proyecta que Asia-Pacífico sea la región de mayor crecimiento, registrando una CAGR del 8,0% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Subsidios gubernamentales para la adopción del micro-riego | +2.1% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| La creciente escasez de agua impulsa la demanda de riego de precisión | +2.5% | Global, con mayor intensidad en Oriente Medio, Norte de África y California | Largo plazo (≥4 años) |
| La escasez de mano de obra está acelerando la mecanización de las explotaciones medianas | +1.8% | América del Norte y Europa, y emergente en Asia-Pacífico | Corto plazo (≤2 años) |
| Integración de sensores IoT que habilitan modelos de servicio de pago por crecimiento | +1.2% | América del Norte y Europa son los primeros en adoptarlos, y Asia-Pacífico les sigue | Mediano plazo (2-4 años) |
| Financiamiento vinculado a criterios Ambientales, Sociales y de Gobernanza (ASG) que recompensa las inversiones en eficiencia hídrica | +0.9% | Europa y América del Norte, con adopción selectiva en Asia-Pacífico | Largo plazo (≥4 años) |
| Auge de los esquemas de créditos de carbono para tecnologías de ahorro de agua | +0.7% | Global, con la mayor actividad en los mercados voluntarios de carbono | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Subsidios Gubernamentales para la Adopción del Micro-riego
El aumento de los fondos federales para la conservación ha hecho que los costos iniciales sean más manejables para los productores de mediana escala. En el año fiscal 2024, el Programa de Incentivos para la Calidad Ambiental del Departamento de Agricultura de los Estados Unidos (USDA) cubrió hasta el 75% de los gastos del sistema para mejoras de eficiencia[1]. Las garantías plurianuales previstas por la Ley de Reducción de la Inflación alientan a los fabricantes a ampliar su capacidad de producción, mientras que las métricas basadas en resultados alinean las ofertas de los proveedores con los objetivos de política. El enfoque del programa en resultados medibles de ahorro de agua se alinea con las capacidades de agricultura de precisión de los fabricantes, ofreciendo una ventaja competitiva para las soluciones integradas con tecnología. Estos incentivos han impulsado un significativo crecimiento anual de pedidos entre los proveedores de emisores, lo que señala vientos favorables duraderos para el mercado de maquinaria de riego agrícola.
La Creciente Escasez de Agua Impulsa la Demanda de Riego de Precisión
Los informes obligatorios están reemplazando a la conservación voluntaria, haciendo que los sistemas equipados con sensores sean indispensables. Las consideraciones económicas se extienden más allá de los costos del agua para abarcar el cumplimiento normativo, ya que muchas jurisdicciones aplican requisitos más estrictos de reporte del uso del agua. La capacidad de los sistemas de riego de precisión para proporcionar análisis detallados del consumo los convierte en herramientas esenciales para el cumplimiento normativo, en lugar de mejoras opcionales de eficiencia. Combinado con ensayos de campo, los ahorros de agua derivados de la sustitución de la Evapotranspiración (ET) mediante riego por goteo subterráneo, la base de evidencia ahora respalda tanto las propuestas de valor agronómico como regulatorio.
La Escasez de Mano de Obra Está Acelerando la Mecanización de las Explotaciones Medianas
El aumento de los salarios está obligando a las explotaciones de entre 50 y 200 hectáreas a automatizarse o abandonar el mercado. La Organización de las Naciones Unidas para la Alimentación y la Agricultura señala que la automatización reduce los empleos de baja cualificación, pero incrementa la demanda de técnicos capaces de gestionar redes de sensores. Un estudio de farmdocdaily de 2026 vincula a los adoptantes de agricultura de precisión con salarios más altos para los técnicos, lo que ilustra un cambio de competencias más que una pérdida de empleos. Las cooperativas de uso compartido de equipos en Francia, Alemania y el Medio Oeste de los Estados Unidos están amortizando los costos de los pivotes, ampliando la industria de maquinaria de riego agrícola entre los productores que anteriormente no podían acceder a ella por razones de precio.
Integración de Sensores IoT que Habilitan Modelos de Servicio de Pago por Crecimiento
Los paquetes de arrendamiento reducen el capital inicial y alinean los flujos de caja con los ingresos de la cosecha. Los controladores de fertigación de Trimble vinculan la entrega de agua y nutrientes a datos de cultivos en tiempo real, reduciendo la intensidad energética y de carbono en proyectos piloto en China. Las tarifas de suscripción por hectárea simplifican la contabilidad y atraen a los agricultores arrendatarios, ampliando el grupo de clientes potenciales para el mercado de maquinaria de riego agrícola. La transición del gasto de capital al gasto operativo simplifica los procesos contables y fiscales, aumentando el atractivo del riego de precisión para los gestores de explotaciones que operan dentro de estructuras de propiedad corporativa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de capital inicial para los sistemas de pivote | -1.4% | Global, con mayor impacto en los mercados en desarrollo | Corto plazo (≤2 años) |
| Tenencias de tierra fragmentadas que limitan el Retorno sobre la inversión (ROI) del equipo en los países en desarrollo | -1.2% | Asia-Pacífico y África, con impacto mínimo en América del Norte y Europa | Largo plazo (≥4 años) |
| Creciente preocupación por los residuos plásticos de las líneas de goteo | -0.6% | Europa y América del Norte, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Cibervulnerabilidad de las redes de riego conectadas | -0.4% | América del Norte y Europa primero, Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital Inicial para los Sistemas de Pivote
Los pivotes centrales superan los USD 100.000 por unidad, y la instalación puede añadir otro 30%, creando una brecha de financiamiento que el crédito tradicional raramente cubre. La adopción del arrendamiento es inferior al 15% porque los valores residuales siguen siendo opacos, especialmente en mercados que carecen de bolsas de equipos de segunda mano. La barrera de capital también está impulsando el interés en sistemas híbridos que combinan infraestructura de pivote con laterales de goteo, lo que permite a los agricultores escalonar la inversión a lo largo de múltiples temporadas de cultivo mientras mantienen la flexibilidad para ajustar el área de cobertura a medida que la tenencia de la tierra se estabiliza. Estos sistemas permiten a los agricultores distribuir las inversiones a lo largo de múltiples temporadas de cultivo mientras conservan la flexibilidad para modificar las áreas de cobertura a medida que la tenencia de la tierra se vuelve más estable. Además, los sistemas híbridos ofrecen un enfoque escalable, que permite a los agricultores ampliar gradualmente la cobertura de riego sin comprometerse con el costo total por adelantado, lo que los convierte en una opción más viable para los agricultores con recursos limitados.
Creciente Preocupación por los Residuos Plásticos de las Líneas de Goteo
La Unión Europea actualizó su Directiva sobre Plásticos de Un Solo Uso en 2024, obligando a los fabricantes a probar el polietileno biodegradable y a implementar esquemas de devolución para lograr una reducción del 50% de los residuos para 2027 [2]. La directiva también enfatiza la necesidad de innovación en ciencia de materiales y prácticas de gestión de residuos, impulsando a los fabricantes a invertir en investigación y desarrollo para cumplir con los nuevos estándares. Además, la política tiene como objetivo fomentar la colaboración entre las partes interesadas, incluidos los gobiernos, los fabricantes y los consumidores, para garantizar una implementación efectiva y una sostenibilidad a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Riego:
El Goteo de Precisión Captura los Vientos de Cola RegulatoriosEl riego por goteo tuvo la mayor participación, representando el 46,0% del mercado de maquinaria de riego agrícola en 2025, muy por encima de la media del mercado. El crecimiento del mercado del riego por goteo está respaldado por las regulaciones de reporte de California que favorecen la entrega medida y los subsidios de India para emisores, tuberías y filtros. Se prevé que el mercado de maquinaria de riego agrícola para componentes de riego por goteo se expanda, impulsado por la creciente demanda de sensores de humedad y controladores de tasa variable. Si bien los emisores y las tuberías continúan generando la mayor parte de los ingresos, los sensores representan el segmento de mayor crecimiento a medida que las granjas pasan de una programación de riego uniforme a una basada en datos.
El riego por aspersión es el segmento de mayor crecimiento, con una proyección de avance a una CAGR del 8,0% hasta 2031. Si bien las redes de distribuidores consolidadas ayudan a mantener los volúmenes, las nuevas ventas se orientan hacia configuraciones de tasa variable que integran sondas de suelo y medidores de caudal. Los ensayos de campo en el Medio Oeste de los Estados Unidos muestran reducciones de agua del 15%-25% sin pérdida de rendimiento cuando los pivotes pasan de una aplicación fija a una de tasa variable [3]. La innovación en componentes se centra en acoplamientos de conexión rápida y filtros autolimpiantes, reduciendo la mano de obra de instalación entre un 30%-40%. Otros métodos, como el superficial y el de surcos, están cayendo por debajo del 10% de participación combinada a medida que las políticas de escasez de agua se endurecen.


Por Tipo de Aplicación:
Los Cultivos Premium Impulsan la Adopción TecnológicaLos granos y cereales mantuvieron la mayor participación, del 37,6%, del mercado de maquinaria de riego agrícola en 2025. La demanda favorece la economía de costo por hectárea, que continúa anclando los volúmenes de aspersión. La disparidad pone de relieve las diferentes dinámicas económicas, ya que los productores de cultivos especiales obtienen mayores rendimientos por acre, lo que justifica las inversiones en sistemas de riego avanzados.
Las frutas y verduras son el segmento de más rápido crecimiento, proyectado para expandirse a una CAGR del 9,4% hasta 2031. Los altos precios en origen justifican el riego por goteo de precisión, lo que permite estrategias de riego deficitario que aumentan el contenido de azúcar en las uvas y mejoran la uniformidad de las bayas. El ensayo de gemelo digital de España produjo un ahorro del 26% de agua en hortalizas al vincular el momento del riego con la humedad del suelo en tiempo real. Los fabricantes están lanzando emisores específicos para cultivos y servicios de programación algorítmica, monetizando la experiencia agronómica como elemento diferenciador. Por lo tanto, se proyecta que la participación del mercado de maquinaria de riego agrícola vinculada a la horticultura aumente de forma incremental para 2031.
Análisis Geográfico
Mercado de Maquinaria de Riego Agrícola en América del Norte
América del Norte fue la región más grande, con el 32,1% en 2025. Las actualizaciones dominan porque la mayor parte de la superficie irrigable ya está conectada en red con pivotes. Los mandatos de cumplimiento normativo, como el Proyecto de Ley 88 del Senado de California, impulsan las renovaciones que integran medidores de caudal y telemetría. Las subvenciones de Arizona están cerrando la brecha de capital para los complementos de sensores, manteniendo los márgenes de los pivotes incluso cuando los volúmenes unitarios se estabilizan. Las Provincias de las Praderas de Canadá y la región del Bajío de México ofrecen un crecimiento incremental, pero aún representan solo una fracción de la demanda de los Estados Unidos.
Mercado de Maquinaria de Riego Agrícola de Asia-Pacífico
Asia-Pacífico está en camino de registrar la CAGR regional de mayor crecimiento, del 8,0%, hasta 2031. La fragmentación de los pequeños agricultores significa que los kits de goteo modulares con un precio inferior a 800 USD por hectárea superan en ventas a los grandes pivotes en una proporción de 4:1. El auge de los invernaderos en Japón es otro factor favorable, que impulsa la demanda de controladores de goteo de alta presión y fertirriego que generan márgenes premium en el mercado de maquinaria de riego agrícola.
Mercado de Maquinaria de Riego Agrícola en EMEA y América del Sur
Europa experimenta un crecimiento sostenido bajo el pilar medioambiental de la Política Agrícola Común, que reconoce el riego de precisión como una actividad sostenible elegible para la financiación verde. En la región mediterránea, las sequías recurrentes están acelerando la adopción de sistemas de riego subterráneo, mientras que países como los Países Bajos y Alemania se centran en sistemas de riego de invernadero de circuito cerrado. En Oriente Medio y África, la demanda está impulsada por megagranjas respaldadas por el Estado y corredores agrícolas climáticamente inteligentes. Mientras tanto, las regiones productoras de soja de América del Sur están invirtiendo en sistemas de riego por pivote para mitigar la variabilidad de las precipitaciones, lo que contribuye a una fuente de ingresos geográficamente diversificada dentro del mercado de maquinaria de riego agrícola.

Panorama regulatorio
El cumplimiento normativo y la estandarización están influyendo en las especificaciones de la maquinaria de riego y en los planes de entrada al mercado, prestándose una atención creciente a los criterios formales de rendimiento y etiquetado en los mercados clave. En Estados Unidos, el programa EPA WaterSense respalda la orientación y el etiquetado del rendimiento de los controladores de riego basados en el clima, y su revisión de las especificaciones de boquillas de aspersión se pausó en febrero de 2025 para una evaluación adicional.
Colorado promulgó la HB 26-1034 el 4 de mayo de 2026, con entrada en vigor el 12 de agosto de 2026, reforzando los criterios de eficiencia estandarizados en la contratación pública y el cumplimiento. Fuera de Estados Unidos, los requisitos de prueba y documentación se están endureciendo en varias regiones: China implementó la norma GB/T 21402-2025 para cabezales de control de riego el 1 de mayo de 2026; Vietnam STAMEQ suspendió el reconocimiento mutuo SASO para determinados equipos de riego chinos en abril de 2026, lo que ha llevado a los exportadores hacia pruebas de tipo locales y ha reforzado la exigencia de un rendimiento demostrado de resistencia a la presión y a los rayos UV en los envíos transfronterizos; y la Comisión Europea publicó la Decisión de Ejecución UE 2026/546 el 12 de marzo de 2026, que actualiza las normas armonizadas para maquinaria agrícola y forestal.
Panorama Competitivo
En 2025, el mercado de maquinaria de riego agrícola está consolidado, con actores clave que incluyen The Toro Company, Lindsay Corporation, Valmont Industries, Inc. (Valley Irrigation), Netafim Ltd. (Orbia Advance Corporation) y Jain Irrigation Systems Limited (Rivulis Irrigation Limited). Netafim Ltd. utiliza servicios de asesoramiento agronómico para asegurar contratos de múltiples temporadas, mientras que Lindsay Corporation se enfoca en expandir su plataforma de análisis FieldNET para fomentar las renovaciones de suscripciones. Los resultados del primer trimestre de 2025 de Valmont Industries, Inc. destacan un cambio hacia la resiliencia de márgenes habilitada por software, incluso cuando los volúmenes unitarios se estabilizan en el mercado norteamericano.
Los nuevos participantes están apuntando a áreas de alto crecimiento, como la programación guiada por inteligencia artificial y las cintas de goteo de baja presión diseñadas para pequeños agricultores. Las solicitudes de patentes se centran cada vez más en la fusión de sensores y los algoritmos de uso del agua, impulsando ciclos de innovación acelerados. Los criterios Ambientales, Sociales y de Gobernanza (ESG) están influyendo en las decisiones de adquisición, con preferencia por las empresas que ofrecen programas de reciclaje y cadenas de suministro transparentes. Los fabricantes que combinan la fiabilidad del hardware con ecosistemas digitales integrados están fortaleciendo sus posiciones competitivas en el mercado de maquinaria de riego agrícola.
La ciberseguridad se ha convertido en una prioridad estratégica a medida que los sistemas de riego conectados presentan posibles vulnerabilidades. Los proveedores están invirtiendo en protocolos de comunicación cifrados y actualizaciones remotas de firmware para abordar las preocupaciones de los productores reacios al riesgo. La certificación bajo programas como el WaterSense de la Agencia de Protección Ambiental (EPA) mejora el acceso a oportunidades de subsidio, lo que refuerza aún más la fidelidad a la marca. En general, los actores establecidos que hacen la transición hacia soluciones de pila completa están mejor posicionados para superar a los competidores que dependen únicamente de ofertas mecánicas.
Líderes de la Industria de Maquinaria de Riego Agrícola
-
The Toro Company
-
Lindsay Corporation
-
Valmont Industries, Inc. (Valley Irrigation)
-
Netafim Ltd. (Orbia Advance Corporation)
-
Jain Irrigation Systems Limited (Rivulis Irrigation Limited)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Maquinaria de Riego Agrícola Empresas cubiertas en este informe
- Netafim Ltd. (Orbia Advance Corporation)
- Valmont Industries, Inc. (Valley Irrigation)
- Lindsay Corporation
- Jain Irrigation Systems Limited (Rivulis Irrigation Limited)
- The Toro Company
- Nelson Irrigation Corporation
- Rain Bird Corporation
- Mahindra & Mahindra Limited
- Hunter Industries Incorporated
- Reinke Manufacturing Company, Inc.
- Ningbo Rainfine Irrigation Co., Ltd.
- T-L Irrigation Company
- Sistemas Azud, S.A.
- Antelco Pty Ltd.

Oportunidades de mercado y perspectivas futuras
Los programas de modernización y expansión del riego financiados con fondos públicos están generando demanda a corto plazo de equipos y controles vinculados a nuevas áreas de mando y redes de distribución rehabilitadas, en particular donde las licitaciones exigen ahorros de agua medibles y monitoreo operativo. En julio de 2026, el Banco Mundial aprobó una subvención de 75 millones de USD para el proyecto SWIM-2 de Tayikistán, destinado a modernizar la infraestructura de gestión del agua y el riego en 100.000 hectáreas, coordinando bombas, medición de caudal, filtración y monitoreo digital junto con obras civiles.
Las oportunidades también se están concentrando alrededor de nuevas hectáreas irrigadas combinadas con responsabilidad digital, ya que los gobiernos y los grandes productores necesitan controladores, sensores y telemetría para respaldar la elaboración de informes y la optimización operativa. En Filipinas, la aceleración del Proyecto Multipropósito Balog-Balog Fase II (julio de 2026) añade 21.935 hectáreas de riego junto con una instalación hidroeléctrica de 43,5 MW, ampliando la demanda direccionable de paquetes de goteo y aspersión en finca que pueden adaptarse a la disponibilidad variable de agua y a la economía energética. La National Irrigation Administration en Kalinga también delineó 71 proyectos de riego para 2026 (545 millones de pesos), lo que apunta a un conjunto distribuido de adquisiciones más pequeñas donde los proveedores con kits estandarizados, servicio local y monitoreo interoperable (conectividad sensor-controlador alineada con arquitecturas de IoT ampliamente utilizadas) pueden competir más allá de las ventas de equipos de un solo episodio.
Desarrollos recientes de la industria en Mercado de Maquinaria de Riego Agrícola
- Junio de 2026: Orbia Netafim inauguró una nueva planta de fabricación en Hermosillo, Sonora, México, ampliando la capacidad de productos de riego para Norteamérica y Centroamérica. La ampliación de la huella productiva permite plazos de entrega más cortos y continuidad regional del suministro de componentes de goteo y distribución relacionados, fortaleciendo la competitividad en mercados donde los calendarios de entrega influyen en la adjudicación de proyectos.
- Diciembre de 2025: Lindsay Corporation anunció un acuerdo de suministro de 80 millones USD para sistemas de riego Zimmatic y tecnología de gestión remota FieldNET para proyectos en Oriente Medio y África del Norte. El paquete vincula el hardware con la gestión digital a escala contractual, reforzando el desplazamiento hacia ingresos recurrentes de software y servicios junto con las entregas de equipos.
- Noviembre de 2024: La adquisición por parte de Netafim Ltd. Italia de Tecnir S.r.l., especialista en riego de precisión, amplía las capacidades y el alcance en los mercados del sur de Europa. El acuerdo mejora la cobertura técnica para aplicaciones de riego de cultivos premium y posiciona al grupo para ofrecer paquetes integrados de diseño y servicio en la región.


Mercado de Maquinaria de Riego Agrícola Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca la maquinaria y el equipo utilizados para mover, controlar y aplicar agua en las explotaciones agrícolas, a través de enfoques de riego como goteo, aspersión, pivote y hardware de soporte relacionado que se comercializa para uso agrícola.
Exclusiones del alcance: Se excluyen las infraestructuras civiles de riego (canales, presas y grandes tuberías), las obras generales de almacenamiento de agua agrícola y los ingresos exclusivamente por servicios en los que no se vende maquinaria.
Descripción General de la Segmentación
- Por Tipo de Riego
- Riego por Aspersión
- Unidad de Bombeo
- Tuberías
- Acoplamientos
- Cabezales de Aspersión o Rociadores
- Accesorios y Conexiones
- Sensores
- Controladores
- Inyectores
- Medidores de Caudal
- Riego por Goteo
- Válvulas
- Preventores de Reflujo
- Reguladores de Presión
- Filtros
- Emisores
- Tuberías
- Otros Componentes de Riego por Goteo
- Riego por Pivote
- Otros Tipos de Riego
- Riego por Aspersión
- Por Tipo de Aplicación
- Granos y Cereales
- Legumbres y Oleaginosas
- Frutas y Verduras
- Otras Aplicaciones
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Bajos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Camboya
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Perú
- Resto de América del Sur
- Oriente Medio
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la construcción del contexto de la demanda, ya que la demanda de equipos de riego está estrechamente vinculada a los cultivos, la disponibilidad de agua y los ciclos de inversión agrícola. Se utilizaron fuentes públicas como las publicaciones del USDA y del ERS, las bases de datos de la FAO, los indicadores de estrés hídrico y agricultura del Banco Mundial, y las estadísticas comerciales de UN Comtrade para anclar la superficie cultivada, la combinación de cultivos y el movimiento de importaciones y exportaciones de equipos de riego.
Para mantener el modelo práctico, se añadieron verificaciones a partir de informes anuales de empresas, presentaciones para inversores, sitios web de asociaciones y cobertura de prensa de reconocido prestigio sobre la adopción del riego y la dirección de los precios. Cuando las divisiones financieras no estaban claramente indicadas, se recurrió a datos financieros e inteligencia empresarial de pago, además de bases de datos de patentes y vistas comerciales a nivel de envíos, para validar las señales de la combinación de productos y mapear las bandas de precios típicas. Estos ejemplos no son exhaustivos, y también se consultaron otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
Los datos primarios se recopilaron mediante entrevistas con expertos y encuestas estructuradas con fabricantes, distribuidores, concesionarios, diseñadores de sistemas de riego y compradores del sector agrícola, de modo que el tamaño del mercado se fundamenta en lo que realmente se adquiere e instala. Estas conversaciones se utilizaron para confirmar qué se considera maquinaria de riego en la práctica, para someter a prueba los precios de venta medios y para validar los patrones de adopción en Asia-Pacífico, EMEA y las Américas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos de nivel C: 20% | Asia-Pacífico: 41% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 22% | EMEA: 37% |
| Actores más pequeños: 22% | Gerentes: 58% | Américas: 22% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construyó con un enfoque de demanda de arriba hacia abajo, en el que la superficie irrigada por cultivo y región se traduce en necesidades de equipos utilizando tasas de adopción por tipo de riego, y luego se convierte en valor usando rangos de precios típicos de los sistemas. Para mantener los resultados realistas, se añadieron verificaciones selectivas de abajo hacia arriba, como la consolidación de ingresos de proveedores para la línea de maquinaria de riego, verificaciones de canales de distribución y cálculos de precio de venta medio por volumen muestreado para equipos de goteo, aspersión y pivote.
Los principales insumos que se rastrearon incluyen las tendencias de superficie irrigada, la combinación de siembra de cultivos (cereales, oleaginosas, frutas y verduras), los ciclos de reemplazo de sistemas de aspersión y pivote, el cambio hacia el microrriego y el movimiento de precios de controladores, filtros, tuberías y accesorios. En los mercados donde existían brechas de datos, los supuestos se completaron utilizando indicadores de adopción de regiones comparables y luego se ajustaron tras las entrevistas, antes de incorporarse a los totales finales.
Para las previsiones, se utilizó el análisis de escenarios porque la demanda de riego se mueve con la variabilidad climática, la presión regulatoria sobre el agua y el gasto de capital agrícola. Las trayectorias de crecimiento para la superficie irrigada, la penetración de la adopción y la progresión de precios se establecieron con el consenso de expertos, y luego se aplicaron de manera consistente en todas las regiones y tipos de riego para generar valores de mercado año a año.
Validación de Datos y Ciclo de Actualización
Los resultados se triangularon con señales independientes, incluidos los flujos comerciales, la dirección del gasto de capital agrícola y la lógica de reemplazo de la base instalada, lo que ayuda a detectar valores que parecen demasiado altos o demasiado bajos para el contexto del cultivo y la región. Se realizaron verificaciones de varianza en todos los tipos de riego y geografías, y cualquier ruptura en las relaciones esperadas (por ejemplo, el crecimiento de la superficie que no coincide con la demanda de equipos) desencadenó una nueva verificación de los insumos.
Antes de la aprobación final, el modelo y los supuestos pasan por una revisión analítica de múltiples etapas, y se realizan contactos de seguimiento cuando se detecta una discrepancia importante en los precios, la adopción o los límites de cobertura. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos relevantes modifican los supuestos de demanda o precios. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Maquinaria de Riego Agrícola de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la maquinaria de riego agrícola a menudo no coinciden porque cada editor delimita el mercado de manera ligeramente diferente y utiliza distintos indicadores de demanda para convertir la actividad agrícola en valor de equipos. Las diferencias también surgen cuando un modelo se apoya más en señales de envíos y otro se apoya más en el reemplazo de la base instalada, lo que puede desplazar el valor contabilizado en un año determinado.
Al rastrear las tasas de adopción por tipo de riego y las bandas de precios de los componentes principales, Mordor Intelligence mantiene la estimación vinculada a las ventas de equipos de uso final agrícola, mientras que algunas fuentes parecen ampliar la cesta incorporando un gasto más amplio en sistemas de riego y un supuesto de progresión de precios más agresivo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7,60 mil millones de USD (2025) | |
| Consultora Global A | 8,71 mil millones de USD (2025) | Esta estimación parece utilizar un alcance más amplio para los sistemas de riego y los componentes relacionados, y también puede aplicar un crecimiento de precios más acelerado, lo que eleva el total para el mismo año base. |
| Análisis Sectorial B | 9,70 mil millones de USD (2024) | El año base difiere y la segmentación implica un conjunto de maquinaria más amplio, por lo que el total de 2024 puede incluir categorías de equipos adyacentes y convertir valores con un tratamiento diferente del momento de la divisa y la inflación. |
La dispersión entre fuentes proviene principalmente de los límites del alcance, la elección del año base y la forma en que la adopción y los precios se incorporan a la construcción del valor. El uso de una asignación clara por tipo de riego, bandas de precios explícitas y factores de demanda reproducibles proporciona un número práctico que puede rastrearse hasta la superficie, la adopción y el comportamiento de reemplazo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de maquinaria de riego agrícola en 2031?
El mercado de maquinaria de riego agrícola fue valorado en USD 7,60 mil millones en 2025 y se estima que crecerá desde USD 8,01 mil millones en 2026 hasta alcanzar USD 10,39 mil millones en 2031, a una CAGR del 5,34% durante el período de pronóstico (2026-2031).
¿Qué tipo de riego está creciendo más rápido?
El riego por aspersión es el segmento de más rápido crecimiento, proyectado para avanzar a una CAGR del 8,0% hasta 2031.
¿Qué política está impulsando la adopción de sensores en California?
El Proyecto de Ley 88 del Senado, vigente desde octubre de 2025, exige la medición y el reporte de las derivaciones, impulsando la demanda de sistemas equipados con sensores.
¿Cómo afectan los modelos de pago por crecimiento al costo de capital?
Los paquetes de arrendamiento que incluyen sensores IoT reducen el gasto inicial entre un 40% y un 60%, haciendo que el riego de precisión sea accesible para los agricultores con restricciones de liquidez.


 Sus datos están seguros y nunca se venden ni se comparten.
