
Marktgröße und Marktanteil für Fensterabdeckungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 30.14 Milliarden US-Dollar |
| Marktgröße (2031) | 37.85 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.66 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
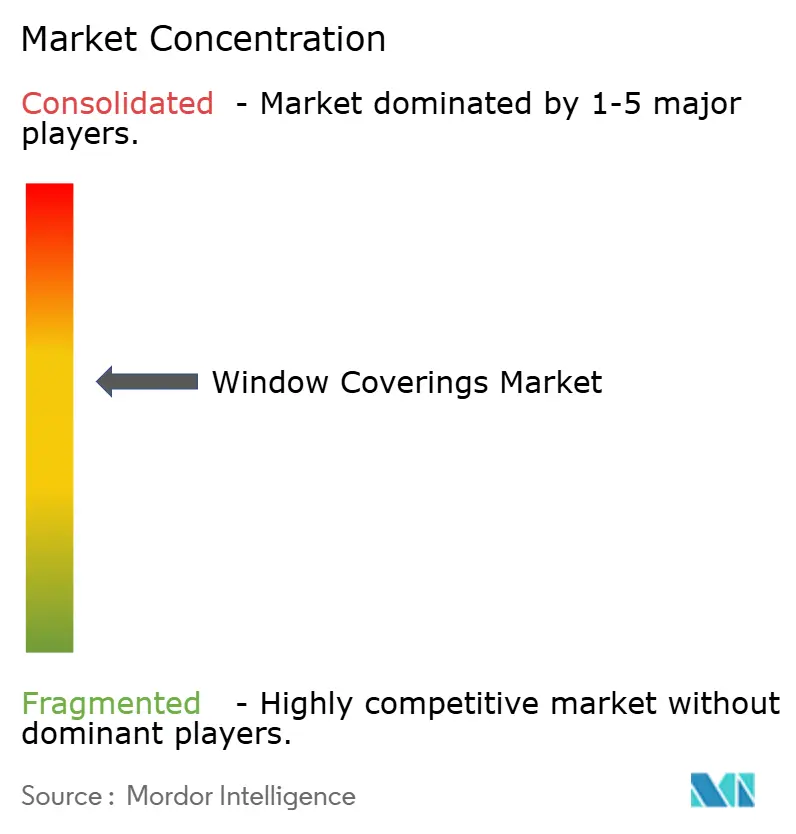
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fensterabdeckungen von Mordor Intelligence
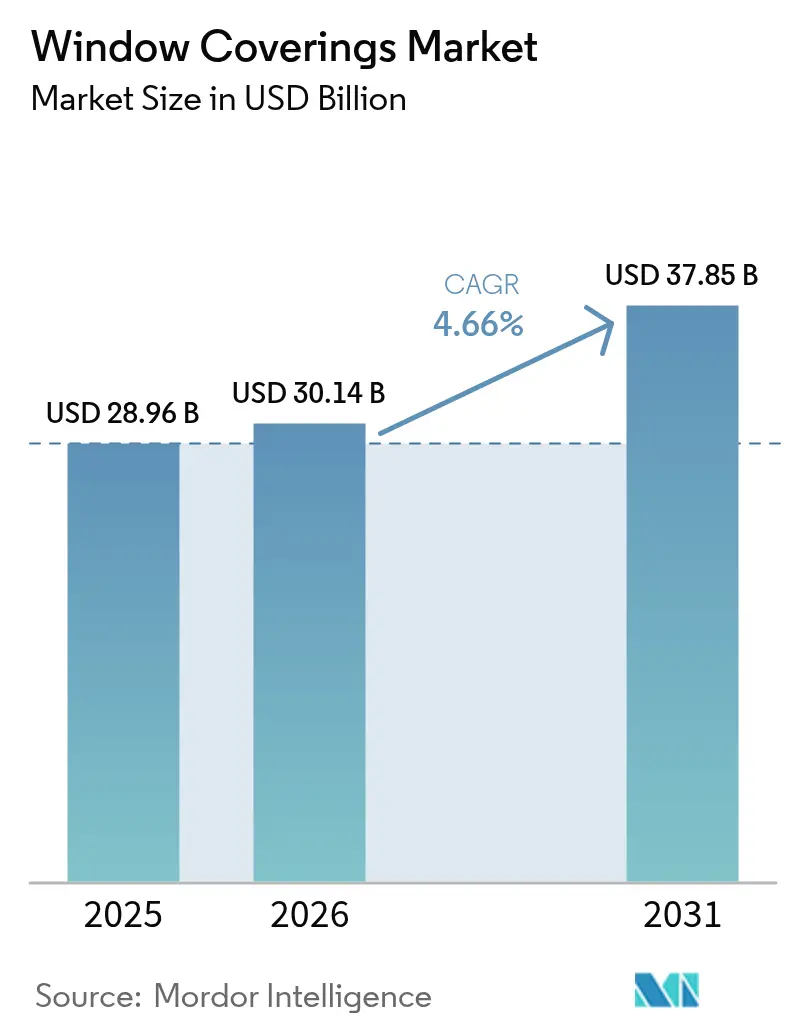
Die Marktgröße für Fensterabdeckungen wird voraussichtlich von USD 28,96 Milliarden im Jahr 2025 auf USD 30,14 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 4,66 % über 2026–2031 USD 37,85 Milliarden erreichen. Renovierungsausgaben in Nordamerika, verbindliche Vorschriften zur Sonnenschattierung in europäischen Energievorschriften und eine rasche Bildung städtischer Haushalte im asiatisch-pazifischen Raum stützen ein mittleres einstelliges Wertwachstum. Immobilienmanager im gewerblichen Bereich legen nun Tageslichtmanagementsysteme fest, um die Kennzahlen zum Wohlbefinden der Mitarbeiter zu verbessern, während mehrere US-amerikanische Versicherer damit begonnen haben, Prämienrabatte für die Kontrolle von Blendung und Wärmegewinn zu testen, was harte Renditen bei der Spezifikation bestätigt. Gleichzeitig verlagert sich die Motorisierung vom Luxus- in den Massenmarkt, da das Matter-Protokoll Interoperabilitätshürden beseitigt, und Verbundwerkstoffe sowie PVC-freie Stoffe gewinnen Marktanteile, weil Architekten die Zertifizierungsziele von Cradle to Cradle erfüllen müssen. Die Wettbewerbsintensität steigt, da traditionelle Jalousienherstellern Automatisierungsspezialisten aufkaufen, um sich gegen elektrochromes Smart-Glas als Substitut zu behaupten, doch die hohen Kapitalkosten für Smart-Glas bewahren eine adressierbare Nachrüstungsnische für automatisierte Jalousien.
Wichtigste Erkenntnisse des Berichts
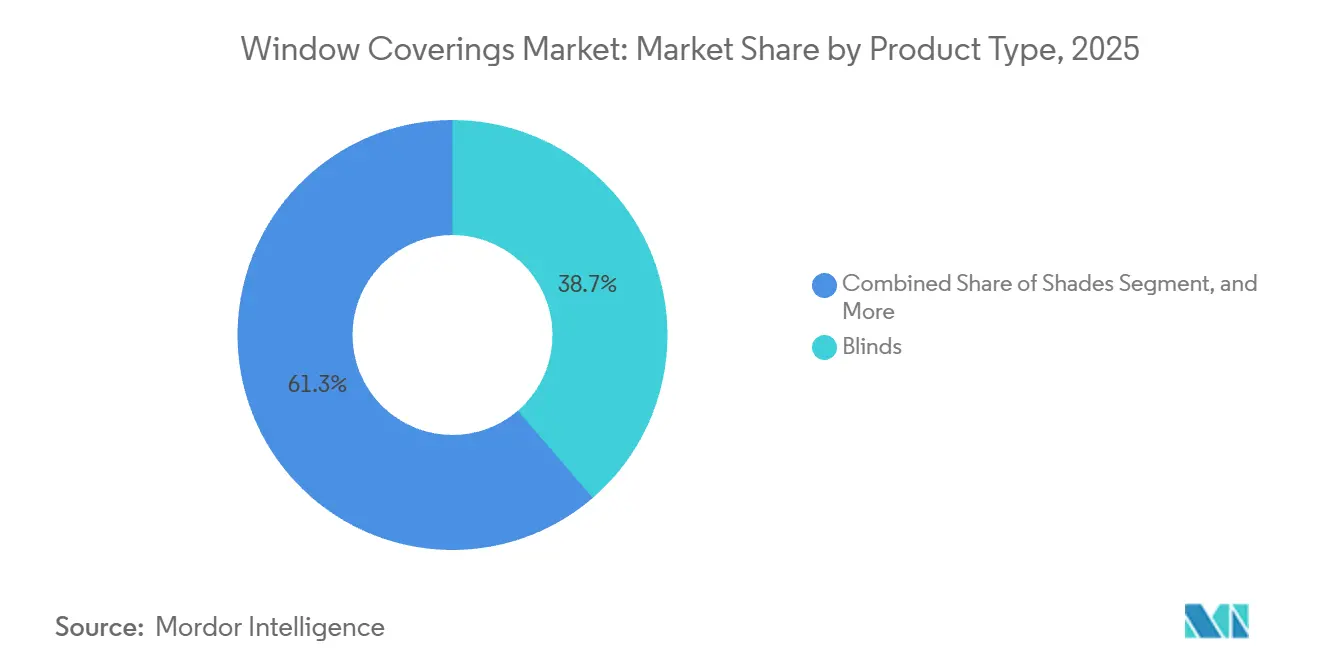
- Nach Produkttyp führten Jalousien im Jahr 2025 mit einem Anteil von 38,68 %, während Rollos bis 2031 voraussichtlich mit einem CAGR von 5,12 % zulegen werden.
- Nach Material entfiel im Jahr 2025 ein Anteil von 39,77 % des Marktes für Fensterabdeckungen auf Stoff, während Verbundformulierungen bis 2031 mit einem CAGR von 5,68 % expandieren sollen.
- Nach Technologie hielten manuelle Mechanismen im Jahr 2025 einen Anteil von 74,13 % an der Marktgröße für Fensterabdeckungen, und intelligente, IoT-fähige Systeme sollen zwischen 2026 und 2031 mit einem CAGR von 5,96 % wachsen.
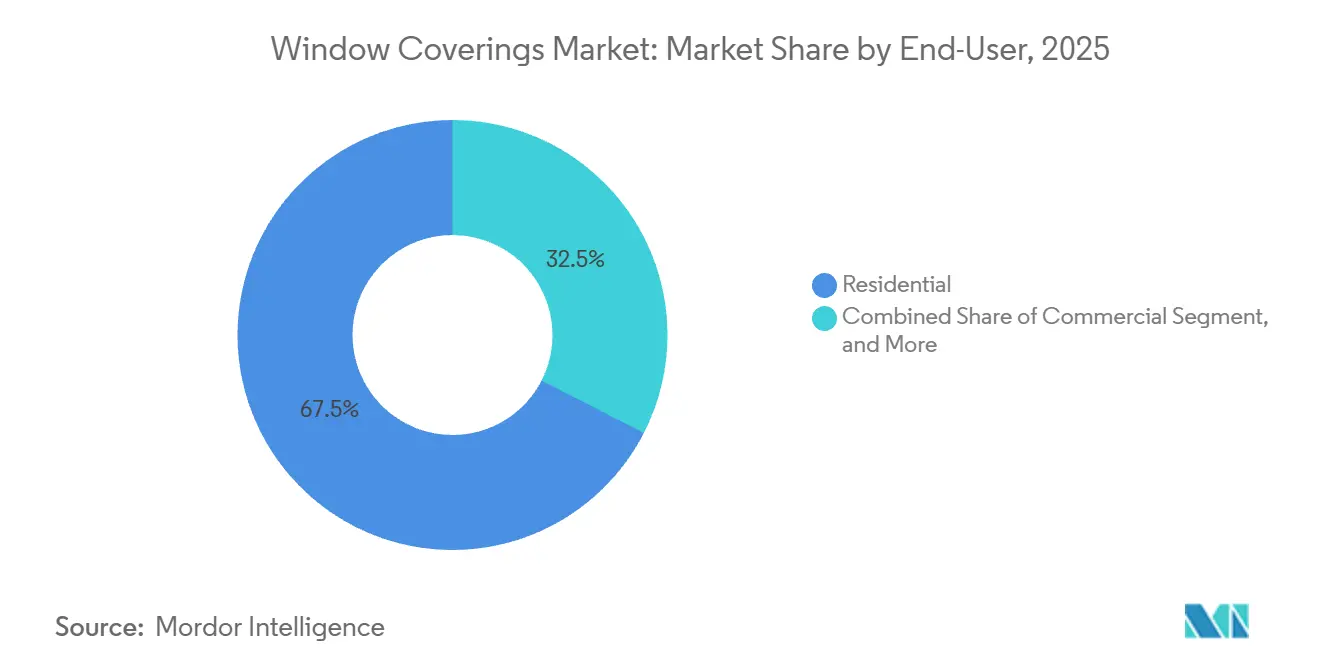
- Nach Endnutzer entfielen im Jahr 2025 67,47 % auf Wohnanwendungen, während gewerbliche Installationen im gleichen Zeitraum auf einen CAGR von 6,27 % zusteuern.
- Nach Vertriebskanal dominierte der stationäre Einzelhandel im Jahr 2025 mit einem Marktanteil von 72,86 %, während Online-Plattformen bis 2031 auf einen CAGR von 5,75 % ausgerichtet sind.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 40,34 %, während der asiatisch-pazifische Raum bis 2031 den schnellsten CAGR von 6,19 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Fensterabdeckungen
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Stark steigende Ausgaben für Wohnrenovierungen | +1.2% | Kernmarkt Nordamerika und Europa, Ausstrahlungseffekte auf den städtischen asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Rasche Einführung motorisierter, intelligenter Jalousien | +1.0% | Global, frühe Gewinne in Nordamerika, Westeuropa und städtischem China | Mittelfristig (2–4 Jahre) |
| Energieeffizienzvorschriften und Vorschriften für grünes Bauen | +0.9% | Europa und Nordamerika, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥4 Jahre) |
| Gewerbliches Tageslichtmanagement für das Wohlbefinden der Mitarbeiter | +0.7% | Global, konzentriert auf gewerbliche Immobilien in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Versicherungsrabatte für die Kontrolle von Blendung und Wärmegewinn | +0.4% | Nordamerika, selektive Einführung in Europa und Australien | Kurzfristig (≤2 Jahre) |
| Wachstum antimikrobieller Stoffe bei Jalousien im Gesundheitswesen | +0.3% | Global, Priorität in den Gesundheitssystemen Nordamerikas und Europas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigende Ausgaben für Wohnrenovierungen
Die Ausgaben der Hausbesitzer für Gebäudehüllenverbesserungen haben einen vorhersehbaren Ersatzzyklus geschaffen, der die Anbauquoten für Innenjalousien über die Neubauwerte hebt. In den Vereinigten Staaten stiegen die Ausgaben für Wohnrenovierungen von USD 472 Milliarden im dritten Quartal 2024 auf prognostizierte USD 477 Milliarden im dritten Quartal 2025, wobei Fenster und Türen im Jahr 2023 USD 22,1 Milliarden generierten. Auftragnehmer bündeln zunehmend Verglasungsersatz mit automatisierten Jalousienpaket, sodass Kunden Genehmigungen konsolidieren und Störungen reduzieren können. Wärmeschutzglas verstärkt den Bedarf an Sonnenschutz und macht motorisierte Rollos zu einem logischen Zusatzverkauf, der den thermischen Komfort sichert, ohne die Aussicht zu beeinträchtigen. Maßanfertigungen, die zwischen 2015 und 2025 36 %–49 % der Gesamteinheiten lieferten, profitieren von diesem Trend, indem sie projektspezifische Abmessungen und hochwertige Stoffe anbieten, die höhere Margen erzielen. Der Renovierungsschwung stützt daher ein erstklassiges Preissegment, selbst wenn die Basiswerte für Wohnungsneubauten stagnieren.
Rasche Einführung motorisierter, intelligenter Jalousien
Die Automatisierung verwandelt Fensterabdeckungen von passivem Dekor in aktive Gebäudesystemelemente. Anbieter von kundenspezifischer Elektronikintegration berichteten, dass sich Projekte mit automatisierten Jalousien innerhalb eines Jahres verdoppelt haben, mit einem Median von 10 Einheiten pro Wohngebäude und durchschnittlichen Ausgaben von USD 25.000.[1]CE Pro Redaktionsteam, "2024 State of the Industry Motorized Shading Deep Dive," cepro.com Die Nachrüstbarkeit verbesserte sich, da der Anteil der Händler, die motorisierte Jalousien bei Renovierungen überspringen, von 15 % auf 2 % sank. Matter 1.2 zertifiziert nun 20 Fensterabdeckungsgeräte und gewährleistet native Kompatibilität mit Apple-, Google- und Amazon-Ökosystemen.[2]Connectivity Standards Alliance, "Matter 1.2 Window Covering Cluster," csa-iot.org Designer reagieren darauf; 56 % legen motorisierte Lösungen für Luxushäuser fest, gegenüber einem vernachlässigbaren Niveau vor einem Jahrzehnt. Batteriebetriebene Motoren umgehen die Notwendigkeit einer elektrischen Vorinstallation, reduzieren den Installationsaufwand und erweitern den adressierbaren Markt bei bestehenden Wohngebäuden.
Energieeffizienzvorschriften und Vorschriften für grünes Bauen
Beschattungsprodukte fallen zunehmend unter die Einhaltung der Gebäudehüllenleistung und nicht unter diskretionäre Ästhetik. Californias Title 24-2025 verweigert Ausnahmemethodengutschriften für motorisierte Jalousien, sofern diese nicht mit dynamischer Verglasung kombiniert werden, was Anbieter dazu zwingt, Taglichtsensoren und Belegungslogik in Standardangebote zu integrieren. Die Richtlinie zur Gesamtenergieeffizienz von Gebäuden der Europäischen Union von 2024 verpflichtet die Mitgliedstaaten, Sonnenschutzmaßnahmen in nationale Vorschriften einzubetten und automatisierte Behandlungen zu einem regulierten Standard zu machen. Colorado verabschiedete Fenstereffizienzregeln, die Baugruppen belohnen, die niedrigere Solarwärmedurchgangskoeffizienten erzielen. Die LEED-Zertifizierung vergibt Tageslichtgutschriften für automatisierte Blendschutzsteuerung, verkürzt Amortisationszeiten und positioniert motorisierte Lösungen als Compliance-Werkzeuge und nicht als Lifestyle-Luxus.
Gewerbliches Tageslichtmanagement für das Wohlbefinden der Mitarbeiter
Nutzer verknüpfen nun visuellen Komfort mit Produktivität, was zu höheren Spezifikationsraten für automatisierte Beschattung in Büros und Lernumgebungen führt. Eine Studie in Nature Communications aus dem Jahr 2025 zeigte, dass dynamische Fensterverglasung wie elektrochromes Glas jährliche HVAC-Einsparungen von 26,72 MJ m² lieferte und gleichzeitig den thermischen Komfort steigerte. Rollos mit solarreflektierenden Stoffen replizieren einen Teil dieser Gewinne zu geringeren Kapitalkosten. Umfragen zu intelligenten Gebäuden ergaben, dass 90 % der Befragten im Jahr 2024 vernetzte Steuerungen eingesetzt hatten, gegenüber 74 % ein Jahr zuvor. Die WELL-Gebäudezertifizierung belohnt nun Tageslichtautonomiekennzahlen, die automatisierte Jalousien helfen zu erreichen. Belege dafür, dass dynamische Tageslichtsysteme Krankenhausinfektionen reduzieren und die Verweildauer verkürzen können, steigern die Nachfrage im Gesundheitswesen weiter.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoffpreise (PVC, Aluminium) | -0.6% | Global, akut in den Fertigungszentren des asiatisch-pazifischen Raums | Kurzfristig (≤2 Jahre) |
| Umweltbezogener Widerstand gegen Einwegkunststoffe und Jalousien mit Schnüren | -0.5% | Europa und Nordamerika, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥4 Jahre) |
| Zunehmender Wettbewerb durch elektrochromes Smart-Glas | -0.3% | Gewerblicher Bau in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| IoT-bezogene Cybersicherheits- und Datenschutzbedenken | -0.2% | Global, konzentriert in Wohnsegmenten mit hohem Nettovermögen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffpreise (PVC, Aluminium)
Die Preise für PVC-Harz und Aluminiumstrangpressprofile schwankten im Zeitraum 2024–2025 stark und erschwerten die Produktionsplanung. PVC in Indien fiel im Dezember 2025 auf USD 600 pro Tonne, gegenüber Spitzenwerten von über USD 1.200. Die US-amerikanischen Aluminiumkassakurse erreichten USD 1,37 pro Pfund nach neuen Einfuhrzöllen, was die Kosten für Kopfschienen und Bodenschienen erhöhte.[3]United States Geological Survey, "Mineral Commodity Summaries Aluminum 2024," usgs.gov Integrierte Anbieter mit abgesicherten Verträgen schützten ihre Margen, aber kleinere Hersteller, die auf Spotmärkte angewiesen sind, hatten Schwierigkeiten, Festpreisangebote einzuhalten. Verbundmischungen, die den Anteil an Primär-PVC reduzieren, bieten teilweisen Schutz, erfordern jedoch Kapitalaufwendungen für neue Strangpresswerkzeuge, was eine rasche Migration verzögert. Währungsschwankungen belasten zusätzlich multinationale Lieferanten, die Komponenten in Asien beziehen und Fertigwaren in Europa oder Nordamerika verkaufen.
Umweltbezogener Widerstand gegen Einwegkunststoffe und Jalousien mit Schnüren
Sicherheitsvorschriften und Nachhaltigkeitsauflagen beschleunigen das Auslaufen von Jalousien mit Schnüren und vinylintensiven Formulierungen. Die Leitlinien von Health Canada aus dem Jahr 2025 empfehlen schnurlose Lösungen zur Eindämmung von Strangulationsunfällen bei Kindern, während die EU-Verordnung 2024/1781 digitale Produktpässe vorschreibt, die den Recyclinganteil und die Recyclingfähigkeit offenlegen. Hersteller reagieren mit PVC-freien Verdunkelungsstoffen, die die Cradle-to-Cradle-Zertifizierung erreichen, obwohl Kostenaufschläge von 10 %–15 % die Massenumstellung verlangsamen. Die Window Covering Manufacturers Association verzeichnete im Jahr 2024 29 Einreichungen zu Innovationen im Bereich Kindersicherheit, was branchenweite Investitionen in schnurlose und motorisierte Alternativen signalisiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Rollos gewinnen durch Automatisierungsrückenwind
Rollos hatten im Jahr 2025 einen geringeren Anteil als Jalousien, doch die Kategorie soll mit einem CAGR von 5,12 % wachsen und die breitere Marktentwicklung für Fensterabdeckungen übertreffen. Architekten bevorzugen Rollsysteme, die solarreflektierende und verdunkelnde Stoffe in einer Kassette aufnehmen und eine Integration in Gebäudemanagementsysteme ermöglichen. Lutrons USD 599 Triathlon Select senkte die Einstiegshürde für automatisierte Rollos und unterstreicht, wie Preisinnovationen das Volumen von Jalousien zu Rollos verlagern können. Fortlaufende Markteinführungen von Doppelstofftuben und ultrabreiten Rollos stärken das Angebot für gewerbliche Atrien und Großraumbüros.
Jalousien besitzen im Jahr 2025 noch immer 38,68 % des Marktanteils und werden nicht verschwinden, aber ihr Wachstum hinkt hinterher, weil herkömmliche Schnurdesigns mit Sicherheitsproblemen konfrontiert sind. Rollläden, Vorhänge und Nischensysteme wie Flächenvorhänge bleiben im individuellen Dekor relevant, tragen aber nur begrenztes Volumen bei. Für den Prognosehorizont stechen Rollos als Hauptnutznießer von Interoperabilitätsprotokollen hervor und positionieren den Markt für Fensterabdeckungen für eine technologiegetriebene Mixverschiebung.


Nach Material: Verbundformulierungen führen den Nachhaltigkeitstrend an
Stoff hielt im Jahr 2025 einen Marktanteil von 39,77 %, gestützt durch Polyester- und Glasfasergewebe, die Flammschutz und antimikrobielle Leistung in einer Schicht bieten. Doch Verbundwerkstoffe, die recycelte Polymere mit Naturfasern mischen, sollen den schnellsten CAGR von 5,68 % verzeichnen, angetrieben durch EU-Ökodesignvorschriften, die eine Lebenszyklusoffenlegung erfordern. Architekten in Deutschland und Frankreich fordern bereits in der Angebotsphase digitale Pässe, eine Hürde, die Stoffe schneller überwinden können als PVC-Lamellen.
Metalljalousien bleiben für Einsteigerprojekte im Mehrfamilienhausbau kostengünstig, haben aber Schwierigkeiten, drahtlose Funkmodule oder Sensoren unterzubringen, da die Kopfschienengeometrie den Platz für Leiterplatten begrenzt. Holz- und Holzimitatlösungen füllen ästhetische Nischen, verziehen sich aber in feuchten Klimazonen und erhöhen die Garantierückstellungen. PVC-Lamellen bleiben in preissensiblen Regionen bestehen; Phthalatverbote drängen Lieferanten jedoch zu biobasierten Weichmachern. Verbundwerkstoffe erweisen sich daher als eleganter Kompromiss zwischen Regulierung und Haltbarkeit und halten den Marktimpuls für Fensterabdeckungen aufrecht, ohne den verkörperten Kohlenstoff-Fußabdruck zu erhöhen.
Nach Technologie: Intelligente, IoT-fähige Systeme erobern das Premiumsegment
Manuelle Systeme hielten im Jahr 2025 einen Marktanteil von 74,13 %, doch intelligente Systeme auf Basis von Thread- oder Zigbee-Funkmodulen sollen mit einem CAGR von 5,96 % wachsen und den Gesamtmarkt für Fensterabdeckungen übertreffen. Matter 1.2 vereinheitlicht Hebe- und Neigungsbefehle und beendet die Ära proprietärer Hubs, die die Einführung einst fragmentierten. Die Akkulaufzeit hat sich dank Lithium-Eisenphosphat-Akkus verdoppelt, was die Wartung in Hochhäusern reduziert.
Power-over-Ethernet-Motoren liefern sowohl 50 V Gleichstrom als auch Daten über ein einziges Kabel und vereinfachen Nachrüstungen in Büros mit abgehängten Decken. Motorisierte, aber nicht vernetzte Produkte halten eine Zwischennische, insbesondere im Gastgewerbe, wo Manager planmäßige Verdunkelung ohne Cloud-Exposition bevorzugen. Da Firmware-Update-Tools zum Standard werden, tendieren jedoch selbst budgetbewusste Käufer zu vollständig vernetzten Jalousien, was dafür sorgt, dass der Markt für Fensterabdeckungen zunehmend mit dem Smart-Home-Diskurs in Einklang steht.
Nach Endnutzer: Gewerbliches Segment beschleunigt sich durch Wohlbefindensvorgaben
Wohninstallationen machten im Jahr 2025 67,47 % aus, aber gewerbliche Käufer sollen um 6,27 % expandieren, weit vor der Haushaltsnachfrage. WELL- und LEED-Rahmenwerke erhöhen das Wohlbefinden der Mieter und die Tageslichtautonomie und veranlassen Vermieter, automatisierte Beschattung festzulegen. Krankenhäuser fordern nun antimikrobielle, abwischbare Stoffe, nachdem Studien gezeigt haben, dass intelligente Fenster die Infektionsraten um 11 %–13 % senken.
Hausbesitzer bleiben aktive Renovierer, insbesondere in reifen US-amerikanischen Vororten, wo Steueranreize Motorisierungsaufschläge ausgleichen. Gewerbliche Vermieter können jedoch Investitionsausgaben über Triple-Net-Mietverträge amortisieren und Kosten durch höhere Auslastung oder geringere HVAC-Ausgaben zurückgewinnen, was ihnen einen strukturellen Einführungsvorteil verschafft. Da IoT-fähige Abdeckungen in Schulen, Flughäfen und gemischt genutzte Entwicklungen einziehen, gewinnt der Markt für Fensterabdeckungen an Volumendiversität, die ihn vor Zyklen im Einfamilienhausbau schützt.
Nach Vertriebskanal: Online gewinnt durch Verfügbarkeit schnurloser Produkte
Der stationäre Einzelhandel behielt im Jahr 2025 einen Anteil von 72,86 %, doch der Online-Handel wächst mit einem CAGR von 5,75 %, dank nahezu universeller schnurloser Sortimente, die Kindersicherheitsvorschriften erfüllen. Augmented-Reality-Stoffvorschauen reduzieren nun die taktile Lücke, die einst die Klickrate verlangsamte. Spezialisierte Installateure nutzen Konfigurator-APIs, um benutzerdefinierte Größen online automatisch zu bepreisen und Vor-Ort-Messungen innerhalb von 48 Stunden zu planen, und schließen so den Kreislauf zwischen virtueller Auswahl und physischer Montage.
Geschäfte bleiben für hochwertige Vorhangberatungen und Garantieabwicklungen relevant, aber da hub-agnostische Motoren vorkommissioniert geliefert werden, akzeptieren immer mehr Käufer die Paketzustellung gefolgt von der Selbstmontage. Folglich bezieht sich der Begriff Markt für Fensterabdeckungen zunehmend auf browserbasierte Karussells ebenso wie auf Showroom-Vignetten, was das Kanalrisiko diversifiziert.
Geografische Analyse
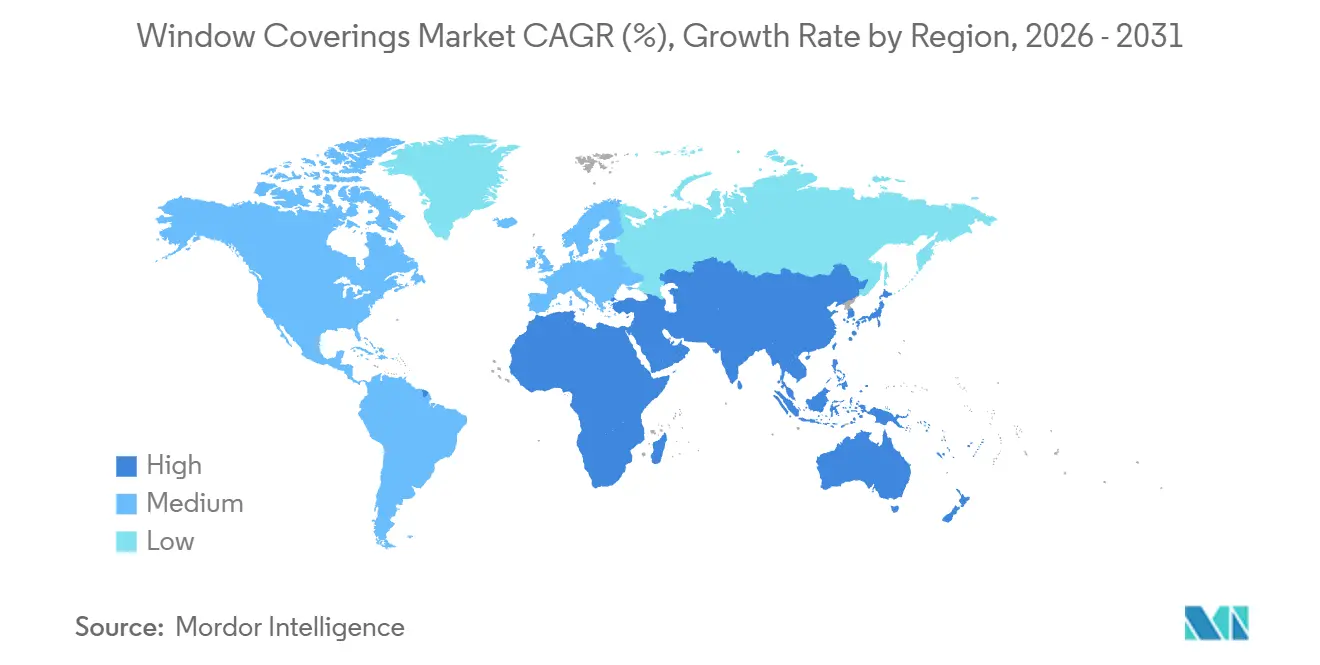
Nordamerika hielt im Jahr 2025 einen Anteil von 40,34 %, gestützt durch US-amerikanische Renovierungsausgaben und Californias Title-24-2025-Protokolle, die die Automatisierungskomplexität erhöhen. Schnurlose Vorschriften in Kanada verlagern das Volumen weiter in Richtung Spannvorrichtungen oder motorisierter Designs. Die Marktgröße für Fensterabdeckungen in der Region bleibt daher widerstandsfähig, selbst wenn die Neubaustarts im Einfamilienhausbau stagnieren, da Vorschriften und Versicherungspilotprojekte die Nachrüstungsnachfrage aufrechterhalten.
Europa profitiert von der Richtlinie zur Gesamtenergieeffizienz von Gebäuden von 2024, die Sonnenschutzklauseln in nationale Vorschriften einbettet. Deutschland, Frankreich und das Vereinigte Königreich führen die Einführung an, unterstützt durch Nachrüstsubventionen, die an Treibhausgasreduzierungen von 55 % bis 2030 geknüpft sind. Südeuropäische Hotelresorts bevorzugen ebenfalls Verdunkelungsschienen zur Minderung sommerlicher Kühllasten, was die Nachfragevielfalt erhöht und Bürobauzyklen abfedert.
Der asiatisch-pazifische Raum soll bis 2031 den schnellsten CAGR von 6,19 % verzeichnen, angetrieben durch Indiens Wachstum städtischer Haushalte, Japans alternde Bevölkerung, die motorisierte Systeme schätzt, und Chinas Eigentumswohnungspipeline. Chinesische Städte der ersten Klasse verlangen nun Merkmale für grünes Bauen und drängen Entwickler zu IoT-fähigen Jalousien. Australien und Neuseeland bieten zusätzliches Potenzial durch Versorgungsrabatte, die die Amortisationszeit für Sonnenschutzbehandlungen verkürzen. Anderswo bleiben Südamerika sowie der Nahe Osten und Afrika kleiner, zeigen aber punktuelles Wachstum im Gastgewerbe und Gesundheitswesen, Segmenten, die antimikrobielle Stoffe und ligaturensichere Hardware erfordern.

Regulatorisches Umfeld
Energie- und Sicherheitsvorschriften verschärfen den Compliance-Rahmen für Fensterverkleidungen und treiben schnurlosen Betrieb sowie leistungsstärkere Sonnenschutzlösungen in Standardspezifikationen voran. In Nordamerika beeinflusst Kaliforniens Title 24-2025, wie motorisierte Beschattung in Gebäudeleistungspfaden angerechnet werden kann, und Health Canada veröffentlichte 2025 eine Leitlinie, die schnurlose Lösungen empfiehlt, um das Erstickungsrisiko bei Kindern zu verringern, was die Abkehr von veralteten Schnursystemen beschleunigt.
Nachhaltigkeits- und Produktinformationsanforderungen erhöhen zudem den Compliance-Aufwand bei Materialien und Verpackungen. Die EU-Verpackungs- und Verpackungsabfallverordnung (Verordnung (EU) 2025/40) wird ab dem 12. August 2026 anwendbar und legt harmonisierte Verpackungsanforderungen fest, einschließlich Recyclingfähigkeit bis 2030, sowie kennzeichnungsbezogene Durchführungsrechtsakte, was Auswirkungen darauf hat, wie Fensterverkleidungen für den EU-Vertrieb verpackt und gekennzeichnet werden. Auf der Fertigungsseite bleiben US-EPA-Luftvorschriften wie 40 CFR Part 63 Subpart KK für Rotogravur- und Breitbahn-Flexodruck relevant für Lieferanten, die bedruckte Verpackungen und dekorative Substrate für den Einsatz zusammen mit Verkleidungen produzieren, was die Nachfrage nach Tinten mit geringerem VOC-Gehalt und kontrollierten Emissionsprozessen unterstützt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette verläuft von vorgelagerten Polymeren, Metallen und Textilien über die Weiterverarbeitung zu Stoffen, Lamellen, Schienen und Beschlägen, gefolgt von der Endmontage der Bedienmechanismen (manuell, motorisiert und Smart-Steuerungen). Vorgelagerte Schritte umfassen die Garnherstellung sowie das Weben oder Stricken von Beschattungsstoffen, das Aluminiumstrangpressen für Kopf- und Bodenschienen sowie das Spritzgießen oder Verbundformen von Komponenten. Akteure in der Mitte der Kette fügen Beschichtungen und Veredelungen für Blendschutz, antimikrobielle Eigenschaften oder Verdunkelung hinzu und fertigen und montieren anschließend maßgefertigte Produkte.
Vertikale Integration ist bei größeren Marken üblich, die Extrusion, Weben, Motormontage sowie Software- oder Steuerungsebenen kombinieren, während kleinere regionale Fertiger typischerweise auf Individualisierung, kurze Lieferzeiten und lokale Designbibliotheken setzen. Nachgelagert stützt sich der Vertrieb auf stationäre Fachhändler und Monteure für Vermessung und Einbau sowie zunehmend auf Online-Konfiguratoren, die Maße und Optionen in Werksaufträge umsetzen. Die Betriebsabläufe sind anfällig für Rohstoffvolatilität (PVC, Aluminium und Stoffe) sowie für die Verfügbarkeit qualifizierter Arbeitskräfte für die Sonderfertigung, wobei viele Lieferanten JIT-Nachschub und lieferantengesteuertes Bestandsmanagement einsetzen, um das Beschädigungsrisiko zu verringern und umfangreiche SKU-Sortimente über Stoffe und Beschläge hinweg zu verwalten. Die Versorgung stützt sich auf stark integrierte Fertigungscluster in China sowie auf Diversifizierungsstrategien, die alternative asiatische Beschaffung und lokalisierte Montage nutzen, um Lieferzeiten zu verkürzen und Zoll- und Logistikrisiken zu verringern.
Wettbewerbslandschaft
Die Fensterabdeckungsbranche ist mäßig konsolidiert. Hunter Douglas, Springs Window Fashions, Somfy, Lutron und MechoShade betreiben vertikal integrierte Werke, die Strangpressen, Weben, Motorenmontage und Steuerungssoftware umfassen. Springs' Kauf von PowerShades im Jahr 2025 spiegelt einen Wettlauf um Motorisierung wider. Lutron senkte die Preispunkte mit seinem USD 599 Triathlon Select und signalisierte damit eine Verlagerung vom Luxus- zur Mittelmarktstrategie.
Der europäische Herausforderer Coulisse nutzt Matter-over-Thread-Funkmodule, um Heimwerker-Renovierer anzusprechen, während die Schweizer Marke Griesser Architekten mit hurrikanfesten Aluminiumrollläden anspricht. Regionale Hersteller konkurrieren durch 10-tägige Lieferzeiten und lokale Mustergewebe, sehen sich jedoch steigenden Compliance-Kosten durch Kindersicherheits- und Ökodesignvorschriften gegenüber. IoT-Cybersicherheitsrichtlinien des NIST verschaffen Marken einen Vorteil, die verschlüsselte lokale Steuerung nachweisen können.
Smart-Glas droht als Substitutionsbedrohung; seine Installationskosten liegen jedoch immer noch zwei- bis dreimal so hoch wie die motorisierter Jalousien bei typischen Büroprojekten. Folglich setzen etablierte Anbieter verstärkt auf die Integration offener Protokolle mit Gebäudemanagementsystemen, um ihre Relevanz zu erhalten. Da die Hälfte der gewerblichen Ausschreibungen automatisierte Jalousien noch ausschließt, besteht sowohl für etablierte Anbieter als auch für agile Neueinsteiger, die messbare Tageslichtautonomiegewinne dokumentieren können, noch Spielraum.
Marktführer für Fensterabdeckungen
Hunter Douglas N.V.
Springs Window Fashions LLC
Somfy S.A.
Norman Window Fashions Ltd.
Lutron Electronics Co., Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Interoperable intelligente Beschattung ist ein praktischer Weißraum, da manuelle Mechanismen 2025 noch immer 74,13 % des Volumens ausmachten, was einen großen Nachrüstpool hinterlässt, in dem batteriebetriebene Motoren und offene Standards die Installationsreibung verringern können. Die Matter-1.2-Zertifizierung für die Gerätesteuerung von Fensterverkleidungen sowie Schritte der Hersteller zur Erweiterung der Kompatibilität (zum Beispiel die Erweiterung des PowerView-Ökosystems über Markenstufen hinweg) unterstützen breitere plattformübergreifende Einsätze für Integratoren und Eigentümer mehrerer Immobilien, die konsistente Steuerungs-Stacks über Apple-, Google- und Amazon-Umgebungen hinweg wünschen.
Compliance-getriebene Spezifikationen schaffen zudem Chancen in Gewerbe- und öffentlichen Gebäuden, in denen Tageslichtautonomie, Blendschutz und Gebäudehüllenleistung an Rahmenwerke wie LEED und WELL sowie an Vorschriftenpfade wie California Title 24-2025 gebunden sind. Bei Materialien verstärken EU-Produktinformationsanforderungen und Trends zur Nachhaltigkeitsoffenlegung die Nachfrage nach Verbund- und PVC-freien Formulierungen, insbesondere für Lieferanten, die recycelte Inhalte und Lebenszyklusmerkmale für Angebote dokumentieren können. Angebotsseitige Investitionen deuten weiter auf Weißraum hin: Rollease Acmeda investierte 10 Millionen USD in eine neue Fertigungs- und Vertriebsanlage in Hope Mills, North Carolina (eröffnet im August 2025), um die US-Aktivitäten zu konsolidieren, was kürzere Lieferzeiten und geringere Importrisiken für nordamerikanische Installateure und OEM-Kunden unterstützt.
Aktuelle Branchenentwicklungen
- Juli 2026: Hunter Douglas erweiterte sein PowerView-Automatisierungsökosystem um die Kompatibilität mit motorisierten Beschattungen von Alta Window Fashions. Das Update erweitert die adressierbare installierte Basis für PowerView-Steuerungen über zusätzliche Preisstufen hinweg und reduziert den Integrationsaufwand für Händler, die auf eine einzige Automatisierungsplattform standardisieren.
- Januar 2026: Lutron Electronics erweiterte sein Palladiom-Beschattungssystem um Unterstützung für 16 Fuß breite motorisierte Einheiten. Dies erweitert die Anwendbarkeit motorisierter Beschattung auf größere Öffnungen wie Gewerbeatrien und luxuriöse Wohnräume, reduziert den Bedarf an geteilten Systemen und verbessert die Eignung für architektengeführte Projekte.
- September 2025: Springs Window Fashions schloss die Übernahme von PowerShades ab und erweiterte damit sein hauseigenes Automatisierungsportfolio. Die Transaktion stärkt Springs' Fähigkeit, Motoren, Steuerungen und Fensterverkleidungssortimente unter einer einzigen Lieferbeziehung für Händler und gewerbliche Ausschreiber zu bündeln.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Wir bemessen den Markt für Fensterverkleidungen anhand der Umsätze, die mit Produkten erzielt werden, die zur Wahrung der Privatsphäre, Lichtsteuerung, Isolierung und Dekoration an Fenstern in Wohn- und Nichtwohngebäuden installiert werden, und umfassen dabei manuelle, motorisierte und intelligente Optionen.
Ausgeschlossene Bereiche: Wir schließen Fensterglas und Verglasungssysteme, strukturelle Fensterrahmen sowie Umsätze aus Gebäudeautomation aus, die nicht direkt mit dem Wert des Fensterverkleidungsprodukts verbunden sind.
Übersicht der Segmentierung
- Nach Produkttyp
- Jalousien
- Rollos
- Rollläden
- Vorhänge und Gardinen
- Andere Produkttypen
- Nach Material
- Stoff
- Holz und Holzimitat
- Metall
- PVC/Vinyl
- Verbundwerkstoffe
- Andere Materialien
- Nach Technologie
- Manuell
- Motorisiert (Batterie, Festverdrahtet)
- Intelligent, IoT-fähig
- Nach Endnutzer
- Wohnbereich
- Gewerbe
- Gastgewerbe
- Gesundheitswesen und institutionell
- Andere Endnutzer
- Nach Vertriebskanal
- Offline
- Online
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Türkei
- Saudi-Arabien
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Erfassung von Nachfragesignalen, die klar mit Fensterverkleidungen zusammenhängen, und anschließend gleichen wir diese mit Produktpreis- und Versandmustern ab. Wir stützten uns auf öffentliche Quellen wie die Wohnungsbau- und Baustatistiken des U.S. Census, Eurostat-Bauindikatoren, nationale Statistikämter für Haushaltsbildung und Renovierungsaktivität sowie UN-Comtrade-Handelsströme für Textilien, Kunststoffe und verwandte Fertigwaren, die als Näherungswerte für Importe und Exporte dienen.
Um die Schreibtischansicht handlungsrelevanter zu machen, prüften wir außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen, Produktkataloge und seriöse Presseberichterstattung, um Mixverschiebungen zwischen manuellen, motorisierten und intelligenten Produkten zu verfolgen. Patentdatenbanken wurden genutzt, um zu identifizieren, wo Motorisierung und Konnektivitätsfunktionen an Fahrt gewinnen, was hilft, ASP-Änderungen im Zeitverlauf zu erklären. An einigen Stellen nutzten wir zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen sowie einen Datensatz auf Sendungsebene für Import und Export zur richtungsweisenden Überprüfung des grenzüberschreitenden Warenverkehrs. Diese Beispiele sind nicht erschöpfend, und wir nutzten weitere Quellen, um Datenpunkte während der Arbeit zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um zu bestätigen, wie sich das Volumen zwischen stationären und Online-Kanälen bewegt und wie Installateure und Einzelhändler motorisierte und intelligente Upgrades in Projektangeboten behandeln. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Einzelhändlern, Installateuren und gewerblichen Käufern in APAC, EMEA und Amerika und nutzten diese Angaben anschließend, um Lücken bei Preisgestaltung, Ersatzzyklen und regionalen Mix-Annahmen zu schließen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 25 % | CXOs: 20 % | APAC: 50 % |
| Mittleres Segment: 55 % | Funktions-/Bereichsleiter: 24 % | EMEA: 29 % |
| Kleinere Anbieter: 20 % | Manager: 56 % | Amerika: 21 % |
Marktbemessung & Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem Bauleistung, Renovierungsintensität und Trends im Wohnungsbestand in einen adressierbaren Nachfragepool für Fensterverkleidungen umgesetzt werden, der dann anhand regionsspezifischer Mix- und Preisgestaltung in Wert ausgedrückt wird. Die Ergebnisse werden anschließend durch selektive Bottom-up-Näherungen bestätigt, etwa durch stichprobenartige Kanalprüfungen typischer Bestellwerte und Anbieterzusammenfassungen in Schlüsselländern, bevor die Gesamtwerte angepasst werden.
Einige der wichtigsten Einflussgrößen umfassen neue Fertigstellungen und Genehmigungen im Wohnungsbau, Renovierungsausgaben und Ersatzzyklen, Durchdringung von motorisierten und intelligenten Verkleidungen, den Anteil von stationär gegenüber online sowie Materialmixverschiebungen (Stoff gegenüber Holz, Kunstholz, Metall und PVC oder Vinyl), die den durchschnittlichen Verkaufspreis verändern. Wo direktes Volumen schwer beobachtbar ist, verwenden wir Handels- und Produktionsproxys und gleichen diese anschließend mit dem ab, was Installateure und Einzelhändler als häufigste Projektgrößen und Preisbänder angeben.
Für die Prognose wird eine Szenarioanalyse verwendet, damit das Wachstum an praktische Treiber wie Baubeginne, Renovierungszyklen und Energieeffizienz-Nachrüstungen gebunden bleibt, während die Adoptionskurven für motorisierte und intelligente Produkte durch die Erwartungen der Primärbefragten in ihren Regionen geprägt werden. Die Annahmen bleiben nachvollziehbar, und wenn für ein Land eine Datenreihe fehlt, überbrücken wir dies mithilfe regionaler Analogien und überprüfen dies dann erneut mit Expertenrückmeldungen vor der Übernahme.
Datenvalidierung & Aktualisierungszyklus
Wir validieren die Ergebnisse durch Triangulation unabhängiger Signale und führen anschließend Abweichungsprüfungen durch, damit der endgültige Marktgesamtwert nicht von der Bautätigkeit, der Handelsrichtung und den beobachteten Kanalpreisen abweicht. Zeigt eine Region einen ungewöhnlichen Sprung, werden die Treiber erneut getestet, gefolgt von einer zweiten Überprüfung der Umrechnungsfaktoren wie Einheit-zu-Wert, Mix-Anteile und Währungsannahmen.
Vor der Freigabe durchläuft das Modell eine schrittweise Analystenprüfung, damit die Berechnungen bis zu jeder Eingabereihe und Interviewnotiz zurückverfolgt werden können. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa starke Währungsbewegungen, große Preisrücksetzungen oder größere Verschiebungen bei Bau- und Renovierungsbedingungen. Unmittelbar vor der Lieferung führen wir eine erneute Überprüfung durch, um sicherzustellen, dass die Kunden die aktuellste verfügbare Sicht erhalten.
Marktgröße für Fensterverkleidungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Fensterverkleidungen können variieren, da die Abgrenzungslinien unterschiedlich gezogen werden und der Zeitpunkt von Preisen und Währungen nicht immer einheitlich ist. Einige Quellen mischen zudem angrenzende Positionen in denselben Bereich, was den Vergleich der Zahlen erschwert, selbst wenn der Marktname ähnlich erscheint.
In unserer Arbeit sind die größten Treiber für Abweichungen üblicherweise, ob Fensterfolien und breitere Beschattungssysteme mitgezählt werden, wie motorisierte und intelligente Upgrades bepreist werden, und ob Schätzungen einen Einzeljahres-Spotpreis oder eine gemischte Sicht über das Jahr verwenden. Der Aktualisierungszyklus spielt ebenfalls eine Rolle, da sich Renovierungsaktivität und Aktionspreise schnell ändern können, und die Tabellenunterschiede spiegeln oft wider, wann die Annahmen zuletzt überprüft wurden und wie die Währungsumrechnung gehandhabt wurde.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 28,96 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 28,05 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint Fensterfolien als Produktkategorie einzubeziehen, was die Gesamtwerte verschieben kann, wenn die Nachfrage nach Folien in nachrüstungsintensiven Regionen hoch ist. |
| Fachzeitschrift B | 16,50 Mrd. USD (2024) | Wendet wahrscheinlich eine engere Produktabgrenzung und eine andere Preisbasis an, was den Wert unterschätzen kann, wenn motorisierte und intelligente Funktionen die ASPs in Mainstream-Kanälen nach oben treiben. |
Die Abweichung ist größtenteils darauf zurückzuführen, was als Fensterverkleidung gezählt wird und wann die Preise erfasst werden, und nicht darauf, dass sich die Nachfrage in einem Jahr abrupt verändert hat. Durch die erneute Überprüfung der ASP-Logik und des Währungszeitpunkts während jedes Aktualisierungszyklus und anschließende Stresstests der Gesamtwerte anhand von Bau- und Renovierungssignalen hält Mordor Intelligence die Zahl für 2025 an eine überprüfbare Mischung aus Volumen-, Kanal- und Preisannahmen gebunden.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der globale Umsatz für Fensterabdeckungen bis 2031 sein?
Der Markt für Fensterabdeckungen soll bis 2031 USD 37,85 Milliarden erreichen, was einem CAGR von 4,66 % von 2026 bis 2031 entspricht.
Welche Produktkategorie wächst am schnellsten?
Rollos sollen mit einem CAGR von 5,12 % wachsen, da Architekten Rollplattformen bevorzugen, die sich in intelligente Gebäudesysteme integrieren lassen.
Warum gewinnen Verbundwerkstoffe an Bedeutung?
Verbundwerkstoffe und PVC-freie Mischungen erfüllen Cradle-to-Cradle- und Digitalpasses-Vorschriften und unterstützen den schnellsten CAGR von 5,68 % unter den Materialsegmenten.
Was treibt die gewerbliche Einführung automatisierter Beschattung an?
Kennzahlen zum Wohlbefinden der Mieter, LEED-Tageslichtgutschriften und Energiekosteneinsparungen treiben gewerbliche Installationen in Richtung intelligenter, IoT-fähiger Lösungen.
Wie beeinflusst Matter Kaufentscheidungen?
Matter 1.2 vereinheitlicht Hebe- und Neigungsbefehle markenübergreifend, reduziert die Abhängigkeit von einzelnen Anbietern und beschleunigt die Akzeptanz vernetzter Jalousien im Massenmarkt.
Wird Smart-Glas automatisierte Jalousien wahrscheinlich ersetzen?
Elektrochromes Glas bietet Leistungsvorteile, kostet aber immer noch zwei- bis dreimal mehr als motorisierte Jalousien, was die Substitution auf Neubauten mit hohem Budget beschränkt.
Seite zuletzt aktualisiert am:



