
Taille et part du marché des revêtements de fenêtres
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 30.14 Milliards de dollars |
| Taille du Marché (2031) | 37.85 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.66 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements de fenêtres par Mordor Intelligence
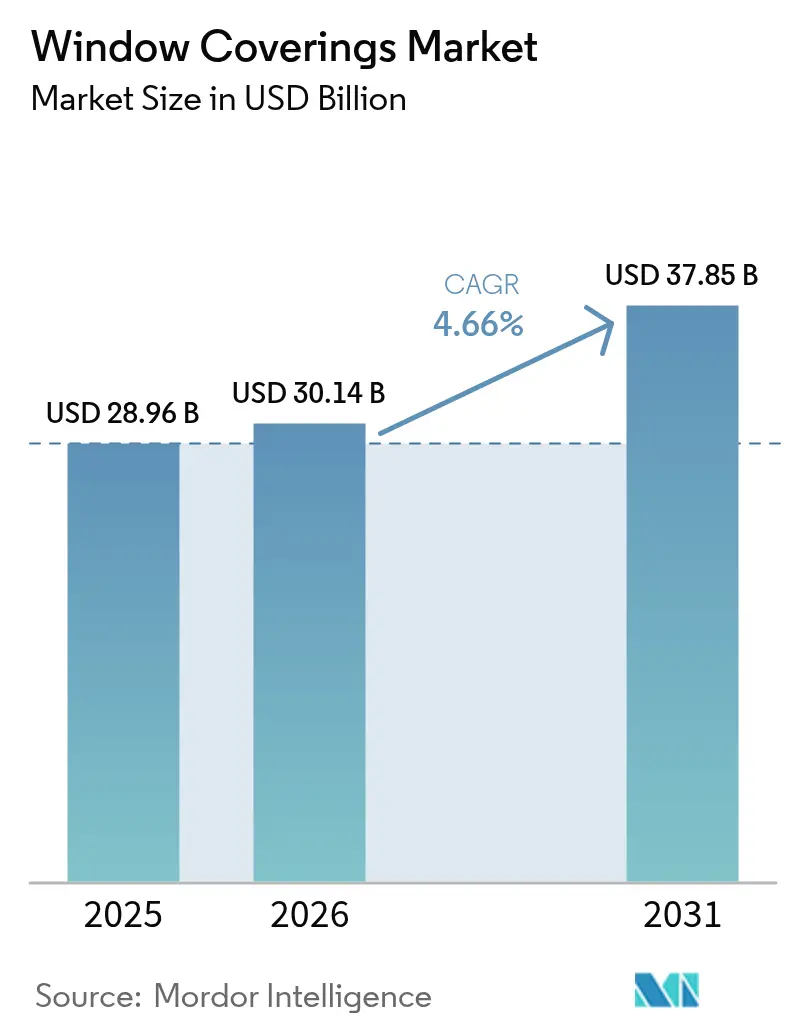
La taille du marché des revêtements de fenêtres devrait passer de 28,96 milliards USD en 2025 à 30,14 milliards USD en 2026 et devrait atteindre 37,85 milliards USD d'ici 2031, à un TCAC de 4,66 % sur la période 2026-2031. Les dépenses de rénovation en Amérique du Nord, les dispositions obligatoires de protection solaire dans les codes énergétiques européens et la formation rapide de ménages urbains en Asie-Pacifique soutiennent une croissance de valeur à un chiffre moyen. Les gestionnaires de l'immobilier d'entreprise prescrivent désormais des solutions de gestion de la lumière naturelle pour améliorer les indicateurs de bien-être des employés, tandis que plusieurs assureurs américains ont commencé à tester des remises de primes pour le contrôle de l'éblouissement et des apports de chaleur, validant ainsi des retours financiers concrets sur les prescriptions. Parallèlement, la motorisation migre du segment luxe vers le grand public à mesure que le protocole Matter supprime les frictions d'interopérabilité, et les tissus composites sans PVC gagnent des parts de marché car les architectes doivent satisfaire aux objectifs de certification Cradle to Cradle. L'intensité concurrentielle s'accroît à mesure que les fabricants traditionnels de stores rachètent des spécialistes de l'automatisation pour se défendre contre les substituts en verre intelligent électrochromique, mais les coûts d'investissement élevés du verre intelligent préservent un avantage de rénovation adressable pour les stores automatisés.
Principaux enseignements du rapport
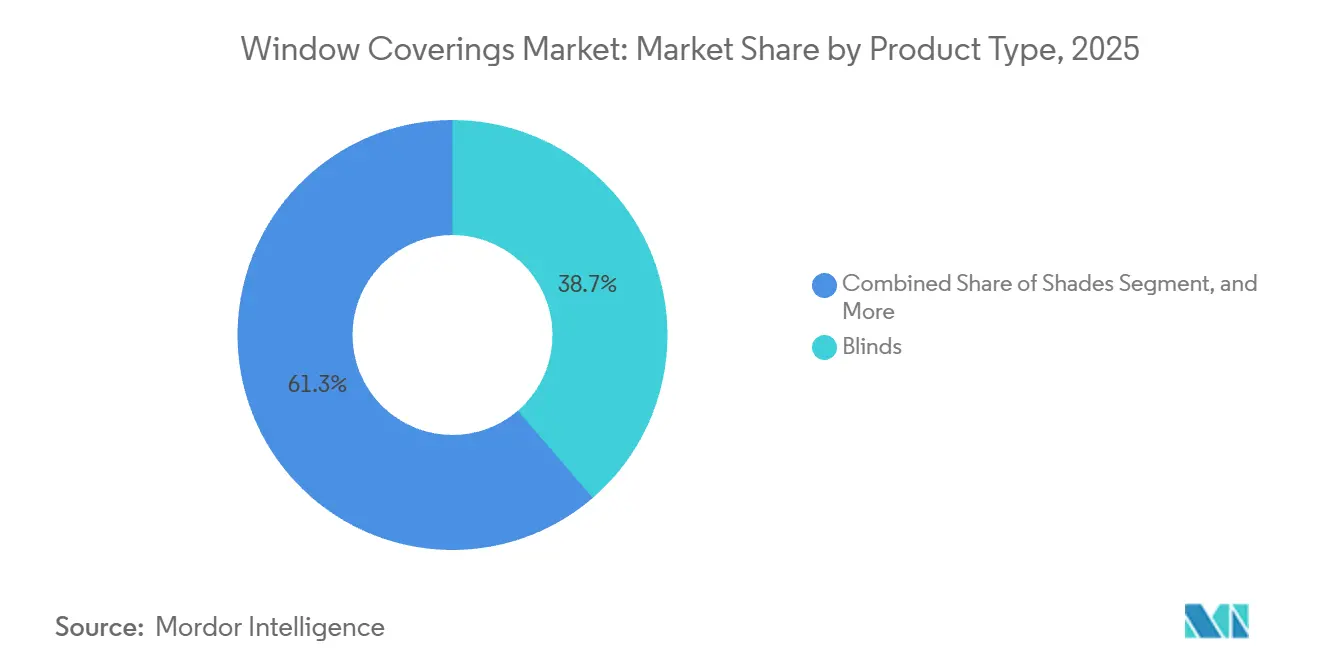
- Par type de produit, les stores ont dominé avec une part de 38,68 % en 2025, tandis que les stores à enroulement devraient progresser à un TCAC de 5,12 % jusqu'en 2031.
- Par matériau, le tissu représentait 39,77 % de la part de marché des revêtements de fenêtres en 2025, tandis que les formulations composites devraient se développer à un TCAC de 5,68 % jusqu'en 2031.
- Par technologie, les mécanismes manuels représentaient 74,13 % de la taille du marché des revêtements de fenêtres en 2025, et les systèmes intelligents connectés IoT devraient croître à un TCAC de 5,96 % entre 2026 et 2031.
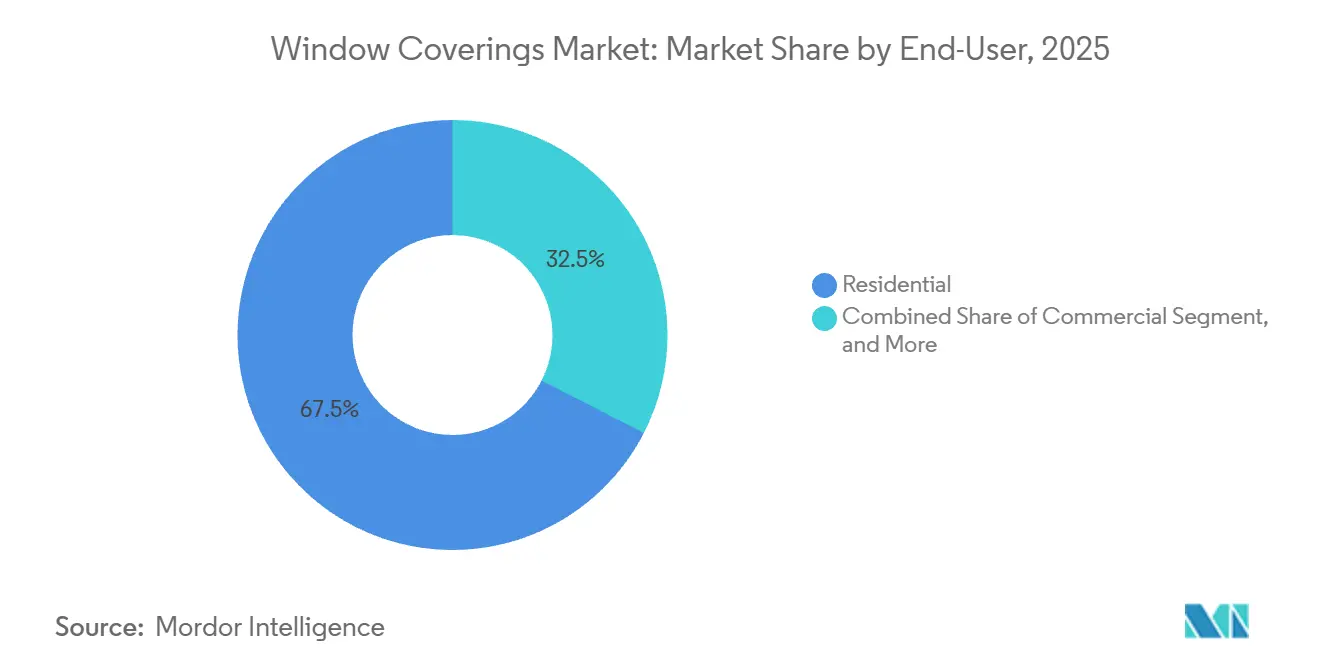
- Par utilisateur final, les applications résidentielles représentaient une part de 67,47 % en 2025, tandis que les installations commerciales sont en voie d'atteindre un TCAC de 6,27 % sur la même période.
- Par canal de distribution, la vente au détail hors ligne représentait 72,86 % de la part de marché en 2025, tandis que les plateformes en ligne sont positionnées pour un TCAC de 5,75 % jusqu'en 2031.
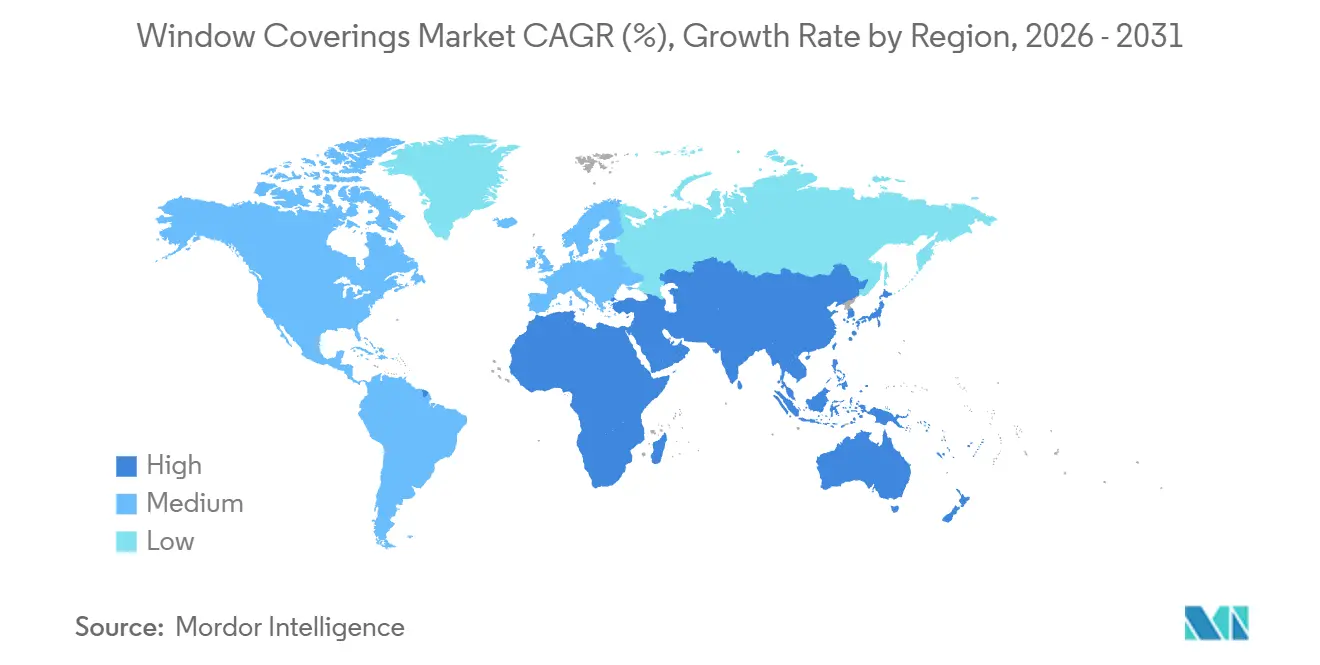
- Par géographie, l'Amérique du Nord dominait avec une part de 40,34 % en 2025, tandis que l'Asie-Pacifique devrait afficher le TCAC le plus rapide de 6,19 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des revêtements de fenêtres
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Hausse des dépenses de rénovation résidentielle | +1.2% | Amérique du Nord et Europe en cœur de cible, avec des retombées vers l'Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Adoption rapide des stores motorisés et intelligents | +1.0% | Mondial, gains précoces en Amérique du Nord, en Europe occidentale et dans les villes chinoises | Moyen terme (2-4 ans) |
| Obligations d'efficacité énergétique et codes de construction verte | +0.9% | Europe et Amérique du Nord, en expansion vers l'Asie-Pacifique | Long terme (≥4 ans) |
| Gestion de la lumière naturelle en milieu commercial pour le bien-être des employés | +0.7% | Mondial, concentré dans l'immobilier commercial en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Remises d'assurance pour le contrôle de l'éblouissement et des apports de chaleur | +0.4% | Amérique du Nord, adoption sélective en Europe et en Australie | Court terme (≤2 ans) |
| Croissance des tissus antimicrobiens dans les stores pour les établissements de santé | +0.3% | Mondial, priorité dans les systèmes de santé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des dépenses de rénovation résidentielle
Les dépenses des propriétaires en matière de rénovation de l'enveloppe du bâtiment ont créé un cycle de remplacement prévisible qui élève les taux d'attachement pour les stores intérieurs au-dessus des niveaux de base de la construction neuve. Aux États-Unis, les dépenses d'amélioration résidentielle sont passées de 472 milliards USD au troisième trimestre 2024 à un montant projeté de 477 milliards USD au troisième trimestre 2025, les fenêtres et les portes générant 22,1 milliards USD en 2023. Les entrepreneurs regroupent de plus en plus les remplacements de vitrage avec des ensembles de stores automatisés, permettant aux clients de consolider les permis et de réduire les perturbations. Le verre à faible émissivité amplifie les besoins de contrôle solaire, faisant des stores à enroulement motorisés une vente additionnelle logique qui préserve le confort thermique sans sacrifier les vues. Les fabricants sur mesure, qui ont expédié entre 36 % et 49 % du total des unités entre 2015 et 2025, profitent de cette tendance en proposant des dimensions spécifiques aux projets et des tissus haut de gamme qui commandent des marges plus élevées. L'élan de la rénovation soutient donc une tranche de prix de premier ordre même lorsque les mises en chantier de logements de base se stabilisent.
Adoption rapide des stores motorisés et intelligents
L'automatisation transforme les revêtements de fenêtres, les faisant passer de simples éléments de décoration passifs à des composants actifs des systèmes du bâtiment. Les intégrateurs d'électronique sur mesure ont signalé que les projets utilisant des stores automatisés ont doublé en un an, avec une médiane de 10 unités par résidence et une dépense moyenne de 25 000 USD.[1]CE Pro Editorial Team, "2024 State of the Industry Motorized Shading Deep Dive," cepro.com La viabilité de la rénovation s'est améliorée, la part des revendeurs évitant les stores motorisés dans les rénovations étant passée de 15 % à 2 %. Matter 1.2 certifie désormais 20 dispositifs de revêtements de fenêtres, garantissant une compatibilité native avec les écosystèmes Apple, Google et Amazon.[2]Connectivity Standards Alliance, "Matter 1.2 Window Covering Cluster," csa-iot.org Les designers réagissent ; 56 % prescrivent des solutions motorisées pour les maisons de luxe, contre des niveaux négligeables il y a dix ans. Les moteurs à batterie contournent la nécessité d'une installation électrique préalable, réduisant la main-d'œuvre d'installation et élargissant le marché adressable parmi les logements existants.
Obligations d'efficacité énergétique et codes de construction verte
Les produits de protection solaire relèvent de plus en plus de la conformité aux performances de l'enveloppe du bâtiment plutôt que de l'esthétique discrétionnaire. Le Title 24-2025 de la Californie refuse les crédits de méthode exceptionnelle pour les stores motorisés à moins qu'ils ne soient associés à un vitrage dynamique, poussant les fournisseurs à intégrer des capteurs de lumière naturelle et une logique d'occupation dans les offres standard. La directive européenne de 2024 sur la performance énergétique des bâtiments oblige les États membres à intégrer des mesures de protection solaire dans les codes nationaux, faisant des traitements automatisés une référence réglementée. Le Colorado a adopté des règles d'efficacité des fenêtres qui récompensent les assemblages atteignant des coefficients de gain de chaleur solaire plus faibles. La certification LEED accorde des crédits de lumière naturelle pour le contrôle automatisé de l'éblouissement, comprimant les délais de retour sur investissement et repositionnant les solutions motorisées comme des outils de conformité, et non comme des luxes de style de vie.
Gestion de la lumière naturelle en milieu commercial pour le bien-être des employés
Les occupants associent désormais le confort visuel à la productivité, ce qui entraîne des taux de prescription plus élevés pour les protections solaires automatisées dans les bureaux et les environnements d'apprentissage. Une étude publiée en 2025 dans Nature Communications a montré que la fenestration dynamique, comme le verre électrochromique, permettait des économies annuelles de climatisation de 26,72 MJ m² tout en améliorant le confort thermique. Les stores à enroulement équipés de tissus à réflexion solaire reproduisent une partie de ces gains à un coût d'investissement moindre. Les enquêtes sur les bâtiments intelligents ont révélé que 90 % des répondants avaient déployé des contrôles connectés en 2024, contre 74 % un an plus tôt. La certification WELL Building récompense désormais les indicateurs d'autonomie de la lumière naturelle que les stores automatisés contribuent à atteindre. Les preuves que l'éclairage naturel dynamique peut réduire les infections hospitalières et raccourcir la durée de séjour élèvent encore davantage la demande dans le secteur de la santé.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières (PVC, aluminium) | -0.6% | Mondial, aigu dans les centres de fabrication en Asie-Pacifique | Court terme (≤2 ans) |
| Résistance environnementale aux plastiques à usage unique et aux stores à cordon | -0.5% | Europe et Amérique du Nord, en expansion vers l'Asie-Pacifique | Long terme (≥4 ans) |
| Concurrence croissante du verre intelligent électrochromique | -0.3% | Construction commerciale en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Préoccupations en matière de cybersécurité et de confidentialité liées à l'IoT | -0.2% | Mondial, concentré dans les segments résidentiels à haute valeur nette | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières (PVC, aluminium)
Les prix de la résine PVC et des profilés en aluminium ont fortement fluctué au cours de la période 2024-2025, compliquant la planification de la production. Le PVC en Inde est tombé à 600 USD par tonne en décembre 2025, contre des pics supérieurs à 1 200 USD. Les cours au comptant de l'aluminium aux États-Unis ont atteint 1,37 USD par livre après l'introduction de nouveaux droits de douane à l'importation, augmentant les coûts des rails de tête et des rails de bas.[3]United States Geological Survey, "Mineral Commodity Summaries Aluminum 2024," usgs.gov Les acteurs intégrés disposant de contrats couverts ont protégé leurs marges, mais les petits fabricants dépendant des marchés au comptant ont eu du mal à honorer les offres à prix fixe. Les mélanges composites qui réduisent le PVC vierge offrent une isolation partielle mais nécessitent des investissements en capital pour de nouvelles filières d'extrusion, retardant une migration rapide. Les fluctuations monétaires exercent en outre une pression sur les fournisseurs multinationaux qui s'approvisionnent en composants en Asie et vendent des produits finis en Europe ou en Amérique du Nord.
Résistance environnementale aux plastiques à usage unique et aux stores à cordon
Les règles de sécurité et les mandats de durabilité accélèrent l'abandon des stores à cordon et des formulations à forte teneur en vinyle. Les directives de Santé Canada de 2025 préconisent des solutions sans cordon pour réduire les incidents d'étranglement d'enfants, tandis que le règlement européen 2024/1781 impose des passeports numériques de produits divulguant la teneur en matières recyclées et la recyclabilité. Les fabricants répondent avec des tissus occultants sans PVC obtenant la certification Cradle to Cradle, bien que des primes de coût de 10 % à 15 % ralentissent la conversion de masse. L'Association des fabricants de revêtements de fenêtres a enregistré 29 soumissions d'innovations en matière de sécurité pour les enfants en 2024, signalant un investissement à l'échelle de l'industrie dans des alternatives sans cordon et motorisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les stores à enroulement progressent grâce aux vents favorables de l'automatisation
Les stores à enroulement représentaient une part plus faible que les stores vénitiens en 2025, mais la catégorie devrait progresser à un TCAC de 5,12 %, dépassant la trajectoire plus large du marché des revêtements de fenêtres. Les architectes privilégient les systèmes à enroulement qui acceptent des tissus à réflexion solaire et occultants dans une seule cassette, permettant l'intégration avec les systèmes de gestion du bâtiment. Le Triathlon Select de Lutron à 599 USD a abaissé la barrière d'entrée pour les stores à enroulement automatisés, soulignant comment l'innovation tarifaire peut transférer le volume des stores vénitiens vers les stores à enroulement. Les lancements continus de tubes à double tissu et de stores extra-larges renforcent la proposition pour les atriums commerciaux et les bureaux en open space.
Les stores vénitiens détiennent toujours 38,68 % de la part de marché en 2025 et ne disparaîtront pas, mais leur croissance est à la traîne car les modèles à cordon traditionnels font face à des vents contraires en matière de sécurité. Les volets, les rideaux et les systèmes de niche tels que les panneaux coulissants restent pertinents dans la décoration sur mesure mais contribuent à des volumes limités. Pour l'horizon de prévision, les stores à enroulement se distinguent comme les principaux bénéficiaires des protocoles d'interopérabilité, positionnant le marché des revêtements de fenêtres pour un changement de mix tiré par la technologie.


Par matériau : les formulations composites mènent la transition vers la durabilité
Le tissu a conservé une part de 39,77 % du marché en 2025, ancré par des tissages en polyester et en fibre de verre qui offrent résistance aux flammes et performance antimicrobienne en une seule couche. Pourtant, les matériaux composites, mélangeant des polymères recyclés avec des fibres naturelles, devraient enregistrer le TCAC le plus rapide de 5,68 %, propulsés par les règles d'écoconception de l'UE exigeant la divulgation du cycle de vie. Les architectes en Allemagne et en France demandent déjà des passeports numériques au stade de l'appel d'offres, un obstacle que les tissus peuvent franchir plus rapidement que les lamelles en PVC.
Les stores en métal restent rentables pour les projets multifamiliaux d'entrée de gamme, mais peinent à loger des radios sans fil ou des capteurs car la géométrie du rail de tête limite l'espace pour les circuits imprimés. Les solutions en bois et en bois synthétique comblent des niches esthétiques mais se déforment dans les climats humides, augmentant les provisions pour garanties. Les lamelles en PVC persistent dans les zones géographiques sensibles aux prix ; cependant, les interdictions de phtalates poussent les fournisseurs vers des plastifiants biosourcés. Les composites émergent ainsi comme un compromis élégant entre réglementation et durabilité, maintenant l'élan du marché des revêtements de fenêtres sans alourdir les empreintes carbone incorporées.
Par technologie : les systèmes intelligents connectés IoT captent le segment premium
Les mécanismes manuels représentaient 74,13 % de la part de marché en 2025, mais les systèmes intelligents basés sur les radios Thread ou Zigbee devraient croître à un TCAC de 5,96 %, dépassant l'ensemble du marché des revêtements de fenêtres. Matter 1.2 unifie les commandes de levage et d'inclinaison, mettant fin à l'ère des concentrateurs propriétaires qui fragmentait autrefois l'adoption. La durabilité des batteries a doublé grâce aux packs lithium-fer-phosphate, réduisant la maintenance dans les tours de grande hauteur.
Les moteurs alimentés par Ethernet fournissent à la fois 50 V CC et des données sur un seul câble, simplifiant les rénovations dans les bureaux à faux plafonds. Les produits motorisés mais non connectés occupent une niche intermédiaire, notamment dans l'hôtellerie, où les gestionnaires préfèrent l'occultation programmée sans exposition au cloud. Pourtant, à mesure que les outils de mise à jour du micrologiciel deviennent standard, même les acheteurs à petit budget gravitent vers des stores entièrement en réseau, garantissant que le marché des revêtements de fenêtres s'aligne de plus en plus sur le discours de la maison intelligente.
Par utilisateur final : le segment commercial s'accélère sous l'effet des obligations de bien-être
Les installations résidentielles représentaient 67,47 % en 2025, mais les acheteurs commerciaux devraient se développer de 6,27 %, bien au-delà de la demande des ménages. Les référentiels WELL et LEED élèvent le bien-être des locataires et l'autonomie de la lumière naturelle, incitant les propriétaires à prescrire des protections solaires automatisées. Les hôpitaux exigent désormais des tissus antimicrobiens et lavables après des études montrant que les fenêtres intelligentes réduisent les taux d'infection de 11 % à 13 %.
Les propriétaires restent des rénovateurs actifs, notamment dans les banlieues américaines matures où les incitations fiscales compensent les primes de motorisation. Pourtant, les bailleurs commerciaux peuvent amortir les dépenses d'investissement sur des baux triple net et récupérer les coûts via une occupation plus élevée ou des dépenses de climatisation réduites, ce qui leur confère un avantage structurel en matière d'adoption. À mesure que la couverture prête pour l'IoT migre vers les écoles, les aéroports et les développements à usage mixte, le marché des revêtements de fenêtres gagne en diversité de volume qui le protège des cycles de logement individuel.
Par canal de distribution : le canal en ligne progresse grâce à la disponibilité des stocks sans cordon
La vente au détail hors ligne a conservé une part de 72,86 % en 2025, mais le canal en ligne progresse à un TCAC de 5,75 % grâce à des assortiments quasi universels sans cordon qui satisfont aux règles de sécurité pour les enfants. Les aperçus de tissus en réalité augmentée réduisent désormais l'écart tactile qui ralentissait autrefois le taux de conversion en ligne. Les installateurs spécialisés utilisent des API de configurateur pour établir automatiquement le prix des tailles personnalisées en ligne et planifier une mesure sur site dans les 48 heures, bouclant la boucle entre la sélection virtuelle et la pose physique.
Les magasins restent pertinents pour les consultations de draperie haut de gamme et l'exécution des garanties, mais à mesure que les moteurs indépendants du concentrateur arrivent préconfigurés, de plus en plus d'acheteurs acceptent la livraison par colis suivie d'une installation en autonomie. Par conséquent, le marché des revêtements de fenêtres concerne de plus en plus les carrousels sur navigateur ainsi que les vignettes en showroom, diversifiant le risque de canal.
Analyse géographique
L'Amérique du Nord détenait une part de 40,34 % en 2025, ancrée par les dépenses de rénovation américaines et les protocoles Title 24-2025 de la Californie qui élèvent la complexité de l'automatisation. Les obligations relatives aux stores sans cordon au Canada orientent davantage le volume vers les dispositifs à tension ou les modèles motorisés. La taille du marché des revêtements de fenêtres pour la région reste donc résiliente même lorsque les mises en chantier de maisons individuelles se stabilisent, car les déclencheurs réglementaires et les projets pilotes d'assurance soutiennent la demande de rénovation.
L'Europe bénéficie de la directive de 2024 sur la performance énergétique des bâtiments, qui intègre des clauses de protection solaire dans les réglementations nationales. L'Allemagne, la France et le Royaume-Uni sont en tête de l'adoption, soutenus par des subventions à la rénovation liées à des réductions de 55 % des émissions de gaz à effet de serre d'ici 2030. Les complexes hôteliers du sud de l'Europe favorisent également les rails occultants pour atténuer les charges de refroidissement estivales, élargissant la diversité de la demande et amortissant les cycles de construction de bureaux.
L'Asie-Pacifique devrait afficher le TCAC le plus rapide de 6,19 % jusqu'en 2031, propulsée par la croissance des ménages urbains en Inde, le vieillissement démographique du Japon qui valorise les mécanismes de levage motorisés, et le pipeline de copropriétés en Chine. Les villes chinoises de premier rang exigent désormais des caractéristiques de construction verte, incitant les promoteurs à opter pour des stores prêts pour l'IoT. L'Australie et la Nouvelle-Zélande ajoutent un potentiel de croissance via des remises des services publics qui raccourcissent le délai de retour sur investissement des traitements de contrôle solaire. Ailleurs, l'Amérique du Sud et le Moyen-Orient et l'Afrique restent plus modestes mais affichent une croissance ponctuelle dans l'hôtellerie et la santé, des segments qui exigent des tissus antimicrobiens et des équipements sans risque de ligature.

Paysage réglementaire
Les codes énergétiques et de sécurité resserrent le cadre de conformité pour les habillages de fenêtres, favorisant le fonctionnement sans cordon et une performance de contrôle solaire plus élevée dans les spécifications standard. En Amérique du Nord, le Title 24-2025 de la Californie affecte la manière dont les stores motorisés peuvent être crédités dans les parcours de performance du bâtiment, et Santé Canada a publié en 2025 des directives encourageant les solutions sans cordon afin de réduire le risque d'étranglement des enfants, accélérant l'abandon des conceptions à cordon traditionnelles.
Les exigences en matière de durabilité et d'information sur les produits augmentent également la charge de conformité pour les matériaux et l'emballage. Le règlement européen sur les emballages et les déchets d'emballages (règlement (UE) 2025/40) devient applicable à partir du 12 août 2026 et fixe des exigences harmonisées en matière d'emballage, notamment la recyclabilité d'ici 2030, ainsi que des actes d'exécution relatifs à l'étiquetage, ce qui affecte la manière dont les habillages de fenêtres sont emballés et étiquetés pour la distribution dans l'UE. Du côté de la fabrication, les règles atmosphériques de l'EPA américaine, telles que le 40 CFR Part 63 Subpart KK pour l'impression rotogravure et flexographique grande largeur, restent pertinentes pour les fournisseurs produisant des emballages imprimés et des substrats décoratifs utilisés avec les habillages, soutenant la demande pour des encres à faible teneur en COV et des procédés d'émissions contrôlées.
Analyse de la chaîne de valeur
La chaîne de valeur va des polymères, métaux et textiles amont jusqu'à leur conversion en tissus, lames, rails et quincaillerie, suivie de l'assemblage final des mécanismes de fonctionnement (manuels, motorisés et commandes intelligentes). Les étapes amont comprennent la production de fil et le tissage ou le tricotage pour les tissus d'occultation, l'extrusion d'aluminium pour les rails de tête et les rails inférieurs, et le moulage par injection ou le formage composite pour les composants. Les acteurs intermédiaires ajoutent des revêtements et finitions pour le contrôle de l'éblouissement, la performance antimicrobienne ou l'occultation, puis fabriquent et assemblent des produits sur mesure.
L'intégration verticale est courante parmi les grandes marques qui combinent extrusion, tissage, assemblage de moteurs et couches logicielles ou de contrôle, tandis que les fabricants régionaux plus petits mettent généralement l'accent sur la personnalisation, les délais rapides et les catalogues de conception locaux. En aval, la distribution repose sur les détaillants spécialisés et les installateurs hors ligne pour la mesure et l'installation, et de plus en plus sur des configurateurs en ligne qui traduisent les mesures et options en commandes d'usine. Les opérations sont sensibles à la volatilité des matières premières (PVC, aluminium et tissus) et à la disponibilité de main-d'œuvre qualifiée pour la fabrication sur mesure, de nombreux fournisseurs utilisant le réapprovisionnement en juste-à-temps et la gestion des stocks par le fournisseur pour réduire le risque de dommages et gérer des assortiments à haut nombre de références entre tissus et quincaillerie. L'approvisionnement s'appuie sur des clusters de fabrication hautement intégrés en Chine, ainsi que sur des stratégies de diversification utilisant des sources asiatiques alternatives et un assemblage localisé pour raccourcir les délais et réduire l'exposition aux tarifs douaniers et à la logistique.
Paysage concurrentiel
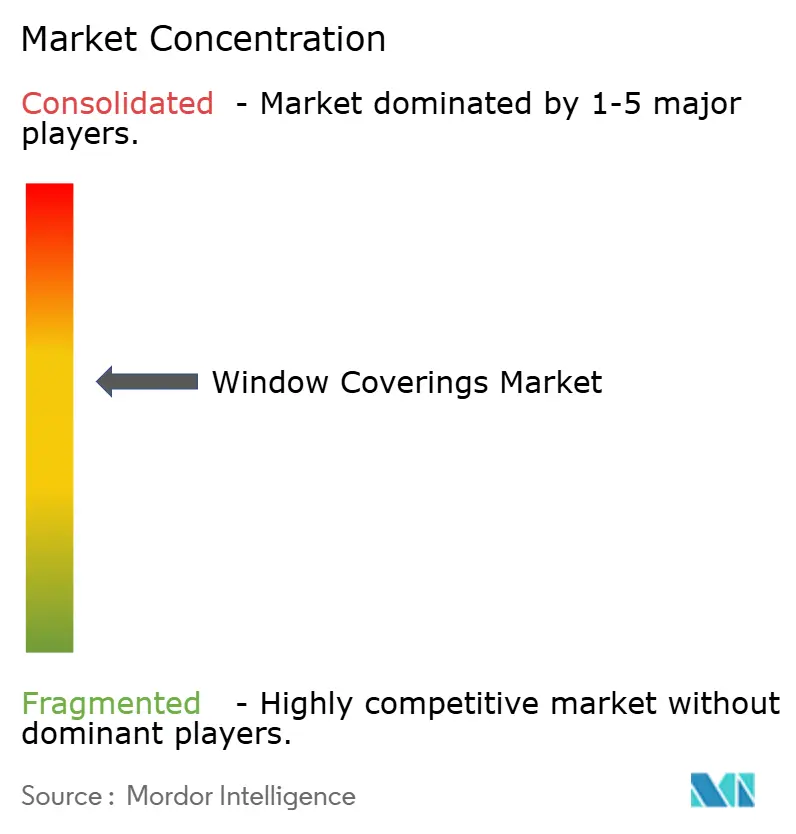
Le secteur des revêtements de fenêtres est modérément consolidé. Hunter Douglas, Springs Window Fashions, Somfy, Lutron et MechoShade exploitent des usines à intégration verticale couvrant l'extrusion, le tissage, l'assemblage de moteurs et les logiciels de contrôle. L'acquisition de PowerShades par Springs en 2025 reflète une course à la motorisation. Lutron a abaissé ses prix avec son Triathlon Select à 599 USD, signalant un pivot du luxe vers la conquête du marché intermédiaire.
Le challenger européen Coulisse exploite les radios Matter over Thread pour séduire les rénovateurs en autonomie, tandis que la marque suisse Griesser séduit les architectes avec des volets en aluminium résistants aux ouragans. Les fabricants régionaux se démarquent en proposant des délais de livraison de 10 jours et des tissus aux motifs locaux, mais font face à des coûts de conformité croissants liés aux obligations de sécurité pour les enfants et d'écoconception. Les directives de cybersécurité IoT du NIST donnent un avantage aux marques capables de prouver un contrôle local chiffré.
Le verre intelligent se profile comme une menace de substitution ; pourtant, son coût installé reste encore deux à trois fois supérieur à celui des stores motorisés dans les projets de bureaux typiques. Par conséquent, les acteurs en place misent sur l'intégration à protocole ouvert avec les systèmes de gestion du bâtiment pour préserver leur pertinence. La moitié des appels d'offres commerciaux excluant encore les stores automatisés, il reste de la marge pour les acteurs en place comme pour les nouveaux entrants agiles capables de documenter des gains mesurables en autonomie de lumière naturelle.
Leaders du secteur des revêtements de fenêtres
Hunter Douglas N.V.
Springs Window Fashions LLC
Somfy S.A.
Norman Window Fashions Ltd.
Lutron Electronics Co., Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le contrôle solaire intelligent interopérable représente un espace blanc pratique, les mécanismes manuels représentant encore 74,13% du volume de 2025, laissant un vaste bassin de rénovation dans lequel les moteurs alimentés par batterie et les normes ouvertes peuvent réduire les frictions d'installation. La certification Matter 1.2 pour le contrôle des dispositifs d'habillage de fenêtres, ainsi que les initiatives des fabricants pour élargir la compatibilité (par exemple, l'expansion de l'écosystème PowerView à travers les niveaux de marque), soutient des déploiements multiplateformes plus larges pour les intégrateurs et les propriétaires multi-propriétés qui souhaitent des piles de contrôle cohérentes à travers les environnements Apple, Google et Amazon.
La spécification motivée par la conformité crée également des opportunités dans les bâtiments commerciaux et publics où l'autonomie en lumière du jour, le contrôle de l'éblouissement et la performance de l'enveloppe sont liés à des cadres tels que LEED et WELL et à des parcours réglementaires tels que le California Title 24-2025. Sur le plan des matériaux, les exigences européennes en matière d'information sur les produits et les tendances de divulgation en matière de durabilité renforcent la demande pour des formulations composites et sans PVC, en particulier pour les fournisseurs capables de documenter le contenu recyclé et les attributs de cycle de vie pour les appels d'offres. Les investissements du côté de l'offre pointent également vers un espace blanc : Rollease Acmeda a investi 10 millions USD dans une nouvelle installation de fabrication et de distribution à Hope Mills, en Caroline du Nord (ouverte en août 2025) afin de consolider ses opérations américaines, soutenant des délais plus courts et une exposition réduite aux importations pour les installateurs et clients OEM d'Amérique du Nord.
Développements récents du secteur
- Juillet 2026 : Hunter Douglas a élargi son écosystème PowerView Automation en ajoutant la compatibilité avec les stores motorisés Alta Window Fashions. Cette mise à jour élargit la base installée adressable pour les commandes PowerView à travers des niveaux de prix supplémentaires et réduit le travail d'intégration pour les revendeurs qui se standardisent sur une seule plateforme d'automatisation.
- Janvier 2026 : Lutron Electronics a élargi son système de stores Palladiom pour prendre en charge des unités motorisées de 16 pieds de large. Cela élargit l'applicabilité des stores motorisés pour les grandes ouvertures telles que les atriums commerciaux et les grandes salles résidentielles de luxe, réduisant le besoin de systèmes divisés et améliorant l'adéquation pour les projets menés par des architectes.
- Septembre 2025 : Springs Window Fashions a finalisé l'acquisition de PowerShades, élargissant son portefeuille d'automatisation interne. La transaction renforce la capacité de Springs à regrouper moteurs, commandes et assortiments d'habillages de fenêtres sous une seule relation d'approvisionnement pour les revendeurs et prescripteurs commerciaux.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Nous évaluons la taille du marché des habillages de fenêtres comme les revenus générés par les produits installés sur les fenêtres pour l'intimité, le contrôle de la lumière, l'isolation et la décoration dans les bâtiments résidentiels et non résidentiels, couvrant les options manuelles, motorisées et intelligentes.
Exclusions de périmètre : Nous excluons le verre de fenêtre et les systèmes de vitrage, les cadres de fenêtres structurels, et les revenus d'automatisation du bâtiment qui ne sont pas directement liés à la valeur du produit d'habillage de fenêtre.
Aperçu de la segmentation
- Par type de produit
- Stores vénitiens
- Stores à enroulement
- Volets
- Rideaux et draperies
- Autres types de produits
- Par matériau
- Tissu
- Bois et bois synthétique
- Métal
- PVC/Vinyle
- Composite
- Autres matériaux
- Par technologie
- Manuel
- Motorisé (batterie, filaire)
- Intelligent connecté IoT
- Par utilisateur final
- Résidentiel
- Commercial
- Hôtellerie
- Santé et institutionnel
- Autres utilisateurs finaux
- Par canal de distribution
- Hors ligne
- En ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Turquie
- Arabie saoudite
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des signaux de demande qui se rapportent clairement aux habillages de fenêtres, puis nous les alignons sur les tendances de prix et d'expédition des produits. Nous nous sommes appuyés sur des sources publiques telles que les publications du U.S. Census sur le logement et la construction, les indicateurs de construction d'Eurostat, les offices nationaux de statistiques pour la formation des ménages et l'activité de rénovation, et les flux commerciaux d'UN Comtrade pour les textiles, les plastiques et les produits finis connexes qui servent de proxy pour les importations et exportations.
Pour rendre la vue documentaire plus exploitable, nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs, les catalogues de produits et la couverture médiatique fiable pour suivre les évolutions de la répartition entre produits manuels, motorisés et intelligents. Des bases de données de brevets ont été utilisées pour identifier où les fonctionnalités de motorisation et de connectivité s'accélèrent, ce qui aide à expliquer les évolutions du prix de vente moyen au fil du temps. Dans quelques cas, nous avons également utilisé des abonnements payants pour les données financières et de renseignement des entreprises, ainsi qu'un ensemble de données d'expédition d'import-export au niveau détaillé pour des vérifications directionnelles des mouvements transfrontaliers. Ces exemples ne sont pas exhaustifs, et nous avons utilisé d'autres sources pour collecter, valider et clarifier les points de données au cours de ce travail.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour confirmer comment le volume se déplace entre les canaux hors ligne et en ligne, et comment les installateurs et détaillants traitent les mises à niveau motorisées et intelligentes dans les devis de projet. Nous avons échangé avec un ensemble de fabricants, distributeurs, détaillants, installateurs et acheteurs commerciaux à travers l'APAC, l'EMEA et les Amériques, puis avons utilisé ces informations pour combler les lacunes dans les hypothèses de prix, de cycles de remplacement et de répartition régionale.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 25 % | Cadres dirigeants (CXO) : 20 % | APAC : 50 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 24 % | EMEA : 29 % |
| Acteurs plus petits : 20 % | Managers : 56 % | Amériques : 21 % |
Dimensionnement et prévisions du marché
Le modèle de base utilise une approche descendante où la production de construction, l'intensité de rénovation et les tendances du parc de logements sont traduites en un bassin de demande adressable pour les habillages de fenêtres, qui est ensuite exprimé en valeur en utilisant un mix et une tarification propres à chaque région. Les résultats sont ensuite corroborés par des approximations ascendantes sélectives, telles que des vérifications de canaux échantillonnés sur les valeurs de commande typiques et des regroupements de fournisseurs dans les pays clés, avant l'ajustement des totaux.
Quelques intrants qui comptent le plus incluent les achèvements et permis résidentiels nouveaux, les dépenses de rénovation et la cadence de remplacement, la pénétration des habillages motorisés et intelligents, la part hors ligne par rapport à en ligne, et les évolutions de la composition des matériaux (tissu par rapport au bois, faux bois, métal, et PVC ou vinyle) qui modifient le prix de vente moyen. Lorsque le volume direct est difficile à observer, nous utilisons des proxys commerciaux et de production, puis les rapprochons avec ce que les installateurs et détaillants signalent comme les tailles de projet et les fourchettes de prix les plus courantes.
Pour les prévisions, une analyse de scénarios est utilisée pour que la croissance reste liée à des moteurs pratiques comme les mises en chantier résidentielles, les cycles de rénovation et les rénovations en efficacité énergétique, tandis que les courbes d'adoption pour les produits motorisés et intelligents sont façonnées par ce que les répondants primaires attendent dans leurs régions. Les hypothèses restent lisibles, et lorsqu'une série de données manque pour un pays, nous établissons un pont en utilisant des analogues régionaux puis vérifions à nouveau avec les retours d'experts avant acceptation.
Validation des données et cycle de mise à jour
Nous validons les résultats en triangulant à travers des signaux indépendants, puis nous effectuons des vérifications d'écart afin que le total final du marché ne dérive pas de l'activité de construction, de la direction commerciale et de la tarification observée des canaux. Si une région montre un saut inhabituel, les moteurs sont retestés, suivis d'un examen de second passage des facteurs de conversion tels que l'unité vers la valeur, les parts de mix et les hypothèses de devises.
Avant l'approbation finale, le modèle passe par un examen étape par étape des analystes afin que les calculs puissent être retracés jusqu'à chaque série d'intrants et note d'entretien. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des mouvements de devises brusques, des réinitialisations de prix majeures, ou des changements importants dans les conditions de construction et de rénovation. Juste avant la livraison, nous effectuons un nouveau passage d'examen pour nous assurer que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché des habillages de fenêtres selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les habillages de fenêtres peuvent varier car les limites de périmètre sont tracées différemment, et parce que le calendrier des prix et des devises n'est pas toujours cohérent. Certaines sources mélangent également des éléments adjacents dans le même ensemble, ce qui rend plus difficile la comparaison des chiffres même lorsque le nom du marché semble similaire.
Dans notre travail, les principaux facteurs d'écart sont généralement de savoir si les films pour fenêtres et les systèmes d'occultation plus larges sont comptés, comment les mises à niveau motorisées et intelligentes sont tarifées, et si les estimations utilisent un prix ponctuel sur une seule année ou une vue mixte sur l'année. Le cycle d'actualisation compte également car l'activité de rénovation et la tarification promotionnelle peuvent évoluer rapidement, et les différences de tableau reflètent souvent la date à laquelle les hypothèses ont été revérifiées et la manière dont la conversion des devises a été gérée.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 28,96 milliards USD (2025) | |
| Cabinet de conseil régional A | 28,05 milliards USD (2024) | Utilise une année de référence antérieure et semble intégrer les films pour fenêtres comme type de produit, ce qui peut modifier les totaux lorsque la demande en films est forte dans les régions à forte activité de rénovation. |
| Revue professionnelle B | 16,50 milliards USD (2024) | Applique probablement une limite de produit plus étroite et une base de prix différente, ce qui peut sous-estimer la valeur lorsque les fonctionnalités motorisées et intelligentes poussent les prix de vente moyens à la hausse dans les canaux grand public. |
L'écart s'explique surtout par ce qui est compté comme un habillage de fenêtre et le moment où les prix sont capturés, et non parce que la demande a évolué brusquement en une seule année. En revérifiant la logique du prix de vente moyen et le calendrier des devises à chaque cycle de mise à jour, puis en testant la résistance des totaux face aux signaux de construction et de rénovation, Mordor Intelligence maintient le chiffre 2025 lié à un mélange vérifiable de volume, de canaux et d'hypothèses de tarification.


Questions clés auxquelles le rapport répond
Quelle sera la taille du chiffre d'affaires mondial des revêtements de fenêtres d'ici 2031 ?
Le marché des revêtements de fenêtres devrait atteindre 37,85 milliards USD d'ici 2031, reflétant un TCAC de 4,66 % sur la période 2026-2031.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les stores à enroulement devraient progresser à un TCAC de 5,12 % car les architectes privilégient les plateformes à enroulement qui s'intègrent aux systèmes de bâtiments intelligents.
Pourquoi les matériaux composites gagnent-ils du terrain ?
Les mélanges composites sans PVC satisfont aux règles du berceau au berceau et aux exigences des passeports numériques, soutenant le TCAC le plus rapide de 5,68 % parmi les segments de matériaux.
Qu'est-ce qui motive l'adoption commerciale des protections solaires automatisées ?
Les indicateurs de bien-être des locataires, les crédits de lumière naturelle LEED et les économies sur les coûts énergétiques poussent les installations commerciales vers des solutions intelligentes connectées IoT.
Comment Matter influence-t-il les décisions d'achat ?
Matter 1.2 unifie les commandes de levage et d'inclinaison entre les marques, réduisant la dépendance aux fournisseurs et accélérant l'acceptation grand public des stores connectés.
Le verre intelligent est-il susceptible de remplacer les stores automatisés ?
Le vitrage électrochromique offre des gains de performance mais coûte encore deux à trois fois plus cher que les stores motorisés, limitant la substitution aux bâtiments neufs à budget élevé.
Dernière mise à jour de la page le:



