
Marktgröße und Marktanteil für wasserfreie/wasserlose Urinale
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
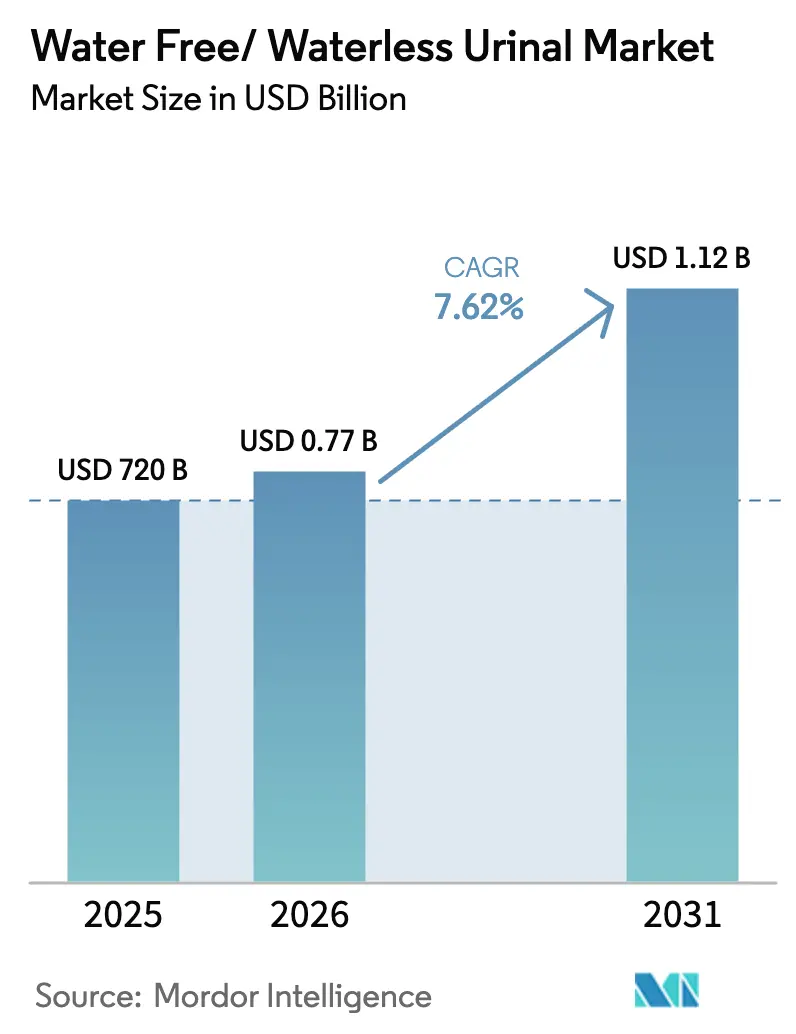
| Marktgröße (2026) | 0.77 Milliarden US-Dollar |
| Marktgröße (2031) | 1.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für wasserfreie/wasserlose Urinale von Mordor Intelligence
Die Marktgröße für wasserfreie/wasserlose Urinale wird im Jahr 2026 auf 774,86 Millionen USD geschätzt, ausgehend vom Wert des Jahres 2025 von 720 Millionen USD, mit Projektionen für 2031 von 1,12 Milliarden USD, was einem Wachstum von 7,62 % CAGR über den Zeitraum 2026–2031 entspricht. Die aktuelle Akzeptanz wird durch zunehmenden Wassermangeldruck, Vorschriften für nachhaltiges Bauen und unternehmerische Nachhaltigkeitsprogramme vorangetrieben, die wasserfreie Armaturen als praktische Einsparlösung positionieren. Die regulatorische Angleichung verschärft sich weiter, wobei Kommunen wie San Francisco den Urinalfluss auf 0,125 gpf begrenzen, ein Niveau, das wasserfreie Designs effektiv fördert[1]. Flüssigdichtungspatronensysteme dominieren den Markt für wasserfreie/wasserlose Urinale mit einem Anteil von 38,5 % im Jahr 2024, während Membranventile mit einer CAGR von 9,65 % die schnellste Wachstumsrate verzeichnen, da Facility-Manager einen geringeren Wartungsaufwand priorisieren. Gewerbliche Gebäude machen nach wie vor 69,7 % der Installationen aus, obwohl Heimwerker-Bausätze für den Wohnbereich eine CAGR von 8,55 % antreiben und die Kundenbasis erweitern. Nordamerika behält mit einem Anteil von 35,1 % den größten regionalen Marktanteil, während der Wachstumskorridor Asien-Pazifik mit einer CAGR von 8,91 % voranschreitet, da China und Indien Einsparziele in neue Bauvorschriften integrieren.
Wichtigste Erkenntnisse des Berichts
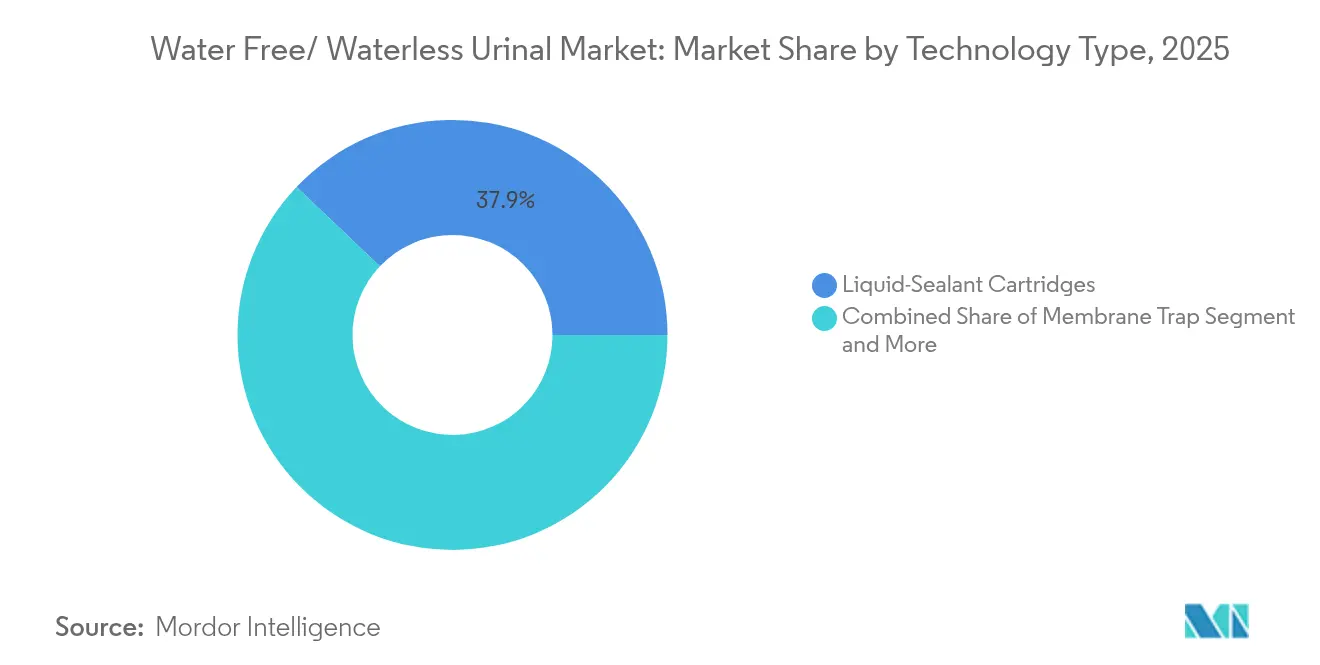
- Nach Technologietyp führten Flüssigdichtungspatronen im Jahr 2025 mit einem Anteil von 37,92 % am Markt für wasserfreie/wasserlose Urinale, und Membranventile wachsen bis 2031 mit einer CAGR von 9,08 %.
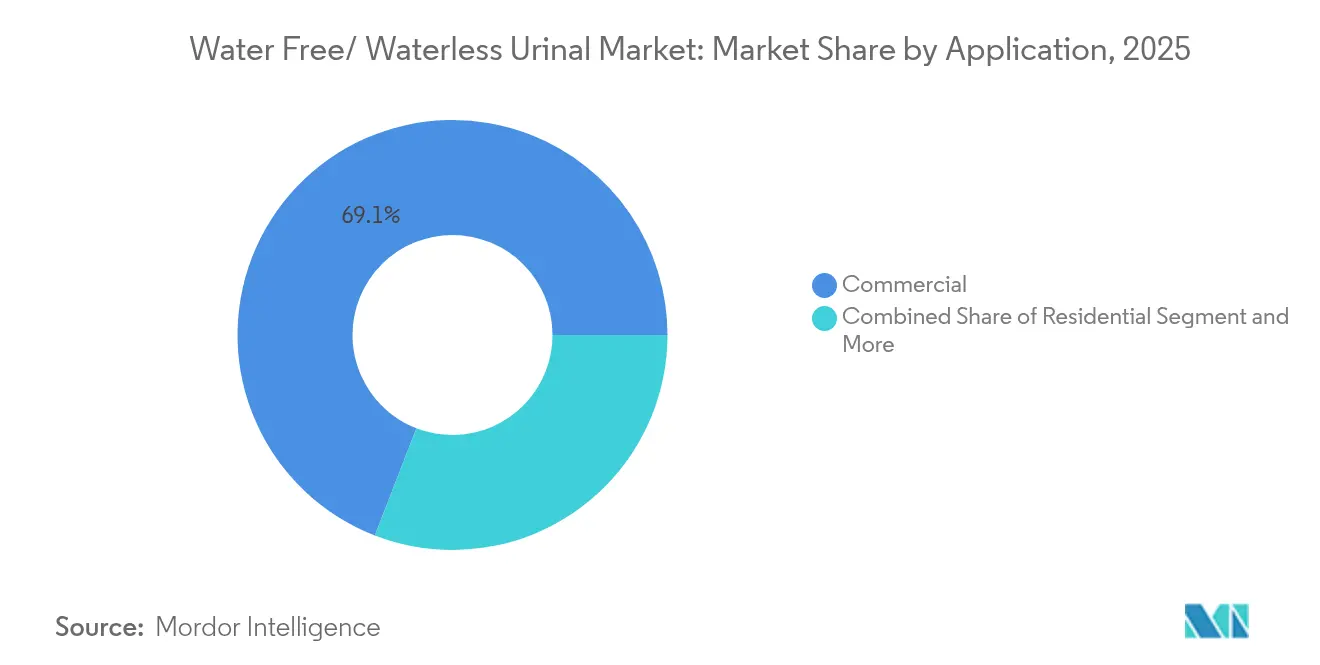
- Nach Anwendung hielt das gewerbliche Segment im Jahr 2025 einen Umsatzanteil von 69,12 % am Markt für wasserfreie/wasserlose Urinale, während die Wohnbereichskategorie bis 2031 mit einer CAGR von 8,12 % wächst.
- Nach Material entfiel im Jahr 2025 ein Anteil von 52,05 % der Marktgröße für wasserfreie/wasserlose Urinale auf Sanitärkeramik, während Polyverbundeinheiten voraussichtlich mit einer CAGR von 8,61 % wachsen werden.
- Nach Vertriebskanal hielten Offline-Verkäufe im Jahr 2025 einen Anteil von 71,05 %, während Online-Plattformen voraussichtlich mit einer CAGR von 10,42 % wachsen werden.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 34,72 % am Markt für wasserfreie/wasserlose Urinale; die Region Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 8,45 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Strengere unternehmerische ESG-Ziele und Transparenzanforderungen | 1.5% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Zunehmende Wasserknappheitsvorschriften und Vorschriften für nachhaltiges Bauen | 1.2% | Global, mit Schwerpunkt in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Niedrigere Gesamtbetriebskosten im Vergleich zu herkömmlichen Spülurinalem | 1.0% | Global, insbesondere aufstrebende Märkte in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verstärkter Einsatz in öffentlicher Infrastruktur mit hohem Besucheraufkommen | 0.8% | Nordamerika und Asien-Pazifik als Kernmärkte, Ausweitung auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| LEED- und WELL-Zertifizierungsanreize fördern die Akzeptanz im institutionellen Bauwesen | 0.7% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Heimwerkerakzeptanz bei Wohnbereichsnachrüstungen mit Patronenaustauschs-Bausätzen | 0.7% | Wohnmärkte in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Trockenabwasservorschriften in abgelegenen/netzfernen Wohngebieten und Arbeitslagern | 0.6% | Global, konzentriert in wassergestressten Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere unternehmerische ESG-Ziele und Transparenzanforderungen
Globale Immobilieninvestoren legen Wasserkennzahlen im Rahmen des GRESB-Rahmens offen, der wasserlose Urinale als anerkannte „Trockensanitärarmaturen" aufführt[2]. Fortune-500-Einzelhändler, angeführt von Walmart, setzen in jedem neuen Geschäft hocheffiziente Urinale ein, um Wasserbewirtschaftungsziele zu erfüllen. Sloan Valve Company erhielt den EPA WaterSense Excellence Award 2024, was signalisiert, dass institutionelle Käufer Anbieter mit dokumentierten Nachhaltigkeitsnachweisen bevorzugen. Wissenschaftsbasierte Ziele drängen Unternehmen zu messbaren Wasserreduzierungszielen, die durch schrittweise Durchflussreduzierungen allein nicht erreicht werden können. Beschaffungsrichtlinien enthalten nun spezifische Formulierungen für wasserfreie Armaturen, was eine kontinuierliche Nachfrage für den Markt für wasserfreie/wasserlose Urinale sicherstellt.
Zunehmende Wasserknappheitsvorschriften und Vorschriften für nachhaltiges Bauen
Integrierte städtische Wasservorschriften verlangen nun wasserfreie Armaturen in Neubauten. Die Richtlinie der Europäischen Union zur städtischen Abwasserbehandlung von 2024 drängt die Mitgliedstaaten, die Wasserwiederverwendung zu priorisieren, was indirekt die Akzeptanz von Trockenurinalen unterstützt[3]. Städte, die von Dürren betroffen waren, darunter Brisbane, schreiben wasserlose Urinale in öffentlichen Gebäuden vor. New York City verpflichtet Bauträger, vor der Genehmigung wasserloser Installationen Einsparpläne einzureichen[4]. Der Wassereffizienz- und Sanitärstandard 2023 der IAPMO legt detaillierte Leistungskennzahlen fest, die direkt mit wasserfreien Technologien übereinstimmen. LEED-Projekte können bis zu vier Punkte für die Installation wasserloser Urinale erhalten, was die Armaturen zu einer offensichtlichen Wahl für zertifizierungsorientiertes Bauen macht.
Niedrigere Gesamtbetriebskosten im Vergleich zu herkömmlichen Spülurinalen
Jede wasserfreie Armatur eliminiert bis zu 40.000 Gallonen Jahresverbrauch und ermöglicht eine schnelle Amortisation, wo Wassertarife hoch sind. Der Einsatz von fast 500 Einheiten durch die Gemeinde Dubai spart 52 Millionen Liter und 163.000 USD an jährlichen Wassergebühren. Wartungseinsparungen entstehen durch den Wegfall von Spülventilen, die in öffentlichen Toiletten häufig beschädigt werden. Der EcoPower-Ansatz von TOTO nutzt Energie aus minimalen Spülzyklen, senkt Stromkosten und unterstützt netzferne Installationen. Typische gewerbliche Amortisationszeiten liegen zwischen 18 und 24 Monaten, was die wirtschaftliche Begründung für den Markt für wasserfreie/wasserlose Urinale stärkt.
Verstärkter Einsatz in öffentlicher Infrastruktur mit hohem Besucheraufkommen
Flughafen-, U-Bahn- und Autobahneinrichtungen schreiben wasserlose Urinale vor, um Betriebskosten zu senken und Nachhaltigkeitsberichtspflichten zu erfüllen. Der Philadelphia International Airport budgetierte 145 Millionen USD für Toilettenrenovierungen, die Trockeneinheiten und kontaktlose Funktionen umfassen. Japanische Autobahnbetreiber berichten von jährlichen Einsparungen von 247.000 USD an der Moriya-Raststätte und 25.000 USD an der Minori-Raststätte nach dem Wechsel zu wasserarmen Systemen. Hochsichtbare Projekte liefern Leistungsnachweise und ermutigen andere öffentliche Einrichtungen, ähnliche Lösungen zu übernehmen. Verkehrsbehörden integrieren Wassereffizienzanforderungen in Investitionspläne und sichern so eine mehrjährige Installationspipeline für Anbieter in der Branche für wasserfreie/wasserlose Urinale.
Analyse der Hemmnisauswirkungen*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Höhere Anfangsinvestitionskosten im Vergleich zu wassersparenden Armaturen mit ≥ 0,5 gpf | -0.7% | Preissensible Märkte, insbesondere Schwellenländer | Kurzfristig (≤ 2 Jahre) |
| Nachrüstungsbeschränkungen aufgrund inkompatibler Gefälleverhältnisse in bestehenden Rohrleitungen | -0.5% | Nordamerika und Europa mit alternder Infrastruktur | Mittelfristig (2–4 Jahre) |
| Unterschiede in kommunalen Vorschriften, die zu Genehmigungsverzögerungen in verschiedenen Zuständigkeitsbereichen führen | -0.4% | Global, insbesondere fragmentierte regulatorische Umgebungen | Mittelfristig (2–4 Jahre) |
| Leistungsrisiko durch kostengünstige oder gefälschte Patronen in preissensiblen Märkten | -0.3% | Aufstrebende Märkte in Asien-Pazifik und Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anfangsinvestitionskosten im Vergleich zu wassersparenden Armaturen
Wasserlose Einheiten kosten zwei- bis dreimal mehr als Standard-Urinale mit 1,0 gpf, was budgetbewusste Käufer trotz Lebenszykluseinsparungen abschreckt. Ein Wohnbereichsmodell Baja wird für 248 USD verkauft und übertrifft damit viele herkömmliche Alternativen. Öffentliche Beschaffungsregeln belohnen oft das niedrigste Anfangsangebot, was Technologien untergräbt, die beim Gesamtkosten-Ansatz erfolgreich sind. Subventionierte Wassertarife in einigen Regionen verzögern die Kostenparität weiter. Versorgungsrabatte und Anbieterfinanzierungsprogramme entstehen, um die Lücke zu schließen und die Akzeptanz im Markt für wasserfreie/wasserlose Urinale zu beschleunigen.
Nachrüstungsbeschränkungen aufgrund inkompatibler Gefälleverhältnisse in bestehenden Rohrleitungen
Vielen Gebäuden fehlt das empfohlene Zwei-Grad-Abflussgefälle und die Belüftung für den Transport von unverdünntem Urin. Die Aufrüstung des Abflussschachts kann umfangreiche Abbrucharbeiten und spezielles Rohrmaterial zur Korrosionsbeständigkeit erfordern. Kommunale Vorschriften verlangen manchmal noch eine Kaltwasserzuleitung, selbst wenn die Armatur für den Trockenbetrieb ausgelegt ist, was die Komplexität erhöht. Technische Ausbildungslücken bei Installateuren erhöhen das wahrgenommene Risiko. Hersteller liefern nun Nachrüstsätze und bieten Ferndesignunterstützung an, doch strukturelle Einschränkungen verlangsamen weiterhin Nachrüstungen in älteren Gebäudebeständen in der Branche für wasserfreie/wasserlose Urinale.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologietyp:
Patronensysteme treiben Innovationen voranFlüssigdichtungspatronen kontrollierten im Jahr 2025 37,92 % des Marktes für wasserfreie/wasserlose Urinale, unterstützt durch bekannte Geruchsbarrieren und standardisierte Austauschroutinen, die die Einrichtungsplanung vereinfachen. Das Patronendesign von Falcon Waterfree hilft der Gemeinde Dubai, jährlich 52 Millionen Liter Wasser einzusparen. Membranventile beschleunigen sich mit einer CAGR von 9,08 %, da sie die Wartungshäufigkeit reduzieren, Reinigungschemikalien standhalten und den Bedarf an Dichtungsflüssigkeiten eliminieren, die in heißen Klimazonen verdunsten können.
Das Segment zieht nun Forschungsfinanzierung an, die darauf abzielt, die Membranlebensdauer auf zwei Jahre oder länger zu verlängern. Biologische Blockeinlagen besetzen eine kleinere Nische, sprechen aber umweltbewusste Einrichtungen an, die natürliche bio-enzymatische Geruchskontrolle suchen. Mechanische Schwimmkugelsysteme bleiben an extremen Kältestandorten bestehen, wo Dichtungsmittel eindicken können. Hybridkonzepte, wie Sloans zweiwöchentliches Spülsystem, verbinden Mikro-Spülzyklen mit wasserlosem Design, um den Übergang in konservativen Märkten zu erleichtern. Kontinuierliche Leistungsverbesserungen stellen sicher, dass die Technologiewahl ein wichtiges Unterscheidungsmerkmal im Markt für wasserfreie/wasserlose Urinale bleibt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Langlebigkeit treibt das Wachstum von PolyverbundwerkstoffenSanitärkeramik hielt im Jahr 2025 einen Anteil von 52,05 % an der Marktgröße für wasserfreie/wasserlose Urinale aufgrund ihres vertrauten Erscheinungsbildes, der chemischen Beständigkeit und bestehender Produktionslinien. Polyverbundschalen werden voraussichtlich mit einer CAGR von 8,61 % wachsen, da Stadien, Schulen und Justizvollzugsanstalten stoßfeste, leichte Einheiten fordern, die den Installationsaufwand reduzieren. Hersteller nutzen diese Verbundwerkstoffe, um komplexe Luftströmungskanäle zu formen, die die Spritzerkontrolle und Geruchserfassung verbessern.
Edelstahlinstallationen bleiben in der Lebensmittelverarbeitung, im Gesundheitswesen und in Hochsicherheitsumgebungen bestehen, wo routinemäßige Infektionsschutzreinigung erforderlich ist. Neue glasfaserverstärkte Kunststoffdesigns versprechen noch längere Lebensdauer in Küstenklimata. Entscheidungsträger wägen nun Lebenszyklusreparaturen und Vandalismusskosten statt nur den Kaufpreis ab. Da Gebäudeeigentümer Wartungskennzahlen für ESG-Berichte benchmarken, gewinnen robuste Materialien im gesamten Markt für wasserfreie/wasserlose Urinale an Bedeutung.
Nach Anwendung:
Akzeptanz im Wohnbereich beschleunigt sichGewerbliche Standorte trugen im Jahr 2025 noch 69,12 % der Umsätze bei, da Unternehmensbüros, Industriestandorte und Einkaufszentren messbare Wasserreduzierungsschritte in jährliche Nachhaltigkeitsberichte integrieren. Viele Immobilienverwalter schreiben wasserlose Urinale in Neubauten vor, um LEED-Punkte zu sichern, ohne die Toilettenkapazität zu beeinträchtigen. Das Wohnbereichssegment verzeichnet eine CAGR von 8,12 %, da Verbraucher Vertrauen in Heimwerker-Patronenaustauschs-Bausätze gewinnen und dürregefährdete Regionen Nachrüstungen durch Rabattgutscheine incentivieren.
Innovatoren wie EKAM Eco Solutions demonstrieren Skalierbarkeit in Schwellenländern: Eine einzelne Einheit in einem indischen Wohnblock spart 151.000 Liter pro Jahr und reduziert die Belastung von Klärgruben. Schulen und Universitäten in entwickelten und Entwicklungsländern wechseln ebenfalls zu wasserlosen Einheiten, um grüne Campus-Ziele zu erfüllen. Gesundheitseinrichtungen testen versiegelte Systeme, die luftübertragene Krankheitserreger begrenzen. Die wachsende Anwendungsvielfalt unterstützt eine widerstandsfähige Nachfrage im gesamten Markt für wasserfreie/wasserlose Urinale.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
E-Commerce verändert den ZugangOffline-Großhändler hielten im Jahr 2025 noch einen Anteil von 71,05 %, da Designer und Auftragnehmer auf etablierte Lieferketten für technische Einreichungen und Mengenpreise angewiesen sind. Ausstellungsräume ermöglichen Vergleiche nebeneinander, ein Vorteil, wenn Einrichtungsteams Geruchskontrollansprüche bewerten. Online-Verkäufe wachsen mit einer CAGR von 10,42 %, da Hausbesitzer und kleine Unternehmen die Direktlieferung und Installationsvideos schätzen. Plattformen wie Ferguson verbinden Self-Service-Bestellungen mit Abholung vor Ort und veranschaulichen einen Omnichannel-Wandel.
Hersteller nutzen digitale Storefront-Analysen, um Patronenbündelangebote nach Geografie und Klima zu verfeinern. Professionelle Installateure beziehen zunehmend detaillierte Spezifikationsblätter online, auch wenn endgültige Käufe über traditionelle Händler abgewickelt werden. Garantieregistrierungsportale kultivieren ein wiederkehrendes Wartungsgeschäft. Die Kanallandschaft entwickelt sich daher schnell und stärkt die Kundenauswahl im gesamten Markt für wasserfreie/wasserlose Urinale.
Geografische Analyse
Nordamerika Wasser-freie/ wasserlose Urinal-Markt
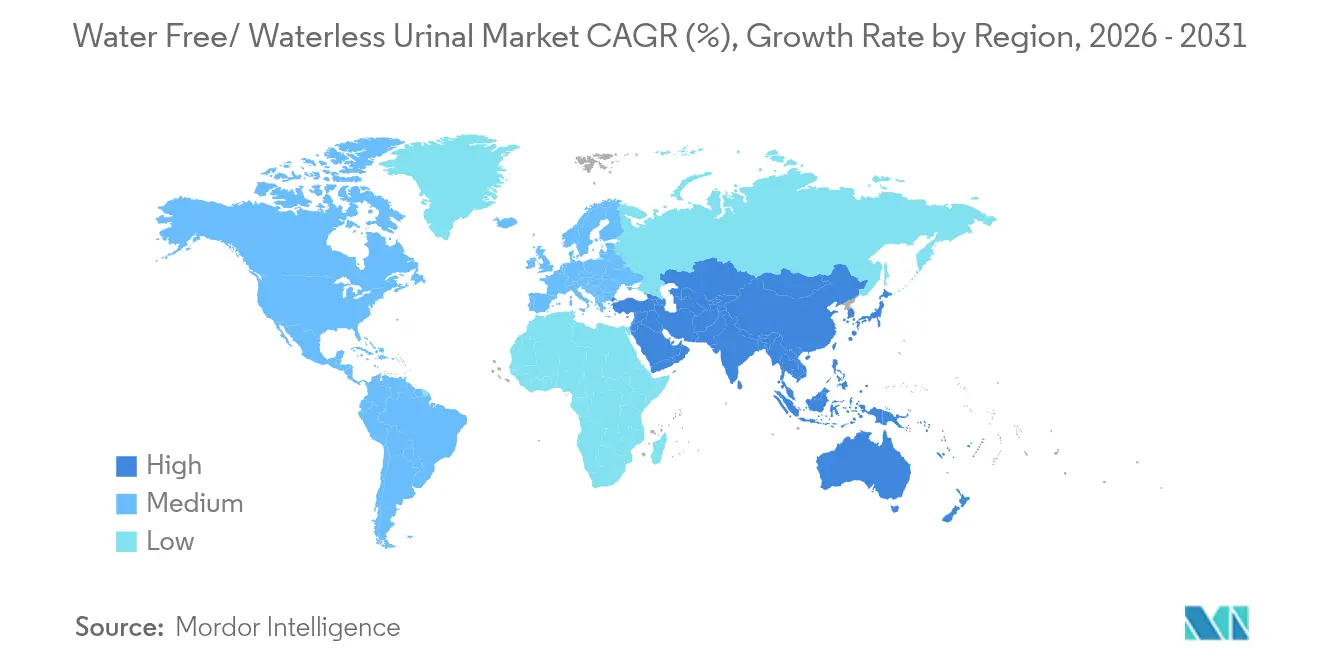
Nordamerika erzielte 2025 den größten regionalen Umsatz und erfasste 34,72 % des Marktes für wasser-freie/ wasserlose Urinale, bedingt durch verbindliche Ultra-Niedrigdurchfluss-Vorschriften und die weit verbreitete Einführung von LEED- und WELL-Zertifizierungen. Kommunale Programme erstatten bis zu 400 USD pro Armatur in von Dürre betroffenen Bundesstaaten, wodurch sich die Amortisationszeit auf unter zwei Jahre verkürzt. Unternehmensgeländen nutzen öffentliche Dashboards, um jeden eingesparten Liter zu verfolgen, was den Gruppendruck erhöht und die Festlegung von Trocken-Urinalen in Renovierungsrichtlinien festigt.
EMEA Wasser-freie/ wasserlose Urinal-Markt
Europa folgt mit einem streng regulierten Rahmen, der nun im Rahmen der Kommunalabwasserrichtlinie weiter gestärkt wird. Deutschland veranschaulicht das ungenutzte Volumen: Forscher des Wuppertal Instituts stellen fest, dass unter 6 Millionen Gesamteinheiten lediglich 100.000 wasserlose Urinale installiert sind, was auf eine große Ersatzchance hinweist. Skandinavien führt bei der Pro-Kopf-Durchdringung durch aggressive Energie-Plus-Gebäudevorschriften. Die Region Naher Osten und Nordafrika beschleunigt sich weiter, da die Wassertarife im Jahr 2024 erstmals die Stromtarife überstiegen haben, was Investitionen in Wassereinsparung wirtschaftlich attraktiv macht. Die Regierungsinstallationen in Dubai dienen als Referenzprojekte, die Hotel- und Einkaufszentrum-Nachrüstungen beeinflussen.
APAC Wasser-freie/ wasserlose Urinal-Markt
Asien-Pazifik wird voraussichtlich mit einer CAGR von 8,45 % wachsen, dem schnellsten Tempo innerhalb des Marktes für wasser-freie/ wasserlose Urinale. Chinas neueste Bauvorschriften begrenzen den Wasserverbrauch in Innenräumen und fördern die Doppelverrohrung für die Wiederverwendung von Wasser, was neue Entwicklungen in Richtung Trockenarmaturen lenkt. Indiens Jal Jeevan Mission finanziert städtische Wasserprojekte, die innovative nachfrageseitige Technologien belohnen, und lokale Hersteller haben begonnen, kostenoptimierte Modelle nach Südostasien zu exportieren. Fortgeschrittene Volkswirtschaften wie Japan fördern Hybridtechnologie, um sie an nationalen Smart-City-Pilotprojekten auszurichten, während Australiens anhaltende Dürre das Bewusstsein für Wassereinsparung in neuen Schulen und öffentlichen Gebäuden hochhält.
Wettbewerbslandschaft
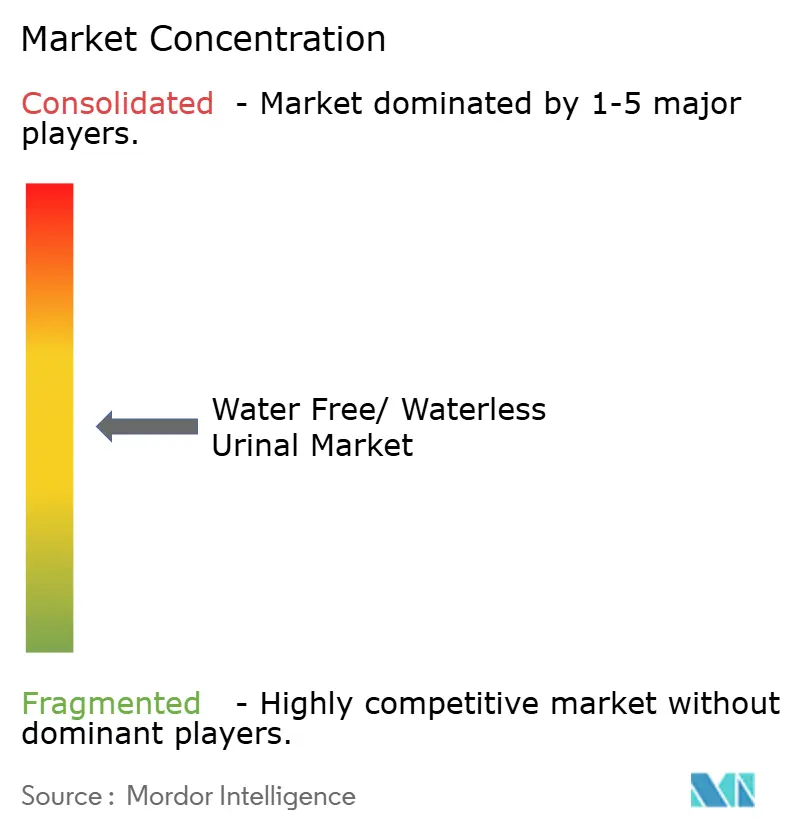
Der Markt bleibt mäßig fragmentiert, wobei globale Sanitärmarken und spezialisierte wasserlose Unternehmen um Aufträge konkurrieren. Sloan Valve Company, Kohler Co. und American Standard Brands verkaufen wasserlose Produktlinien über etablierte Händlernetzwerke und Mehrproduktbündel. URIMAT Schweiz AG und Falcon Waterfree Technologies konzentrieren sich auf die Kernforschung und -entwicklung für Trockensanitärarmaturen, was zu umfangreichen Patentportfolios und langfristigen Servicevereinbarungen führt. Diese Mischung birgt Fusionspotenzial, wie der Kauf von Newcastle Joinery Ltd. durch die KWC Group im Dezember 2024 zeigt, der die Kapazität für Hausmeisterinstallationen erweiterte.
Die Produktpositionierung dreht sich um Argumente der Gesamtbetriebskosten. Sloan bietet Patronenabonnementpläne an, die Nachmarkterlöse sichern und gleichzeitig Facility-Managern vorhersehbare Wartungsbudgets zusichern[5]. Kohler zertifizierte 2023 120 weitere WaterSense-Produkte und demonstrierte damit die kontinuierliche Skalierung von Einsparproduktlinien. TOTO differenziert sich mit energiegewinnender EcoPower-Technologie, um sowohl Wasser- als auch Stromlasten zu reduzieren. Kleinere regionale Unternehmen nutzen niedrigere Arbeitskosten, um preissensible Segmente zu erschließen, insbesondere in Asien-Pazifik, wo Infrastrukturprojekte lokale Inhalte erfordern.
Unternehmen konkurrieren auch auf digitalen Serviceschichten. Fernüberwachungs-Apps signalisieren Patronenaustauchszyklen basierend auf tatsächlichen Nutzungszahlen und reduzieren Arbeitsbesuche. Augmented-Reality-Wartungsanleitungen unterstützen unerfahrene Klempner in Schwellenländern. Schulungspartnerschaften mit Klempnerschulen schaffen frühe Markentreue. Da Unternehmen mehr Lebenszyklusdaten erfassen, verfeinern sie Designs für einfacheres Recycling und Rückgewinnung am Lebensende, was mit Kreislaufwirtschaftsverpflichtungen übereinstimmt, die Investorenbewertungen im Markt für wasserfreie/wasserlose Urinale beeinflussen.
Marktführer für wasserfreie/wasserlose Urinale
-
Falcon Waterfree Technologies
-
Sloan Valve Company
-
Duravit AG
-
Kohler Co
-
American Standard Brands
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wasser-freie/ wasserlose Urinal-Markt Unternehmen in diesem Bericht
- Falcon Waterfree Technologies
- Sloan Valve Company
- Duravit AG
- Kohler Co.
- American Standard Brands
- Zurn Industries LLC
- URIMAT Schweiz AG
- Villeroy & Boch AG
- EKAM Eco Solutions
- Waterless Co Inc.
- TOTO Ltd
- Roca Group
- Geberit AG
- Ideal Standard Intl.
- Hindware Ltd
- Jaquar Group
- Cera Sanitaryware Ltd
- Armitage Shanks (Ideal)
- Uridan A/S
- VERTECO Middle East
- Caroma Industries*
Neueste Industrielle Entwicklungen in Wasser-freie/ wasserlose Urinal-Markt
- Februar 2025: Plumbing Manufacturers International hob in seinem Jahresbericht 2024 das Hybridurinale von Falcon Waterfree Technologies hervor, das eine Wasserreduzierung von 98 % erreicht.
- Januar 2025: TOTO USA brachte neu gestaltete Urinale mit EcoPower-Spülventiltechnologie auf den Markt, die Strömungsenergie nutzt und eine Wasserreduzierung von 87 % erreicht, während externe Stromanforderungen entfallen.
- Dezember 2024: KWC Group erwarb Newcastle Joinery Ltd., um sein Sanitärlösungsportfolio für Hochsicherheitsanwendungen zu erweitern.
- Juli 2024: Sloan Valve Company erhielt den EPA WaterSense Excellence Award 2022 für Führerschaft bei wassersparenden Toilettenlösungen, einschließlich wasserloser Urinale.
Berichtsumfang des globalen Marktes für wasserfreie/wasserlose Urinale
Der Markt für wasserfreie/wasserlose Urinale umfasst Sanitärarmaturen, die ohne Wasser betrieben werden und Siphoneinsätze oder Patronen zur Steuerung des Urinflusses und der Geruchskontrolle verwenden. Diese Urinale sind umweltfreundlich, reduzieren Betriebskosten und entsprechen grünen Baustandards, was sie in gewerblichen und öffentlichen Einrichtungen weltweit zunehmend beliebt macht.
Der Markt für wasserfreie/wasserlose Urinale ist nach Technologie, Anwendung, Vertriebskanal und Region segmentiert. Nach Technologie ist der Markt in Flüssigdichtungspatronen, Membranventile, biologische Blöcke und mechanische Kugeln segmentiert. Nach Anwendungen ist der Markt in Wohnbereich und Gewerbe segmentiert. Nach Vertriebskanälen ist der Markt in Offline und Online segmentiert. Nach Region ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika segmentiert. Der Bericht bietet Marktgrößen und Prognosen in Werten (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Flüssigdichtungspatronen |
| Membranventile |
| Biologische Blöcke |
| Mechanische Schwimmkugeln |
| Sanitärkeramik |
| Edelstahl |
| Polyverbundwerkstoffe / Glasfaserverstärkter Kunststoff |
| Gewerbe |
| Wohnbereich |
| Sonstige (öffentliche Räume, institutionelle Einrichtungen usw.) |
| Offline (Sanitärgroßhändler, Heimwerkermärkte) |
| Online (E-Commerce, Direktvertrieb an Endverbraucher) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| ASEAN (Indonesien, Thailand, Philippinen, Malaysia, Vietnam) | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Kuwait | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Technologietyp | Flüssigdichtungspatronen | |
| Membranventile | ||
| Biologische Blöcke | ||
| Mechanische Schwimmkugeln | ||
| Nach Material | Sanitärkeramik | |
| Edelstahl | ||
| Polyverbundwerkstoffe / Glasfaserverstärkter Kunststoff | ||
| Nach Anwendung | Gewerbe | |
| Wohnbereich | ||
| Sonstige (öffentliche Räume, institutionelle Einrichtungen usw.) | ||
| Nach Vertriebskanal | Offline (Sanitärgroßhändler, Heimwerkermärkte) | |
| Online (E-Commerce, Direktvertrieb an Endverbraucher) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| ASEAN (Indonesien, Thailand, Philippinen, Malaysia, Vietnam) | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Kuwait | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für wasserfreie/wasserlose Urinale bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 1,12 Milliarden USD erreichen, basierend auf einer CAGR von 7,62 %.
Welches Technologiesegment wächst am schnellsten?
Membranventile wachsen mit einer CAGR von 9,08 %, dem höchsten Wert unter den verfügbaren Technologien.
Warum sind wasserlose Urinale für gewerbliche Gebäude attraktiv?
Sie sparen bis zu 40.000 Gallonen pro Einheit und Jahr, reduzieren die Wartung von Spülventilen und tragen zu LEED-Wasserpunkten bei.
Was ist das Haupthindernis für eine breitere Akzeptanz?
Höhere Anfangsinvestitionskosten für Armaturen bleiben das primäre Hindernis, insbesondere in preissensiblen Märkten, trotz starker Vorteile bei den Gesamtbetriebskosten.