
Marktgröße und Marktanteil für Tierergänzungsmittel
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 11.15 Milliarden US-Dollar |
| Marktgröße (2032) | 14.30 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Tierergänzungsmittel von Mordor Intelligence
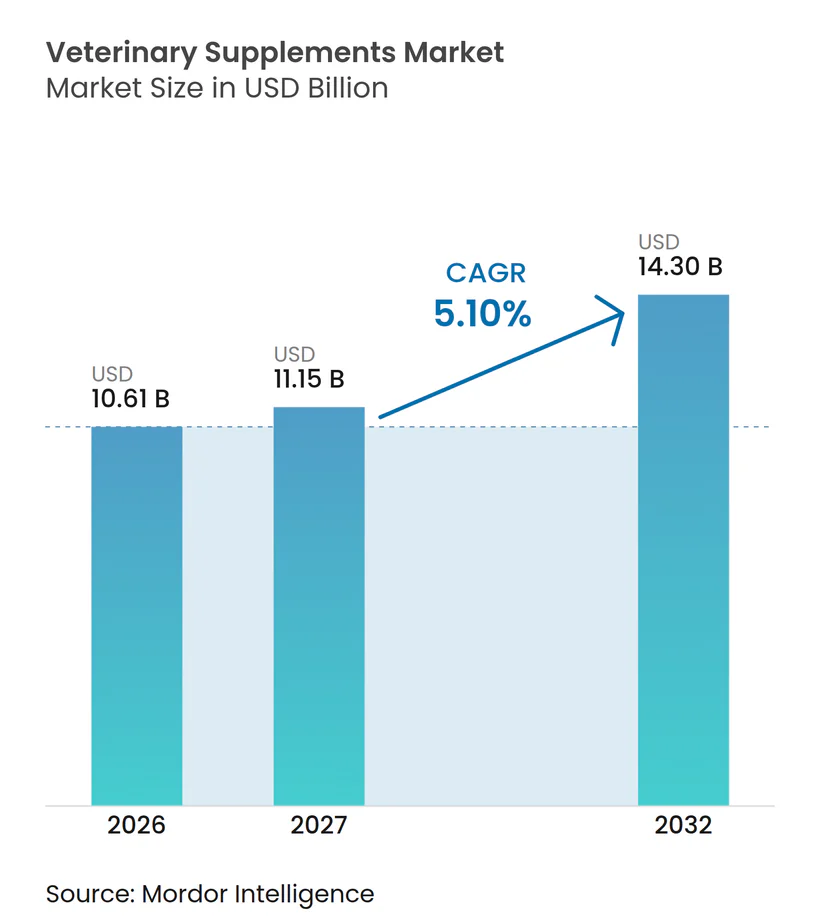
Die Marktgröße für Veterinärsupplemente belief sich im Jahr 2027 auf 11,15 Milliarden USD und soll bis 2032 auf 14,30 Milliarden USD anwachsen, was einer CAGR von 5,10 % über den Prognosezeitraum entspricht. Die wachsende Übereinstimmung zwischen dem Trend zur Vermenschlichung von Haustieren und der fortschrittlichen Veterinärwissenschaft, klarere Zulassungswege für Inhaltsstoffe sowie die rasche Einführung des digitalen Handels stützen die Nachfrage. Die Formulierungen erfüllen mittlerweile die Standards menschlicher Nahrungsergänzungsmittel und verwenden evidenzbasierte Omega-3-, Probiotika- und senolytische Verbindungen, die gesundheitsbewusste Tierhalter ansprechen. Regulatorische Reformen, insbesondere das US-amerikanische Animal Food Ingredient Consultation-Verfahren, bieten schnellere und rigorosere Wege für neue Inhaltsstoffe und helfen multinationalen Unternehmen, Compliance-Anforderungen zu erfüllen. Die zunehmende Verbreitung von E-Commerce und Abonnementdiensten, unterstützt durch Mars Petcares digitale Investition von 1,00 Milliarden USD, verändert die Erfüllungsökonomie und erweitert den adressierbaren Kundenstamm. Gleichzeitig treibt die Volatilität der marinen Omega-Versorgung die Hersteller zu Mikroalgenquellen, was die Produktkontinuität sichert und ESG-Kriterien stärkt.[1]
Wesentliche Erkenntnisse des Berichts
- Nach Tierart führten Hunde mit einem Marktanteil von 78,20 % im Markt für Veterinärsupplemente im Jahr 2026, während Katzen bis 2032 eine CAGR von 7,90 % verzeichnen.
- Nach Gesundheitsfunktion entfielen auf Hüft- und Gelenkprodukte 40,10 % der Marktgröße für Veterinärsupplemente im Jahr 2026, während Beruhigungs- und kognitive Supplemente bis 2032 voraussichtlich jährlich um 6,20 % wachsen werden.
- Nach Form sicherten sich Kausnacks einen Anteil von 48,30 % an der Marktgröße für Veterinärsupplemente im Jahr 2026; Flüssigkeiten und Sprays verzeichneten die schnellste CAGR von 5,40 % bis 2032.
- Nach Vertriebskanal hielten stationäre Tierfachgeschäfte 44,50 % des Marktes für Veterinärsupplemente im Jahr 2026, während Online- und Abonnementmodelle voraussichtlich um 7,60 % pro Jahr wachsen werden.
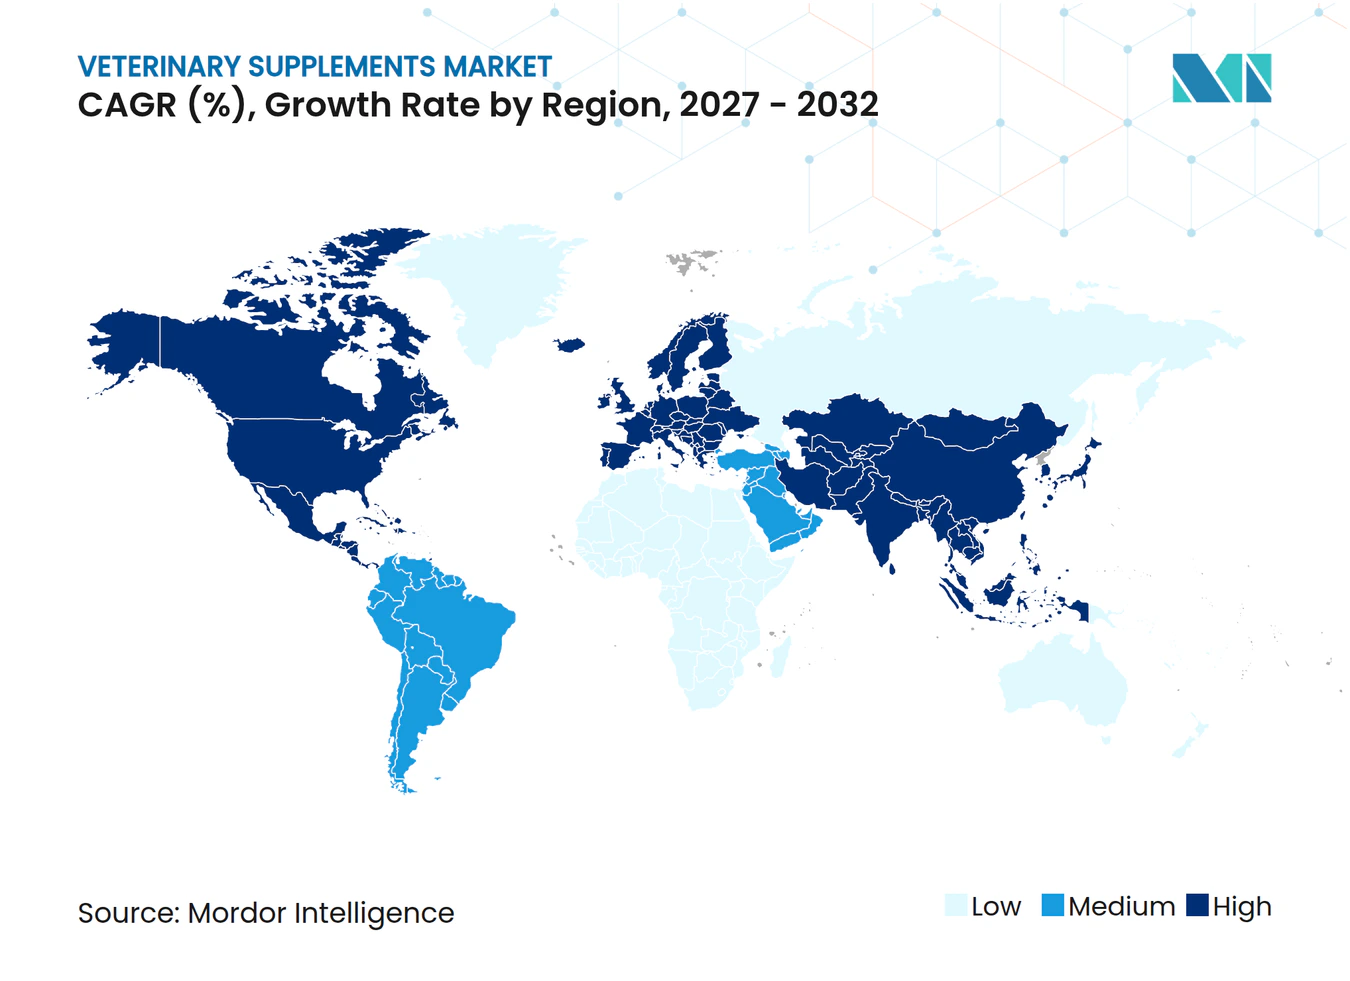
- Nach Geografie repräsentierte Nordamerika 40,30 % des Marktes für Veterinärsupplemente im Jahr 2026, während der asiatisch-pazifische Raum die höchste CAGR von 7,90 % bis 2032 verzeichnen dürfte.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vermenschlichung von Haustieren & Ausgaben für Premium-Wellness | +1.80% | Global, am stärksten in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Alternde Haustierpopulation treibt Ergänzungsmittel für chronische Erkrankungen | +1.20% | Nordamerika & Europa als Kernmärkte, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Anstieg von E-Commerce & Abonnementmodellen | +0.90% | Global, angeführt von der digitalen Einführung in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Evidenzbasis für die Wirksamkeit von Omega-3 & Probiotika | +0.70% | Global, regulierungsabhängige Adoptionsraten | Mittelfristig (2–4 Jahre) |
| Eigenmarken von Tierärzten steigern Klinikmargen | +0.50% | Veterinärmärkte in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Mikrobiom-Tests ermöglichen personalisierte Mischungen | +0.40% | Frühe Einführung in Nordamerika, Asien-Pazifik folgt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vermenschlichung von Haustieren & Ausgaben für Premium-Wellness
Tierhalter behandeln Tiere zunehmend als Familienmitglieder, wobei 66 % die Bereitschaft äußern, lebensverlängernde Behandlungen in Anspruch zu nehmen. Das Ausgabeverhalten unterstützt trotz Inflationsdruck eine hochwertige Präventivversorgung, da 36 % der Tierhalter Kostenbedenken äußern, aber dennoch die Kaufabsicht für Supplemente aufrechterhalten. Im asiatisch-pazifischen Raum betrachten mittlerweile mehr als die Hälfte der chinesischen Tierhalter ihre Haustiere als Kinder, was Raum für westliche Formulierungen eröffnet. Mars Petcares Direktinvestition von 1,00 Milliarden USD in den Direktvertrieb an Verbraucher unterstreicht den strategischen Wert personalisierter Kundenbindung. Millennials und die Generation Z treiben 84 % des Wachstums bei neuen Supplementeinführungen an und stützen die langfristige Nachfrage.
Alternde Haustierpopulation treibt Ergänzungsmittel für chronische Erkrankungen
Längere Lebenserwartungen schaffen eine größere Gruppe älterer Hunde und Katzen, die Unterstützung für Gelenke, kognitive Funktionen und den Stoffwechsel benötigen. Marken wie Zesty Paws und Animal Biosciences vermarkten NAD+-Vorläufer und senolytische Mischungen, die die Versorgung von reaktiv auf präventiv umstellen. Gelenkgesundheitsformulierungen schichten zunehmend Kollagenpeptide und Botanika auf Glucosamin-Chondroitin-Kerne für multimodale Wirksamkeit. Steigende Tierarztbesuche für das geriatrische Management erhöhen die Möglichkeiten für klinisch abgegebene Supplemente und stärken das Cross-Selling mit Diagnostika. Die heutige Konzentration auf entwickelte Märkte deutet auf Wachstumspotenzial hin, da Schwellenländer klinische Dienstleistungen für Begleittiere ausbauen.
Anstieg von E-Commerce & Abonnementmodellen
Abonnementdienste generieren bei einigen Einzelhändlern mittlerweile bis zu 45 % des Umsatzes mit Ergänzungsmitteln, reduzieren den Ladenbesuch und sichern vorhersehbare Cashflows. Chewys Goody Box ist ein Beispiel für eingebettete Kundentreue; 53 % der Abonnenten berichten von weniger stationärem Einkaufen. Branchenprognosen sehen den E-Commerce bis 2026 bei 45 % des gesamten US-amerikanischen Heimtierproduktabsatzes, wobei automatisierte Nachbestellungssysteme den Customer Lifetime Value steigern. Die Partnerschaft von Pet Valu mit Ordergroove zeigt, wie mittelgroße Einzelhändler Plattformen nutzen, anstatt proprietäre Technologien zu entwickeln. Diese Dynamiken erhöhen das datengesteuerte Cross-Selling und erhöhen die Eintrittsbarrieren für Marken ohne digitale Kompetenz.
Wachsende Evidenzbasis für die Wirksamkeit von Omega-3 & Probiotika
Peer-reviewed-Studien dokumentieren nun messbare Verbesserungen der Darmmikrobiota und Entzündungsmarker durch die Supplementierung mit Saccharomyces cerevisiae bei älteren Hunden. Solche Erkenntnisse legitimieren Gesundheitsaussagen, die lange auf Anekdoten beruhten, und veranlassen die FDA, Leitlinien zu veröffentlichen, die auf veröffentlichte Wirksamkeitsdaten verweisen. Die Einführung von Biotics-Kausnacks durch Royal Canin, formuliert mit dem klinisch bewährten Stamm S. boulardii CNCM I-1079, signalisiert, dass durch Forschung und Entwicklung validierte Stämme eine Premiumpositionierung erzielen. Erweiterte Mikrobiom-Datenbanken unterstützen personalisiertes Produktdesign und stärken die Wettbewerbsposition von Unternehmen, die in Langzeitstudien investieren.[2]
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Unklarheit: Einstufung als Futtermittel vs. Arzneimittel | -0.80% | Global, am ausgeprägtesten in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte peer-reviewed Wirksamkeitsdaten | -0.60% | Global, regulierungsabhängige Märkte | Langfristig (≥ 4 Jahre) |
| Premium-Preisgestaltung begrenzt die Durchdringung in preissensiblen Segmenten | -0.50% | Global, ausgeprägt in Schwellenländern | Kurzfristig (≤ 2 Jahre) |
| Volatile & ESG-geprüfte Lieferkette für marine Omega-3-Fettsäuren | -0.40% | Global, versorgungsabhängige Hersteller | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Unklarheit: Einstufung als Futtermittel vs. Arzneimittel
Die Kündigung des AAFCO-Kooperationsabkommens durch die FDA im Jahr 2024 schränkt die Zulassungswege auf Lebensmittelzusatzstoffanträge und GRAS-Meldungen ein, was die Kosten erhöht und Markteinführungen verzögert. Funktionelle Wirkstoffe wie CBD riskieren eine Neueinstufung als Arzneimittel, wenn therapeutische Aussagen den Ernährungsbereich überschreiten, was teure klinische Studien und einen verschreibungspflichtigen Status erzwingt. Die fragmentierte staatliche Aufsicht verstärkt die Unsicherheit, wie die Einwände der AAFCO gegen den bundesstaatlichen PURR Act zeigen. Kleinere Marken ohne dedizierte Compliance-Teams sind unverhältnismäßig stark belastet und suchen möglicherweise nach Übernahmepartnern, die besser für die Navigation in der sich entwickelnden Landschaft gerüstet sind.
Begrenzte peer-reviewed Wirksamkeitsdaten
Obwohl Qualitätskontrollsysteme die Herstellungsstandards stärken, stützen sich viele neuartige Inhaltsstoffe nach wie vor auf Humanstudien oder anekdotische Begründungen. Die steigende Nachfrage der Tierärzte nach stamm- oder verbindungsspezifischen Daten benachteiligt weniger bekannte Marken. Das Defizit ist in den Kategorien Kognition und Angst besonders ausgeprägt, wo Endpunkte schwerer zu quantifizieren sind. Unternehmen, die eigene Studien finanzieren, wie Hill's Pet Nutrition mit seiner Präbiotikafaserforschung, profitieren von höheren Empfehlungsraten in Kliniken. Der regulatorische Schwerpunkt auf evidenzbasiertem Marketing wird die Kluft zwischen forschungsorientierten Akteuren und opportunistischen Marktteilnehmern weiter vergrößern.[3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tierart:
Dominanz der Hunde, Dynamik bei KatzenHunde machten 78,20 % der Marktgröße für Veterinärsupplemente im Jahr 2026 aus, was auf einen höheren Dosierungsbedarf aufgrund der Körpermasse und etablierte Präventivpflegegewohnheiten zurückzuführen ist. Der Umsatz konzentriert sich auf Hüft- und Gelenk- sowie Verdauungsprodukte, gestützt durch jahrzehntelange Wirksamkeitsvalidierung. Katzen verzeichnen jedoch eine CAGR von 7,90 % bis 2032, da Marken schmackhafte, felinen-spezifische Formulierungen entwickeln, die auf die metabolischen Besonderheiten obligater Fleischfresser eingehen. Dechras Lanthan-basiertes Catney One zeigt eine starke Bereitschaft der Tierhalter, chronische Nierenprobleme zu behandeln. Pferdenischen bleiben stabil, während Nutztiere und exotische Tiere inkrementelle Gewinne erzielen, da Initiativen zur Reduzierung von Antibiotika und urbane Minitrends bei Haustieren entstehen.
Das Wachstum bei Katzen steigert den absoluten Umsatz trotz eines kleineren Anteils, was spezialisierte Nieren-, Harnwegs- und Haarballen-Lösungen zu einem attraktiven Wachstumsfeld macht. Der Hundeanteil verankert weiterhin die Umsatzprognosen, doch Kategorieführer segmentieren nun nach Lebensphase und Rassegröße und erweitern so den gesamten adressierbaren Markt. Der Markt für Veterinärsupplemente behält eine günstige Preiselastizität, da Tierhalter Supplemente als nicht-diskretionäre Investitionen in die Lebensqualität wahrnehmen.


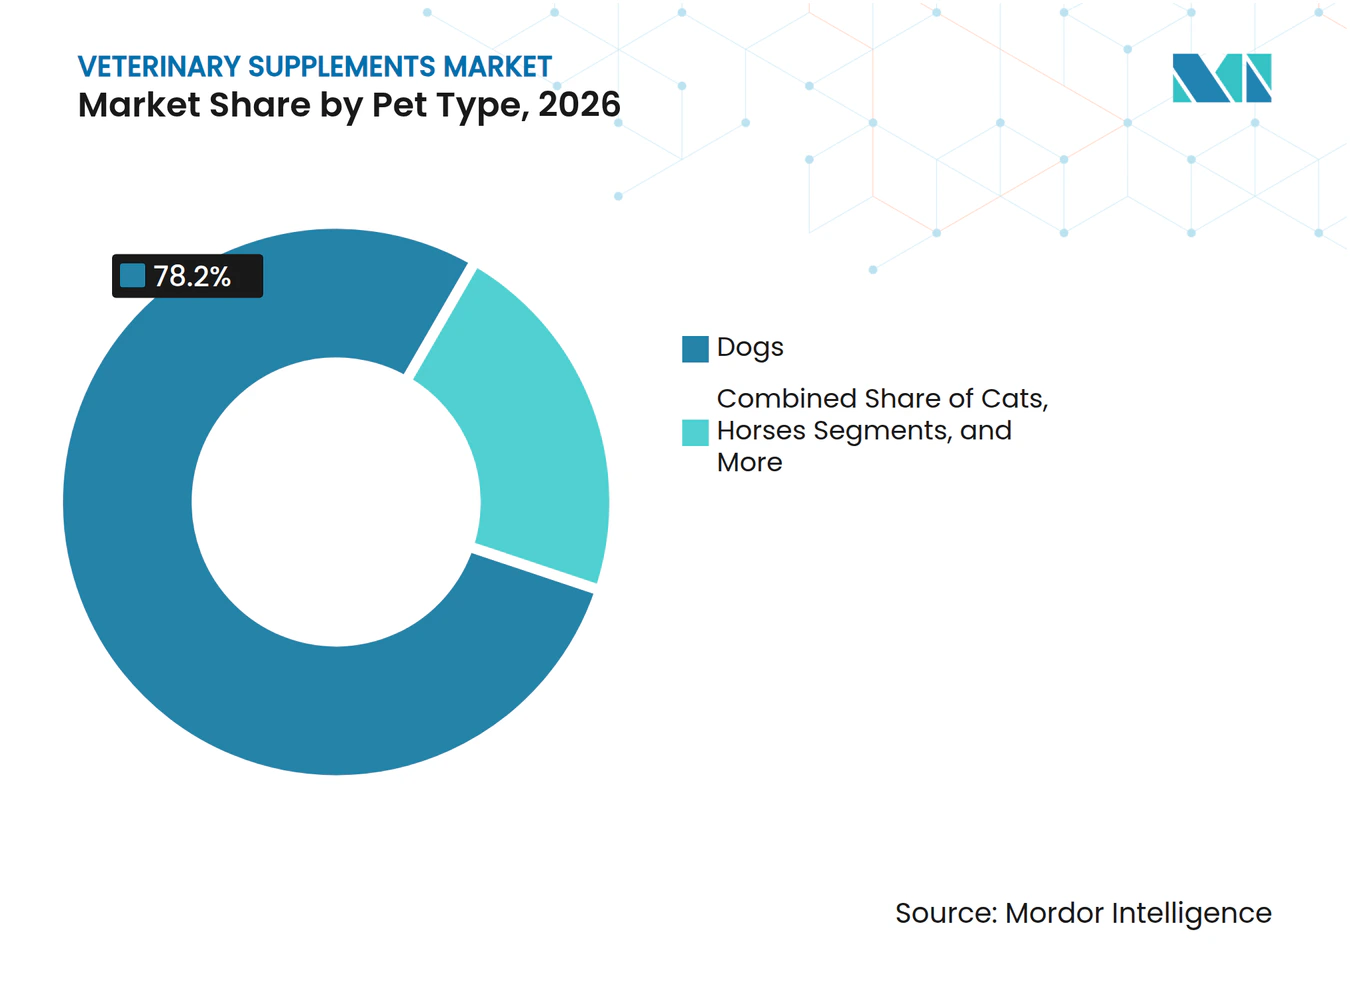
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Gesundheitsfunktion:
Dominanz der Gelenkgesundheit, Potenzial im kognitiven BereichHüft- und Gelenkformulierungen erzielten 2026 einen Marktanteil von 40,10 % im Markt für Veterinärsupplemente, da alternde Haustiere und die Prävalenz von Fettleibigkeit das Osteoarthritis-Management zu einer klinischen Priorität machen. Innovationen kombinieren Kollagen, Kurkuma und Boswellia mit bewährten Glucosamin-Chondroitin-Kombinationen, um einen schnelleren Wirkungseintritt und eine Linderung über mehrere Wirkmechanismen zu erzielen. Beruhigungs- und kognitive Produkte, die mit einer CAGR von 6,20 % wachsen, profitieren von einem gestiegenen Bewusstsein für Angst als behandelbare Erkrankung. Probiotika-angereicherte Kausnacks mit L-Theanin und Tryptophan veranschaulichen ein funktionsübergreifendes Design, das mit Trends im Bereich der Verhaltensgesundheit resoniert.
Die Verdauungsgesundheit bleibt eine zentrale Wachstumssäule, da die Mikrobiomforschung gezielte Probiotikastämme und postbiotische Metaboliten vorantreibt. Haut- und Fellpflegelösungen verzeichnen eine stabile Nachfrage, stehen jedoch unter Lieferkettendrück bei marinen EPA/DHA-Quellen, was Algen-basierte Alternativen beschleunigt. Immununterstützung folgt saisonalen Spitzen, entwickelt sich jedoch zu einer ganzjährigen prophylaktischen Positionierung. Mehr klinische Validierung wird die Akzeptanz bei Praktikern erhöhen und die Premiumsegmentierung stärken.
Nach Form:
Kauartikel dominieren, Flüssigkeiten beschleunigenKausnacks sicherten sich 2026 einen Anteil von 48,30 % am Markt für Veterinärsupplemente, dank ihrer leckerliähnlichen Schmackhaftigkeit, einfachen Dosierung und praktischen Verpackung. Weiche Kausnacks eignen sich für ältere Haustiere mit Zahnempfindlichkeiten und erzielen die höchsten Compliance-Werte bei Tierhaltern. Flüssigkeiten und Sprays, die mit einer CAGR von 5,40 % wachsen, bedienen Mehrtierhaushalte und gewichtsbasierte Präzisionsdosierung, unterstützt durch verbesserte Geschmacksmaskierung und Lagerstabilität. Pillen und Kapseln, obwohl kosteneffizient, verlieren allmählich Marktanteile an Darreichungsformen, die die sogenannte „Pillen-Müdigkeit” reduzieren.
Pulver behalten eine Nischenattraktivität für die Beimischung in Futter, insbesondere in Haushalten mit exotischen oder mehreren Tierarten, doch Schmackhaftigkeitsprobleme begrenzen die Durchdringung. Unternehmen, die mit leckerli-integrierten Formaten experimentieren, verwischen die Grenzen zwischen Snack und Supplement und positionieren funktionellen Genuss als Belohnung beim Verhaltenstraining. Formulierungsflexibilität wird ein Wettbewerbsvorteil bleiben, da Tierhalter sowohl Wirksamkeit als auch einfache Verabreichung fordern.

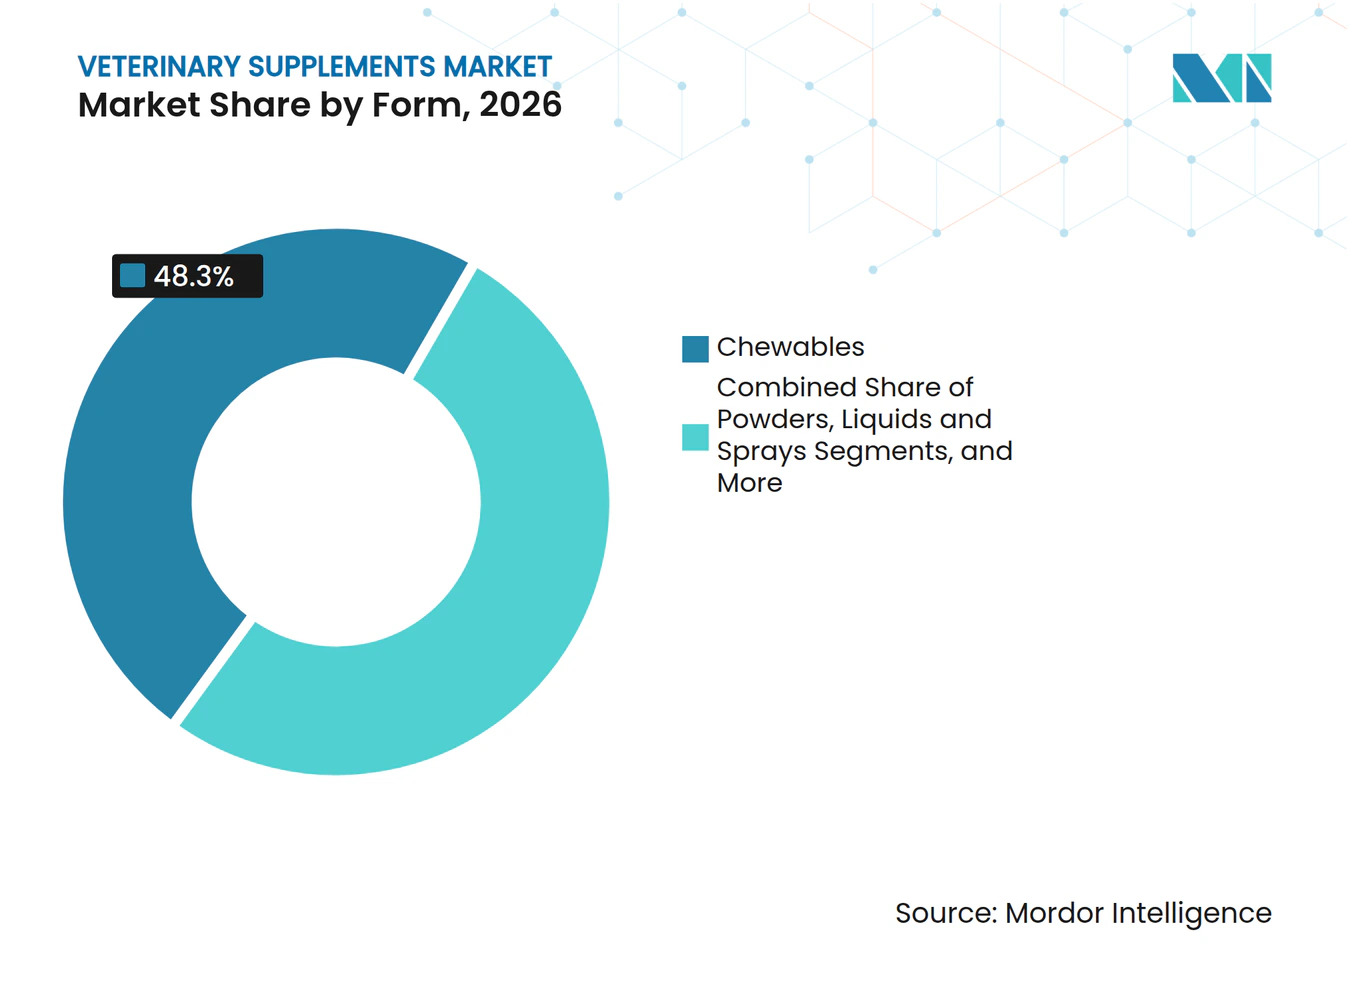
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Fachgeschäfte stabil, digitaler AufschwungTierfachgeschäfte hielten 2026 einen Anteil von 44,50 % am Markt für Veterinärsupplemente, da geschultes Personal und In-Store-Verkostungen das Vertrauen von Erstkäufern aufbauten. Klinikkanäle behalten ihre Autorität für therapeutische Angebote, obwohl begrenzte Regalfläche die Expansionstiefe einschränkt. Der Online-Umsatz, der jährlich um 7,60 % wächst, gewinnt Komfortsuchende und Abonnenten; Algorithmen, die den Nachfüllzeitpunkt empfehlen, erhöhen den durchschnittlichen Bestellwert. Lebensmittelgroßmärkte bieten eine breite Reichweite, haben jedoch Schwierigkeiten, Premium-Narrative auf begrenzter Regalfläche zu präsentieren.
Marken, die Omnichannel-Integration gewinnen, nutzen Daten aus Direktvertriebsinteraktionen, um stationäre Sortimente zu optimieren. Mars Petcares Plattforminvestitionen zeigen, dass sich die Kategorie in Richtung nahtloser Online-Offline-Ökosysteme bewegt, wobei Lieferkettenflexibilität und Letzte-Meile-Logistik als Kernkompetenzen gelten.
Geografische Analyse
Markt für Veterinärergänzungsmittel in Nordamerika
Nordamerika erzielte 2026 einen Anteil von 40,30 % am globalen Umsatz, da hohe Tierarztbesuche und eine starke Versicherungsdurchdringung eine konsistente Supplementtreue unterstützen. Verbraucher in den Vereinigten Staaten bevorzugen hochwertige Zutaten in Humanqualität, während Kanadas harmonisierte Vorschriften eine effiziente grenzüberschreitende Distribution ermöglichen. Mexikos Urbanisierung fördert eine wachsende Haustierhaltung, doch die Preissensibilität lenkt die Nachfrage in Richtung Wertangebote. Digitale Eingeborene in allen drei Ländern beschleunigen die Abonnementanmeldung und unterstützen Mars Petcares E-Commerce-Zuweisung von 1,00 Milliarden USD. Regulatorische Stabilität, auch wenn FDA und AAFCO sich neu ausrichten, unterstützt Innovationen, sofern Unternehmen eine starke Compliance-Infrastruktur aufrechterhalten.
Markt für Veterinärergänzungsmittel in Europa
Europa folgt mit stetigem Wachstum, angetrieben durch eine starke Präferenz für rückverfolgbare, biologische Inhaltsstoffe. Deutschland, das Vereinigte Königreich und Frankreich sind die wichtigsten Nachfragezentren mit Schwerpunkt auf Nachhaltigkeit, wo Algen-basiertes Omega-3 und recycelbare Verpackungen an Bedeutung gewinnen. Der regionale Heimtierproduktsektor erreichte 2022 29,1 Milliarden Euro, was fruchtbaren Boden für das Upgrading bei funktionellen Supplementen signalisiert. Der Brexit erschwert die Logistik für Lieferungen in das Vereinigte Königreich und veranlasst Lieferanten, doppelte Lagerhaltung einzurichten. Mittel- und osteuropäische Märkte wie Polen zeigen eine überdurchschnittliche Probiotika-Akzeptanz, was die Aufgeschlossenheit der Verbraucher gegenüber Verdauungsgesundheitsaussagen widerspiegelt.
Markt für Veterinärergänzungsmittel im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet die schnellste CAGR von 7,90 % bis 2032, da Millennials und die Generation Z in China und Indien die Ausgaben für Begleittiere erhöhen. Chinesische Tierhalter spiegeln zunehmend westliche Bindungsnormen wider und treiben die Importnachfrage nach vertrauenswürdigen Marken an. Japan ist ein Innovationsführer und zeigt ein starkes Interesse an personalisierten Ernährungsabonnements. Die regulatorischen Strukturen entwickeln sich ungleichmäßig; Australien bietet vereinfachte Zulassungsverfahren, während Indiens noch junges Rahmenwerk die Kategorisierung von Futter und Arzneimitteln noch trennt. Dennoch deuten steigende verfügbare Einkommen und die Nutzung von Tiergesundheits-Telemedizin auf einen anhaltenden Aufschwung in der Supplementkategorie hin.
Wettbewerbslandschaft
Marktkonzentration
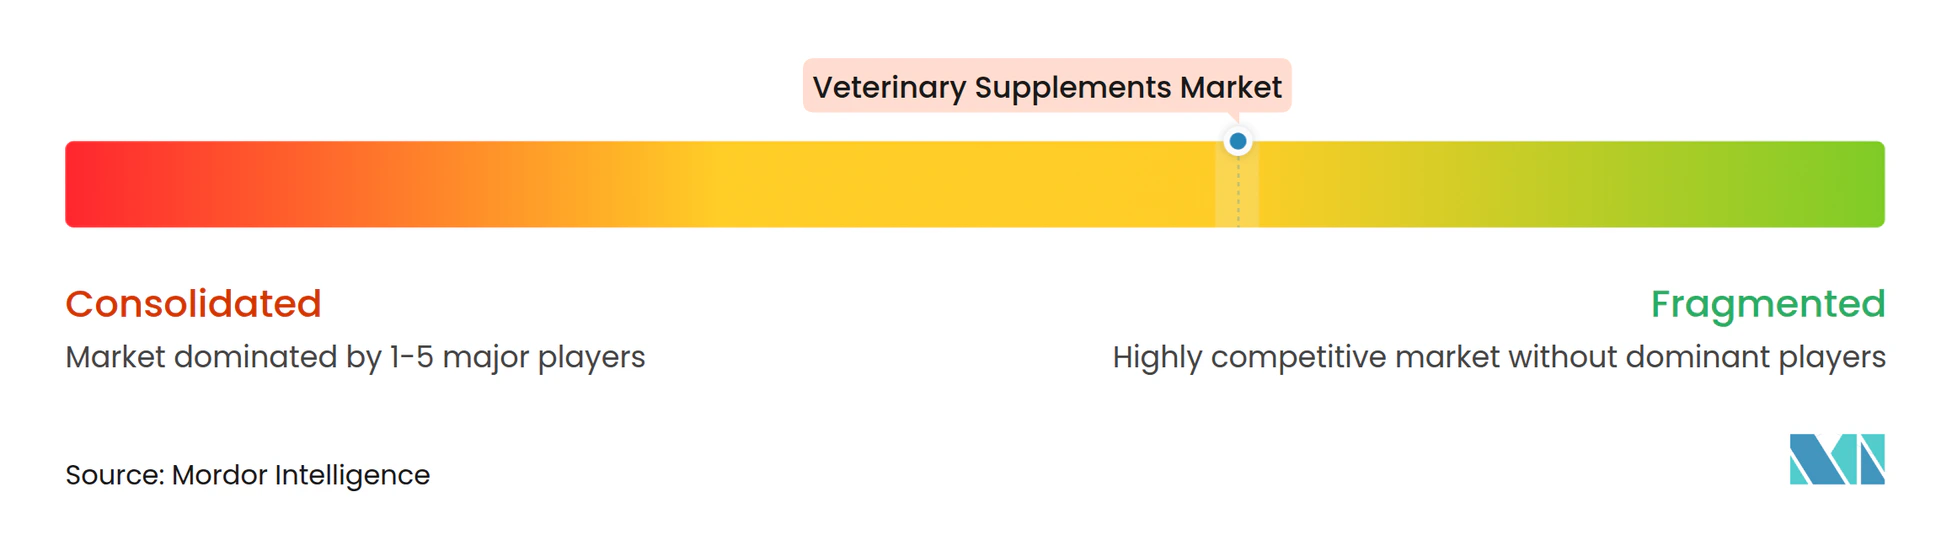
Der Markt für Veterinärsupplemente ist mäßig fragmentiert; die Konsolidierung beschleunigt sich jedoch, da Lebensmittel- und Pharmariesen Nischeninnovatoren aufkaufen, um vertikale Integration zu sichern. Mars Petcares Übernahmen von Kellanova für 35,9 Milliarden USD und Heska für 120 USD je Aktie erweitern die Diagnostik und verbreitern die Kontaktpunkte in der Tierversorgung. General Mills' Übernahme von Whitebridge Pet Brands für 1,45 Milliarden USD stärkt sein Angebot an Katzensnacks und funktionellen Produkten und zeigt kategorieübergreifende Synergien. Private Equity, exemplarisch durch Morgan Stanley Capital Partners' Kauf von FoodScience, bestätigt die Widerstandsfähigkeit des Sektors und stärkt die operative Professionalität.
Technologische Fähigkeiten differenzieren Marktführer zunehmend. Mars' digitale Investitionen und Zoetis' KI-Diagnostik liefern Dateneinblicke, die die Produktanpassung informieren und die Forschung und Entwicklung beschleunigen. Nischenmarken wie Pet Honesty nutzen ihre E-Commerce-Kompetenz, um schnell zu skalieren, und übersetzen dann den Online-Erfolg in Regalplatzierungen bei Target und anderen großen Einzelhändlern. Regulatorische Kompetenz verschafft Wettbewerbsvorteile; Unternehmen mit internen Regulierungsabteilungen können neuartige Inhaltsstoffe schneller durch AFIC-Konsultationen führen, während kleinere Wettbewerber häufig zu Übernahmezielen werden.
Ein weiteres Wettbewerbsfeld ist die personalisierte Ernährung, angetrieben durch Mikrobiomanalysen. AnimalBiomes DNA-Bibliothek mit 12.500 Proben unterstützt gezielte Formulierungen und stellt Marktführer in Frage, die auf Massenmarkt-SKUs ausgerichtet sind. Strategische Veräußerungen, wie Zoetis' Verkauf von medikamentierten Futterzusätzen, zeigen eine Verlagerung hin zu margenstarken Therapeutika für Begleittiere und schärfen den Fokus auf präventive Supplemente.
Marktführer in der Branche für Tierergänzungsmittel
-
Nestlé Purina PetCare
-
Mars Petcare
-
Nutramax Laboratories
-
Zoetis
-
Virbac
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Veterinärergänzungsmittel-Markt Unternehmen in diesem Bericht
- Nestle Purina PetCare
- Mars Petcare (incl. Royal Canin, Greenies)
- Nutramax Laboratories
- Zoetis
- Virbac
- Bayer Animal Health*
- Elanco
- Dechra Pharmaceuticals
- VetriScience Laboratories (FoodScience Corp.)
- Zesty Paws (H&H Group)
- Ark Naturals
- Hill's Pet Nutrition
- Nordic Naturals
- NOW Foods- Pet Health
- Pala-Tech Laboratories
- In Clover
- Paw CBD (cbdMD)
- PetHonesty
- Manna Pro Products
- Kemin Industries
Neueste Industrielle Entwicklungen in Veterinärergänzungsmittel-Markt
- Juni 2025: Mars Petcare schloss die Übernahme von Heska für 120,00 USD pro Aktie ab und erweiterte damit seine Abteilung für Wissenschaft & Diagnostik.
- Mai 2025: Mars Petcare schloss den Kauf von Champion Petfoods ab und fügte die Premium-Marken ORIJEN und ACANA hinzu.
- Mai 2025: Dechra führte Catney One ein, ein Lanthan-basiertes Ergänzungsmittel für die Nierengesundheit von Katzen.
- November 2024: General Mills stimmte dem Kauf von Whitebridge Pet Brands für 1,45 Milliarden USD zu.
Berichtsumfang des globalen Marktes für Tierergänzungsmittel
Segmentierungsübersicht
| Hunde |
| Katzen |
| Pferde |
| Nutztiere (Rinder & Geflügel) |
| Sonstige (Vögel & Kleinsäuger) |
| Hüfte & Gelenke |
| Verdauungsgesundheit |
| Haut & Fell |
| Immununterstützung |
| Beruhigung & kognitive Funktion |
| Kauartikel & weiche Kauartikel |
| Pillen/Tabletten & Kapseln |
| Pulver |
| Flüssigkeiten & Sprays |
| Leckerli-integrierte Ergänzungsmittel |
| Tierkliniken |
| Fachgeschäfte für Heimtiere |
| Masseneinzelhandel & Lebensmittelhandel |
| Online / E-Commerce |
| Direktvertrieb per Abonnement |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten & Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten & Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Tierart | Hunde | |
| Katzen | ||
| Pferde | ||
| Nutztiere (Rinder & Geflügel) | ||
| Sonstige (Vögel & Kleinsäuger) | ||
| Nach Gesundheitsfunktion | Hüfte & Gelenke | |
| Verdauungsgesundheit | ||
| Haut & Fell | ||
| Immununterstützung | ||
| Beruhigung & kognitive Funktion | ||
| Nach Form | Kauartikel & weiche Kauartikel | |
| Pillen/Tabletten & Kapseln | ||
| Pulver | ||
| Flüssigkeiten & Sprays | ||
| Leckerli-integrierte Ergänzungsmittel | ||
| Nach Vertriebskanal | Tierkliniken | |
| Fachgeschäfte für Heimtiere | ||
| Masseneinzelhandel & Lebensmittelhandel | ||
| Online / E-Commerce | ||
| Direktvertrieb per Abonnement | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten & Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten & Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Tierergänzungsmittel?
Die Marktgröße für Veterinärsupplemente erreichte 2027 11,15 Milliarden USD und soll bis 2032 auf 14,30 Milliarden USD ansteigen.
Welche Tierart generiert den höchsten Ergänzungsmittelumsatz?
Hunde machen 2026 78,20 % des globalen Umsatzes aus, was auf einen höheren Dosierungsbedarf und etablierte Präventivpflegeroutinen zurückzuführen ist.
Welche Ergänzungsmittelfunktion wächst am schnellsten?
Beruhigungs- und kognitive Formulierungen wachsen bis 2032 mit einer CAGR von 6,20 %, angetrieben durch ein gestiegenes Bewusstsein für Tierangst.
Wie beeinflussen Online-Kanäle den Umsatz?
E-Commerce- und Abonnementmodelle wachsen jährlich um 7,60 % und gewinnen stetig Marktanteile von stationären Geschäften.
Warum gilt Asien-Pazifik als Hochw achstumsregion?
Steigende verfügbare Einkommen, urbane Haustierhaltung und eine zunehmende Vermenschlichung durch jüngere Tierhalter treiben den asiatisch-pazifischen Raum auf eine CAGR von 7,90 % bis 2032.
Welche Lieferkettenherausforderung sollten Hersteller beobachten?
Die Volatilität bei marinen Omega-3-Fettsäuren aufgrund peruanischer Anchovis-Quoten fördert eine Verlagerung hin zu stabileren Mikroalgen-Alternativen.