
Marktgröße und Marktanteil der US-amerikanischen Raupen-Erdbewegungsmaschinen
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 1.33 Milliarden US-Dollar |
| Marktgröße (2031) | 1.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.41 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der US-amerikanischen Raupen-Erdbewegungsmaschinen von Mordor Intelligence
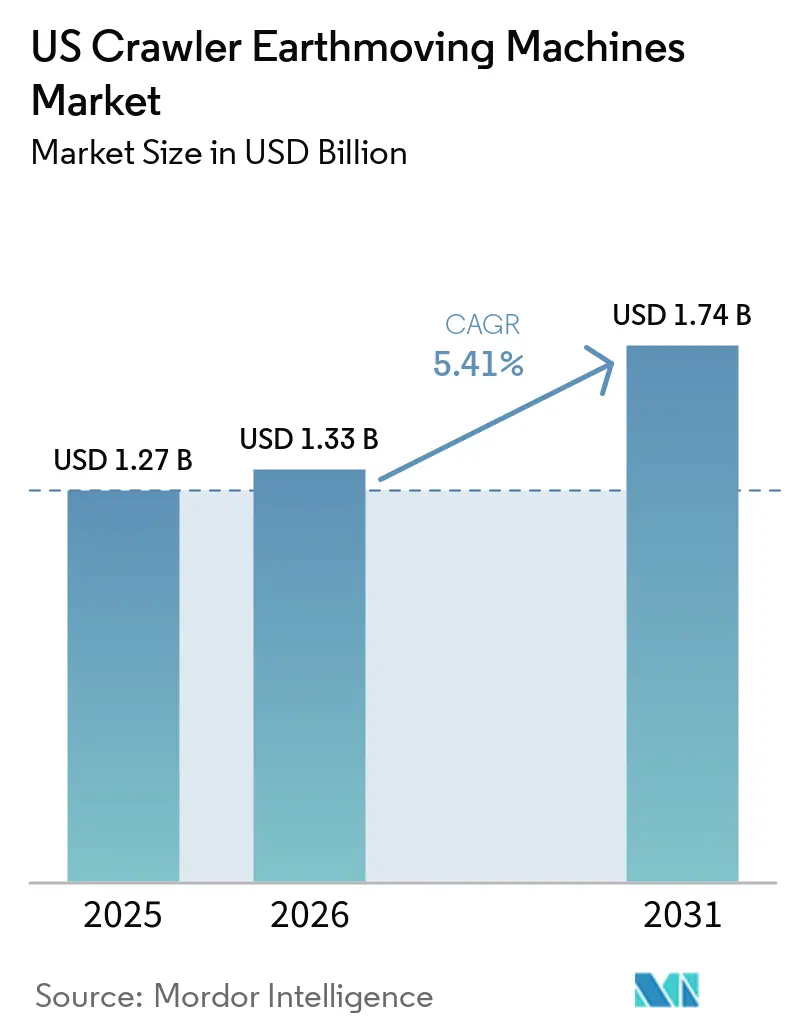
Die Marktgröße des US-Markts für Crawler-Erdbewegungsmaschinen wurde im Jahr 2025 auf 1,27 Milliarden USD geschätzt, wird für 2026 auf 1,33 Milliarden USD veranschlagt und soll bis 2031 einen Wert von 1,74 Milliarden USD erreichen, bei einer CAGR von 5,41 % während des Prognosezeitraums (2026–2031). Bundesinfrastrukturmittel im Rahmen des Infrastructure Investment and Jobs Act und des Inflation Reduction Act fließen jährlich nahezu 21 Milliarden USD in Straßen- und Brückenprogramme und schaffen eine langfristige Pipeline öffentlicher Bauaufträge, die die Ersatzzyklen für Crawler-Bagger und Bulldozer stärkt. Gleichzeitig tendieren Auftragnehmer zu kompakten Raupenladern, die auf engen Wohngrundstücken und städtischen Erneuerungsstandorten manövrieren können – ein Trend, der durch die wiedereingeführte 100-%-Sonderabschreibung für Maschinen unter 100 PS, die nach Januar 2025 in Betrieb genommen werden, verstärkt wird. Die Elektrifizierung gewinnt an Fahrt, da Kaliforniens Advanced Clean Fleets-Regelung die frühe Einführung von Hybrid- und batterie-elektrischen Baggern vorantreibt, obwohl Verbrennungsmotorplattformen in hochbelasteten Segmenten wie Bergbau und Steinbruch weiterhin dominieren. Die Mietdurchdringung steigt auf Rekordniveaus, da Arbeitskräftemangel, höhere Finanzierungskosten und volatile Vergabezeitpläne im Rahmen von Bundesförderprogrammen die Beschaffungsentscheidung in Richtung kurzfristiger Mietverträge mit integrierter Schulungs- und Telematikunterstützung verschieben.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp führten Crawler-Bagger mit einem Marktanteil von 67,73 % am US-Markt für Crawler-Erdbewegungsmaschinen im Jahr 2025, während kompakte Raupenlader mit einer CAGR von 6,43 % wachsen.
- Nach Antriebsart wird für elektrifizierte und hybride Einheiten eine Expansion mit einer CAGR von 6,45 % bis 2031 prognostiziert, womit sie Dieselplattformen übertreffen, obwohl letztere noch immer einen Anteil von 83,31 % halten.
- Nach Motorleistung wird für das Segment unter 100 PS eine CAGR von 7,48 % erwartet – die höchste unter allen Leistungsklassen –, während das Band von 100–200 PS im Jahr 2025 einen Anteil von 47,26 % behielt.
- Nach Anwendung entfiel auf den Baubereich im Jahr 2025 ein Anteil von 55,64 % am Marktvolumen für US-Crawler-Erdbewegungsmaschinen, mit einer CAGR von 6,51 % bis 2031.
- Nach Vertriebskanal kontrollierten autorisierte Händler 73,35 % des Umsatzes im Jahr 2025, doch Vermietung und Leasing wachsen mit einer CAGR von 7,53 % aufgrund von Steuer- und Liquiditätsvorteilen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse der US-amerikanischen Raupen-Erdbewegungsmaschinen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom bei der Bundesinfrastrukturfinanzierung | +1.2% | National, mit Konzentration in Bundesstaaten, die FHWA-Formelgelder erhalten | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel treibt die Mietdurchdringung bei Geräten voran | +1.0% | National, ausgeprägt im Sun Belt und Mountain West | Kurzfristig (≤ 2 Jahre) |
| Aufstieg elektrifizierter und hybrider Baggermodelle | +0.8% | National, frühe Einführung in Kalifornien und im Nordosten aufgrund staatlicher Emissionsvorschriften | Langfristig (≥ 4 Jahre) |
| Beschleunigte städtische Erneuerungsprojekte | +0.6% | Metropolregionen im Mittleren Westen und Südosten (Knoxville, Dubuque und ähnliche) | Mittelfristig (2–4 Jahre) |
| Digitalisiertes Baustellen-Management und Telematikintegration | +0.5% | National, angeführt von großen Auftragnehmern und Flottenoperatoren | Mittelfristig (2–4 Jahre) |
| Anreize zur Waldbrand-Prävention in der Forstwirtschaft | +0.4% | Westliche Bundesstaaten (Kalifornien, Oregon, Washington, Montana, Idaho) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom bei der Bundesinfrastrukturfinanzierung (IIJA, IRA)
Bundesformelzuweisungen leiten erhebliche jährliche Investitionen in den Straßenbau. Allerdings ist bis Anfang 2026 ein erheblicher Teil dieser Gesamtermächtigung noch nicht abgerufen worden. Dieses Szenario sichert nicht nur eine mehrjährige Planungssicherheit für Generalunternehmer, sondern rückt auch den US-Markt für Crawler-Erdbewegungsmaschinen in den Fokus[1]„Aufteilung der Mittel für Bundesfernstraßen,” Federal Highway Administration, fhwa.dot.gov. Ergänzend zu dieser finanziellen Grundlage lenken die BUILD- und RAISE-Förderprogramme Mittel in multimodale Knotenpunkte in Mittelstädten. Diese Initiative erweitert den Markt für kompakte Bagger und Lader. Gleichzeitig zwingen verzögerte Mittelbindungszyklen Maschinenbestellungen in enge Zeitfenster. Dieser Trend erhöht nicht nur die quartalsweise Liefervolatilität, sondern hält auch Nachfrageschübe aufrecht, auf die Mietflotten vorbereitet sind. In einem Wandel tendieren öffentliche Käufer eher zum Leasing als zum Direktkauf. Diese Strategie hilft ihnen, die Last der Abschreibung von Vermögenswerten in kommunalen Bilanzen zu umgehen, was die Mietdurchdringung entsprechend steigert. Als Reaktion darauf positionieren OEMs ihre Lagerbestände strategisch in der Nähe wichtiger DOT-Bezirke, um für kurzfristige Bestellungen bereit zu sein.
Arbeitskräftemangel treibt die Mietdurchdringung bei Geräten voran
Bis Ende des Jahrzehnts wird erwartet, dass ein erheblicher Teil der Bauarbeitskräfte in den Ruhestand geht und Auftragnehmer auf der Suche nach qualifizierten Maschinisten zurücklässt. BLS.GOV. Um diese Qualifikationslücke zu schließen, bieten Mietunternehmen nun gebündelte Dienstleistungen an, die Maschinistenausbildung mit Telematik-Dashboards kombinieren und so die Maschinenbedienung und Compliance vereinfachen. Mit steigenden Zinssätzen werden Leasingangebote für Kreditnehmer mittlerer Bonität zunehmend teurer – das Gleichgewicht kippt in Richtung Mieten statt Kaufen. Diese Verschiebung ist besonders ausgeprägt bei kleineren Unternehmen, die keinen Zugang zu firmeneigenen Finanzierungsprogrammen haben. Angesichts dieser Trends prognostiziert die American Rental Association in den kommenden Jahren eine Rekord-Mietdurchdringung, was mit der stetigen Wachstumstrajektorie des Kanals über den Prognosezeitraum übereinstimmt [2]„Prognose der Gerätevermietungserlöse 2026,” American Rental Association, ararental.org.
Aufstieg elektrifizierter und hybrider Baggermodelle
Mitte der 2020er Jahre stellten Volvo CE und Komatsu Hybridbagger vor, die erhebliche Kraftstoffeinsparungen und nennenswerte CO₂-Reduzierungen bieten. Diese Verschiebung in der Gesamtbetriebskostenrechnung erfolgt noch bevor die DEF- und SCR-Kosten für Tier-4-Dieselaggregate berücksichtigt werden. Kaliforniens jüngste Verpflichtung für ausgewählte kommunale Flotten zur Beschaffung emissionsfreier Fahrzeuge ist der primäre Nachfragekatalysator. Eine fragmentierte Ladeinfrastruktur behindert jedoch einen bundesweiten Rollout. Mit Fortschritten bei der Modularität von Batteriepaketen können Auftragnehmer nun Schichtwechsel-Tausche durchführen oder nächtliches Depotladen nutzen. Diese Innovation stellt sicher, dass kleinere städtische Auftragnehmer auch in Zonen mit Leerlaufbeschränkungen produktiv bleiben. Da die Kosten für Lithium-Ionen-Zellen weiter sinken und Gleichstrom-Schnellladenetze entlang wichtiger Korridore aufgebaut werden, sind Hybridfahrzeuge auf dem Weg, einen größeren Marktanteil zu gewinnen. Dies gilt insbesondere, da die Branche der Kostenparität in den kommenden Jahren näher kommt.
Beschleunigte städtische Erneuerungsprojekte in Mittelstädten der USA
Knoxville, Dubuque und ähnliche Metropolregionen sichern sich zunehmend einen größeren Anteil an RAISE- und BUILD-Fördermitteln. Diese Mittel, die erhebliche Finanzierungsbeträge umfassen, werden in Projekte wie Fußgängerbrücken, multimodale Korridore und innerstädtische Straßengestaltungen geleitet, die alle innerhalb der nächsten Jahre fertiggestellt werden sollen. Diese engen Zeitpläne setzen jedoch lokale Gerätepools unter Druck. Als Lösung greifen Stadtbehörden auf Mietmaschinen unter 100 PS zurück, die enge Fahrtrechte problemlos befahren können, ohne Fahrspursperrungen zu verursachen. Dieser Bedarf an kompakten Maschinen spiegelt sich im stetigen Wachstum des Markts für kompakte Raupenladegeräte wider, unterstützt durch einen nennenswerten Anstieg neu finanzierter Einheiten im vergangenen Jahr. Darüber hinaus profitieren Kommunen von niedrigeren Tagessätzen, was ihnen ermöglicht, ihre Budgets zu maximieren. Gleichzeitig nutzen OEMs die Gelegenheit, telematikfähige Kompaktmodelle einzuführen, die Echtzeit-Berichte über Auslastung und Wartungsstatus an zentral verwaltete Flotten liefern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starke Anstiege bei Gerätefinanzierungszinsen | -0.9% | National, ausgeprägt bei kleinen und mittelgroßen Auftragnehmern | Kurzfristig (≤ 2 Jahre) |
| Volatile Stahlpreise belasten OEM-Margen | -0.7% | National, verschärft durch Zollpolitik | Kurzfristig (≤ 2 Jahre) |
| Hohe Tier-4-Emissionskonformitätskosten für OEMs | -0.6% | National, mit EPA-Durchsetzungsschwerpunkt | Mittelfristig (2–4 Jahre) |
| Lieferketteninstabilität bei Hydraulikkomponenten | -0.4% | National, Beschaffung konzentriert in Europa und Asien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Starke Anstiege der Gerätefinanzierungszinsen nach 2023
Bis Mitte 2023 hatte die Federal Reserve ihren Leitzins erheblich angehoben und die Kreditkosten im Vergleich zu einigen Jahren zuvor effektiv verdoppelt. Dieser Anstieg fügte den monatlichen Leasingkosten für hochwertige Geräte wie Crawler-Bagger erhebliche Kosten hinzu. Kleine Auftragnehmer ohne Investment-Grade-Bonität sehen sich nun mit höheren Leasingangeboten konfrontiert, was kurzfristige Mieten zu einer attraktiveren Option macht oder Flottenaufrüstungen verzögert. Dieser Trend spiegelt sich in einem deutlichen Rückgang des Neugeschäftsvolumens wider, das die Equipment Leasing and Finance Association im ersten Halbjahr 2025 meldete. Inzwischen haben OEMs Null-Prozent-Aktionen für Kompaktmodelle eingeführt, die bis Ende 2025 verlängert wurden. Dieser Ansatz stützt zwar die Verkaufsvolumina, belastet jedoch die Händlermargen und wirft Fragen zur langfristigen Tragfähigkeit auf, sobald die Zinssubventionen wegfallen.
Volatile Stahlpreise belasten OEM-Margen
Die Warmbreitbandpreise schwankten im Jahr 2025 zwischen 700 und 1.200 USD pro Short Ton, was Zollanpassungen und sprunghafte Nachfrageschwankungen in der Automobil- und Energiebranche widerspiegelt. OEMs geben Aufschläge teilweise weiter, doch Verträge mit staatlichen Straßenbaubehörden legen Gerätekostenbaselines oft Monate vor der Lieferung fest, was die Rentabilität bei langen Beschaffungszeiträumen schmälert. Hersteller passen sich an, indem sie Bleche aus mehreren Quellen beziehen und Designs mit variabler Wandstärke einsetzen, die das Rohstahlgewicht ohne Einbußen bei der strukturellen Integrität reduzieren, was jedoch die Entwicklungsvorlaufzeiten verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Bagger dominieren, Kompaktlader legen zu
Crawler-Bagger erwirtschafteten 67,73 % des Umsatzes im Jahr 2025 im US-Markt für Crawler-Erdbewegungsmaschinen, gestützt durch ihren Einsatz bei Grabenarbeiten, Massenerdaushub und Abbruch. Kompakte Raupenlader hingegen sind auf Kurs für eine CAGR von 6,43 % zwischen 2026 und 2031, was einen strukturellen Wandel hin zu Lückenbebauung und städtischer Erneuerung widerspiegelt, der kleinere Abmessungen und rasenfreundliche Fahrwerke begünstigt.
Das Vakuum durch den Flottenwechsel im Bereich schwerer Planierraupentechnik lenkt inkrementelle Verkäufe auf baggermontierte Gefällesteuerungsanbaugeräte – ein Upsell-Pfad, den OEMs durch proprietäre 3D-Maschinensteuerungssoftware monetarisieren. Telekommunikationsgrabarbeiten im Zusammenhang mit dem BEAD-Programm stützen zudem die Kategorie „Sonstige”, in der Spezialmaschinen und Anbaugeräte angesichts des 42,45 Milliarden USD umfassenden Breitbandausbaus im ländlichen Raum einen Nachfrageanstieg verzeichnen.
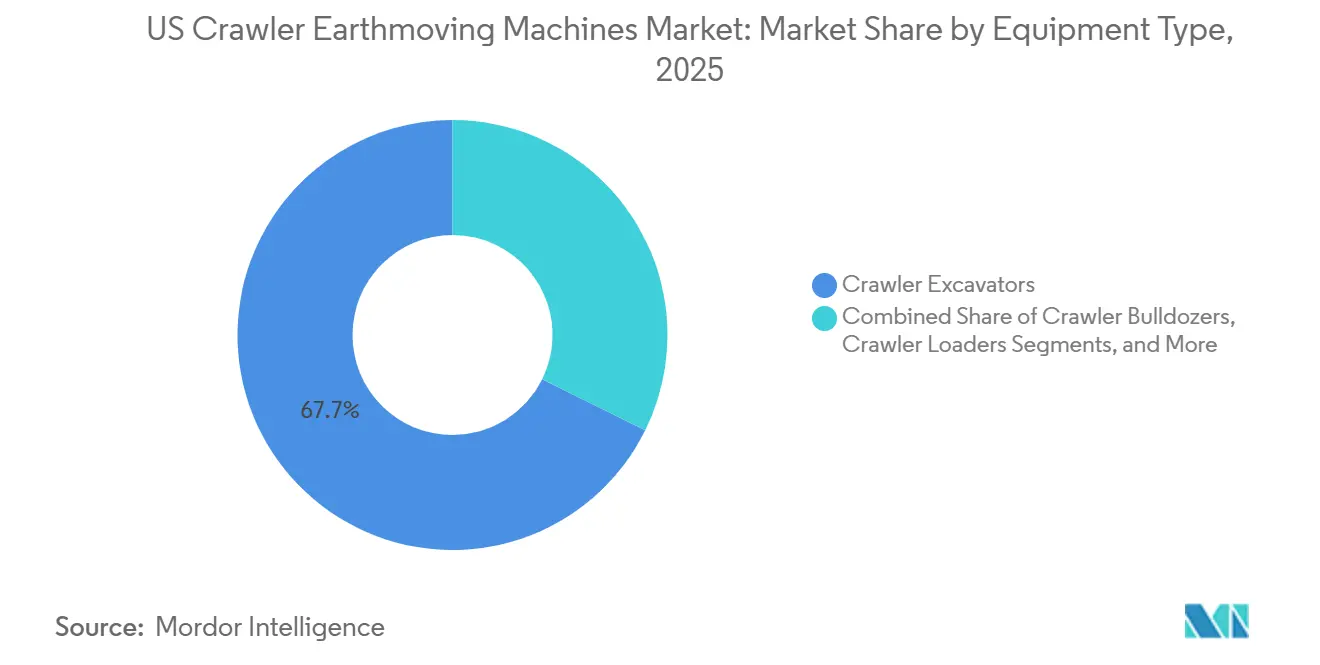
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Antrieb: Verbrennungsmotor führt, Elektrifizierung beschleunigt sich
Verbrennungsmotoren hielten im Jahr 2025 einen Anteil von 83,31 %, doch für Elektro- und Hybridmodelle wird bis 2031 eine CAGR von 6,45 % prognostiziert, wodurch ihr Anteil am US-Markt für Crawler-Erdbewegungsmaschinen stetig wächst. Volvo CEs fünfköpfige Hybridmodellreihe erzielt 20 % Kraftstoffeinsparungen, während Komatsus regeneratives Schwenkgeschirr die Produktivität um 15 % steigert und die Betriebskostenrechnung trotz höherer Anschaffungspreise zugunsten von Hybriden verschiebt. Kaliforniens Beschaffungsvorschrift für emissionsfreie Fahrzeuge, die seit 2024 gilt, beschleunigt die Einführung an der Küste, während Binnenstaaten auf ein breiteres Ladenetz warten, bevor sie sich zur flächendeckenden Elektrifizierung ihrer Flotten verpflichten.
Dieselmaschinen dominieren weiterhin den Steinbruch- und Langstrecken-Erdbewegungsbereich aufgrund ihrer überlegenen Energiedichte und des einfachen Betankens, und Tier-4-Hardware steigert die Kraftstoffeffizienz im Vergleich zu Tier 3 um 3 %–6 %. Dennoch schließen die Modularität von Batteriepaketen und sinkende Zellkosten die wirtschaftliche Lücke schneller als bisher modelliert, insbesondere in der Klasse der Mini-Bagger unter 6 Tonnen, wo tägliche Betriebszyklen selten acht Stunden überschreiten. Mit steigender Hybridpenetration gewinnen OEMs einen wiederkehrenden Umsatzstrom aus Software-Freischaltungen, die Leistungsaufteilungsalgorithmen und die Batteriezustandsüberwachung optimieren, und stärken so die Kundenbindung im Aftersales-Bereich über den gesamten US-Markt für Crawler-Erdbewegungsmaschinen hinweg.
Nach Motorleistung: Mittleres Segment dominiert, Kompaktsegment beschleunigt sich
Maschinen mit 100–200 PS beherrschten 47,26 % des Umsatzes im Jahr 2025 dank ihrer Vielseitigkeit im Straßenbau, Versorgungsbereich und in der Forstwirtschaft. Das Segment unter 100 PS ist jedoch auf Kurs für eine CAGR von 7,48 % bis 2031, gestützt durch den One Big Beautiful Bill Act mit 100 % Bonusabschreibung, der die Anschaffungskosten nach Steuern für Kapitalgesellschaften um rund 21 % senkt. Dieselbe Regelung ermöglicht es Vermietungsunternehmen, Flotten schnell aufzustocken, und festigt ihre Führungsposition in kompakten Kategorien innerhalb des US-Markts für Crawler-Erdbewegungsmaschinen.
OEM-Produktfahrpläne priorisieren nun Kurzschwenkbagger im Leistungsbereich von 140–160 PS für den städtischen Abbruch, während Radlader mit über 400 PS Zuschlagstoffe für IIJA-Autobahnbaustellen liefern. Käufer im Kompaktsegment bleiben preissensibel und lehnen häufig gebündelte Telematikabonnements ab, weshalb Händler mit À-la-carte-Datenpaketen experimentieren, um Analyseeinnahmen zu sichern. Mittelklasse- und Schwerlasteinheiten hingegen erzielen höhere Telematik-Anbauraten, sodass Flottenmanager Leerlaufzeiten reduzieren und Geräte bei Mehrstandortverträgen bedarfsgerecht einsetzen können.
Nach Anwendung: Bauwesen führt, Forstwirtschaft gewinnt an Bedeutung
Der Baubereich entfiel 2025 auf 55,64 % der Verkäufe und wird voraussichtlich mit einer CAGR von 6,51 % bis 2031 wachsen. Anhaltende IIJA-Straßenbauvergaben werden die Nachfrage nach baubezogenen Produkten und Dienstleistungen stützen, während Renovierungsaktivitäten in städtischen Kernen das Segmentwachstum weiter fördern.
Bergbau und Steinbruch bleiben trotz des säkularen Rückgangs der Kohle relativ stabil, da die Zuschlagstoffnachfrage für Beton und Asphalt Autobahnverbreiterungs- und Hafenerweiterungsprojekte speist. Die Landwirtschaft bleibt ein Nischen-, aber profitabler Markt für kompakte Bagger mit präziser Gefällesteuerung, die bei der Installation von Drainagefliesen besser abschneiden als traktormontierte Geräte. Breitbandgrabarbeiten fließen in den Bereich „Sonstige” ein und ziehen die Nachfrage nach Mikrograbanbaugeräten an, die in kompakte Lader integriert werden, die bereits auf Erschließungsgeländen vorhanden sind.
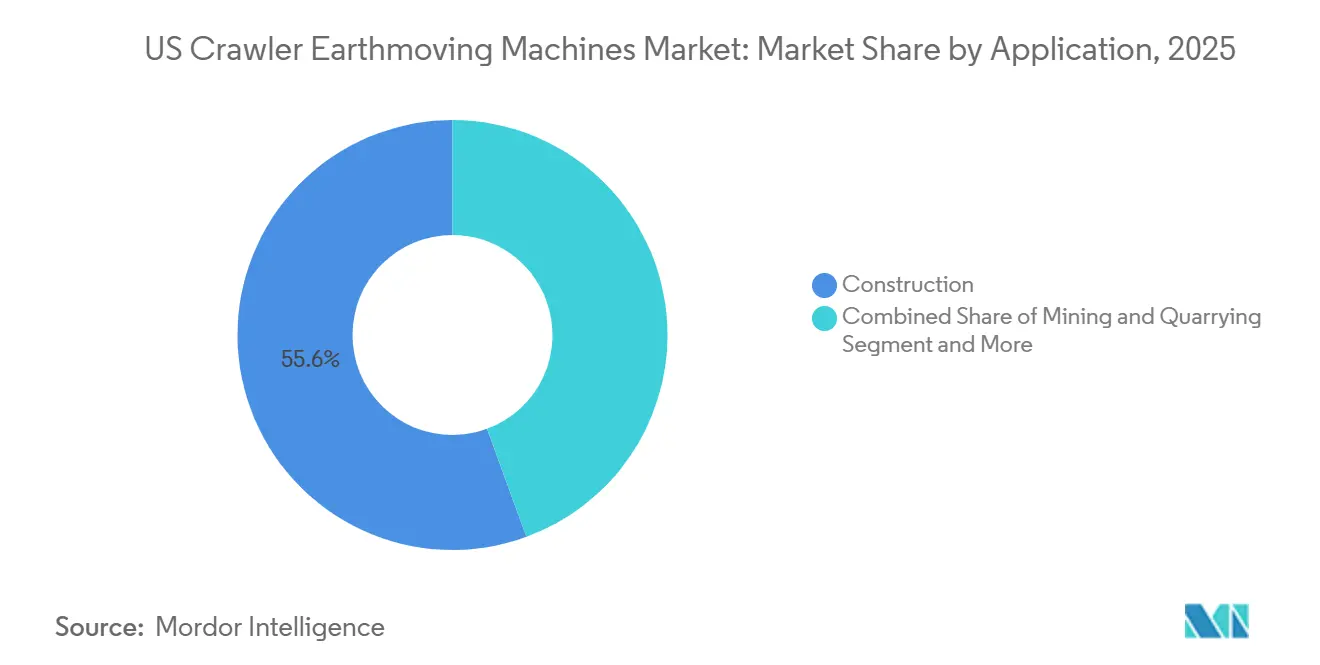
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Händler dominieren, Vermietung legt stark zu
Vollservicehändler erzielten 73,35 % des Umsatzes im Jahr 2025 durch OEM-gestützte Finanzierung, Außendienst und Ersatzteillager, doch Vermietung und Leasing befinden sich auf einem CAGR-Kurs von 7,53 %. Der American Rental Association zufolge wird der Marktwert im Jahr 2026 82,6 Milliarden USD erreichen, was eine Rekordpenetrationsrate von 60 % widerspiegelt – deutlich über dem Basiswert von 2019, als 65 % der Auftragnehmer mindestens eine Einheit mieteten.
OEMs umwerben Großflotten mit Direktverkaufsportalen für Anbaugeräte und Verschleißteile – ein Pilotschritt, der den Händleraufschlag unter Druck setzt, aber den gesamten Lebenszyklus-Wert über den US-Markt für Crawler-Erdbewegungsmaschinen hinweg steigert. Unterdessen unterstreicht Hitachis Wiedereinstieg in den nordamerikanischen Vermietungsmarkt den wachsenden Wettbewerb unter Leasinggebern; Flottenbesitzer nutzen die Bonusabschreibung, um Bestände auszubauen, und optimieren dann die Auslastung durch Telematik, die Leerbestände im Umkreis von 80 Kilometern identifiziert, Leerfahrten reduziert und die Kapitalrendite steigert.
Geografische Analyse
Westliche Bundesstaaten weisen einen erheblichen Anteil der USDA-Katastrophenhilfe der Waldbrandbekämpfung zu, insbesondere der Beseitigung von Gefahrenbäumen und der Hangstabilisierung, wobei die Programme voraussichtlich auf absehbare Zeit fortgesetzt werden. Diese Mittelzuweisung steigert die Nachfrage nach greiferzugerüsteten Crawler-Baggern und kompakten Ladern, die auf unwegsamem Gelände eingesetzt werden können und dabei den Bodendruck unterhalb der Schwellenwerte des Forstmanagements halten. Kalifornien hat Hybrid- und batterie-elektrische Plattformen rasch eingeführt, angetrieben durch die Advanced Clean Fleets-Regelung. Dieser Wandel hat eine deutlich zweigeteilte Antriebslandschaft im US-Markt für Crawler-Erdbewegungsmaschinen geschaffen. Unterdessen finanziert die Küsteninfrastrukturinitiative des IIJA Hafenbaggerungen und Kaimauersanierungen und stützt die Nachfrage nach Crawler-Kranen in Seattle, Tacoma und Portland.
Der Sun Belt verzeichnet das schnellste Bevölkerungswachstum, was zu mehr Wohnungsbaubeginnen führt, insbesondere auf kleineren Grundstücken. Infolgedessen gewinnen kompakte Raupenlader in Texas, Arizona, Florida und Georgia an Bedeutung, wo die Mietpenetration hoch ist. Um tarifbedingten Herausforderungen entgegenzuwirken, lokalisieren OEMs wie JCB und Sakai ihre Montageoperationen. Arbeitskräftemangel bleibt jedoch besonders ausgeprägt in Nevada, Utah und Colorado. Als Reaktion darauf erweitern Vermietungsunternehmen ihr Dienstleistungsangebot durch die Bündelung von Bedienertraining und autonomiefähigen Modulen und schaffen so inkrementelle Umsatzmöglichkeiten im gesamten US-Markt für Crawler-Erdbewegungsmaschinen.
Die Nachfrage im Mittleren Westen und Nordosten steigt weiterhin, angetrieben in erster Linie durch Brückensanierungsprojekte und die Zuschlagstoffproduktion. Diese Anwendungen stützen sich stark auf mittelgroße Radlader und Bagger in Steinbrüchen. In städtischen Märkten wie New York und Massachusetts gewinnt kompaktes Gerät an Dynamik, da Platzmangel und strenge Lärmschutzverordnungen die Einführung elektrischer Minimaschinen beschleunigen. Volvo CEs Erweiterung in Shippensburg erhöht das Mid-Atlantic-Angebot an hybriden Crawler-Geräten und nutzt die Nähe zu Ostküstenhäfen, um die eingehende Komponentenlogistik zu optimieren. Darüber hinaus ermöglicht die wachsende Telematiknutzung entlang des Korridors Boston–Washington Auftragnehmern, gemischte Flotten effizienter über verschiedene städtische Projekte hinweg zu verwalten und gleichzeitig das Software-Umsatzwachstum für OEMs zu unterstützen.
Wettbewerbslandschaft
Im US-Markt für Crawler-Erdbewegungsmaschinen halten Caterpillar, Komatsu und John Deere gemeinsam einen erheblichen Marktanteil. Diese moderate Konzentration öffnet die Tür für preisgetriebene Vorstöße von Wettbewerbern wie SANY, LiuGong und XCMG, insbesondere im Kompaktsegment. Als Reaktion darauf stärken diese etablierten Anbieter ihr Angebot mit fortschrittlichen Technologien. So plant Caterpillar beispielsweise, in naher Zukunft seine Level-4-Autonomie einzuführen und dabei Erkenntnisse aus einem umfangreichen Volumen an autonomen Transportdaten zu nutzen. Doosan Bobcat macht derweil mit der Vorstellung von Kollisionswarnung-KI und modularen Batterien auf der CES auf sich aufmerksam und setzt damit einen neuen technologischen Maßstab. Volvo CE hat erheblich in die Aufrüstung seines Werks in Shippensburg investiert und seine Hybrid- und Elektrokapazitäten ausgebaut. Dies positioniert das Werk als wichtigen Knotenpunkt an der Ostküste, insbesondere da sich die Batterielogistik weiterentwickelt.
Strategische Manöver in der Branche betonen den Fokus auf Eigenfinanzierung, die Sicherung von Aftersales-Teileausgaben und vorausschauende Wartung zur Minimierung von Ausfallzeiten. Es gibt auch einen Vorstoß in Richtung modularer Elektrifizierungsplattformen, die für zukünftige Batterienachrüstungen vorbereitet sind. Kleinere Anbieter wie Sunward und Takeuchi schaffen sich eine Nische im Mietkanal, indem sie längere Wartungsintervalle und standardisierte Komponenten fördern. Diese Strategie reduziert die Lagerhaltungskosten für Flottenbesitzer erheblich. Die Kosten für die EPA-Tier-4-Final-Zertifizierung wirken jedoch als erhebliche Markteintrittsbarriere und beschleunigen die Branchenkonsolidierung. Ein Beispiel hierfür ist die engere Integration von CASE Construction Equipment durch CNH Industrial, was einen strategischen Wandel hin zu emissionskonformen Produktlinien und Hybrid-F&E signalisiert und die Einstiegshürde für Neueinsteiger erhöht.
Anbaugerätespezialisten konzentrieren sich auf forstwirtschaftsspezifische Geräte, insbesondere solche, die auf Gefahrenminderungsbudgets ausgerichtet sind. Gleichzeitig gehen Autonomiesoftwareanbieter Partnerschaften mit OEMs ein und rüsten ältere Maschinen mit GPS-Gefällesteuerung nach. Diese Zusammenarbeit verlängert nicht nur die Lebensdauer von Altgeräten, sondern verkürzt auch die Ersatzzyklen. Während der Preiswettbewerb im Segment unter 100 PS zunimmt, wird echte Marktführerschaft durch Faktoren wie Händlerservicedichte, Finanzierungsmöglichkeiten und datengestützte Verfügbarkeitsgarantien bestimmt. Diese Elemente wirken zusammen, um die Gesamtbetriebskosten für Flottenmanager zu senken.
Branchenführer der US-amerikanischen Raupen-Erdbewegungsmaschinen
Caterpillar Inc.
Komatsu Ltd.
John Deere
Volvo CE
Hitachi Construction Machinery
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Komatsu gab die Wiedereröffnung seiner unternehmenseigenen Niederlassung in Redding, Kalifornien, bekannt und erweitert damit seine Präsenz in Nordkalifornien. Als nördlichste Niederlassung des Unternehmens im Bundesstaat dient der Standort als strategisches Zentrum für Bau- und Forstoperationen in der gesamten Region.
- März 2026: Kubota stellte den kompakten Raupenlader SVL110-3 offiziell auf der Fachmesse CONEXPO-CON/AGG 2026 in Las Vegas vor und lancierte ihn. Die Markteinführung präsentierte Kubota's neuestes Angebot an kompakten Raupenladern für Fachleute der Bauindustrie, Gerätehändler und andere Besucher einer der größten Baufachmessen Nordamerikas.
- Juni 2025: Volvo Construction Equipment (Volvo CE) investiert weltweit 261 Millionen USD, um die Produktion von Crawler-Baggern auszubauen und Lieferkettenrisiken zu begegnen. Shippensburg, Pennsylvania, ist einer der für die Erweiterung vorgesehenen Standorte, und die Produktion soll 2026 beginnen.
- Juni 2025: CASE Construction Equipment bringt den Crawler-Bagger CX380E in Nordamerika mit 268 PS und einem Betriebsgewicht von 37.700 kg auf den Markt.


Berichtsumfang des Marktes für US-amerikanische Raupen-Erdbewegungsmaschinen
Der Umfang des Berichts umfasst Gerätetyp (Crawler-Bagger, Crawler-Planierraupentechnik und weitere), Antriebsart (Verbrennungsmotor sowie Elektro und Hybrid), Motorleistung (unter 100 PS, 100–200 PS und weitere), Anwendung (Bau und weitere) und Vertriebskanal (Direktverkauf durch OEM und weitere). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Raupenbagger |
| Raupenplaniermaschinen |
| Raupenradlader |
| Raupenkrane und Rohrverlegemaschinen |
| Kompakte Raupenradlader und Kompaktlader |
| Sonstige (Grabenfräse, Bohrgerät usw.) |
| Verbrennungsmotor |
| Elektro und Hybrid |
| Unter 100 PS |
| 100–200 PS |
| 201–400 PS |
| Über 400 PS |
| Bauwesen |
| Bergbau und Steinbruch |
| Landwirtschaft und Forstwirtschaft |
| Sonstige |
| OEM-Direktverkauf |
| Autorisierte Händler |
| Miet- und Leasingunternehmen |
| Nordosten |
| Mittlerer Westen |
| Süden |
| Westen |
| Nach Gerätetyp | Raupenbagger |
| Raupenplaniermaschinen | |
| Raupenradlader | |
| Raupenkrane und Rohrverlegemaschinen | |
| Kompakte Raupenradlader und Kompaktlader | |
| Sonstige (Grabenfräse, Bohrgerät usw.) | |
| Nach Antrieb | Verbrennungsmotor |
| Elektro und Hybrid | |
| Nach Motorleistung | Unter 100 PS |
| 100–200 PS | |
| 201–400 PS | |
| Über 400 PS | |
| Nach Anwendung | Bauwesen |
| Bergbau und Steinbruch | |
| Landwirtschaft und Forstwirtschaft | |
| Sonstige | |
| Nach Vertriebskanal | OEM-Direktverkauf |
| Autorisierte Händler | |
| Miet- und Leasingunternehmen | |
| Nach Geografie | Nordosten |
| Mittlerer Westen | |
| Süden | |
| Westen |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-Markt für Crawler-Erdbewegungsmaschinen im Jahr 2026?
Der Markt wird im Jahr 2026 auf 1,33 Milliarden USD geschätzt, mit einem CAGR-Ausblick von 5,41 % bis 2031.
Welche Gerätekategorie wächst am schnellsten?
Kompakte Raupenlader und Kompaktlader werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 6,43 % wachsen.
Was treibt die Mietnachfrage für Crawler-Geräte an?
Arbeitskräftemangel, höhere Finanzierungszinsen und die 100-%-Sonderabschreibung gemäß dem Steuergesetz von 2025 begünstigen kurzfristige Mietverträge mit Schulungspaketen.
Wie schnell gewinnen Hybrid- und Elektrobagger Marktanteile?
Elektrifizierte und hybride Einheiten werden bis 2031 voraussichtlich eine CAGR von 6,45 % erzielen und damit Diesel übertreffen, obwohl Verbrennungsmotoren heute noch dominieren.
Welche Regionen zeigen das stärkste Nachfragewachstum?
Der Sun Belt und die von Waldbränden betroffenen westlichen Bundesstaaten führen das Wachstum an, bedingt durch Bevölkerungszuzug und Verpflichtungen zur Katastrophenschutzfinanzierung.
Welche Auswirkungen haben die Tier-4-Final-Vorschriften auf die Gerätekosten?
Emissionssteuerungshardware erhöht die Kosten für Dieselantriebsstränge um 10–25 %, was einige Käufer dazu veranlasst, Hybridalternativen zu erkunden, und OEMs in Richtung modularer Elektrifizierung drängt.
Seite zuletzt aktualisiert am:



