
Marktgröße und Marktanteil des US-amerikanischen Marktes für kardiovaskuläre und Weichteilreparatur-Patches
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
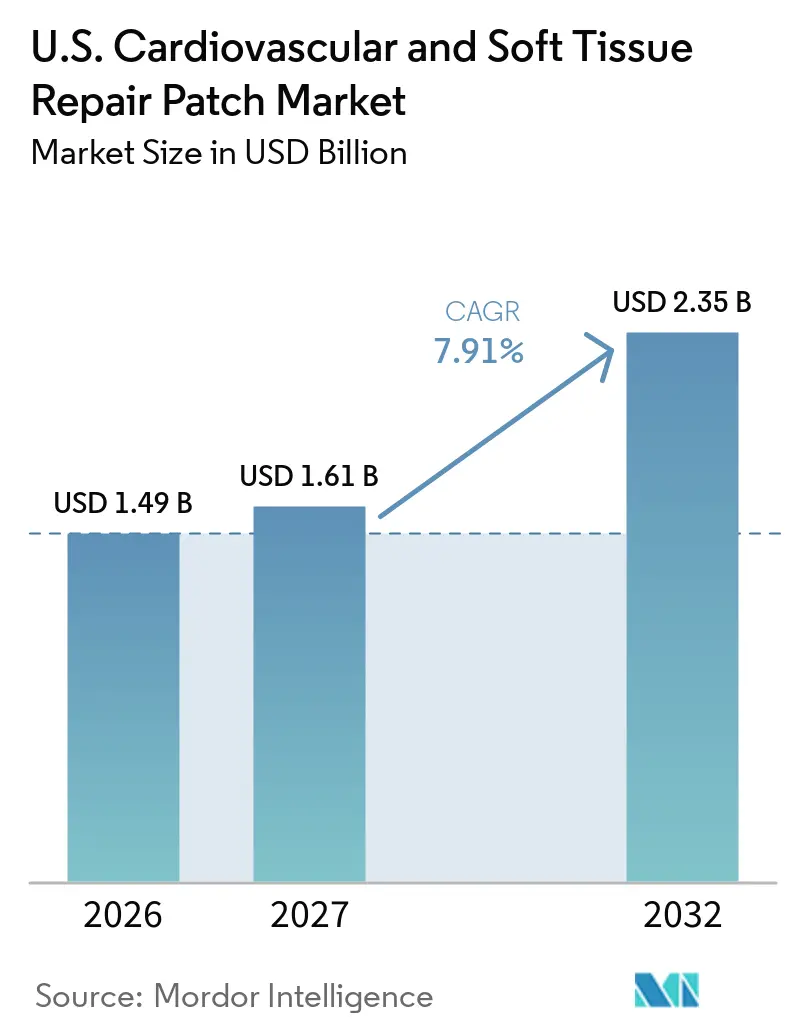
| Marktgröße im Basisjahr (2026) | 1.49 Milliarden US-Dollar |
| Marktgröße (2027) | 1.61 Milliarden US-Dollar |
| Marktgröße (2032) | 2.35 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.91 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Marktes für kardiovaskuläre und Weichteilreparatur-Patches von Mordor Intelligence
Die Größe des US-amerikanischen Marktes für kardiovaskuläre und Weichteilreparatur-Patches wird voraussichtlich von 1,49 Milliarden USD im Jahr 2026 und 1,61 Milliarden USD im Jahr 2027 auf 2,35 Milliarden USD bis 2032 anwachsen, was einer CAGR von 7,91 % zwischen 2027 und 2032 entspricht.
Der US-amerikanische Markt für kardiovaskuläre und Weichteilreparatur-Patches profitiert von vielfältigen klinischen Anwendungen. Diese Patches werden bei der Reparatur angeborener Herzfehler, dem Verschluss vaskulärer Arteriotomien, perikardiale Rekonstruktionen, duralen Verstärkungen, Hernienreparaturen und umfassenderen Weichteilrekonstruktionen eingesetzt. Diese Vielseitigkeit stabilisiert die Umsätze und verringert die Anfälligkeit gegenüber Rückgängen in einer einzelnen Prozedurkategorie. Die Prävalenz angeborener kardiovaskulärer Defekte bleibt ein wesentlicher Treiber, mit einer Geburtsprävalenz in einkommensstarken Regionen Nordamerikas von 12,3 pro 1.000 und einer Gesamtprävalenz aller Altersgruppen von 466.566 Personen in den Vereinigten Staaten.[1] Verbesserte Überlebensraten verlängern den Behandlungsbedarf über einen längeren Patientenlebenszyklus. Die Nachfrage nach Reoperation spielt ebenfalls eine entscheidende Rolle, insbesondere bei koronaren Bypass-Operationen.
Wichtigste Erkenntnisse des Berichts
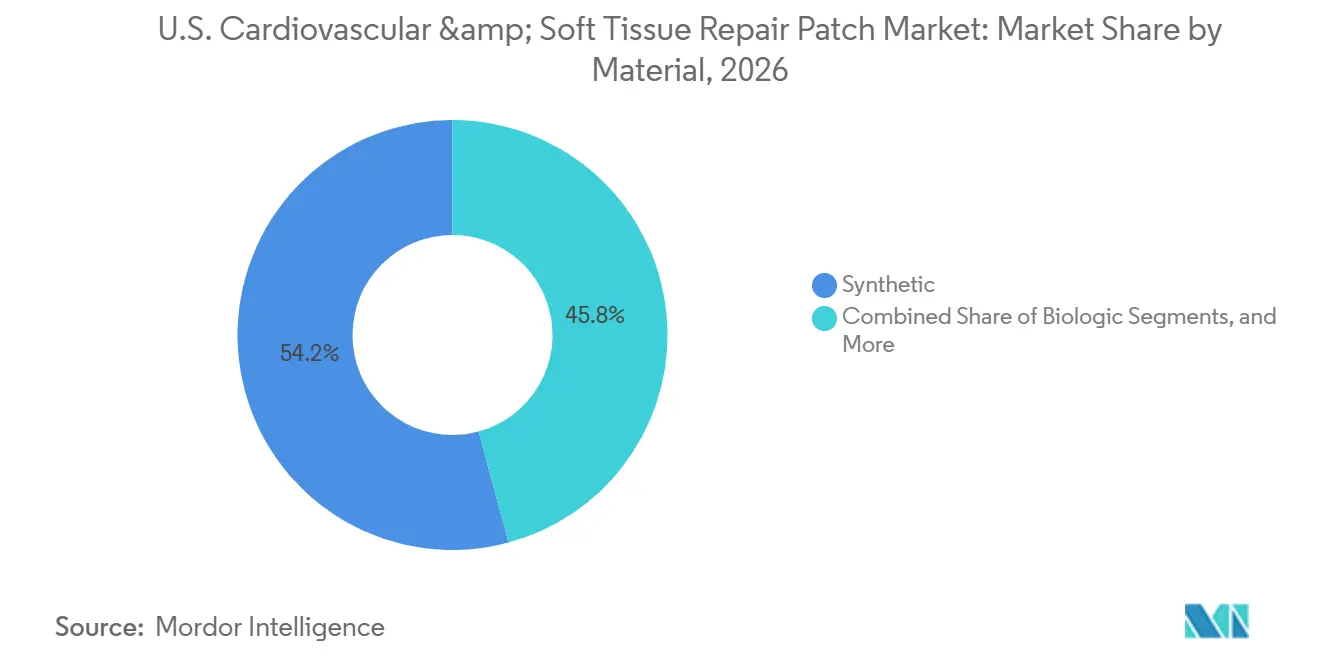
- Nach Material hielten synthetische Patches im Jahr 2026 einen Umsatzanteil von 54,20 %, während biologische Patches im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 8,52 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 40,45 % der Größe des US-amerikanischen Marktes für kardiovaskuläre und Weichteilreparatur-Patches auf die Weichteilreparatur, während für die Herzreparatur bis 2032 eine CAGR von 8,46 % prognostiziert wird.
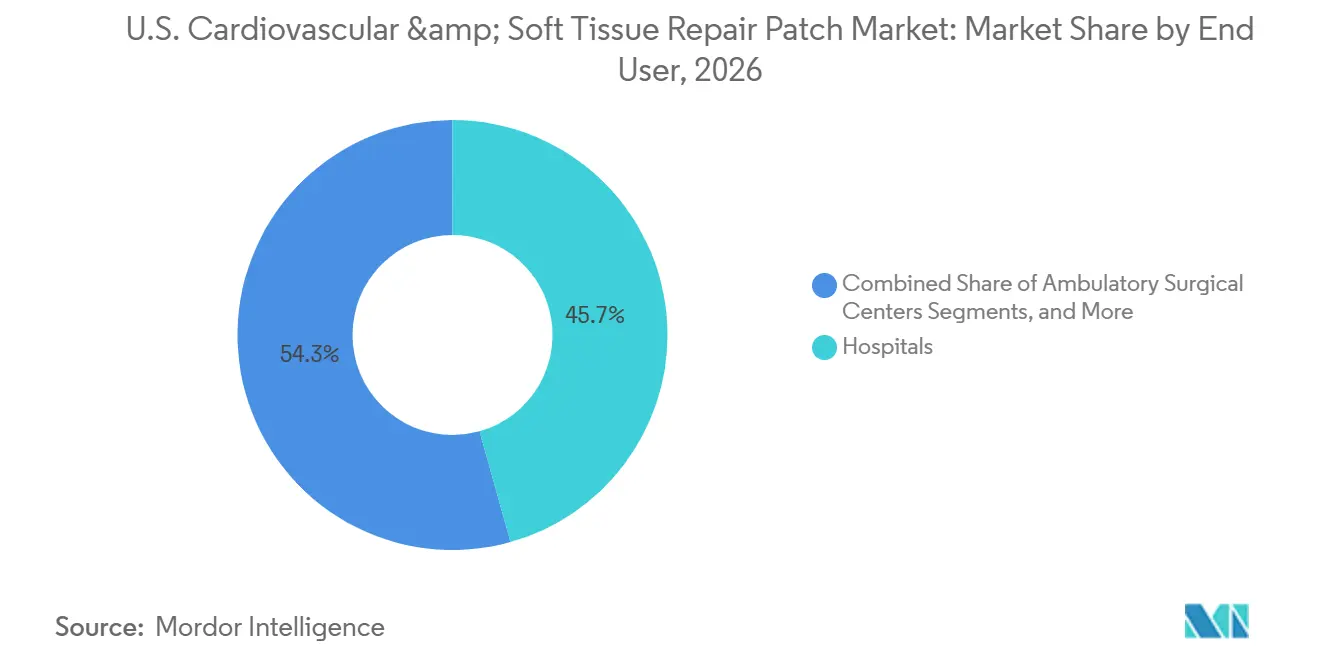
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Anteil von 45,65 % am US-amerikanischen Markt für kardiovaskuläre und Weichteilreparatur-Patches, während spezialisierte kardiovaskuläre Kliniken und spezialisierte chirurgische Zentren mit einer CAGR von 8,62 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen dürften.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des US-amerikanischen Marktes für kardiovaskuläre und Weichteilreparatur-Patches
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Volumina bei Karotisendarteriektomien und offenen peripheren Rekonstruktionen | +1.0% | National, mit erhöhter Konzentration in gefäßchirurgischen Hochvolumenprogrammen im Nordosten und im mittleren Atlantikraum | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Belastung durch Reparaturen angeborener Herzfehler | +1.3% | National, mit nennenswertem pädiatrischen CHD-Volumen an akademischen Herzzentern im Südosten und Mittleren Westen | Mittelfristig (2–4 Jahre) |
| Biologische Matrices gewinnen in infektionsgefährdeten oder komplexen Fällen an Bedeutung | +1.8% | National, mit höherer Akzeptanz in Hochakutkrankenhäusern in städtischen Gebieten und Transplantationszentren | Mittelfristig (2–4 Jahre) |
| Migration ausgewählter Weichteilreparatureingriffe in ambulante Operationszentren | +1.5% | National, mit frühen Gewinnen in Sun-Belt-Staaten mit hoher Dichte an ambulanten Operationszentren und regulatorischen Umgebungen ohne Bedarfsnachweispflicht | Kurzfristig (≤ 2 Jahre) |
| Adhäsionsminderung bei Redo-Sternotomien erhöht die Nachfrage nach Perikardial-Patches | +0.8% | National, konzentriert auf hochvolumige Herzchirurgieprogramme für Erwachsene | Mittelfristig (2–4 Jahre) |
| Pädiatrische Patch-Auswahl verlagert sich hin zu Biologika mit geringerer Kalzifizierung | +0.7% | National, konzentriert auf pädiatrische Herzchirurgiezentren mit langfristigen Patientennachsorgeprogrammen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Volumina bei Karotisendarteriektomien und offenen peripheren Rekonstruktionen
Die Karotisendarteriektomie treibt weiterhin die direkte Patch-Nachfrage an, da der Arteriotomieverschluss ein integraler Bestandteil des Eingriffs bleibt. Eine Analyse aus dem Jahr 2025 von 395.092 Karotisrevaskularisierungen bei Medicare-Begünstigten von Januar 2017 bis September 2024 zeigte, dass die Karotisendarteriektomie 76,7 % der Eingriffe ausmachte, während das Karotisarterien-Stenting 23,3 % repräsentierte. Trotz des Anstiegs des Stentings von 13 % im Jahr 2017 auf 38 % bis 2024 bleibt die Karotisendarteriektomie die dominierende Behandlungsmethode.[2] Obwohl das Gesamtvolumen der Karotisrevaskularisierungen von 61.280 im Jahr 2017 auf 43.735 im Jahr 2023 zurückgegangen ist, stützen Karotisendarteriektomiefälle weiterhin die Patch-Nachfrage. Darüber hinaus unterstützen offene periphere Gefäßrekonstruktionen, wie femorale und iliakale Bypässe, patch-gestützte Verschlüsse in komplexen Fällen.
Anhaltende Belastung durch Reparaturen angeborener Herzfehler
Reparaturen angeborener Herzfehler erzeugen eine langfristige Nachfrage, da Patienten häufig mehrere Eingriffe vom Säuglingsalter bis ins Erwachsenenalter benötigen. Die Amerikanische Herzvereinigung berichtete von einer Geburtsprävalenz von 12,3 pro 1.000 in Nordamerika, mit einer Prävalenz in den Vereinigten Staaten im Jahr 2024 von 466.566 Personen, von denen 60 % unter 20 Jahre alt waren.[3] Das Datenbankupdate 2024 der Gesellschaft für Thoraxchirurgen hob das Wachstum der Eingriffszahlen hervor, wobei Patch-Reparaturen von Vorhof- und Ventrikelseptumdefekten zu den häufigsten zählten. Diese wiederkehrende Nachfrage, beeinflusst durch regionale Kosten- und Aufenthaltsvariationen, unterstreicht die Bedeutung flexibler Preisgestaltung und vielfältiger Produktangebote für Lieferanten.[4]
Biologische Matrices gewinnen in infektionsgefährdeten oder komplexen Fällen an Bedeutung
Biologische Materialien gewinnen in Hochrisiko- und kontaminierten Operationsfeldern aufgrund ihrer überlegenen Infektionskontrolle und Gewebeintegration an Bedeutung. Eine Studie aus dem Jahr 2024 zeigte günstige Ergebnisse mit bovinen Perikardial-Grafts bei Gefäßinfektionen und unterstützt den Einsatz von Biologika in komplexen Fällen. Dieser Trend weitet den Markt für biologische Patches in den Vereinigten Staaten aus, insbesondere für vaskuläre und kardiale Reparaturen, bei denen Haltbarkeit und Infektionsresistenz entscheidend sind. Der Biologika-Markt ist für ein Wachstum von 2026 bis 2031 positioniert, wobei strenge FDA- und Gewebebank-Standards die Disziplin der Lieferkette gewährleisten.
Migration ausgewählter Weichteilreparatureingriffe in ambulante Operationszentren
Erstattungsrichtlinien treiben die Migration von Weichteilreparatureingriffen in ambulante Operationszentren voran. Die endgültige CMS-Regelung für 2026 fügte 86 kardiovaskuläre Prozedurcodes zur genehmigten Liste ambulanter Operationszentren hinzu und ermöglicht so mehr ambulante Eingriffe. Ambulante Operationszentren bevorzugen leichte Einwegpatches, die Arbeitsabläufe rationalisieren und die Umrüstzeit reduzieren. Die Einführung des roboterkompatiblen OviTex IHR von TELA Bio im Jahr 2024 entspricht diesem Trend und bedient minimalinvasive Eingriffe. Lieferanten, denen effiziente Verpackungen und mit ambulanten Operationszentren kompatible Formate fehlen, riskieren langfristige Nachteile, da sich dieser Wandel beschleunigt.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Anschaffungskosten für biologische Patches und Erstattungslücken | -1.0% | National, am stärksten ausgeprägt in ländlichen und kommunalen Krankenhäusern mit begrenztem GPO-Einfluss und geringen Betriebsmargen | Mittelfristig (2–4 Jahre) |
| Produktversagen, Rückrufrisiko und Haltbarkeitsbedenken | -0.8% | National, besonders wirkungsvoll in hochvolumigen akademischen Zentren, die systematische Marktüberwachung nach der Zulassung durchführen | Langfristig (≥ 4 Jahre) |
| Endovaskuläre und transkatheterbasierte Substitution reduziert den offenen Patch-Fallmix | -0.7% | National, am stärksten ausgeprägt in ländlichen und kommunalen Krankenhäusern mit begrenztem GPO-Einfluss und geringen Betriebsmargen | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von einzelnen Quellen bei der Gewebeverarbeitung und biologischen Rohmaterialien | -0.5% | National, besonders wirkungsvoll in hochvolumigen akademischen Zentren, die systematische Marktüberwachung nach der Zulassung durchführen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für biologische Patches und Erstattungslücken
Biologische kardiovaskuläre Patches stehen vor Herausforderungen bei der Akzeptanz aufgrund hoher Anschaffungskosten, die häufig die synthetischer Alternativen übersteigen. Diese Preisdiskrepanz erschwert Wertanalyseprüfungen, verlangsamt Krankenhausübergänge und verlängert den kommerziellen Zyklus für Premiumprodukte in den Vereinigten Staaten. Die Erstattung bleibt fragmentiert, wobei viele biologische Patches Verhandlungen mit Kostenträgern und institutionelle Genehmigungen erfordern, was die Akzeptanz um 6 bis 18 Monate verzögert. Lieferanten berichten auch von Umsatzdruck, wenn Premiumprodukte auf Beschaffungswiderstand oder Budgetprüfungen stoßen.
Produktversagen, Rückrufrisiko und Haltbarkeitsbedenken
Haltbarkeit ist bei Herz- und Gefäßoperationen entscheidend, da die Patch-Auswahl Risiken wie Spätversagen, Infektion und Kalzifizierung beeinflusst. Der US-amerikanische Markt überwacht die Leistung nach der Markteinführung genau, insbesondere in akademischen Zentren. Der pädiatrische Einsatz wirft Bedenken aufgrund von Kalzifizierungsrisiken bei mit Glutaraldehyd fixiertem bovinen Perikardium auf, was das Interesse an Bioscaffold-Optionen mit geringerer Kalzifizierung weckt. Trotz vielversprechender Ergebnisse neuerer Formate sehen sich Hersteller strengen FDA- und ISO-13485-Standards gegenüber, bei denen Rückrufe oder Sicherheitsprobleme das Vertrauen der Chirurgen schnell beeinträchtigen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Biologika beschleunigen sich trotz Volumenführerschaft synthetischer Produkte
Im Jahr 2026 hielten synthetische Patches einen Umsatzanteil von 54,20 % im US-amerikanischen Markt für kardiovaskuläre und Weichteilreparatur-Patches. Ihre Dominanz wird durch die Kosteneffizienz, die dimensionale Konsistenz und die klinische Vertrautheit mit Materialien wie ePTFE, Polyester und Polypropylen begünstigt. ePTFE bleibt aufgrund seiner Zuverlässigkeit und verfahrenstechnischen Vertrautheit entscheidend für den Verschluss von Karotis- und peripheren Arteriotomien. Synthetische Produkte profitieren zudem von vereinfachten Beschaffungsprozessen, die eine vorhersehbare Preis-Leistungs-Ausrichtung ermöglichen.
Biologische Patches werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,52 % wachsen, angetrieben durch ihren Einsatz in kontaminierten Feldern, infektionsanfälligen Reparaturen und Fällen, die eine bessere Gewebeintegration erfordern. Bovines Perikard ist das am häufigsten verwendete biologische Material, während porzines SIS und ECM-basierte Formate bei Rekonstruktions- und Herzanwendungen zunehmend an Bedeutung gewinnen und ihre Akzeptanz über Nischenanwendungen hinaus ausweiten.

Nach Anwendung: Weichteilvolumen treibt Umsatz, Herzreparatur beschleunigt sich
Die Weichteilreparatur entfiel im Jahr 2026 auf 40,45 % des US-amerikanischen Marktes für kardiovaskuläre und Weichteilreparatur-Patches, angetrieben durch häufige Eingriffe wie Hernienreparatur, Bauchwandrekonstruktion und Brustrekonstruktion. Dieses Segment profitiert von einer diversifizierten Nachfragebasis in Krankenhaus- und ambulanten Umgebungen, die sowohl routinemäßige als auch komplexe Bedürfnisse abdeckt.
Die Herzreparatur ist die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 8,46 % von 2027 bis 2032. Das Wachstum wird durch Operationen bei angeborenen Herzfehlern, erneute Herzeingriffe und die Ausweitung struktureller Herzprogramme unterstützt. Die Gefäßreparatur bleibt die zweitgrößte Anwendung, angetrieben durch Karotisendarterektomieverschlüsse und periphere Bypässe, mit zusätzlicher Nachfrage durch vaskuläre Protheseninfektionen.
Nach Endnutzer: Krankenhäuser behalten Mehrheit, Fachzentren übertreffen Wachstum
Krankenhäuser hielten im Jahr 2026 einen Umsatzanteil von 45,65 % im US-amerikanischen Markt für kardiovaskuläre und Weichteilreparatur-Patches. Ihre Dominanz ergibt sich aus dem Bedarf an fortgeschrittenen chirurgischen Kapazitäten und multidisziplinären Teams für Hochakut-Eingriffe. Krankenhäuser bevorzugen zudem Produkte mit starker klinischer Evidenz und zuverlässigen Lieferketten.
Ambulante chirurgische Zentren sind das zweitgrößte Endnutzersegment und konzentrieren sich auf hochvolumige Eingriffe mit geringerer Akuität und schnellerem Durchsatz. Spezialisierte kardiovaskuläre Kliniken und chirurgische Zentren sind die am schnellsten wachsende Kategorie mit einer prognostizierten CAGR von 8,62 % von 2027 bis 2032, angetrieben durch ein breiteres Eingriffsspektrum und effizienzorientierte Einkaufsstrategien.
Geografische Analyse
Der Nordosten und der mittlere Atlantikraum bleiben die Nachfragezentren mit der höchsten Intensität aufgrund ihrer dichten akademischen medizinischen Infrastruktur, hochvolumiger gefäßchirurgischer Programme, Transplantationskrankenhäuser und überweisungsbasierter Zentren für angeborene Herzfehler. Diese Regionen entfallen auf einen erheblichen Anteil des Einsatzes von Premium-Biologika- und extrazellulären Matrix-Patches, insbesondere bei Hochakuteingriffen, bei denen klinische Nuancen Beschaffungsentscheidungen gegenüber dem Stückpreis bestimmen.
Der Sun Belt ist der am schnellsten wachsende regionale Markt im US-amerikanischen Sektor für kardiovaskuläre und Weichteilreparatur-Patches. Dieses Wachstum wird durch Bevölkerungsexpansion, eine hohe Belastung durch kardiovaskuläre Risikofaktoren und die rasche Entwicklung ambulanter Operationsinfrastruktur angetrieben. Staaten wie Texas, Florida und Arizona kombinieren wachsende Patientenpools mit Richtlinien, die die ambulante Eingriffsmigration begünstigen. Märkte ohne Bedarfsnachweisgesetze haben eine schnellere Expansion ambulanter Operationszentren erlebt, was Patch-Lieferanten zugute kommt, da ambulante Käufer Verfahrenseffizienz und vorhersehbare Wirtschaftlichkeit priorisieren.
Ländliche Teile des Mittleren Westens und des Mountain West bleiben die am stärksten unterversorgten Gebiete im US-amerikanischen Markt für kardiovaskuläre und Weichteilreparatur-Patches. Begrenzte Krankenhausinfrastruktur, geringere Fallvolumina der Chirurgen und Zugangshindernisse schränken die Überweisungskonversion in fortgeschrittene Eingriffe ein. Obwohl klinischer Bedarf besteht, stehen diese Regionen vor Herausforderungen aufgrund weniger Spezialisten und Zentren, die in der Lage sind, komplexe kardiale oder vaskuläre Patch-Anwendungen in großem Maßstab zu unterstützen.
Wettbewerbslandschaft
Der US-amerikanische Markt für kardiovaskuläre und Weichteilreparatur-Patches ist mäßig konsolidiert, wobei W. L. Gore & Associates, LeMaitre Vascular, Baxter International und Artivion in synthetischen und etablierten biologischen Kategorien führend sind. Diese Unternehmen nutzen Skalierung, Vertrautheit der Chirurgen, regulatorisches Fachwissen und langjährige Krankenhausbeziehungen und schaffen damit erhebliche Wettbewerbsvorteile. Die Führungsposition bei synthetischen Patches bleibt stark aufgrund der Präferenz der Ärzte für vertraute Handhabungseigenschaften und des Fokus der Einkaufsteams auf stabile Versorgung und klare Evidenzprüfungen.
Wettbewerbschancen entstehen dort, wo biologische Leistung auf Verfahrenseffizienz trifft und Nischenspezialisten anzieht. TELA Bio hat seine Plattform aus extrazellulärer Matrix des Schafspansen genutzt, um eine Präsenz in der Leistenbruchreparatur, der rekonstruktiven Chirurgie und resorbierbaren Formaten zu etablieren. Bis März 2025 berichtete das Unternehmen von über 45.000 Implantationen, unterstützt durch 35 klinische Studien. Die Einführung des roboterkompatiblen OviTex IHR im Jahr 2024 unterstreicht den Fokus auf minimalinvasive Arbeitsabläufe und das Wachstum ambulanter Eingriffe.
Markteintrittsbarrieren bleiben trotz einer sich verringernden technischen Lücke erheblich. FDA-510(k)- und PMA-Anforderungen, Standards für die Gewebehandhabung, ISO-13485-Konformität und Marktüberwachung nach der Zulassung schaffen hohe Schwellen für kleinere Akteure. Neue Marktteilnehmer gewinnen jedoch an Boden, indem sie überlegene Biokompatibilität, bessere Handhabung in komplexen Fällen oder verfahrenseffiziente Formate für ambulante Operationszentren und Facheinrichtungen anbieten. Die Wettbewerbslandschaft balanciert etablierte Akteure, die Kernvolumina durch Skalierung verteidigen, und Spezialisten, die ungedeckten Bedarf in spezifischen Fällen und Umgebungen ansprechen.
Marktführer im US-amerikanischen Markt für kardiovaskuläre und Weichteilreparatur-Patches
-
Baxter International Inc.
-
CorMatrix Cardiovascular, Inc.
-
Becton, Dickinson and Company
-
W. L. Gore & Associates, Inc.
-
Edwards Lifesciences Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Mai 2026: Artivion erwarb Endospan Ltd., den Entwickler des FDA-zugelassenen NEXUS Aortic Arch System, für 135 Millionen USD im Voraus und bis zu 200 Millionen USD in leistungsbasierten Zahlungen. Dies erweiterte das Portfolio von Artivion in die endovaskuläre Aortenbogenreparatur und adressiert ungedeckten Bedarf bei komplexen Aortenerkrankungen.
- April 2026: Artivion erhielt die Vorabmarktzulassung der US-amerikanischen FDA für das NEXUS Aortic Arch System, die erste endovaskuläre Therapie für komplexe Aortenbogenerkrankungen. Die Zulassung ermöglichte es Artivion, ein Laufzeitdarlehen in Höhe von 150 Millionen USD zur Finanzierung der Akquisition aufzunehmen.
- Februar 2026: W. L. Gore & Associates schloss die Akquisition von Conformal Medical ab, dem Entwickler des investigativen CLAAS AcuFORM Systems für den Verschluss des linken Herzohrs. Die Transaktion erweiterte das kardiovaskuläre Portfolio von Gore in strukturelle Herzinterventionen.
Berichtsumfang des US-amerikanischen Marktes für kardiovaskuläre und Weichteilreparatur-Patches
Gemäß dem Umfang des Berichts ist ein kardiovaskulärer und Weichteilreparatur-Patch ein spezialisiertes medizinisches Gerüst, das zur Verstärkung, Abdichtung oder zum Ersatz beschädigter oder geschwächter Gewebe im Körper verwendet wird. Diese biokompatiblen Patches, häufig aus biologischen (z. B. bovines Perikardium) oder synthetischen Materialien hergestellt, sind entscheidend für die Reparatur angeborener Herzfehler, die Reparatur von Hernien und die Rekonstruktion von Blutgefäßen.
Der US-amerikanische Markt für kardiovaskuläre und Weichteilreparatur-Patches ist nach Material, Anwendung, Endnutzer und Geografie segmentiert. Nach Material umfasst der Markt synthetische (ePTFE, Polyester, Polypropylen und andere Synthetika), biologische (bovines Perikardium, porcines SIS/ECM, humane azelluläre dermale Matrix) und gewebetechnische/Komposit-Produkte (biotechnisch hergestellte ECM-Gerüste, hybride resorbierbare Komposite). Nach Anwendung ist der Markt in Herzreparatur, Gefäßreparatur und -rekonstruktion, Perikardialreparatur, Durareparatur und Weichteilreparatur segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante Operationszentren und spezialisierte Herz-Kreislauf-Kliniken & chirurgische Fachzentren segmentiert. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
| Synthetisch | ePTFE |
| Polyester | |
| Polypropylen und andere Synthetika | |
| Biologisch | Bovines Perikardium |
| Porcines SIS / ECM | |
| Humane azelluläre dermale Matrix | |
| Gewebetechnisch / Komposit | Biotechnisch hergestellte ECM-Gerüste |
| Hybride resorbierbare Komposite |
| Herzreparatur |
| Gefäßreparatur und -rekonstruktion |
| Perikardialreparatur |
| Durareparatur |
| Weichteilreparatur |
| Krankenhäuser |
| Ambulante Operationszentren |
| Spezialisierte Herz-Kreislauf-Kliniken und chirurgische Fachzentren |
| Nach Material | Synthetisch | ePTFE |
| Polyester | ||
| Polypropylen und andere Synthetika | ||
| Biologisch | Bovines Perikardium | |
| Porcines SIS / ECM | ||
| Humane azelluläre dermale Matrix | ||
| Gewebetechnisch / Komposit | Biotechnisch hergestellte ECM-Gerüste | |
| Hybride resorbierbare Komposite | ||
| Nach Anwendung | Herzreparatur | |
| Gefäßreparatur und -rekonstruktion | ||
| Perikardialreparatur | ||
| Durareparatur | ||
| Weichteilreparatur | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Spezialisierte Herz-Kreislauf-Kliniken und chirurgische Fachzentren | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Markt für kardiovaskuläre und Weichteilreparatur-Patches im Jahr 2026 und 2032?
Die Größe des US-amerikanischen Marktes für kardiovaskuläre und Weichteilreparatur-Patches beläuft sich im Jahr 2026 auf 1,49 Milliarden USD und wird bis 2032 voraussichtlich 2,35 Milliarden USD erreichen, mit einer CAGR von 7,91 %.
Welches Materialsegment führt den Umsatz bei patch-basierten kardiovaskulären und Weichteilreparaturen in den Vereinigten Staaten an?
Synthetische Patches führten im Jahr 2026 mit einem Anteil von 54,20 % den Umsatz an, begünstigt durch Kosteneffizienz, konsistente Handhabung und langjährigen klinischen Einsatz in der Gefäßreparatur.
Welcher Anwendungsbereich trägt in diesem Bereich den größten Umsatz bei?
Die Weichteilreparatur war im Jahr 2026 mit einem Anteil von 40,45 % die größte Anwendung, unterstützt durch hohe Volumina bei Hernienreparatur, Bauchwandrekonstruktion und Brustrekonstruktion.
Was treibt das schnellere Wachstum bei biologischen Patches an?
Das Wachstum wird durch den zunehmenden Einsatz in kontaminierten und komplexen Fällen unterstützt, bei denen Chirurgen Gewebeintegration und geringeres Infektionsrisiko gegenüber einfachen Stückpreisvorteilen bevorzugen.
Warum wachsen Fachzentren schneller als Krankenhäuser bei der Patch-Nachfrage?
Spezialisierte Herz-Kreislauf-Kliniken und chirurgische Fachzentren werden voraussichtlich mit einer CAGR von 8,62 % wachsen, da mehr Eingriffe in ambulante Umgebungen verlagert werden und diese Einrichtungen effiziente, standardisierte Produkte bevorzugen.
Was ist die größte kommerzielle Herausforderung für Lieferanten biologischer Patches?
Hohe Anschaffungskosten und uneinheitliche Erstattung bleiben wesentliche Hindernisse, da die Krankenhausgenehmigung langsam sein kann, insbesondere wenn Einkäufer Premium-Biologika mit weit günstigeren synthetischen Alternativen vergleichen.