
Marktgröße und Marktanteil der orthopädischen Weichteilreparatur
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 8.52 Milliarden US-Dollar |
| Marktgröße (2032) | 13.80 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der orthopädischen Weichteilreparatur von Mordor Intelligence
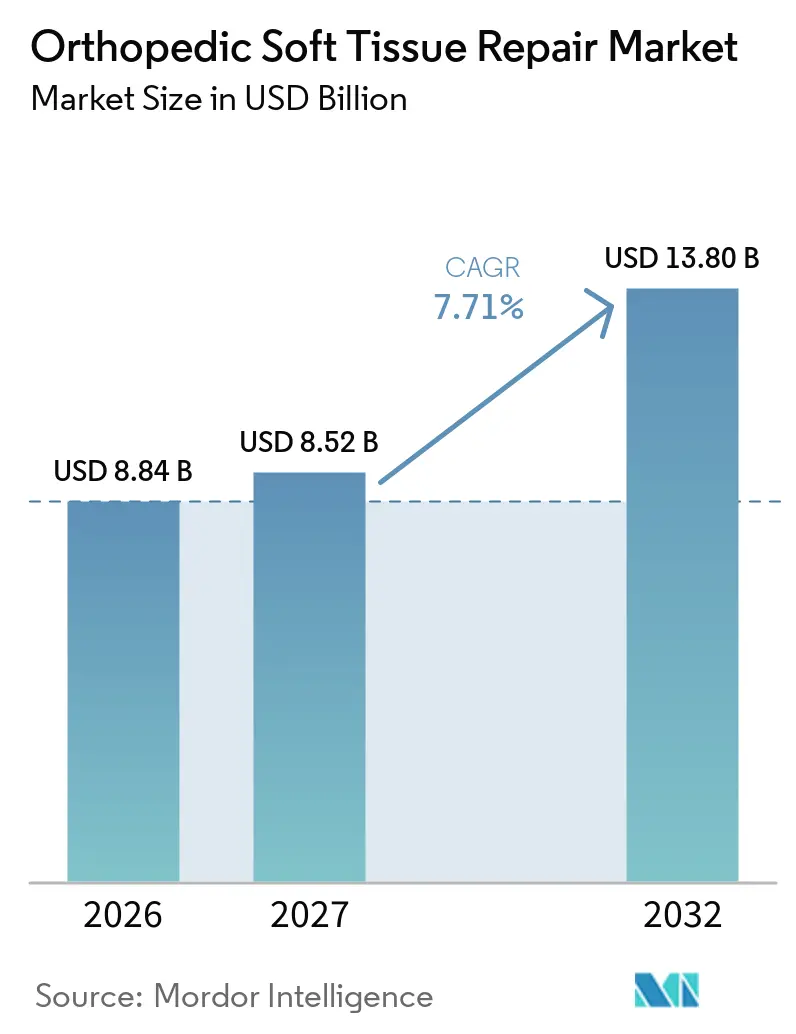
Die Marktgröße für orthopädische Weichteilreparatur wird voraussichtlich von 8,84 Milliarden USD im Jahr 2026 auf 8,52 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 13,80 Milliarden USD erreichen, mit einer CAGR von 7,71 % über den Zeitraum 2027–2032.
Die demografische Alterung, die zunehmende Sportbeteiligung und die beschleunigte Akzeptanz bio-induktiver Gerüste durch Chirurgen verstärken das Eingriffvolumen. Krankenhäuser und ambulante Operationszentren (ASCs) erweitern ihre arthroskopischen Einheiten, um von kürzeren Aufenthalten und verbesserter Erstattung zu profitieren, während Originalgerätehersteller (OEMs) die Forschung und Entwicklung (F&E) im Bereich Biologika, die die endogene Heilung stimulieren, intensivieren. Planungsplattformen mit künstlicher Intelligenz (KI), die das Risiko eines erneuten Risses nach der Rotatorenmanschettenreparatur vorhersagen, erhöhen die Erfolgsquoten der Eingriffe weiter. Zusammen verstärken diese Kräfte eine starke Kaufdynamik für Fixationsanker, bioresorbierbare Implantate und Spezialeinwegartikel, die bei Schulter-, Knie- und Hüftreparaturen eingesetzt werden.
Wichtigste Erkenntnisse des Berichts
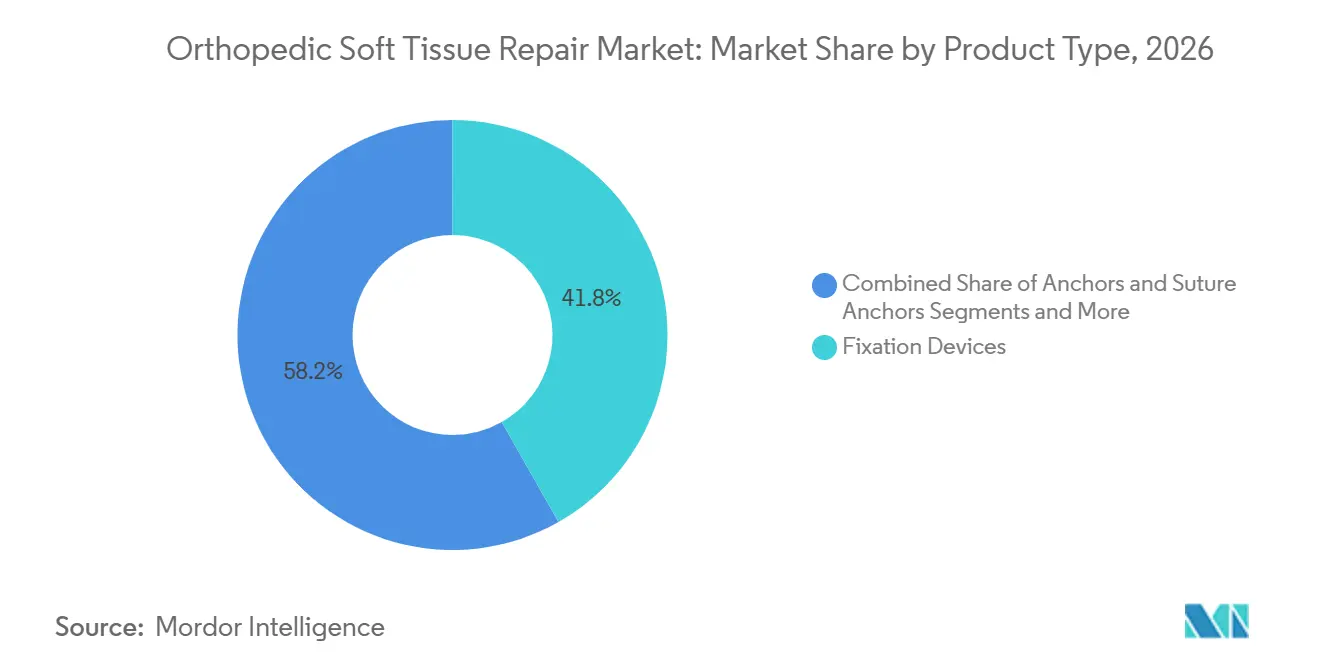
- Nach Produkttyp führten Fixationsgeräte mit einem Marktanteil von 41,8 % am Markt für orthopädische Weichteilreparatur im Jahr 2026, während bio-induktive Gerüste bis 2032 mit einer CAGR von 10,1 % wachsen.
- Nach Anwendung entfiel auf die Rotatorenmanschettenreparatur ein Anteil von 34,5 % an der Marktgröße für orthopädische Weichteilreparatur im Jahr 2026, und die Hüftlabrum-Reparatur ist auf dem Weg zu einer CAGR von 10,4 % bis 2032.
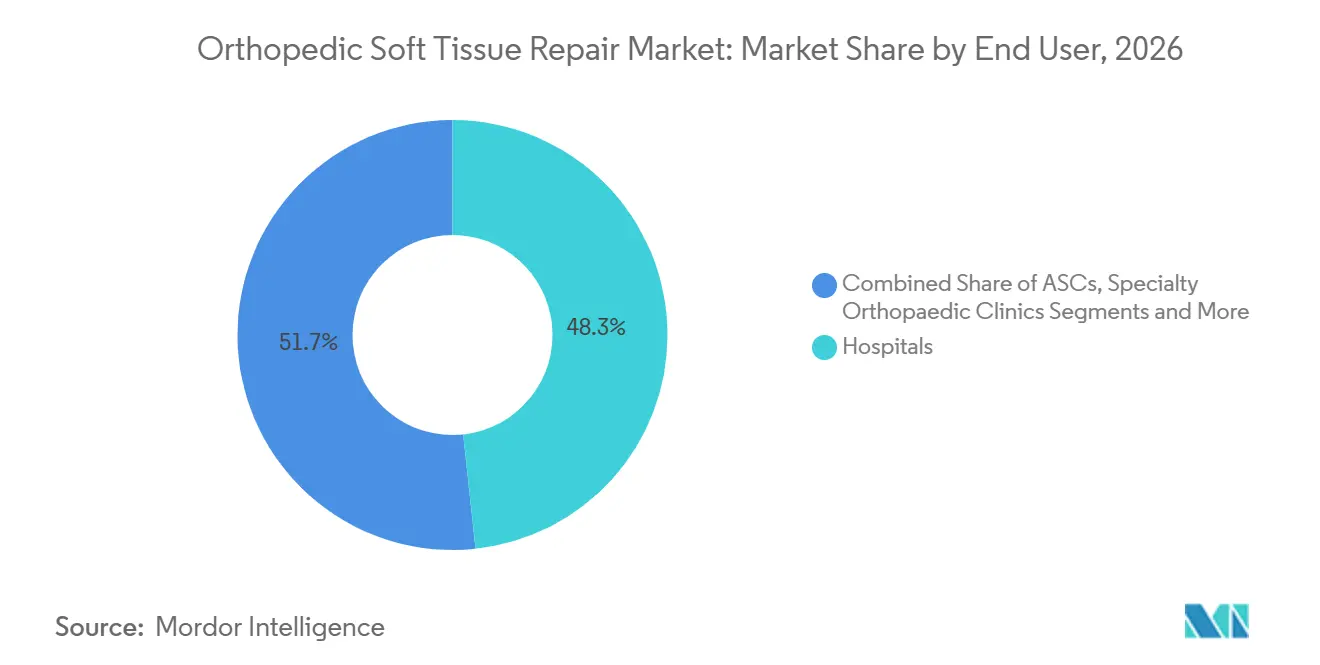
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 48,3 %, während ASCs im Rahmen überarbeiteter Medicare-Zahlungsregeln bis 2032 mit einer CAGR von 8,9 % wachsen.
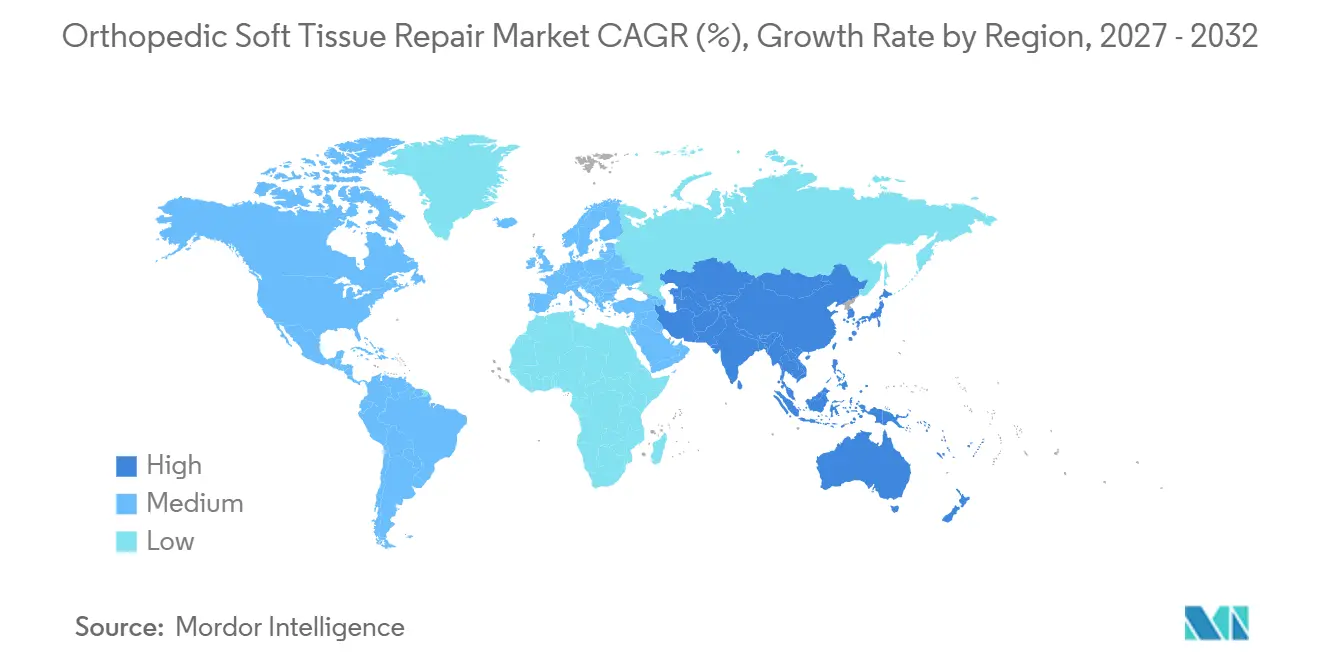
- Nach Region dominierte Nordamerika im Jahr 2026 mit einem Marktanteil von 38,7 % am Markt für orthopädische Weichteilreparatur, während für den asiatisch-pazifischen Raum aufgrund von Kapazitätserweiterungen und fertigungsfreundlichen Maßnahmen eine CAGR von 8,1 % bis 2032 prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung und Prävalenz von Sportverletzungen | +1.80% | Global, mit Schwerpunkt in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Verlagerung zu minimal-invasiven arthroskopischen Verfahren | +1.50% | Global, angeführt von Nordamerika, Ausweitung auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Wachstum ambulanter ASC-Erstattungsmodelle | +1.20% | Nordamerika primär, begrenzte EU-Akzeptanz | Kurzfristig (≤ 2 Jahre) |
| Aufkommen bioinduktiver und Gerüsttechnologien | +2.10% | Nordamerika und EU führend, Asien-Pazifik-Raum folgend | Mittelfristig (2–4 Jahre) |
| KI-gestützte präoperative Planung zur Verbesserung des Reparaturerfolgs | +0.90% | Nordamerika und EU als Kern, selektive Akzeptanz im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Kooperationen in der regenerativen Medizin mit OEMs | +1.00% | Global, mit Schwerpunkt der Forschung und Entwicklung in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung und Prävalenz von Sportverletzungen
Rotatorenmanschettenpathologien betreffen mehr als 40 % der Personen über 60 Jahre, und die Teilnahme am organisierten Sport bei Erwachsenen über 50 steigt weiter an.[1] Das Zusammentreffen degenerativer und akuter Verletzungsmechanismen lässt daher den Markt für orthopädische Weichteilreparatur wachsen. Gesundheitssysteme reagieren darauf, indem sie kombinierte sportmedizinische und geriatrisch-orthopädische Versorgungslinien einrichten, die hohe Volumina an Schulter-, Knie- und Hüftreparaturen bündeln. Parallel dazu haben öffentliche Kostenträger in Europa und Nordamerika begonnen, Sturzpräventions- und Bewegungsapparat-Screening-Programme zu finanzieren, was indirekt die Überweisungspipelines beschleunigt. In den aufstrebenden asiatischen Märkten bedienen Privatkrankenhäuser einreisende Medizintouristen, die kostengünstige arthroskopische Eingriffe suchen, und erweitern so die globale Adressierbarkeit für biologische Transplantate und Fixierungsanker.
Verlagerung zur minimal-invasiven Arthroskopie
Die arthroskopische Visualisierung, unterstützt durch 4K-Bildgebung und flexible Instrumente, verkürzt die durchschnittliche Verweildauer von zwei Tagen auf eine tagesklinische Entlassung bei vielen Sehnen- und Labrumreparaturen. Vericels US-Markteinführung von MACI Arthro im Jahr 2024, einem arthroskopisch applizierten Chondrozytenimplantat, unterstreicht den Trend zu kleineren Portalen und biologischer Augmentation. Studien zeigen, dass Chirurgen nach etwa 50 Fällen Kompetenz bei der arthroskopischen Dekompression des Nervus suprascapularis erreichen, wobei die Operationszeit von 29,5 Minuten auf 6,2 Minuten sinkt.[2] Mit flacher werdenden Lernkurven sehen OEMs, die Einwegkanülen, Nahtführer und intelligente Anker verkaufen, wachsende wiederkehrende Umsatzströme im Markt für orthopädische Weichteilreparatur.
Wachstum ambulanter ASC-Erstattungsmodelle
Die Zentren für Medicare- und Medicaid-Dienste haben die ASC-Zahlungssätze für das Kalenderjahr 2025 um 2,6 % angehoben und ihre Liste der abgedeckten Verfahren um zusätzliche arthroskopische Knie-, Schulter- und Hüfteingriffe erweitert.[3] Umsatzprognosen zeigen, dass orthopädische ASCs ihren Gesamtumsatz für bestimmte Bandrekonstruktionen verdoppeln können, sobald die neuen Sätze vollständig umgesetzt sind. Die Bündelung von Implantatkosten in die Gesamtvergütung veranlasst Käufer, volumenbasierte Verträge mit Implantatanbietern auszuhandeln, was eine Preiselastizität zugunsten bioresorbierbarer Anker schafft, die eine spätere Hardwareentfernung überflüssig machen. Gerätehersteller erwidern dies, indem sie gemeinsam in den Aufbau von ASCs investieren und Kapitalausrüstung zu aufgeschobenen Zahlungsbedingungen anbieten, um den Implantatdurchsatz im Markt für orthopädische Weichteilreparatur zu sichern.
Aufkommen bioinduktiver und Gerüsttechnologien
Regenerative Implantate verschieben das therapeutische Ziel von der strukturellen Verstärkung hin zur biologischen Wiederherstellung. Regenitys Kollagen-RejuvaKnee-Meniskusgerät erhielt 2024 die US-Zulassung und zielt auf mehr als 1 Million jährliche Meniskektomien ab. CONMEDs BioBrace erhielt im April 2025 erweiterte Indikationen und deckt nun mehr als 50 Verfahren ab, von der VKB- bis zur Bizepssehnenreparatur. Präklinische Arbeiten an Mangan-Silikat-Nanopartikelgerüsten haben zudem eine beschleunigte Sehnen-Knochen-Heilung durch Stammzellmodulation in Tiermodellen nachgewiesen. Diese Fortschritte steigern das Interesse von Chirurgen und Patienten und drängen konventionelle Schraube-und-Anker-Protokolle in Richtung hybrider Konstrukte, die Fixierung mit biologischer Augmentation kombinieren, was das künftige Wachstum im Markt für orthopädische Weichteilreparatur stärkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lücken in der klinischen Evidenz für neuartige Biologika | -1.40% | Global, mit strengerer Durchsetzung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Hohe Verfahrens- und Gerätekosten gegenüber dem Druck der Kostenträger | -2.10% | Nordamerika primär, Ausbreitung auf EU und Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Chirurgische Lernkurve für fortschrittliche Anker | -0.80% | Global, mit höherer Auswirkung in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Regulatorische Unsicherheit bei der Beschaffung von Allotransplantaten | -0.60% | Nordamerika und EU primär, begrenzte Auswirkung im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken in der klinischen Evidenz für neuartige Biologika
Seit mehr als 15 Jahren hat kein neues Biologikum zur Knorpelreparatur eine FDA-Zulassung erhalten, was die strenge klinische Prüfungslast für nach Abschnitt 351 klassifizierte Produkte unterstreicht. Die Behörde hat die Überwachung von Derivaten menschlichen Gewebes verschärft, und die Amerikanische Akademie der orthopädischen Chirurgen führt nun ein öffentliches Biologika-Dashboard zur Verfolgung des Forschungsstatus. Randomisierte Studien werden durch kleine Stichprobengrößen und ethische Hürden im Zusammenhang mit Placebo-Operationen behindert, was die kommerziellen Zeitpläne für Gerüstinnovatoren verzögert. Für Krankenhäuser begrenzen unsichere Langzeitwirksamkeitsdaten die Erstattungskodierung über vorübergehende Zusatzzahlungen für neue Technologien hinaus, was die anfängliche Akzeptanz im Markt für orthopädische Weichteilreparatur einschränkt.
Hohe Verfahrens- und Gerätekosten gegenüber dem Druck der Kostenträger
Die inflationsbereinigten Medicare-Zahlungen für primäre Hüft- und Knieendoprothetik sind seit dem Jahr 2000 um 55 % gesunken, während die Lieferkettenkosten bis zu 20 % der Ausgaben für Medizintechnik ausmachen. Die Erstattung für orthopädische Traumata ging im gleichen Zeitraum um fast ein Drittel zurück. Der Preisdruck bei episodenbezogener Versorgung veranlasst Chirurgen, Premium-Gerüstimplantate gegen engere Margen abzuwägen. Gleichzeitig standardisieren ASCs generische Schrauben oder verhandeln pauschalierte Verträge mit OEMs, was das kurzfristige Umsatzwachstum für hochwertige Biologika im Markt für orthopädische Weichteilreparatur verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Bioinduktive Technologien treiben Innovationen voranFixationsgeräte behielten im Jahr 2026 einen Marktanteil von 41,8 % am Markt für orthopädische Weichteilreparatur, gestützt durch die Allgegenwart von Ankern, Schrauben und Bändern, die bei Sehnen- und Bandverfahren eingesetzt werden. Dennoch skalieren bio-induktive Gerüste bis 2032 mit einer CAGR von 10,1 %, was einen Paradigmenwechsel hin zu regenerativen Heilkonstrukten signalisiert. Atreon erhielt 2025 die US-Zulassung für ein bioresorbierbares synthetisches Implantat, das während der Heilung der Rotatorenmanschette vorübergehende Unterstützung bietet und sich dann auflöst, wodurch künftige Hardwarekomplikationen vermieden werden. OEMs bündeln Wachstumsfaktoren, Stammzellträger und antimikrobielle Wirkstoffe in Verbunddesigns und schaffen multifunktionale Produkte, die Premium-Durchschnittsverkaufspreise erzielen.
F&E-Prioritäten konzentrieren sich zunehmend auf hybride Plattformen, die Fixation und biologische Signale in einem einzigen Abgabesystem integrieren. Der dreidimensionale Druck ermöglicht patientenspezifische Porositätsgradienten, während intelligente Polymere auf den lokalen pH-Wert oder die enzymatische Aktivität reagieren, um die Abbauraten zu steuern. Regulierungsbehörden haben Leitlinien veröffentlicht, die die mechanische Prüfparität mit herkömmlichen Metallen betonen, aber innovative Wege zum Nachweis der Biokompatibilität fördern, was Erstbewegern einen zeitlichen Vorteil verschafft. Insgesamt positionieren diese Fortschritte bio-induktive Konstrukte als entscheidende Beiträge zur langfristigen Expansion des Marktes für orthopädische Weichteilreparatur.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Hüftlabrum-Reparatur entwickelt sich zum WachstumsführerRotatorenmanschetteneingriffe generierten im Jahr 2026 34,5 % der Marktgröße für orthopädische Weichteilreparatur aufgrund hoher Prävalenz und gut etablierter klinischer Pfade. Die Hüftlabrum-Chirurgie wächst jedoch am schnellsten mit einer CAGR von 10,4 %, angetrieben durch verbesserte Diagnostik des femoroacetabulären Impingements und die Arthroskopie ohne Pfosten, die das Risiko einer Pudendusnerv-Schädigung reduziert. Chirurgen setzen nun kombinierte Kapselplikation und Femoroplastik ein, um die Hüftkinematik wiederherzustellen, was die Nachfrage nach niedrigprofilierten Nahtankern stimuliert, die mit eingeschränkten anatomischen Korridoren kompatibel sind.
Die Meniskuserhaltung vollzieht ebenfalls einen Übergang von der partiellen Meniskektomie hin zur gerüstbasierten Regeneration nach der Zulassung von Regenity's RejuvaKnee, das auf eine jährliche US-amerikanische Fallzahl von über 1 Million abzielt. Rekonstruktionen des vorderen Kreuzbandes (VKB) profitieren von multiphasischen Knochen-Band-Knochen-Gerüsten, die die Transplantatintegration beschleunigen. Da Ergebnisregister Haltbarkeitsgewinne für biologisch verbesserte Reparaturen dokumentieren, könnten Kostenträger-Algorithmen schließlich gewebeschonende Ansätze bevorzugen, was dem Markt für orthopädische Weichteilreparatur zusätzlichen Rückenwind verleiht.
Nach Endnutzer:
ASCs nutzen ErstattungsvorteileKrankenhäuser machten im Jahr 2026 48,3 % des Umsatzes aus, was ihren breiten Fallmix und ihre Verantwortung für die Traumaversorgung widerspiegelt. Dennoch wird für ASCs bis 2032 ein jährliches Wachstum von 8,9 % prognostiziert, da Medicare und private Versicherer geeignete Fälle in ambulante Einrichtungen mit niedrigeren Einrichtungsgebühren lenken. Chirurgen schätzen die Kontrolle über Planung und Personal, während Patienten die Entlassung am selben Tag und das reduzierte Infektionsrisiko schätzen.
Spezialisierte orthopädische Zentren experimentieren mit Pauschalzahlungsverträgen, die Implantat-, Einrichtungs- und Honorargebühren zu einem Festpreis abdecken. Gerätehersteller bieten ihrerseits Konsignationslager und cloud-verbundene Instrumente an, die die Nutzung verfolgen und eine detaillierte Kostenrechnung ermöglichen. Mobile chirurgische Einheiten und hybride stationär-ambulante Einrichtungen ergänzen die Kategorie „Sonstige” und erweitern die Reichweite in ländliche Einzugsgebiete. Insgesamt vertieft der Wandel im Versorgungsort das Eingriffvolumen und diversifiziert die Einkaufskanäle im Markt für orthopädische Weichteilreparatur.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für orthopädische Weichteilreparatur in Nordamerika
Nordamerika behielt im Jahr 2026 mit 38,7 % den größten Anteil am Markt für orthopädische Weichteilreparatur, gestützt durch eine fortschrittliche Bildgebungsinfrastruktur und die frühe Einführung biologischer Implantate. Bundesstaatliche Zahlungsreformen, die die ASC-Sätze anheben, verbessern die kurzfristige Umsatztransparenz; das langfristige Wachstum wird jedoch durch den Abwärtsdruck auf Chirurgenhonorare und Krankenhausbudgets gedämpft. US-amerikanische OEMs reagieren mit gezielten Akquisitionen – Strykers Kauf von Artelon ist ein Paradebeispiel – um proprietäre Weichteiltechnologien zu sichern.
Markt für orthopädische Weichteilreparatur im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wird bis 2032 eine CAGR von 8,1 % erwartet, gestützt durch Krankenhauserweiterungen, steigende verfügbare Einkommen und staatliche Anreize für die heimische Geräteherstellung. Die Nationale Medizinprodukteverwaltung Chinas hat die Zulassungswege für Klasse-III-Produkte im Rahmen der Staatsverordnung 739 gestrafft, was lokalen Unternehmen ermöglicht, orthopädische Roboter für die Arthroskopie auf den Markt zu bringen. Indiens produktionsbezogene Anreize fördern ebenfalls die heimische Implantatfertigung, erweitern das regionale Angebot und senken Kostenhürden.
Markt für orthopädische Weichteilreparatur in EMEA und Lateinamerika
Europa verzeichnet ein stetiges, reguliertes Wachstum, da die Fristen zur Einhaltung der Medizinprodukteverordnung (MDR) die klinischen Evidenzanforderungen in den Mitgliedstaaten harmonisieren. Die alternde Bevölkerung und der Fokus des öffentlichen Sektors auf ambulante Eingriffe stützen mittelfristige Volumenzuwächse. Lateinamerika, der Nahe Osten und Teile Afrikas verzeichnen derweil ein zweistelliges Wachstum bei Eingriffen ausgehend von einer kleinen Basis, obwohl Währungsvolatilität und ein fragmentiertes Erstattungssystem die Durchdringung von Premium-Implantaten verlangsamen. Originalhersteller, die abgestufte Preisstrategien und Chirurgenausbildungsprogramme einsetzen, sind am besten positioniert, um die inkrementelle Nachfrage in diesen Wachstumssegmenten des Marktes für orthopädische Weichteilreparatur zu erschließen.
Wettbewerbslandschaft
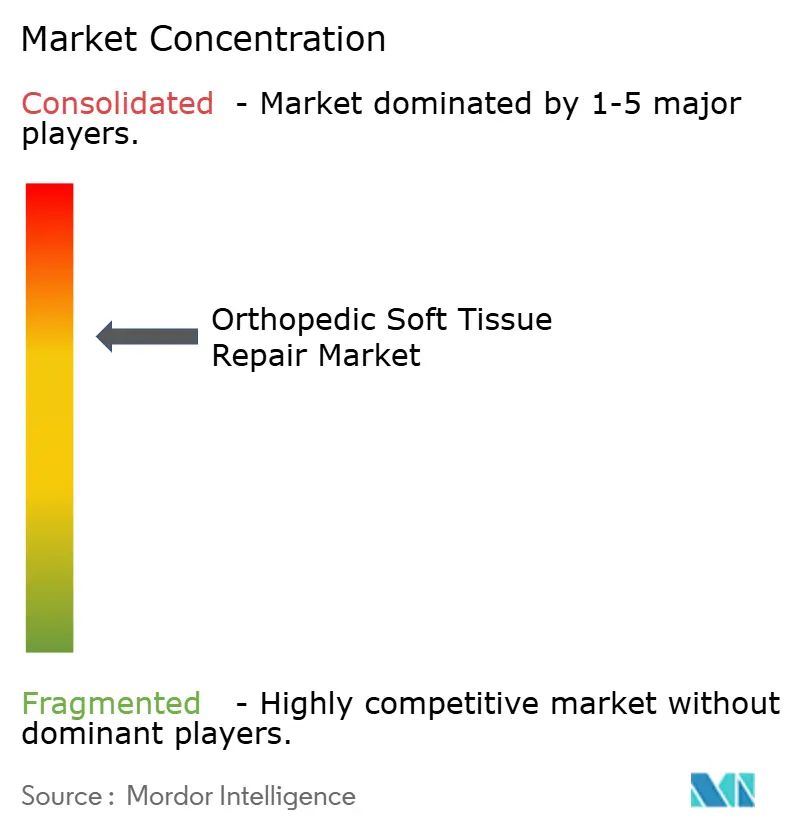
Die Branche für orthopädische Weichteilreparatur weist eine moderate Konsolidierung auf: Die fünf größten Hersteller kontrollieren zusammen rund 52 % des globalen Umsatzes, wobei Johnson & Johnson allein 13 % und Stryker etwa 3 % hält. Große Akteure nutzen ihre Größe, um Zulassungsstudien zu finanzieren, die die biologischen Anforderungen gemäß Abschnitt 351 erfüllen, und errichten damit Eintrittsbarrieren für kleinere Innovatoren. Jüngste Transaktionen – wie die Akquisition der Knorpelregenerationstechnologie Agili-C durch Smith+Nephew für 180 Millionen USD – signalisieren das Investoreninteresse an Plattformen, die Ankerportfolios durch biologische Augmentation ergänzen.
KI-Systeme, die Rissgeometrie und Knochendichte auf Implantatplatzierungspläne abbilden, entwickeln sich zu wichtigen Differenzierungsmerkmalen. Ein Deep-Learning-Modell erreichte kürzlich eine Genauigkeit von 96,9 % bei der Vorhersage des Risikos eines erneuten Risses nach arthroskopischer Rotatorenmanschettenreparatur, was die Debatte über leistungsbasierte Erstattung verschärft. Robotergestützte Knieendoprothetik erreichte 2023 einen Anteil von 13 % der US-amerikanischen Eingriffe, doch die langfristige Überlegenheit gegenüber manuellen Techniken bleibt unschlüssig.
Start-ups, die sich auf bioresorbierbare Polymere und zellbeladene Hydrogele konzentrieren, sammeln weiterhin Risikokapital, wenn auch zu niedrigeren Bewertungen als im Jahr 2021. Strategische Partnerschaften – wie Zimmer Biomets Allianz mit CBRE zur Entwicklung von ASC-Netzwerken – erweitern die nachgelagerte Kontrolle über Versorgungsumgebungen und Implantatformulare. Da Erstattungssysteme auf Pauschalzahlungen und evidenzbasierte Genehmigungen umstellen, werden Größe, Produktbreite und Datenanalyse zunehmend die Marktanteilsverschiebungen im Markt für orthopädische Weichteilreparatur bestimmen.
Marktführer der Branche für orthopädische Weichteilreparatur
-
Arthrex
-
Smith & Nephew
-
Stryker
-
Zimmer Biomet
-
Johnson & Johnson
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für orthopädische Weichteilreparatur Unternehmen in diesem Bericht
- Arthrex
- Smiths Group
- Stryker
- Zimmer Biomet
- Johnson & Johnson
- Conmed
- Medtronic
- Orthofix
- Integra LifeSciences
- Bioventus
- RTI Surgical
- Tissue Regenix
- MTF Biologics
- LifeNet Health
- Wright Medical (now Stryker)
- Parcus Medical
- Breg
- Mathys Ltd Bettlach
- Cayenne Medical
- Orthomed
Neueste Industrielle Entwicklungen in Markt für orthopädische Weichteilreparatur
- April 2025: CONMED erhielt die FDA-Zulassung für erweiterte BioBrace-Indikationen, die mehr als 50 Sehnen- und Bandreparaturen abdecken, und positioniert das Gerüst als Plattformtechnologie.
- Februar 2025: Atreon sicherte sich die US-Zulassung für ein bioresorbierbares Rotatorenmanschettenimplantat und bietet Chirurgen eine metallfreie Fixierungsoption.
- August 2024: Vericel brachte MACI Arthro auf den Markt und ermöglicht die arthroskopische Applikation autologer kultivierter Chondrozyten auf einer porcinen Kollagenmembran.
Globaler Berichtsumfang des Marktes für orthopädische Weichteilreparatur
Segmentierungsübersicht
| Fixierungsvorrichtungen |
| Anker und Nahtanker |
| Biologische Transplantate |
| Synthetische Transplantate |
| Nähte und Bänder |
| Sonstige |
| Rotatorenmanschettenreparatur |
| VKB/HKB-Reparatur |
| Meniskusreparatur |
| Hüftlabrum-Reparatur |
| Schulterlabrumreparatur |
| Sonstige |
| Krankenhäuser |
| Ambulante Operationszentren (ASCs) |
| Orthopädische Fachkliniken |
| Sportmedizinische Zentren |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Fixierungsvorrichtungen | |
| Anker und Nahtanker | ||
| Biologische Transplantate | ||
| Synthetische Transplantate | ||
| Nähte und Bänder | ||
| Sonstige | ||
| Nach Anwendung | Rotatorenmanschettenreparatur | |
| VKB/HKB-Reparatur | ||
| Meniskusreparatur | ||
| Hüftlabrum-Reparatur | ||
| Schulterlabrumreparatur | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren (ASCs) | ||
| Orthopädische Fachkliniken | ||
| Sportmedizinische Zentren | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für orthopädische Weichteilreparatur?
Die Marktgröße für orthopädische Weichteilreparatur beträgt im Jahr 2027 9,52 Milliarden USD.
Wie schnell wächst die Nachfrage nach bioinduktiven Gerüsten?
Bio-induktive Gerüste expandieren bis 2032 mit einer CAGR von 10,1 % dank der Vorteile der regenerativen Heilung.
Warum gewinnen ambulante Operationszentren Marktanteile bei Weichteilverfahren?
Überarbeitete Medicare-Zahlungssätze und die Bequemlichkeit der tagesklinischen Entlassung verlagern mehr arthroskopische Reparaturen in ASCs.
Welches Anwendungssegment zeigt das schnellste Wachstumspotenzial?
Die Hüftlabrum-Reparatur führt mit einer prognostizierten CAGR von 10,4 %, angetrieben durch bessere Impingement-Diagnostik und arthroskopische Techniken.
Wie beeinflussen Erstattungsdrücke die Geräteauswahl?
Sinkende Chirurgenhonorare und Pauschalzahlungen lenken Kliniken hin zu kosteneffizienten, häufig bioresorbierbaren Implantatsystemen.