
Tamaño y Participación del Mercado de Parches para Reparación Cardiovascular y de Tejidos Blandos en EE. UU.
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.49 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.61 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.35 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.91 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Parches para Reparación Cardiovascular y de Tejidos Blandos en EE. UU. por Mordor Intelligence
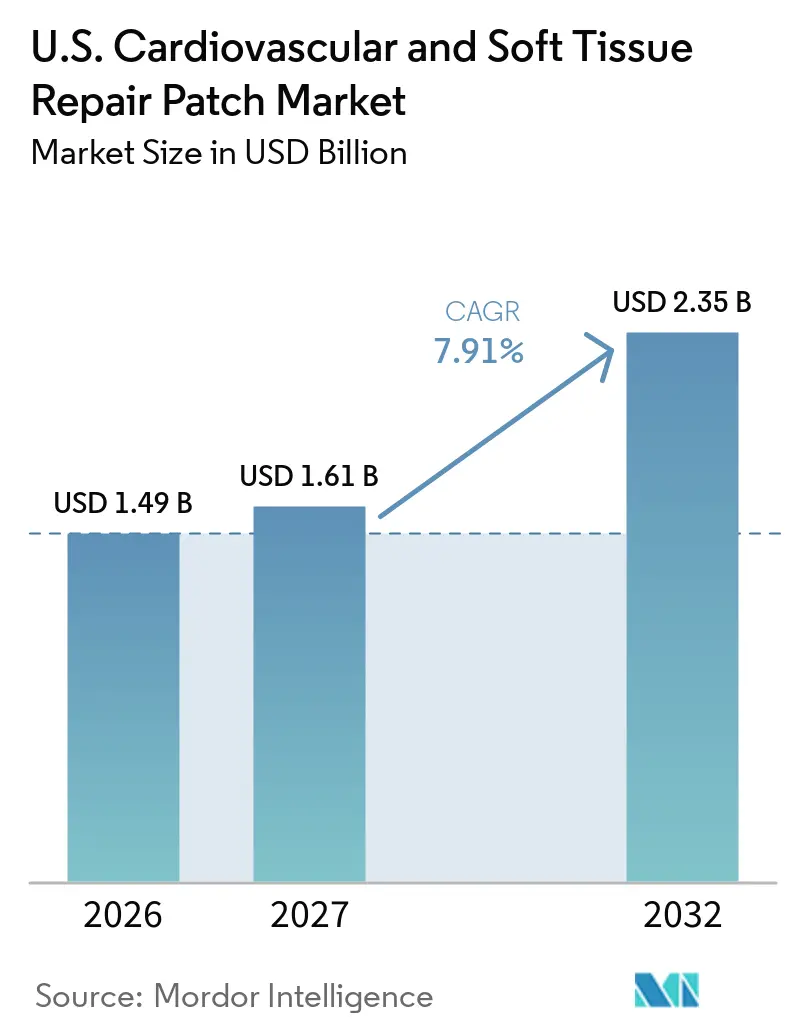
Se proyecta que el tamaño del Mercado de Parches para Reparación Cardiovascular y de Tejidos Blandos de EE. UU. se expanda desde 1,49 mil millones de USD en 2026 y 1,61 mil millones de USD en 2027 hasta 2,35 mil millones de USD en 2032, registrando una CAGR del 7,91% entre 2027 y 2032.
El mercado estadounidense de parches para reparación cardiovascular y de tejidos blandos se beneficia de diversas aplicaciones clínicas. Estos parches se utilizan en reparaciones de cardiopatías congénitas, cierres de arteriotomía vascular, reconstrucciones pericárdicas, refuerzos durales, reparaciones de hernias y reconstrucciones más amplias de tejidos blandos. Esta versatilidad estabiliza los ingresos, reduciendo la exposición a caídas en cualquier categoría de procedimiento individual. La prevalencia de defectos cardiovasculares congénitos sigue siendo un factor impulsor clave, con una prevalencia al nacimiento en Norteamérica de altos ingresos de 12,3 por 1.000 y una prevalencia en todas las edades de 466.566 individuos en los Estados Unidos.[1] Las mejoras en las tasas de supervivencia extienden las necesidades de tratamiento a lo largo de un ciclo de vida más prolongado del paciente. La demanda de reoperaciones también desempeña un papel fundamental, en particular en los procedimientos de injerto de derivación de arteria coronaria.
Conclusiones Clave del Informe
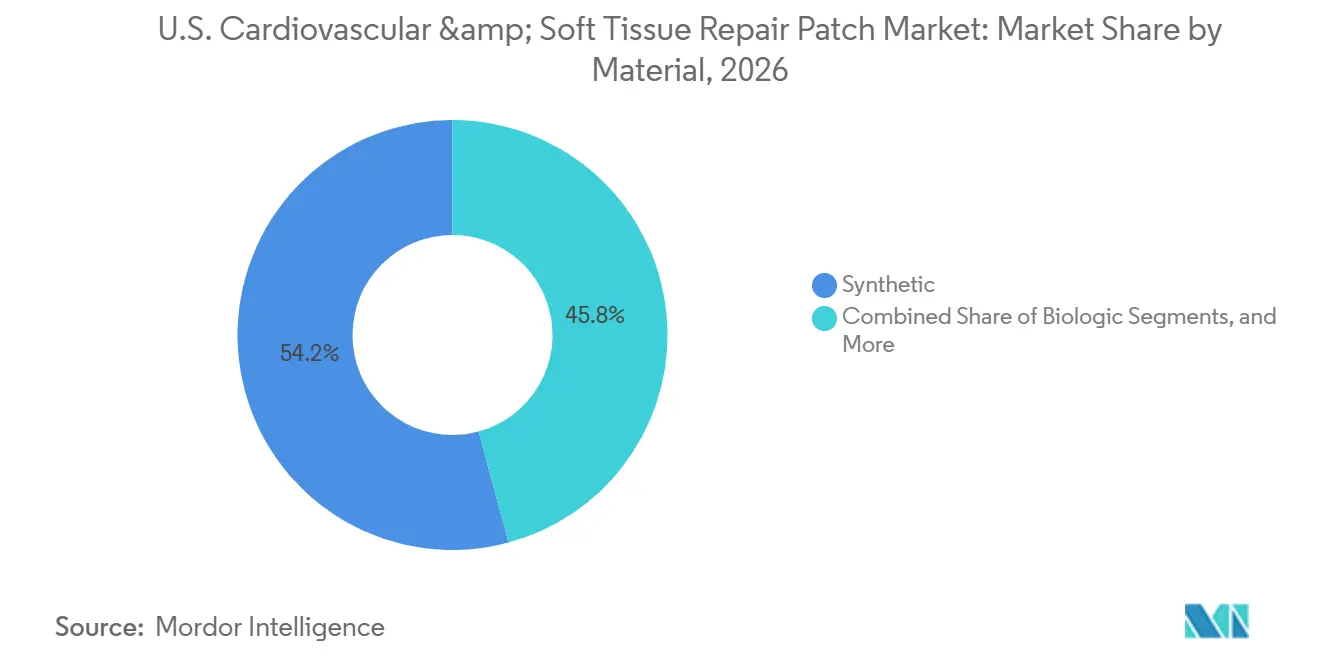
- Por material, los parches sintéticos representaron el 54,20% de la participación en ingresos en 2026, mientras que se proyecta que los parches biológicos se expandan a una CAGR del 8,52% durante 2027-2032.
- Por aplicación, la reparación de tejidos blandos representó el 40,45% del tamaño del mercado de parches para reparación cardiovascular y de tejidos blandos de EE. UU. en 2026, mientras que se prevé que la reparación cardíaca crezca a una CAGR del 8,46% hasta 2032.
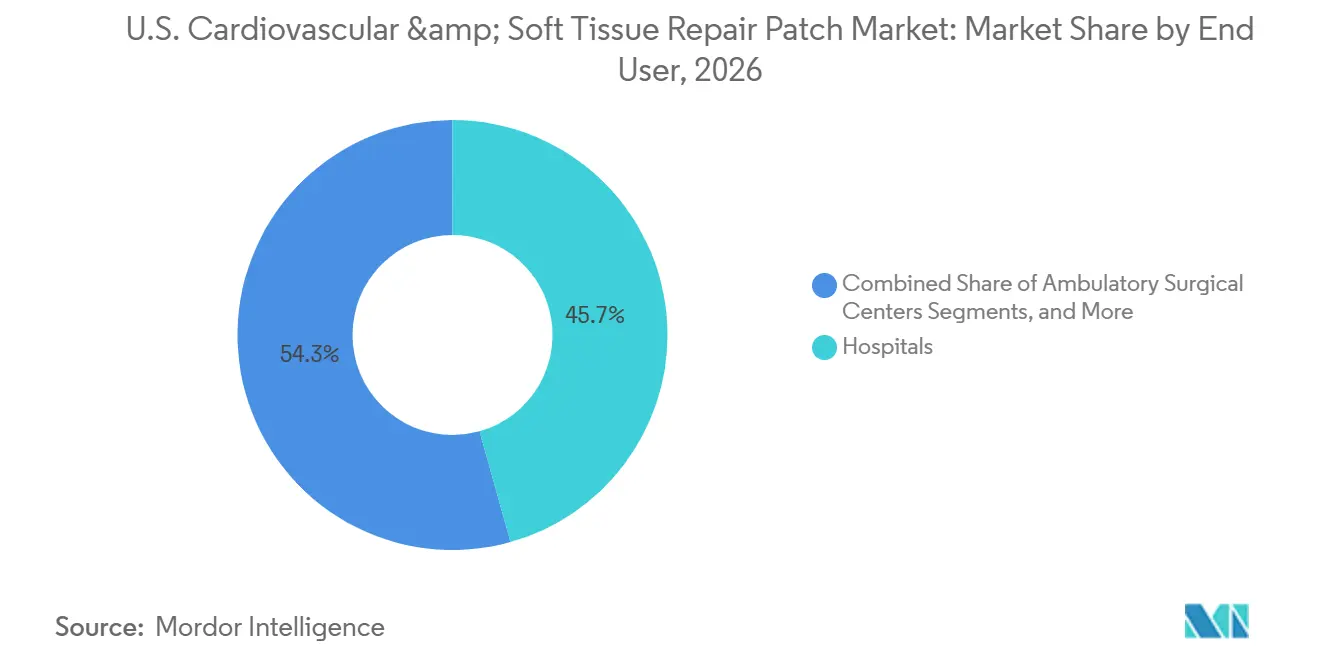
- Por usuario final, los hospitales representaron el 45,65% de la participación del mercado de parches para reparación cardiovascular y de tejidos blandos de EE. UU. en 2026, mientras que se espera que las clínicas cardiovasculares especializadas y los centros quirúrgicos especializados registren el crecimiento más rápido a una CAGR del 8,62% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Parches para Reparación Cardiovascular y de Tejidos Blandos en EE. UU.
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Aumento de los volúmenes de endarterectomía carotídea y reconstrucción periférica abierta | +1.0% | Nacional, con mayor concentración en programas de cirugía vascular de alto volumen del Noreste y el Atlántico Medio | Corto plazo (≤ 2 años) |
| Carga persistente de reparación de defectos cardíacos congénitos | +1.3% | Nacional, con notable volumen pediátrico de cardiopatías congénitas en centros cardíacos académicos del Sureste y el Medio Oeste | Mediano plazo (2-4 años) |
| Matrices biológicas ganando preferencia en casos propensos a infecciones o complejos | +1.8% | Nacional, con mayor adopción en sistemas hospitalarios urbanos de alta complejidad y centros de trasplante | Mediano plazo (2-4 años) |
| Migración de procedimientos selectos de reparación de tejidos blandos a centros de cirugía ambulatoria | +1.5% | Nacional, con ganancias tempranas en estados del Sun Belt que tienen alta densidad de centros de cirugía ambulatoria y entornos regulatorios sin requisito de certificado de necesidad | Corto plazo (≤ 2 años) |
| Mitigación de adherencias en reesternotomía que incrementa la demanda de parches pericárdicos | +0.8% | Nacional, concentrado en programas de cirugía cardíaca de adultos de alto volumen | Mediano plazo (2-4 años) |
| Selección de parches pediátricos orientándose hacia biológicos de menor calcificación | +0.7% | Nacional, concentrado en centros de cirugía cardíaca pediátrica con programas de seguimiento a largo plazo de pacientes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Volúmenes de Endarterectomía Carotídea y Reconstrucción Periférica Abierta
La endarterectomía carotídea continúa impulsando la demanda directa de parches, ya que el cierre de la arteriotomía sigue siendo parte integral del procedimiento. Un análisis de 2025 sobre 395.092 revascularizaciones carotídeas en beneficiarios de Medicare desde enero de 2017 hasta septiembre de 2024 mostró que la endarterectomía carotídea representó el 76,7% de los procedimientos, mientras que la colocación de stent en la arteria carótida representó el 23,3%. A pesar del aumento de la colocación de stent del 13% en 2017 al 38% en 2024, la endarterectomía carotídea sigue siendo el tratamiento dominante.[2] Aunque los volúmenes totales de revascularización carotídea disminuyeron de 61.280 en 2017 a 43.735 en 2023, los casos de endarterectomía carotídea continúan sosteniendo la demanda de parches. Además, las reconstrucciones vasculares periféricas abiertas, como los bypass femorales e ilíacos, respaldan aún más los cierres asistidos por parches en casos complejos.
Carga Persistente de Reparación de Defectos Cardíacos Congénitos
Las reparaciones de defectos cardíacos congénitos generan una demanda a largo plazo, ya que los pacientes frecuentemente requieren múltiples intervenciones desde la infancia hasta la edad adulta. La Asociación Americana del Corazón reportó una prevalencia al nacimiento de 12,3 por 1.000 en Norteamérica, con una prevalencia en los Estados Unidos en 2024 de 466.566 individuos, el 60% de los cuales tenían menos de 20 años.[3] La actualización de la base de datos de 2024 de la Sociedad de Cirujanos Torácicos destacó el crecimiento en los volúmenes de procedimientos, con las reparaciones de parches de defectos del tabique auricular y ventricular entre las más comunes. Esta demanda recurrente, influenciada por variaciones regionales en costos y estancias, subraya la importancia de precios flexibles y ofertas de productos diversificadas para los proveedores.[4]
Matrices Biológicas Ganando Preferencia en Casos Propensos a Infecciones o Complejos
Los materiales biológicos están ganando terreno en campos quirúrgicos de alto riesgo y contaminados debido a su superior control de infecciones e integración tisular. Un estudio de 2024 demostró resultados favorables con injertos de pericardio bovino en infecciones vasculares, respaldando el uso de biológicos en casos complejos. Esta tendencia está expandiendo el mercado de parches biológicos en los Estados Unidos, particularmente para reparaciones vasculares y cardíacas donde la durabilidad y la resistencia a infecciones son críticas. El mercado de biológicos está preparado para crecer de 2026 a 2031, con estrictos estándares de la Administración de Alimentos y Medicamentos y de los bancos de tejidos que garantizan la disciplina en la cadena de suministro.
Migración de Procedimientos Selectos de Reparación de Tejidos Blandos a Centros de Cirugía Ambulatoria
Las políticas de reembolso están impulsando la migración de procedimientos de reparación de tejidos blandos a centros de cirugía ambulatoria. La norma final del Centro de Servicios de Medicare y Medicaid de 2026 añadió 86 códigos de procedimientos cardiovasculares a la lista aprobada para centros de cirugía ambulatoria, permitiendo más procedimientos ambulatorios. Los centros de cirugía ambulatoria prefieren parches ligeros de un solo uso que optimizan los flujos de trabajo y reducen el tiempo de rotación. El lanzamiento en 2024 de TELA Bio del OviTex IHR compatible con robótica se alinea con esta tendencia, atendiendo a procedimientos de acceso mínimo. Los proveedores que carecen de empaques eficientes y formatos compatibles con centros de cirugía ambulatoria corren el riesgo de sufrir desventajas a largo plazo a medida que este cambio se acelera.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Alto costo de adquisición de parches biológicos y brechas de reembolso | -1.0% | Nacional, más agudo en entornos de hospitales rurales y comunitarios con escaso poder de negociación en grupos de compra y márgenes operativos reducidos | Mediano plazo (2-4 años) |
| Fallo del producto, riesgo de retiro del mercado y preocupaciones sobre durabilidad | -0.8% | Nacional, con mayor impacto en centros académicos de alto volumen que realizan vigilancia sistemática poscomercialización | Largo plazo (≥ 4 años) |
| Sustitución Endovascular y Transcatéter que Reduce la Combinación de Casos con Parches Abiertos | -0.7% | Nacional, más agudo en entornos de hospitales rurales y comunitarios con escaso poder de negociación en grupos de compra y márgenes operativos reducidos | Mediano plazo (2-4 años) |
| Dependencia de Fuente Única en el Procesamiento de Tejidos y Materias Primas Biológicas | -0.5% | Nacional, con mayor impacto en centros académicos de alto volumen que realizan vigilancia sistemática poscomercialización | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Adquisición de Parches Biológicos y Brechas de Reembolso
Los parches cardiovasculares biológicos enfrentan desafíos de adopción debido a los altos costos de adquisición, que a menudo superan los de las alternativas sintéticas. Esta disparidad de precios complica las revisiones de análisis de valor, ralentiza las transiciones hospitalarias y extiende el ciclo comercial de los productos premium en los Estados Unidos. El reembolso sigue siendo fragmentado, con muchos parches biológicos que requieren negociaciones con pagadores y aprobaciones institucionales, retrasando la adopción entre 6 y 18 meses. Los proveedores también reportan presiones sobre los ingresos cuando los productos premium encuentran resistencia en la adquisición o escrutinio presupuestario.
Fallo del Producto, Riesgo de Retiro del Mercado y Preocupaciones sobre Durabilidad
La durabilidad es crítica en las cirugías cardíacas y vasculares, ya que la selección del parche impacta en riesgos como el fallo tardío, la infección y la calcificación. El mercado de los Estados Unidos monitorea de cerca el desempeño poscomercialización, especialmente en centros académicos. El uso pediátrico genera preocupaciones debido a los riesgos de calcificación con el pericardio bovino fijado con glutaraldehído, impulsando el interés en opciones de bioandamiaje de menor calcificación. A pesar de los resultados prometedores de los formatos más nuevos, los fabricantes enfrentan estrictos estándares de la Administración de Alimentos y Medicamentos e ISO 13485, donde los retiros del mercado o los problemas de seguridad pueden afectar rápidamente la confianza de los cirujanos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material: Los Biológicos se Aceleran a Pesar del Liderazgo en Volumen de los Sintéticos
En 2026, los parches sintéticos representaron el 54,20% de la participación en ingresos en el mercado de parches para reparación cardiovascular y de tejidos blandos de los Estados Unidos. Su dominio está impulsado por la eficiencia en costos, la consistencia dimensional y la familiaridad clínica de materiales como el ePTFE, el poliéster y el polipropileno. El ePTFE sigue siendo fundamental para los cierres de arteriotomía carotídea y periférica debido a su fiabilidad y familiaridad en los procedimientos. Los productos sintéticos también se benefician de procesos de adquisición simplificados, lo que permite una alineación predecible entre precio y rendimiento.
Se proyecta que los parches biológicos crezcan a una CAGR del 8,52% de 2027 a 2032, impulsados por su uso en campos contaminados, reparaciones propensas a infecciones y casos que requieren una mejor integración tisular. El pericardio bovino es el material biológico más utilizado, mientras que el SIS porcino y los formatos basados en ECM están ganando terreno en aplicaciones de reconstrucción y cardíacas, ampliando su adopción más allá de usos especializados.

Por Aplicación: El Volumen de Tejidos Blandos Impulsa los Ingresos, la Reparación Cardíaca se Acelera
La reparación de tejidos blandos representó el 40,45% del mercado de parches para reparación cardiovascular y de tejidos blandos de los Estados Unidos en 2026, impulsada por procedimientos frecuentes como la reparación de hernias, la reconstrucción de la pared abdominal y la reconstrucción mamaria. Este segmento se beneficia de una base de demanda diversificada en entornos hospitalarios y ambulatorios, atendiendo tanto necesidades rutinarias como complejas.
La reparación cardíaca es la aplicación de más rápido crecimiento, con una CAGR del 8,46% proyectada de 2027 a 2032. El crecimiento está respaldado por cirugías de defectos cardíacos congénitos, procedimientos cardíacos de revisión y la expansión de los programas de corazón estructural. La reparación vascular sigue siendo la segunda aplicación más grande, impulsada por los cierres de endarterectomía carotídea y los bypass periféricos, con demanda adicional derivada de infecciones de injertos vasculares.
Por Usuario Final: Los Hospitales Mantienen la Mayoría, los Centros Especializados Superan el Crecimiento
Los hospitales representaron el 45,65% de los ingresos en el mercado de parches para reparación cardiovascular y de tejidos blandos de los Estados Unidos en 2026. Su dominio se debe a la necesidad de capacidades quirúrgicas avanzadas y equipos multidisciplinarios para procedimientos de alta complejidad. Los hospitales también prefieren productos con sólida evidencia clínica y cadenas de suministro confiables.
Los centros quirúrgicos ambulatorios son el segundo segmento de usuario final más grande, con enfoque en procedimientos de alto volumen y menor complejidad con mayor rotación. Las clínicas cardiovasculares especializadas y los centros quirúrgicos especializados son la categoría de más rápido crecimiento, con una CAGR del 8,62% proyectada de 2027 a 2032, impulsada por una combinación más amplia de procedimientos y estrategias de compra orientadas a la eficiencia.
Análisis Geográfico
El Noreste y el Atlántico Medio siguen siendo los centros de demanda de mayor intensidad debido a su densa infraestructura médica académica, programas de cirugía vascular de alto volumen, hospitales de trasplante y centros de referencia para cardiopatías congénitas. Estas regiones representan una participación significativa del uso de parches biológicos premium y de matriz extracelular, particularmente en procedimientos de alta complejidad donde los matices clínicos impulsan las decisiones de adquisición por encima del precio unitario.
El Sun Belt es el mercado regional de más rápido crecimiento dentro del sector de parches para reparación cardiovascular y de tejidos blandos en los Estados Unidos. Este crecimiento está impulsado por la expansión demográfica, una alta carga de factores de riesgo cardiovascular y el rápido desarrollo de infraestructura de cirugía ambulatoria. Estados como Texas, Florida y Arizona combinan grupos de pacientes en crecimiento con políticas que favorecen la migración de procedimientos ambulatorios. Los mercados sin leyes de certificado de necesidad han experimentado una expansión más rápida de centros de cirugía ambulatoria, beneficiando a los proveedores de parches a medida que los compradores ambulatorios priorizan la eficiencia en los procedimientos y la economía predecible.
Las zonas rurales del Medio Oeste y el Oeste Montañoso siguen siendo las áreas más desatendidas en el mercado de parches para reparación cardiovascular y de tejidos blandos en los Estados Unidos. La infraestructura hospitalaria limitada, los menores volúmenes de casos por cirujano y las barreras de acceso restringen la conversión de derivaciones en procedimientos avanzados. Si bien existe demanda clínica, estas regiones enfrentan desafíos debido a la escasez de especialistas y centros capaces de apoyar el uso de parches cardíacos o vasculares complejos a escala.
Panorama Competitivo
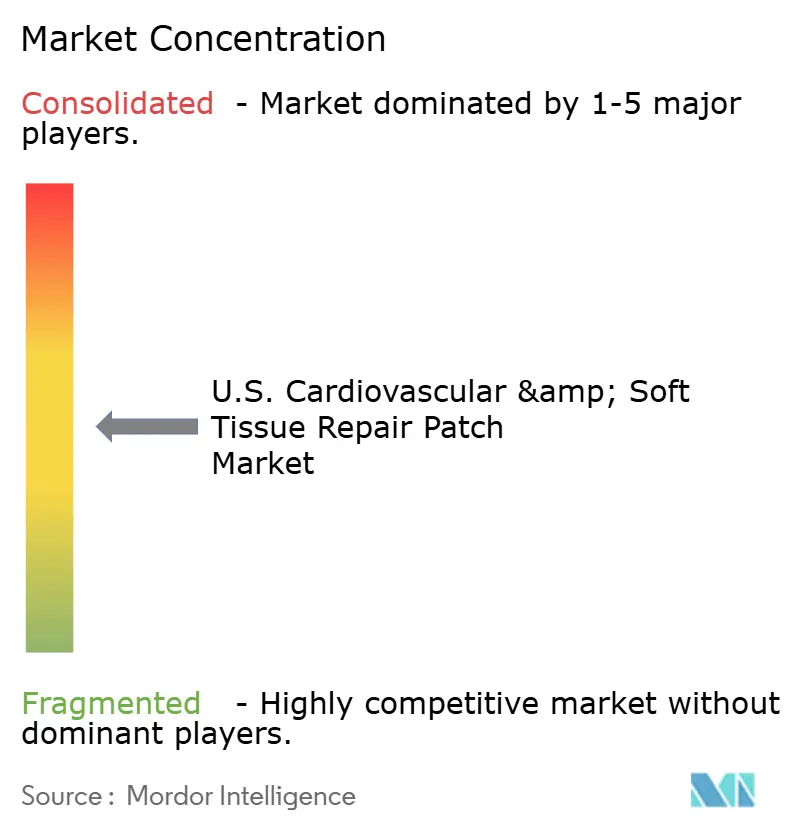
El mercado de parches para reparación cardiovascular y de tejidos blandos en los Estados Unidos está moderadamente consolidado, con W. L. Gore & Associates, LeMaitre Vascular, Baxter International y Artivion liderando en las categorías de sintéticos y biológicos establecidos. Estas empresas aprovechan su escala, la familiaridad de los cirujanos, la experiencia regulatoria y las relaciones hospitalarias de larga data, creando ventajas competitivas significativas. El liderazgo en parches sintéticos sigue siendo sólido debido a la preferencia de los médicos por características de manejo conocidas y el enfoque de los equipos de compras en el suministro estable y las revisiones de evidencia claras.
Están surgiendo oportunidades competitivas donde el rendimiento biológico se combina con la eficiencia en los procedimientos, atrayendo a especialistas de nicho. TELA Bio ha utilizado su plataforma de matriz extracelular de rumen ovino para establecer presencia en la reparación de hernia inguinal, la cirugía reconstructiva y los formatos reabsorbibles. Para marzo de 2025, la empresa reportó más de 45.000 implantaciones, respaldadas por 35 estudios clínicos. Su lanzamiento en 2024 del OviTex IHR compatible con robótica destaca un enfoque en flujos de trabajo de acceso mínimo y el crecimiento de procedimientos ambulatorios.
Las barreras de entrada siguen siendo significativas a pesar de una brecha técnica que se está reduciendo. Los requisitos de la Administración de Alimentos y Medicamentos para la notificación 510(k) y la aprobación previa a la comercialización, los estándares de manejo de tejidos, el cumplimiento de la norma ISO 13485 y la vigilancia poscomercialización crean umbrales elevados para los actores más pequeños. Sin embargo, los nuevos participantes ganan terreno ofreciendo biocompatibilidad superior, mejor manejo en casos complejos o formatos eficientes para procedimientos en centros de cirugía ambulatoria y entornos especializados. El panorama competitivo equilibra a los actores establecidos que defienden los volúmenes principales mediante la escala y a los especialistas que apuntan a necesidades no satisfechas en casos y entornos específicos.
Líderes de la Industria de Parches para Reparación Cardiovascular y de Tejidos Blandos en EE. UU.
-
Baxter International Inc.
-
CorMatrix Cardiovascular, Inc.
-
Becton, Dickinson and Company
-
W. L. Gore & Associates, Inc.
-
Edwards Lifesciences Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Mayo de 2026: Artivion adquirió Endospan Ltd., desarrolladora del Sistema NEXUS para Arco Aórtico aprobado por la Administración de Alimentos y Medicamentos, por 135 millones USD por adelantado y hasta 200 millones USD en pagos basados en rendimiento. Esto amplió el portafolio de Artivion hacia la reparación endovascular del arco aórtico, abordando necesidades no satisfechas en enfermedades aórticas complejas.
- Abril de 2026: Artivion recibió la aprobación previa a la comercialización de la Administración de Alimentos y Medicamentos de EE. UU. para el Sistema NEXUS para Arco Aórtico, la primera terapia endovascular para enfermedades complejas del arco aórtico. La aprobación permitió a Artivion obtener un préstamo a plazo de 150 millones USD para financiar la adquisición.
- Febrero de 2026: W. L. Gore & Associates completó la adquisición de Conformal Medical, desarrolladora del Sistema CLAAS AcuFORM en investigación para la oclusión del apéndice auricular izquierdo. El acuerdo amplió el portafolio cardiovascular de Gore hacia las intervenciones en el corazón estructural.
Alcance del Informe del Mercado de Parches para Reparación Cardiovascular y de Tejidos Blandos en EE. UU.
Según el alcance del informe, un parche para reparación cardiovascular y de tejidos blandos es un andamiaje médico especializado utilizado para reforzar, sellar o reemplazar tejidos dañados o debilitados en el cuerpo. Estos parches biocompatibles, a menudo fabricados con materiales biológicos (por ejemplo, pericardio bovino) o sintéticos, son fundamentales para reparar defectos cardíacos congénitos, reparar hernias y reconstruir vasos sanguíneos.
El mercado de parches para reparación cardiovascular y de tejidos blandos en EE. UU. está segmentado por material, aplicación, usuario final y geografía. Por material, el mercado incluye sintéticos (ePTFE, poliéster, polipropileno y otros sintéticos), biológicos (pericardio bovino, SIS/matriz extracelular porcina, matriz dérmica acelular humana) y bioingeniería/compuesto (andamiajes de matriz extracelular bioingeniería, compuestos híbridos reabsorbibles). Por aplicación, el mercado está segmentado en reparación cardíaca, reparación y reconstrucción vascular, reparación pericárdica, reparación dural y reparación de tejidos blandos. Por usuario final, el mercado está segmentado en hospitales, centros de cirugía ambulatoria y clínicas cardiovasculares especializadas y centros quirúrgicos especializados. El informe ofrece los tamaños de mercado y las previsiones en términos de valor (USD) para los segmentos anteriores.
| Sintético | ePTFE |
| Poliéster | |
| Polipropileno y otros sintéticos | |
| Biológico | Pericardio bovino |
| SIS porcino / Matriz extracelular | |
| Matriz dérmica acelular humana | |
| Bioingeniería / Compuesto | Andamiajes de matriz extracelular bioingeniería |
| Compuestos híbridos reabsorbibles |
| Reparación Cardíaca |
| Reparación y Reconstrucción Vascular |
| Reparación Pericárdica |
| Reparación Dural |
| Reparación de Tejidos Blandos |
| Hospitales |
| Centros de Cirugía Ambulatoria |
| Clínicas Cardiovasculares Especializadas y Centros Quirúrgicos Especializados |
| Por Material | Sintético | ePTFE |
| Poliéster | ||
| Polipropileno y otros sintéticos | ||
| Biológico | Pericardio bovino | |
| SIS porcino / Matriz extracelular | ||
| Matriz dérmica acelular humana | ||
| Bioingeniería / Compuesto | Andamiajes de matriz extracelular bioingeniería | |
| Compuestos híbridos reabsorbibles | ||
| Por Aplicación | Reparación Cardíaca | |
| Reparación y Reconstrucción Vascular | ||
| Reparación Pericárdica | ||
| Reparación Dural | ||
| Reparación de Tejidos Blandos | ||
| Por Usuario Final | Hospitales | |
| Centros de Cirugía Ambulatoria | ||
| Clínicas Cardiovasculares Especializadas y Centros Quirúrgicos Especializados | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de parches para reparación cardiovascular y de tejidos blandos de EE. UU. en 2026 y 2032?
El tamaño del mercado de parches para reparación cardiovascular y de tejidos blandos de EE. UU. se sitúa en 1,49 mil millones de USD en 2026 y se proyecta que alcance los 2,35 mil millones de USD en 2032, creciendo a una CAGR del 7,91%.
¿Qué segmento de material lidera los ingresos en la reparación cardiovascular y de tejidos blandos basada en parches en los Estados Unidos?
Los parches sintéticos lideraron los ingresos en 2026 con una participación del 54,20%, favorecidos por la eficiencia en costos, el manejo consistente y el largo uso clínico en reparación vascular.
¿Qué área de aplicación contribuye más a los ingresos en este espacio?
La reparación de tejidos blandos fue la aplicación más grande en 2026 con una participación del 40,45%, respaldada por altos volúmenes en reparación de hernias, reconstrucción de la pared abdominal y reconstrucción mamaria.
¿Qué está impulsando un crecimiento más rápido en los parches biológicos?
El crecimiento está siendo respaldado por el aumento del uso en casos contaminados y complejos donde los cirujanos prefieren la integración tisular y el menor riesgo de infección sobre las simples ventajas de costo unitario.
¿Por qué los centros especializados están creciendo más rápido que los hospitales en la demanda de parches?
Se proyecta que las clínicas cardiovasculares especializadas y los centros quirúrgicos especializados crezcan a una CAGR del 8,62% porque más procedimientos se están trasladando a entornos ambulatorios y esas instalaciones prefieren productos eficientes y estandarizados.
¿Cuál es el mayor desafío comercial para los proveedores de parches biológicos?
El alto costo de adquisición y el reembolso desigual siguen siendo las principales barreras porque la aprobación hospitalaria puede ser lenta, especialmente cuando los compradores comparan los biológicos premium con alternativas sintéticas mucho más económicas.